핵심 요약
- 아마존의 AWS 매출은 3분기에 39% 성장하여 460억 달러를 기록했으며, 이는 거의 5년 만에 가장 빠른 성장률입니다.
- 후행 기준 자유 현금 흐름이 424억 달러의 유출로 전환되면서, 주가는 시간 외 거래에서 6.5% 하락했습니다.
- 마이크로소프트의 애저는 48% 성장했고, 알파벳의 구글 클라우드는 두 배로 성장하여, AWS는 두 주요 경쟁사보다 더 느리게 성장하고 있습니다.
- 2월 초에 발표될 4분기 실적은 AWS 성장률이 40%를 넘을지, 광고 성장률이 10% 후반대에 도달할지 보여줄 것입니다.
아마존의 클라우드 사업이 거의 5년 만에 최고의 분기를 보냈습니다. 그럼에도 투자자들은 주식을 매도했습니다.
아마존닷컴 (AMZN)은 10월 29일 3분기 매출이 2019억 달러로, 전년 대비 12% 증가했지만 월스트리트가 예상한 2022억 달러에 살짝 못 미친다고 발표했습니다. 이에 주가는 시간 외 거래에서 6.5% 하락했습니다. 더 큰 우려는 현금 흐름표에 있었는데, 후행 기준 자유 현금 흐름이 424억 달러의 유출로 전환되었습니다.
경쟁사들도 비교를 더 어렵게 만듭니다. 마이크로소프트 (MSFT)는 같은 분기에 애저 매출을 48% 성장시켜 332억 달러를 기록했습니다. 알파벳 (GOOGL)은 더 나아가 구글 클라우드 매출이 두 배로 성장하여 307억 달러를 기록했습니다.
따라서 AWS의 39% 성장률은 그 자체로는 훌륭하지만, 동종 업계사와 비교하면 단지 괜찮은 수준으로 보입니다. 한편, 아마존은 인프라 확장을 위해 계속해서 자금을 조달하고 있으며, 올해만 920억 달러 이상의 채권을 발행했습니다.
AWS가 분기를 이끌다
주요 수치들은 대부분 훌륭했습니다:
- AWS 매출은 39% 증가하여 460억 달러를 기록했으며, 이는 연간 1840억 달러의 연간화된 페이스(run-rate)에 해당합니다.
- 영업이익은 61% 증가하여 281억 달러를 기록했으며, 13.9%라는 사상 최고의 영업마진을 달성했습니다.
- 주당순이익은 전년도에 Anthropic 관련 95억 달러의 이익이 포함되어 있어 1.95달러에서 1.89달러로 소폭 하락했습니다.
AWS의 성장률은 분기마다 계속 가속화되고 있습니다…
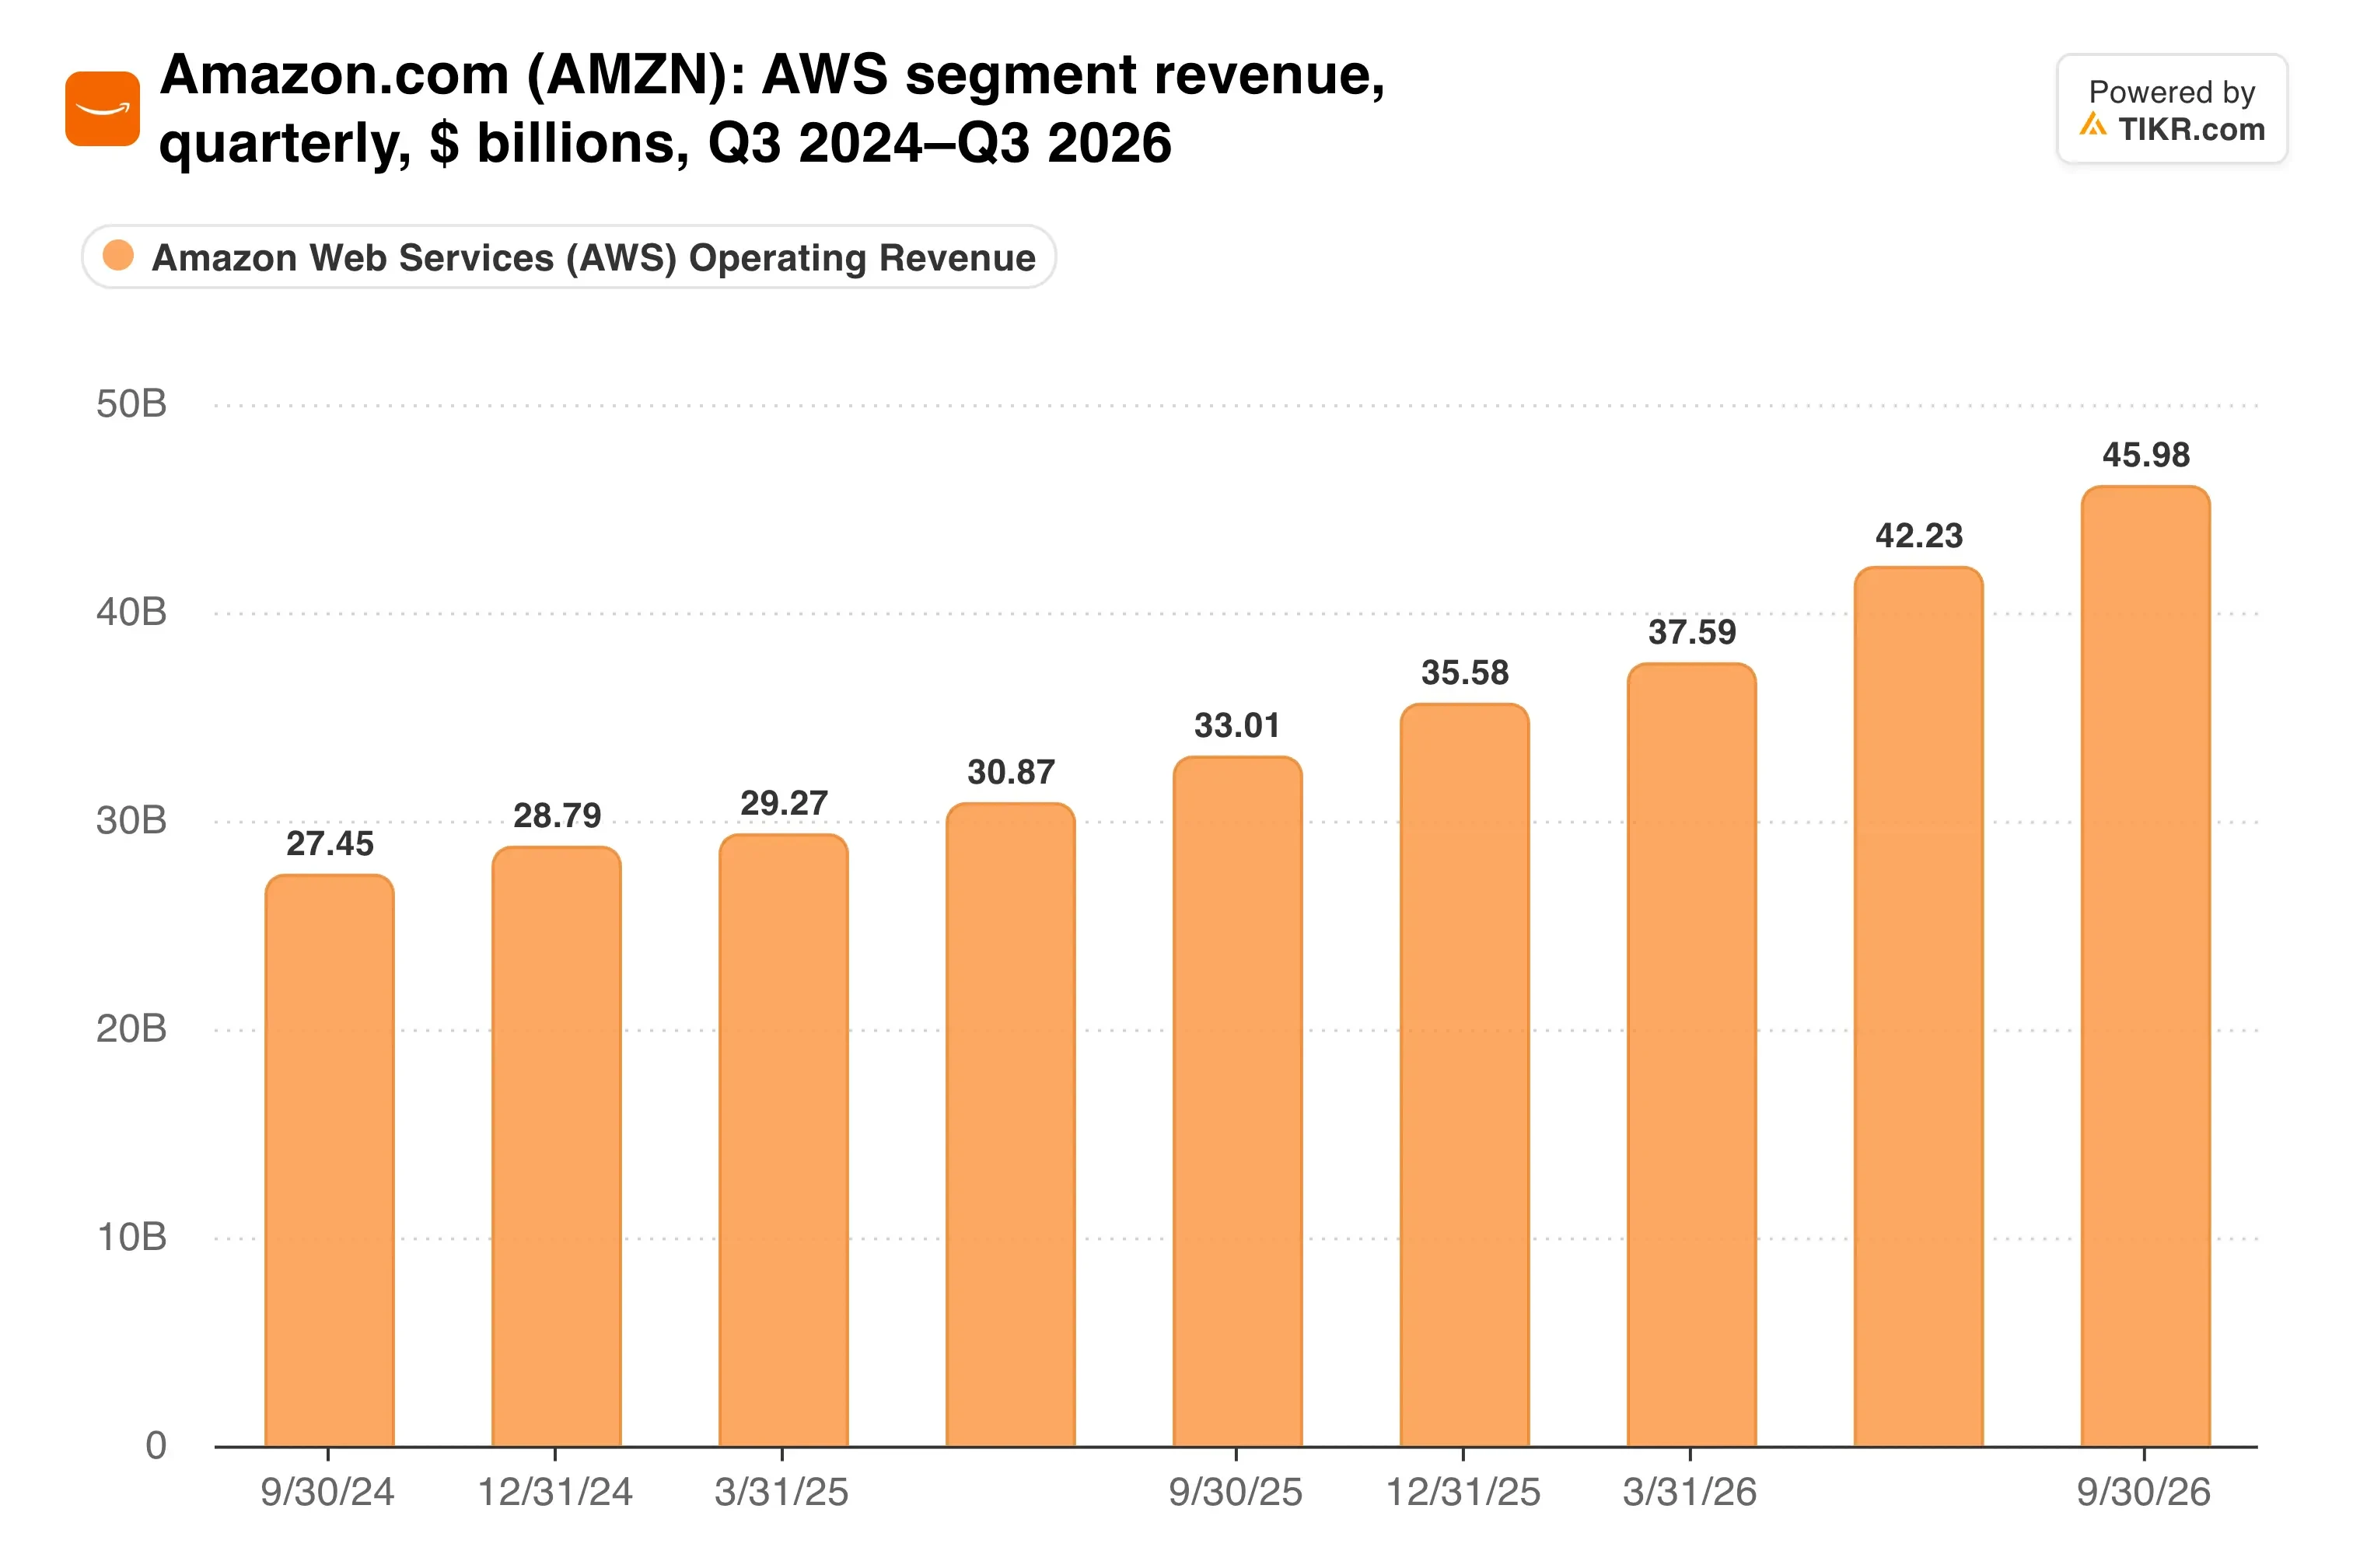
해당 부문은 1년 전보다 약 130억 달러의 매출을 추가했습니다. 이는 대형 소프트웨어 기업 규모에 해당하며, 12개월 만에 달성한 수치입니다.
리테일 부문도 역할을 했습니다. 북미 영업이익은 매출이 6% 성장하면서 48억 달러에서 87억 달러로 증가했습니다. 올해 프라임 데이가 2분기로 이동했으며, 아마존은 이러한 이동이 없었다면 총 성장률이 약 4%포인트 더 높았을 것이라고 밝혔습니다.
이익의 원천
AWS는 178억 달러의 영업이익을 창출했으며, 이는 전체 회사 이익의 약 63%를 차지하는 반면 매출은 전체의 4분의 1 미만입니다. AWS의 영업마진은 38.7%에 달했으며, 1년 전에는 34.5%였습니다.
이러한 구성 덕분에 통합 마진이 계속 높아지고 있습니다. 얼마나 많이 개선되었을까요?
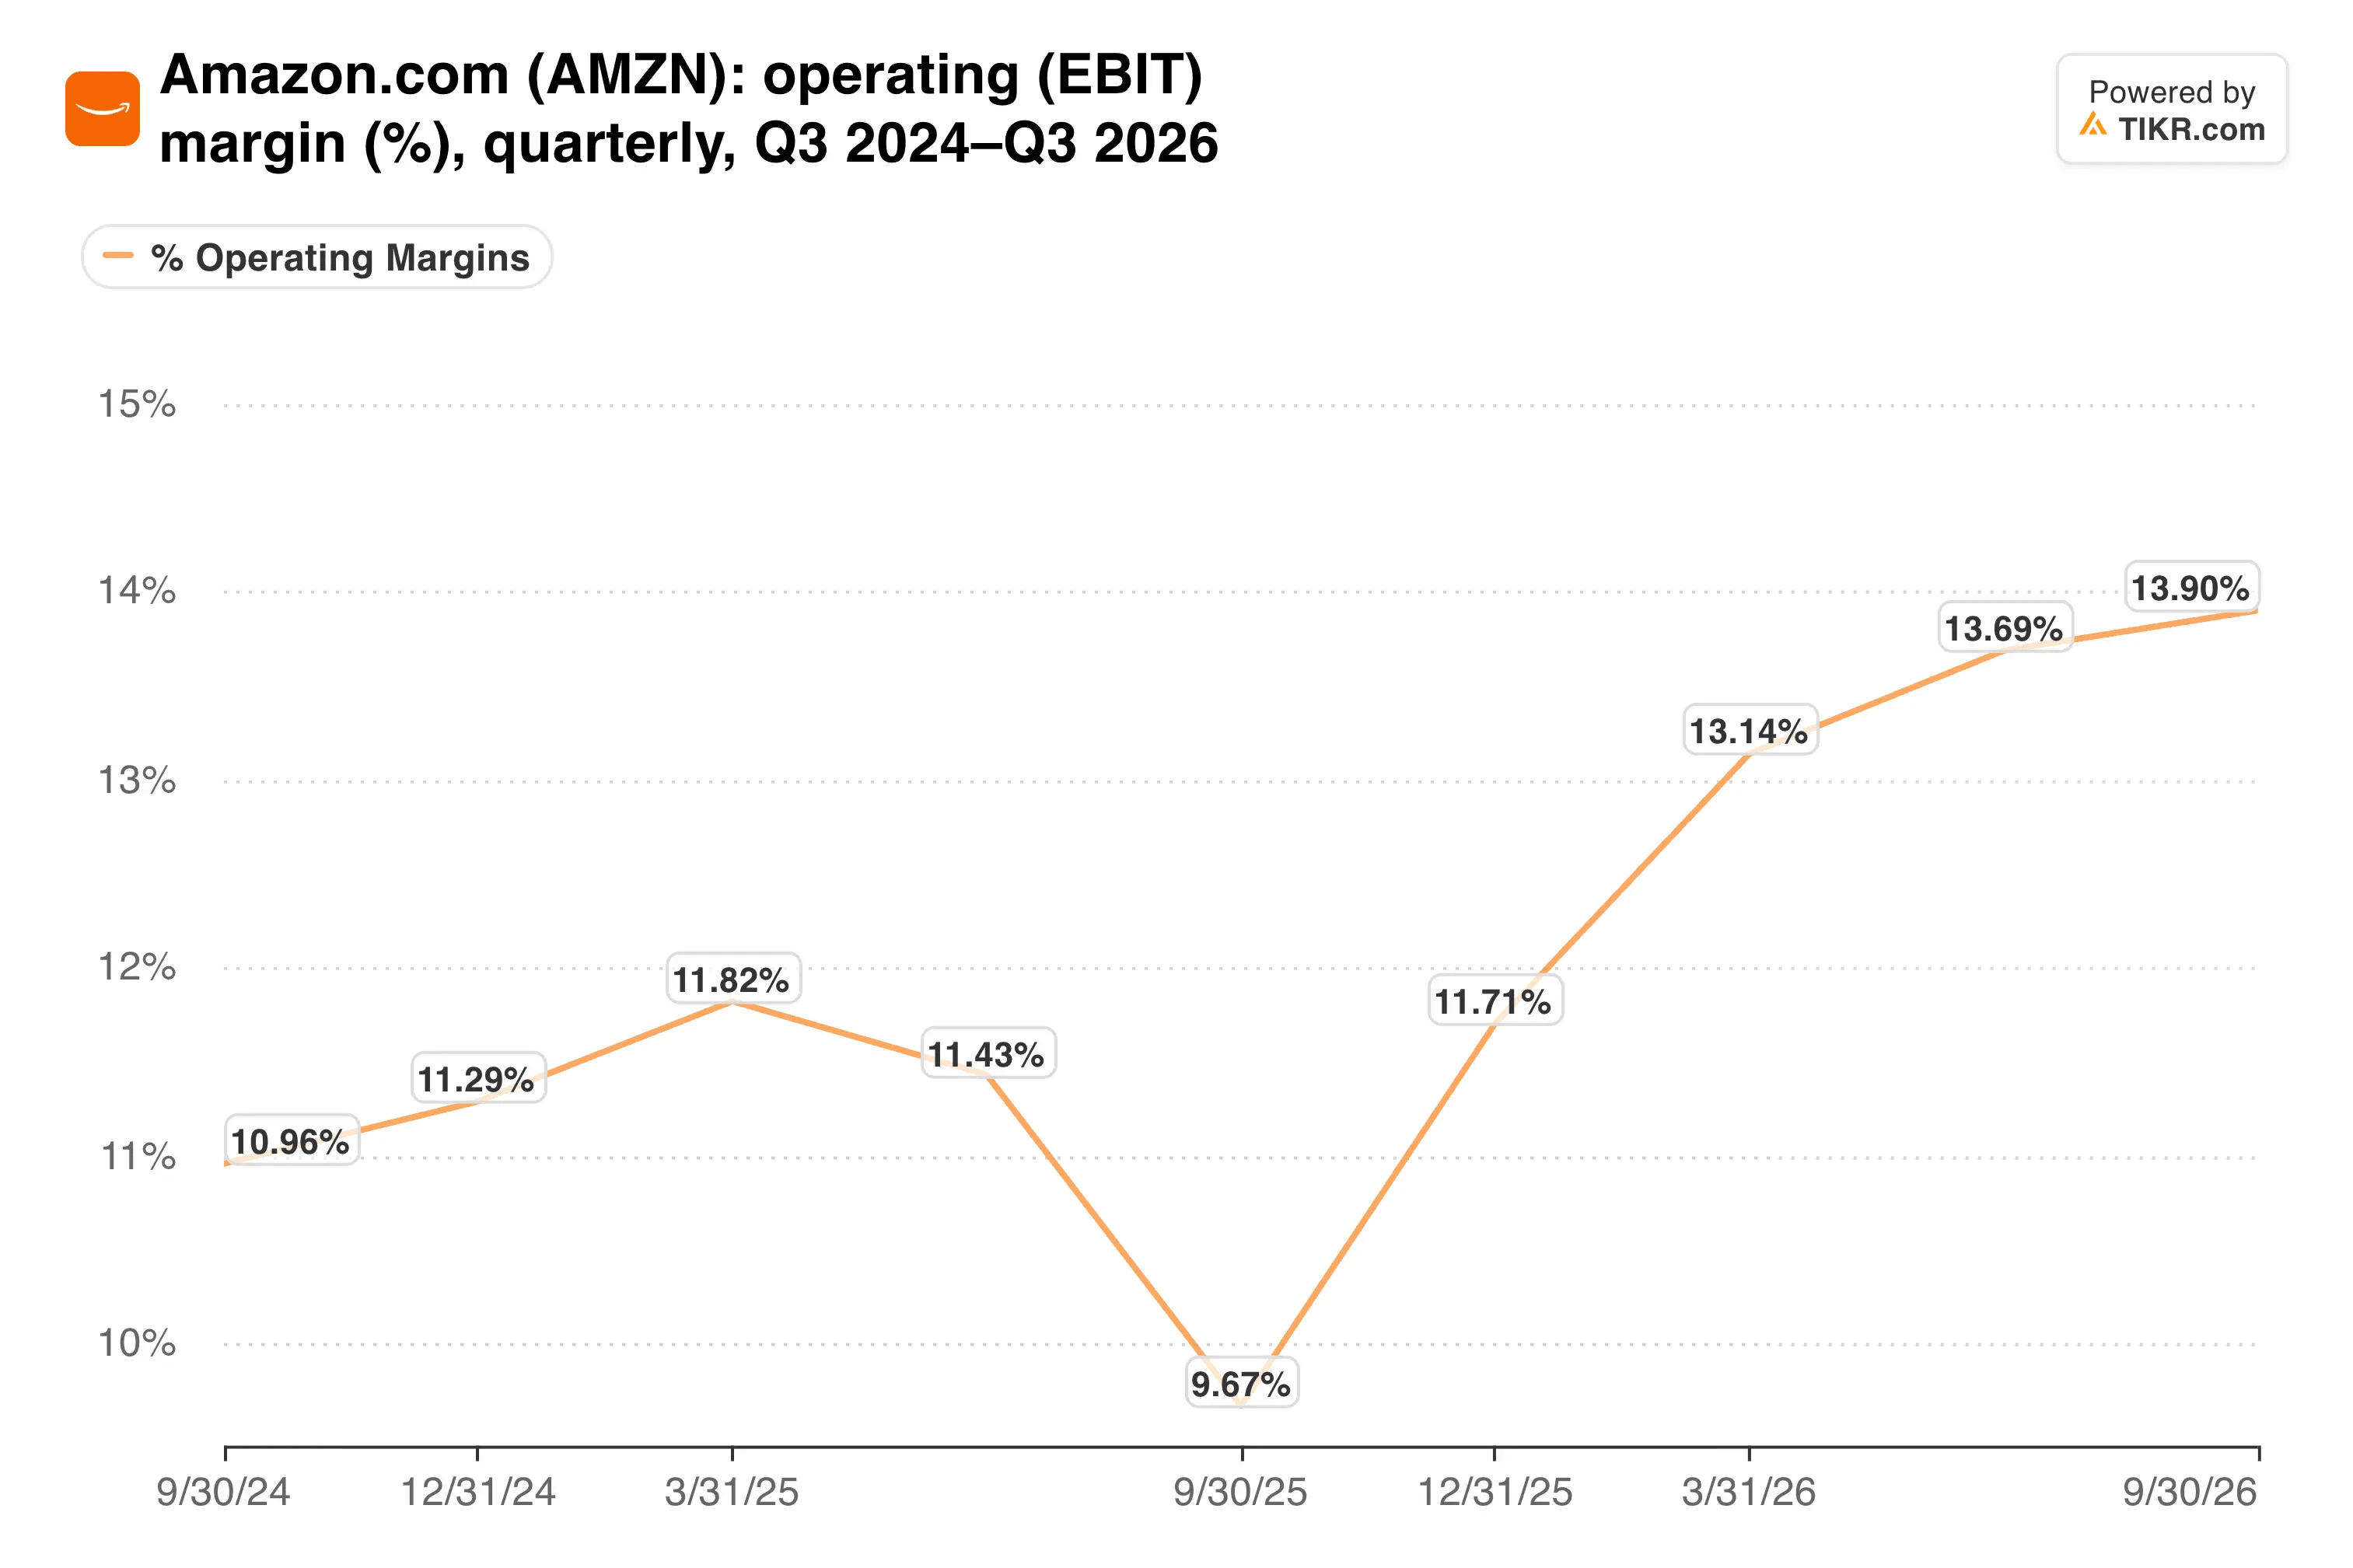
아마존의 영업마진은 1년 전 9.7%에서 13.9%로 상승했습니다. 4분기 가이던스는 영업이익이 285억 달러에서 335억 달러 사이가 될 것으로 예상하며, 이는 전년 동기 250억 달러 대비 증가한 수치입니다.
그리고 현재로서는 수요가 안정적으로 보입니다. AWS의 미수주잔고는 6월 말 4960억 달러에서 5780억 달러로 증가했습니다. 재시 CEO는 실적 발표 컨퍼런스콜에서 "우리가 용량을 설치하는 속도만큼 고객들이 그것을 흡수하고 있다"고 말했습니다.
TIKR는 아마존에 대해 60명의 애널리스트를 추적합니다. '매수' 의견을 내는 애널리스트는 몇 명일까요?
아마존에 대한 매수, 보유, 매도 등급과 월스트리트의 매출 및 이익 추정치를 한 곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR를 사용하여 이와 같은 주식을 조회합니다. 아마존의 애널리스트 등급 보기
현금 흐름이 걸림돌
하지만 그만큼의 용량을 구축하는 데는 비용이 많이 듭니다. 후행 12개월 동안 부동산 및 장비 구입은 948억 달러 증가했으며, 아마존은 여전히 2026년에 약 2200억 달러의 현금 자본 지출을 예상하고 있습니다. 재시 CEO는 또한 애널리스트들에게 2027년에도 상당히 더 많은 지출이 있을 것으로 예상한다고 말했습니다.
이것이 현금 흐름에 미치는 영향은 다음과 같습니다.
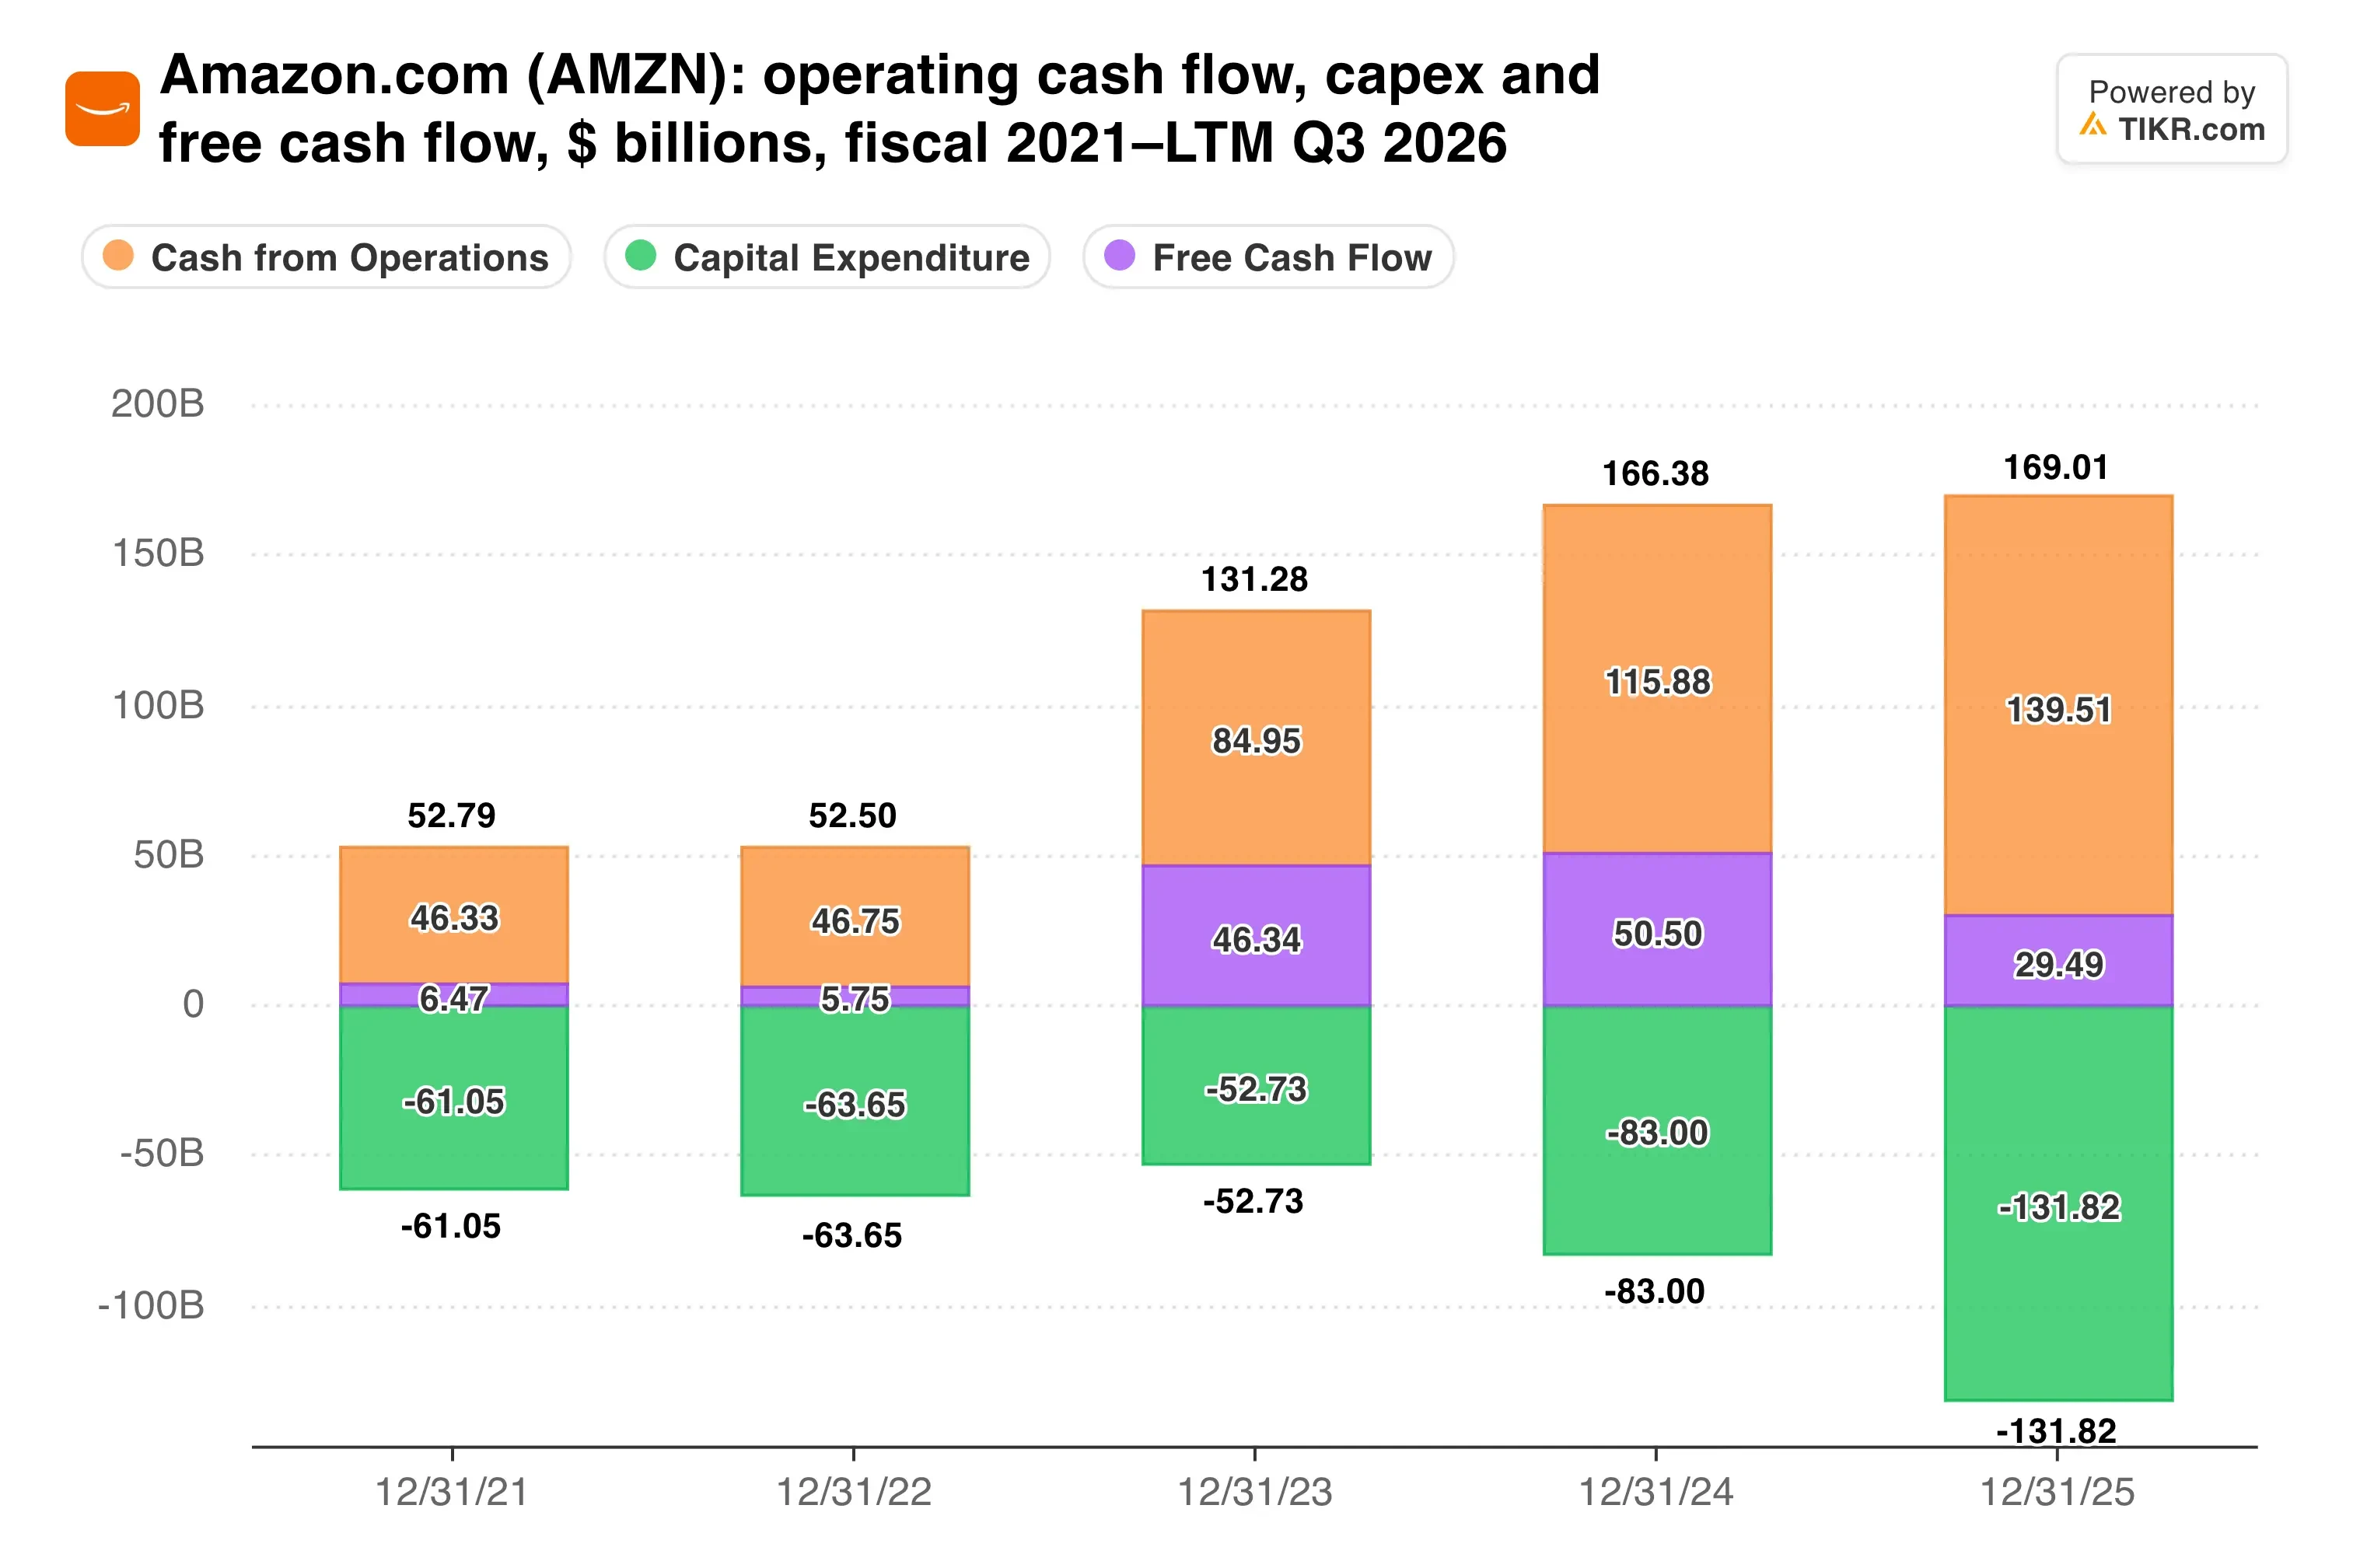
후행 12개월 동안 영업 현금 흐름은 29% 증가하여 1683억 달러를 기록했습니다. 그러나 자본 지출이 이를 모두 흡수하고도 남았습니다.
이러한 차이 때문에 채권 발행이 활발해진 것입니다. 아마존은 9월에 첫 스털링화(파운드) 채권 발행으로 42.5억 파운드를 조달했으며, 이는 올해 초 유로, 스위스 프랑, 캐나다 달러 및 미국 달러 채권 발행에 이은 것입니다. 재시 CEO는 그 대가가 엄청날 것이라고 주장합니다. 그는 아마존이 10년 안에 각각 1조 달러의 매출을 내는 두 개의 사업을 운영할 수 있을 것이라고 생각하기 때문입니다.
제 생각: 이번 매도세는 아마존이 이미 계약이 체결된 수요를 위해 지출하는 것에 대한 처벌이었다고 봅니다. 5780억 달러의 미수주잔고와 38.7%의 AWS 마진은 강력한 기반을 만듭니다. 그럼에도 애저와 구글 클라우드가 더 빠르게 성장하고 있으며, 마이너스 자유 현금 흐름은 실수할 여지를 거의 남기지 않습니다. 주식이 저평가되었다고 말하기 전에 그 유출이 좁혀지는 것을 보고 싶습니다.
다음 검증 지점은 2월 초에 발표될 예정인 4분기 실적입니다. 이 실적은 AWS 성장률이 40%를 넘을지, 그리고 광고 부문이 아마존이 가이던스한 10% 후반대 성장률로 회귀할지 보여줄 것입니다.
그렇다면 아마존 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 안 되어 어떤 주식의 미래 가치도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 아마존의 잠재적 가치를 확인할 수 있습니다. 월스트리트 합의 추정치를 시작점으로 삼거나, 사업에 대한 자신의 견해를 반영하도록 입력값을 조정할 수 있습니다. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 저희 콘텐츠 팀의 투자 또는 재정적 조언을 제공하기 위한 것이 아니며, 특정 주식을 매수하거나 매도하라는 권고도 아닙니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR는 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다. 행복한 투자 되세요!