


主なポイント
- Nebiusは2026年現在でも38%上昇しているが、パートナーのデータセンターの遅延により2026年の売上高見通しを下方修正した第3四半期決算を受けて、6月の高値からは61%下落している。
- 第3四半期の売上高は571%増の9億8080万ドルに達し、アナリストの2027年予想は依然としてNebiusが新たに示した120億ドルから130億ドルの範囲内にある。
- リスクは構築の実行とその資金調達にある:Microsoftのニュージャージー州キャパシティの残りは2027年第2四半期に完成予定となり、Nebiusは2027年に400億ドルから450億ドルの資本支出を計画しており、NvidiaでのJensen Huang氏の退任はグループの資金調達方法に疑問を投げかけている。
- 同社株の予想売上高倍率は6月の水準の3分の1未満であり、そのキャパシティが稼働するまでは売却や追加購入よりも保有の方が理にかなっている。
Nebius Group (NBIS) は2026年現在でも38%上昇しているが、6月の高値からは61%下落している。その高値は、2月の安値から約4倍に上昇した上昇局面の頂点だった。
AIクラウド株は、秋以降、資金調達とデータセンターの電力制限を懸念して売り込まれてきた。その後、Nebius自身の11月12日の決算発表では売上高が予想を上回ったものの、第三者のデータセンターの遅延により2026年の見通しを下方修正した。その一つは、NebiusがMicrosoft (MSFT) 向けのキャパシティを構築しているニュージャージー州ヴァインランドのサイトだ。同じ日、Jensen Huang氏がNvidia (NVDA) のトップの座を退いた。NvidiaはNebiusのGPUを供給しており、3月以降20億ドルの投資家でもある。
CEOのArkady Volozh氏は第3四半期決算説明会で遅延について率直に語った:
「この規模での構築は困難であり、遅延は現在、我々の業界ではつきものだ。我々も例外ではない。」
TIKRはNebiusについて23人のアナリストを追跡している。「買い」と言っているのは何人か?
Nebiusの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・収益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Nebiusのアナリスト評価を見る
成長は簡単な部分だった
第3四半期の売上高は571%増の9億8080万ドルに達したが、Nebiusはそのうち3億2510万ドルを非経常的なものとしている。問題は見通しだ。Nebiusは2026年の売上高見通しを30億ドル~34億ドルから30億ドル~32億ドルに下方修正した。また、70億ドル超の年間化売上高(run-rate)達成目標を2月に先送りした。アナリストの2027年予想は既に、Nebiusが新たに示した120億ドルから130億ドルの範囲内にある:
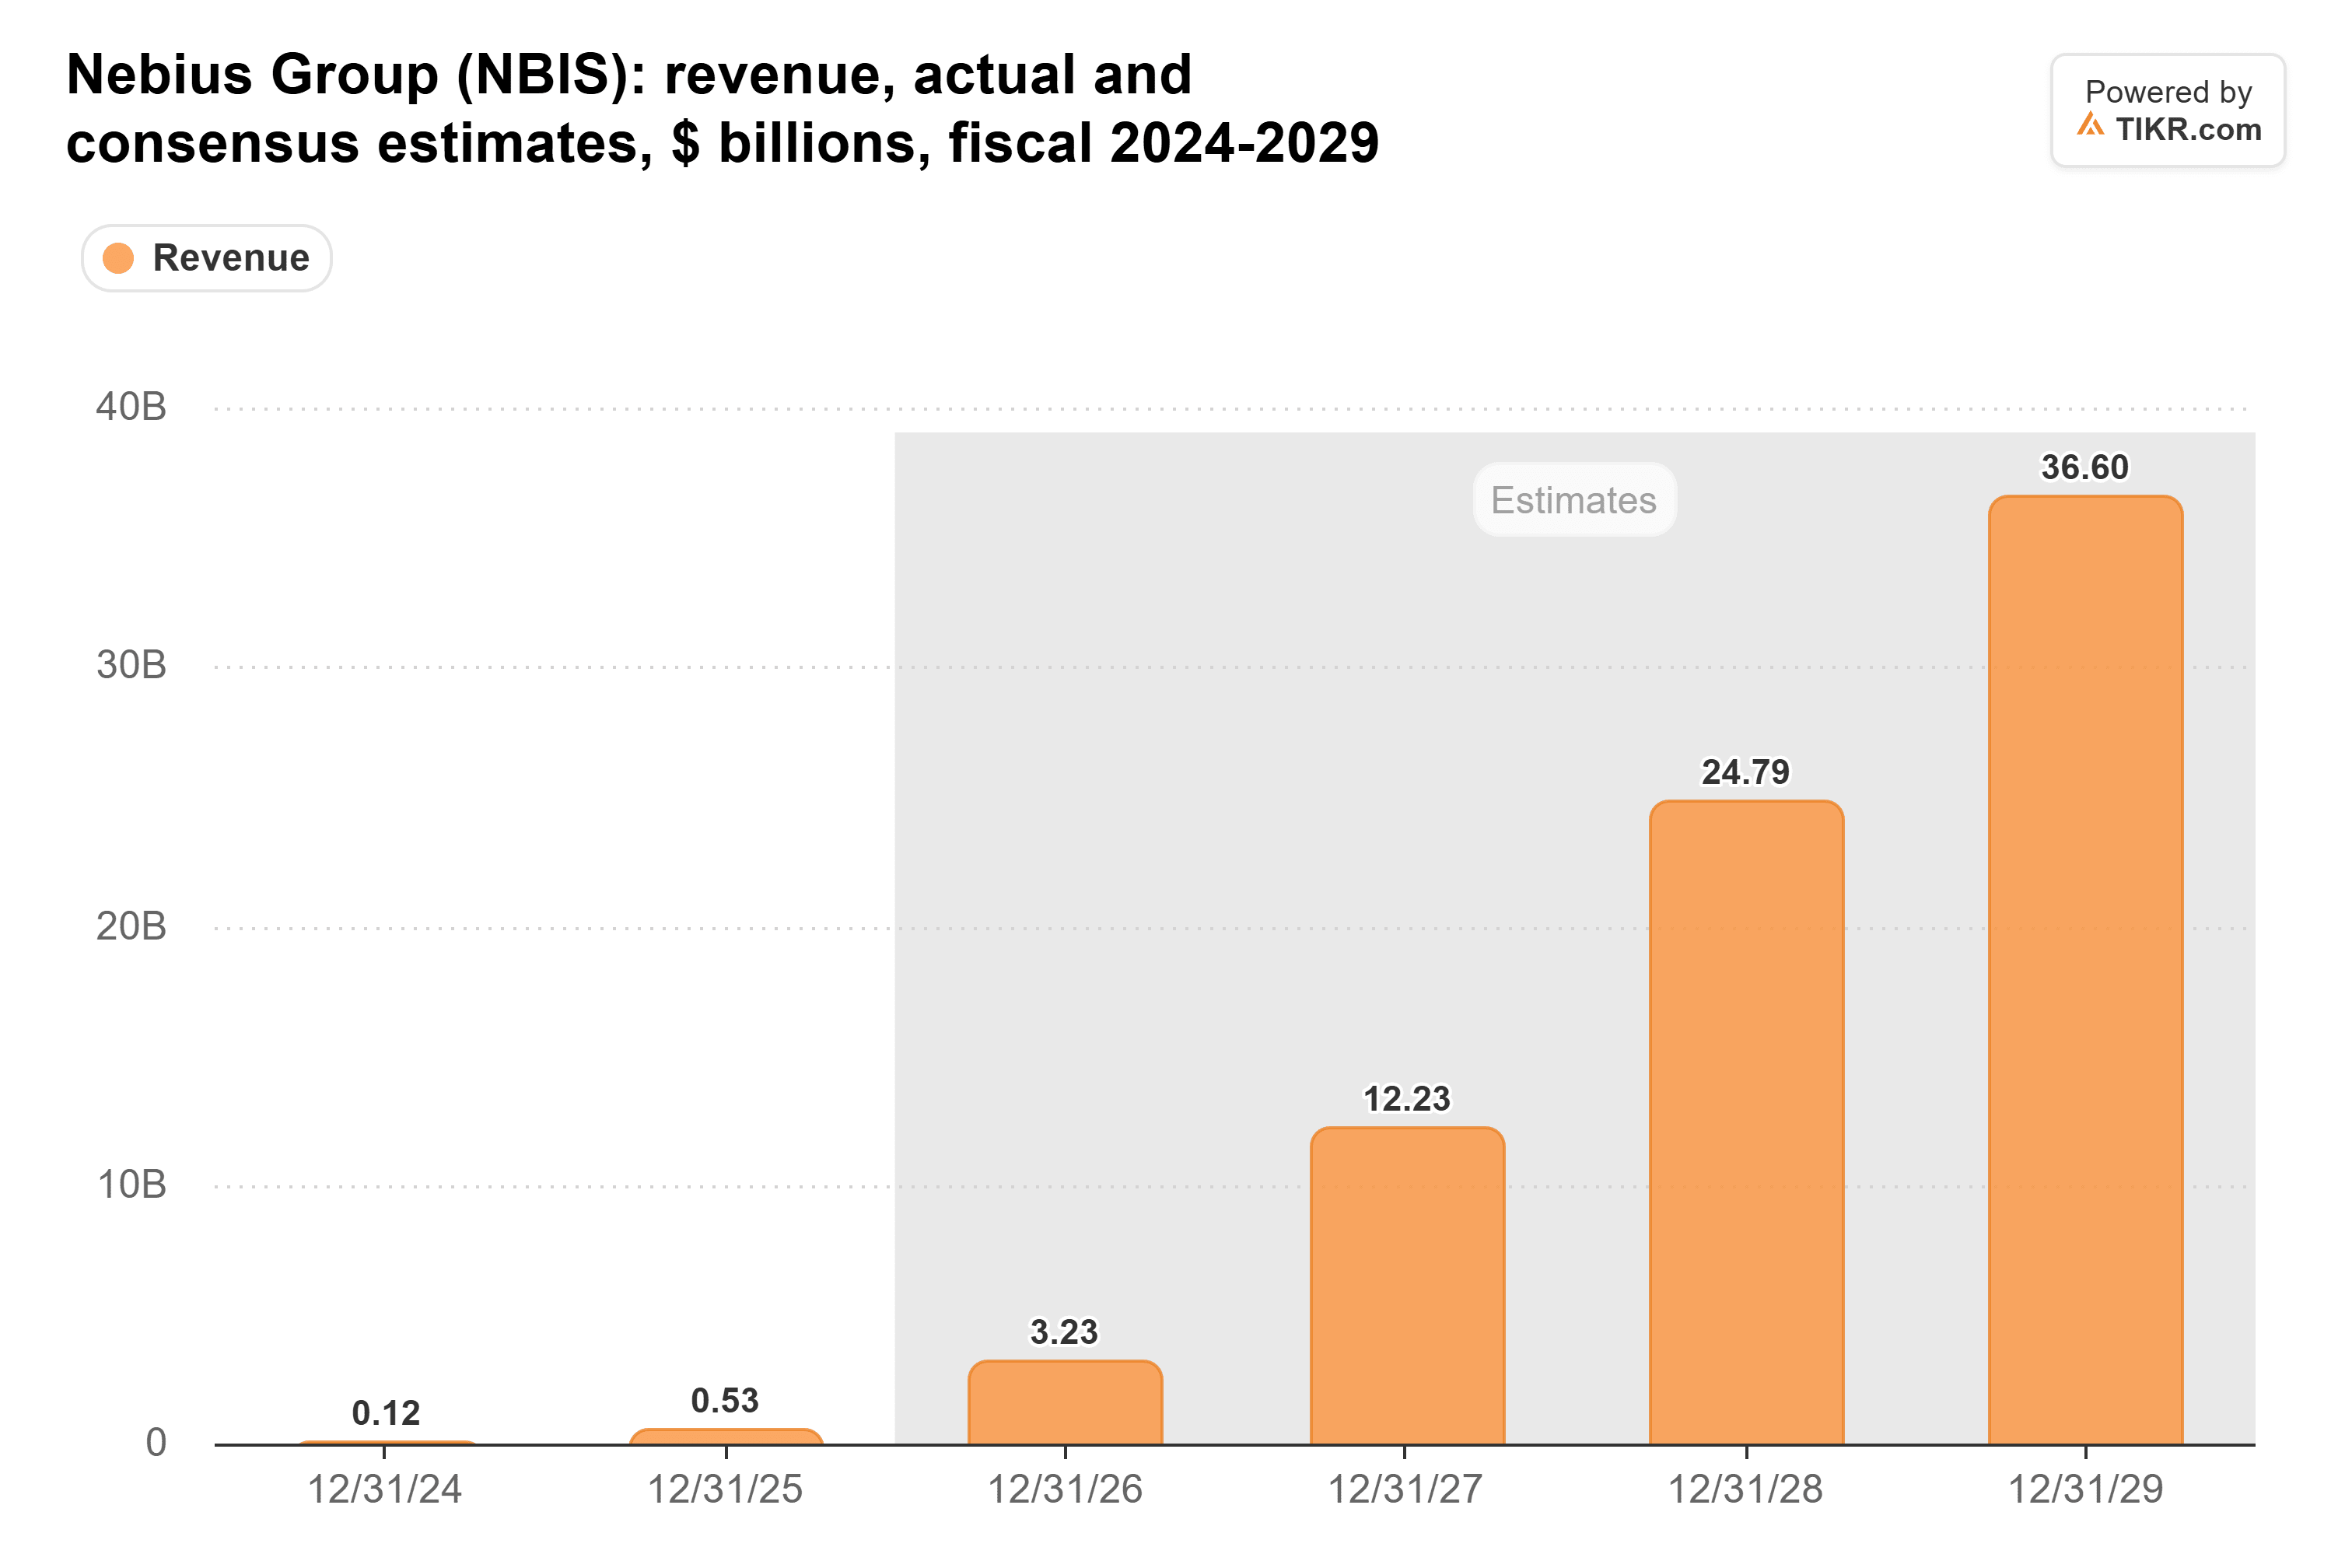
空売り投資家のJim Chanos氏はXで、メガワット当たり2000万ドルから2500万ドルで締結された契約が、彼が2027年の平均キャパシティ約1,500メガワットと見積もっている状況で、この業績見通し(guidance)とどう整合するのかと問うた:「それはメガワット当たり800万~900万ドルで、現在の2026年の年間化売上高(run-rate)と同じだ。」
彼の計算は合っている。私の見解では、その差の多くは立ち上がり(ramp)によるものだ。経営陣は、2026年末までに接続するキャパシティは2027年前半にかけて収益化が進むと述べている。しかし、Chanos氏が指摘するように、より高い価格はまだ報告される売上高には反映されていない。
次の試練はヴァインランド
Microsoftとの契約は174億ドルから194億ドルの価値があり、Nebiusが担保として借り入れを行う投資適格なバックログ400億ドル超の一部だ。Microsoftのニュージャージー州キャパシティの半分以上は年末までに稼働するはずだが、最後の部分は2027年第2四半期にずれ込んだ。Bloombergは11月5日、Microsoftが新たなネオクラウド契約を締結するか検討中と報じた。この日程を守ることは、次の契約にとっても重要だ。
そして、請求書の問題がある。Nebiusは2027年に400億ドルから450億ドルの資本支出を計画しており、前払い金と資産担保ローンでその75%から85%を賄うと見込んでいる。これは約60億ドルから110億ドルが、74億ドルの現金プール、追加借り入れ、または新株発行から調達されることを意味する。負債は既に9月30日時点で142億ドルだった。第3四半期の契約における前払い金は、関連する資本支出の100%以上をカバーし、第2四半期の50%から60%から上昇した。
Nvidiaは不確実な要素だ。Huang氏の退任後、The InformationはNvidiaがAI投資と信用保証を減速させると見込まれていると報じた。もし貸し手がグループ全体への貸し出しコストを引き上げ始めれば、その差額を埋めることはNebiusにとってより高くつくだろう。
今のところ、安いのには理由がある
Nebiusの予想売上高倍率は6月以降、大きく下落している:
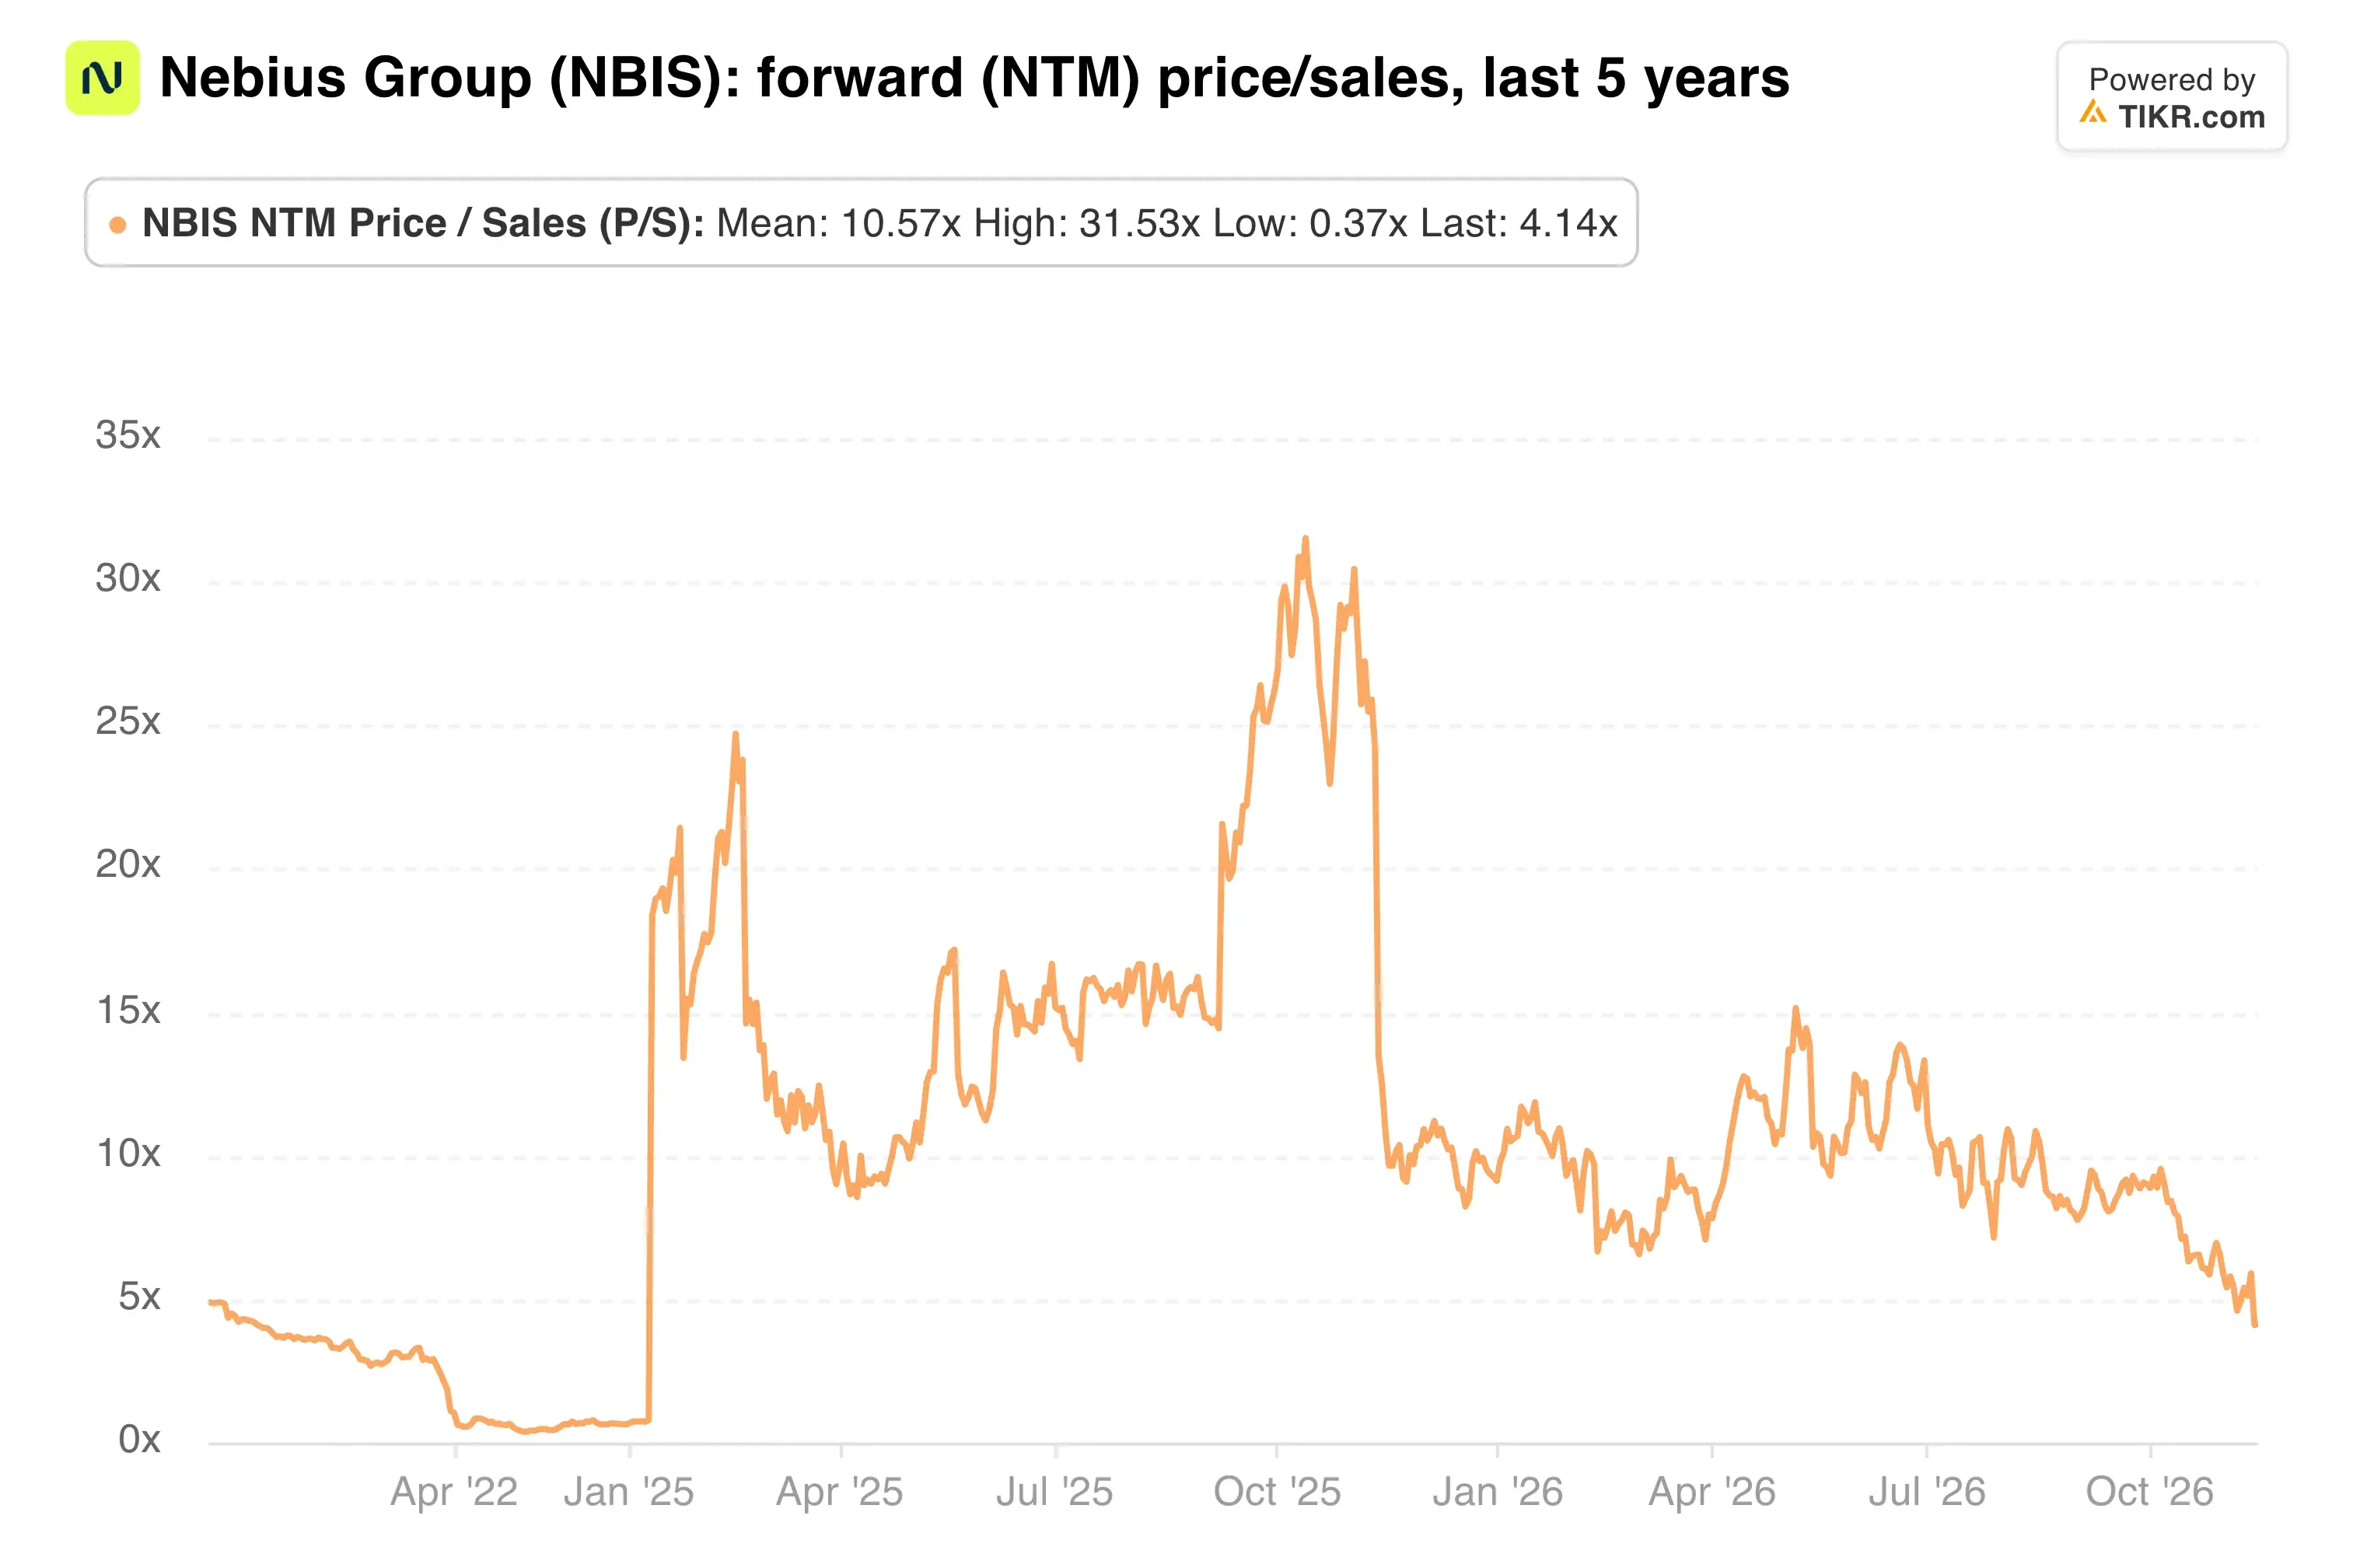
11月13日の終値時点で予想売上高倍率は4.1倍で、6月末の13.3倍の3分の1未満だった。
私はここで利益確定はしないだろう:売上高は2027年にほぼ4倍になる軌道に依然として乗っており、倍率は既に多くの問題を織り込んでいる。しかし、Nebiusが実行できることを示すまでは追加購入もしない。2027年初頭の第4四半期決算が最初のチェックポイントだ。より大きなチェックポイントは、Microsoftのニュージャージー州の部分が予定通りに稼働するかどうかである。
では、Nebius株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Nebiusがどの程度の価値になる可能性があるか確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!



