主なポイント
- サンディスク株は2026年にフラッシュ不足とAIデータセンター需要により273%上昇したが、6月の高値からは62%下落しており、マイクロンも同じ懸念で下落している。
- サンディスクの売上高は株価が下落する中でも増加を続け、10月2日までの四半期で110億ドルに達した。しかし、フラッシュ価格の上昇は鈍化しており、クアルコムは携帯電話販売の不振の一部をメモリコストに帰している。
- アナリストは依然として、サンディスクの今期の利益が3倍以上になると予想している。投資家は、最低価格で889億ドルに上る契約にほとんど価値を認めていない。
- サンディスクは、一度に少しずつ買い増すべき銘柄のように見え、1月下旬の決算発表が次の試金石となる。
サンディスク (SNDK) 株は2026年に273%上昇した。しかし、6月25日の高値からは62%下落しており、その間ずっと業績は記録を更新し続けた。
マイクロン (MU) も同じメモリブームに乗り、同じ懸念で下落した。その最たるものはクアルコム (QCOM) からで、同社は携帯電話販売の不振の一部をメモリのコストに帰している。
業績は記録を更新し続けた
フラッシュ不足とAIデータセンターのストレージ需要がサンディスクの1年を牽引した。売上高は10月2日までの四半期で110億ドルに達し、1年前から378%増加した。データセンター向け売上は2億6900万ドルから48億ドルに拡大し、全体の44%を占めた。非GAAP粗利益率は85.1%に達し、1年前の29.9%から大幅に上昇した。
サンディスクは4月に最初の5件の長期供給契約を発表した。8月初旬までにさらに5件を契約し、その際に取締役会は140億ドルの自社株買いを追加した。
TIKRはサンディスクについて25人のアナリストを追跡している。「買い」と言っているのは何人か?
サンディスクの「買い」「保有」「売り」の格付けの詳細な内訳と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。サンディスクのアナリスト格付けを見る
その後、フラッシュ価格は鈍化し、AI関連株の動きは割れた
しかし、上昇の大部分は価格上昇によるものだった。経営陣は、7月3日までの四半期の売上高の連続増加の約3分の2、その次の四半期の約40%を価格上昇に帰している。サンディスクは過去3回の決算発表で、業績予想の上限を24%、9%、そしてわずか2%上回った。フラッシュの合弁パートナーであるキオクシアも同じ鈍化を報告した。同社のNAND価格上昇率は9月四半期に約70%から20%台半ばに減速した。サンディスクは10月29日に1対8の株式分割とともに再び予想を上回ったが、株価は下落した。
そして11月4日の取引終了後にクアルコムの決算が発表された。同社の携帯電話向けチップ売上高は9月27日までの四半期に26%減少し、51億4000万ドルとなった。その一部はApple事業の終了によるものだった。同社はまた、「業界全体のメモリ動向」も指摘した。携帯電話、PC、その他のデバイスは前四半期のサンディスクの売上高の残り57%を占めている。したがって、メモリコストが携帯電話の生産台数減少を意味するなら、両社ともその影響を受ける。
11月3日に民主党が議会を独占したことで、データセンター建設の減速懸念がすでに高まっていた。サンディスクは11月5日に22%下落した。マイクロンも同じニュースで下落したが、今年は依然として173%上昇している。携帯電話およびPCメーカーはマイクロンの売上高の約4分の1をもたらしている。同社自身の26件の供給契約もサンディスクの契約と同じ試練に直面している。
PER4倍以下なら、買い増したい
アナリストは株価の下落に追随していない。彼らは依然として、今期(2027年6月までの年度)の1株当たり正規化利益(normalized EPS)が3倍以上に増加し、1株あたり227.48ドルになると予想しており、その後も上昇を続けると見ている:
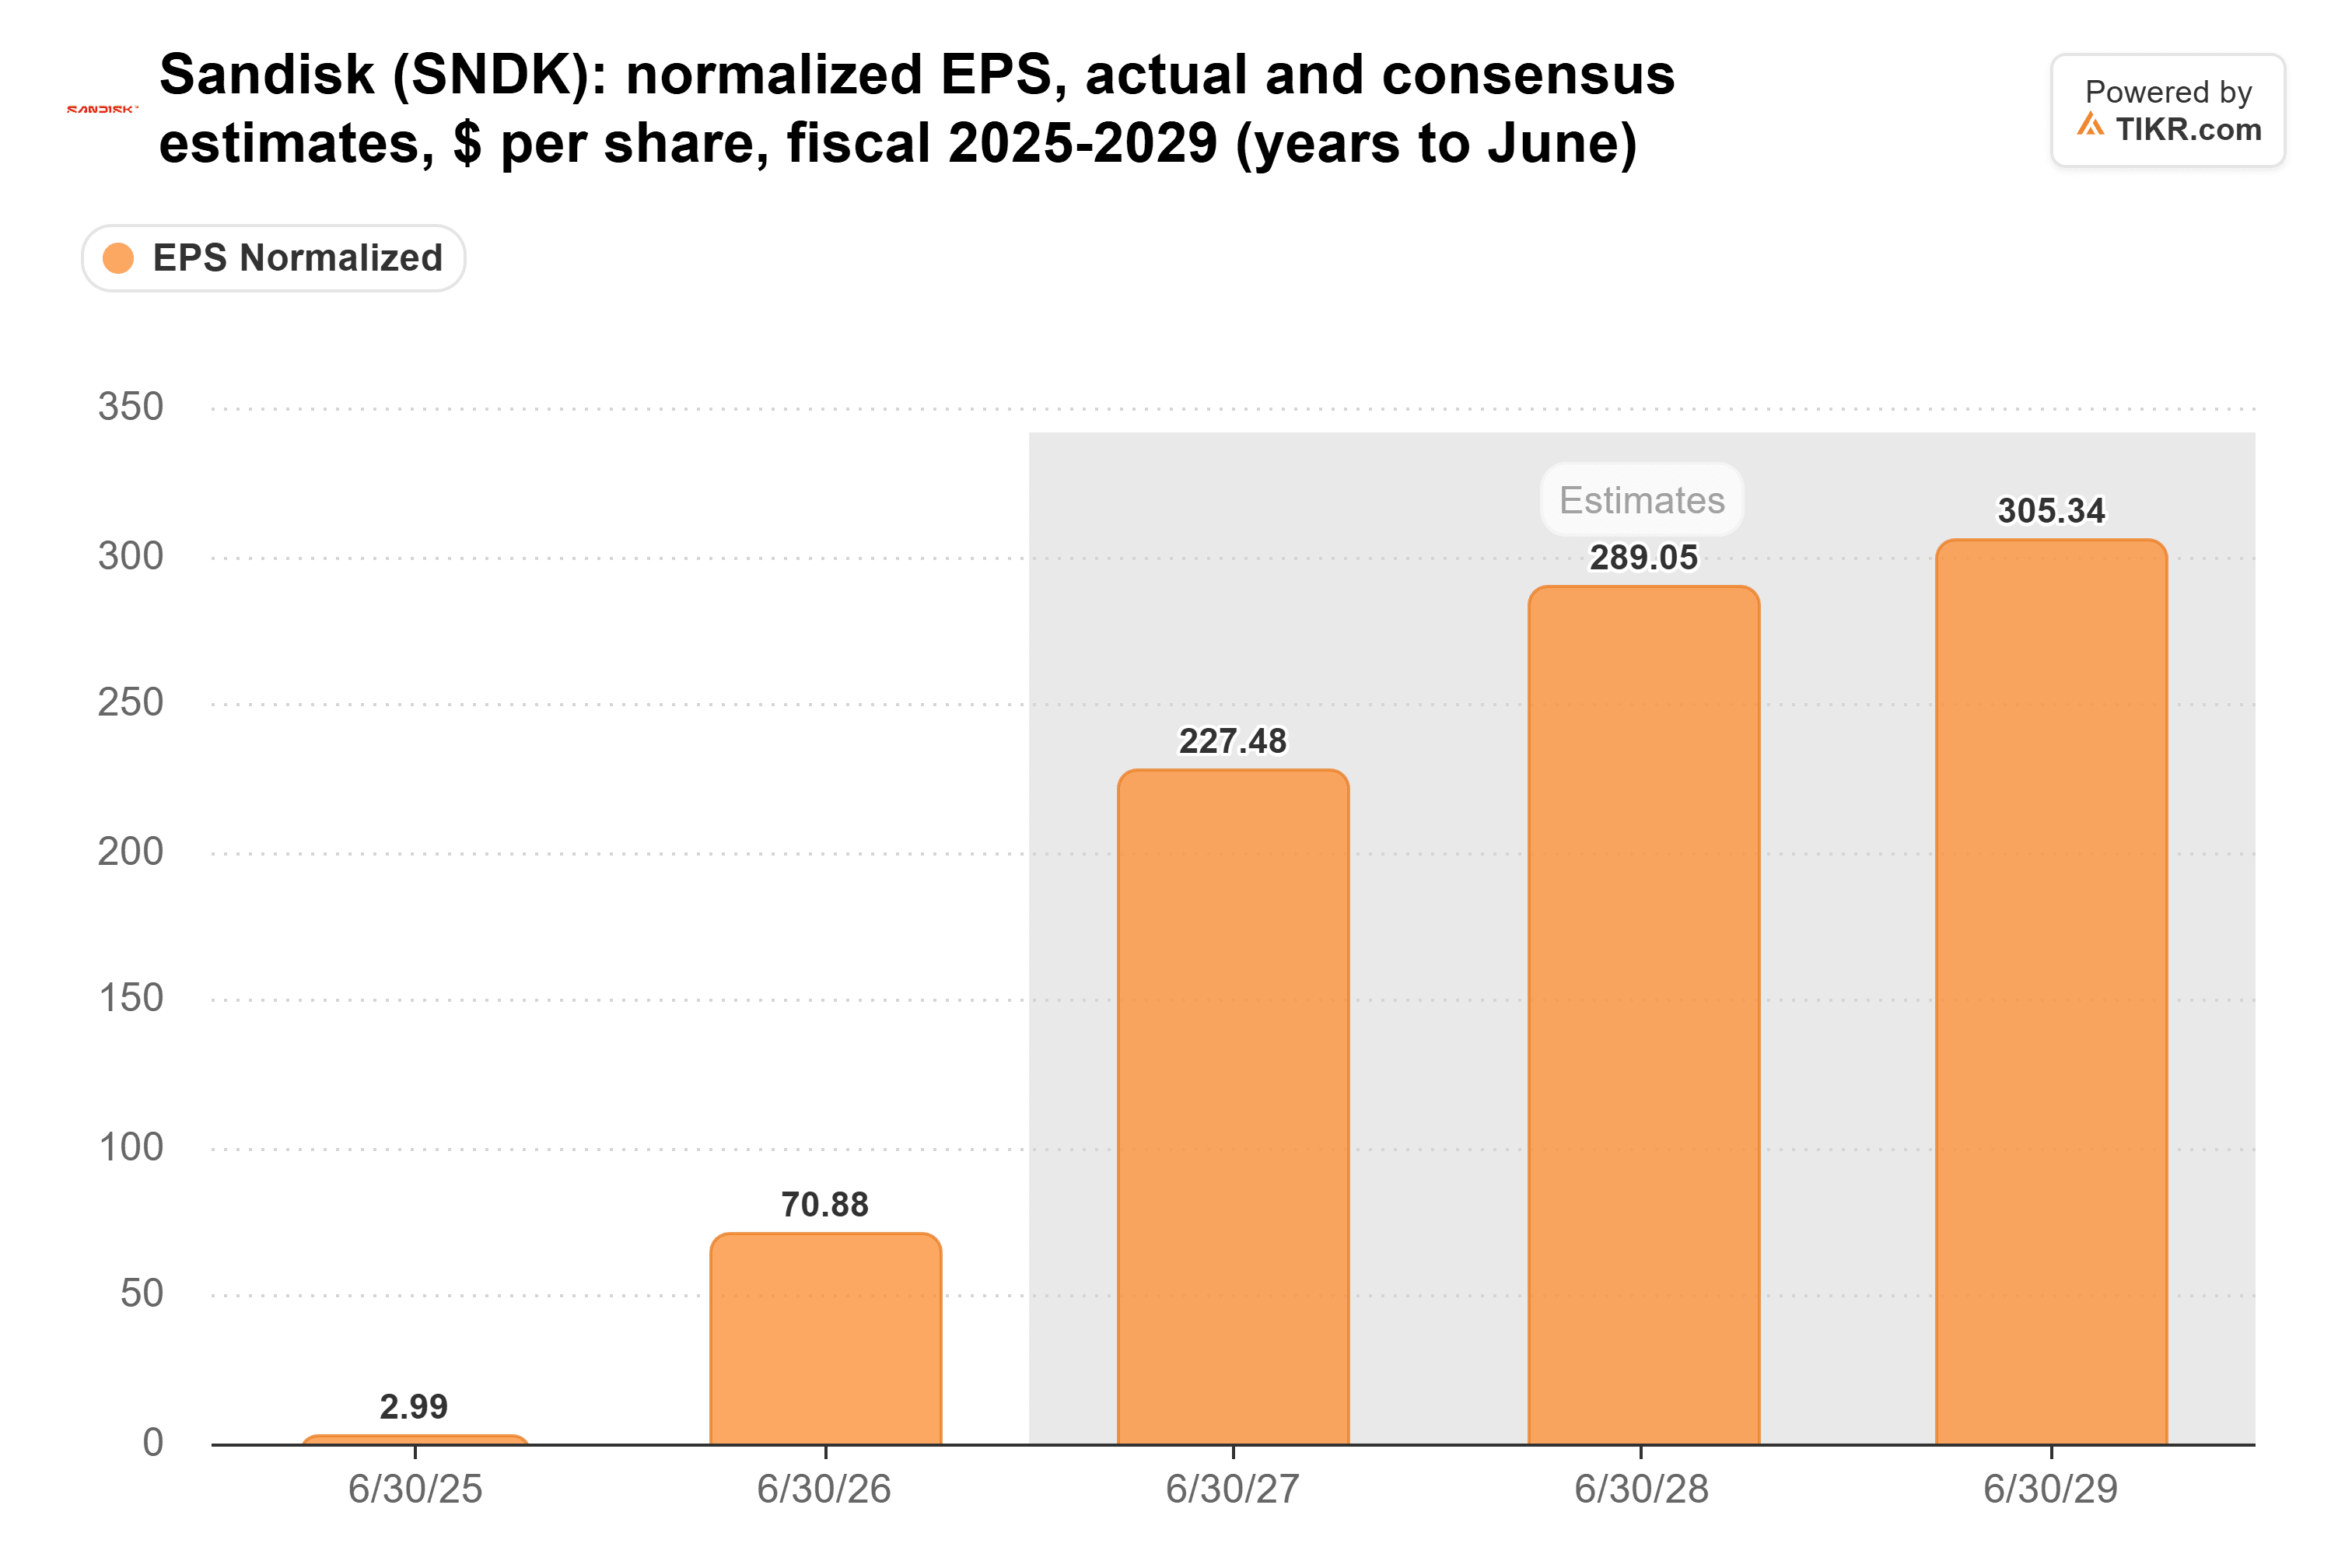
(これらは株式分割前の数字です。分割後の株式は11月20日に取引開始となります。)
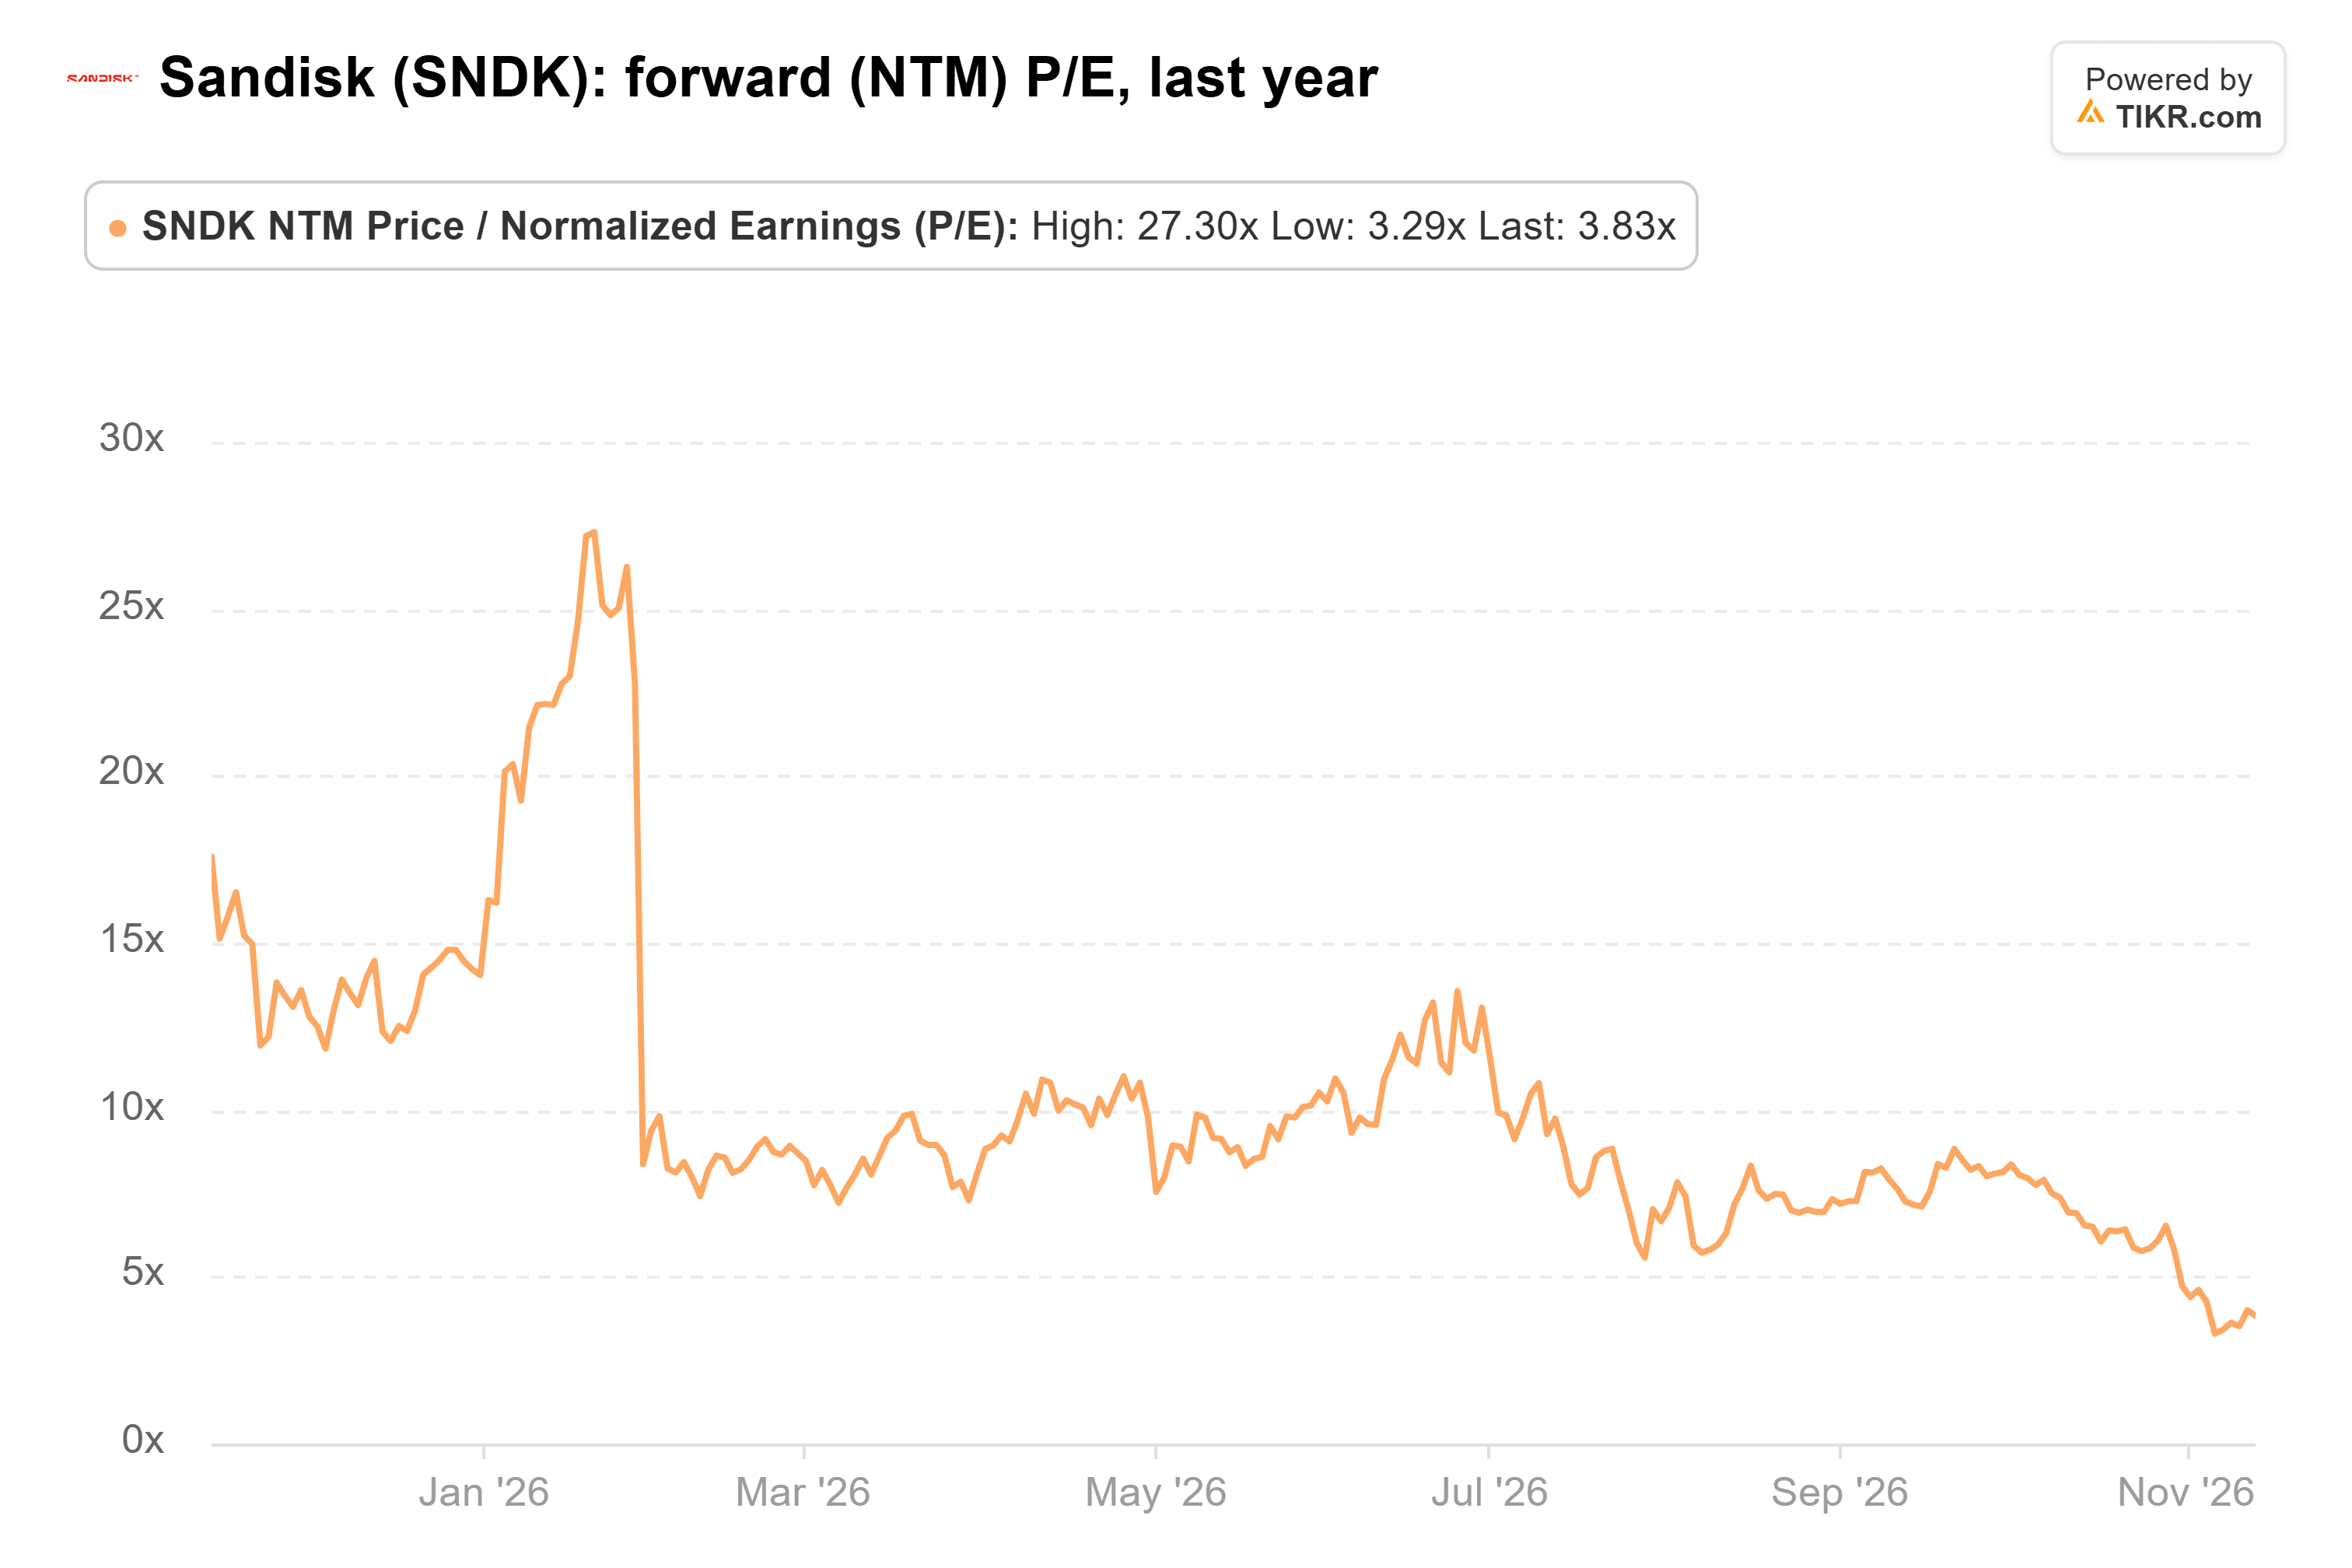
投資家はこれらの利益に支払う対価を払っていない。サンディスクは11月12日時点で予想利益の3.8倍で取引されており、これは過去1年の平均10.2倍、1月の27.3倍と比較して低い水準だ:
これは景気後退への賭けであり、契約が緩衝材となる。サンディスクは10月2日時点で889億ドルの未履行契約残高(remaining performance obligations)を抱えており、経営陣によれば、最低価格で評価されても約80%の粗利益率を稼ぐという。経営陣はまた、これらの契約が2027年度のビット供給量の半分以上をカバーしていると述べている。リスクは、契約が新しく、最も古いものでも1月に署名されたものであり、フラッシュは常に厳しい景気循環にさらされてきたことだ。
結論:投資家はこれらの契約がほとんど存在しないかのように扱っている。私は少しずつ買い増したいと考えている。ウォール街の平均目標株価2,047ドル(分割前)は、現在の株価の2倍以上である。エバーコアISIは11月11日、2,500ドルの目標株価を維持した。
次の試金石は1月下旬に訪れる。その時、サンディスクは第2四半期決算を発表し、122億ドルから126億ドルという売上高予想に対しての実績を報告し、通常最も弱い四半期となる3月四半期の見通しを示す。889億ドルを超える受注残高は、新規または拡大した契約を意味するだろう。
では、サンディスク株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、サンディスクの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!