

主なポイント
- 来年、62歳で退職する労働者が社会保障から受け取れる最大額は月額3,094ドルです。70歳では5,358ドルとなり、これは月額2,264ドル、年間27,168ドル多くなります。
- これらの最大額の給付は、22歳以降毎年課税対象上限額以上の収入を得てきた労働者のみが受け取れます。課税対象上限額は今年が184,500ドル、来年は192,300ドルです。
- 受給を待つことは、約8年分の給付を放棄することを意味します。来年の数字で計算すると、より大きな給付額でそのお金を取り戻すのは、ちょうど81歳の直前になります。
- 結婚している最高所得者の場合、待つことは生存配偶者が受け取る給付額も引き上げます。なぜなら、故人の労働者が遅らせたことによる退職遅延クレジットが生存者に引き継がれるからです。
あなたのキャリア全体を通じて最高所得者であったなら、来年の社会保障の数字は忍耐強く待つことの強力な根拠となります。1月に62歳で退職する最高所得者が受け取れる最大額は月額3,094ドルです。70歳では5,358ドルです。
これは毎月2,264ドル、年間27,168ドル多く受け取れることを意味します。ただし、待つことにも実際のコストがかかるという落とし穴があります。
退職者に6%以上の利回りを提供する、安全な6つの配当株
現在、年間6%以上の配当を支払う株は100以上あります。
しかし、TIKRの独自データを活用した広範な投資調査の結果、私たちはそのうちの6銘柄のみが退職者にとって真に安全であると現在考えています。
これらはすべて、私たちの新しい投資レポートの一部としてあなたのものです。アクセス方法の詳細については、こちらをご覧ください。
同じキャリア、大きく異なる2つの給付額
あなたが22歳以降毎年、少なくとも課税対象上限額を稼いできたとしましょう。この上限額は今年が184,500ドル、来年は192,300ドルです。これを超える収入には社会保障税は追加で課されず、また追加の給付も生みません。
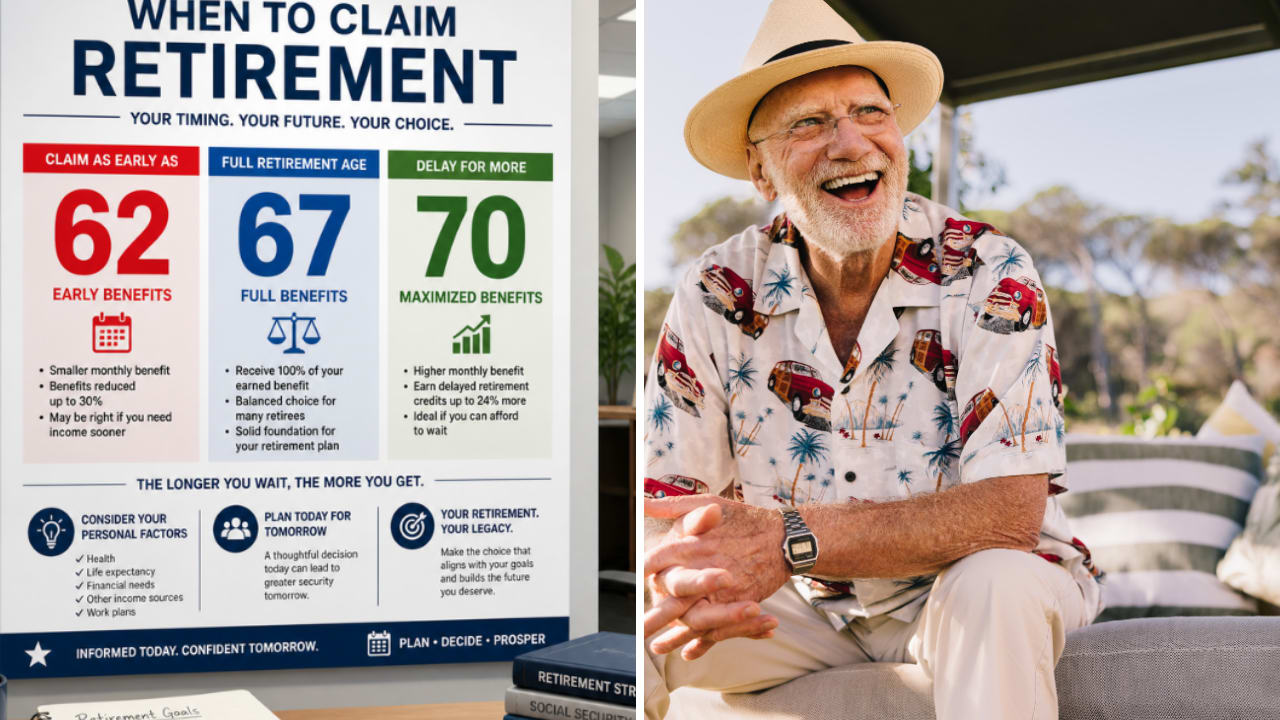
もしあなたが62歳1ヶ月で1月に請求すると、社会保障局の給付例によれば、給付額は月額3,094ドルとなります。67歳まで待てば(1960年以降生まれの人の完全退職年齢)、4,188ドルです。70歳まで待つと5,358ドルで、62歳時点の約73%増となります。
これらの数字はそれぞれ、2027年1月にその年齢で退職する労働者を想定したものです。つまり、3,094ドルは現在62歳の人、5,358ドルは現在70歳で8年前に生まれた人への給付額です。現在62歳の人が70歳まで待って2035年に受給を開始する場合、自身の記録に基づくため、ドル単位の数字は2027年のものと完全には一致しません。ただし、早期請求による減額と待機によるクレジットは、いずれも完全給付額に対するパーセンテージです。つまり、記録が小さい労働者も同じトレードオフに直面しますが、金額は小さくなります。
損益分岐点は81歳の直前
待つことは無料ではありません。62歳1ヶ月から70歳までの間に、あなたは3,094ドルの給付を95回分、つまり約294,000ドル放棄することになります。
月額2,264ドル多く受け取ることで、より大きな給付額がこの損失を取り戻すには約130ヶ月、つまりほぼ11年かかります。これは損益分岐点を81歳の誕生日の直前にもたらします。(これは税金と、両方の給付額を引き上げる生活費調整を考慮していません。)もしそれを過ぎても生きていれば、その後は毎月分がプラスになります。
待機期間の最後の部分が最も報われます。62歳から67歳まで待つと月額1,094ドル増えます。67歳から70歳まで待つと、5年ではなく3年で月額1,170ドル増えます。
より大きな給付はあなたより長生きできる
結婚している最高所得者の場合、より大きな給付はあなたが亡くなった後も支払われ続ける可能性があります。完全退職年齢で請求する未亡人または未亡夫は、故配偶者の完全退職給付額の100%に加え、故配偶者が待機することで得た退職遅延クレジットを受け取ります。社会保障は、生存者自身の給付と生存者給付のうち高い方のみを支払うため、これは生存者自身の給付額が小さい場合に重要です。
逆もまた真です。もし62歳で請求すると、生存者給付額も小さく固定されてしまいます。なぜなら、生存者給付は、故労働者が減額された退職給付を受け取った場合に減額されるからです。したがって、70歳まで待つことは、どちらかが生きている限り報われ続けます。
給与が止まったら62歳で請求する
待つことは必ずしも70歳ちょうどを意味するわけではありません。62歳以降のどの月でも請求でき、待機によるクレジットは完全退職年齢を過ぎてから70歳まで月ごとに積み上がるため、68歳や69歳も選択肢です。
もし62歳で請求して働き続ける場合、所得制限テストによってそれらの早期給付のほとんどが没収される可能性があります。社会保障は超過所得に対して給付全体から差し引く処理を行い、1月から始めて超過所得1ドルごとに給付1ドルを減額し、すべてカバーされるまで続けます。したがって、最高給与を稼ぎ続けている62歳の人は、数ヶ月間、場合によっては1年を通して給付を受け取れないかもしれません。これらの月は完全に失われるわけではありません。完全退職年齢で給付が再計算され、それらが戻されるからです。それでも、早期受給の奇妙な方法と言えます。
可能なら、私は待つだろう
もしあなたが健康な最高所得者で、特に結婚しているなら、私は70歳まで待つことをお勧めします。健康な62歳にとって、81歳の直前で損益分岐することは無理な注文ではなく、より大きな給付はあなたが亡くなった後も配偶者に支払われ続けることができます。しかし、健康状態が不安定な場合、または8年間を乗り切るために触れたくない貯蓄を取り崩さなければならない場合は、早期に小さな給付を受け取ることを恥じる必要はありません。どちらの金額を固定するにせよ、毎年の生活費調整は同じパーセンテージでそれを引き上げるため、ドル単位での差はそこからさらに広がり続けます。
これらの安全な6%以上の配当利回りで、スタイリッシュに退職生活を楽しむ
配当は莫大な富への鍵を握ることがあります。ただし、正しい銘柄を買った場合に限ります。
正しい高利回り配当株を選ぶことは、夢のような退職生活と…毎月次の社会保障給付の入金を待ちながら切り詰めて暮らすことの違いになり得ます。
私たちは、現在すべての退職者が知っておくべき、利回り6%以上の6銘柄を特定しました。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。私たちはTIKR Terminalの投資データとアナリストの予測に基づいてコンテンツを作成しています。私たちの分析には最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは言及されたいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!




