主なポイント
- 29億ドルを運用するファンドが、第3四半期に1億3500万ドル相当の新規マイクロソフト株を取得し、直近の13F報告書で最大の保有銘柄となりました。
- また、2番目と3番目に大きなポジションであるアラマーク株を26%、シェウィン・ウィリアムズ株を46%増やしました。
- アナリストの平均目標株価は、マイクロソフトの現在株価より31%、アラマークより25%上回っていますが、シェウィン・ウィリアムズはわずか10%上回るのみで、過去1年間で目標株価は低下しています。
- 数字の面で最も支持されているのはマイクロソフトですが、縮小するフリーキャッシュフローが注視すべきリスクです。
マイクロソフト (MSFT) は、6月末時点でMane Global Capital Managementの13Fには含まれていませんでした。しかし9月30日までに、同ファンドの最大保有銘柄となったのです。
これは、11月16日に提出された9月30日で四半期を終えた同社の13F報告書における際立った動きです。Maneは合計29.4億ドルを運用しており、その13Fには60のポジションにわたる18.4億ドル相当の米国株がリストされています。また、2番目と3番目に大きな保有銘柄である アラマーク (ARMK) と シェウィン・ウィリアムズ (SHW) への追加投資も行いました。
マイクロソフト、いきなり首位に
Maneは9月30日時点で263,799株のマイクロソフト株を保有しており、その価値は1億3500万ドル、13Fに記載された株式の7.3%に相当します。同株はそれ以降6%下落しています。
しかし、アナリストは引き下がっていません。彼らの平均目標株価は7月下旬に556ドルまで下がりましたが、その後上昇して636ドルに達し、過去1年間で最高水準となっています:
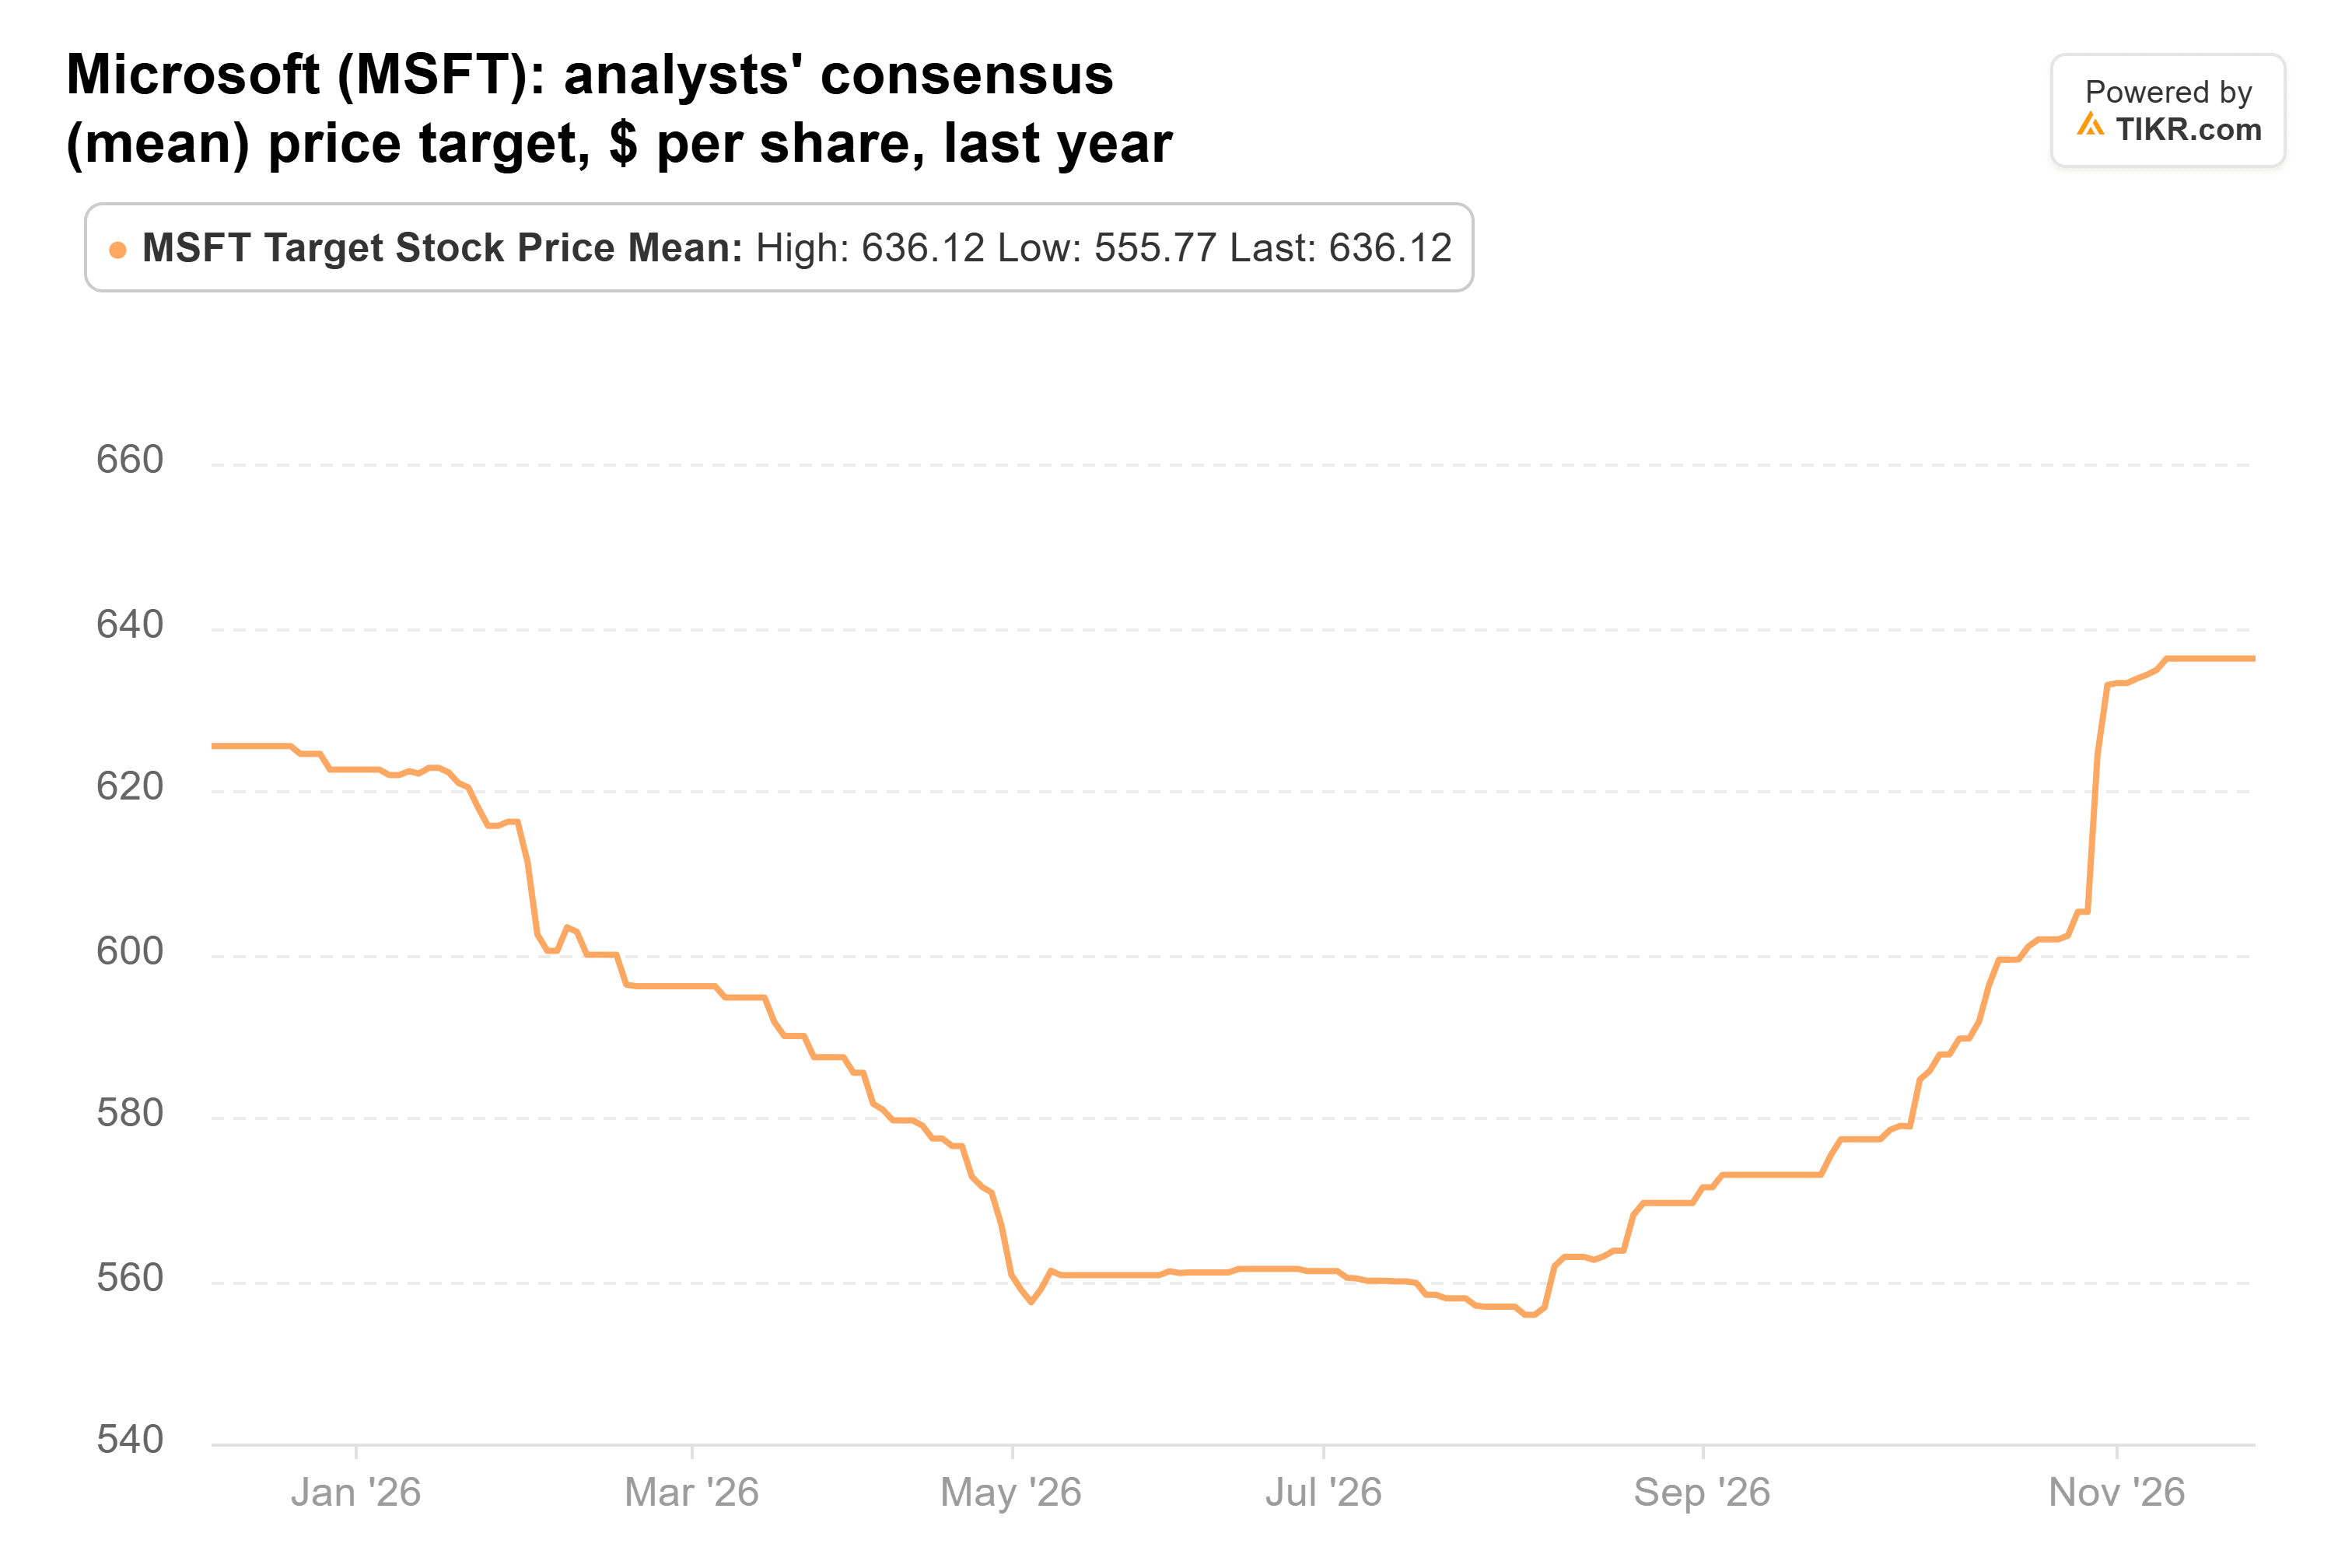
これは現在の株価より31%上回っています。また、予想PERが約23倍のマイクロソフトは、5年平均の29倍を下回って取引されています。アナリストは、来年6月に終了する2027会計年度の調整後EPSが14%成長して19.76ドルになると予想しています。
TIKRはマイクロソフトについて58人のアナリストを追跡しています。「買い」と言っているのは何人でしょうか?
マイクロソフトの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。マイクロソフトのアナリスト・レーティングを見る
アラマークにはAIの追い風
Maneは9月30日時点で132万株のアラマーク株を保有しており、その価値は7100万ドルです。これは6月末時点より26%多い株数で、13Fに記載された株式の3.9%に相当します。それ以降、株価はほとんど動いておらず、0.5%上昇しているのみです。
しかし、ビジネスには本物の勢いがあります。10月2日に終了した2026会計年度第4四半期では、有機的収益が12%成長しました。そのうち約2ポイントは暦のずれによるものです。調整後EPSは、700万ドルの追加インセンティブ報酬があったにもかかわらず、為替レートを一定とした場合25%増加して0.71ドルとなりました。また、アラマークは年間で19億ドルという記録的なグロス新規ビジネスを獲得しました。
さらに、アラマーク・ネクサスがあります。これはアラマークが5月に立ち上げた、ハイパースケールAIデータセンター向けのサービスです。当時、CEOのJohn Zillmerは、新たな複数年契約の顧客である世界的なトップハイパースケーラーについて、「当社のポートフォリオで最大になる見込みです」と述べています。
アナリストはこのストーリーを追いかけています。彼らの平均目標株価は1年間で51%上昇し、44.60ドルから67.34ドルになりました:
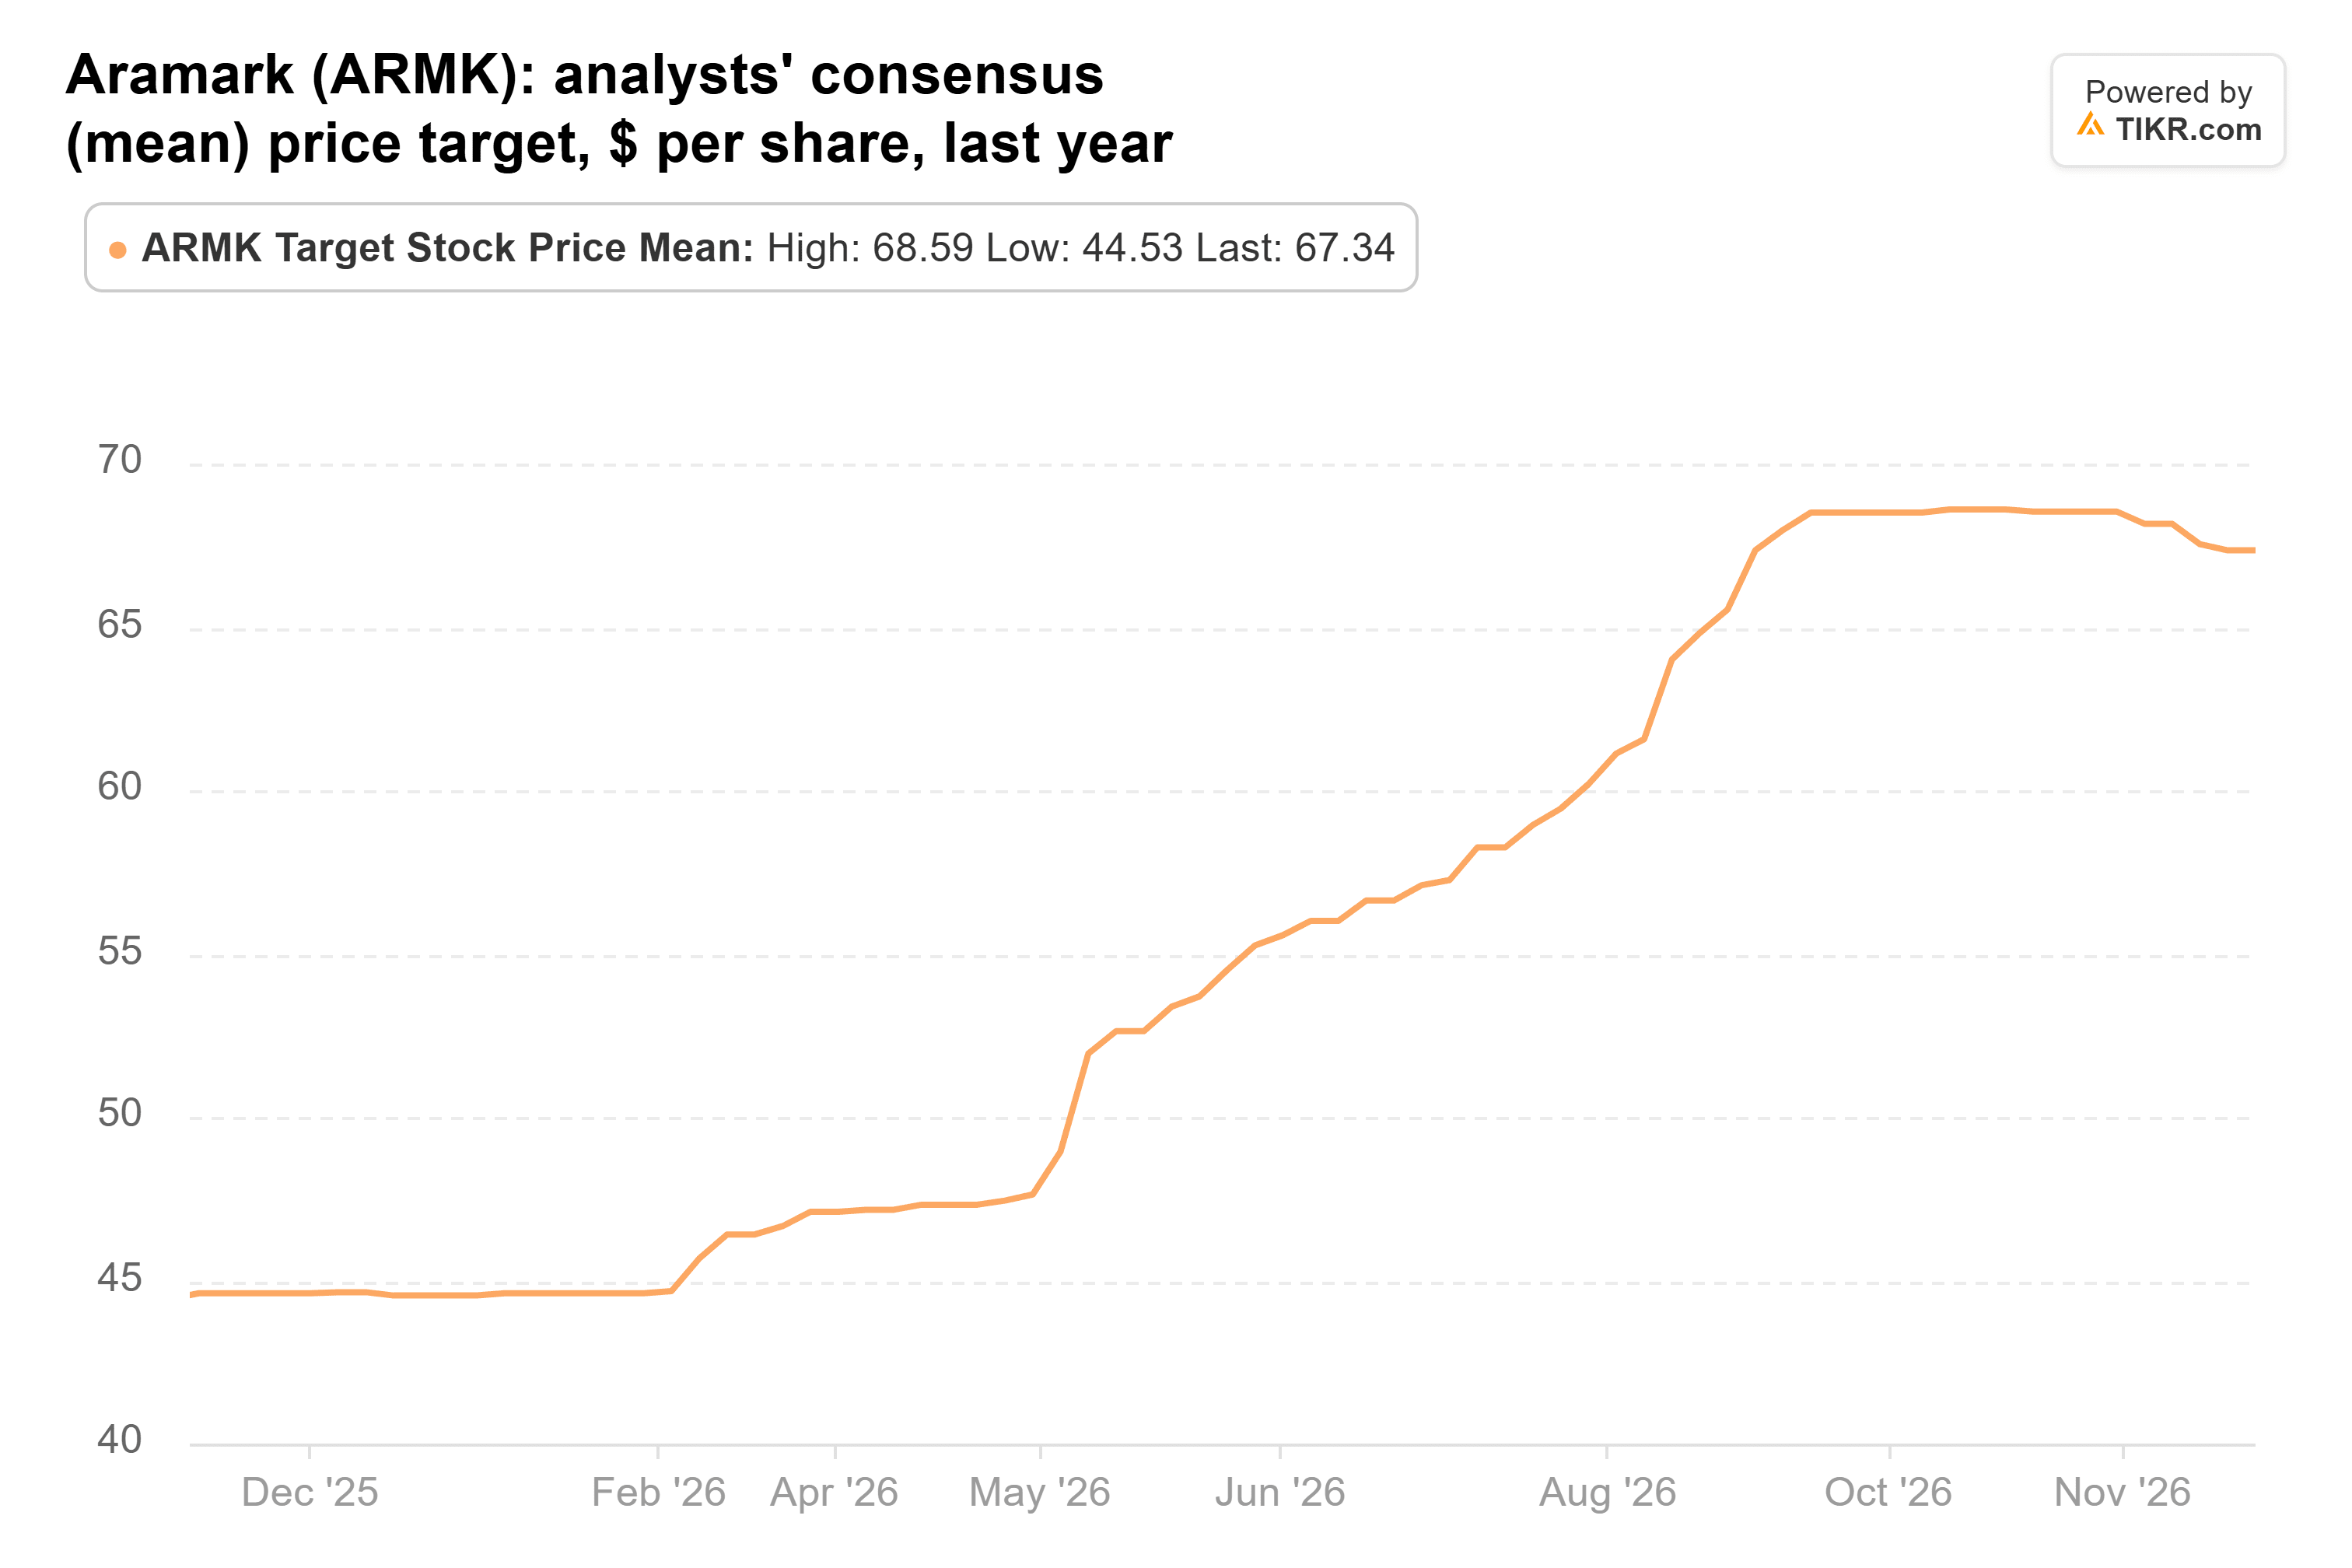
それでも上昇余地は25%残っており、株価は予想PER約20倍で取引されています。
シェウィン・ウィリアムズは売りにくい銘柄
Maneは第3四半期にシェウィン・ウィリアムズへの保有を46%増やしました。これにより、9月30日時点で216,733株、7000万ドル相当を保有し、13Fに記載された株式の3.8%を占めました。それ以降、株価は5%上昇しています。
しかし、売上高は利益よりも速く成長しています。第3四半期の純売上高は7.9%増加して68.6億ドルとなり、値上げと2025年10月のSuvinil買収が寄与しました。しかし、売上総利益率は49.2%から47.8%に低下しました。経営陣は、原材料費とサプライチェーンコストの上昇、Suvinilの低い利益率、および利益率の低いセグメントでのより速い成長をその理由としています。
調整後EPSはわずか1.1%増加して3.63ドルとなり、経営陣は現在、通期の調整後EPSを11.85ドルから12.15ドルと予想しています。9月1日に8%の値上げが実施されましたが、第3四半期にはそのうち1か月分しか反映されていません。第4四半期にはより多くの影響が表れるでしょう。
アナリストは期待値を引き下げています。彼らの平均目標株価は1年前の385.81ドルから373.83ドルに低下しました:

これは現在株価よりわずか10%上回るのみで、株価は予想PER約26倍で取引されており、3銘柄中で最も高い倍率です。
フォローすべきはマイクロソフト
マイクロソフトは3銘柄の中で最も上昇余地があります。また、アナリストは2028会計年度の調整後EPSがさらに20%上昇して23.70ドルになると予想しています。率直に言って、これは予想PER23倍の株にとっては非常に大きな成長です。
リスクはキャッシュです。アナリストは設備投資が増加する中、2027会計年度のフリーキャッシュフロー予想を3回引き下げ、320億ドルとしています。また、マイクロソフトは9月四半期に74億ドルのファイナンス・リースを追加しましたが、フリーキャッシュフローにはこれらは含まれません。
アラマークは2番手に近く、記録的な新規ビジネスと、経営陣が最大になると見込むデータセンター顧客を抱えています。シェウィン・ウィリアムズは、10%の上昇余地が十分に見えるようになる前に、値上げが利益率を取り戻す必要があります。
マイクロソフトの1月下旬に予定されている12月四半期決算が次の試金石です。同社は9月四半期に186億ドルのフリーキャッシュフローを生み出しました。320億ドルという予想に達するには、残り3四半期合計で約134億ドルが必要です。Maneの次の13F報告書は2月中旬に提出される予定で、同社がまだこの株を保有しているかどうかが明らかになります。
では、マイクロソフト株の実際の価値はいくらなのでしょうか?
TIKRを使えば、どんな株の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マイクロソフトがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸せな投資を!