主なポイント
- Hormel Foodsは、7億ドルの融資を活用して、10億5500万ドルでのBrakebush Brothers買収を完了した。一方、SyscoはJetro Restaurant Depot買収の完了を目指している。
- Hormelの配当利回りは5.2%で、Syscoの2.9%を上回るが、直近12ヶ月間のフリーキャッシュフローに対する配当支払い比率は82%と、Syscoの48%に比べて高水準だ。
- Syscoの売上高は前四半期に2.8%増加し、今年度の調整後EPS成長率は9%-11%を見込んでいる。一方、Hormelの直近四半期の有機的純売上高は2%減少した。
- Hormelの株価は予想PER15倍で、10年平均の22倍を大きく下回っている。
11月16日、Hormel Foods (HRL)は、鶏肉メーカーのBrakebush Brothersを10億5500万ドルで買収した。11月13日には、買収資金の一部を賄うため、新たなタームローンで7億ドルを借り入れた。
Sysco (SYY)も独自の取引を進めている:同社は、第3四半期末までにJetro Restaurant Depotの買収を完了する見込みだ。両社とも配当を支払いながら成長を買収しているが、その出発点は大きく異なる。
もし、今後20年間、これらの配当株のうち1銘柄しか保有できないとしたら、どちらを選ぶだろうか?
| 指標 | Hormel Foods (HRL) | Sysco (SYY) |
|---|---|---|
| 配当利回り | 5.2% | 2.9% |
| 年間配当 | 1株あたり$1.17 | 1株あたり$2.20 |
| 5年間の配当成長率 | 年間4.5% (2020会計年度-2025会計年度) | 年間3.6% (2021会計年度-2026会計年度) |
| 実績(各社発表) | 392四半期連続の配当支払い | 57年間の配当増額継続 |
| キャッシュ配当支払い比率 (TTM) | 82% (2026年7月26日時点) | 48% (2026年9月26日時点) |
| ネット負債/EBITDA | 1.2倍 | 2.5倍 |
| インタレスト・カバレッジ | 12.6倍 | 4.4倍 |
出典: TIKR; 実績は各社の決算説明会より。利回りは現在の株価に基づく。
退職者に6%以上の利回りを提供する、安全な配当株6銘柄
現在、6%以上の年間配当利回りを提供する株は100銘柄以上ある。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち退職者にとって真に安全と言えるのはわずか6銘柄であると我々は確信している。
これらは、我々の新しい投資レポートの一部として入手可能だ。アクセス方法の詳細はこちらでご確認いただきたい。
Hormelの配当はキャッシュフローを上回るペースで成長した
2026年7月26日に終了した第3四半期において、Hormelの有機的純売上高は2%減少した。小売販売量は、同社が選択した事業撤退と消費者の購買意欲の低下により減少した。しかし、外食産業向けは12四半期連続で有機的売上高を増加させており、Brakebushはこの分野に位置し、直近12ヶ月間で約12億ドルの純売上高を計上している。経営陣はまた、2026会計年度の調整後EPSの業績見通しを$1.45-$1.51、つまり6%-10%の成長に引き上げた。
配当は、2026年7月26日までの12ヶ月間のフリーキャッシュフローの82%という高い割合を占めた。過去10年間で、配当はそれを支えるキャッシュよりもはるかに速いペースで成長してきた:
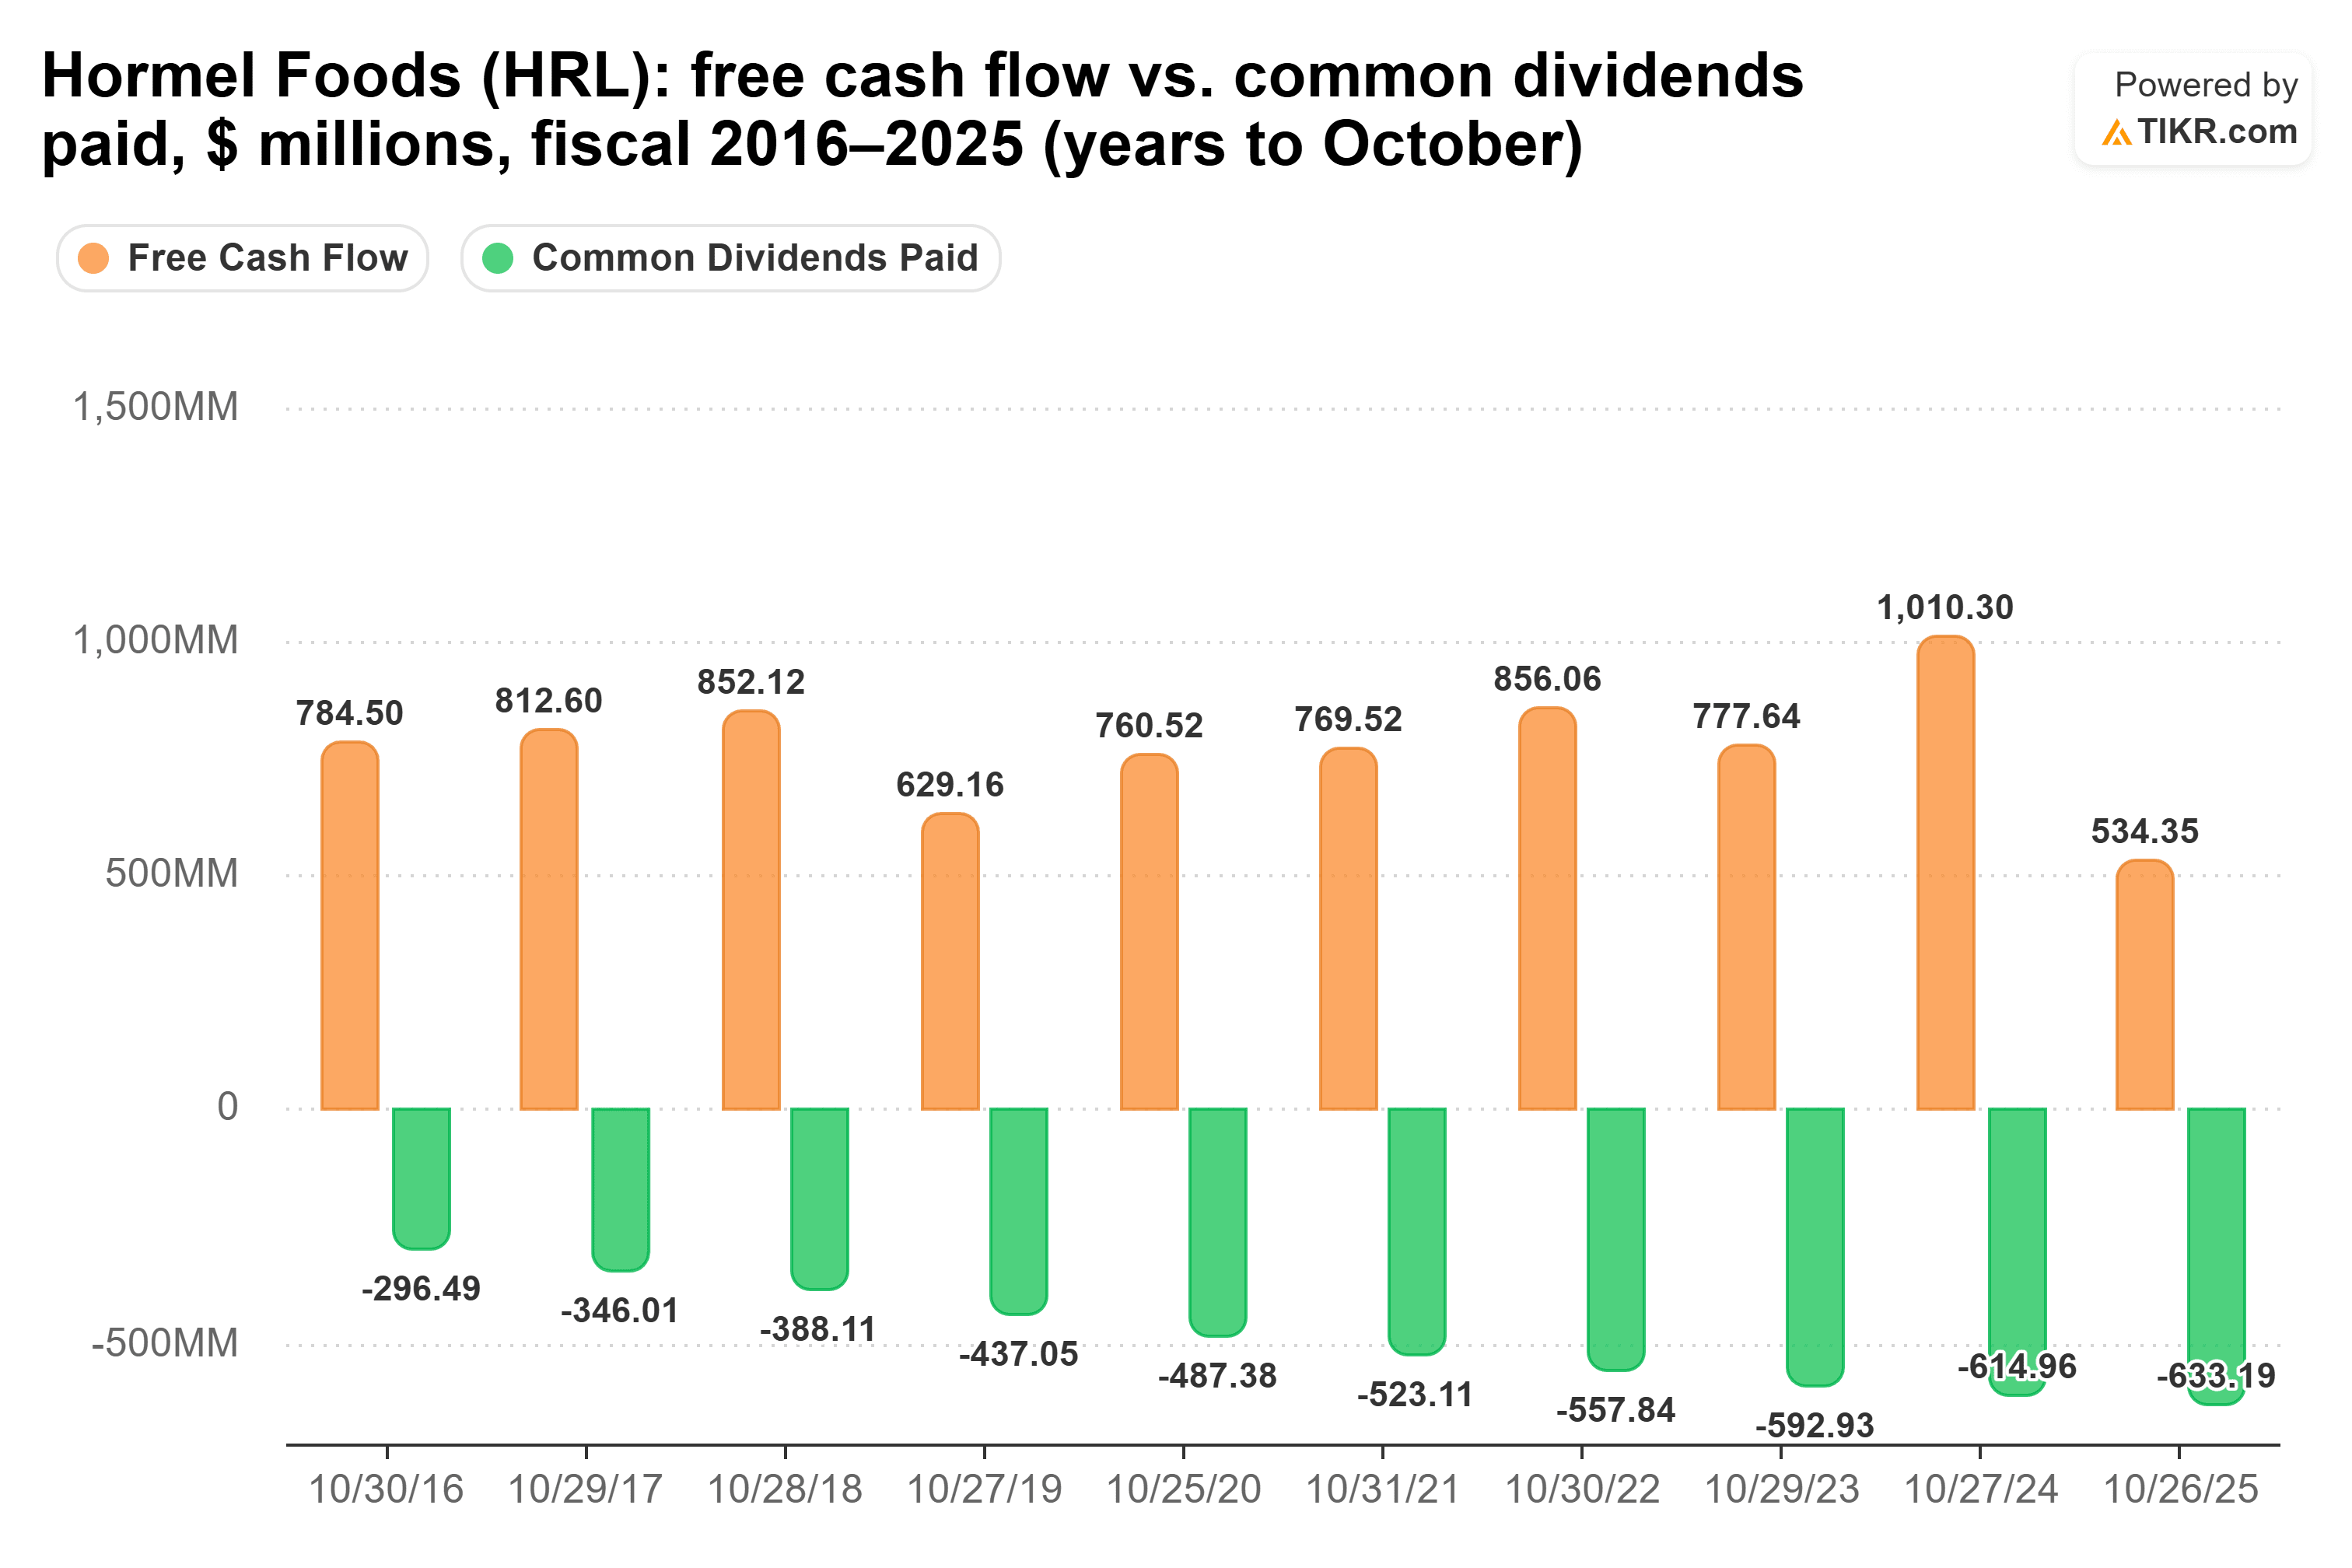
配当支払額は、2016会計年度の2億9600万ドルから2025会計年度の6億3300万ドルへと2倍以上に増加した。フリーキャッシュフローは6億2900万ドルから10億1000万ドルの間で推移したが、2025会計年度には5億3400万ドルに減少し、グラフ上で配当をカバーしなかった初年度となった。
10月26日にCEOに就任したJohn Ghingo氏は、第3四半期の決算説明会で次のように述べている:「もちろん、配当は我々にとって非常に重要であり続けます。」注目すべきは新たな負債だ。Hormelのネット負債は直近12ヶ月間でEBITDAの1.2倍という軽水準だったが、これは7億ドルの融資を受ける前の数字である。
Syscoには余裕がある
Syscoは逆の取引を提供している:より小さい配当額だが、それを支えるキャッシュははるかに多い。2026年9月26日に終了した第1四半期(13週間)において、売上高は2.8%増の217億ドルとなり、調整後EPSは3.5%増の$1.19となった。経営陣は、今会計年度の調整後EPS成長率が9%-11%になるとの見通しを維持した。
同社の配当は、2026年9月26日までの12ヶ月間のフリーキャッシュフローの48%という十分にカバーされた水準を占めた。フリーキャッシュフローはグラフ上のどの年も配当を上回っている:
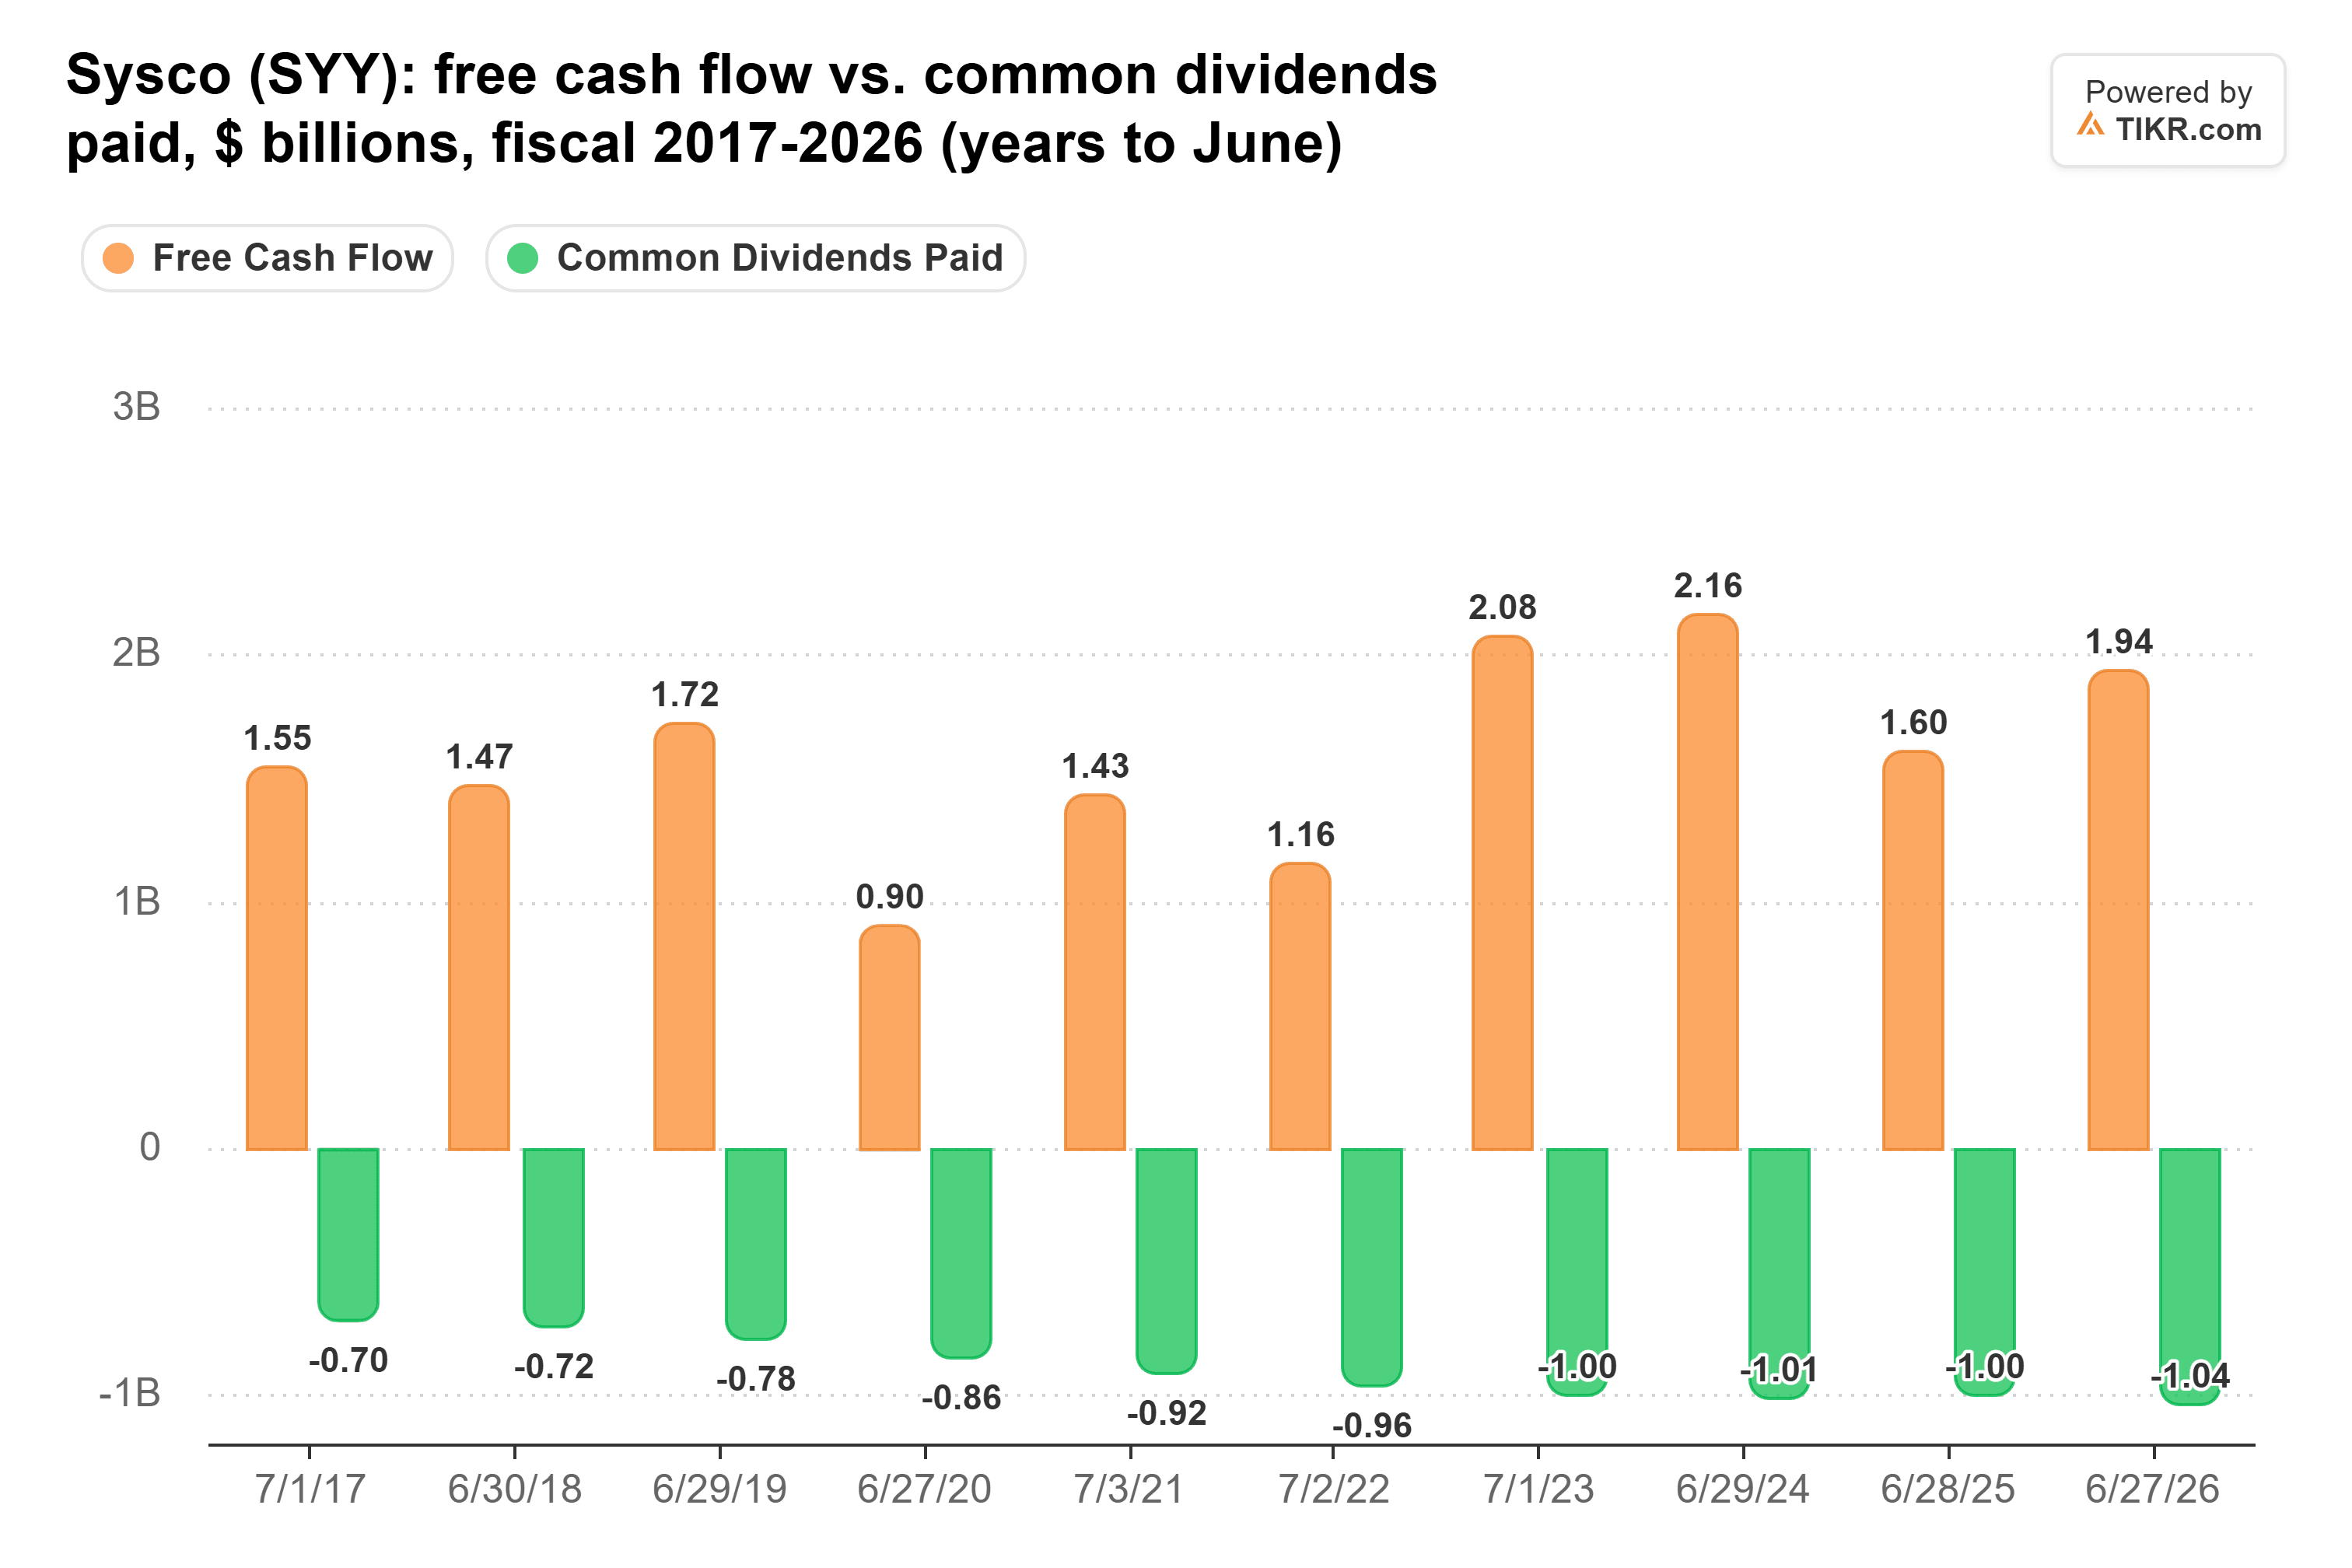
最も厳しかったのは2022会計年度で、配当がフリーキャッシュフローの83%を占めた。しかし、直近の4月の増額は約2%であり、配当額の成長は緩やかだ。また、バランスシートもより重く、ネット負債はEBITDAの2.5倍、EBITによる利息カバーは4.4倍であり、Jetro Restaurant Depotの買収はまだ完了していない。
では、どちらの配当が勝つのか?
もし今後20年間、配当株を1銘柄しか選べないとしたら、私はHormelを選ぶ。収入の差が大きすぎて諦められない。5年間の成長率を基に計算すると、1万ドルをHormelに投資した場合、20年間で約16,346ドルの配当を受け取れる(Syscoを同じ成長率で計算すると約8,269ドル)。
たとえHormelが今後一度も配当を増額しなかったとしても、その1万ドルは20年間で10,400ドルの配当を生む。これは、成長を続けるSyscoの配当額よりも多い。つまり、私がHormelに求めるのは維持される配当であり、そのために高値で買うつもりはない。Hormelの株価は、過去10年間の市場評価を大きく下回っている:
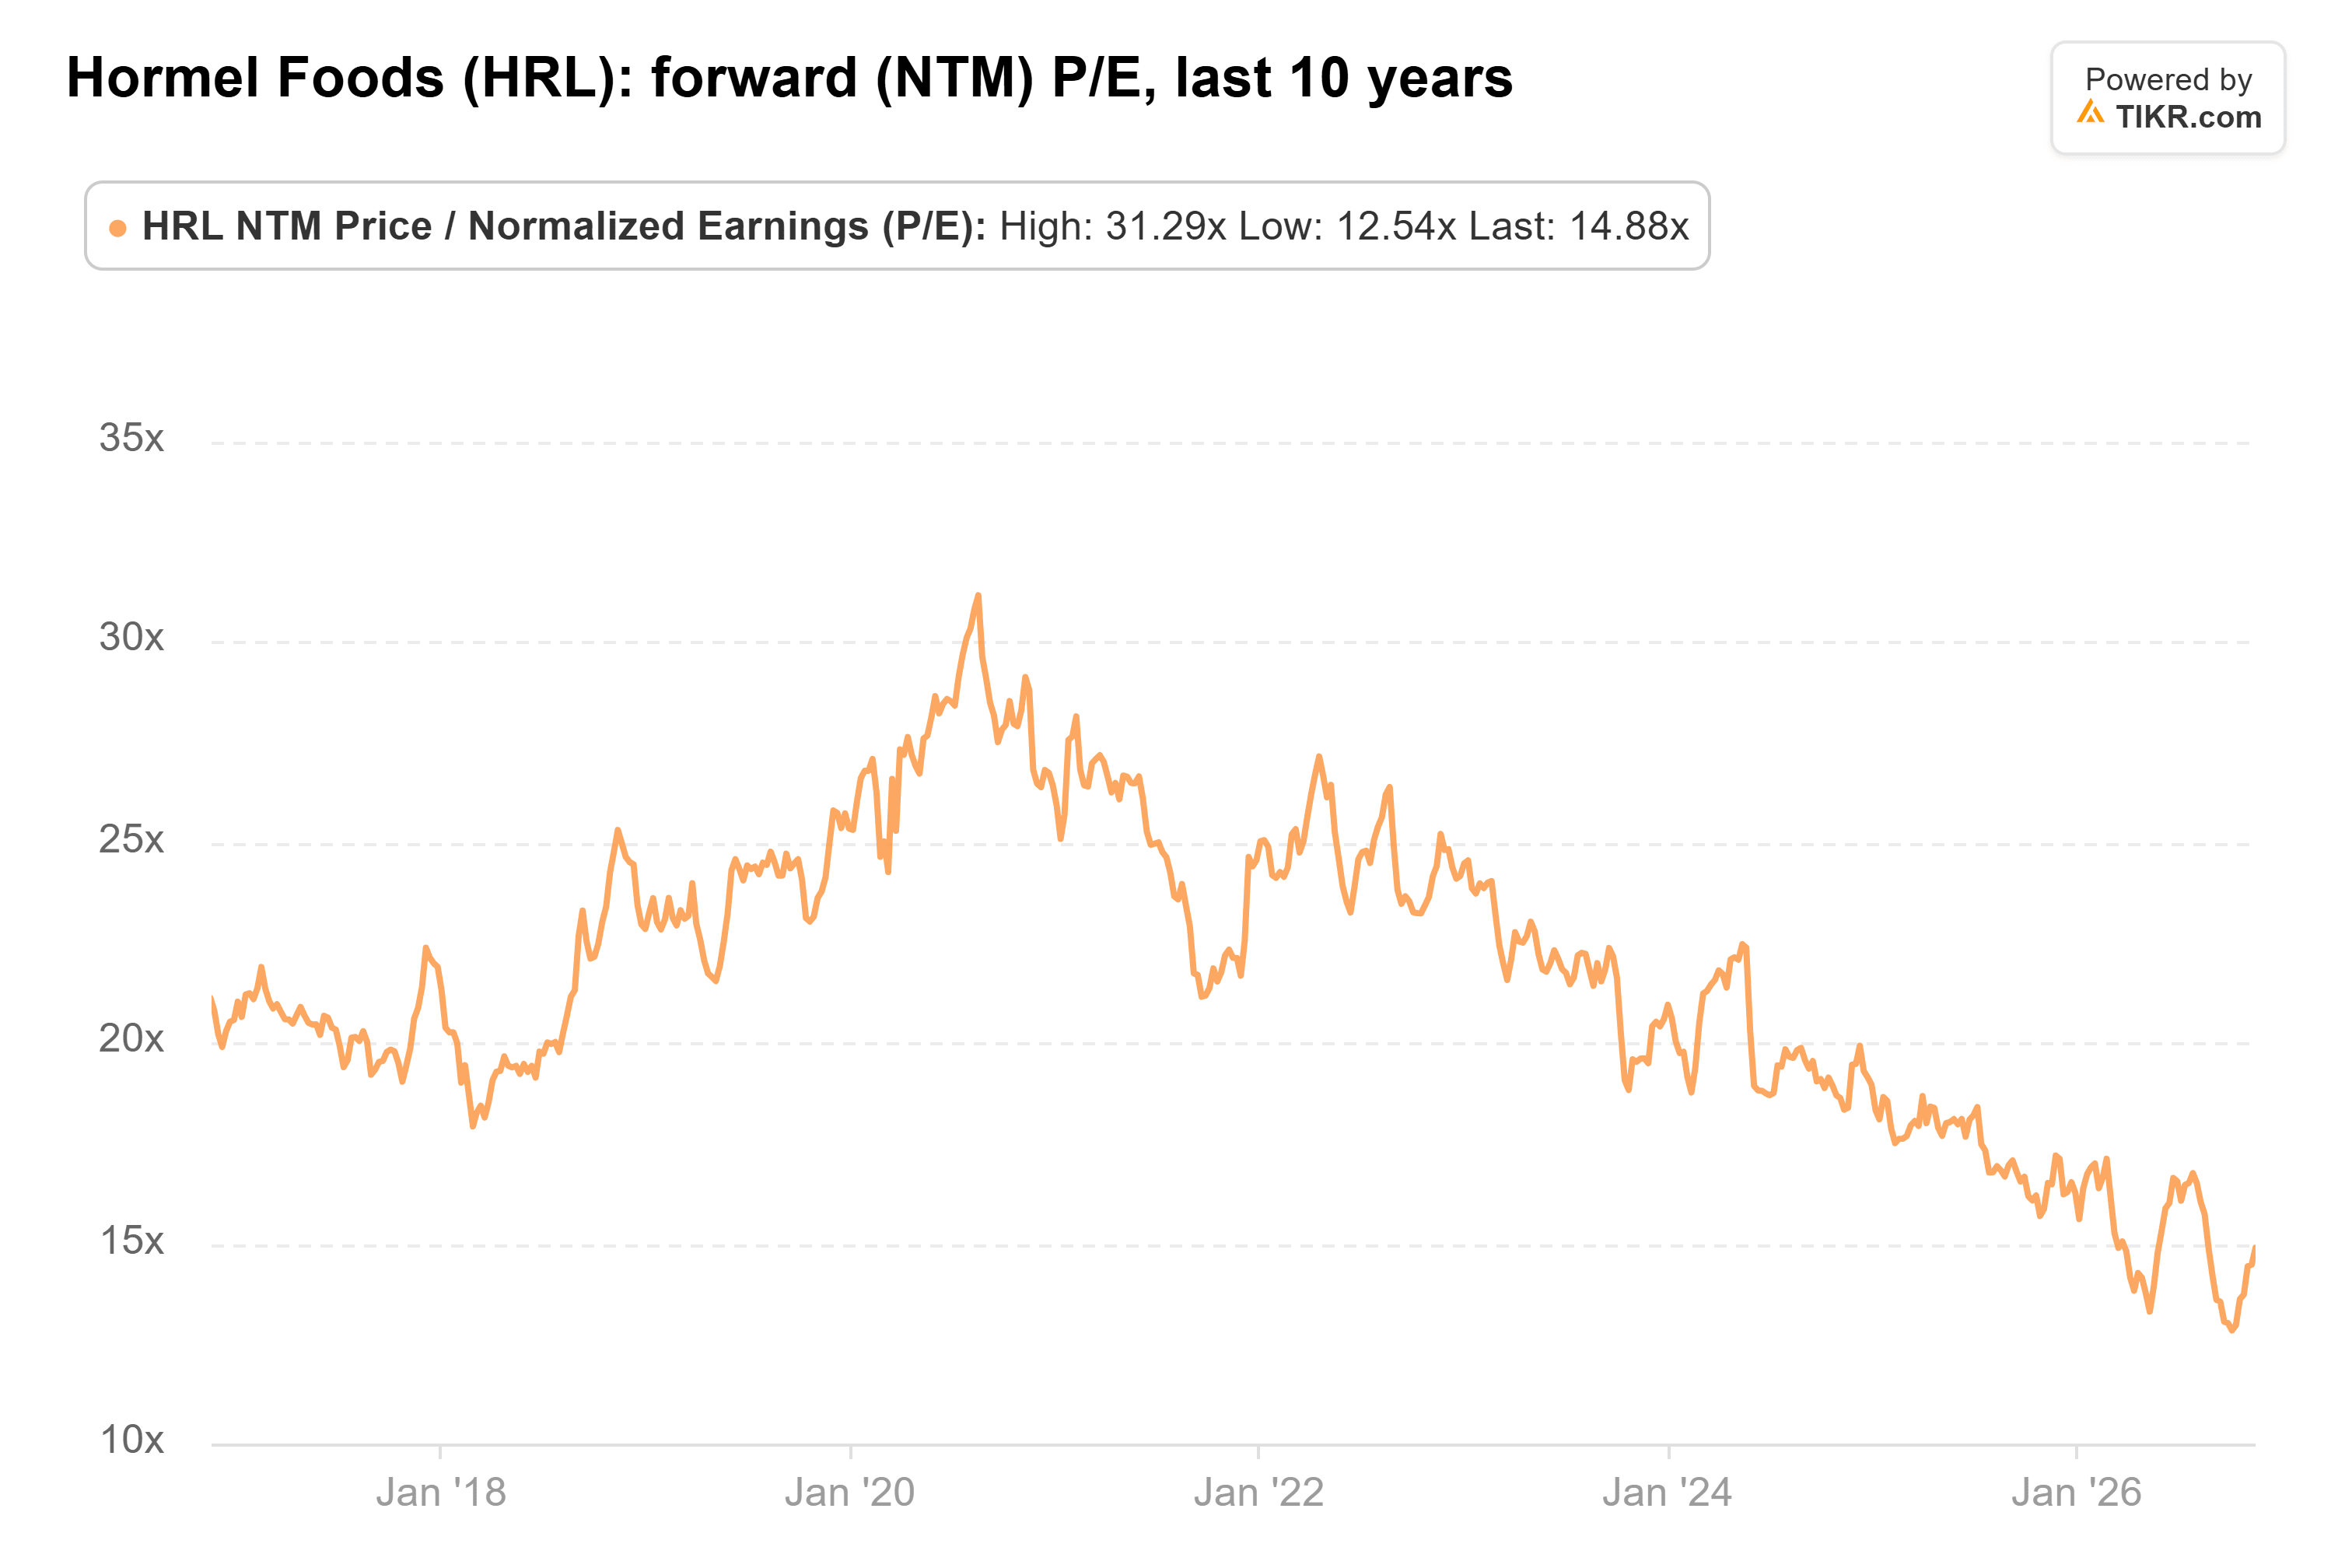
予想PER15倍は、10年平均の22倍や2020年8月の高値31倍と比較して低い水準だ。
これは、Syscoの配当に何らかの懸念があると言っているわけではない。その配当は十分にカバーされており、事業は成長しており、増額の実績は経営陣が必死に守ろうとするだろうと確信している。ただ、20年という期間で見た場合、Hormelの5.2%という利回りは、私にとってはるかに大きな誤差の余地を与えてくれる。
もちろん、Hormelの12月3日の第4四半期決算説明会では、新たな負債がどのように組み込まれるかが明らかになるだろう。もしフリーキャッシュフローが2025会計年度の5億3400万ドル近辺に留まるなら、この見解を見直すことになる。
Hormel Foodsは忘れよう:今すぐ買える安全な6%以上の配当利回りを提供する6銘柄
配当は莫大な富への鍵となりうる。しかし、それは正しい銘柄を買った場合に限る。
適切な高利回り配当株を選ぶことは、夢のような退職生活と…次の社会保障給付の小切手が入金されるのを毎月待ちながら生活を切り詰めることの違いになりうる。
我々は、すべての退職者が今すぐ知っておくべき6%以上の利回りを提供する6銘柄を特定した。(そしてHormel Foodsはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!