主なポイント
- フランクリン・テンプルトンの配当利回りは3.8%で、プロクター・アンド・ギャンブルの2.6%を上回るが、P&Gの配当金は2021会計年度から2026会計年度にかけてより速く増加した。
- P&Gの配当金は、2026年9月30日までの12か月間のフリーキャッシュフローの67%を占め、これは十分にカバーされていると言える。一方、フランクリン・テンプルトンは85%を占める。
- フランクリン・テンプルトンの事業は改善しており、2026会計年度で過去最高の841億ドルの長期純資金流入を記録した。一方、P&Gは商品コストの上昇にもかかわらず業績見通しを維持した。
- 注目点:昨年12月に3.1%引き上げたフランクリン・テンプルトンの次回の増配と、コスト上昇に対してP&Gの収益が持ちこたえるかどうか。
プロクター・アンド・ギャンブル (PG) は、今会計年度の収益を圧迫する商品コストの見積もりを引き上げた後も、10月22日に通期業績見通しを維持した。同社は依然として100億ドル超の配当金を支払うことを計画している。
2週間後、フランクリン・テンプルトン (BEN) は記録的な資金流入を記録した1年を報告した。同社株の利回りは3.8%で、P&Gの2.6%を大きく上回る。
では、今後10年間にわたって私の配当投資資金が入るのがどちらか一方だけだとしたら、どちらを選ぶべきだろうか?
| 指標 | プロクター・アンド・ギャンブル (PG) | フランクリン・テンプルトン (BEN) |
|---|---|---|
| 配当利回り | 2.6% | 3.8% |
| 配当金成長率(2021会計年度~2026会計年度) | 年率5.6% | 年率3.3% |
| 配当金引き上げ実績(会社発表による) | 70年連続 | 1981年以降毎年 |
| キャッシュ配当性向(2026年9月30日までのTTM) | 67% | 85% |
| ネット債務/EBITDA | 0.93倍 | 0.28倍 |
| フォワードP/E | 24倍 | 11倍 |
出典:TIKRおよび各社発表、本日時点の株価に基づく。
退職者に6%以上の利回りを提供する、安全な6つの高配当株
現在、年率6%以上の配当を支払う銘柄は100以上存在する。
しかし、TIKRの独自データを活用した広範な投資調査の結果、私たちはそのうちわずか6銘柄のみが退職者にとって真に安全であると考えるに至った。
これらはすべて、私たちの新しい投資レポートの一部として入手可能です。アクセス方法の詳細はこちらでご確認ください。
P&Gの配当金は余裕を持って支払われている
P&Gの2026会計年度第1四半期(2026年9月30日までの3か月間)は好調なスタートだった。有機売上高は4.0%増加し、10の製品カテゴリーすべて、6つの地域すべてで成長を記録した。ヘルスケア部門の販売数量は、2シーズン続けて風邪・咳シーズンが不振だった影響で2.9%減少した。コアEPSは1%増の2.00ドルとなり、アナリスト予想の1.89ドルを上回り、株価はその日に6%上昇した。
配当金は十分にカバーされており、2026年9月30日までの12か月間のフリーキャッシュフローの67%を占めている。フリーキャッシュフローは過去10年間にわたり、支払われた配当金を大きく上回る水準を維持してきた:
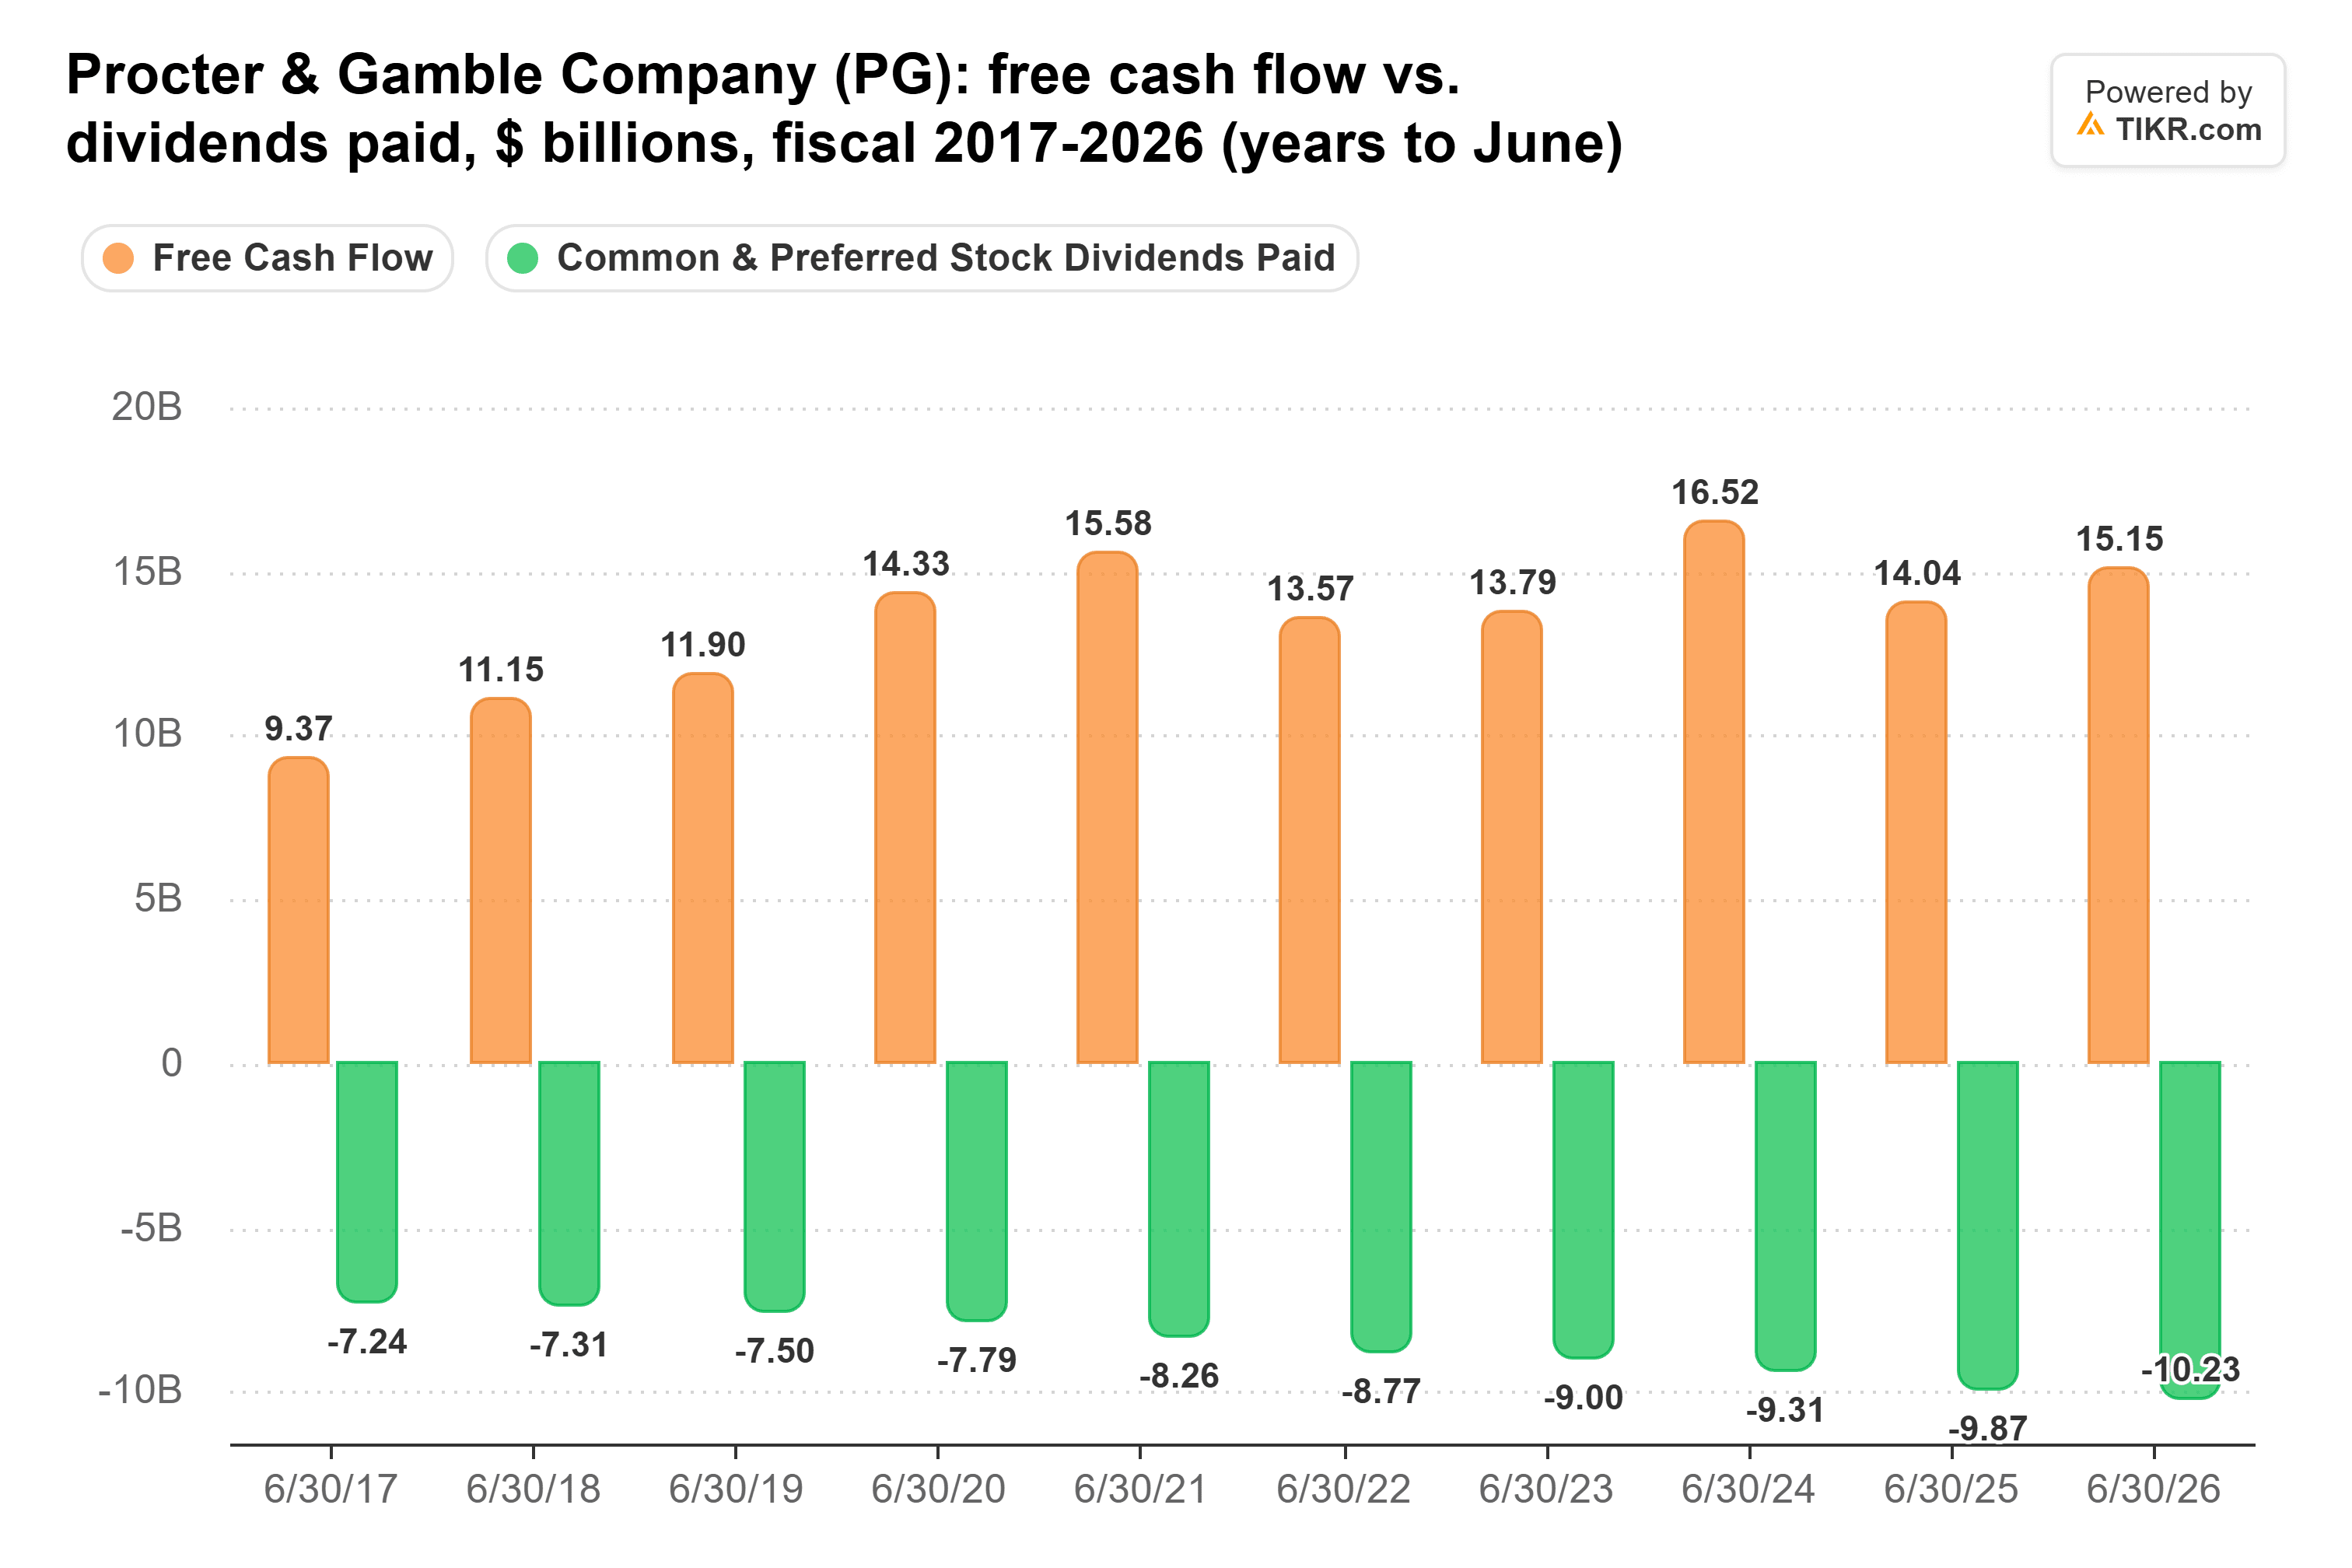
フリーキャッシュフローは2017会計年度の93.7億ドルから、6月に終了した2026会計年度には152億ドルに増加した。一方、配当金は72.4億ドルから102億ドルに増加した。P&Gは配当金を70年連続で引き上げてきたと発表しており、10月13日に通常の四半期配当1.0885ドルを宣言した。
リスクは収益の伸び鈍化だ。P&Gは現在、商品コストが2027会計年度の1株当たり収益を0.79ドル圧迫すると見込んでいる。同社はコアEPS成長率を前年並みから3%と予想しており、2021会計年度から2026会計年度にかけて配当金が年率5.6%で成長したペースを下回っている。
フランクリンはより多くの配当を支払い、そのカバー率は低い
フランクリンはP&Gよりも大きな配当を支払っており、その事業は勢いを増している。2026会計年度(9月30日終了)には、2025会計年度の974億ドルの純資金流出の後、過去最高の841億ドルの長期純資金流入を記録した。調整後希薄化EPSは2.22ドルから3.07ドルに上昇した。経営陣は、調整後営業利益率が2027会計年度に約30%に達すると見込んでおり、これは28.0%からの上昇となる。固定収入が弱点で、ウェスタン・アセット・マネジメントでは年間117億ドルの純資金流出があった。
しかし、配当を支えるキャッシュはそれに追いついていない:
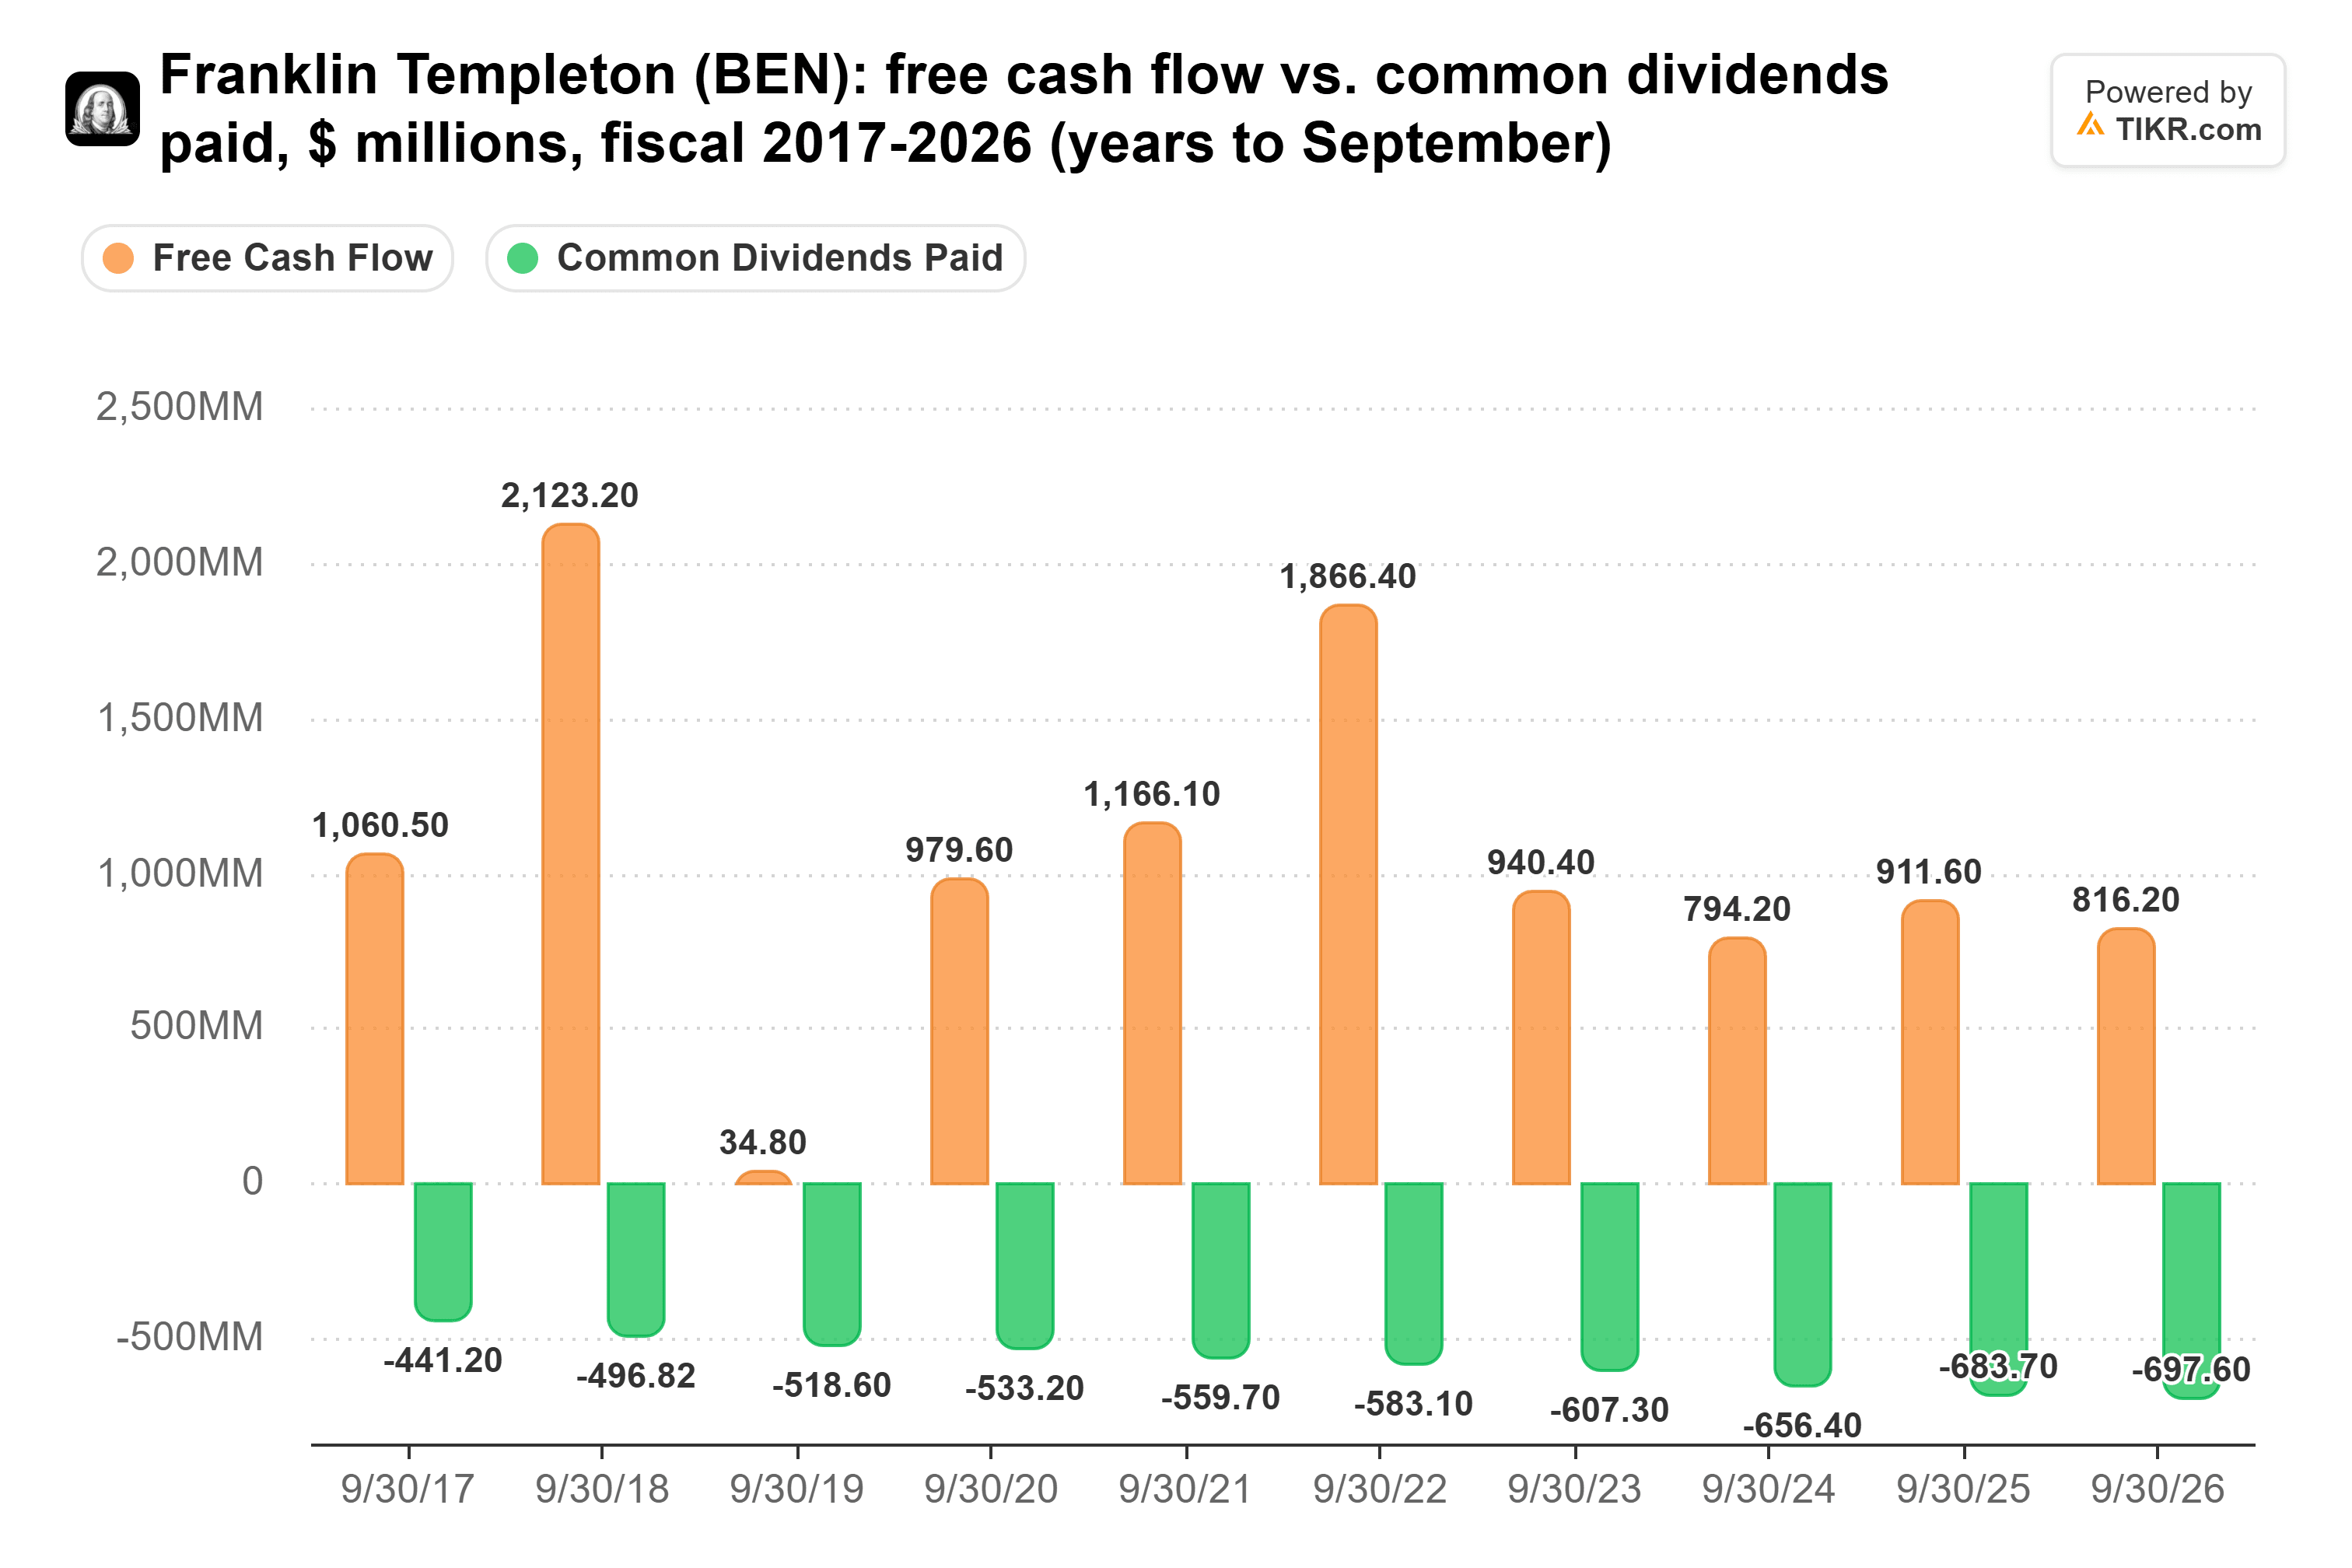
フリーキャッシュフローは2022会計年度の18.7億ドルから2026会計年度の8.16億ドルに減少した一方で、支払われた配当金は5.83億ドルから6.98億ドルに増加した。これにより、2026年9月30日までの12か月間のキャッシュ配当性向は85%という低い水準となっている。
フランクリンは1981年以降毎年配当金を引き上げてきたと発表しており、経営陣は7月の決算説明会で配当金の継続的な引き上げを常に最優先事項としていると述べた。フリーキャッシュフローの85%がすでに配当として支払われている状況では、フランクリンはその約束を果たすために事業の継続的な改善を必要としている。少なくとも、引き上げ幅は小さい。前回の引き上げは2025年12月17日で、四半期配当を0.32ドルから0.33ドルへと3.1%増額した。
では、どちらの配当が勝つのか?
今後10年間にわたって私の配当投資資金が入るのはフランクリン・テンプルトンだ。
決め手は配当金額の大きさだ。1万ドルをフランクリンに投資すると、現在の年間配当収入は380ドルで、P&Gの260ドルを上回る。各社の過去5年間の増配率で計算すると、フランクリンは10年間で約4,425ドル、P&Gは約3,367ドルを支払うため、フランクリンが約1,058ドル多く支払うことになる。10年目には、フランクリンの配当収入は約511ドルとなり、1万ドル投資に対する利回りは5.1%となる。P&Gの配当収入がこれを超えるのは2044年頃になるだろう。
フランクリンがそこに到達するためには、年率3.3%の増配で十分だ。資金流入が継続し、利益率が30%に達すれば、その増配を賄い、配当性向に余裕を取り戻すことができるはずだ。
P&Gの配当の方が安全だ。配当金支払い後もフリーキャッシュフローの3分の1が余剰として残り、70年にわたる増配の実績がある。投資家はその安全性に対して少し高い代償を払っている:
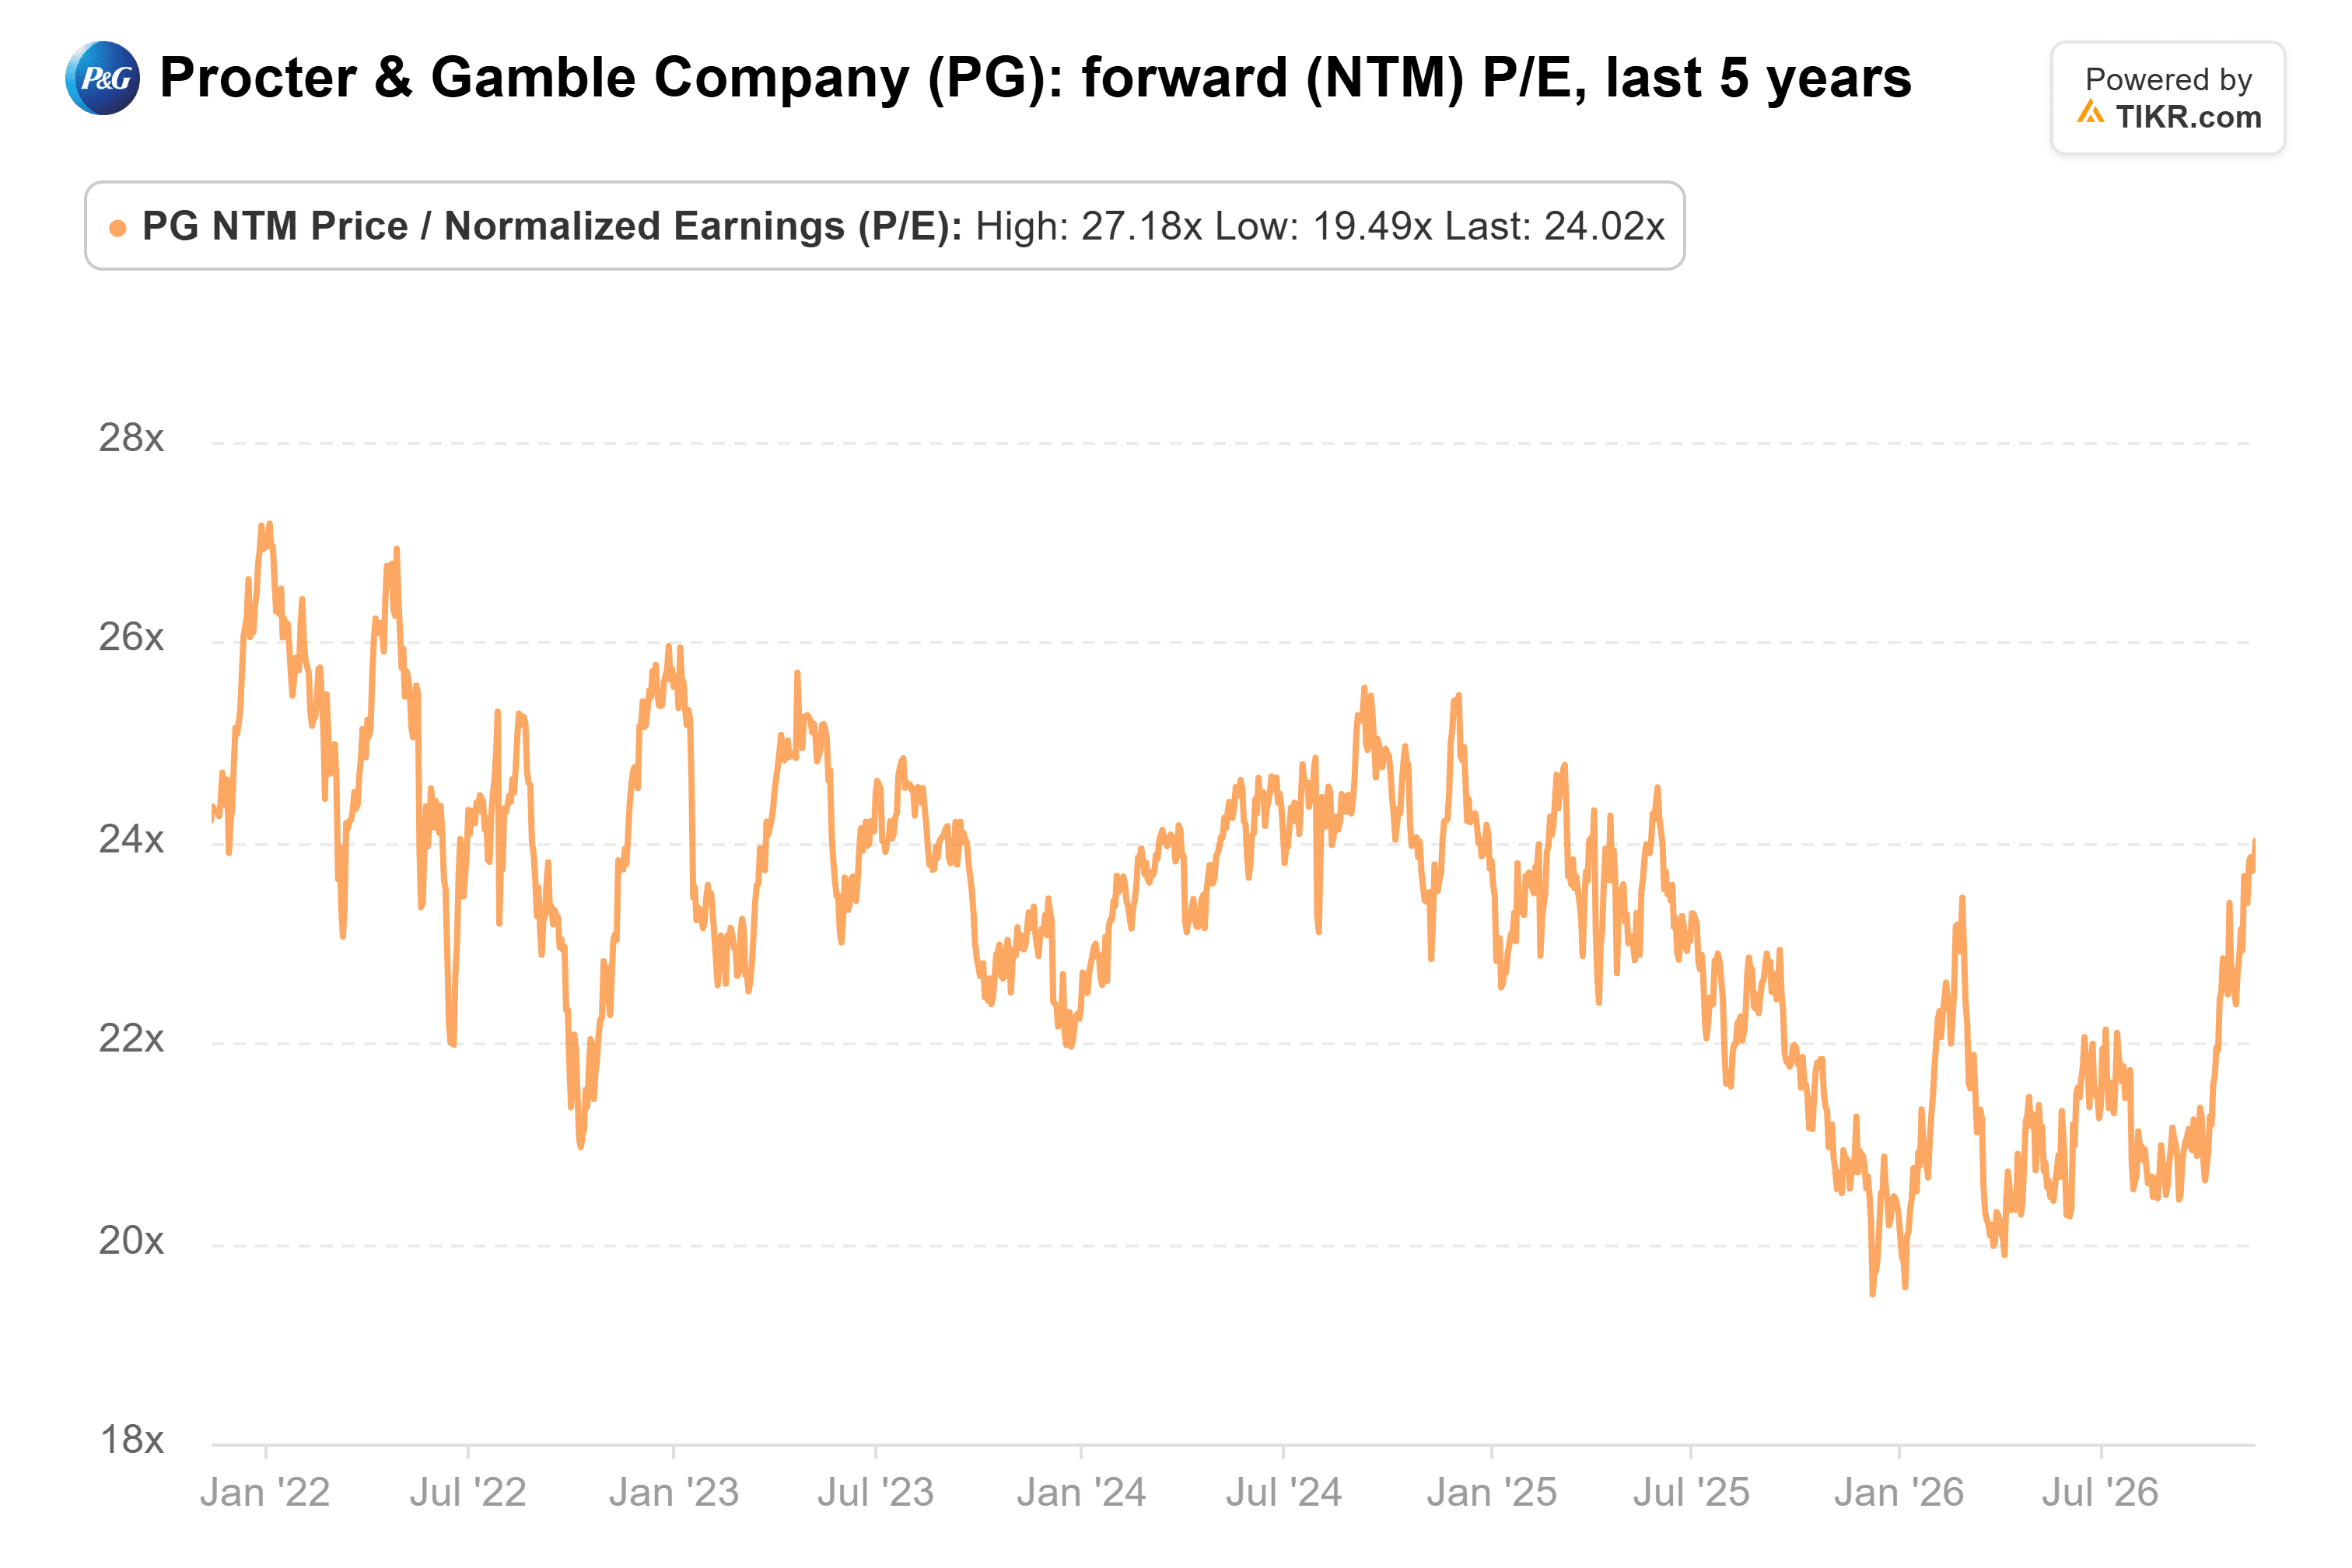
P&GのフォワードP/Eは24倍で、5年間の平均23.3倍を上回っている。一方、フランクリンは11倍で取引されている。しかし、10年間という期間で見ると、今会計年度のコアEPS成長率を最大3%と予想しているP&Gでは、あまりにも多くの収入機会を逃すことになる。
フランクリンは昨年の増配を12月に発表したため、次の確認は数週間後だ。もう一度の増配があれば、計画通りに進んでいることになる。しかし、フリーキャッシュフローが減少し続けるなら、私はP&Gを再考するだろう。
フランクリン・テンプルトンを忘れよう:今すぐ買える、安全な6%以上の利回りを提供する6つの高配当株
配当は莫大な富への鍵となり得る。しかし、正しい銘柄を選んだ場合に限る。
正しい高利回り配当株を選ぶことは、夢の退職生活と…次の社会保障給付の小切手が入金されるのを毎月待ちながらやりくりする生活との違いになり得る。
私たちは、すべての退職者が今すぐ知っておくべき、利回り6%以上の6銘柄を特定した。(そしてフランクリン・テンプルトンはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!