

主なポイント
- ファイザーの配当利回りは6.1%、NextEra Energyは3.0%であり、現在1万ドル投資した場合、ファイザーは年間610ドル、NextEraは300ドルの配当を受け取ることになります。
- 2020会計年度から2025会計年度にかけて、NextEraの配当は年間10.1%で成長したのに対し、ファイザーの配当成長率は年間2.5%でした。
- ファイザーの配当は、2026年6月までの12か月間のフリーキャッシュフローの89%を占めました。一方、NextEraは2025会計年度の正規化EPSの61%を配当として支払いました。
- 次に注目すべきは、ファイザーの2027年の業績見通しと、NextEraのDominion Energy買収案件に関するバージニア州の裁定です。
ファイザー (PFE) は11月3日に2026年の業績見通しを上方修正しましたが、株価の配当利回りは依然として6.1%です。これは大きな配当額ですが、2026年6月28日までの12か月間のフリーキャッシュフローの89%を配当が占めています。
NextEra Energy (NEE) の配当利回りは3.0%です。しかし、2020会計年度から2025会計年度にかけて、その配当は年間10.1%で成長しました(ファイザーは2.5%)。また、配当の支払い余力もはるかに大きいです。今後10年間、どちらか一方しか保有できないとしたら、私はどちらを選ぶでしょうか?
| 指標 | ファイザー (PFE) | NextEra Energy (NEE) |
|---|---|---|
| 配当利回り | 6.1% | 3.0% |
| 年間配当額 | $1.72 | $2.49 |
| 配当成長率 (2020-2025会計年度) | 年間2.5% | 年間10.1% |
| 支払い余力 (各社の指標) | キャッシュ配当性向: 89% (2026年6月28日までのTTM) | 正規化EPS配当性向: 61% (2025会計年度) |
| ネット負債/EBITDA (LTM) | 1.9倍 | 8.1倍 |
| 予想PER (NTM) | 10倍 | 21倍 |
出典: TIKRおよびStockAnalysis、現在の株価時点。
退職者に6%以上の利回りを提供する、安全な配当株6銘柄
現在、年間配当利回りが6%以上の株は100銘柄以上あります。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち退職者にとって真に安全なのはわずか6銘柄であると私たちは考えています。
これらはすべて、私たちの新しい投資レポートの一部としてご提供しています。アクセス方法の詳細はこちらでご確認ください。
ファイザーの大きな配当は支払い余力が薄い
ファイザーは、COVID-19による特需を新薬で置き換えようとしています。2026年第3四半期には、自社で立ち上げまたは買収した製品の売上高は実質32%成長した一方で、Paxlovidは63%減少しました。その結果、売上高は166億ドルとほぼ横ばいとなりましたが、経営陣は依然として2026年の売上高見通しを605億ドル~625億ドルから620億ドル~640億ドルに上方修正しました。
フリーキャッシュフローは2021会計年度の299億ドルから2025会計年度の90.8億ドルに減少しましたが、支払われた配当総額は97.7億ドルに増加しました:
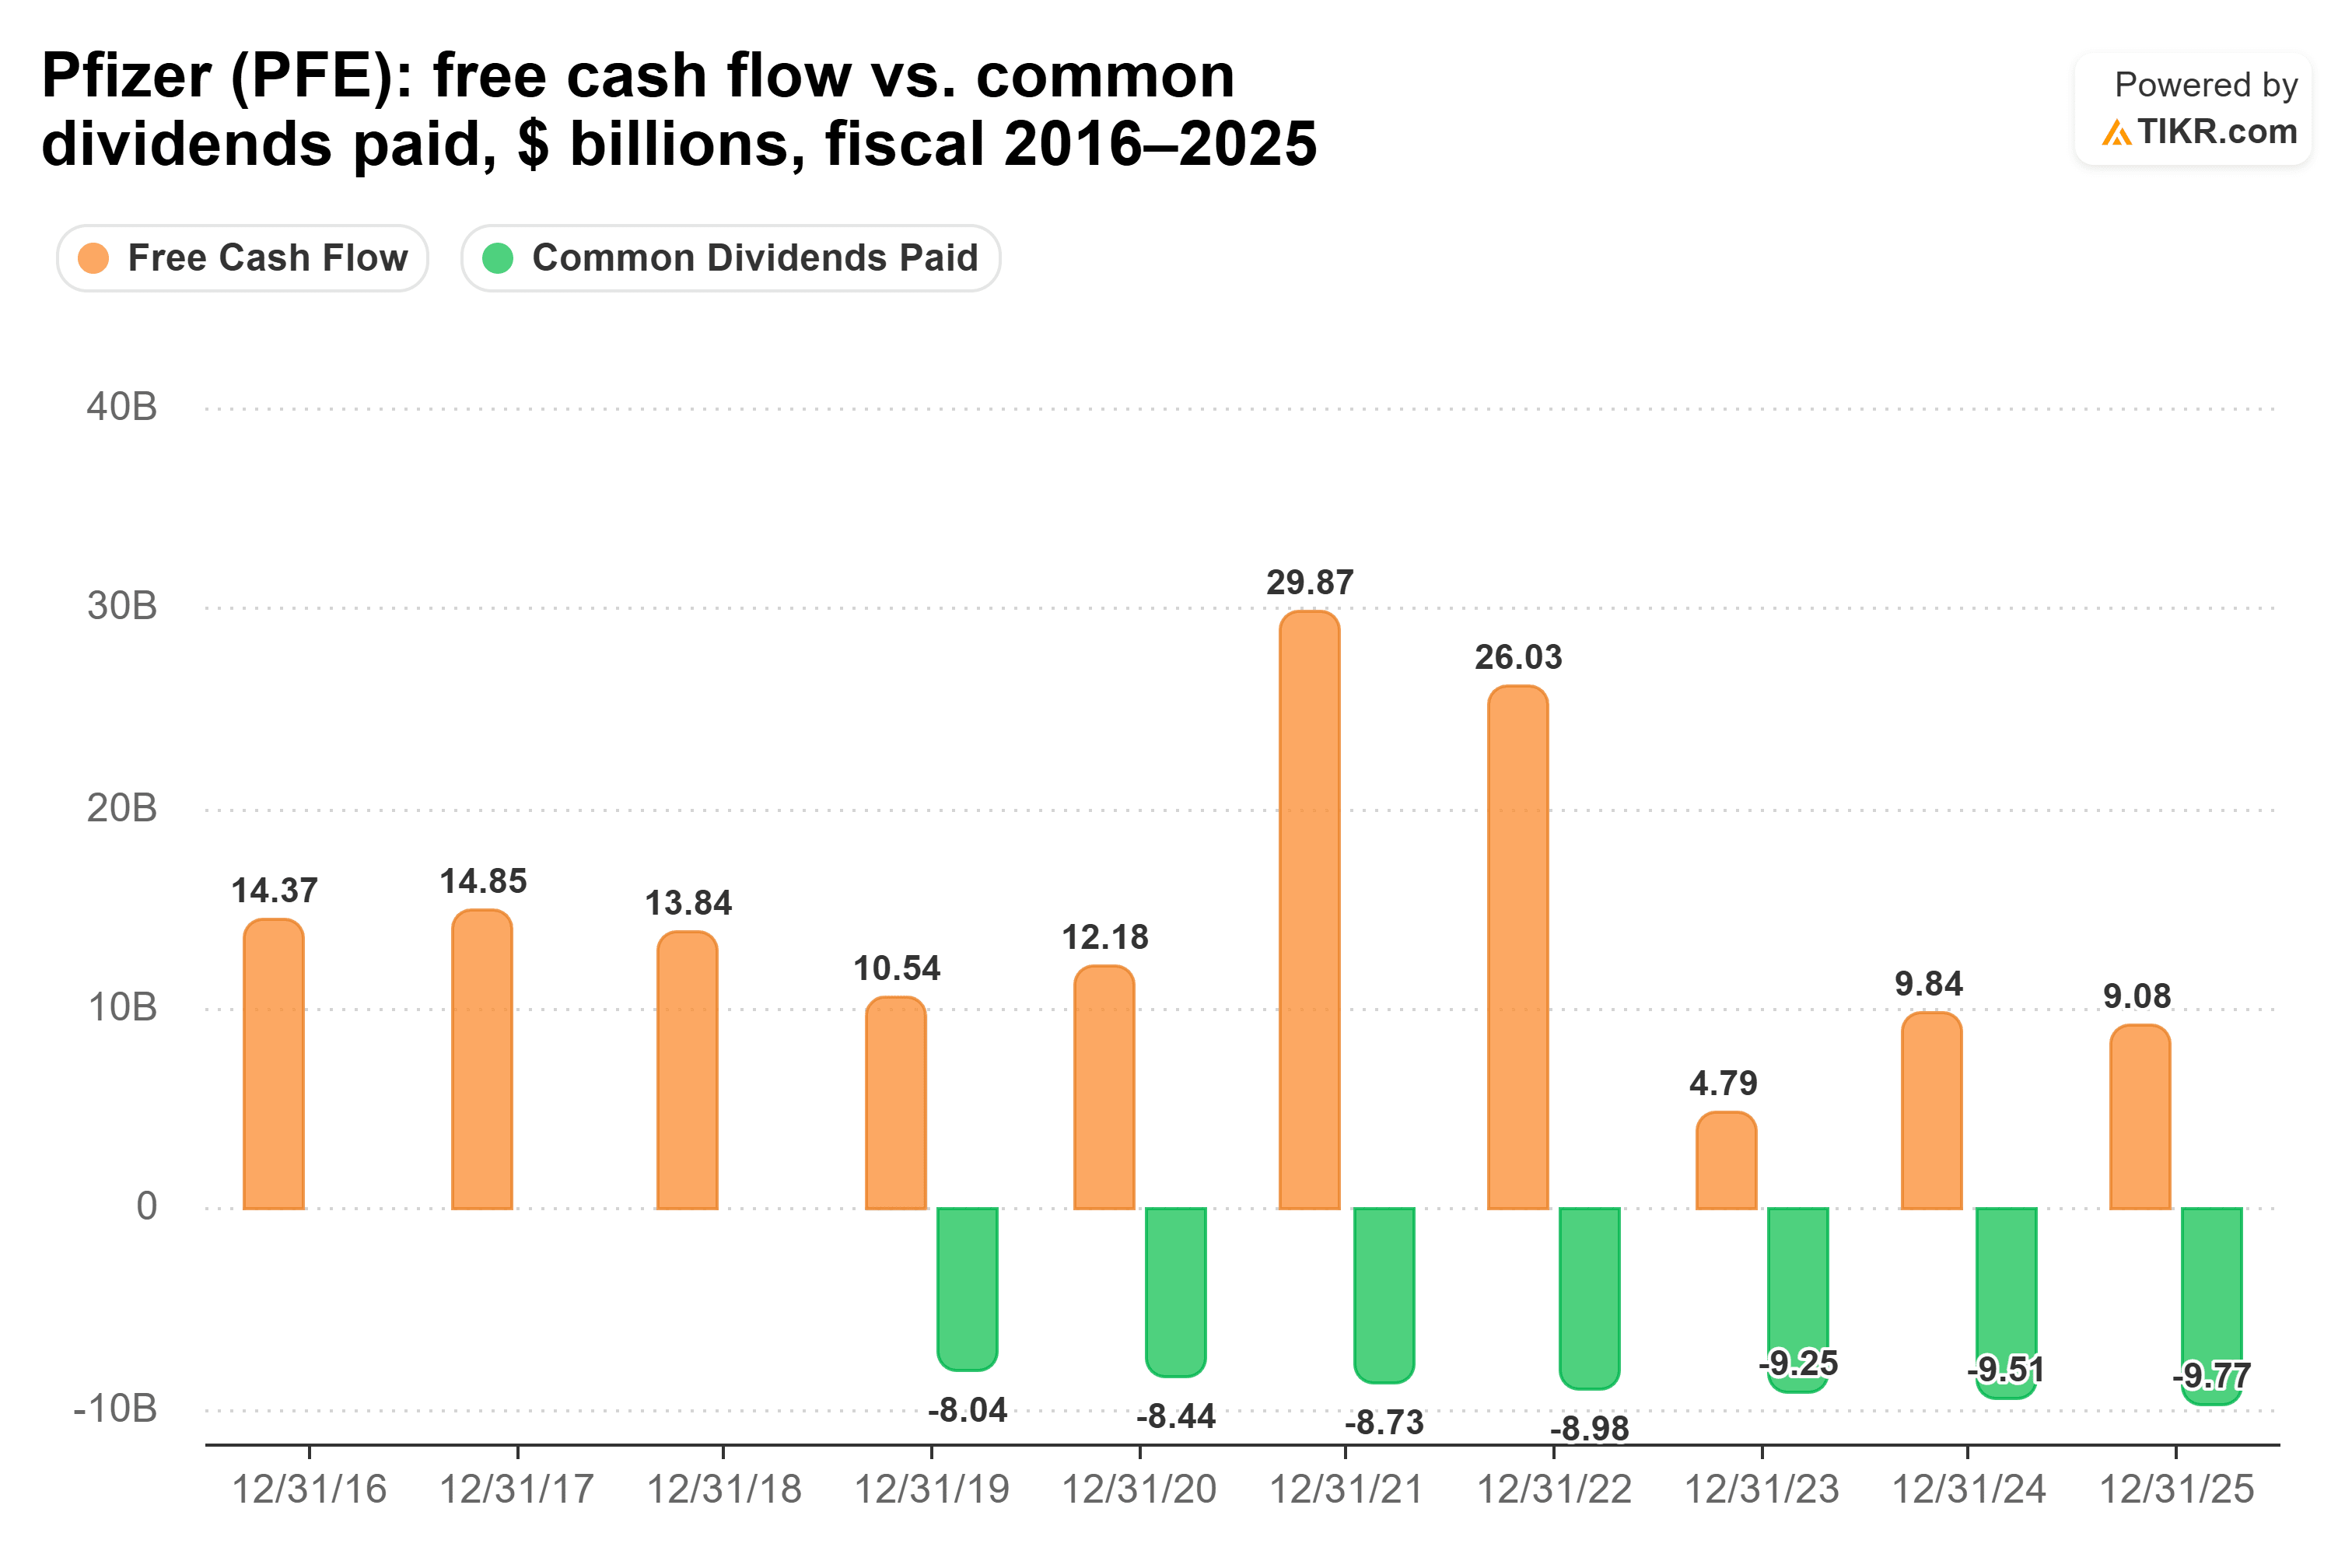
第2四半期決算説明会で、ファイザーは「配当を維持し、長期的には増額することに注力している」と述べました。配当を維持することについては、経営陣の言葉を信じたいと思います。しかし、フリーキャッシュフローのほぼすべてがすでに配当として支払われている状況では、増額はより困難に見えます。
主なリスクは特許です。ファイザーは、IBRANCE、XTANDI、および米国外でのEliquisの独占権喪失を挙げています。
NextEraの小さな配当には成長の余地がある
ファイザーの配当が過渡期にあるビジネスに依存しているのに対し、NextEra Energyの配当は10年間上昇し続けている利益に支えられています。公益事業会社として、NextEraは正規化EPSに対する配当性向で評価されます。その配当とEPSは、2016会計年度から2025会計年度まで毎年ともに上昇しました:
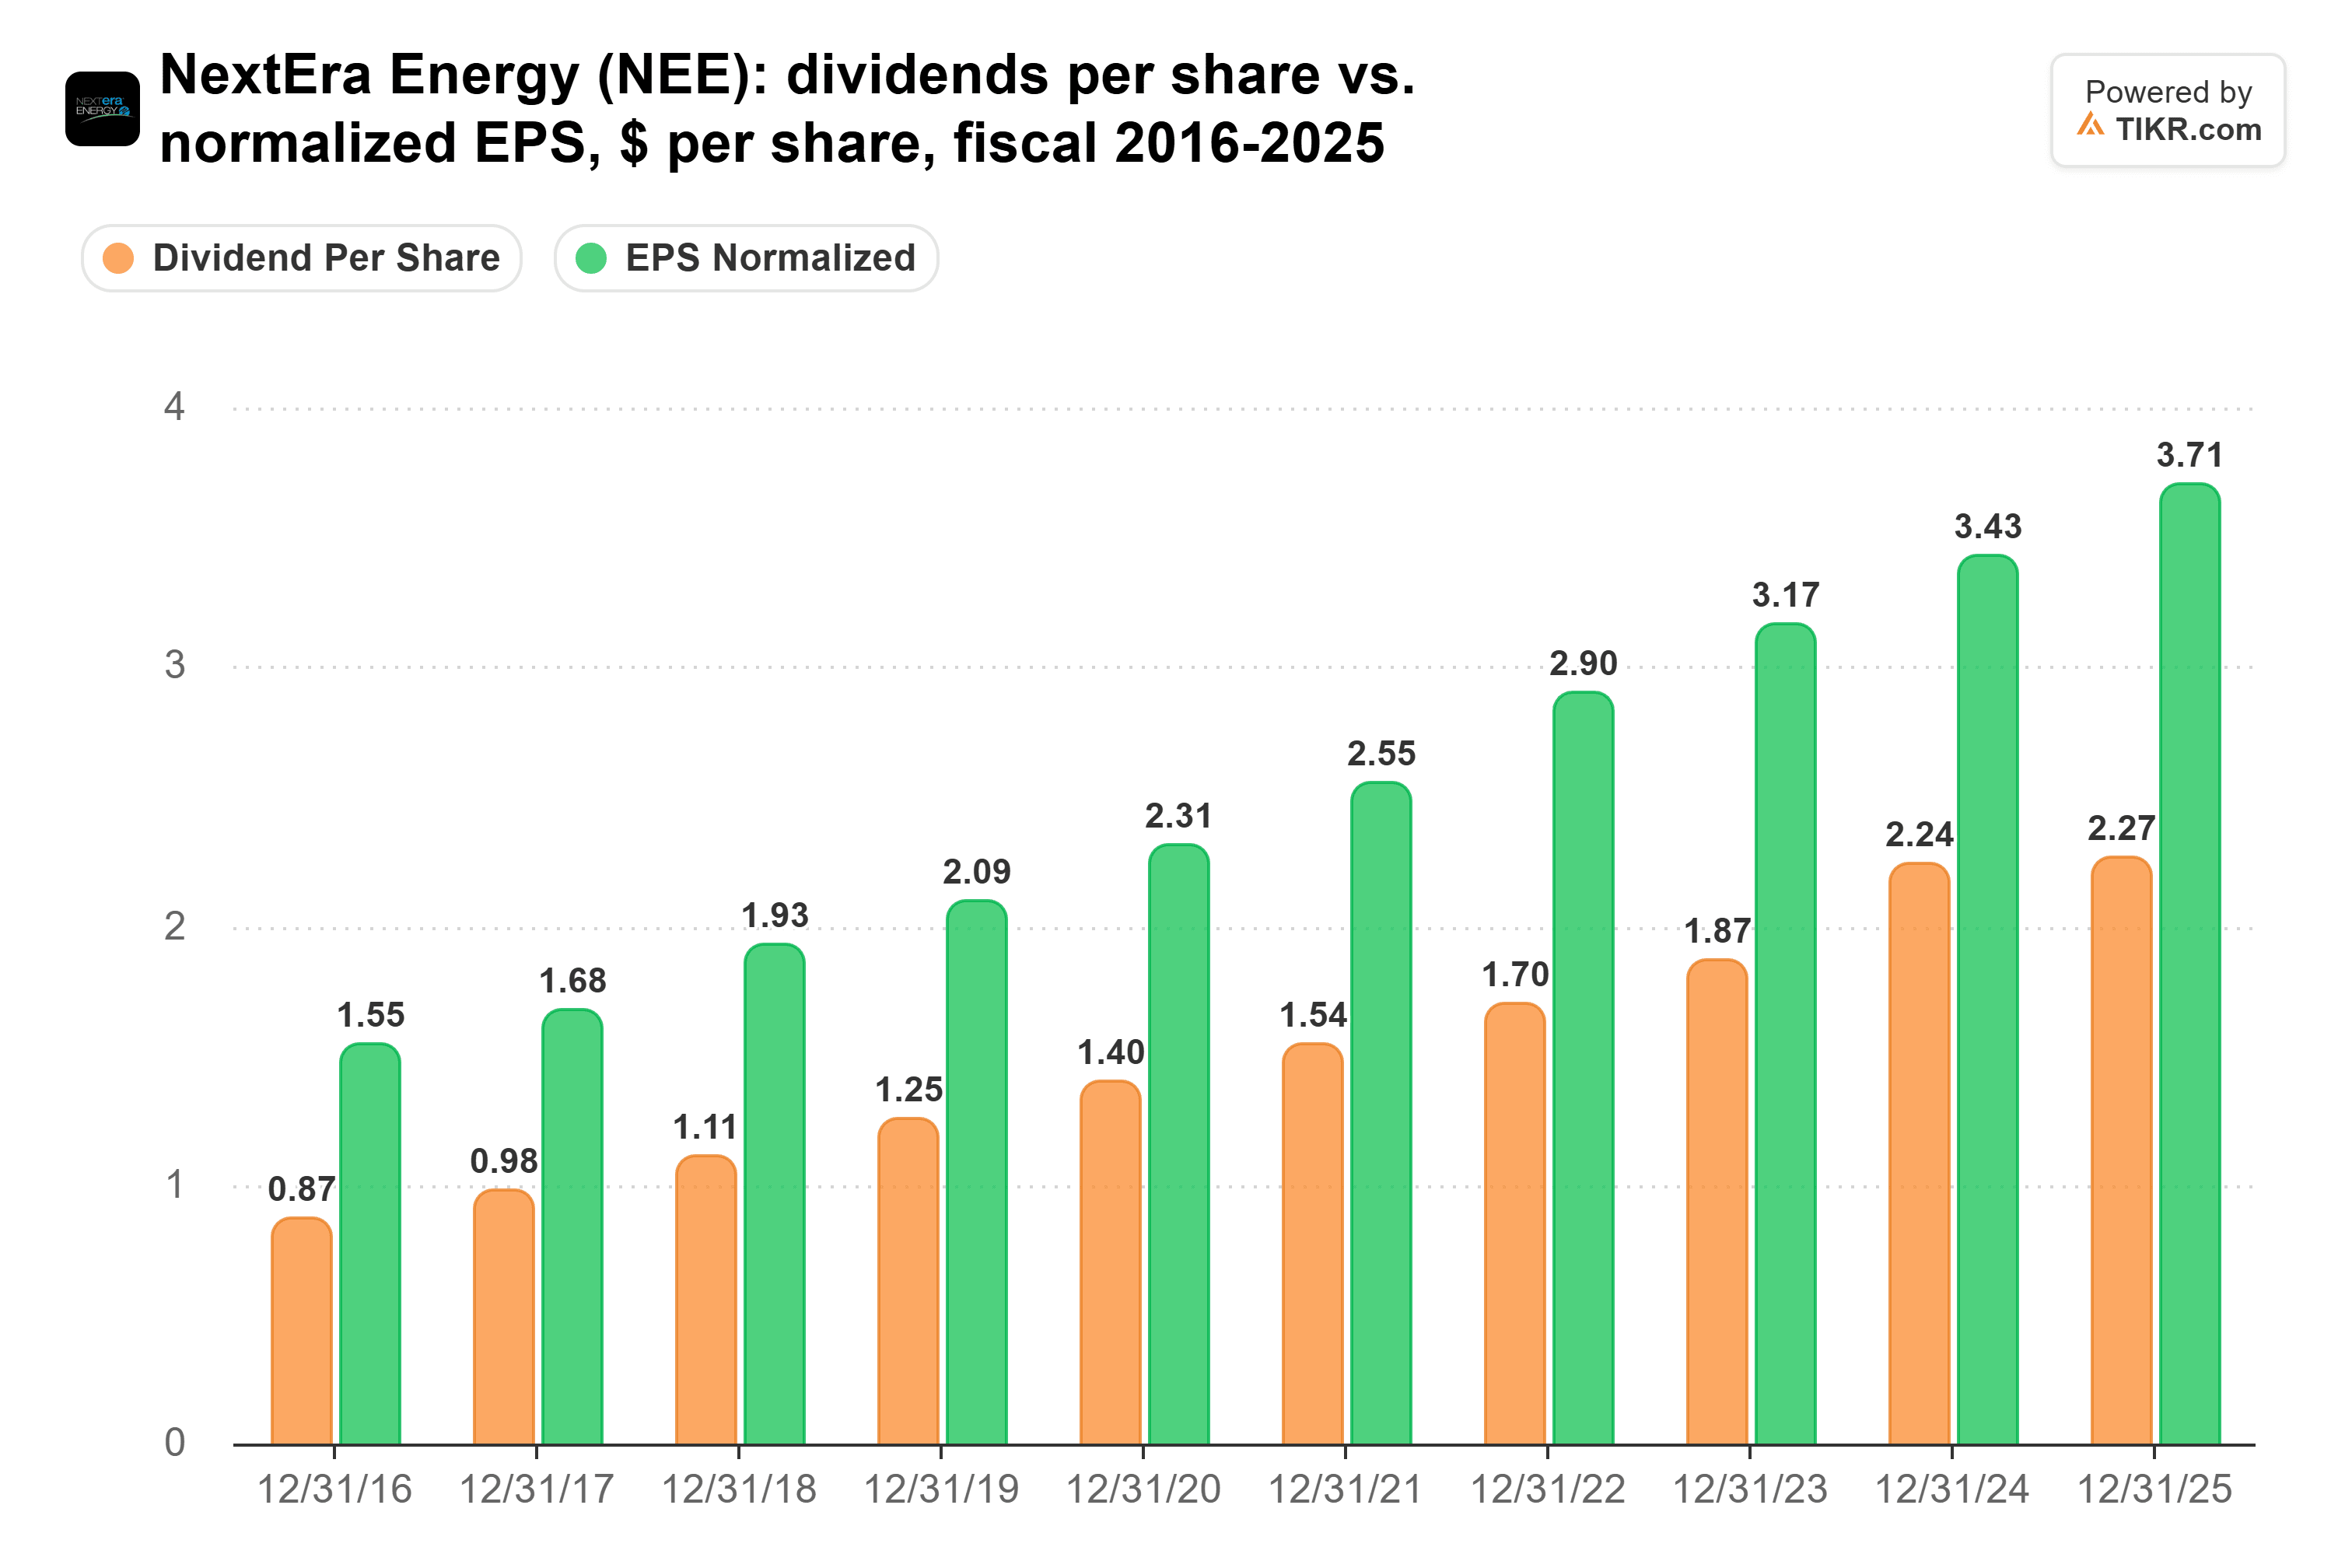
2025会計年度では、配当は正規化EPS(1株当たり3.71ドル)の61%(1株当たり2.27ドル)と十分にカバーされていました。
経営陣は、2025年の3.71ドルを起点に、2032年まで調整後EPSが年間8%以上成長すると見込んでいます。ただし、配当成長は減速します。10月21日、NextEraは2026年までは年間約10%、2026年末から2028年までは年間6%の配当成長を再確認しました。
Dominion Energy買収案件はまだ進行中です。11月6日、両社が117の提案された条件のうち101を受け入れた後も、バージニア州の規制当局スタッフは現行の構造での承認に反対するよう勧告しました。これは現在の配当には影響しませんが、合併後の会社の9%以上のEPS成長目標はこの案件にかかっています。
主なリスクは負債です。ネット負債はEBITDAの8.1倍であり、経営陣は2032年までに約120億ドルから170億ドルの新規株式調達が必要になると見込んでいます。
では、どちらを保有するか?
今後10年間の私の選択はファイザーです。各社の配当成長率(過去5年の平均)で計算すると、1万ドル投資した場合、ファイザーからの10年間の累積配当額は約6,835ドル、NextEraは約4,815ドルとなり、ファイザーの方が約2,020ドル多くなります。NextEraの累積配当収入がファイザーを上回るのは約2036年頃で、それはNextEraが2028年までに示している6%よりも速い、年間10.1%の増額を毎年続けた場合です。
ファイザーは、この10年間で優位に立つために、さらなる増額すら必要としません。必要なのは支払いを継続することだけです。その主な脅威は売上高であり、アナリストは2028年まで減少すると予想しています:
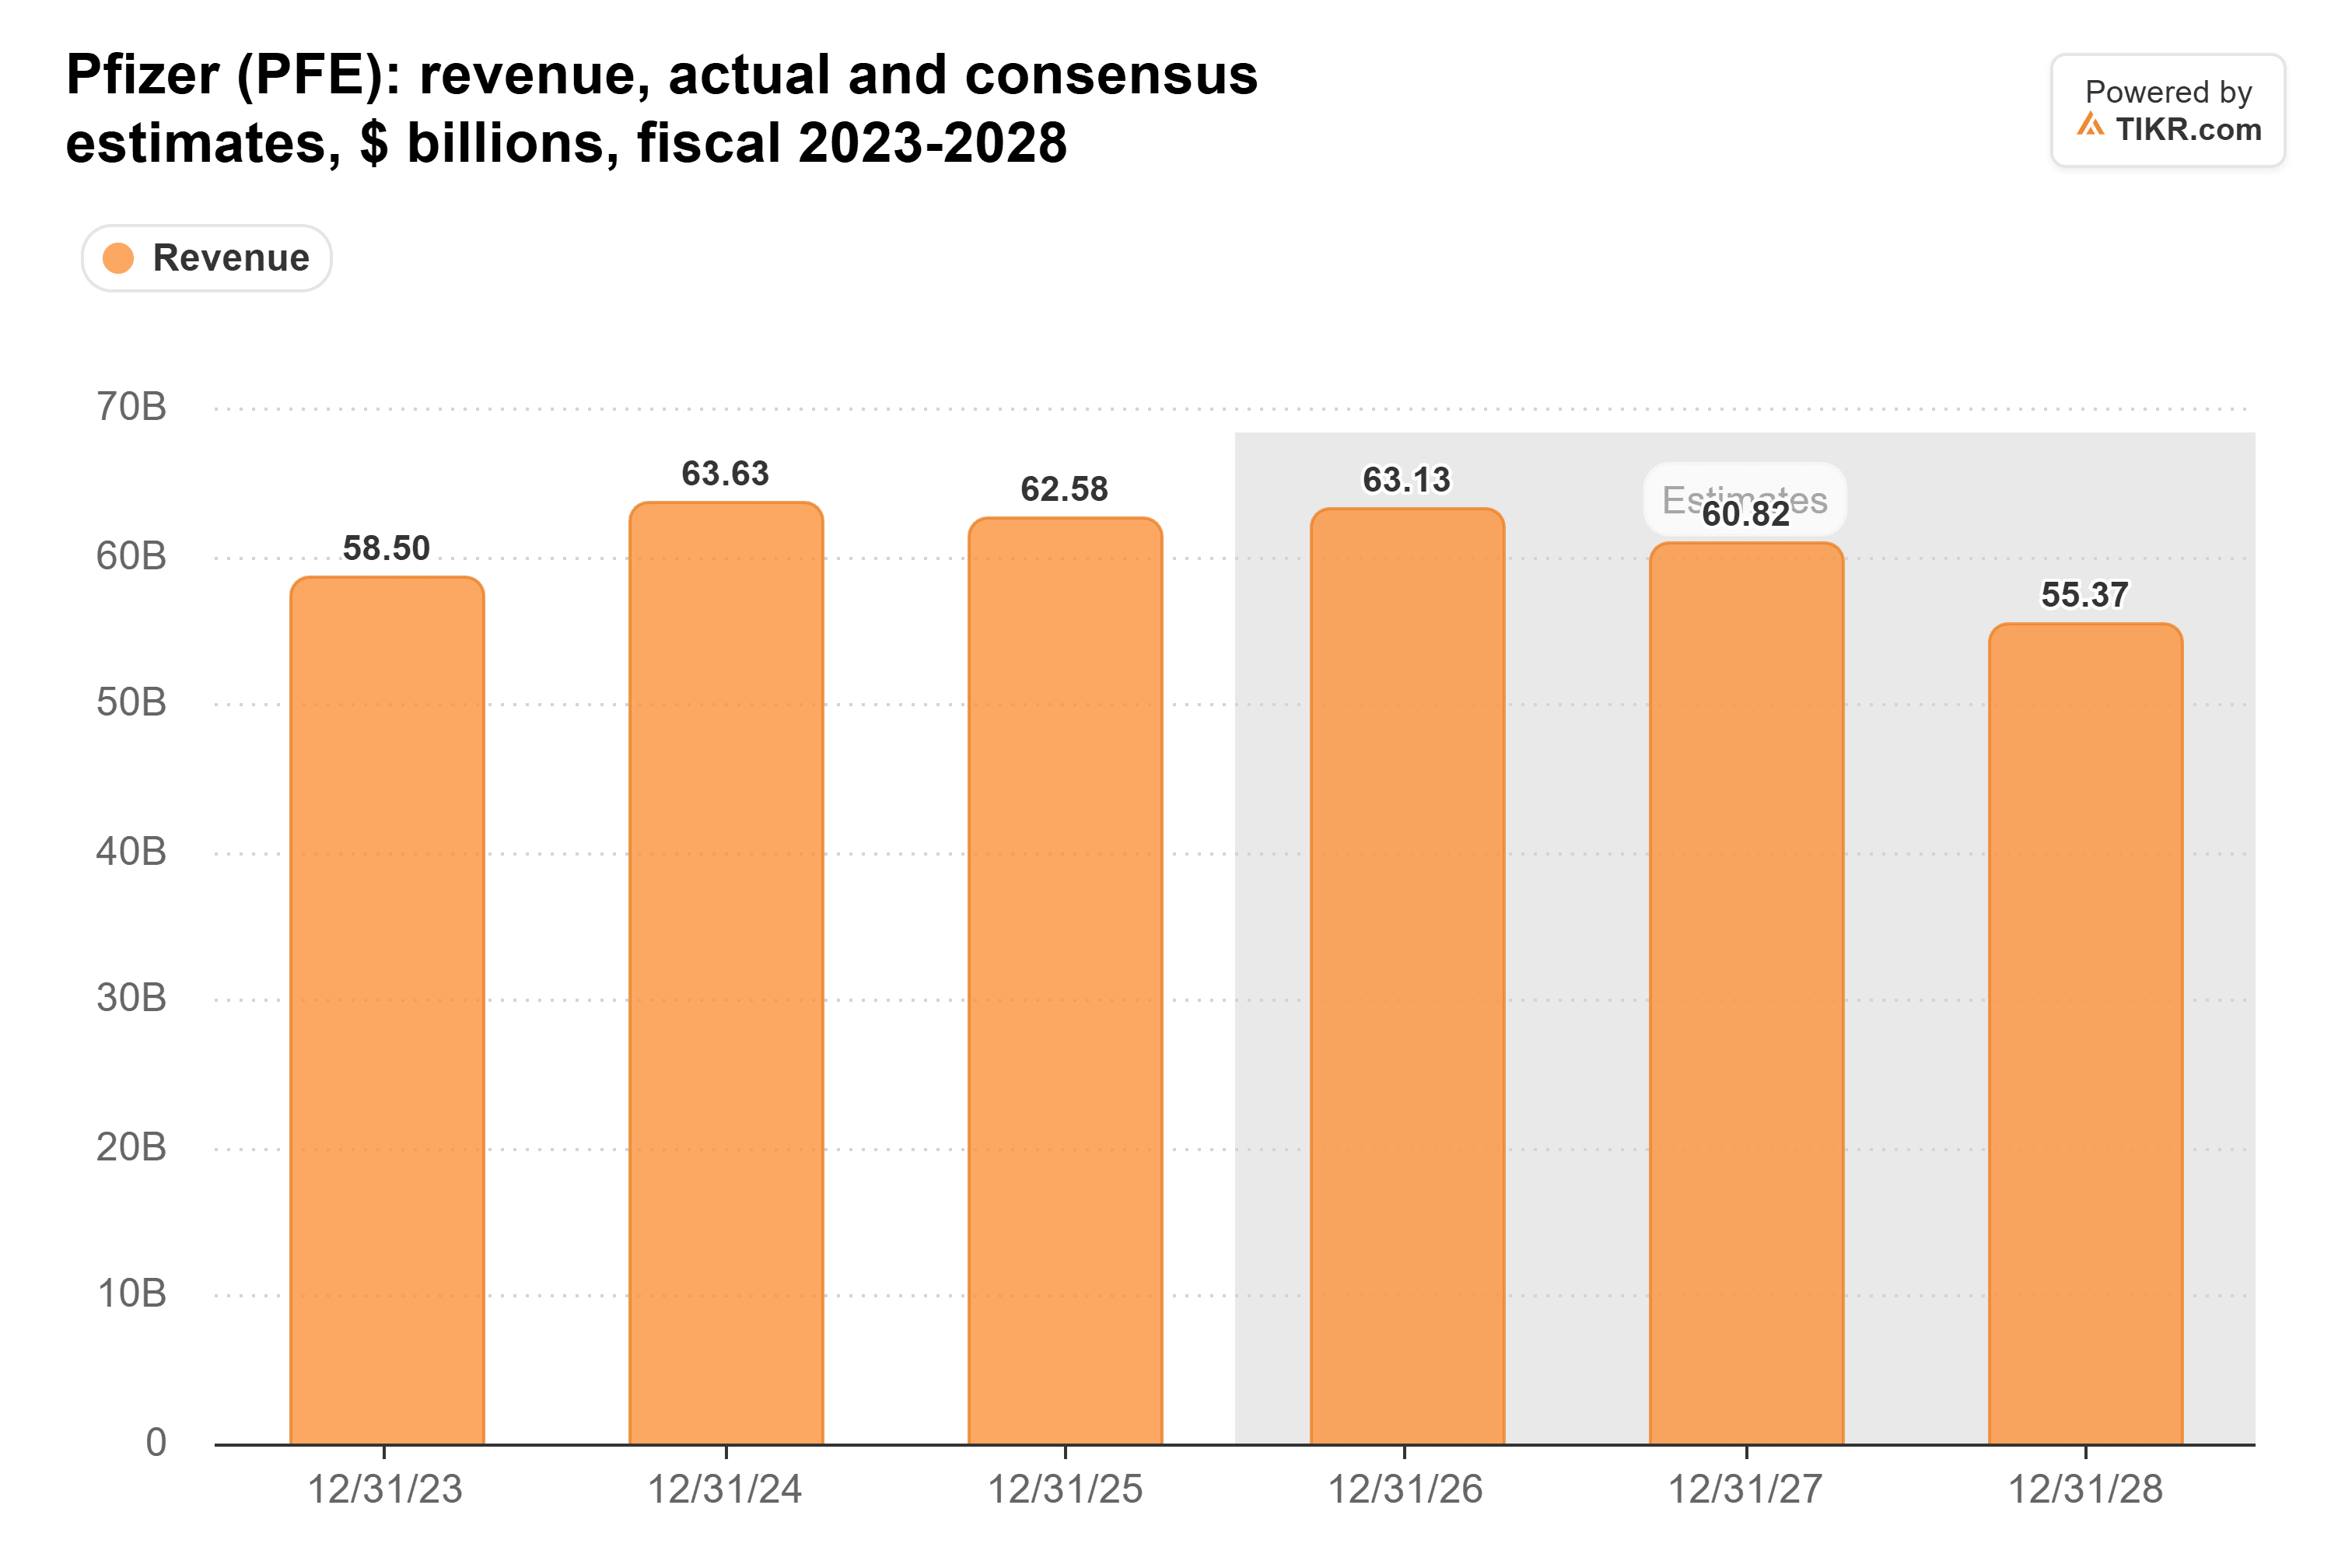
コンセンサスでは、2028会計年度の売上高は554億ドルと予想されており、2025会計年度の626億ドルを下回ります。それでも、ファイザーは72億ドルの純コスト削減効果のほぼすべてを2026年末までに、さらに2027年から2029年にかけて25億ドルを達成すると見込んでいます。これにより、配当を維持する余地が生まれます。
NextEraの配当は、より大きな支払い余力とより速い成長を備えています。10年後には、その配当額は約716ドルとなり、現在の1万ドル投資額に対する利回りは7.2%で、ファイザーの762ドルに近づきます。その成長計画が実現すれば、株価もより大きな役割を果たす可能性があります。しかし、10年間の保有期間においては、NextEraの支払い余力よりも、ファイザーの収入面での先行優位性の方が私にとって価値があります。
もちろん、ファイザーはまだ2027年の業績見通しを示していません。CFOのCecile Guegan氏は、ファイザーの2製品が2027年にメディケアの価格交渉対象となることを反映すると述べています。もしその見通しが、フリーキャッシュフローが配当を十分に賄えない状況を示すものであれば、この選択を見直すでしょう。
ファイザーは忘れて:今すぐ買える、安全な6%以上の配当利回りを提供する6銘柄
配当は莫大な富への鍵となる可能性があります。しかし、それは適切な銘柄を買った場合に限ります。
適切な高配当株を選ぶことは、夢のような退職生活と…毎月の生活費に困り、次の社会保障給付金の振り込みを待つ生活との違いになり得ます。
私たちは、すべての退職者が今すぐ知っておくべき、利回り6%以上の6銘柄を特定しました。(そしてファイザーはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!






