主なポイント
- シティは、スペースXの打ち上げタワーがスターシップ上段をキャッチした後、同社の打ち上げ技術におけるリードが10~15年から20年に拡大していると指摘。
- スターリンクの営業利益率は、加入者1人あたり平均収益が減少したにもかかわらず、2026年第1~3四半期に40.7%に上昇。
- アマゾンとASTスペースモバイルは他社のロケットに依存する必要があり、ロケット・ラボがスペースXの規模に追いつくには数年かかる。
- 主なリスクはコンピュート事業であり、これはスペースXの予想成長の大部分を牽引している。
スペースX (SPCX) は、打ち上げタワーで初めてスターシップ上段をキャッチし、シティは残りの打ち上げ産業がさらに遅れをとっていると指摘している。
これは、アマゾン (AMZN) と ASTスペースモバイル (ASTS) にとって悪いニュースだ。両社ともスターリンクに対抗するために誰かのロケットを必要としている。また、最も近い上場打ち上げ競合企業である ロケット・ラボ (RKLB) にとっても悪いニュースだ。
11月16日のレポートで、シティは「打ち上げ技術のギャップが拡大している」と書き、「10~15年のアドバンテージがますます20年のアドバンテージになりつつある」と指摘した。
ロケットは小さな部分
しかし、株主にとって、打ち上げはスペースXの小さな部分に過ぎない。11月19日の 20VC のエピソードで、スケール・ベンチャー・パートナーズのローリー・オドリスコルは、ロケットは「スターリンクを作る」が、「ビジネスの大部分、時価総額の大部分、そして彼ら自身のS1によればTAMの大部分は、すべてコンピュートに関するものだ」と述べた。
アナリストは、スペースXの収益が2026年の490億ドルから2028年には3360億ドルに上昇すると予想している:
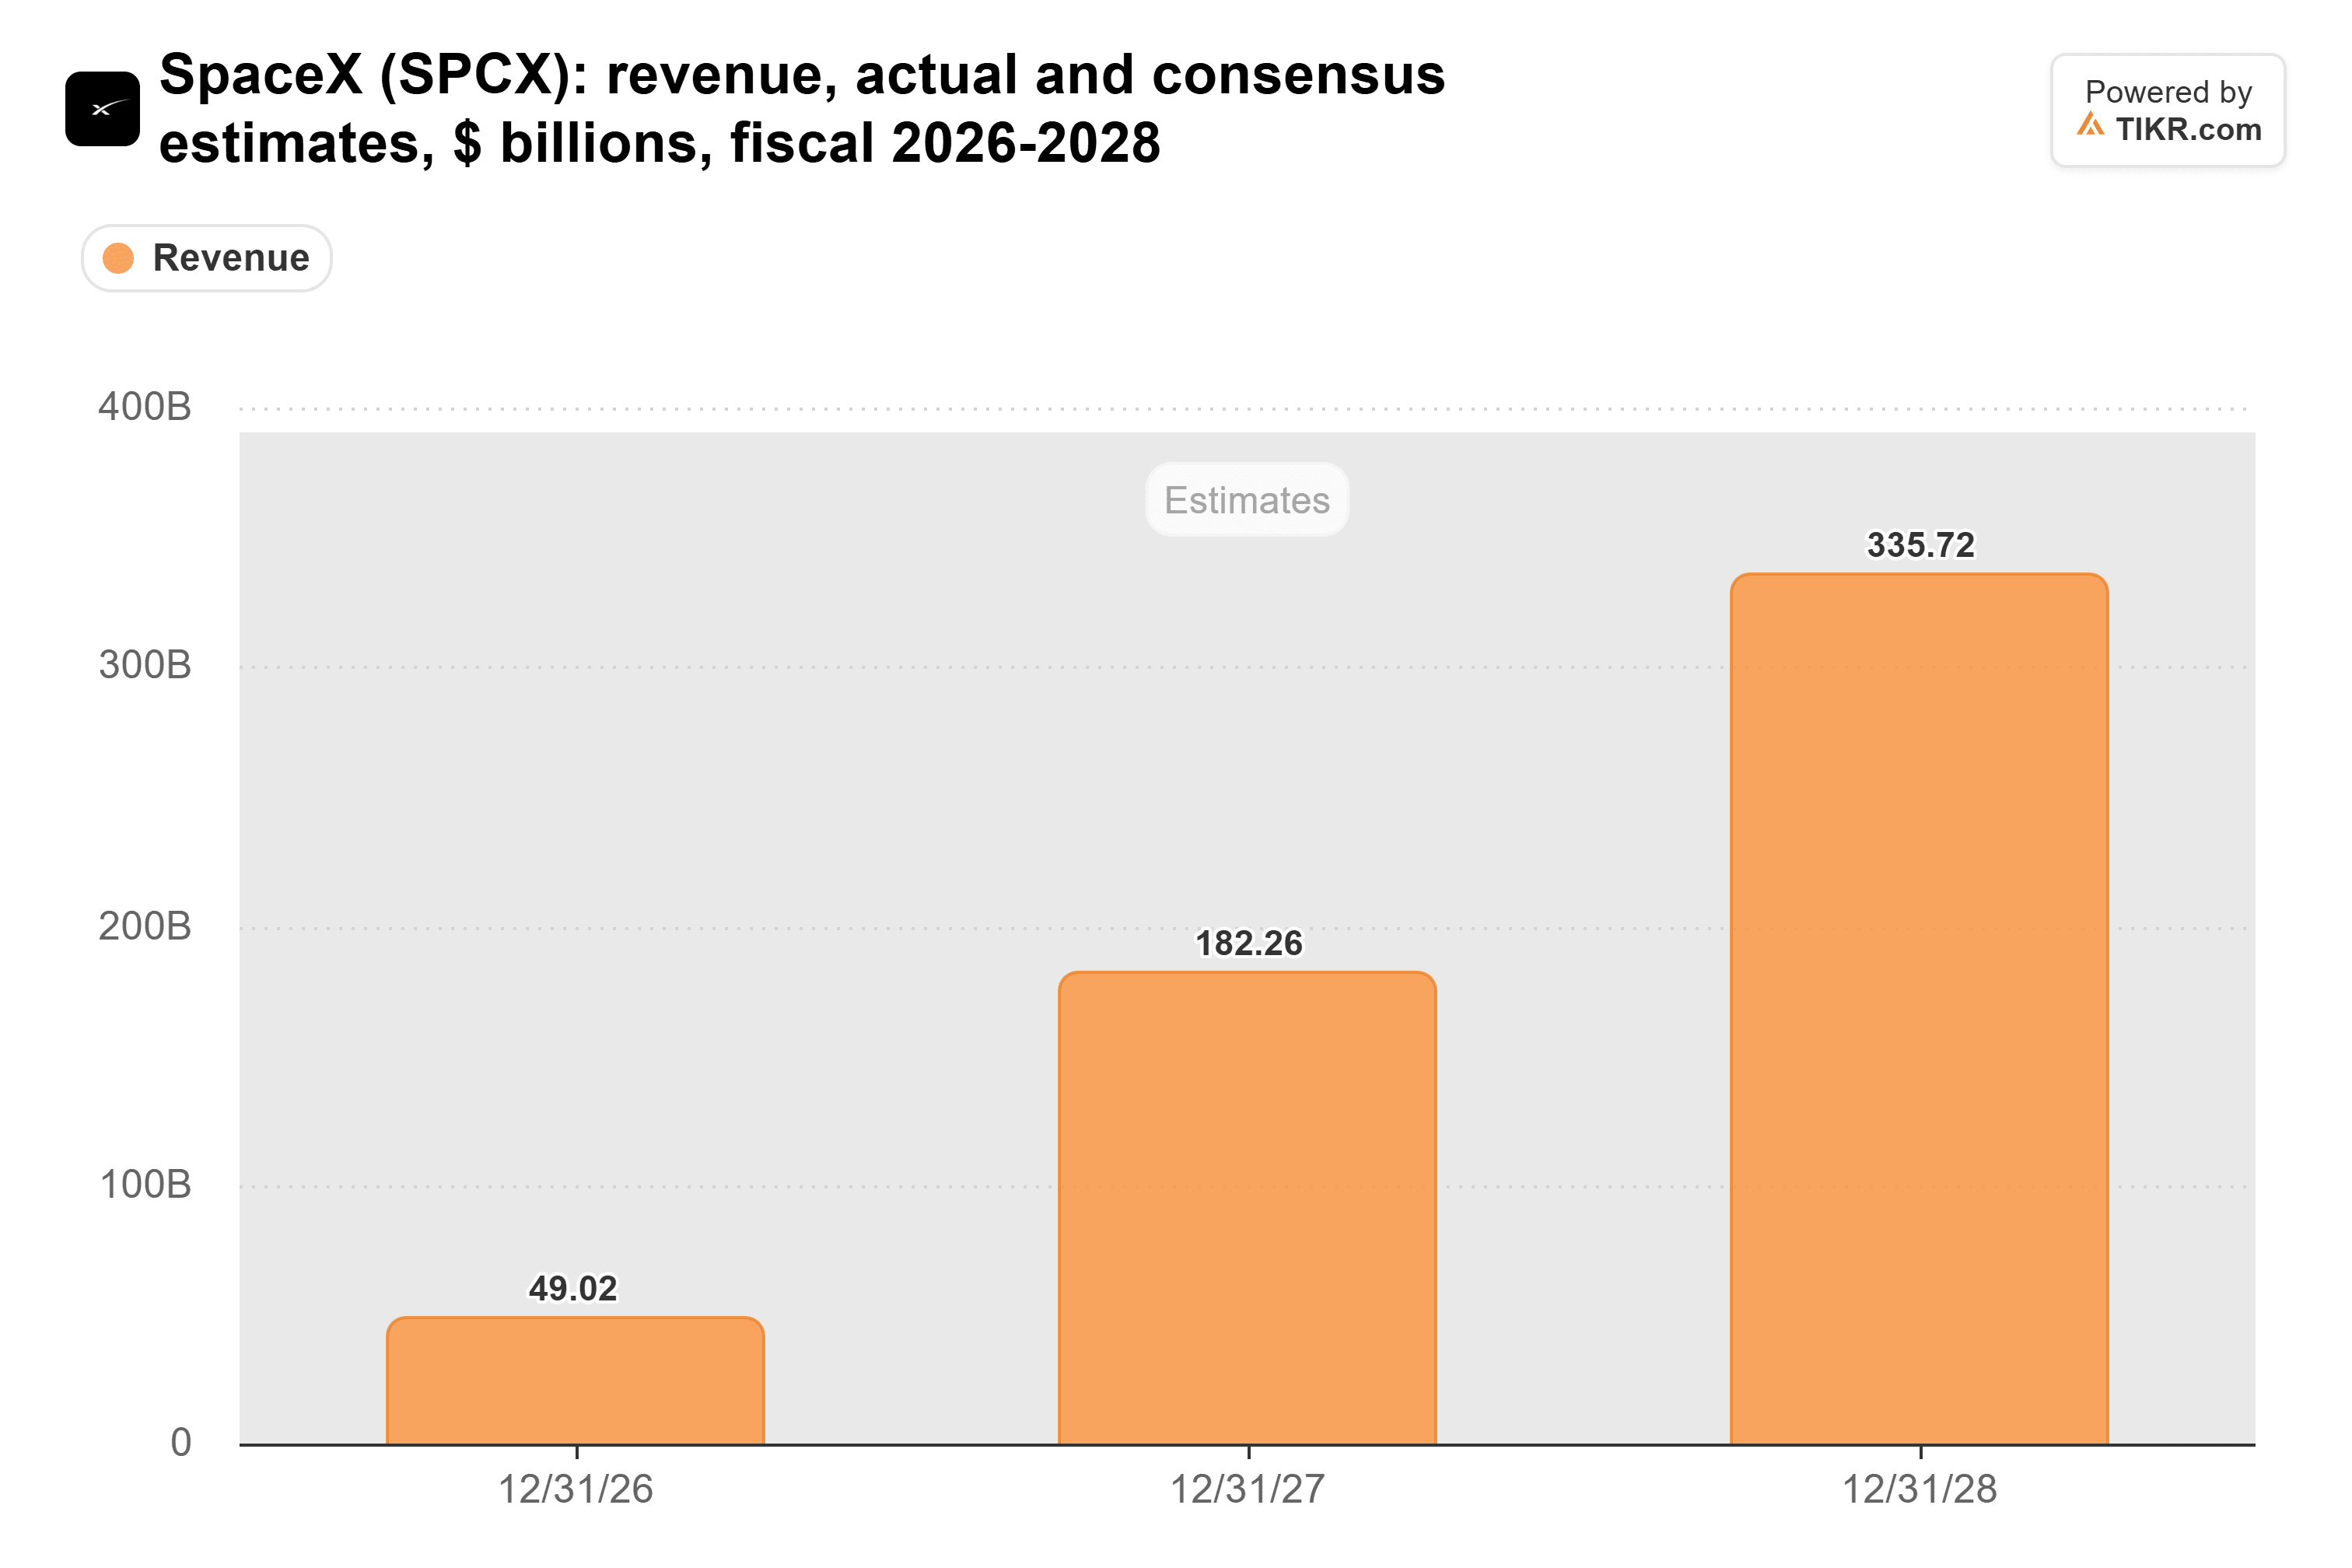
コンピュートはすでにその成長を牽引している。スーパーインテリジェンス部門は、スペースXの第3四半期収益146億ドルのうち75億6000万ドル、前年同期比90億ドルの増加額のうち67億5000万ドルをもたらした。
TIKRはスペースXについて40人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
スペースXの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。スペースXのアナリスト・レーティングを見る
安価な打ち上げ、上昇するスターリンクの利益率
スペースXは、自社の衛星を打ち上げる際に打ち上げリードを最大限に活用する:第3四半期の35回の打ち上げのうち23回が自社のペイロードを運んだ。しかし、これはスペースXの総合利益率には表れない。同社の営業利益率は2024年の5.3%から2025年には-11.1%に低下したが、これらの数値には2月に合併したAI事業が含まれている:
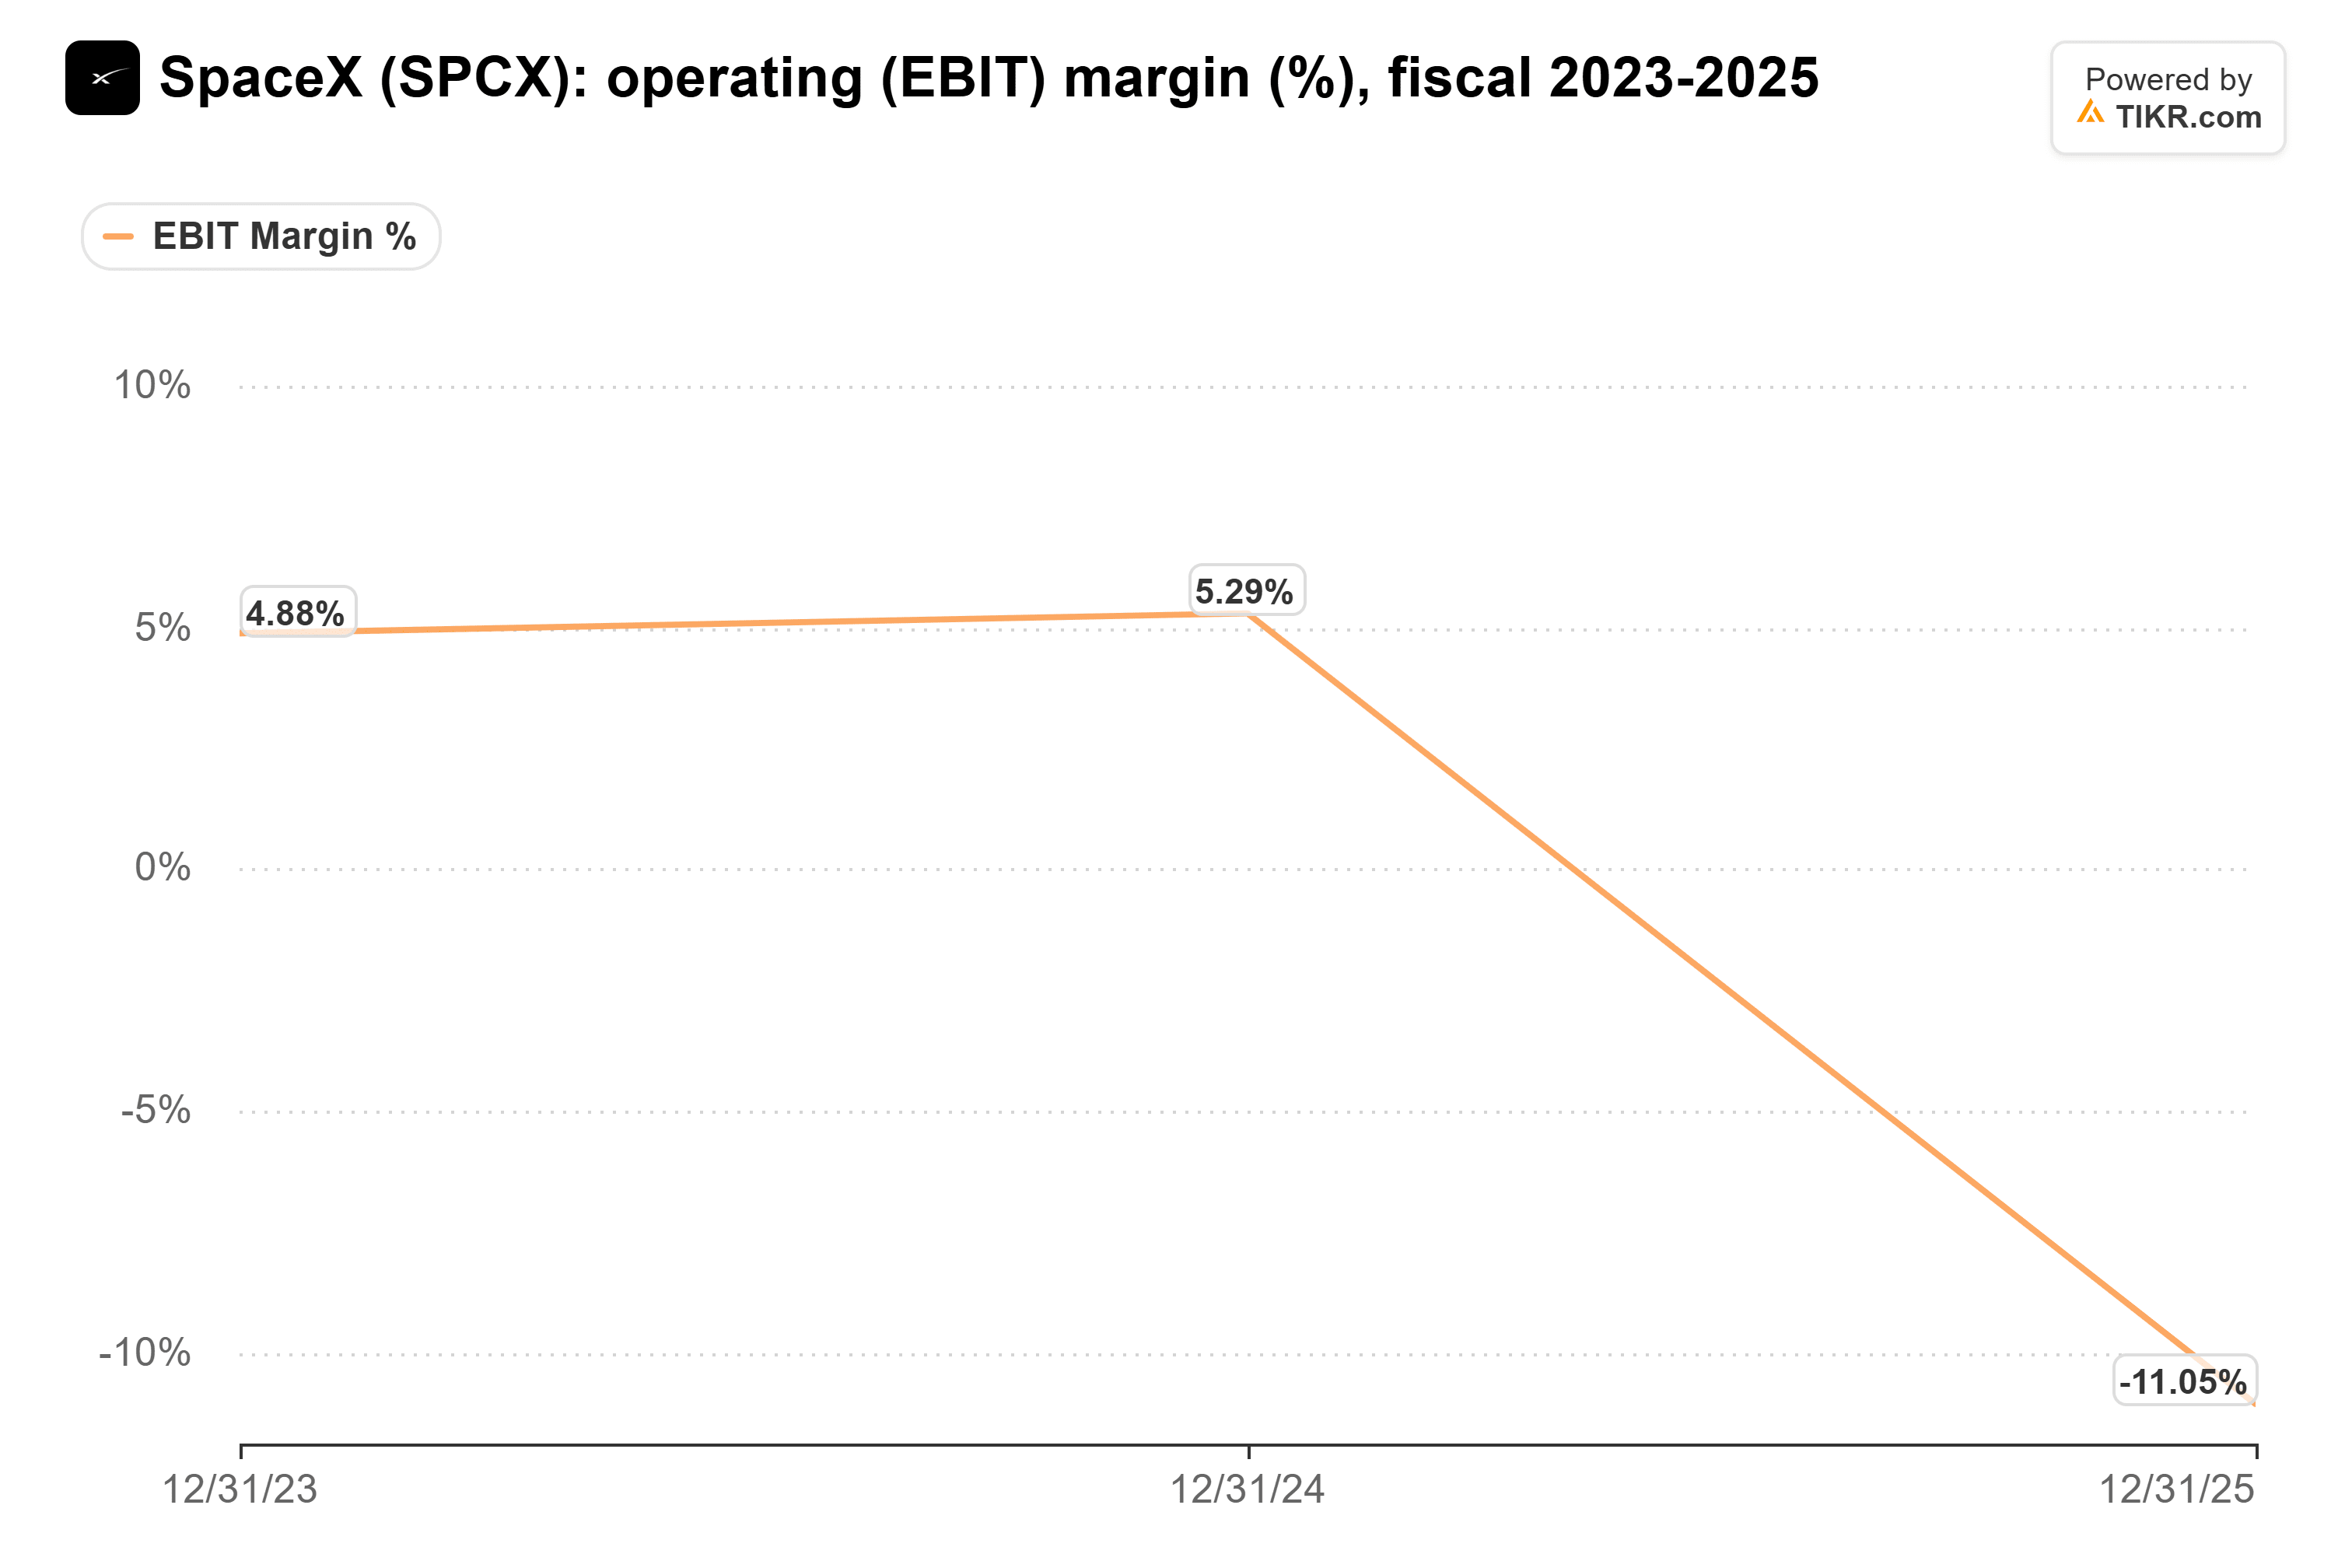
AI部門は2025年に64億ドルの営業損失を計上した。一方、スターリンクのコネクティビティ部門は、2026年第1~3四半期に52億1000万ドルのGAAP営業利益を計上し、利益率は40.7%で、前年同期の38.6%から上昇した。(第3四半期は、主に関税還付による一時的な押し上げがあった。)
そして、それはより低い料金を請求しながら達成された。9月30日時点での消費者加入者数は1360万人に達し、1年前の720万人から増加したが、第3四半期の平均月額料金は83ドルから69ドルに低下した。利益率が拡大しながら価格が下落するのは、コストがより速く低下する場合のみであり、軌道への最も安価な打ち上げ手段を所有することはその大きな部分を占めている。
他の全員がロケットを待っている
アマゾンの11月15日の損失は、その打ち上げ手段がない場合の様子を示している。ユナイテッド・ローンチ・アライアンスのヴァルカンロケットは打ち上げ約10分後に失敗し、アマゾンが購入した38回のヴァルカン打ち上げの最初の1回で、40基のLEO衛星を破壊した。
ASTスペースモバイルの次の3基のブルーバードは、9月以来ケープ・カナベラルに置かれたままで、スペースXが打ち上げ日を確認するのを待っている。同社自身の再利用可能ロケット、ブラックリフトは2028年後半まで飛行予定がない。
ロケット・ラボは、ロケット事業を構築するのにどれだけ時間がかかるかを示している。アナリストは、同社の収益が2025年の6億200万ドルから2028年には17億6000万ドルに成長すると予想している:

この2028年の数字は、スペースXのスペース部門が2025年にもたらした41億ドルの半分以下だ。そして、業界全体で打ち上げ能力が逼迫する中、ロケット・ラボは、まだ飛行していないロケットであるニュートロンでの複数ミッションの基本価格を7000万ドルに引き上げたばかりだ。スペースXを除くすべての衛星事業者は、そのような価格を支払わなければならない。
株価を支えるのは依然としてコンピュート
コンピュートが期待外れに終われば、より安価なスターリンクもあまり役に立たない。あるスーパーインテリジェンス顧客は、スペースXの第3四半期収益の34.5%を供給しており、スペースXとアンソロピックとの契約では、最初の3か月後にいずれかの当事者が90日前通知で契約を解除できる。
結論:シティのロケットに関する見解は正しく、スターリンクはそのリードを利益に変えている。これはスペースXに堅固な基盤を与えるが、株価が上昇を続けるためには、依然としてコンピュート事業が成果を上げる必要がある。
イーロン・マスクは現在、2027年前半にスターシップの週間飛行を予想している。2027年初頭の第4四半期決算は、それらの飛行が増加する中でコネクティビティの利益率が40%以上を維持するかどうかを示すだろう。
では、スペースXの株価の実際の価値は?
TIKRを使えば、1分以内にあらゆる銘柄の将来価格を予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、スペースXがどのような価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして意図されたものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!