主なポイント
- トランプ大統領は土曜日、クレジットカード金利を10%に上限を設けると述べ、これは中央値約22.2%のカード金利に対するものだ。
- 民主党は1月に上下両院を掌握し、次期上院銀行委員会委員長と見られる人物が上限設定を望んでいるため、これはJPMorganとCitigroupにとって現実的なリスクとなった。
- カードローンはJPMorganの他の資産よりもはるかに高い収益を上げており、Citigroupのカード手数料収入は報酬プログラムのコストを差し引くと赤字で、Capital Oneのローン残高の約60%はカードローンだ。
- JPMorganは1年間の上限なら吸収できる。Citigroupは5年平均の倍率を上回る水準で取引されており、その余裕は小さい。
ドナルド・トランプ大統領は、クレジットカード金利の10%上限を再び議題に載せた。今回は民主党が議会を運営しようとしている。これは、JPMorgan Chase (JPM) と Citigroup (C) にとって大きなリスクだ。両社にとってカードローンは最も収益性の高い資産の一つである。
Capital One Financial (COF) にとっては、さらに大きなリスクとなる。
今回は、上限設定への道筋がある
Fox News Channelの「Saturday in America」で、司会のケイリー・マケナニーはトランプ氏に、カード金利を10%に1年間上限を設けることを支持するかと尋ねた。「そうするだろう。これらのクレジットカード会社はたくさん儲けてきた」と彼は答えた。
彼は最初にこの上限を1月に提案したが、共和党が多数を占める議会は取り上げなかった。これは1月に民主党が下院と上院の両方を掌握すると変わる。次期上院銀行委員会委員長と見られるエリザベス・ウォーレン上院議員(マサチューセッツ州選出、民主党)は、「クレジットカード金利に上限を設け、アメリカ人のお金を節約しよう」と応じた。
トランプ氏の当初の公約を研究した研究者らは、10%の上限によりカード利用者は年間約1,000億ドルを節約できると推定している。消費者金融保護局によると、2024年にカード利用者には1,600億ドルの利息が課されたため、上限設定は発行会社が徴収する額の半分以上を奪うことになる。
TIKRはCitigroupについて23人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Citigroupの買い、保有、売りの評価の完全な内訳と、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Citigroupのアナリスト評価を見る
カードローンはこれらの銀行の最良のローン
6月末時点で、JPMorganのカードローン残高は2,498億ドルだった。2025年には、その正味利回りは10.26%で、利子を生む全資産全体の利回り2.50%の約4倍に相当した。
アナリストは、JPMorganの正常化EPSが2025年の19.73ドルから2028年には27.22ドルに上昇すると予想している:
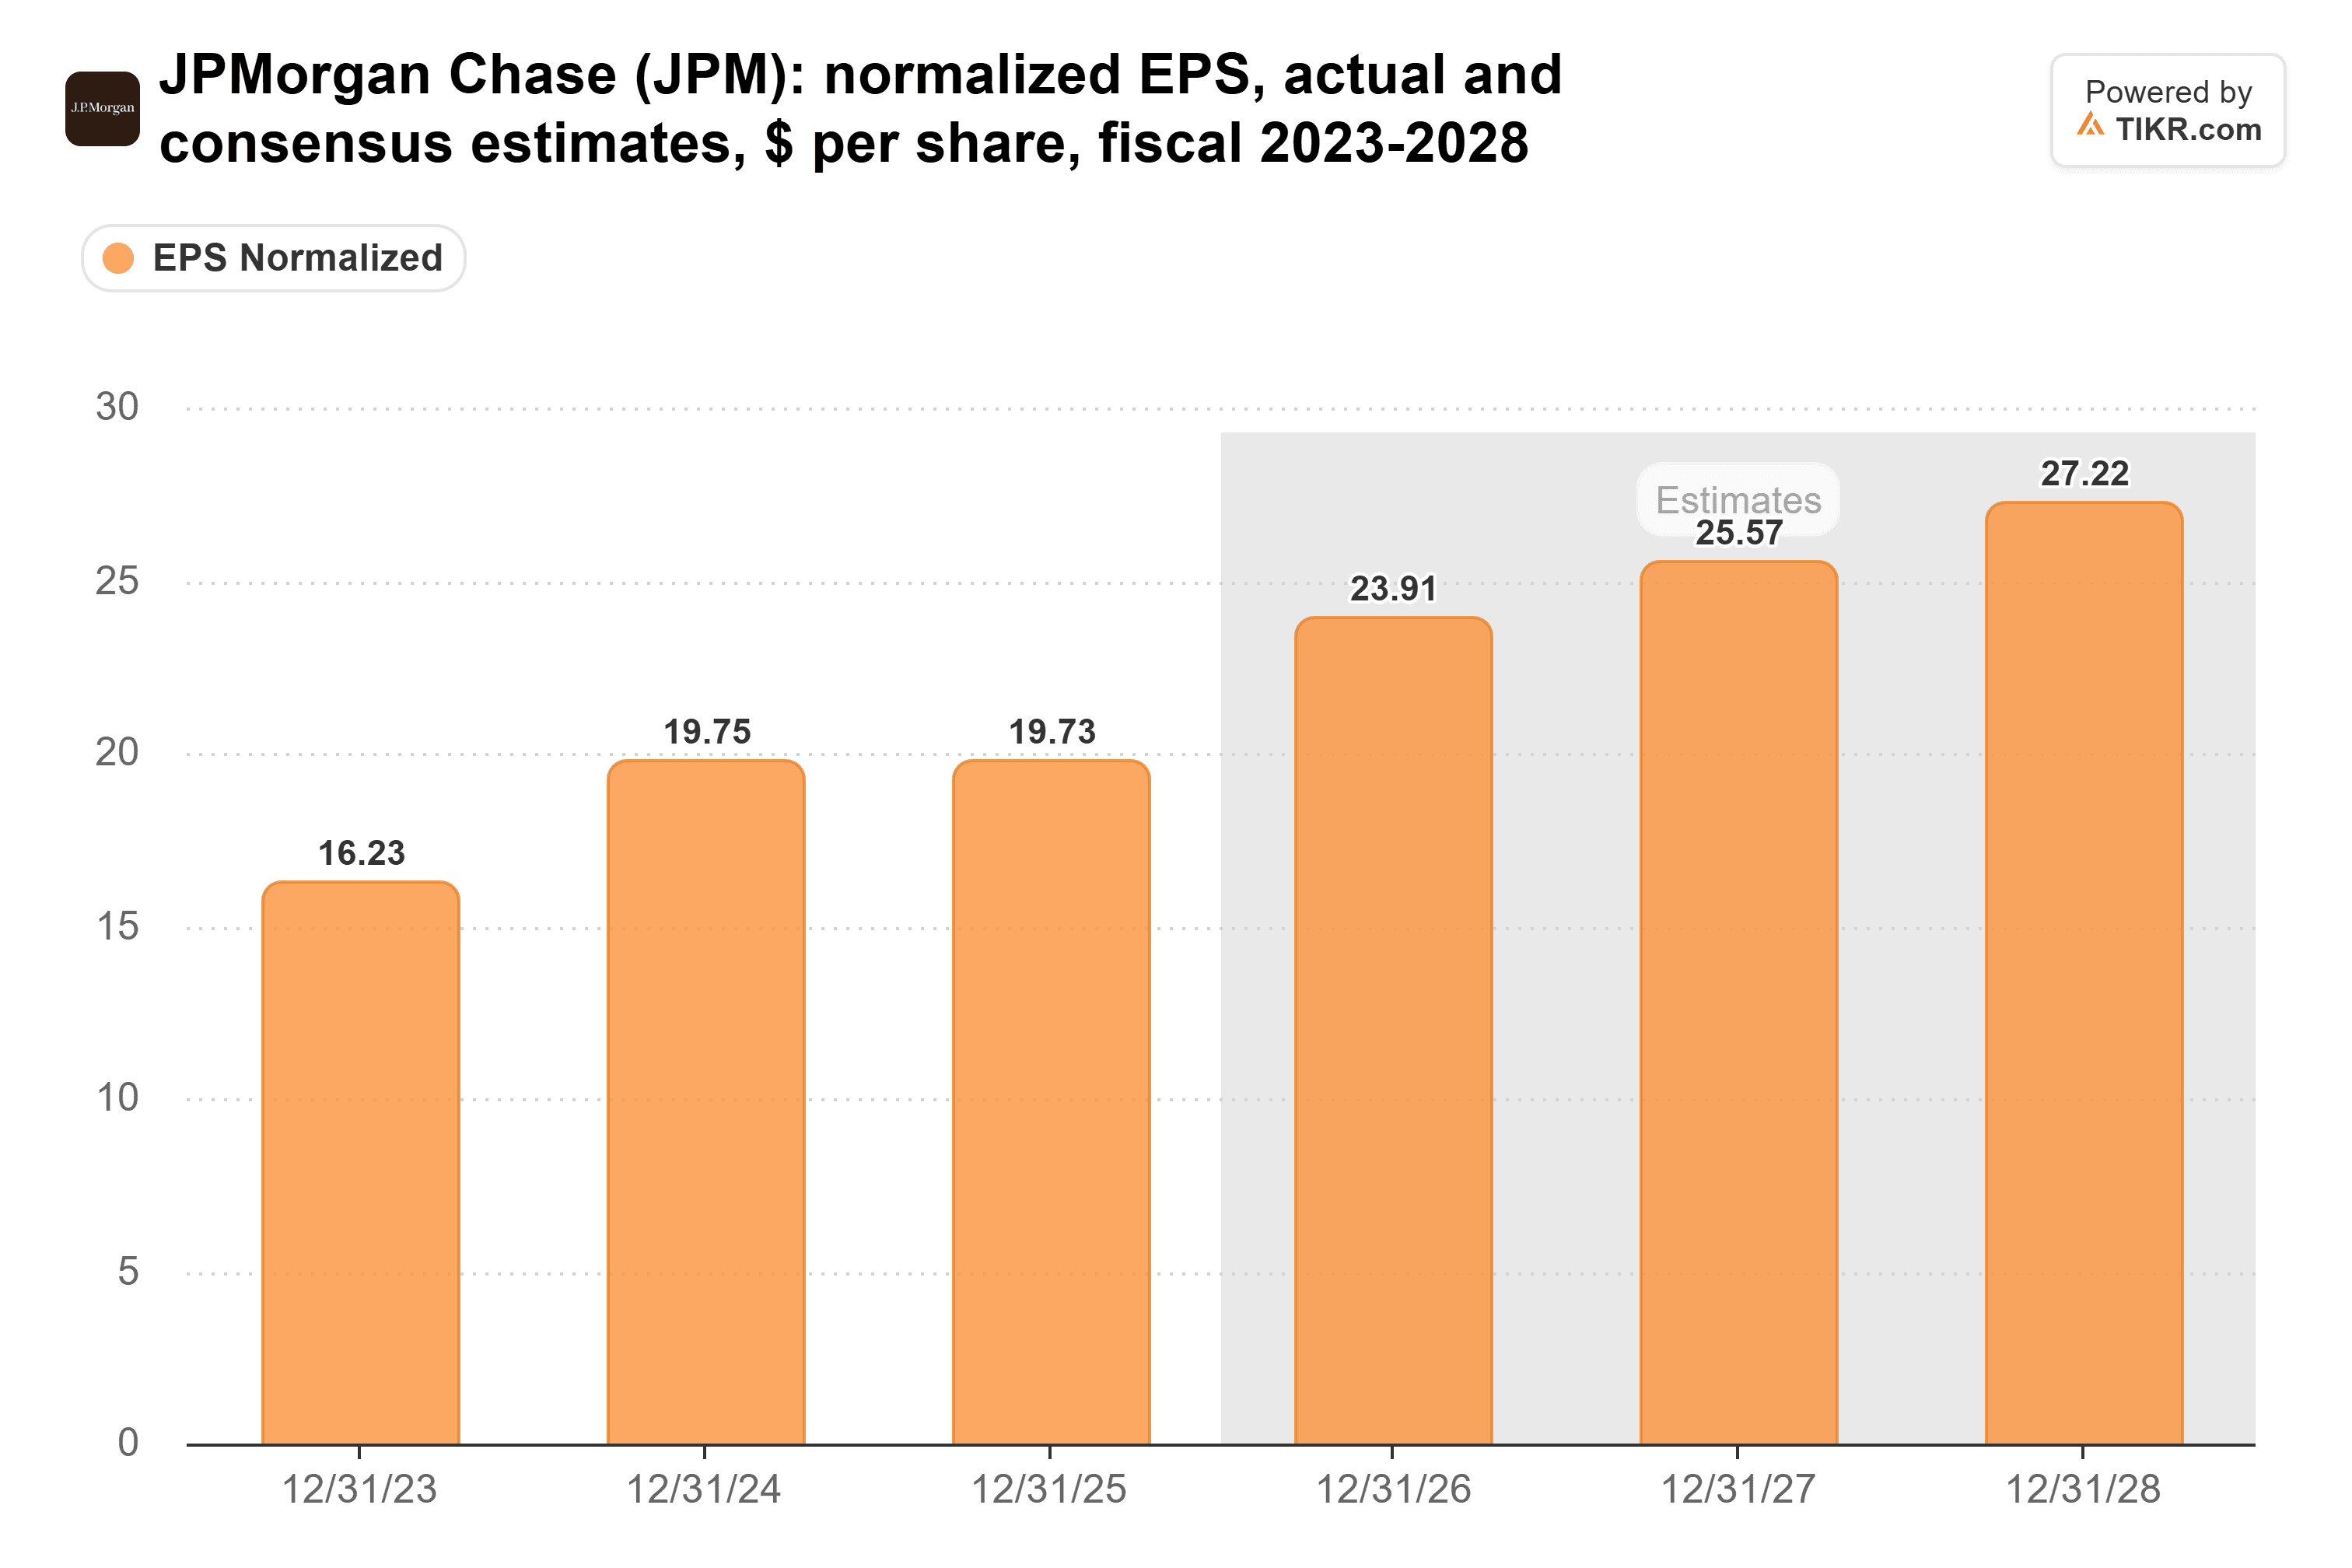
アナリストはこれらの予想を、上限設定が成立する可能性があると見られる前に設定した。もし成立すれば、これらの予想は下方修正されなければならない。
Citiには誤差を許容する余裕が小さい
Citigroupの利益は2023年の低水準から回復を続けており、同年の92.3億ドルから2025年には143億ドルに増加した:
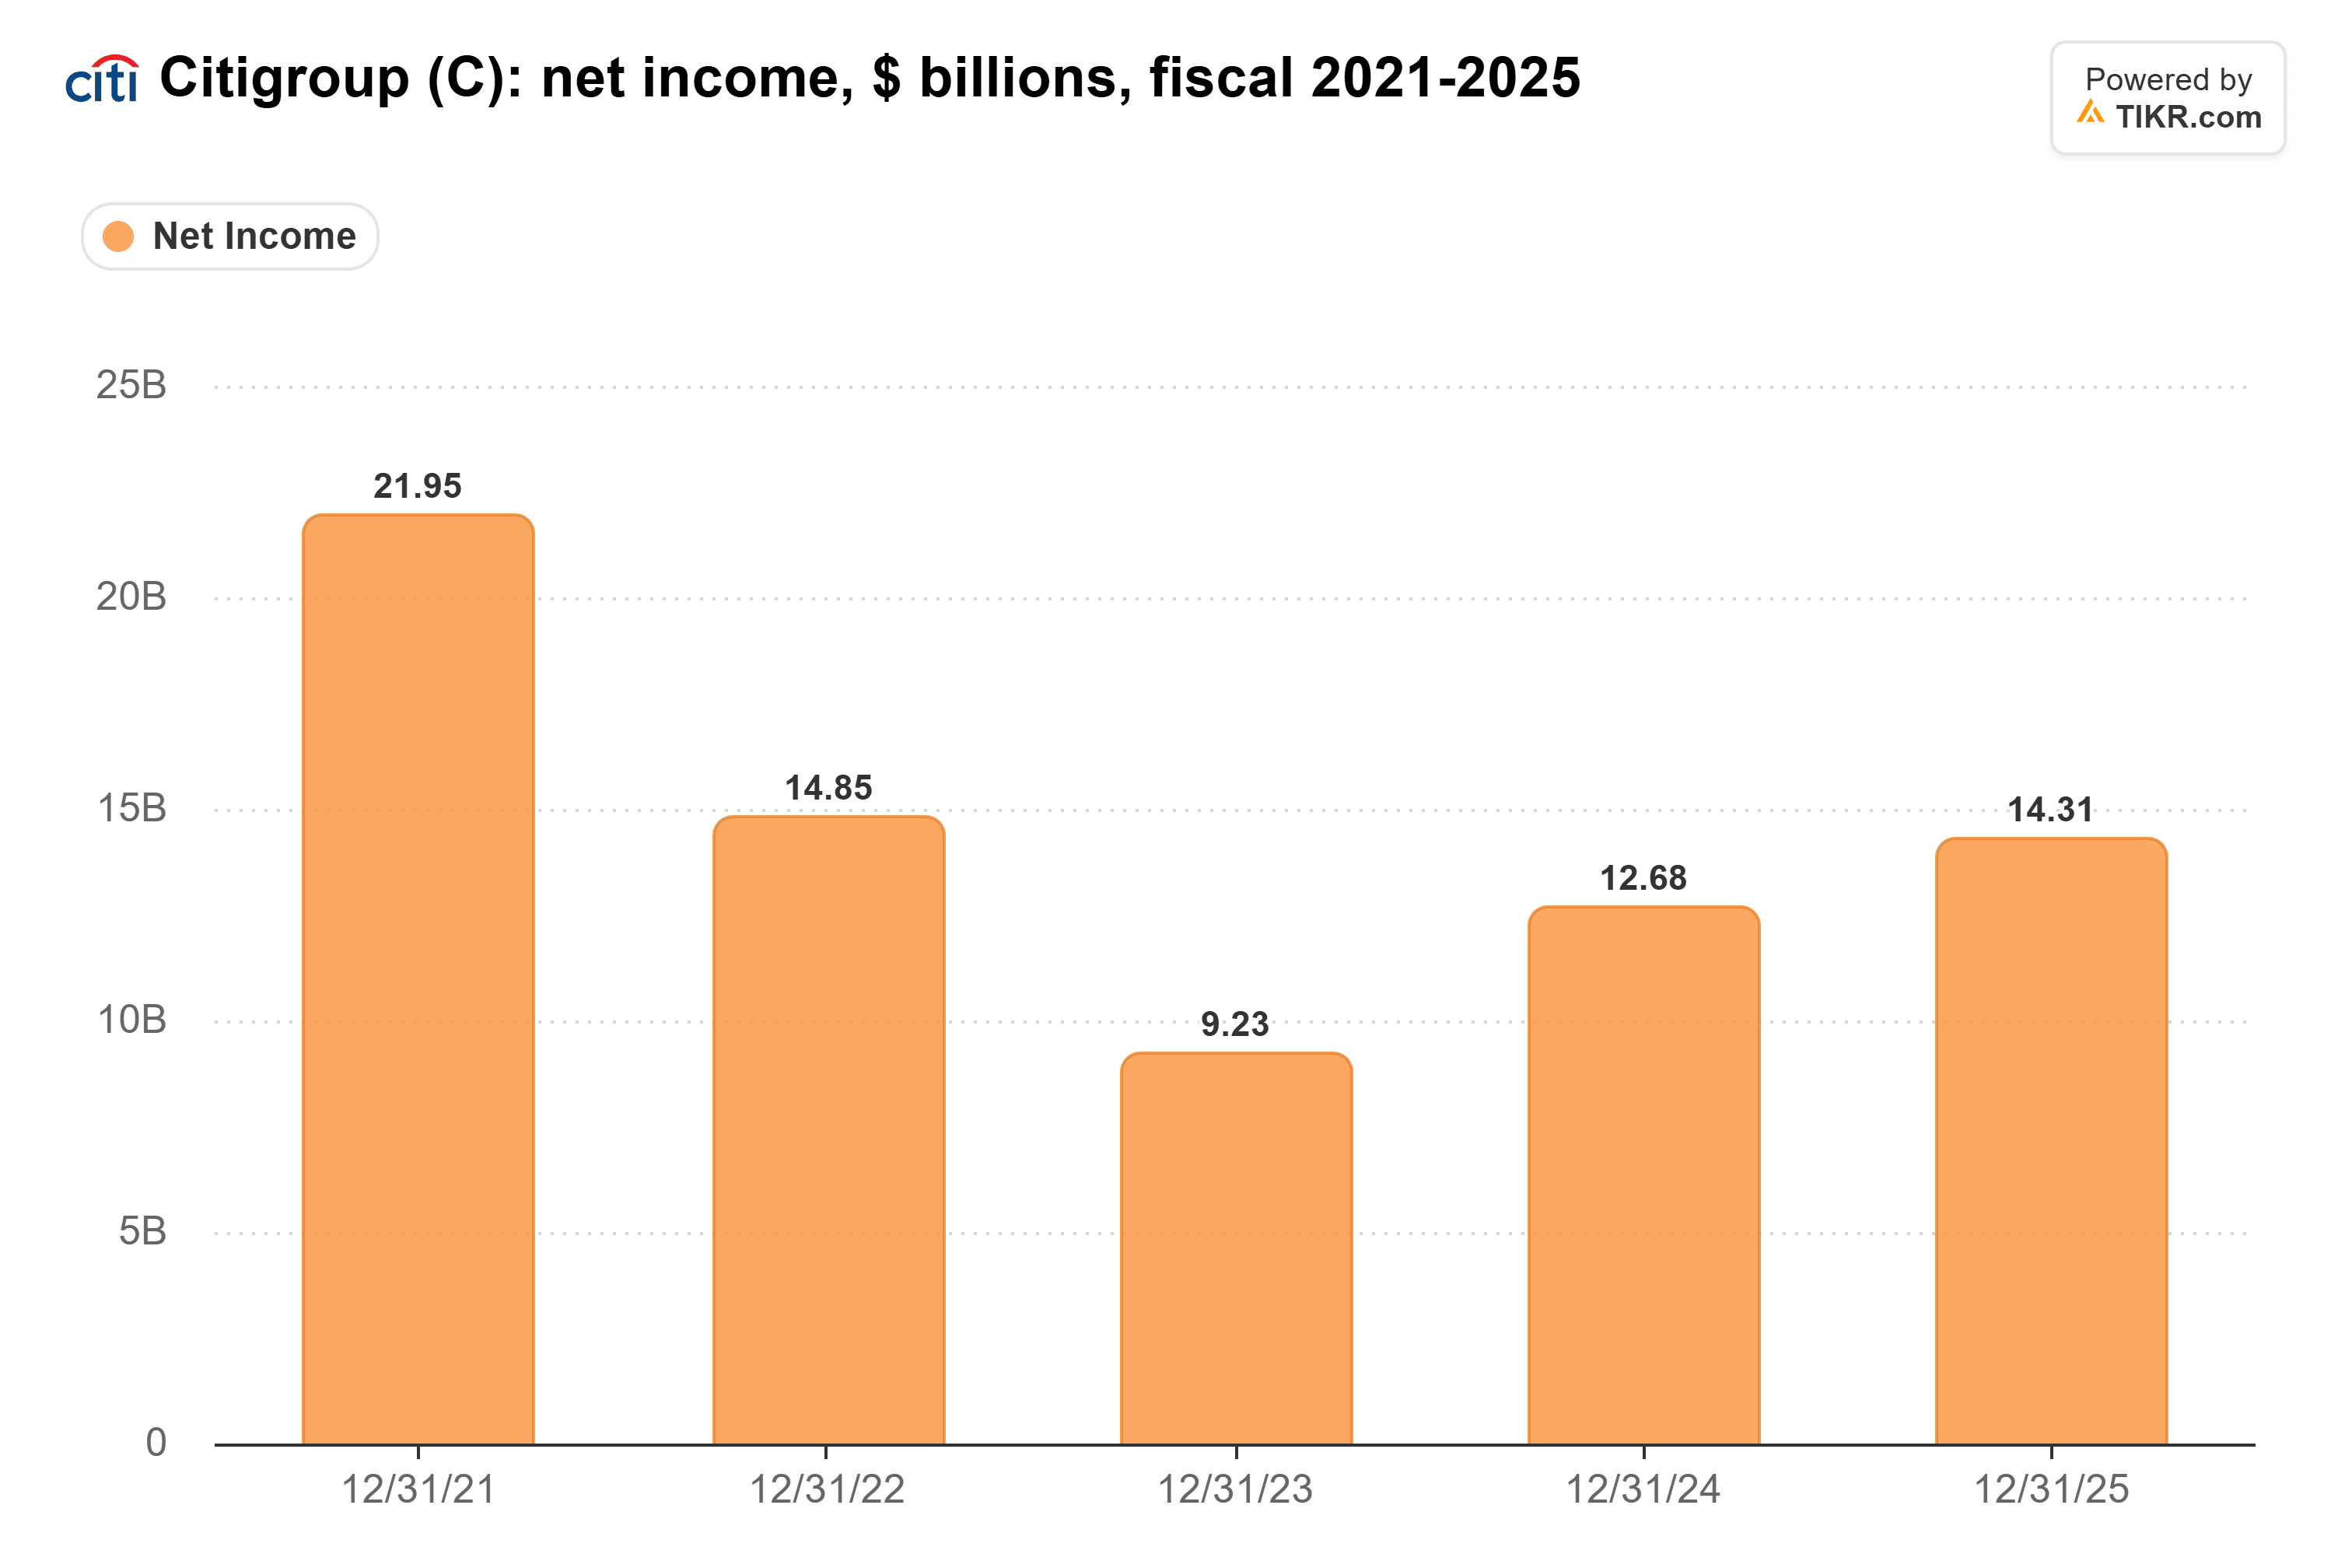
回復は2026年第3四半期も続いた。Citiの利益は52億ドルで、1年前の38億ドルから増加し、米国でのカード貸出の増加が純利息収入を14%押し上げるのに貢献した。同社の米国消費者カード部門は、四半期の手数料収入を7億8,100万ドルの赤字と報告しており、報酬とパートナーへの支払いが加盟店手数料やその他の手数料を上回ったため、同社のカードは利息で収益を上げていることになる。
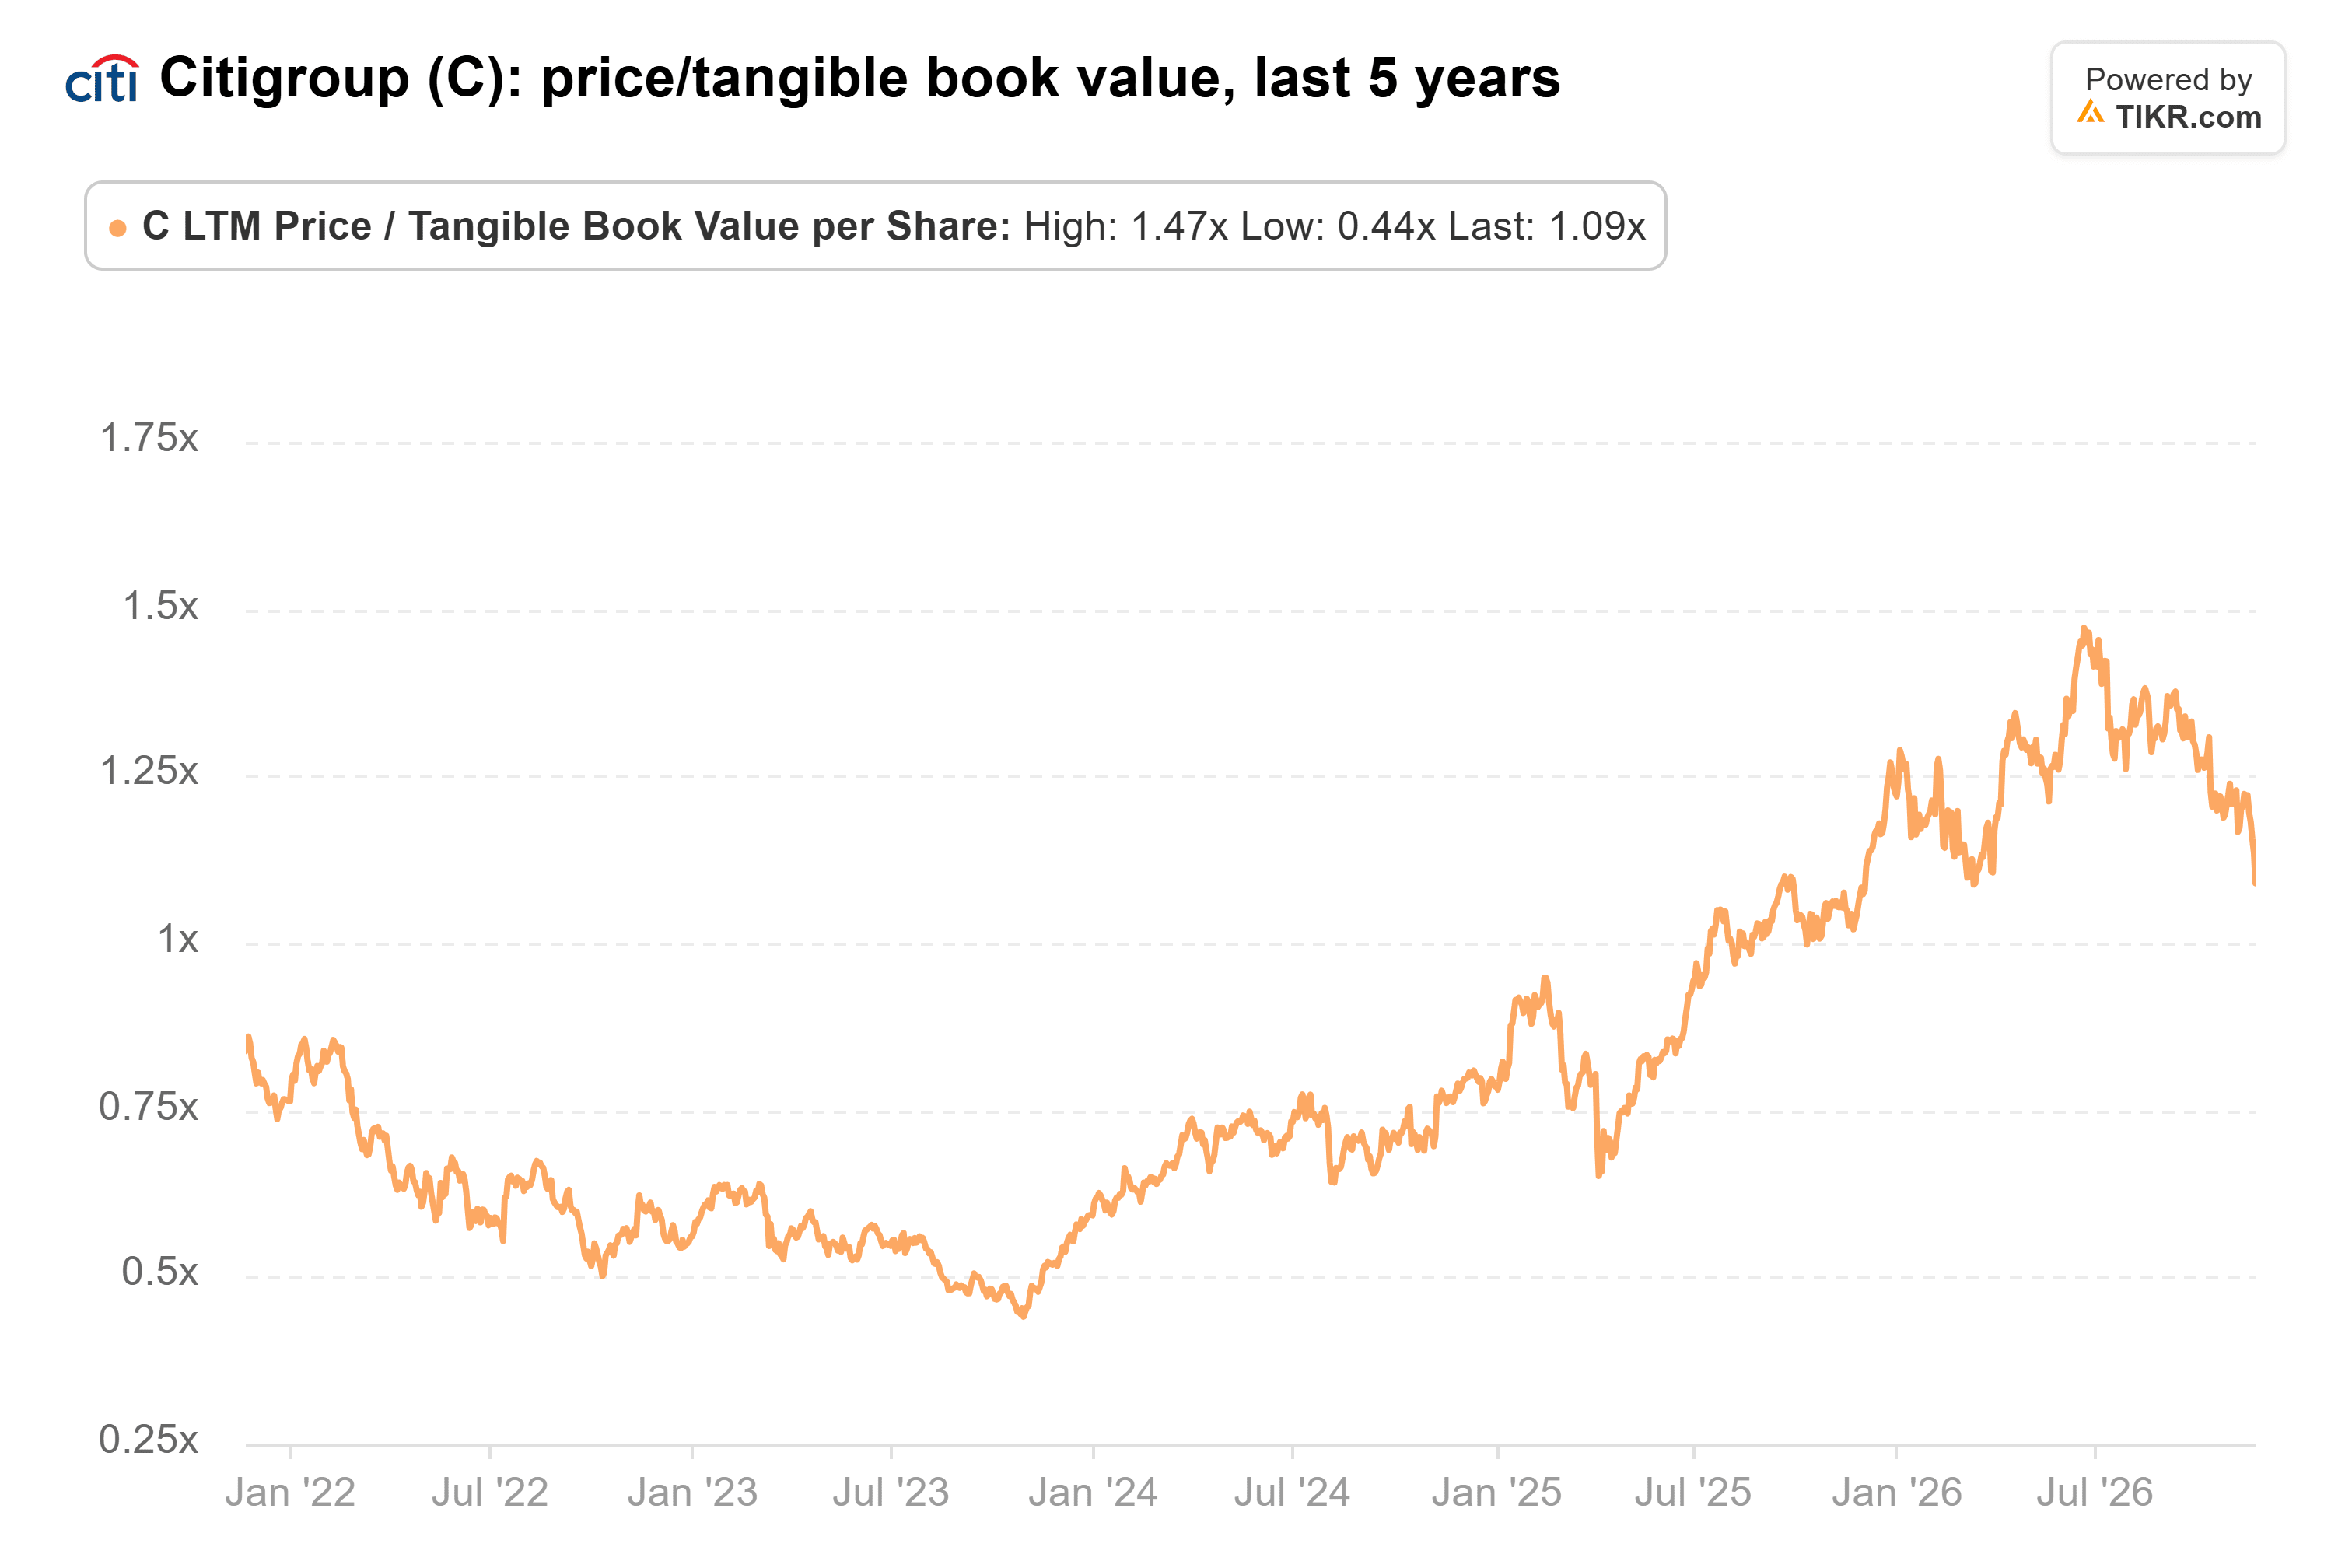
投資家はこの回復に対してプレミアムも支払っている。Citiの株価は有形簿価の1.1倍で取引されており、6月の1.5倍からは下落したものの、5年平均の0.8倍を大きく上回っている:
Capital Oneはカードにより大きく依存している。9月末時点で、同社のカードローン残高は2,764億ドルで、4,625億ドルのローン残高の約60%を占めていた。第3四半期の正味利ざやは8.41%だったため、10%の上限は同社の最大事業に直撃する。
1年間の上限はこれらの銀行に打撃を与えるが、彼らには対応策がある
トランプ氏が答えた質問は1年間の上限に関するものだった。また、法案は上院を通過しなければならない。発行会社はまた、上限設定により信用力の低い顧客向けのカードを解約したり、報酬プログラムを縮小したりせざるを得なくなると主張しており、これはCitiにとって実際のコスト削減となるだろう。
結論:JPMorganは1年間の上限を吸収できる。2025年末時点でカードローンは同社のローン残高の16.6%を占めていたに過ぎないからだ。Citiの方がより懸念される。なぜなら、同社はカード貸出が牽引してきた回復を背景に、通常の倍率を大きく上回る水準で取引されているからだ。JPMorganは1月14日に第4四半期決算を発表する。新議会が作成する法案が、上限が1年間の10%なのか、それともより長期のものなのかを示すだろう。
では、JPMorganの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、JPMorganの価値がどうなるか確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整してご自身のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!