主なポイント
- アップルCEOのジョン・ターナスは、メモリ価格を「前例のない」水準と表現し、アップルの製造購入義務額が6月から9月にかけて330億ドル増加したと述べた。
- メモリコストは2027会計年度までアップルの粗利益率を圧迫する見込みで、同社の値上げはその一部しか相殺していない。
- マイクロンとサンディスクの粗利益率は85%以上である一方、HPのPC事業の営業利益率は4.6%である。
- 予想PERが36倍(5年平均は29倍)で取引されているアップル株は、アナリストが予測する2027会計年度のEPS成長率5%が下方修正される余地をほとんど残していない。
アップル (AAPL) は、データセンターを建設していないすべての企業がAIメモリブームに対して支払うコストに、具体的な金額を突きつけた。
アップルの第4四半期決算説明会で、新CEOのジョン・ターナスは率直に述べた:「現在のメモリ価格の状況は前例のないものです」。
そして彼は「もう一つ」付け加えた:「供給を改善する取り組みの中で、当社の製造購入義務額は6月から9月四半期にかけて330億ドル増加しました」。
アップルの10-Q報告書によると、この義務額は6月27日時点で570億ドルであり、3ヶ月間で約60%の急増となった。
これはメモリメーカーの マイクロン (MU) と サンディスク (SNDK) にとっては大もうけだ。 HP (HPQ) は、はるかに薄い利益率のPC事業向けに同じ市場から調達しているため、この締め付けがアップルだけの問題なのかどうかが明らかになるだろう。
メモリ代の請求書は2027会計年度に届く
アナリストはすでに成長鈍化を予想している。2026会計年度に調整後EPSが20%増の8.98ドルに跳ね上がった後、コンセンサスでは2027会計年度に約5%成長の9.42ドルになると見られている:

主な理由はメモリだ。アップルの粗利益率は6月四半期に50.1%でピークに達した後、9月四半期には47.9%に低下した:
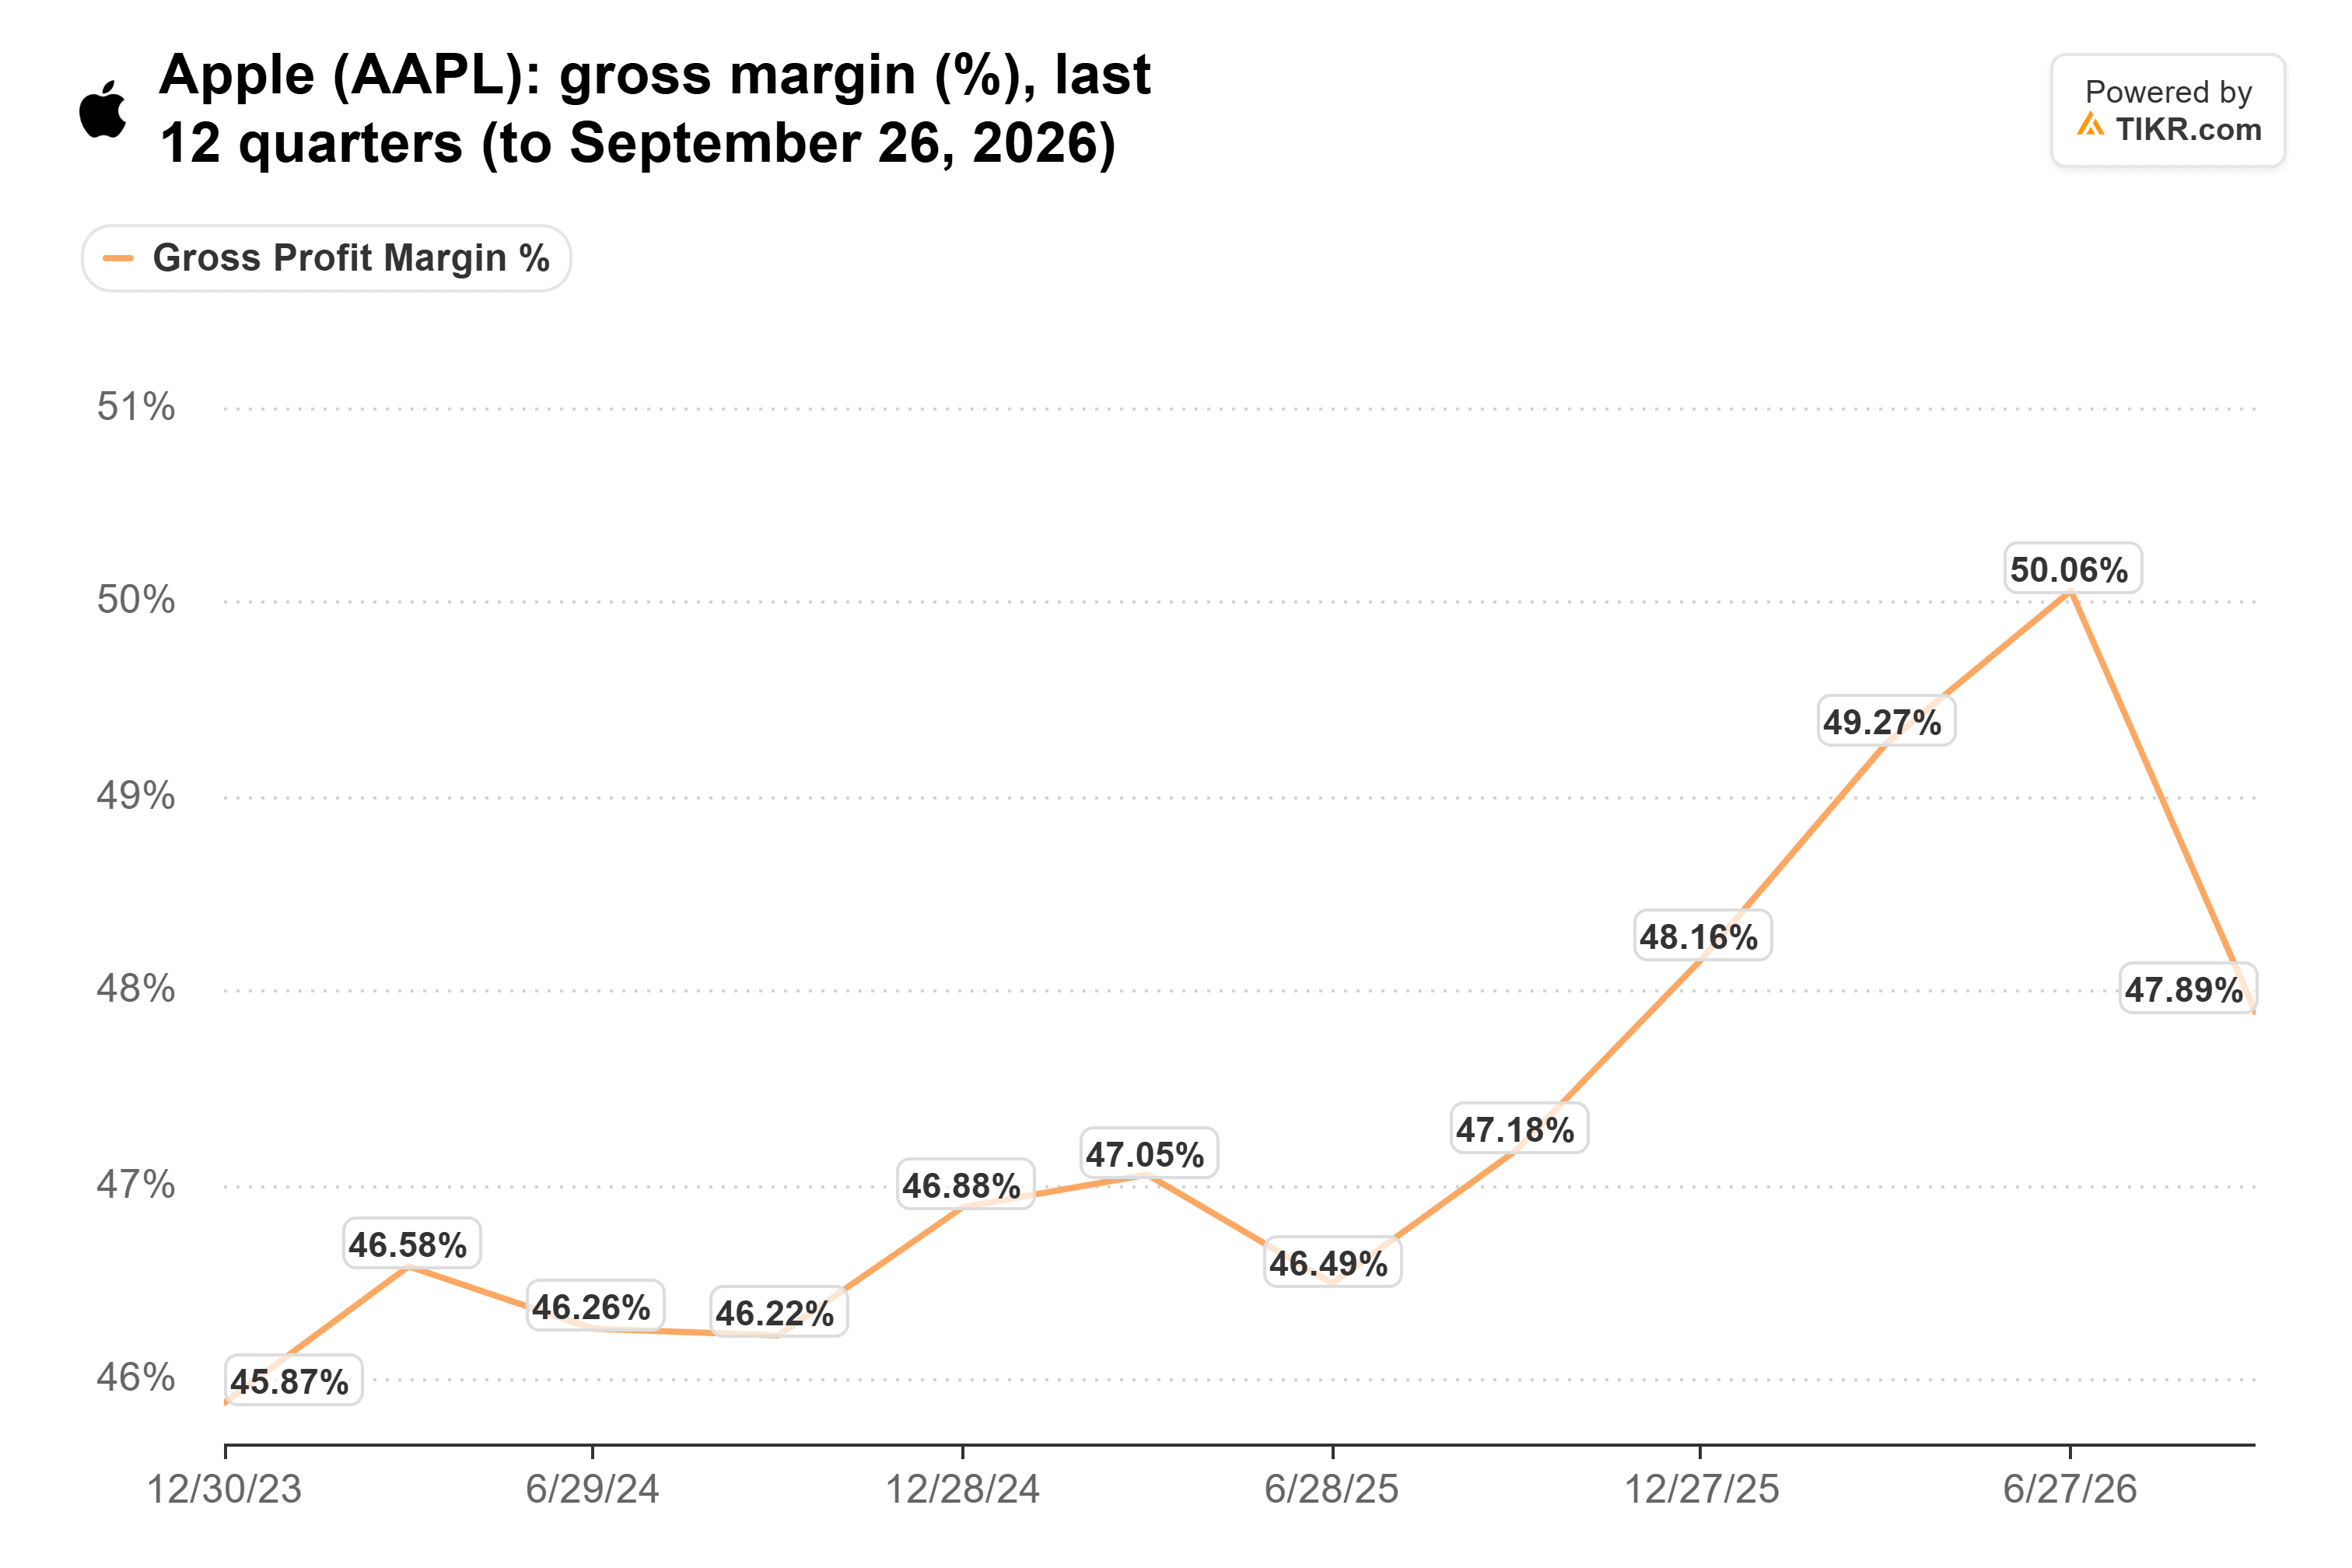
6月の数字の約2ポイントは一時的な関税還付によるもので、還付前の粗利益率は3月四半期の49.3%から6月四半期には48.1%に低下した。CFOのケバン・パレクはアップルの7月の決算説明会で、メモリが各段階の下落分のすべて以上を説明していると述べた。
ターナスは12月四半期に「さらに高いメモリコスト」を見込んでおり、それ以降も「メモリ購入の価格が上昇し続ける」としている。
TIKRは45人のアナリストによるアップル評価を追跡しています。「買い」と評価しているのは何人でしょうか?
アップルに対する買い、保有、売りの評価の詳細な内訳と、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 アップルのアナリスト評価を見る
アップルのメモリ代の請求書はサプライヤーの稼ぎ時
マイクロンの携帯機器・クライアント部門(スマートフォンおよびPCメーカー向け)の粗利益率は、前四半期に90%を記録し、1年前の36%から上昇した。サンディスクの非GAAP粗利益率は10月2日までの四半期に85.1%に達し(1年前は29.9%)、今四半期は84.5%-85.5%を見込んでいる。
他のデバイスメーカーには値上げに応じる余裕が少ない。HPはプレミアム機種の価格上昇により、第3四半期のパーソナルシステム事業の売上高を18%増の118億ドルに伸ばしたが、その事業の営業利益率は4.6%だった。アップルは粗利益率を1、2ポイント譲ることができる。HPには譲る余地がはるかに少なく、同社は来週決算を発表する。
アップルは価格転嫁力をほとんど試していない
アップルには、ほとんどのハードウェアメーカーが持たないてこがある。ショーン・オマリーがWe Study Billionairesで指摘したように、過去10年間の大半において、「インフレ調整後では、アップルはまったく値上げをしなかった」。彼の計算によると、1,100ドルのiPhone 17 Proは2020年ドル換算で約890ドルであり、2020年の999ドルのiPhone Proよりも安い。彼はこれが戦略だったと述べた:より多くのiPhoneを人々の手に渡し、その後、高利益率のサービスを販売する。
ターナスは、アップルが6月にMacとiPad、9月にiPhoneの価格を引き上げたこと、そして「これらの値上げはある程度の相殺効果をもたらした」と述べた。
「ある程度」という言葉に注意されたい。
UBSは、12月四半期のiPhone売上高が、出荷台数が3%減少するにもかかわらず12%増の950億ドルに達すると見込んでいる。ここからの値上げは、利益率のためにそのサービス戦略の一部を少しずつ犠牲にすることになる。
36倍では、下方修正の余地がほとんどない
アップル株が割安であれば、これらはそれほど重要ではないだろう。同社株は予想PER36倍で取引されており、5年平均の29倍を上回り、10月22日に記録した38倍の高値のすぐ下にある:

私の見解では、アップルがiPhoneを供給不足にするよりもメモリに割高な代金を支払うのは正しい判断だ。しかし、36倍という水準は約5%の利益成長に対しては高すぎる。特にメモリコストがまだ上昇している状況では。私は利益率が底を打つのを待つだろう。
マイクロンは12月中旬に、その後アップルは1月下旬に12月四半期の決算を発表する。粗利益率が9月の47.9%から低下し続けるなら、2027会計年度の9.42ドルという予想はおそらく次に下方修正される数字になるだろう。
では、アップル株の実際の価値はいくらなのか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、アップルがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを目的としたものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!