主なポイント
- イーロン・マスク氏はXで、AIのコンピュート遅延により、来年は「運転資本だけで数千億ドルの追加資金」が必要になると警告した。
- SpaceXのCFOが「自己資金調達」と発言しているが、実際には外部信用への依存度はより高い。
- JPモルガンのクレジット・デフォルト・スワップ(CDS)データによると、SpaceXのスプレッドはOracleと同水準の約275ベーシスポイントで、Microsoft、Alphabet、Amazonの約80ベーシスポイントと比べて高い。
- アナリストは、SpaceXのフリーキャッシュフローが2027年に▲1460億ドルになると予想している。
SpaceX (SPCX) のCEO、イーロン・マスク氏は、AIデータセンターを構築するすべての人への警告を発している。それは、彼自身の会社に最も当てはまるかもしれない。
「来年はキャッシュ不足も異常なものになるだろう。コンピュートの支払いから、収益を生み出すのに十分な信頼性を得るまでの累積的な業界の遅延が数ヶ月に及ぶだけで、運転資本だけで数千億ドルの追加資金を意味する。その資金はどこから来るのか?」
SpaceXにとって、信用市場はかなり良い推測をしている:貸し手だ。
SpaceX、「信用依存」層に分類される
ある投資家がXでJPモルガンのクレジット・デフォルト・スワップ(CDS)データを提示した。Microsoft (MSFT)、Alphabet (GOOG)、Amazonは約80ベーシスポイントで取引されており、「キャッシュフローで設備投資の大部分を賄える」とされる。SpaceXとOracle (ORCL)は約275ベーシスポイントに位置し、「設備投資が外部資金への依存度を高めている」とされる。
これは、SpaceXの債務を保険でカバーするコストが、Microsoftの約3.4倍であることを意味する。
今週の債券発行がこれを裏付けている。SpaceXはNVIDIAチップを担保に320億ドルの債券を発行したが、販売関係者によると、最大の部分である約252億ドル分は8.259%でプライシングされた。ブルームバーグのインデックスデータによると、その日の米国投資適格債の平均利回りは5.95%だった。
TIKRはSpaceXについて40人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
SpaceXの買い、保有、売りの評価の完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。SpaceXのアナリスト評価を見る
アナリストはまだキャッシュフローを確認できていない
CFOのブレット・ジョンセン氏は今週、SpaceXが来年構築を計画している10ギガワットの大部分は内部キャッシュフローから資金調達されると述べたと、別の投資家がXで伝えている。しかし、アナリストの予想は、流入よりもはるかに多くのキャッシュが流出することを示している:
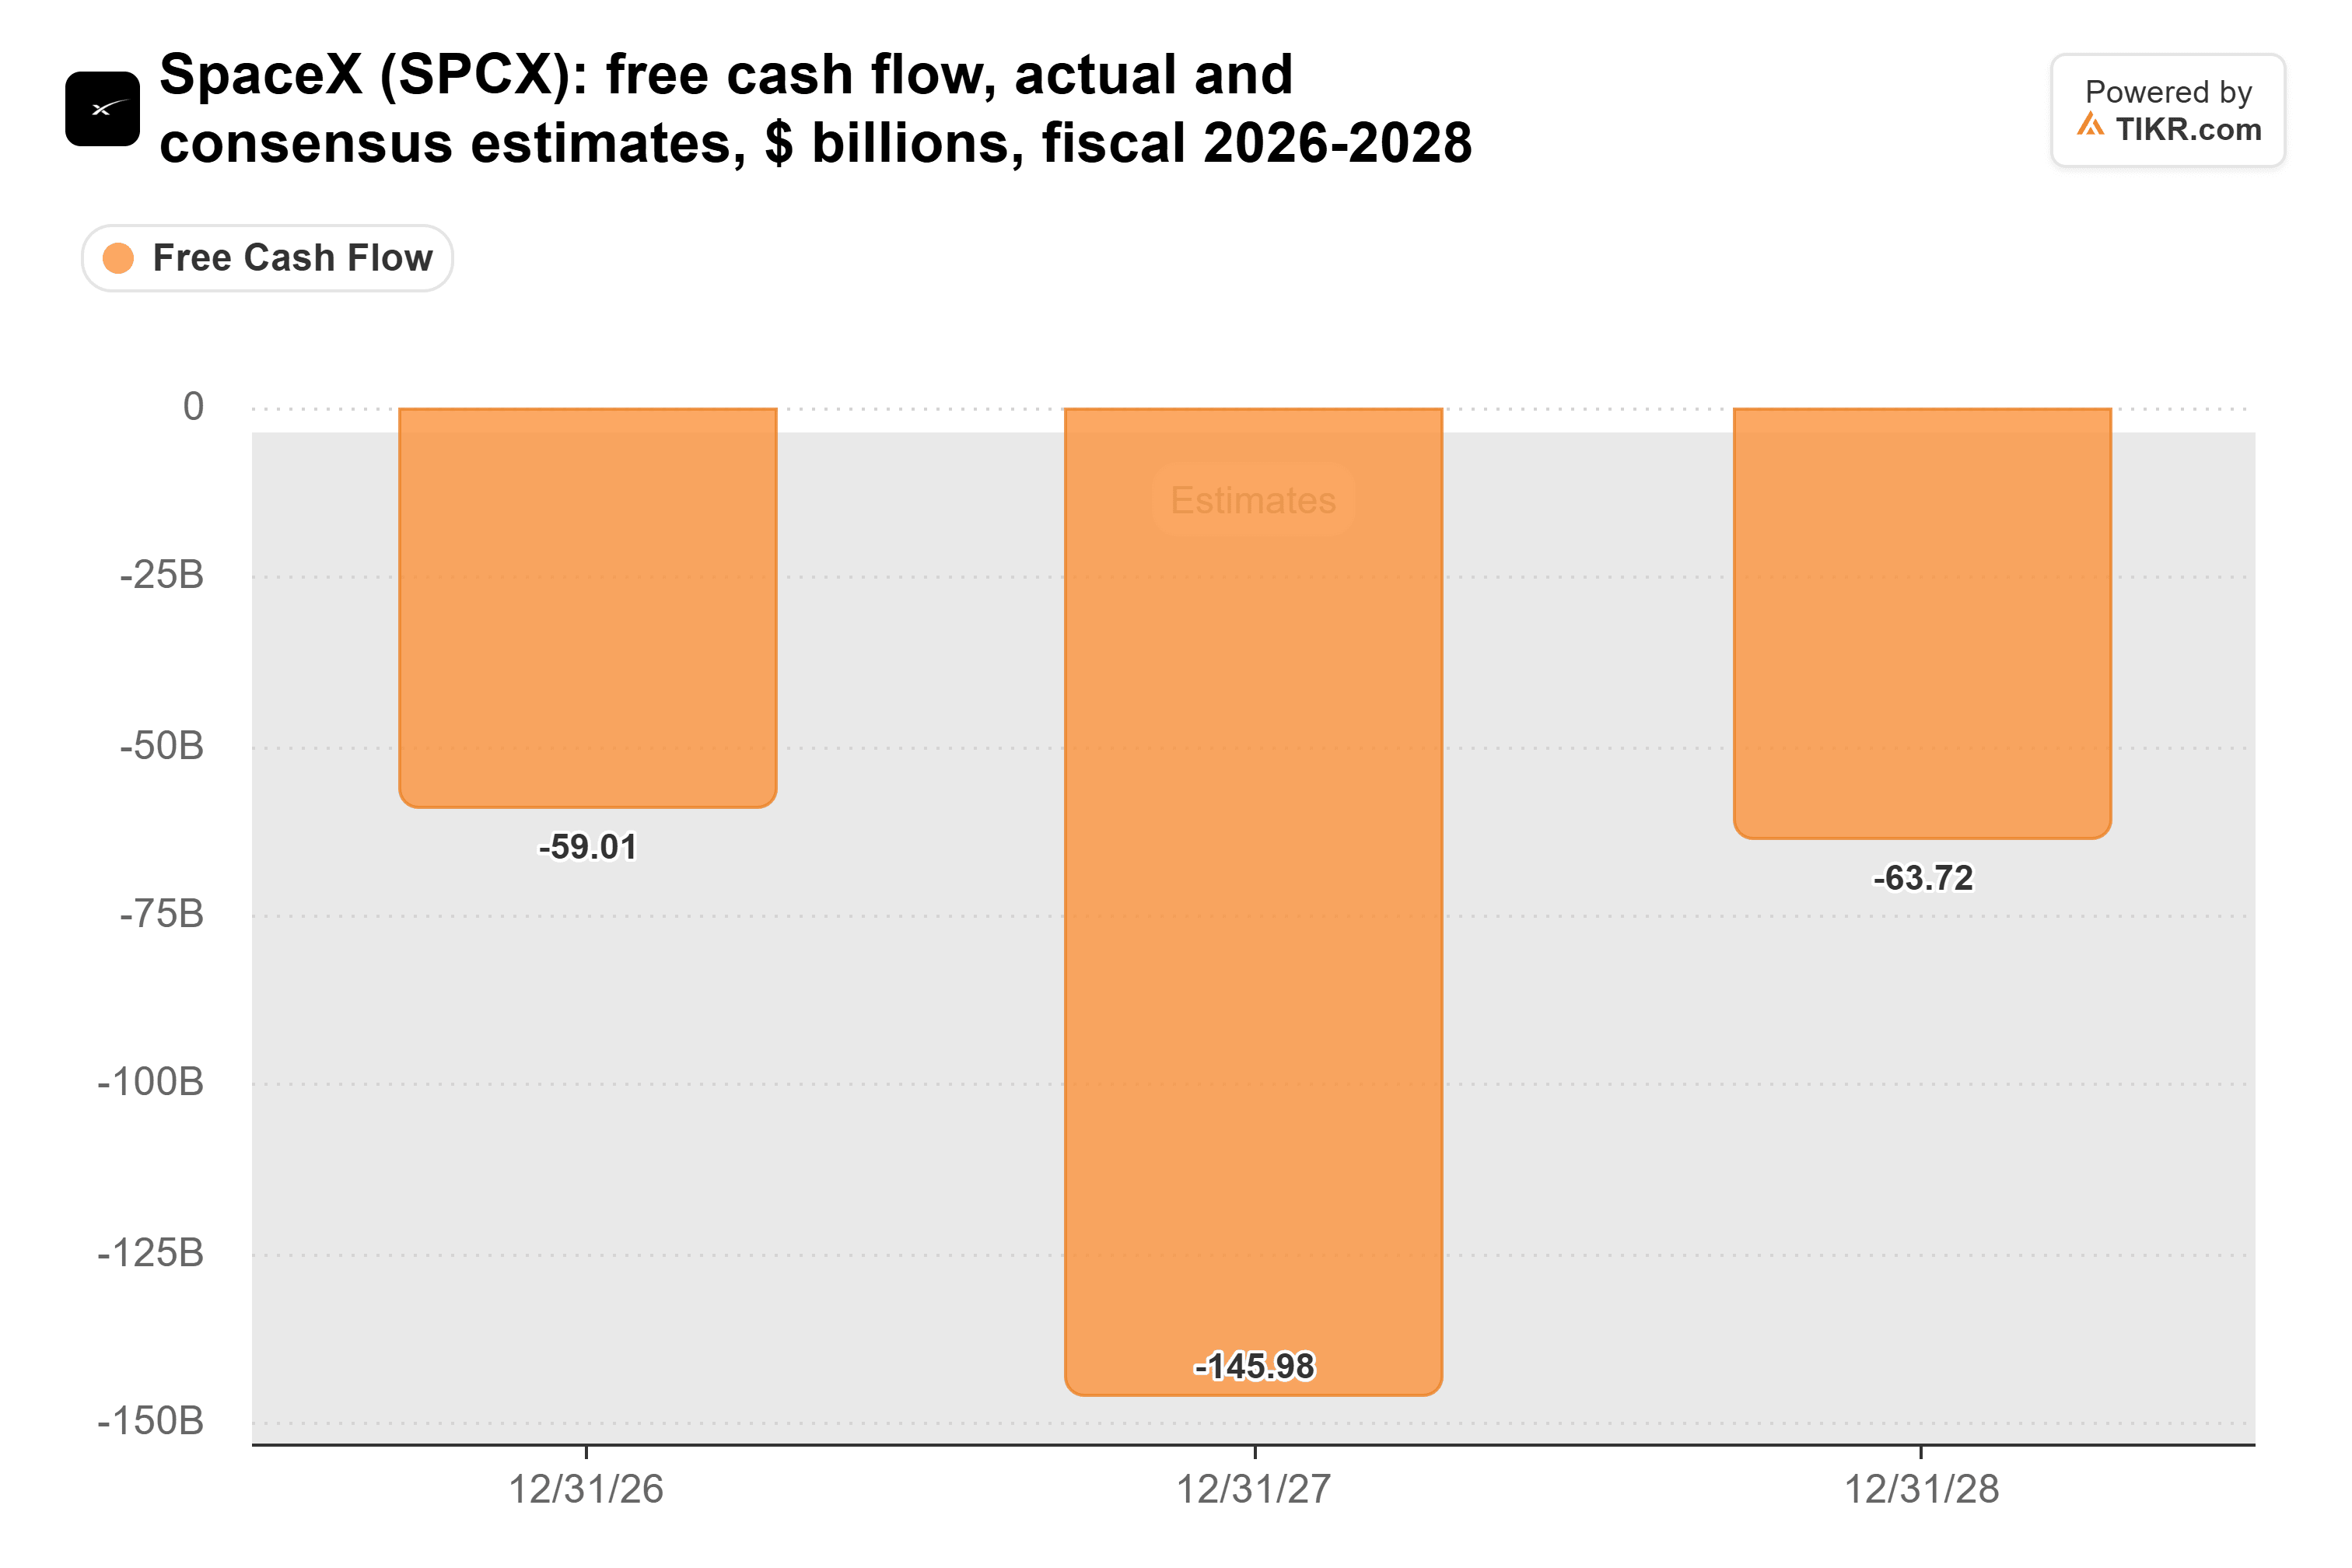
これは、2026年から2028年までのフリーキャッシュフローのマイナスが合計で約2700億ドルに達し、そのうち1460億ドルが10ギガワット構築の年である2027年に集中することを意味する。SpaceXは9月30日時点で899億ドルの現金及び有価証券を保有していたが、第4四半期だけで350億ドルから400億ドルの設備投資(キャピタル・エクスペンディチャー)を計画していると発表している。
SpaceXの新しいチップリース契約は、まさにマスク氏が指摘する資金繰りの逼迫に陥る:家賃は四半期前払いで、チップが2027年前半に到着した時点から始まるため、収益を上げる前にそのコンピュートに対して支払いを行うことになる。
このリース契約は、2025年3月から9月30日までの間に2倍以上に増加した債務に追加される:
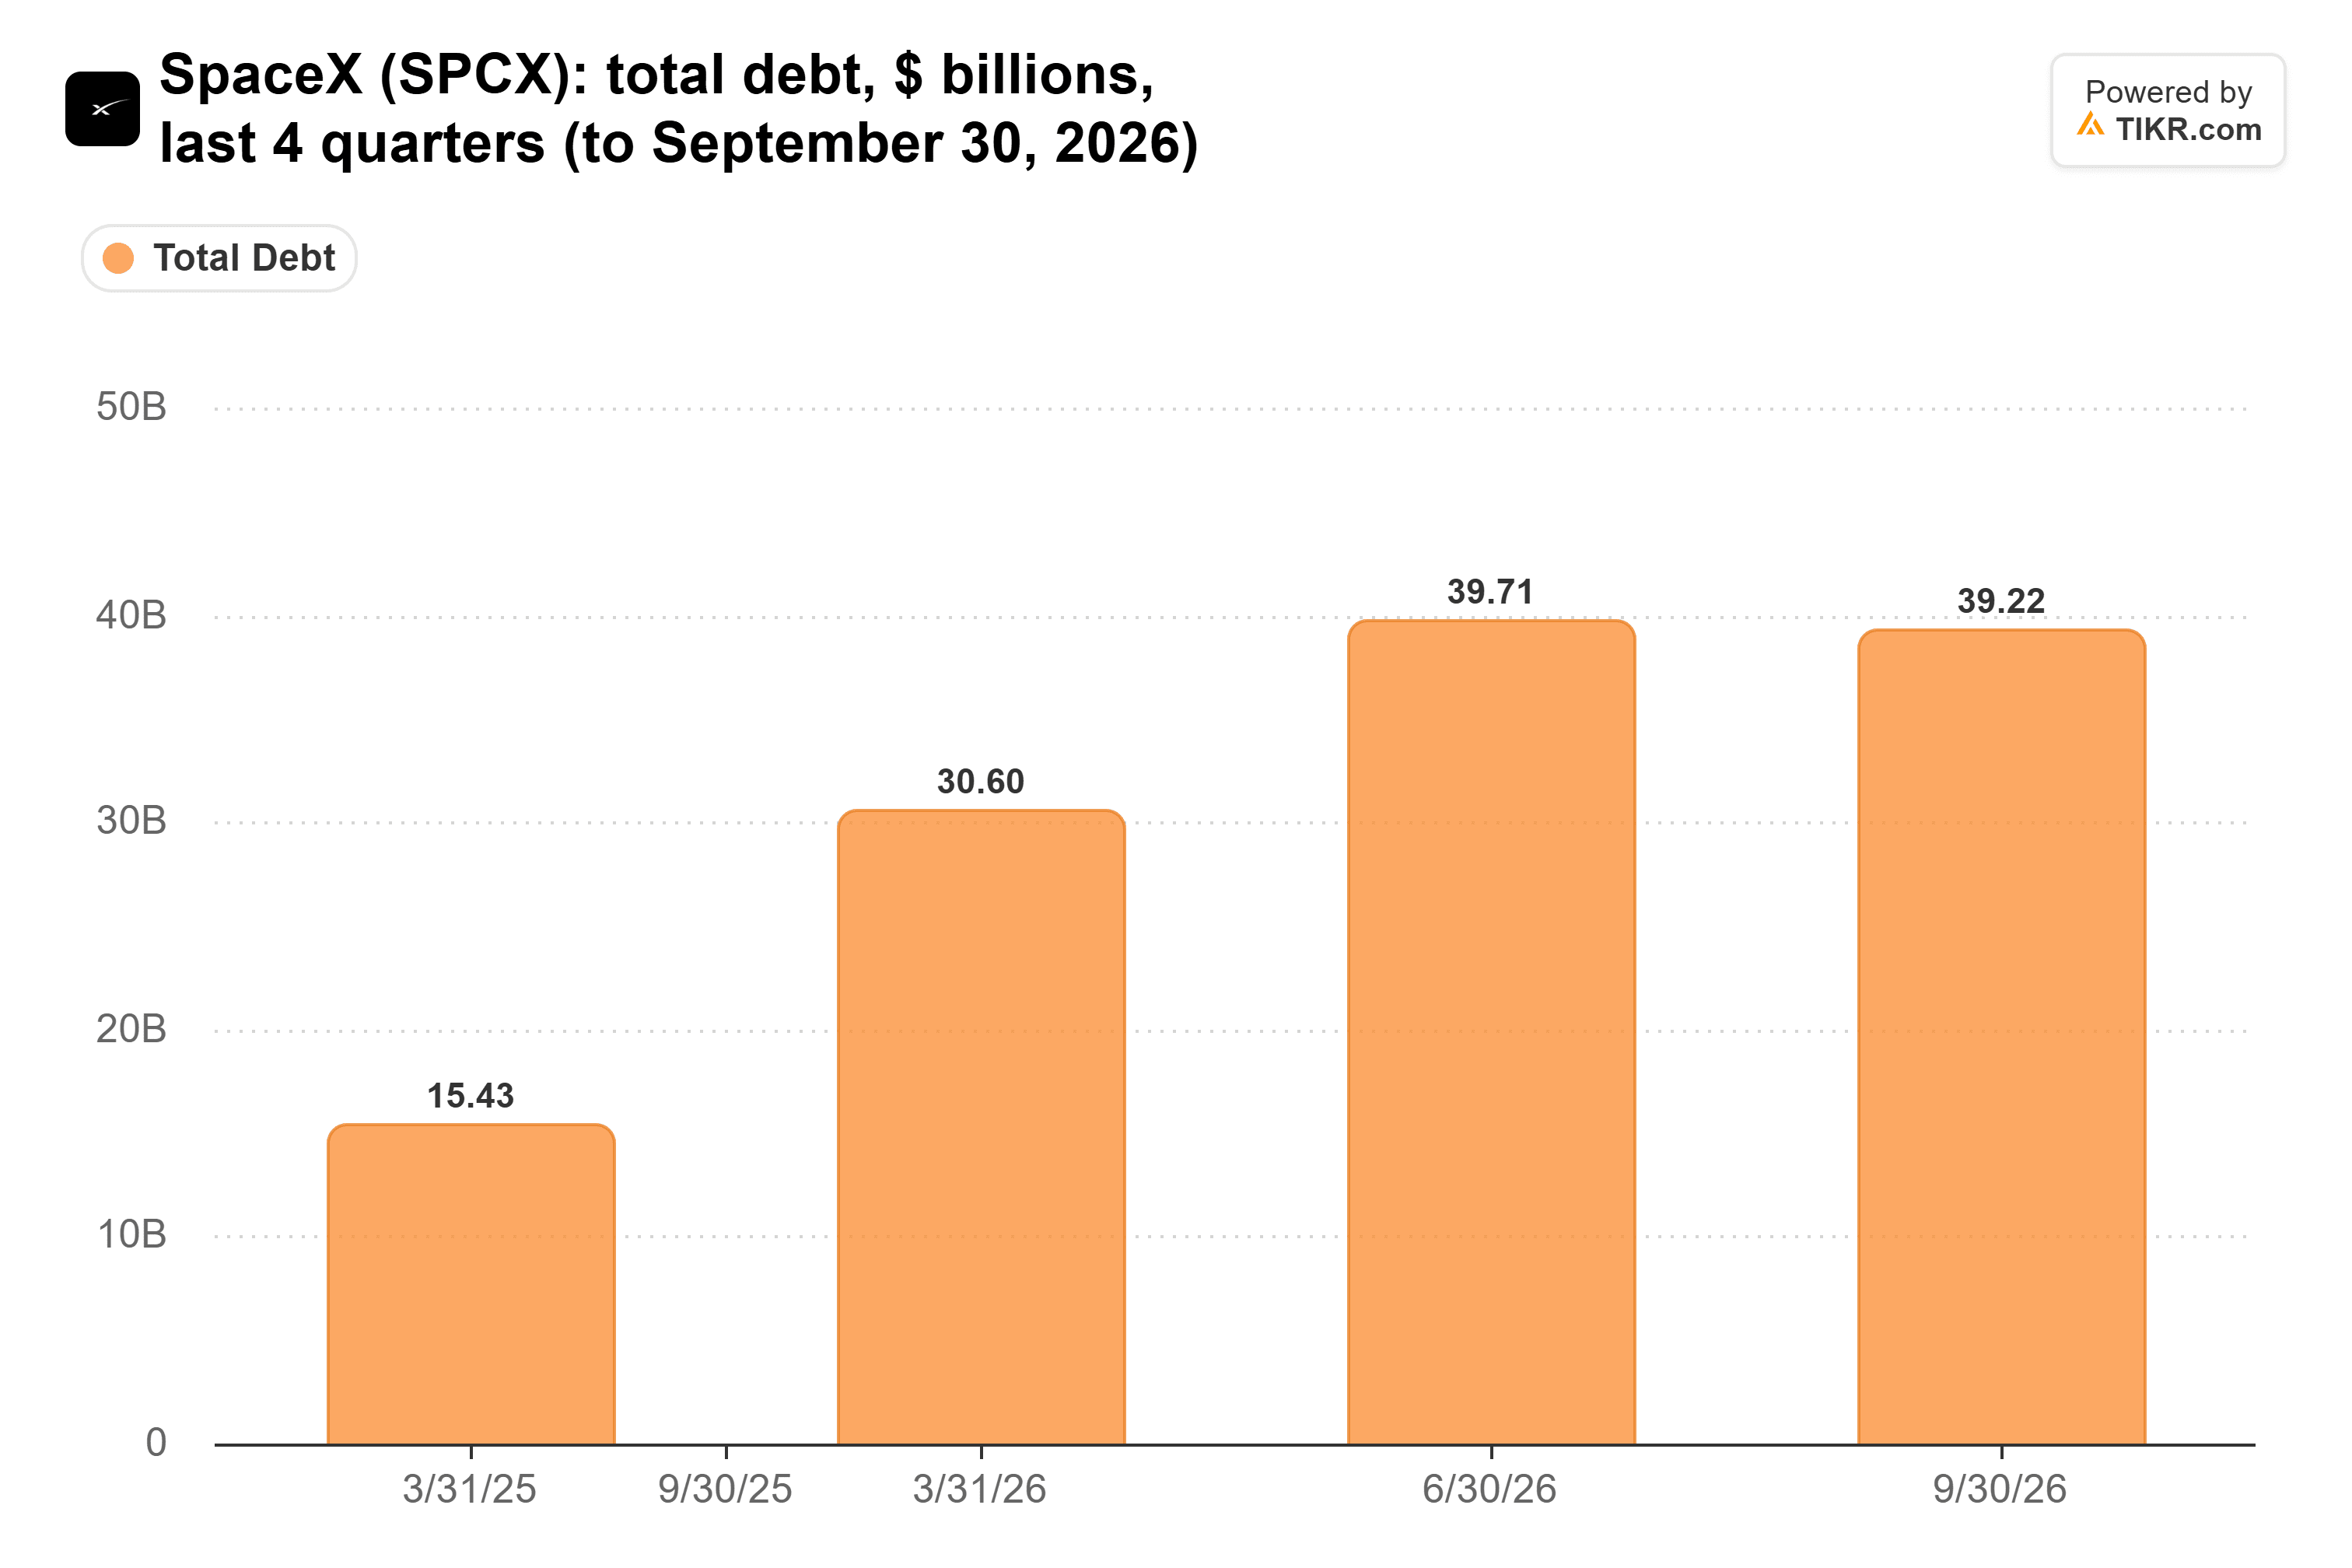
チップが到着すると、このリース契約は約392億ドルに相当する債務を追加することになる。
Oracleは先にこの状態に到達していた
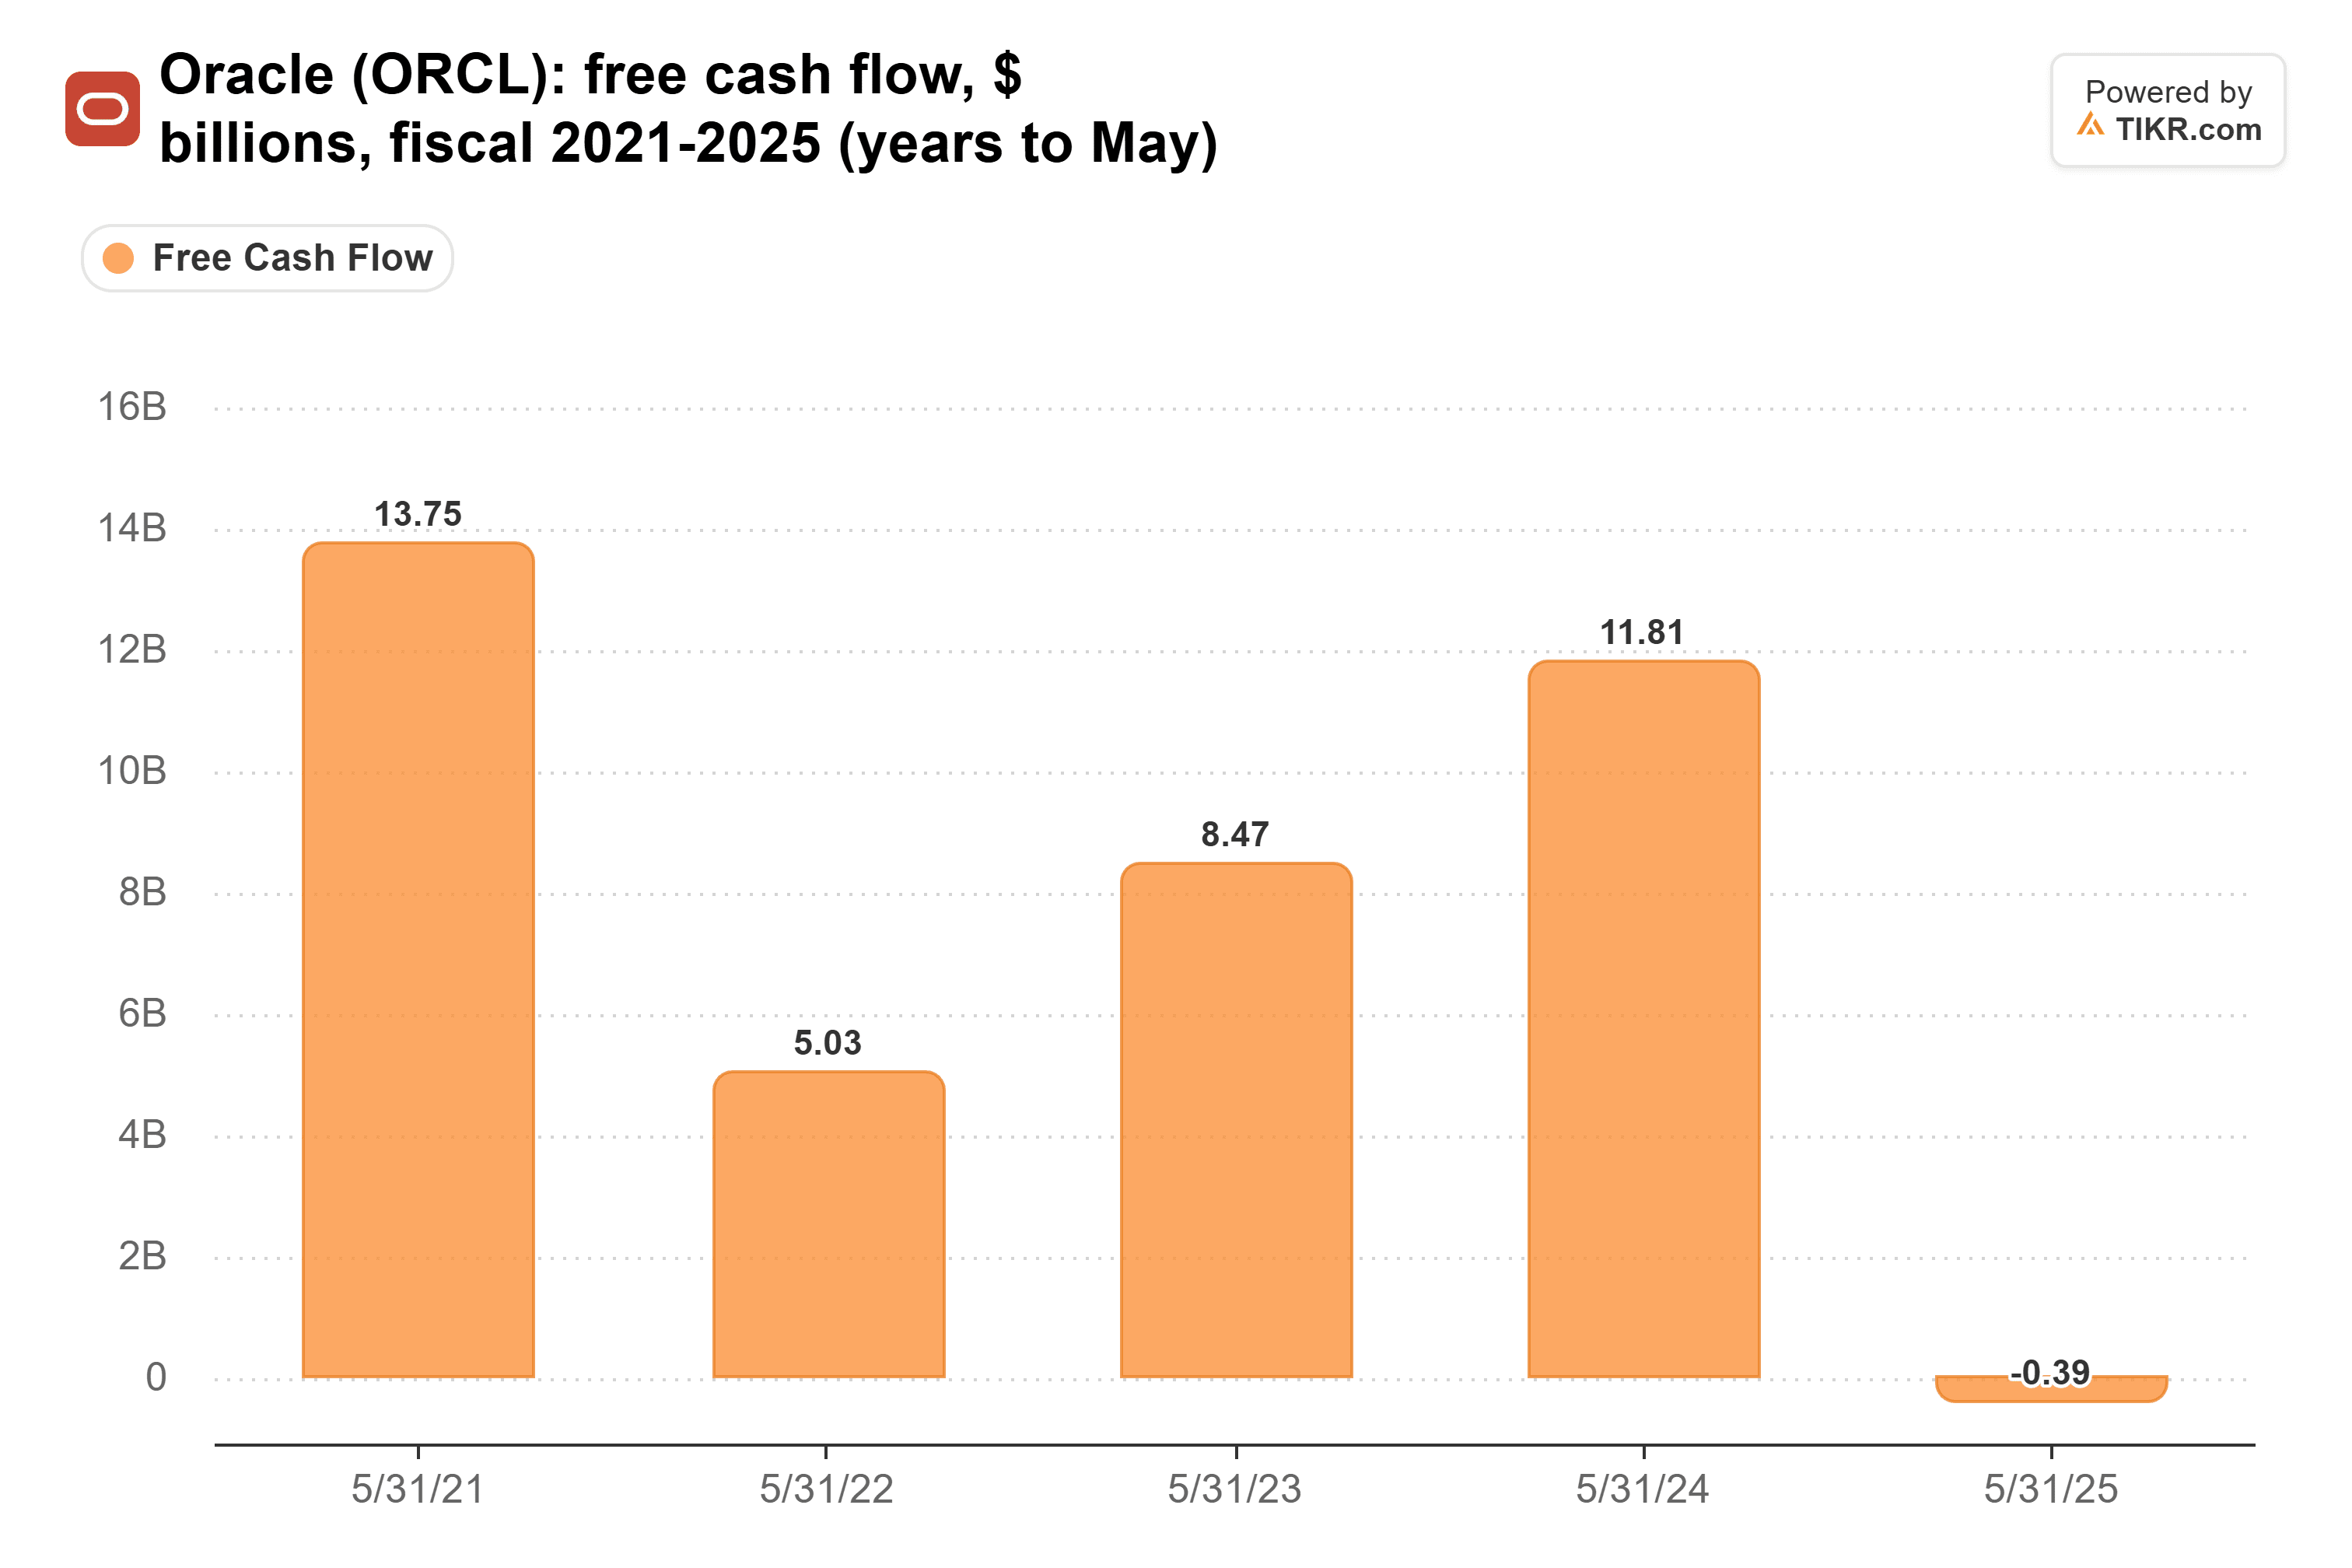
Oracleのフリーキャッシュフローはすでにマイナスに転じている。2021年5月期の138億ドルから、2025年5月期には▲3億9000万ドルになった:
キャッシュで資金調達できる層は、同時にSpaceXの顧客基盤でもある。SpaceXはすでにAlphabetにコンピュートを貸し出しており、MicrosoftのCEOサティア・ナデラ氏はニューヨーク・タイムズのDealBookサミットで、「もし彼が私がリースできるSpaceXのキャパシティを持っているなら、私はそれをリースするだろう」と述べた。約80ベーシスポイントを支払っている企業はキャパシティを借り、SpaceXはそれを構築するために8%以上で借り入れている。
当面の答えは貸し手にある
マスク氏が指摘する資金繰りの逼迫は正しい。しかし、キャッシュフローが設備投資に追いつくまで、SpaceXはOracleがしてきたように、借入金でそのギャップを埋めており、信用市場がそのように価格設定するのも当然だ。
2027年初頭に発表される第4四半期決算が最初の真の試練となる。もし設備投資がその計画内に収まり、現金及び有価証券が500億ドルを大きく上回る水準を維持していれば、ジョンセン氏の自己資金調達の主張をもっと真剣に受け止めるだろう。
では、SpaceXの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、SpaceXがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、またいかなる株式の購入または売却の推奨でもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。投資を楽しんでください!