主なポイント
- キャンター・フィッツジェラルドは、ナイキの投資家向け説明会の後、ナイキの目標株価を38ドルから33ドルに引き下げ、中立評価を維持した。この目標株価は現在の株価とほぼ同じ水準だ。
- ナイキは、2028会計年度の調整後EPSは小幅に減少し、業績回復は2029会計年度になると述べた。これは長い待ち時間であり、商品の約31%をナイキから購入しているディックス・スポーティング・グッズにも打撃となる。
- 2028会計年度のコンセンサスEPS予想1.38ドルに対して、33ドルは約24倍のPERとなる。これはナイキの5年平均PER31倍を下回るが、この予想は依然として経営陣が示唆していない成長を前提としている。
- 33ドルは、2029会計年度まで再び成長しないビジネスにとっては妥当な価格に見え、ナイキの第2四半期決算(12月17日発表)が次の試金石となる。
ナイキ (NKE) の株価は過去1年で46%下落した。11月20日、キャンター・フィッツジェラルドは目標株価を38ドルから33ドルに引き下げ、中立評価を維持した。これは32.92ドルの株価のわずか0.2%上だ。
ナイキの業績リセットは、小売パートナーにとっても問題だ。ディックス・スポーティング・グッズ (DKS) は、2026年1月期の年次報告書によると、商品の約31%をナイキから購入している。
投資家向け説明会で回復時期が2029会計年度に
ナイキは10月1日、第1四半期の通貨換算調整済み売上高が5%減少した後、2027会計年度の調整後EPSを1.15ドルから1.35ドルの範囲と予想した。
11月17日の投資家向け説明会では、ナイキは2031会計年度の目標として営業利益率12%〜14%、売上高追加額約50億ドルを設定した。しかし、経営陣はまた、2028会計年度は「財務的に厳しい年になる」と警告し、調整後EPSは「小幅に減少する」と予想、業績回復は2029会計年度になると述べた。
キャンターの目標株価は現在の株価とほぼ同じ
キャンターは、ナイキの業績回復には忍耐が必要だとし、2028会計年度のEPS予想を1.24ドルに引き下げた。投資家向け説明会後に誰もが慎重になったわけではない:エバーコアISIは11月18日、目標株価を28ドルから35ドルに引き上げた。ウォールストリートの平均目標株価は、1年前の83ドルから37ドルに下落している:

この平均は現在の株価の[11%]上にあり、目標株価は19ドルから60ドルの範囲に分布している。
TIKRはナイキについて44人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
ナイキの買い、保有、売りの評価の完全な内訳と、ウォールストリートの売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ナイキのアナリスト評価を見る
33ドルは妥当か?
1年後、投資家は2028会計年度の業績を織り込んで株価を形成しているだろう。アナリストは同年度の正規化EPSを1.38ドルと予想しており、わずか90日前の2.24ドルから下落している:
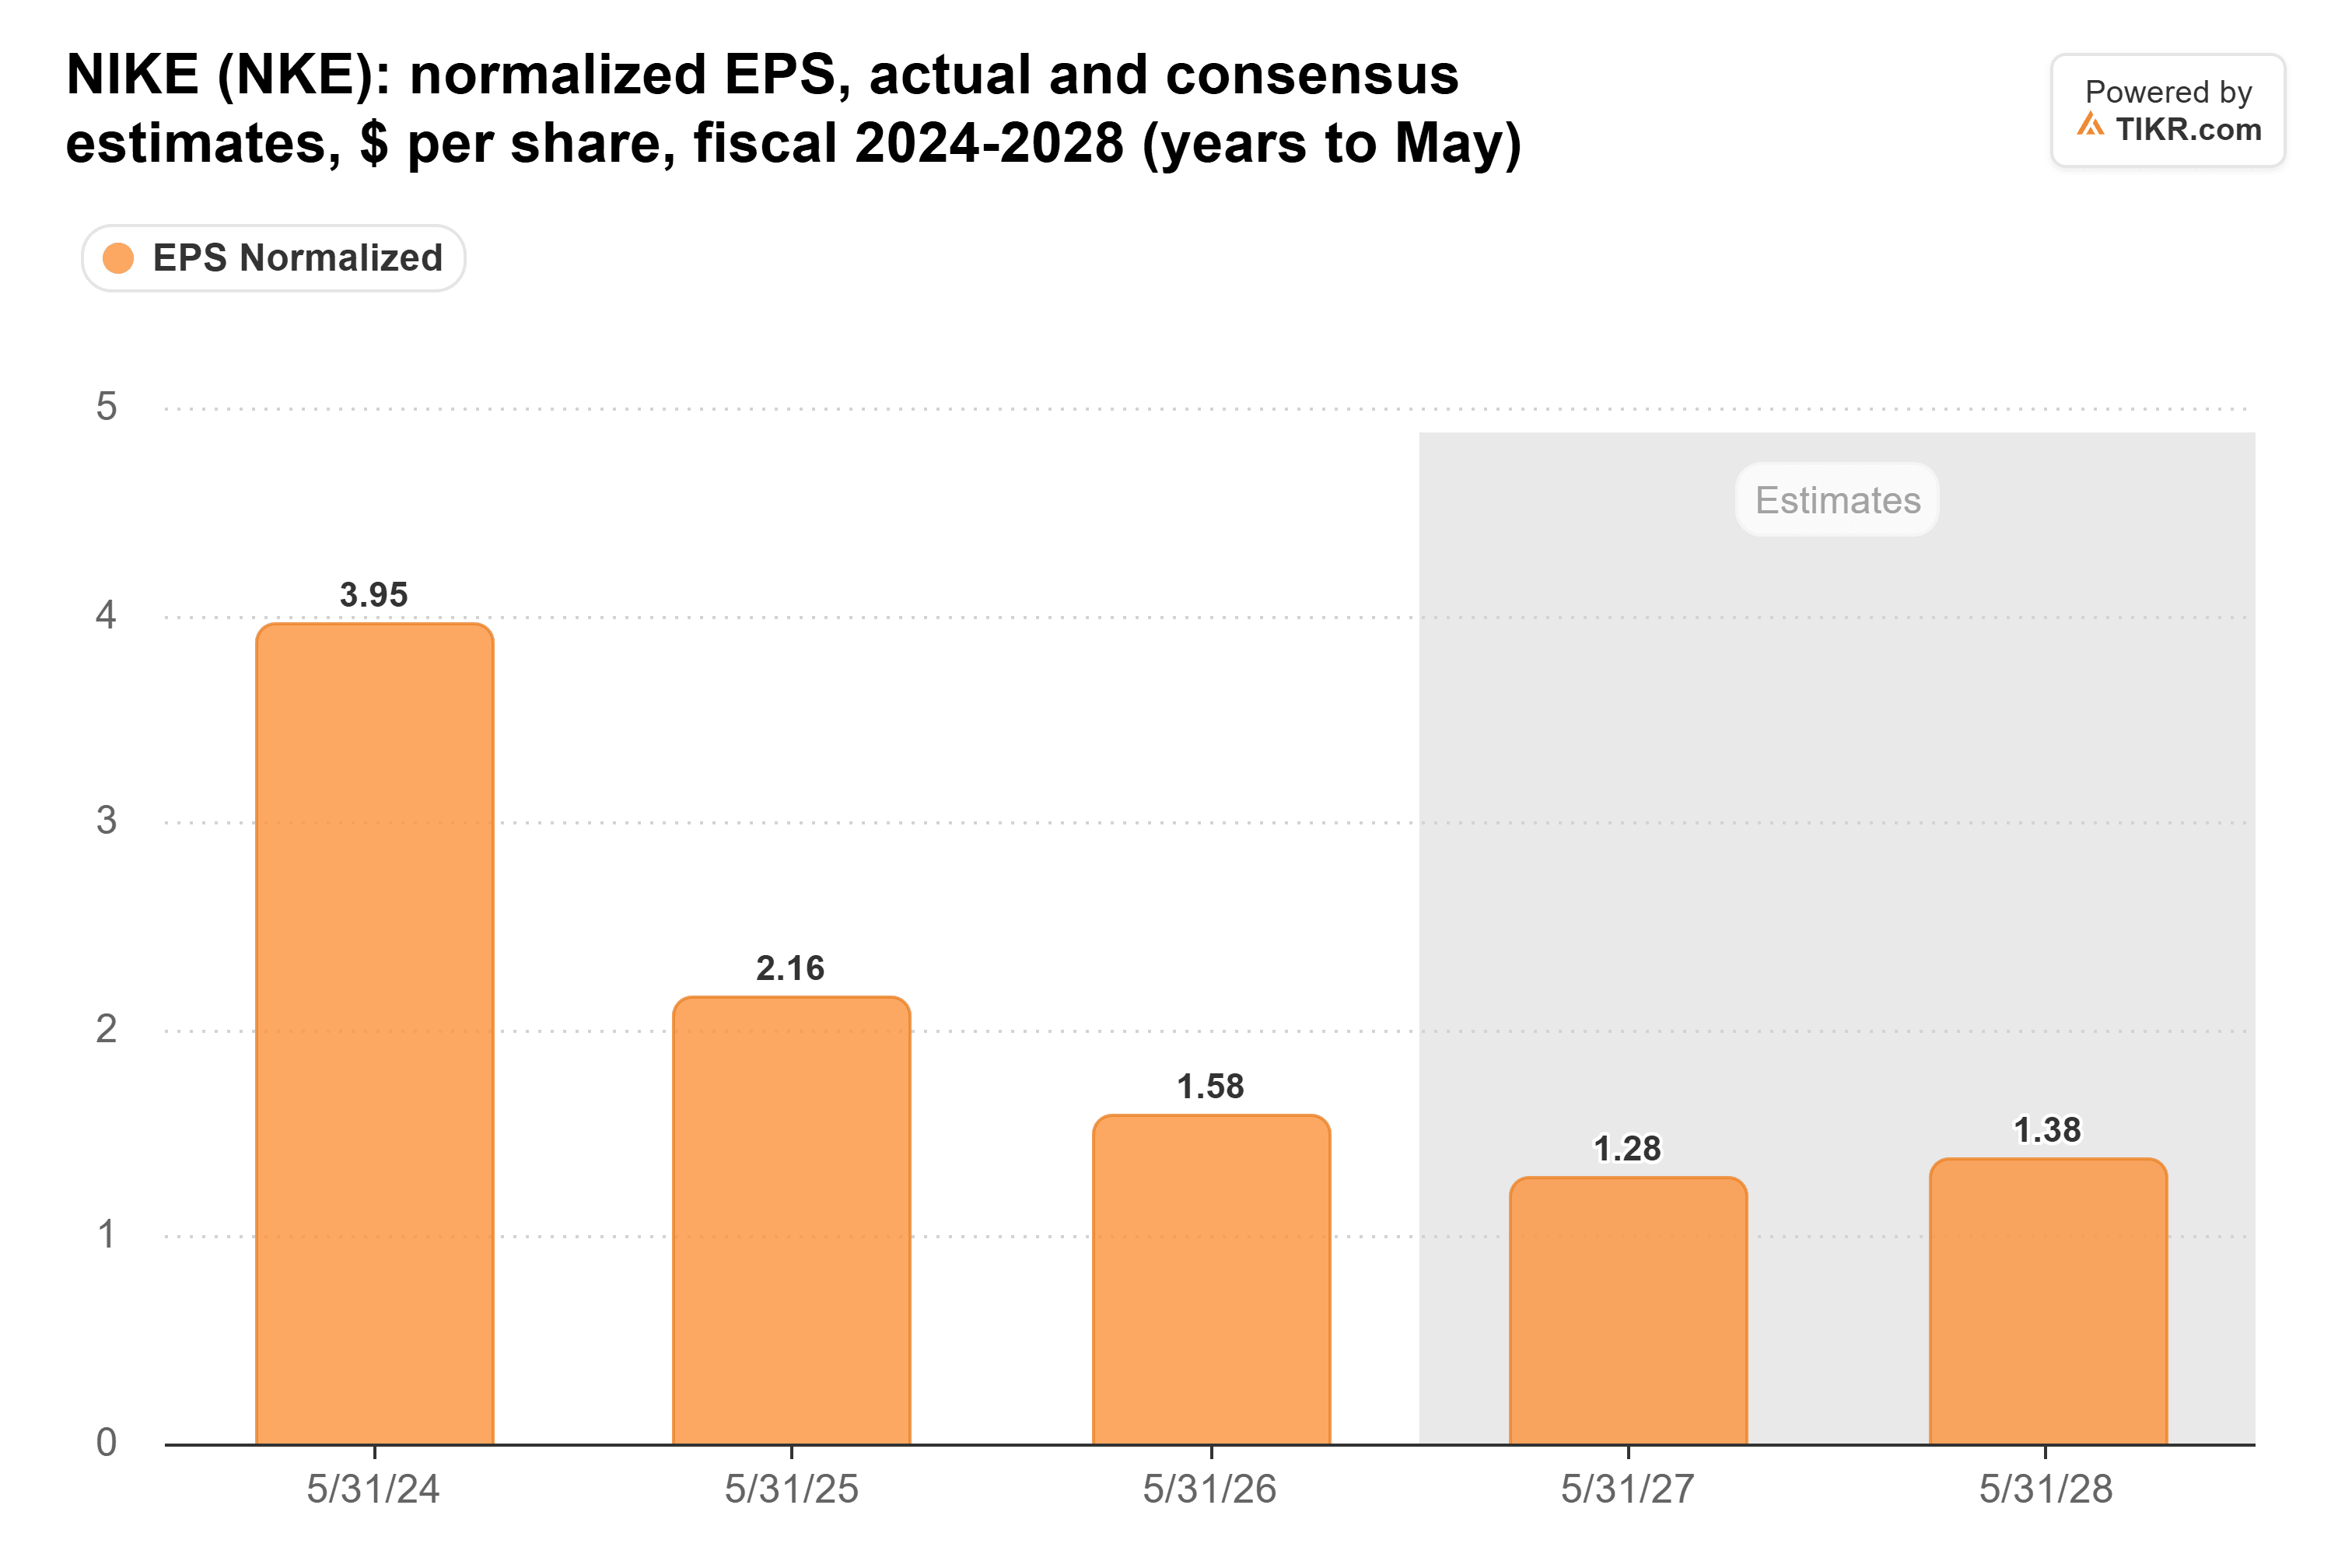
私の計算では、33ドルはその1.38ドルの約24倍となる。これはナイキのフォワードPER約28倍と5年平均31倍を下回る:
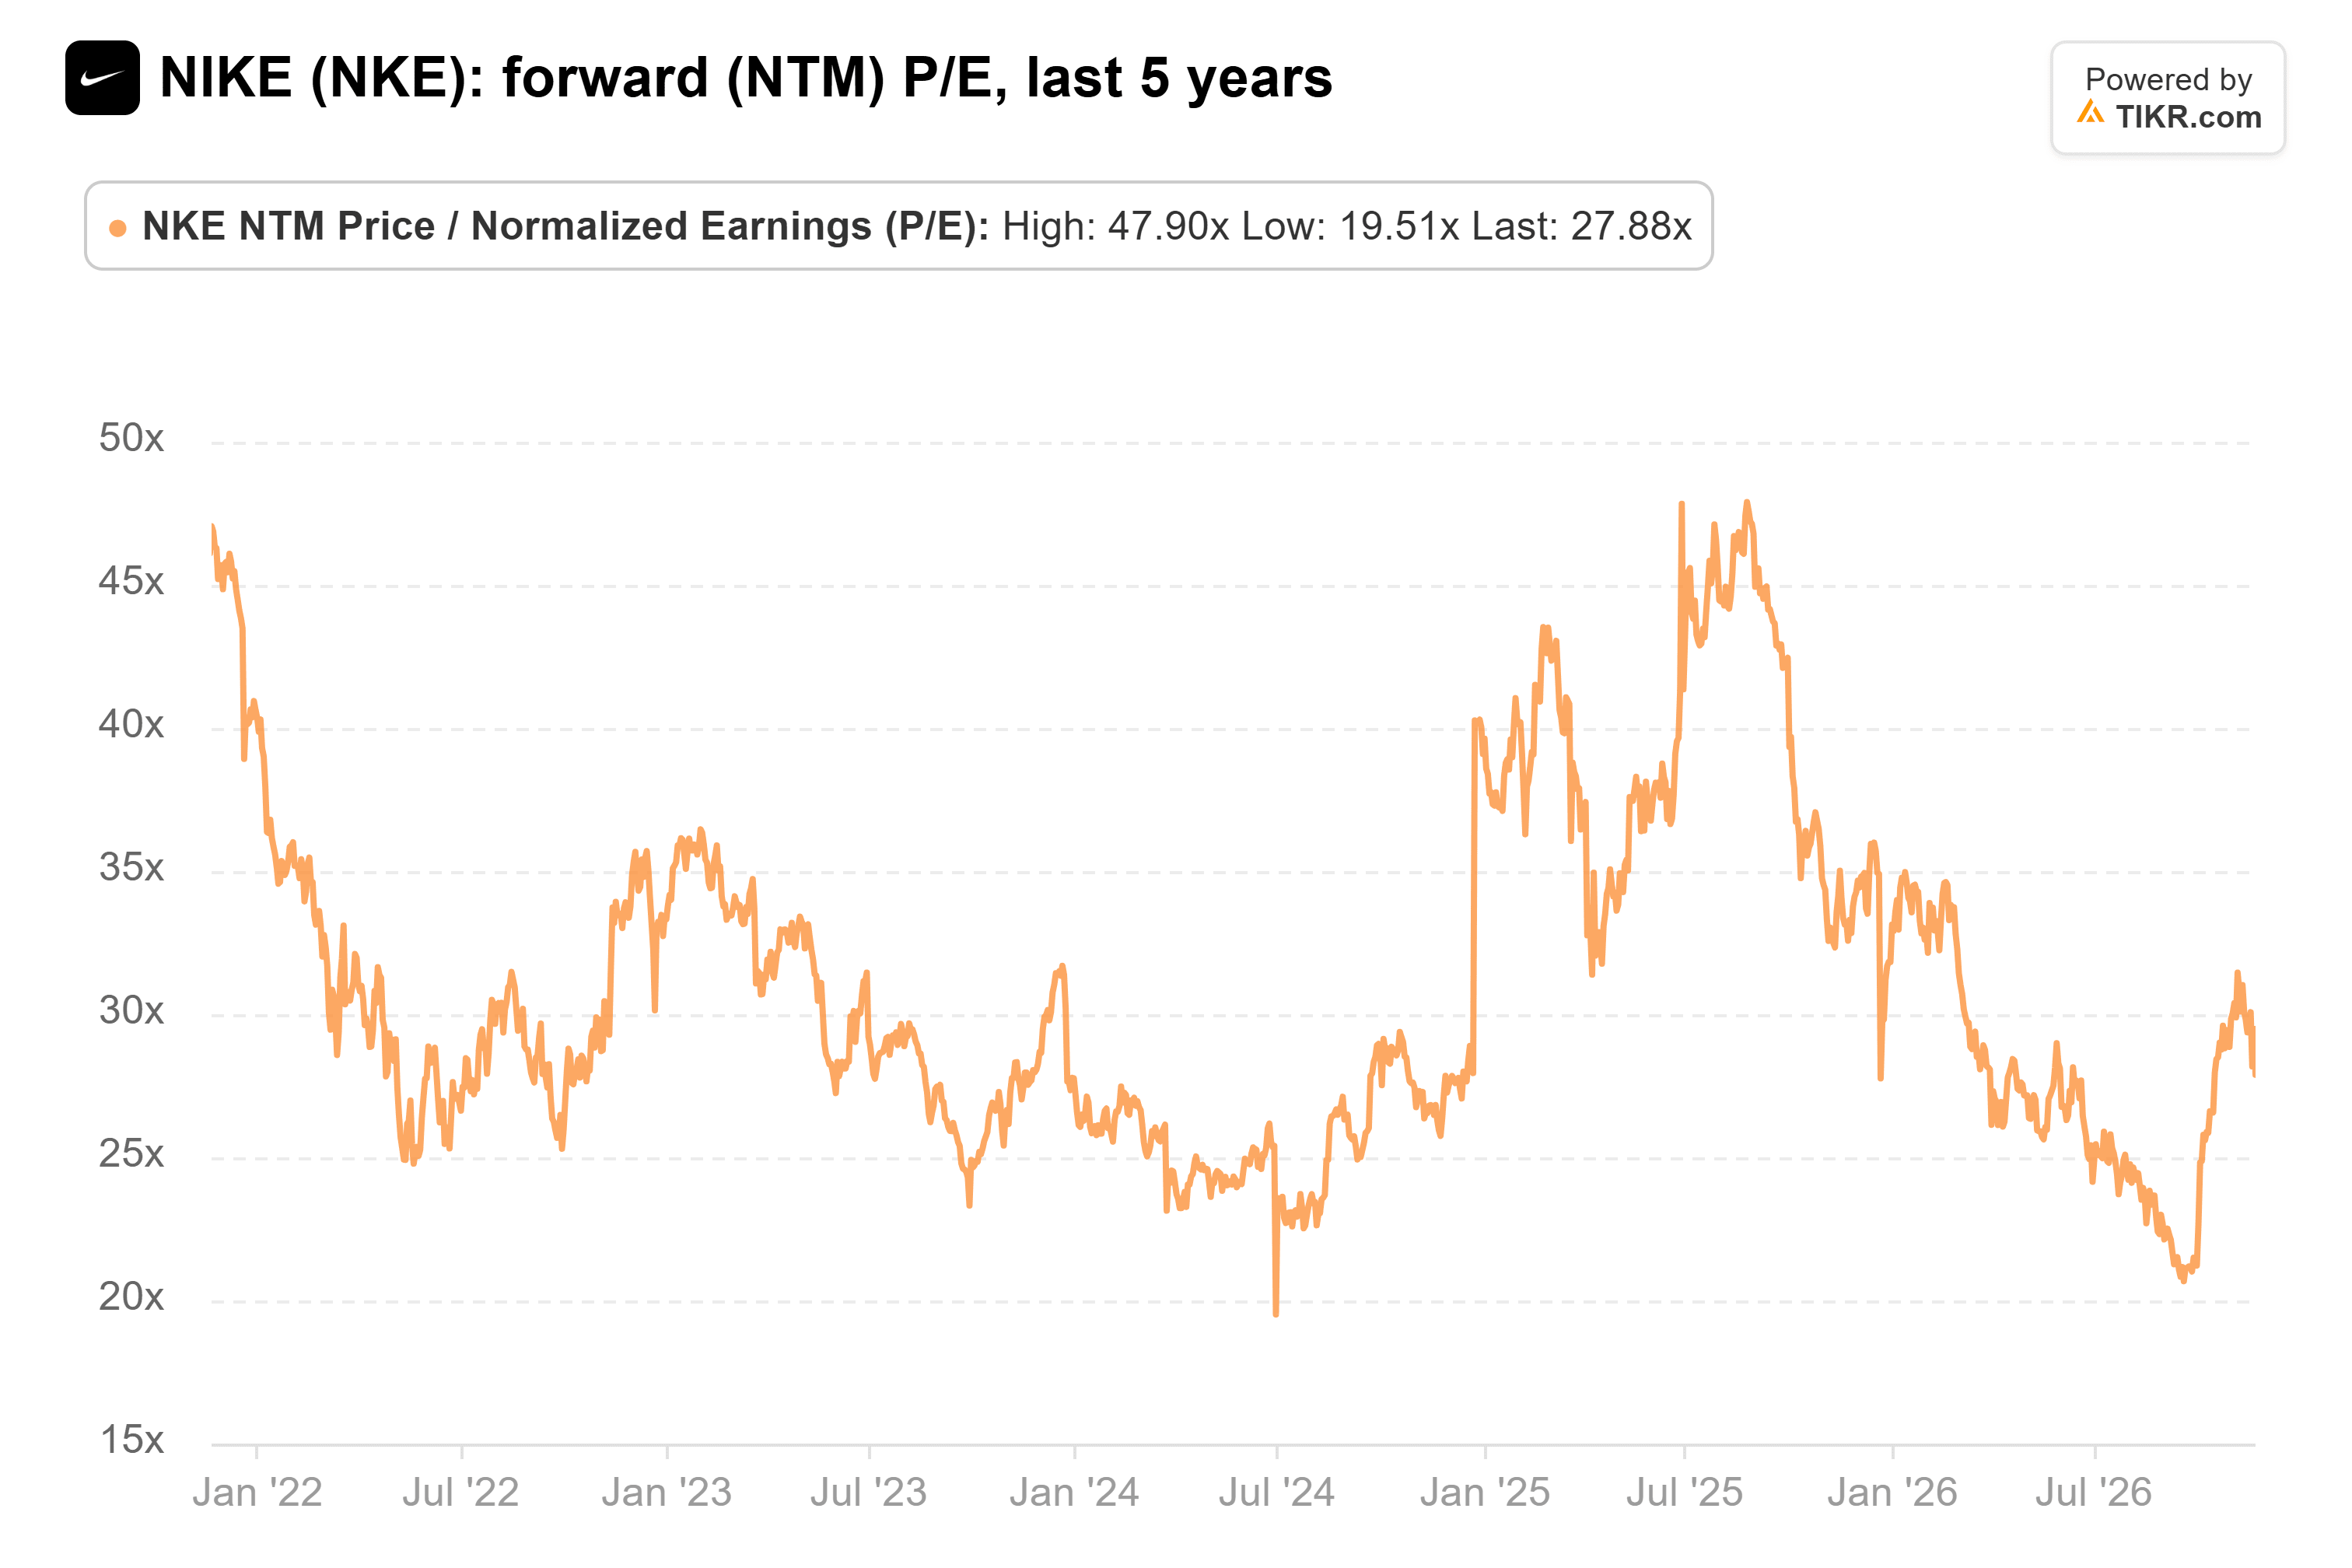
つまり、この目標株価は、次の12ヶ月の1.23ドルから利益が約12%成長し、一方でPERが約14%縮小することを前提としている。PERの再評価は必要ない。
問題は1.38ドルという数字そのものだ。これは依然として、アナリストが2027会計年度に予想する1.28ドルを上回っており、一方で経営陣は2028会計年度の業績を下方修正した。経営陣の見通しが正しければ、33ドルは現在のPERに近い水準で計算されることになる。
妥当な価格だが長い待ち時間が伴う
リスクは、景気の谷がより深くなることだ。大中華圏は依然として縮小しており、ナイキの年間1.64ドルの配当は、2027会計年度に予想される調整後EPSを上回っている。
33ドルでは、たとえ2028会計年度の業績が下方修正されたとしても、ナイキは通常のPERを下回って取引されるため、キャンターの目標株価が寛大すぎるとは思わない。しかし、2029会計年度の成長が数字に表れるまでは上昇余地はなく、私はそれを待つだろう。
ディックスは11月24日に第3四半期決算を発表し、ナイキのパートナーの状況を最初に知る機会となる。その後、12月17日発表予定のナイキの第2四半期決算では、第1四半期の42.8%から年率換算で売上総利益率が再び上昇し、大中華圏のEBITマージンが21.0%付近を維持する必要がある。
では、ナイキの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ナイキの将来価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映して入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の購入または売却の推奨でもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!