主なポイント
- AT&Tの配当利回りは5.0%で、1株あたり1.11ドルの配当を維持する計画です。一方、PPG Industriesの配当利回りは2.5%で、2025会計年度に配当を4.5%引き上げました。
- 両社の配当はいずれも十分にカバーされており、AT&Tは直近12か月間のフリーキャッシュフローの44%、PPGは50%を配当に充てています。
- AT&Tの負債はより多く、EBITDAの3.3倍です(PPGは2.0倍)。
- AT&Tの配当は引き下げ後、横ばいを維持しています。PPGの配当は上昇を続けています。したがって、10年後の答えは、どちらのペースが維持されるかにかかっています。
AT&T (T) は10月21日、2026年の業績見通しを上方修正し、年間1株あたり1.11ドルの配当を維持する計画を再確認しました。それでも、負債増加への懸念から、その日の株価は5%から6%下落しました。
PPG Industries (PPG) は1週間後、より温かい歓迎を受けました。記録的な第3四半期と通年見通しの中間値の上方修正により、10月27日の寄り付き前に株価は7%上昇しました。その利回りはAT&Tの半分ですが、配当は依然として成長しています。では、今後10年間で実際により多くの支払いをするのはどちらでしょうか?
| 指標 | AT&T (T) | PPG Industries (PPG) |
|---|---|---|
| 配当利回り | 5.0% | 2.5% |
| 5年間の配当成長率(2020-2025会計年度) | 年間 -11.8% | 年間 5.8% |
| キャッシュ配当性向(直近12か月、2026年9月30日時点) | 44% | 50% |
| キャッシュ配当性向(2026会計年度コンセンサス) | 46% | 50% |
| 純負債/EBITDA(直近12か月) | 3.3倍 | 2.0倍 |
| 利子カバー率(直近12か月) | 3.9倍 | 8.7倍 |
出典: TIKR、本日の価格時点。
退職者に6%以上の利回りを支払う、安全な配当株6銘柄
現在、年間6%以上の配当を支払う株は100以上あります。
しかし、TIKRの独自データを活用した広範な投資調査の結果、私たちは現在、そのうち退職者にとって真に安全と言えるのはわずか6銘柄のみであると考えています。
これらはすべて、私たちの新しい投資レポートの一部としてご提供しています。アクセス方法の詳細については、こちらをご覧ください。
AT&Tの横ばい配当には余裕がある
AT&Tの成長は光ファイバーからもたらされています。2026年第3四半期の売上高は5.3%増の323億ドルとなり、インターネットの純増加契約数は769,000件の記録を達成しました。ジョン・スタンキーCEOは第3四半期決算説明会で、「私たちの業界で最も持続性のある顧客の組み合わせは、光ファイバーによるブロードバンド顧客に優れた無線サービスを上乗せしたものであり、他に類を見ません」と述べています。
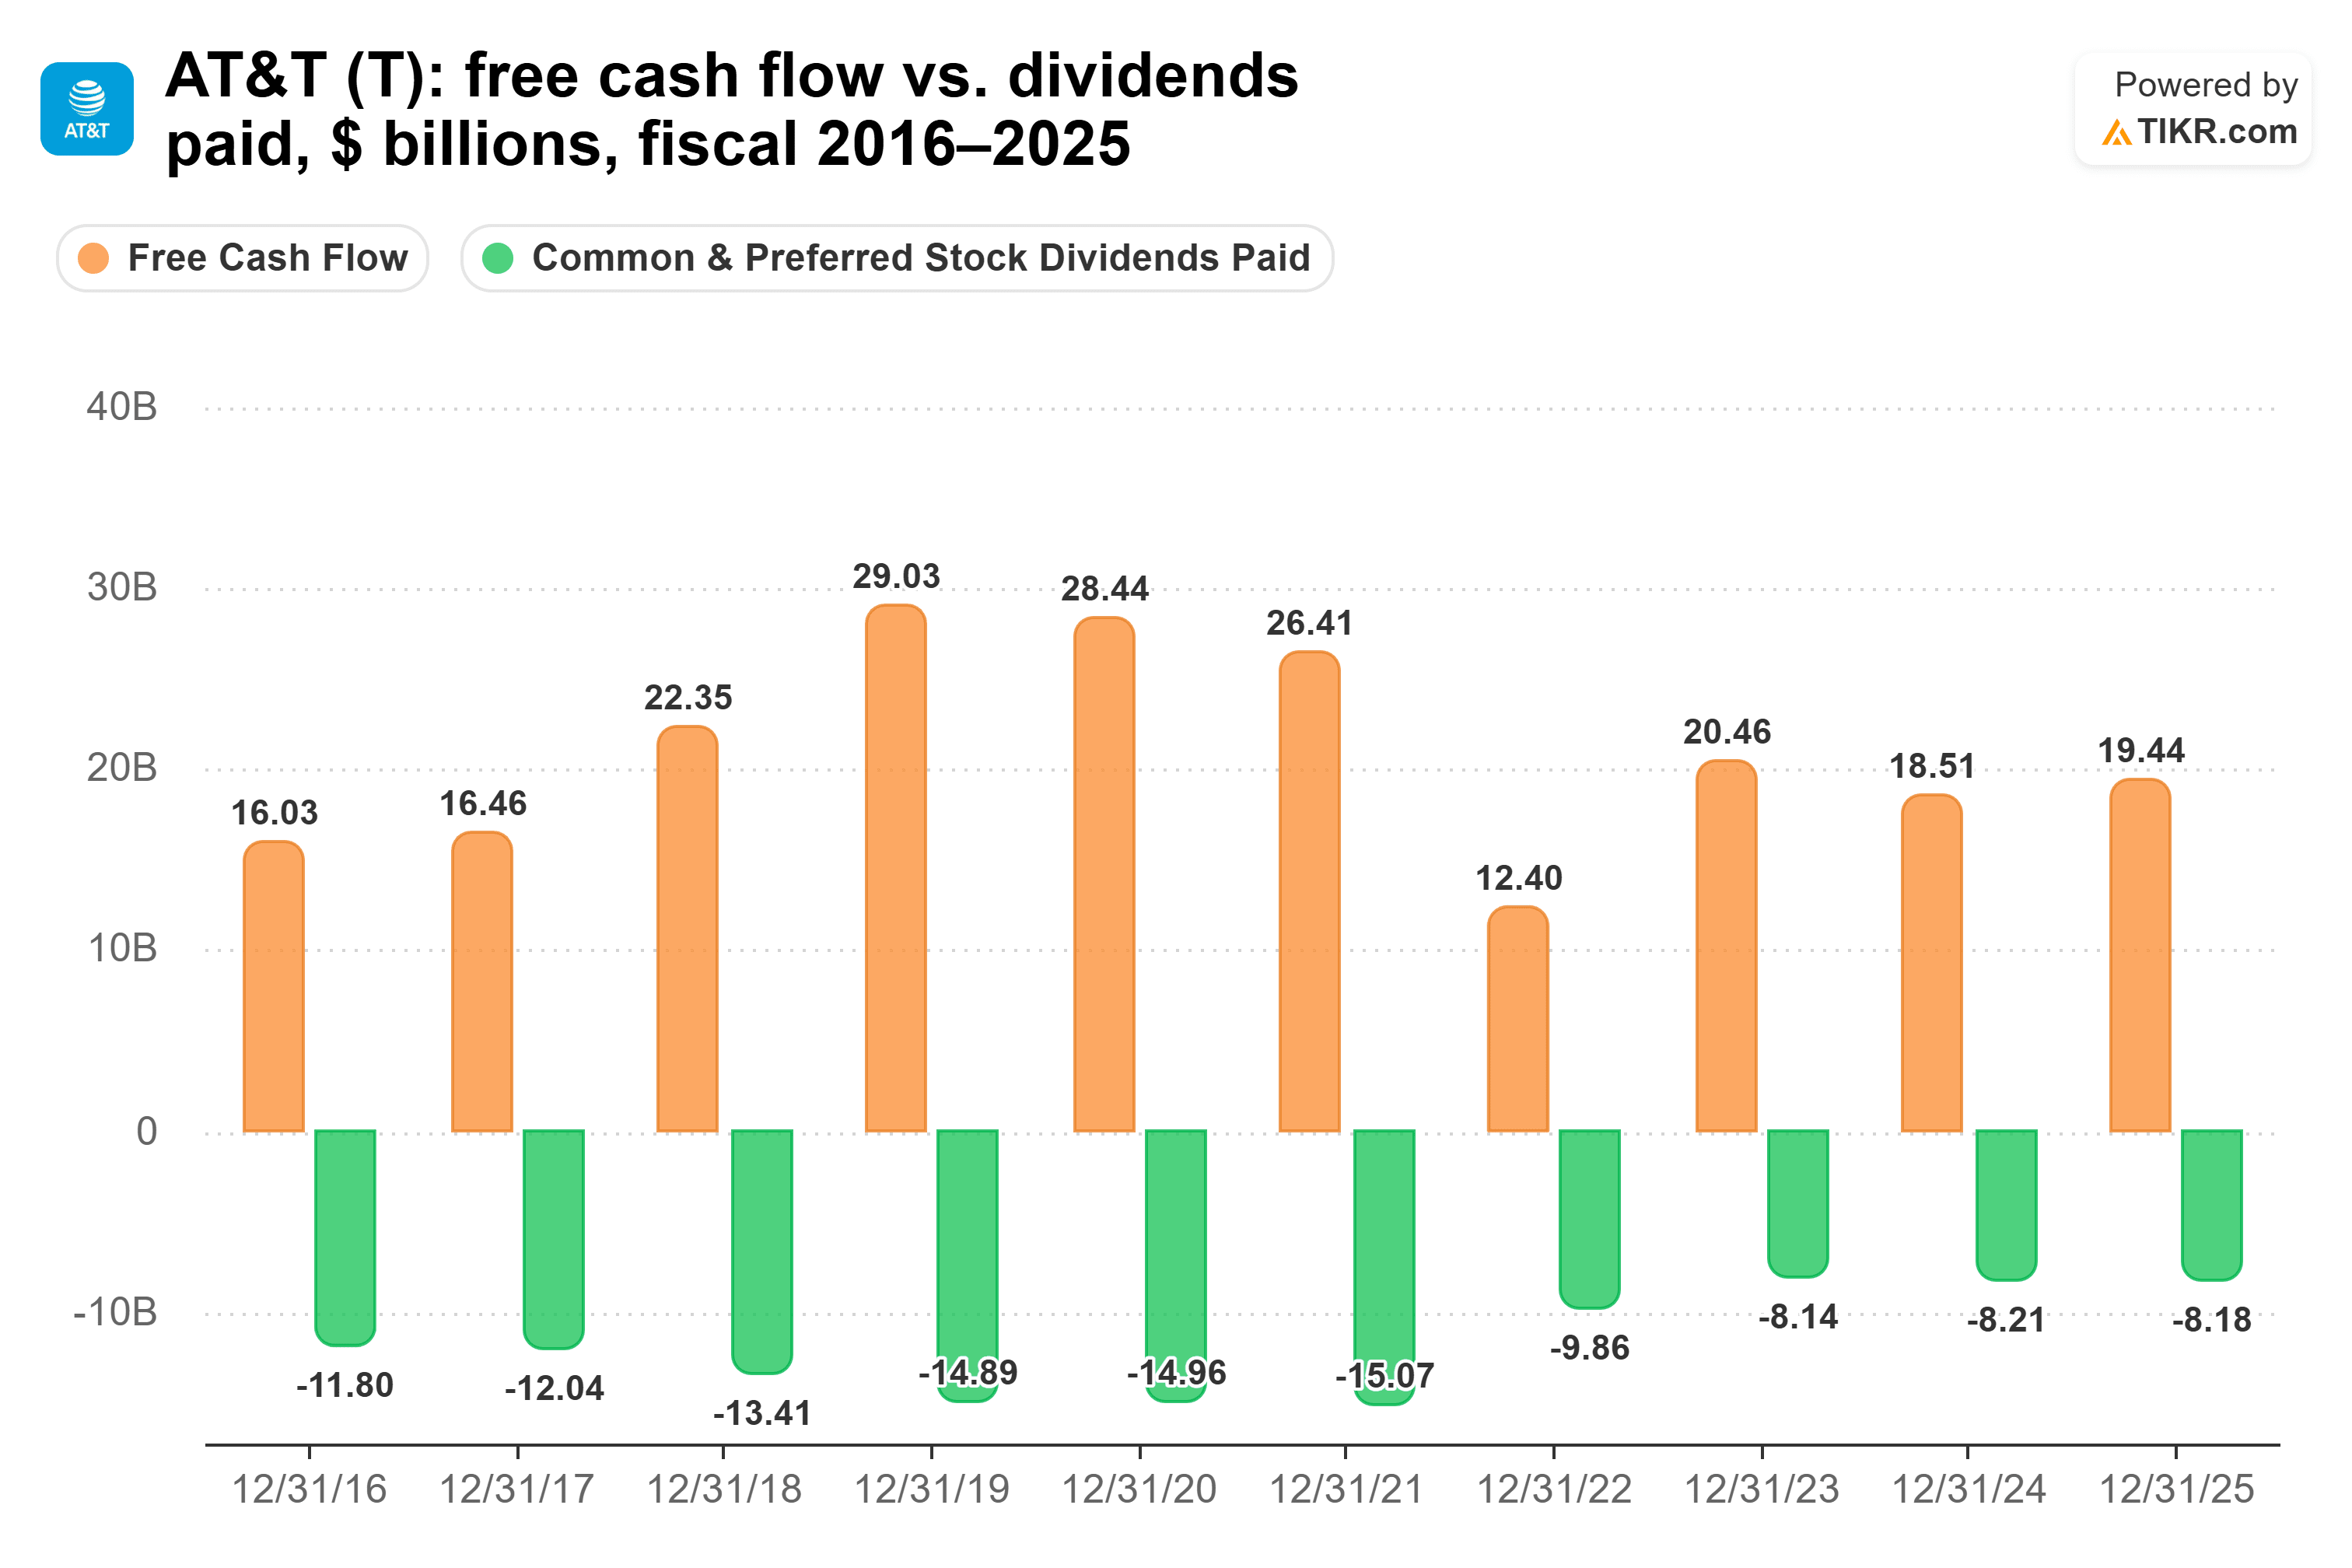
AT&Tは、2026年9月30日までの12か月間のフリーキャッシュフローのうち、手頃な44%を配当に充てており、2026会計年度についてはコンセンサスが46%となっています。配当引き下げ後、支払配当金は2021会計年度の151億ドルから2023会計年度の81億ドルに減少しましたが、それ以来、フリーキャッシュフローはこれを十分に上回る水準で推移しています:
リスクは負債です。純負債はEBITDAの3.3倍であり、EBITによる利子カバー率はわずか3.9倍です。2027年第1四半期に完了が見込まれるAT&Tメキシコの20億ドルでの売却により、ある程度の現金が流入します。
PPGは引き上げ続けるが、キャッシュフローの変動は大きい
PPGの配当は2025会計年度に4.5%引き上げられ、2020会計年度から2025会計年度にかけては年間5.8%増加し、1株あたり2.10ドルから2.78ドルになりました。第3四半期の純売上高は7%増の44億ドル、調整後EPSは6%増の記録的な2.25ドルとなりました。工業用塗料が弱い部分でした:コストが価格を上回ったため、そのEBITDAマージンは260ベーシスポイント低下し14.4%となりました。
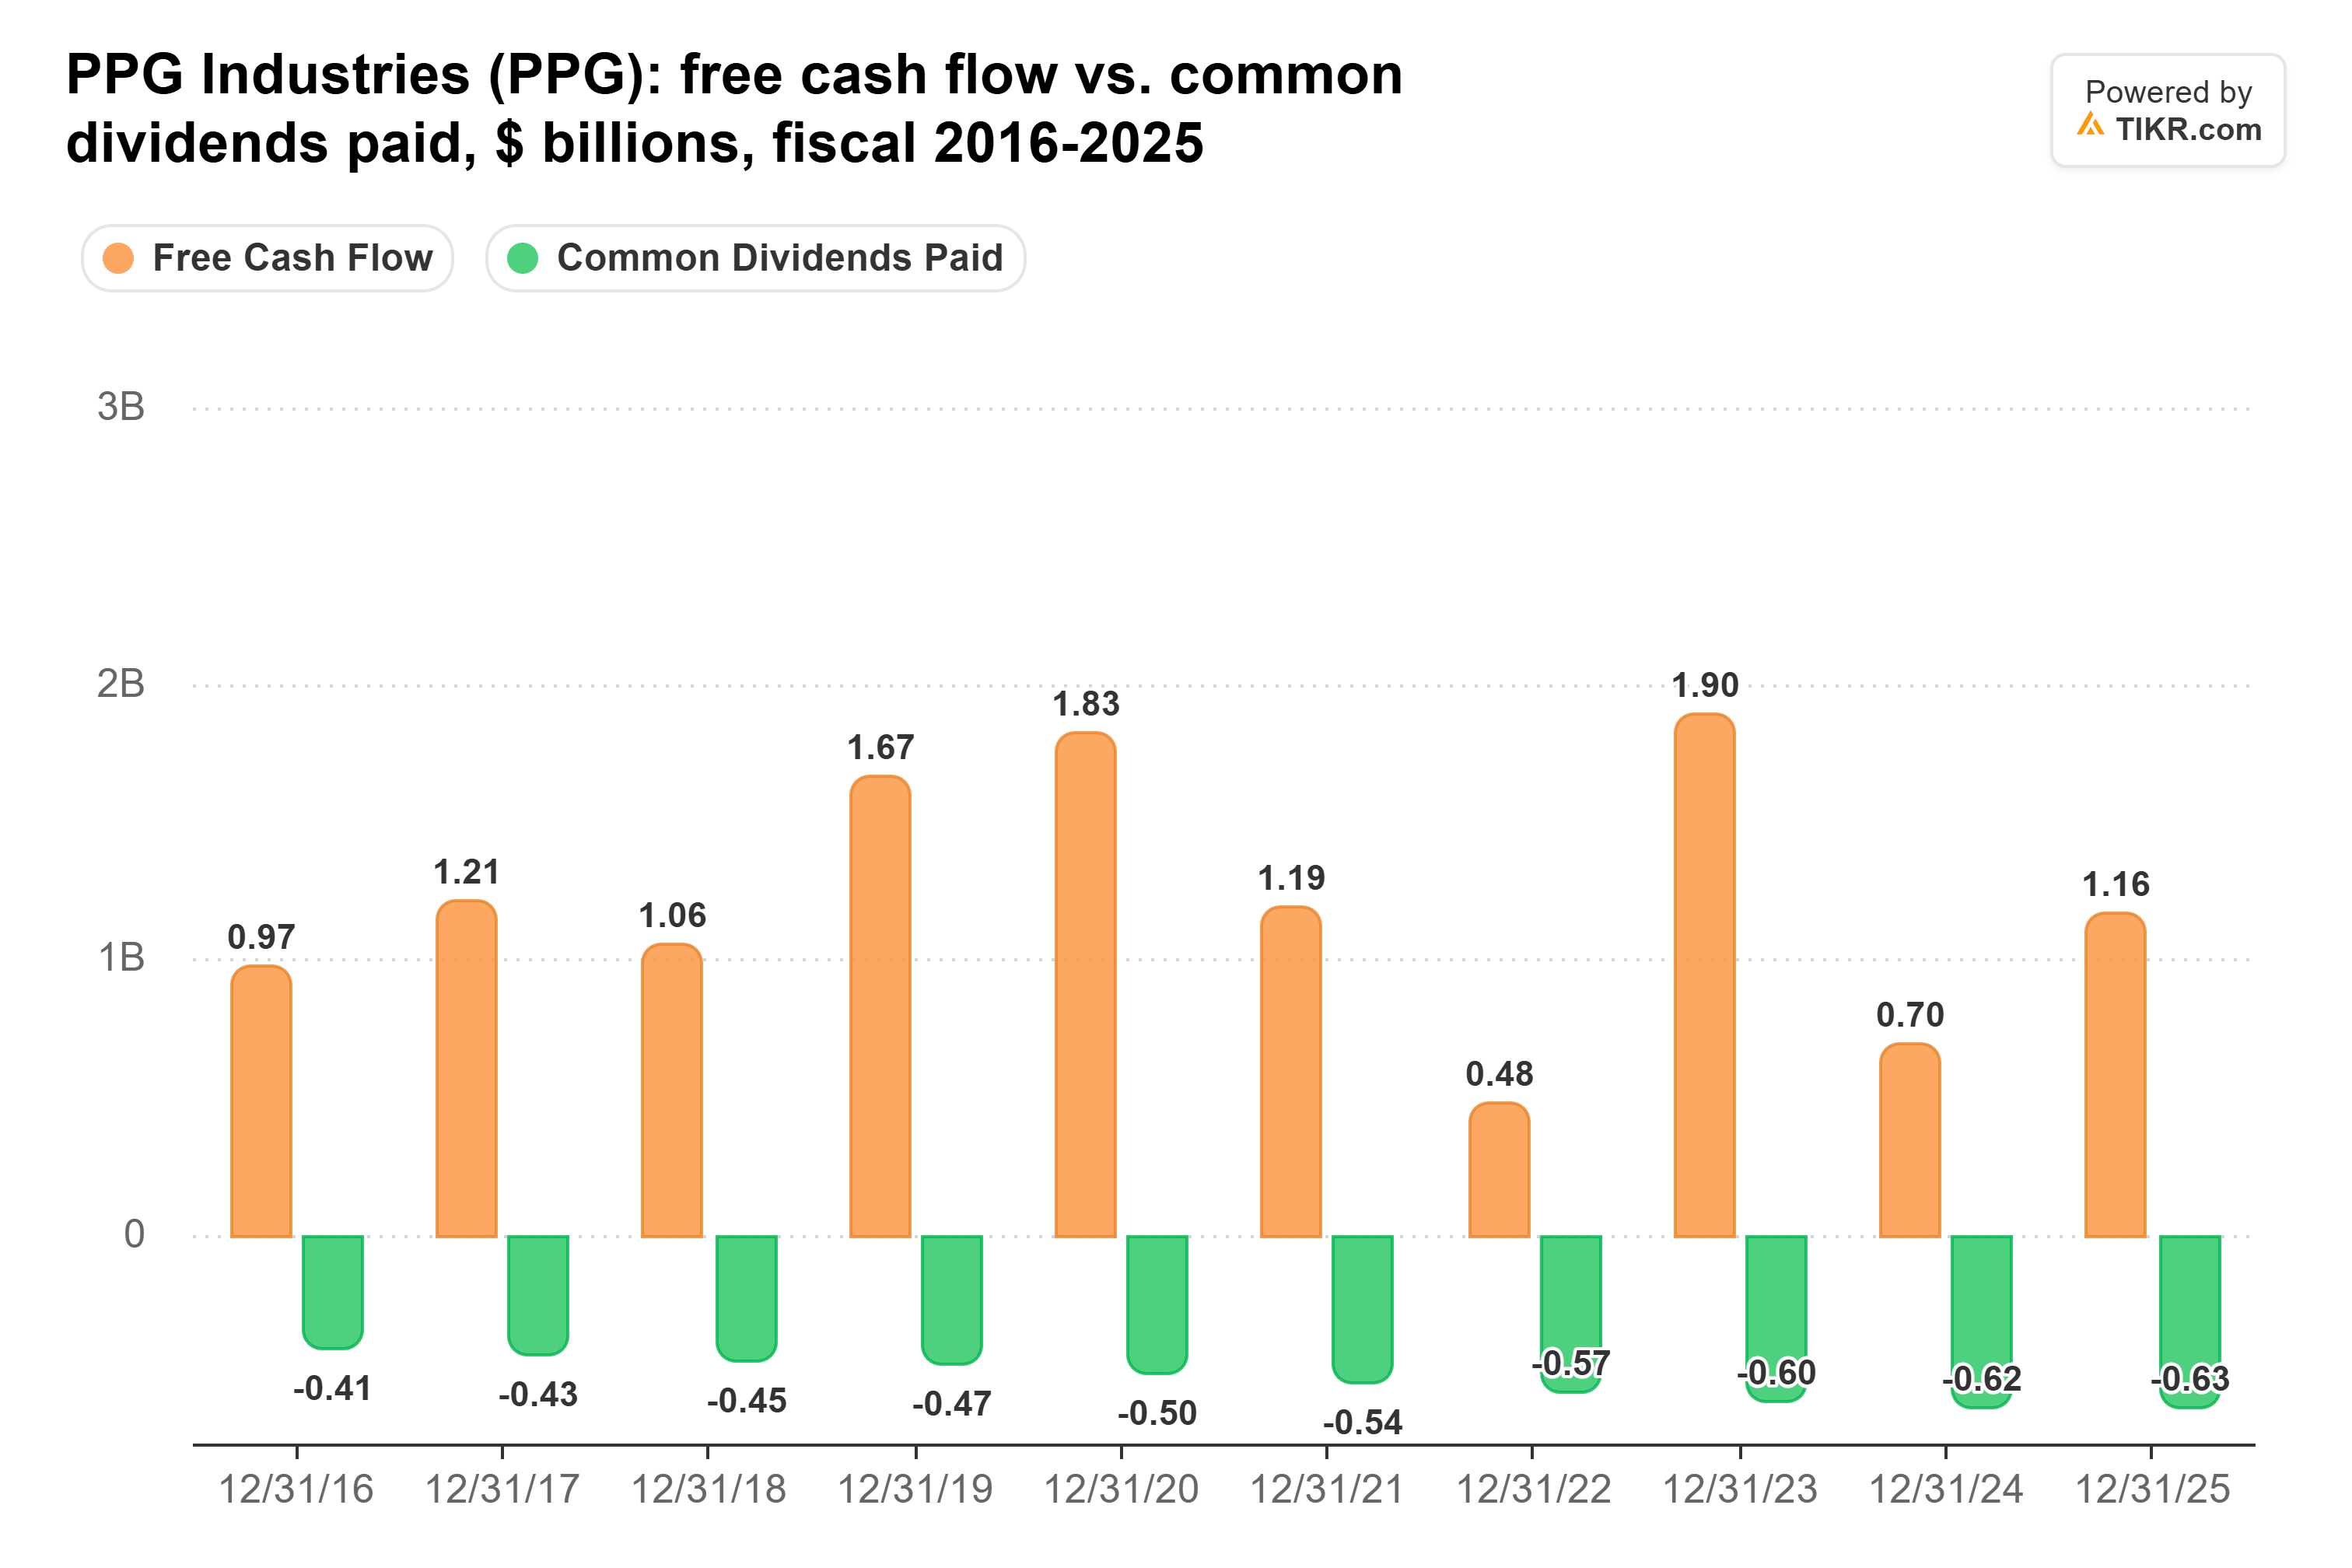
PPGは、2026年9月30日までの12か月間のフリーキャッシュフローのうち50%を配当に充てており、2026会計年度についても同じ50%というコンセンサスがあります。支払配当金は、2016会計年度の4億1000万ドルから2025会計年度の6億3000万ドルへと毎年増加しました。フリーキャッシュフローは2022会計年度にこれを下回り、2024会計年度にはリスクの高い89%でカバーしました:
PPGの52億ドルの純負債は、1年前から約2億ドル減少しています。
では、どちらの配当が勝つか?
AT&Tの方が10年間でより多くの支払いをし、その差は大きいです。現在の各配当のペース(AT&Tの横ばい1.11ドルとPPGの2025会計年度4.5%引き上げ)で計算すると、AT&Tに1万ドル投資した場合、10年間で約5,000ドルの配当を受け取ります。同じ1万ドルをPPGに投資した場合、約3,074ドルの配当となるため、AT&Tが約1,926ドル上回ります。PPGの配当収入がAT&Tを追い越すのは、およそ2042年頃までかかります。
代わりにそれぞれの5年間の成長率を将来にわたって適用すると、AT&Tの年間500ドルが10年目には約161ドルに縮小するため、PPGが約230ドル上回ります。しかし、AT&Tの成長率はその引き下げを起点としており、同社は1.11ドルを維持する計画です。より速い5年間のペースであっても、PPGは10年間で約3,260ドルを支払うことになり、依然としてAT&Tの横ばいの支払額を大きく下回ります。
また、AT&Tには支払いを続けるためのキャッシュがあります。同社は2026年に180億ドル以上、2027年に190億ドル以上、2028年に210億ドル以上のフリーキャッシュフローを見込んでおり、アナリストの予想もこれに沿っています:
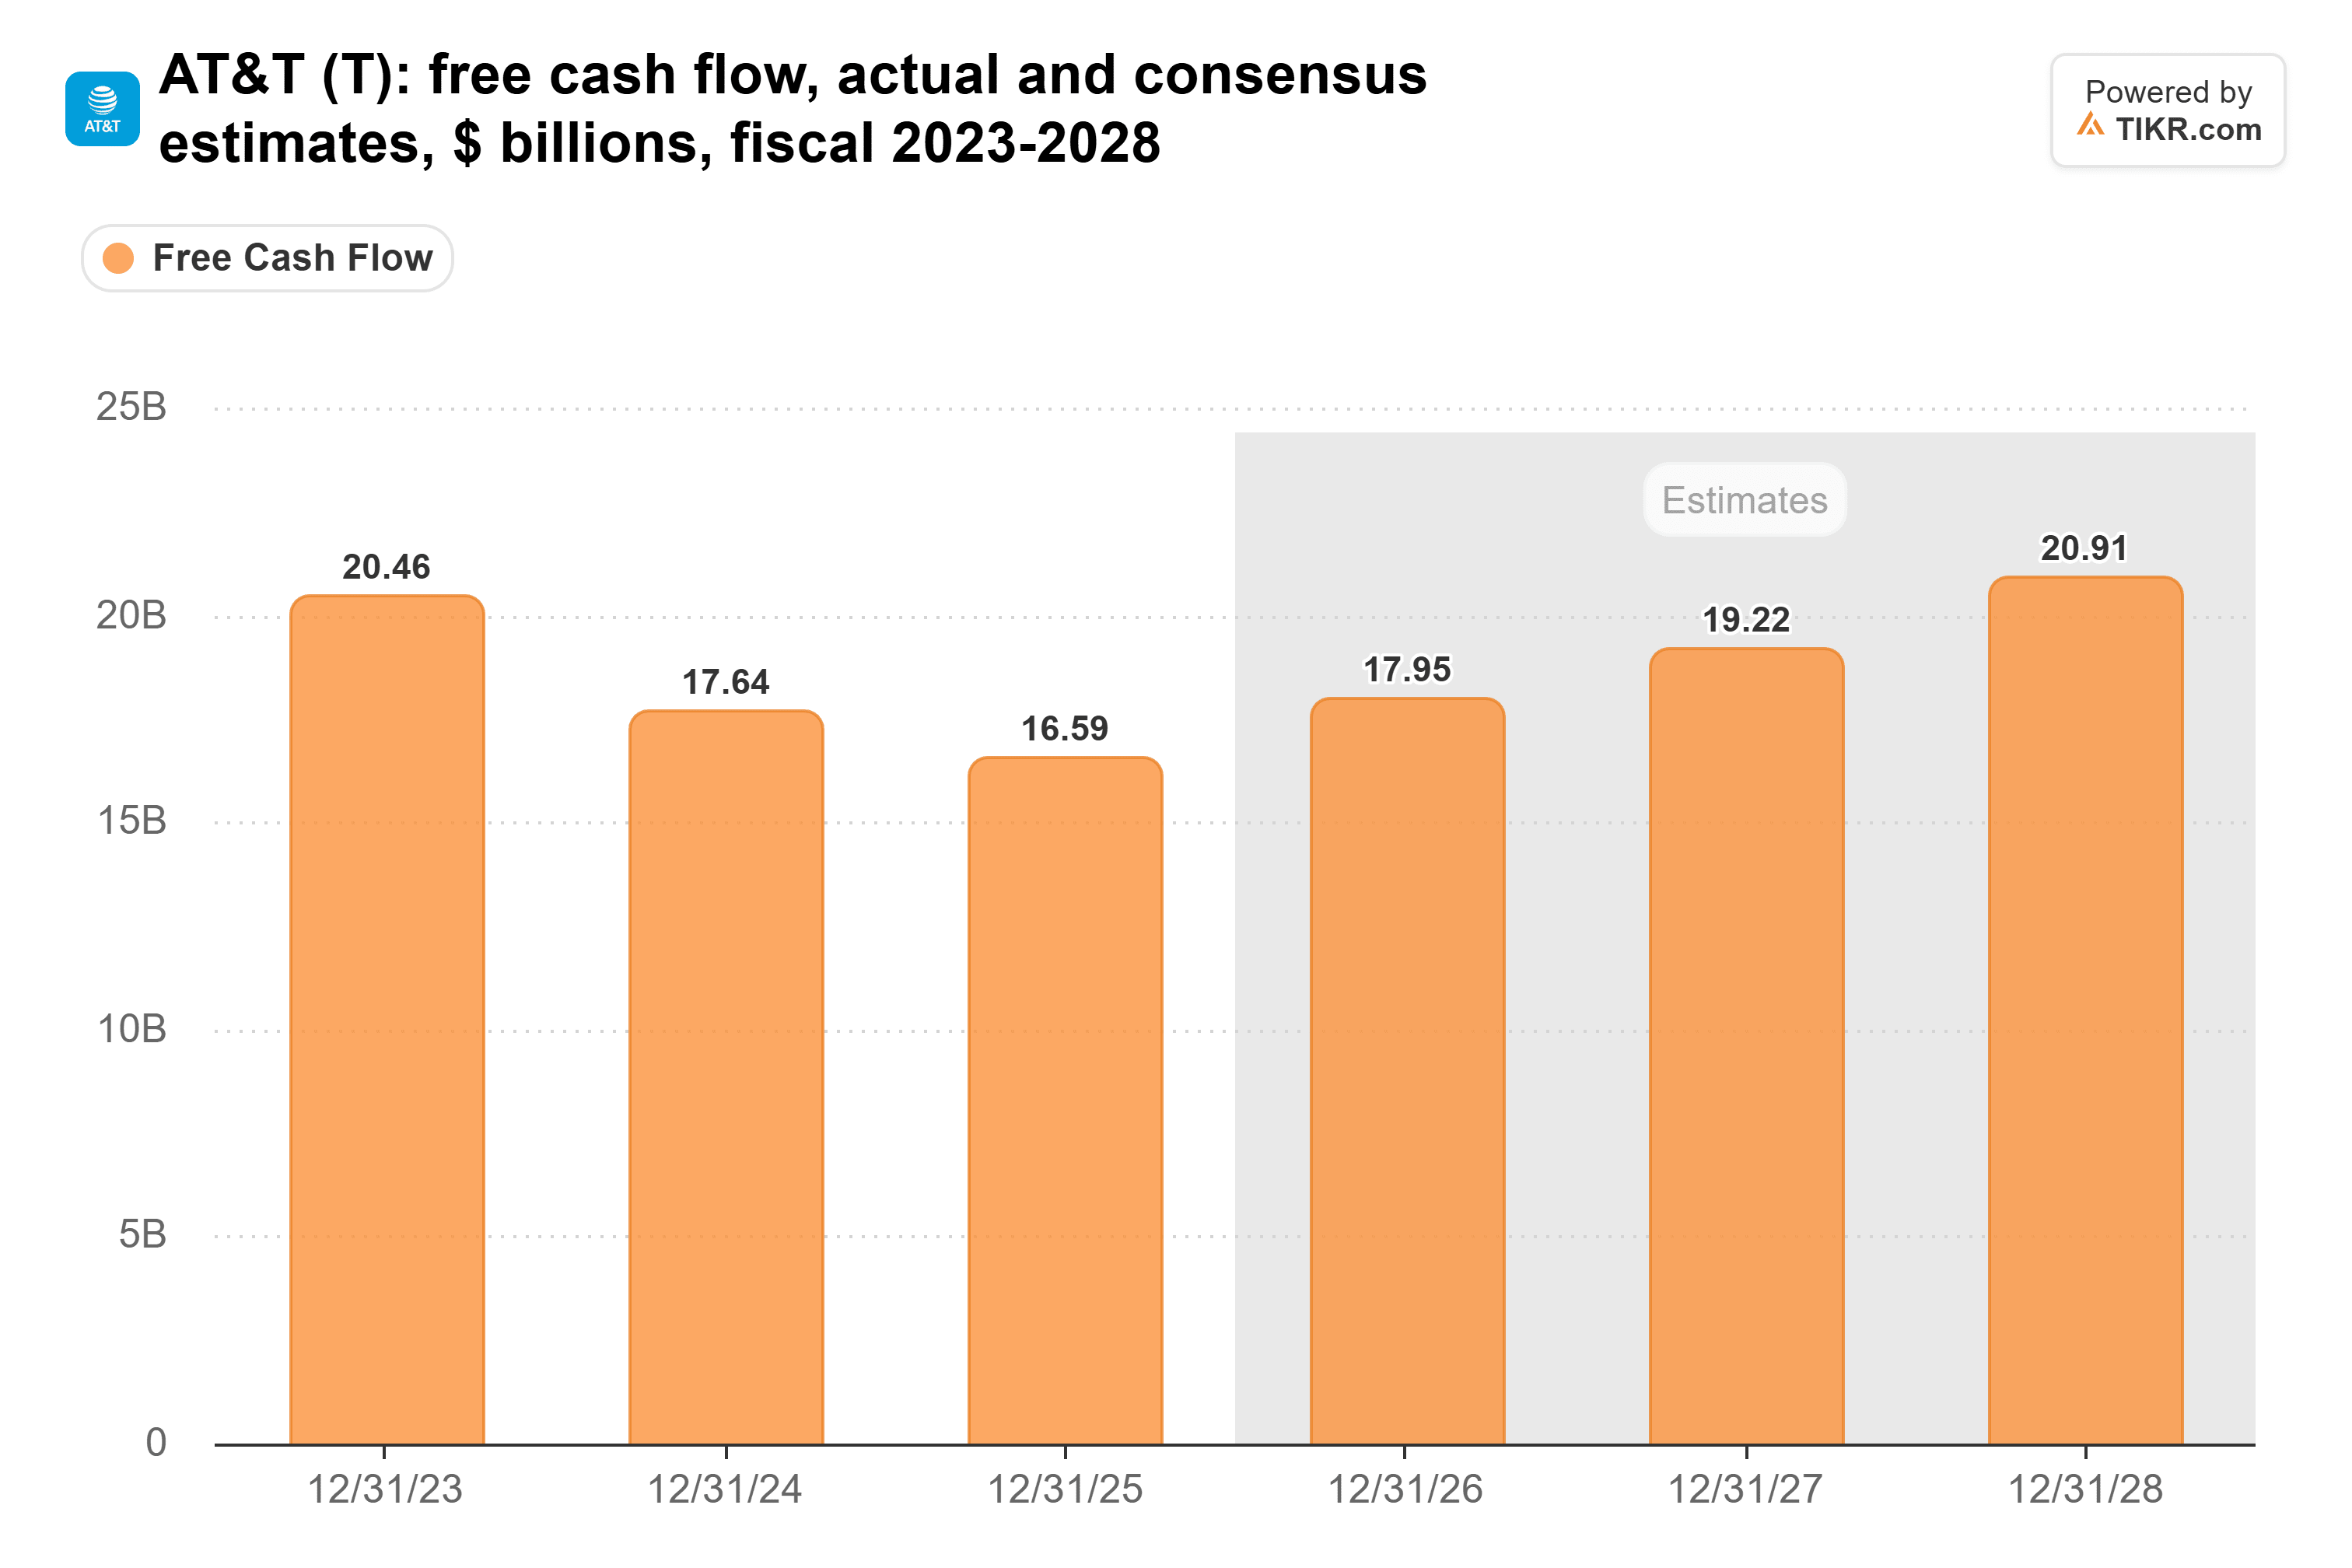
これは、毎年の配当コストの2倍以上です。
PPGにも独自の強力な主張があります。配当は成長し、負債は軽く、記録的な四半期の後に業績見通しを引き上げたばかりです。しかし、10年間というスパンでは、AT&Tの5.0%というスタート時の利回りはあまりにも大きなアドバンテージであり、そのカバー率もわずかながら優れています。
AT&Tがこの競争に負けるのは、さらなる引き下げがあった場合のみです。したがって、負債に注意が必要です。経営陣は、レバレッジが2.5倍という目標に戻るのは2029年まで見込んでおらず、また240億ドル以上の自社株買いも計画しています。
AT&Tは忘れて:今すぐ購入できる安全な6%以上の配当利回りを提供する6銘柄
配当は莫大な富への鍵を握ることがあります。しかし、それは正しい銘柄を購入した場合に限ります。
適切な高配当株を選ぶことは、夢のような退職生活と…次の社会保障給付の支払いを待ちながら毎月を切り詰める生活との違いになり得ます。
私たちは、現在すべての退職者が知っておくべき、6%以上の利回りを提供する6銘柄を特定しました。(そしてAT&Tはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。私たちのコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいずれの銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!