主なポイント
- ブルームバーグのマーク・ガーマン氏は、AI時代には新しいOSが必要となり、アプリのパラダイムは「ゆっくりと、あるいは急速に、消滅していく」と述べた。
- アルファベットのGeminiは、アップルが再構築したAIモデルの基盤にあり、AppLovinのインストール主導型広告ビジネスはアプリの存続を必要としている。
- アップルのサービス事業(App Storeの手数料を含む)は、2025会計年度の売上高の26%を占め、粗利益の42%を稼ぎ出した。
- 予想PER36倍(10年平均より約50%高い)で取引されるアップル株は、この収益源が今後何年も持続するかのように評価されている。
アップル (AAPL) の時価総額は約5兆ドルに迫り、史上最高値の直下で取引されている。ブルームバーグのマーク・ガーマン氏は、同社の最も重要な製品の利用方法に、時間が迫っていると考えている。
今週末のブルームバーグ・テック・ポッドキャストのエピソードで、ガーマン氏は、iOS自体がモバイル時代への再起動であったように、アップルがいつOSを一から作り直し始めるのかと問いかけた。そしてさらに踏み込んだ:
「AI時代には全く新しいOSが必要になる段階に近づいている。アプリのパラダイムは、ゆっくりと、あるいは急速に、消滅していくだろう」
これは、最も利益を上げているのがアプリである企業にとって厳しいメッセージだ。
しかも、アップルは他社のエンジンでその再構築を行うことになる。ガーマン氏によれば、アップルの基盤モデルはアルファベット (GOOG)のコア技術を基に再構築されており、Geminiが現在、Apple IntelligenceとSiri AIの一部の基盤となっているという。この変化はAppLovin (APP)にも及び、同社のアプリインストール獲得広告は、ガーマン氏が衰退すると予想するまさにそのモデル上に構築されている。
TIKRは45人のアナリストによるアップル評価を追跡。「買い」評価はいくつ?
アップルに対する「買い」「保有」「売り」評価の詳細な内訳と、ウォールストリートの売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。アップルのアナリスト評価を見る
アップルのマージンは通行料に依存
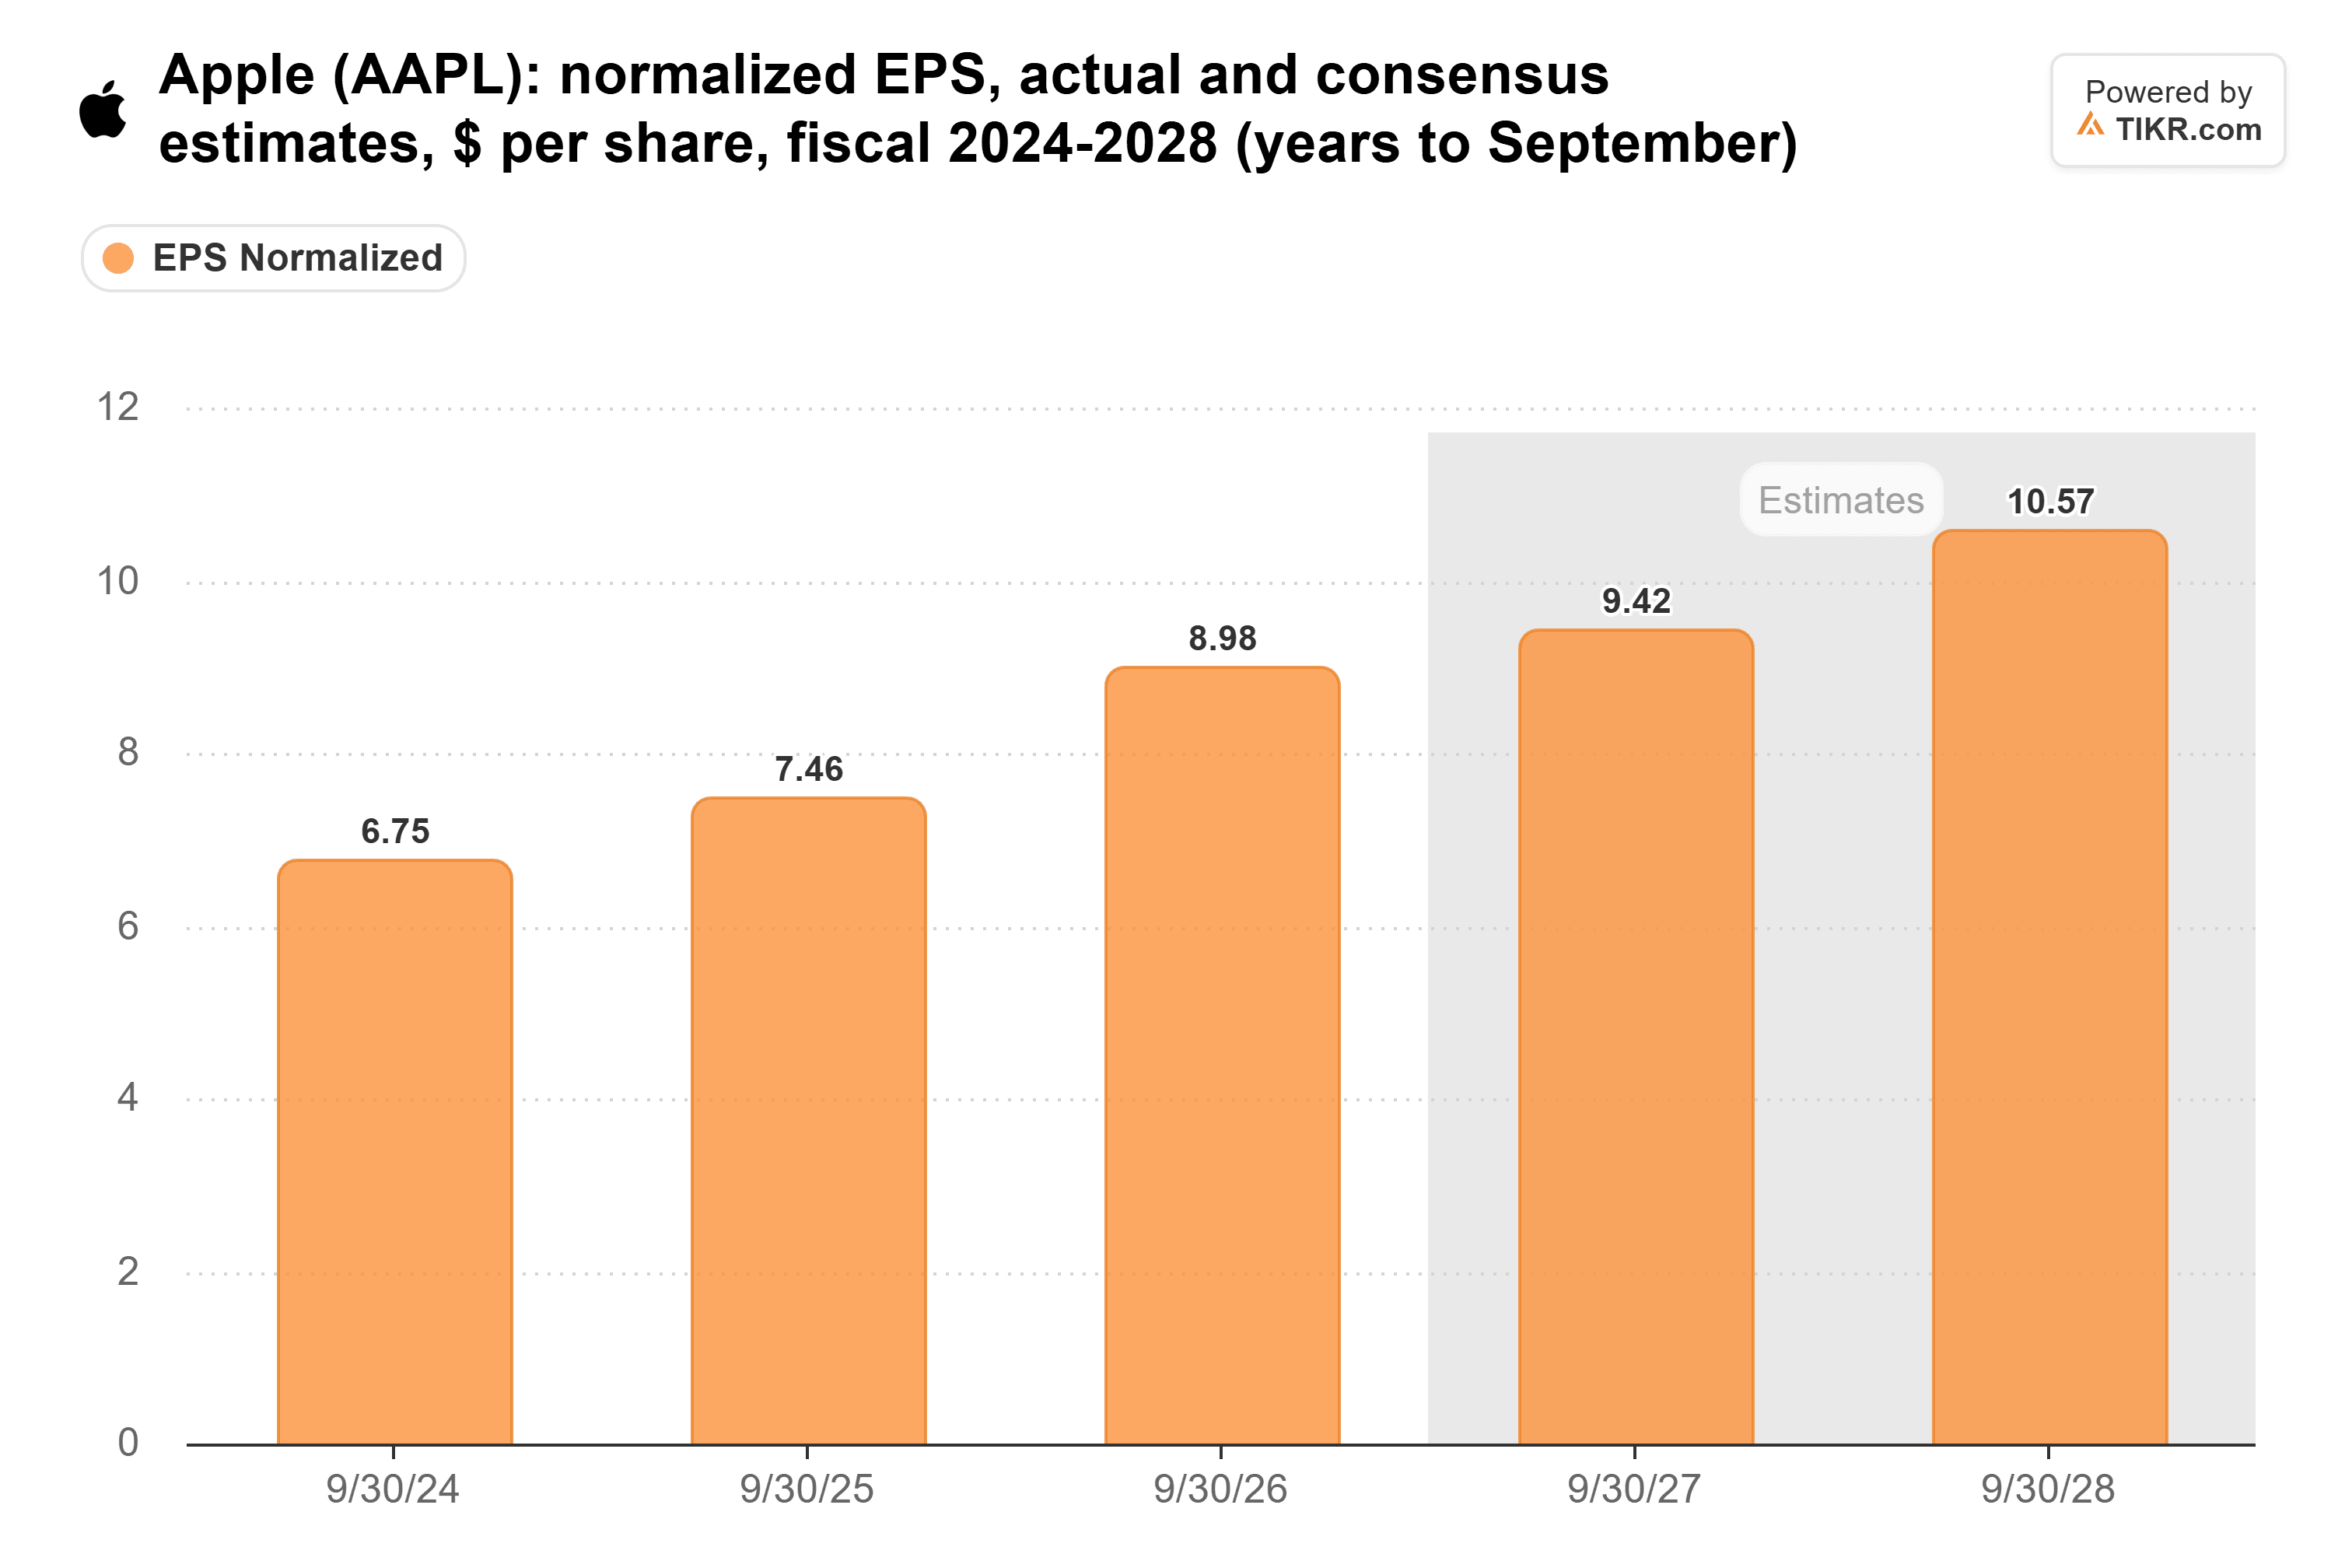
アナリストたちは、これらの変化がすぐに表れるとは予想していない。彼らは、正規化後の1株当たり利益(EPS)が、2026会計年度の8.98ドルから2028会計年度には10.57ドルに上昇すると見ている。
アップルの粗利益率は、この通行料が表れる場所だ。2017会計年度の38.5%から2026会計年度には48.8%に上昇した。

サービス事業はその上昇の大きな理由だ。年次報告書によると、2025会計年度には、アップルの売上高の26.2%、粗利益の42.2%をサービス事業が占めた。アップルはApp Storeを単独で開示しておらず、サービス事業にはGoogleの検索支払いやiCloudも含まれる。しかし、App Storeの手数料はユーザーがアプリを開くことに依存しており、自ら飛行機を予約したり食事を注文したりするエージェントは、アプリを開く必要が全くない。
それでも投資家はその通行料に高い評価を付けている。アップルは予想PER36倍で取引されており、これは10年間のレンジの上限近くで、25倍という平均を大きく上回っている。
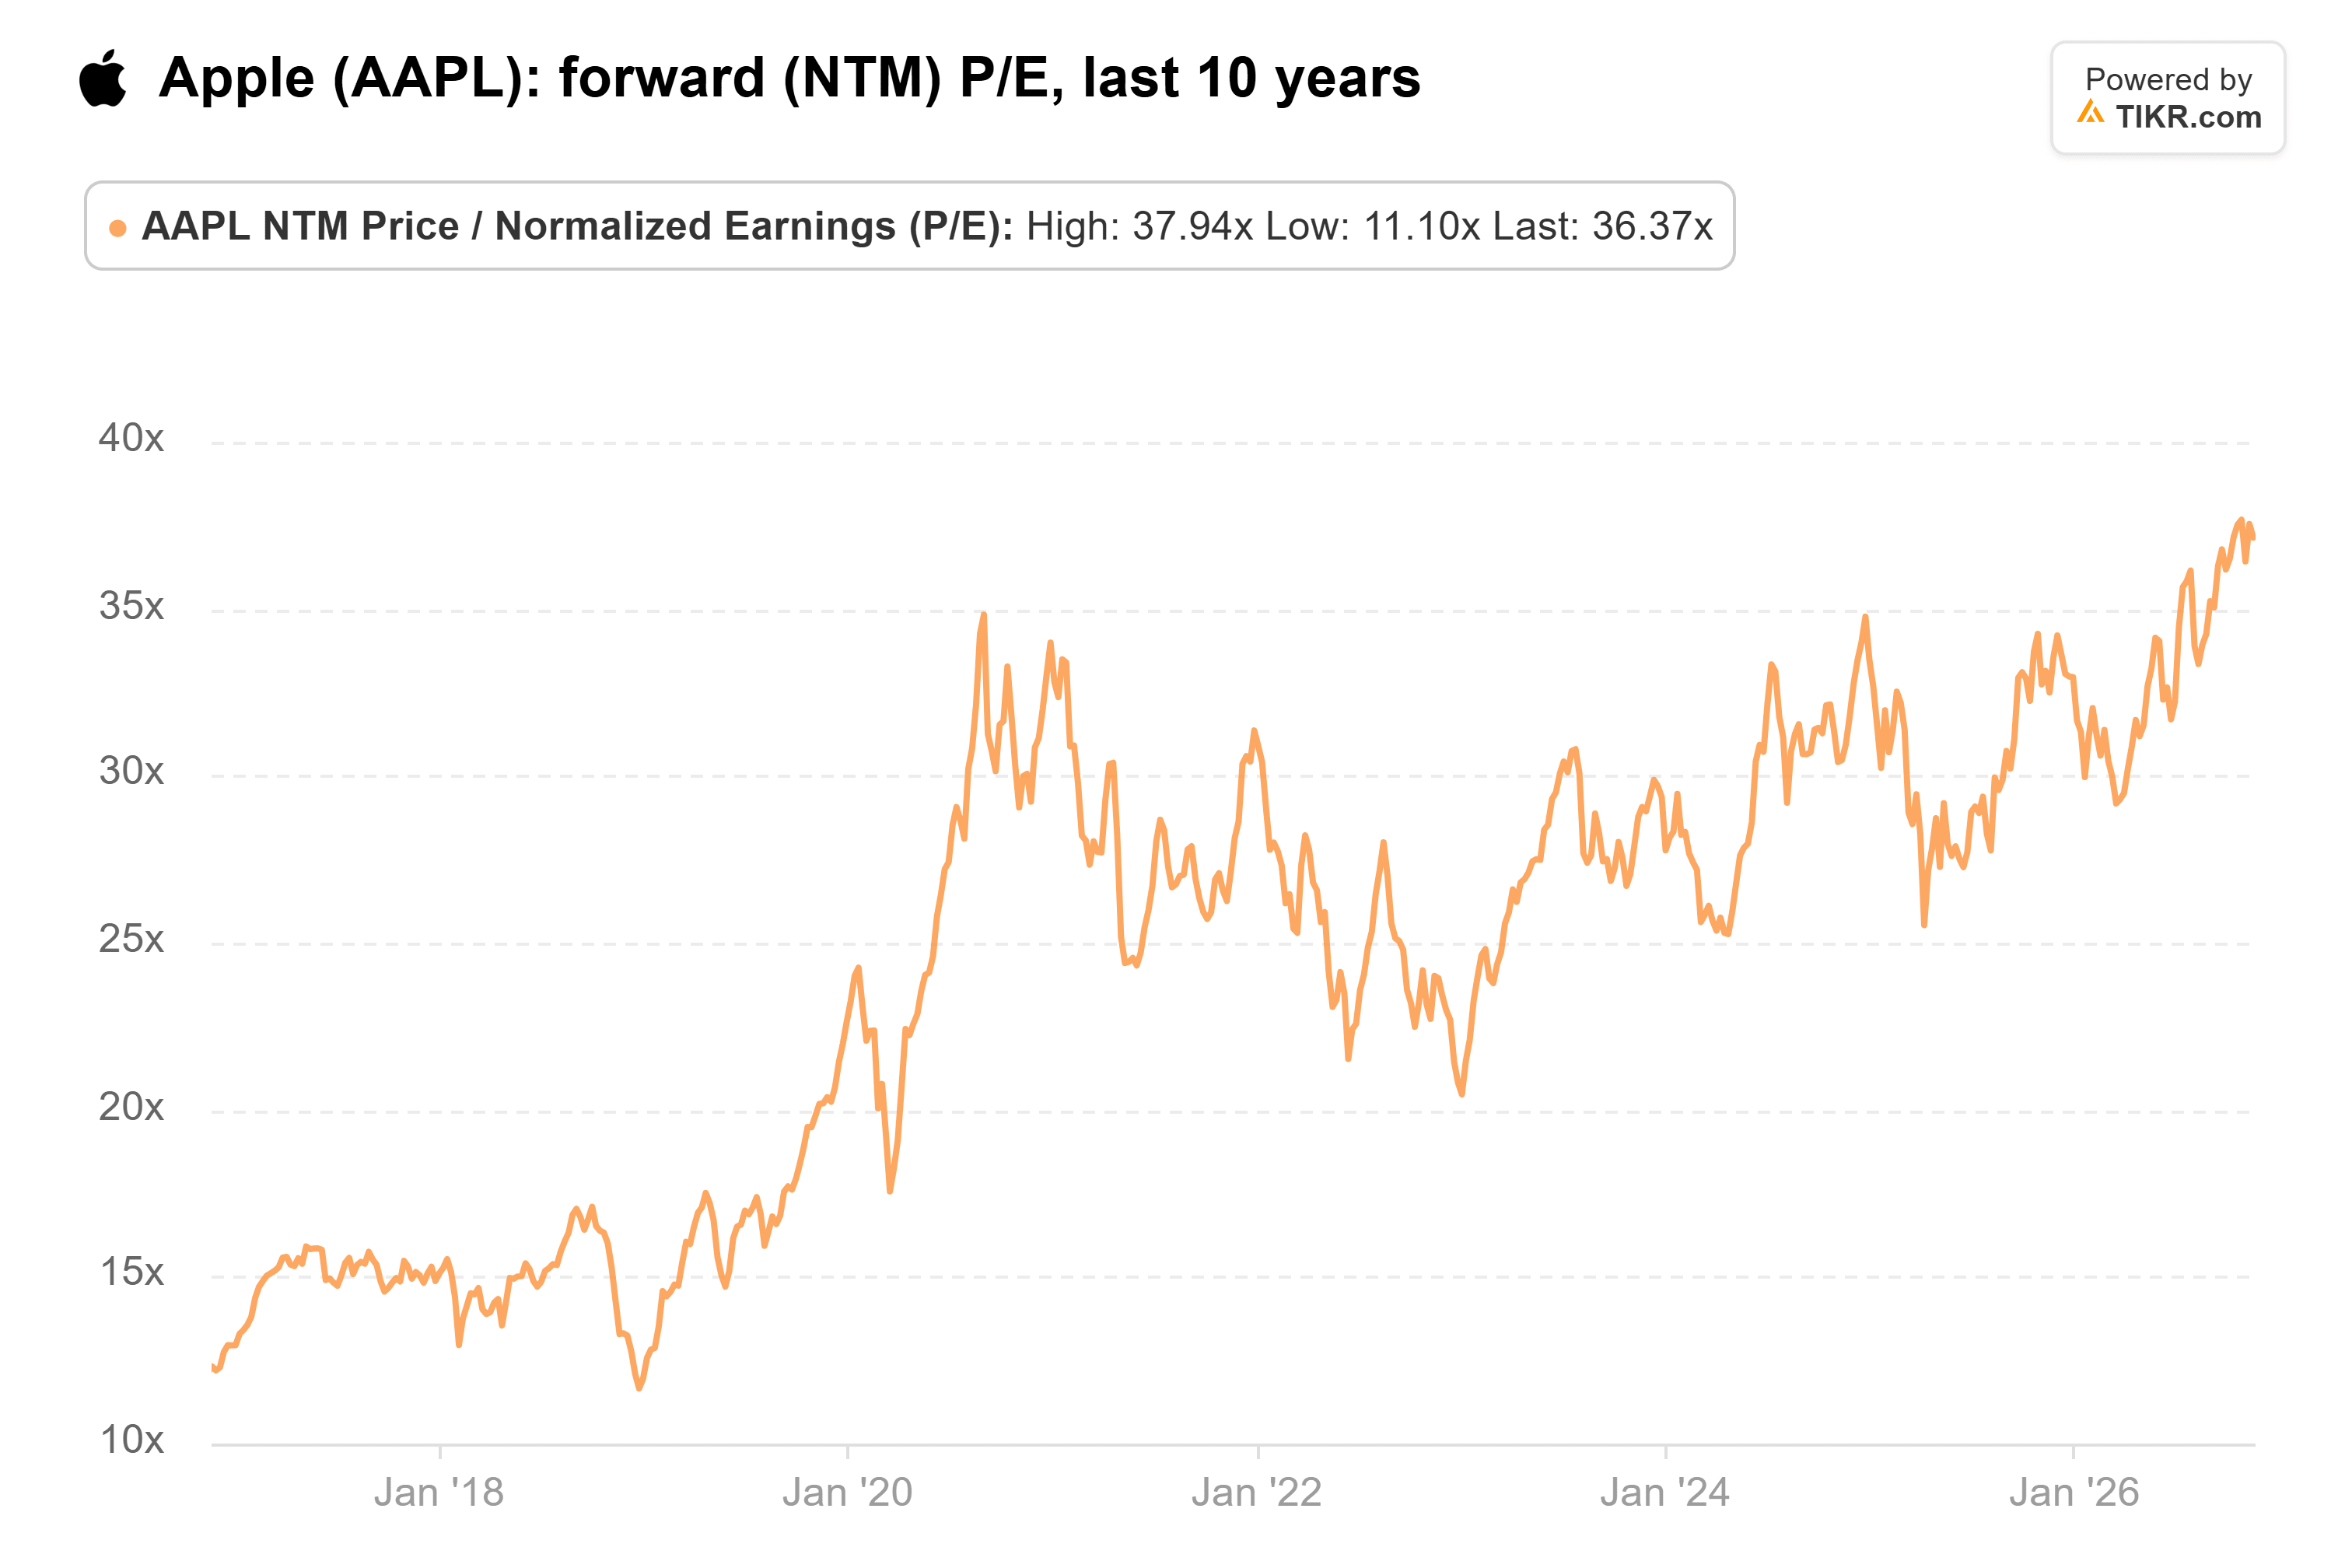
アップルは依然として玄関口を支配
アップルはデバイスと、あらゆるエージェントが有用であるために必要な個人のコンテキストを所有している。同社は、アプリに対して課金するのと同じように、エージェントのアクセスに対して課金することができ、すでに始めている:Siri AIのより高度な利用には使用制限が伴い、有料のiCloud+プランのほとんどがその機能の多くを開放する。また、macOS 27.3ベータ版では、ChatGPTユーザーがサードパーティ製ツールにMacの制御を許可するには4ステップから14ステップに増えたと報じられている。
弱点は、その玄関の背後にある頭脳だ。11月19日、ブルームバーグは、アップルが独自のAIエージェントを構築中であり、Geminiを基に再構築したモデル上で、早ければ2027年末にもリリースされる可能性があると報じた。Googleは同じ日にGeminiにコンピューター制御機能を追加した。
これはアルファベットをより有利な立場に置く。同社はアップルのAIの中核を供給し、AndroidとGoogle Playを運営しており、ガーマン氏はGoogleが「飛行中の飛行機をうまく再構築した」と考えている。アプリが存続するかエージェントが取って代わるかに関わらず、アルファベットは両側に位置している。
AppLovinは逆の問題を抱えている。同社の第3四半期の売上高は55%増の21億8000万ドルとなり、そのほとんどはインストール獲得のために支払うゲームメーカーからのものだった。私の推測では、ゲームはエージェントが置き換える最後のアプリの一つになるだろう。しかし、もし買い物客がアシスタントを通じて購入を始めれば、AppLovinが消費者向けブランドに同じ広告を販売しようとする取り組みは、到達すべき人が少なくなる。
36倍では割高
「ゆっくりと」という言葉はアップルにいくらかの猶予を与え、2028会計年度までのアナリスト予想は、その変化が急速に起こる必要はない。問題は株価だ:36倍という評価は、App Storeが今後何年も徴収を続けるという賭けであり、その通行料を守るはずのエージェントは競合他社のコア上で動作し、リリースまで1年以上かかる。道路が移動する可能性があるのに、料金所にそのような評価を支払うことはないだろう。
アップルは12月四半期の決算を1月下旬に発表する。サービス成長率が再び二桁に戻るか、Siri AIがiCloud+のアップグレードを販売している最初の兆候が見られれば、その倍率を擁護するのがずっと容易になるだろう。
では、アップル株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、アップルがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!