主なポイント
- Jill on Moneyに電話をかけてきた、最近離婚した60歳の女性は、65歳になるまで月6,000ドルの配偶者扶養料を受け取っている。
- 結婚期間が少なくとも10年以上あった離婚配偶者は、62歳から元配偶者の社会保障給付を請求できる。元配偶者がまだ申請していない場合、離婚から少なくとも2年が経過している必要がある。
- 元配偶者の完全給付額が3,400ドルの場合、65歳で請求すると月1,416.67ドル支払われる。これは、彼女の完全退職年齢である67歳での1,700ドル、62歳での1,105ドルと比較できる。
- 社会保障は、彼女自身の給付額と配偶者給付額のいずれか高い方のみを支払う。彼女が言及した3,400ドルは、彼女自身の給付額である可能性がある。
結婚期間が少なくとも10年以上あった場合、離婚後も元配偶者の社会保障記録に基づく給付を受け取ることができる。これは、元配偶者がまだ申請していない場合でも可能だ。これは、扶養料の支払いに期限がある場合には大きな助けとなる。ただし、早期に請求すると生涯にわたって減額された金額が支払われ、社会保障は自身の給付額に上乗せして支払うことはない。
今週、Jill on Moneyに電話をかけてきた、最近離婚した60歳の女性は、まさにこの問題を提起した。彼女はパートタイムで働いており、月6,000ドルの配偶者扶養料を受け取っている(彼女によればこれは非課税)。この扶養料は彼女が65歳になるまで続き、彼女は月約7,000ドルの生活費が必要だと見積もっている。
Jill Schlesingerは、その6,000ドルが止まった時に補填しなければならないと彼女に伝えた。そして、「あなたが完全退職年齢に達して資格を得た時点で、彼の給付額の半分を請求できることになります」と付け加えた。しかし、彼女は65歳でそのお金が必要であり、それは彼女の完全退職年齢より2年早い。
退職者に6%以上の安全な配当利回りを支払う6銘柄
現在、年率6%以上の配当を支払う銘柄は100以上ある。
しかし、TIKRの独自データを活用した広範な投資調査の結果、私たちは現在、そのうち本当に退職者にとって安全だと考えられるのはわずか6銘柄のみであると確信している。
これらはすべて、私たちの新しい投資レポートの一部として入手可能だ。アクセス方法の詳細はこちらでご確認ください。
彼女は65歳よりずっと前に資格を得る
社会保障の離婚配偶者に関する規定によれば、彼女は元配偶者の記録に基づく給付を受けることができる。条件は、離婚が成立する前に少なくとも10年間結婚していたこと、彼女が62歳以上であること、そして彼女が再婚していないことだ。元配偶者がまだ給付を請求していない場合、離婚から少なくとも2年が経過している必要もある。彼女は長期の結婚生活について言及しており、私はそれを10年以上と解釈する。彼女の離婚は最近であり、彼女が65歳になる頃には約5年が経過するため、元配偶者がどうであれ、2年の待機期間は問題にならない。
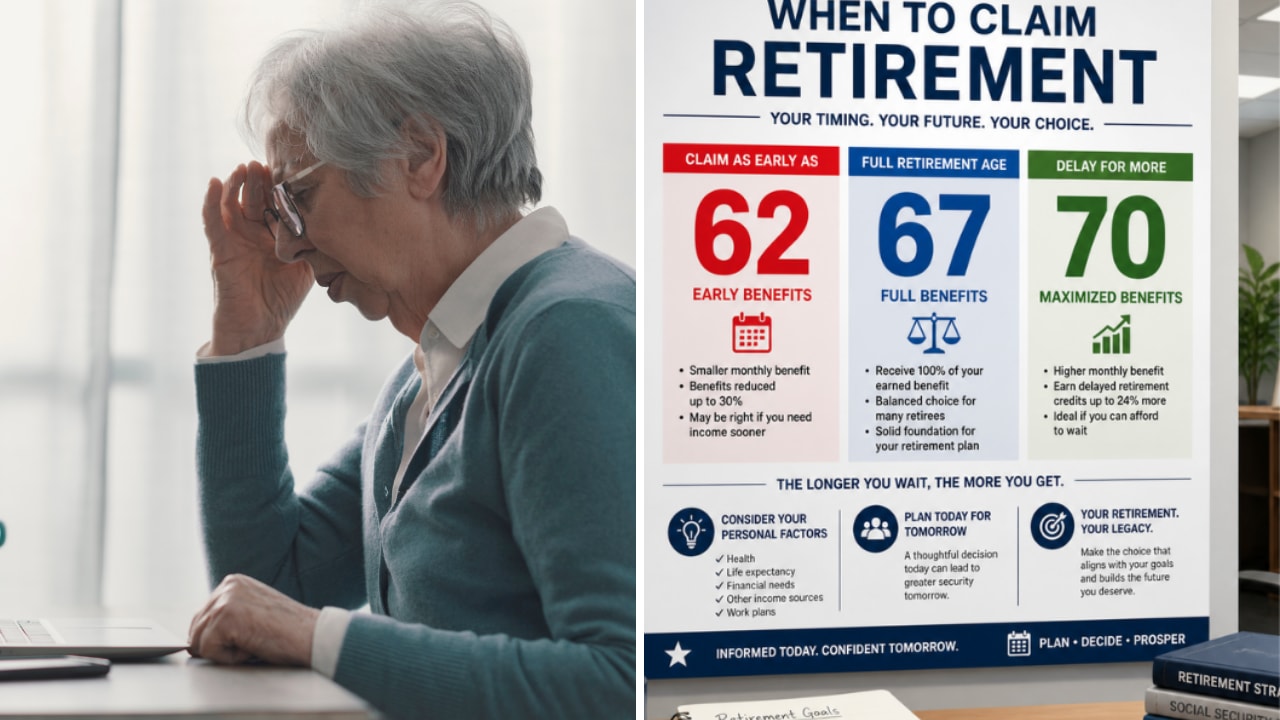
彼女が完全退職年齢で請求した場合、支払額は元配偶者の完全給付額の半分となる。完全退職年齢は、1960年以降生まれのすべての人にとって67歳だ。元配偶者自身の請求年齢はこの金額を減らさない。67歳より前に請求すると、配偶者給付額は、最初の36か月間は1か月早まるごとに25/36 of 1%ずつ、それ以降は1か月ごとに5/12 of 1%ずつ減額される。62歳では、元配偶者の完全給付額のわずか32.5%になる可能性がある。
65歳での支払額は1,416.67ドル
彼女が挙げた唯一の数字は3,400ドルだった:「最後に確認した時は3,400ドルだと思ったのですが、確かではありません」。Jillは彼女自身の給付額について尋ねていたが、彼女が数字を確信していなかったため、仮にそれが元配偶者の完全給付額だとしよう。その場合、元配偶者の記録が重要になる。その半分は67歳時点で月1,700ドルであり、これがJillが念頭に置いていた金額だ。
もし彼女が65歳、つまり扶養料が終了する月に請求すると、24か月早い請求となる。これにより支払額は1/6(24 × 25/36 of 1%)減額され、月1,416.67ドルになる。62歳で請求すると60か月早くなり、35%の完全な減額を受け、1,105ドルとなる。
いずれにせよ、これは6,000ドルには程遠い。65歳では、配偶者給付額は扶養料の4分の1未満しか補填せず、その差額の大部分は彼女の貯蓄から賄わなければならない。幸いなことに、彼女には十分な貯蓄がある。Jillによれば、彼女は約100万ドルの証券口座、85万ドルの税繰延型IRA、10万ドルの普通預金を持っている。
67歳まで待つということは、24回分の1,416.67ドル、合計約34,000ドルを諦め、その後月約283ドル多く受け取ることを意味する。より大きな給付額でその差額を取り戻すには120か月かかるため、彼女が約77歳以降に生きていれば得をする計算になる。67歳以降に待ってもメリットはない。配偶者給付額は完全退職年齢で最大となるからだ。
彼女はより高い給付額を受け取り、それは彼女自身のものかもしれない
社会保障は、2つの給付を全額同時に支払うことはない。自身の老齢年金と配偶者給付の両方の資格がある人は、最も高い単一の給付額を超える金額を受け取ることはできない。したがって、配偶者給付額が意味を持つのは、元配偶者の完全給付額の半分が彼女自身の給付額を上回る場合のみだ。
そしてJillの質問は、彼女自身の給付額についてだった。もし3,400ドルが彼女自身の完全給付額であれば、元配偶者の半分がそれを上回るのは、元配偶者の完全給付額が6,800ドルを超える場合のみだ。それ以下であれば、彼女は単に自身の給付を受け取ることになる。それは悪い知らせではない。67歳時点での3,400ドルの給付は、上記で計算した配偶者給付額の2倍だ。
したがって、彼女の最初の仕事は、自分が見た3,400ドルが誰のものかを確認することだ。もしそれが彼女自身のものであれば、彼女は自身の記録に基づいて計画を立て、元配偶者の記録は関係なくなる。もしそれが元配偶者のものであれば、彼女は65歳での1,416.67ドルと67歳での1,700ドルの間で選択することになる。
私の見解では、約200万ドルの貯蓄があれば、月約7,000ドルの生活費を2年間賄い、67歳で1,700ドル全額を受け取ることができる。これは特に、彼女が77歳を超えて生きることを期待している場合に当てはまる。彼女が請求する前に、一つだけこれらすべてを変える可能性があることがある:この給付は彼女が未婚であることを条件とするため、その前に再婚すると元配偶者の記録に基づく給付は受けられなくなる。
安全な6%以上の配当利回りで、スタイリッシュな退職生活を楽しむ
配当は莫大な富への鍵を握ることがある。ただし、正しい銘柄を選んだ場合に限る。
正しい高利回り配当株を選ぶことは、夢のような退職生活と…毎月ぎりぎりの生活を送りながら次の社会保障給付の振込を待つことの違いになり得る。
私たちは、現在すべての退職者が知っておくべきだと考えている、利回り6%以上の6銘柄を特定した。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいずれの銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!