主なポイント
- Consolidated Edisonの利回りは3.0%、Sempraは3.4%で、両社とも過去5週間以内に通常の四半期配当を発表した。
- Consolidated Edisonは配当を52年連続で増額しているが、資本計画の資金調達のために新株を売却し続けている。
- Sempraは2025会計年度の正規化EPSの55%を配当に充てた(Consolidated Edisonは60%)が、より多くの負債を抱えている。
- Sempraは、テキサス州でのより大規模な事業拡大を含む2027-2031年の資本計画を2月に発表する予定だ。
今後20年間の配当収入を当てにしている投資家は、Consolidated Edison (ED)やSempra (SRE)のような公益株を真剣に検討するだろう。そして両社は、まさにインカム投資家が検討すべきニュースを提供した。
10月15日、Con Edisonは1株あたり0.8875ドルの四半期配当を発表し、これは「52年連続の配当増額」を示すとしている。Sempraは11月11日に1株あたり0.6575ドルの四半期配当を発表した。翌日、同社はSempra Infrastructure Partnersの45%出資分をKKRの関連会社に売却する取引を完了した。
両社とも成長資金を新たな負債と株式で調達しているため、それぞれの正規化EPSに対する配当支払い割合で評価される。もし今後20年間、どちらか一方しか保有できないとしたら、それはどちらだろうか?
| 指標 | Consolidated Edison (ED) | Sempra (SRE) |
|---|---|---|
| 配当利回り | 3.0% | 3.4% |
| 年間配当 | $3.55 | $2.63 |
| 配当成長率(2020-2025会計年度) | 年率2.1% | 年率4.3% |
| 正規化EPSに対する配当支払い率(2025会計年度) | 60% | 55% |
| 正規化EPSに対する配当支払い率(2026会計年度コンセンサス) | 58% | 51% |
| ネット負債/EBITDA(直近12ヶ月) | 4.4x | 5.7x |
| 予想株価収益率(今後12ヶ月) | 19x | 15x |
出典: TIKRおよびStockAnalysis、本日の価格時点。
退職者に6%以上の利回りを提供する6つの安全な配当株
現在、年間配当利回りが6%以上の株は100以上ある。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち6銘柄のみが退職者にとって真に安全であると我々は確信するに至った。
これらはすべて、我々の新しい投資レポートの一部として入手可能だ。アクセス方法の詳細はこちらでご確認いただきたい。
Con Edisonは成長のために株式売却を続ける
Con Edisonの収益は、そのレートベースとともに成長している。同社のCECONY公益事業における電気レートベースの拡大により、第3四半期の1株あたり利益は前年同期比0.17ドル増加し、調整後EPSは前年同期の1.90ドルから2.07ドルに上昇した。
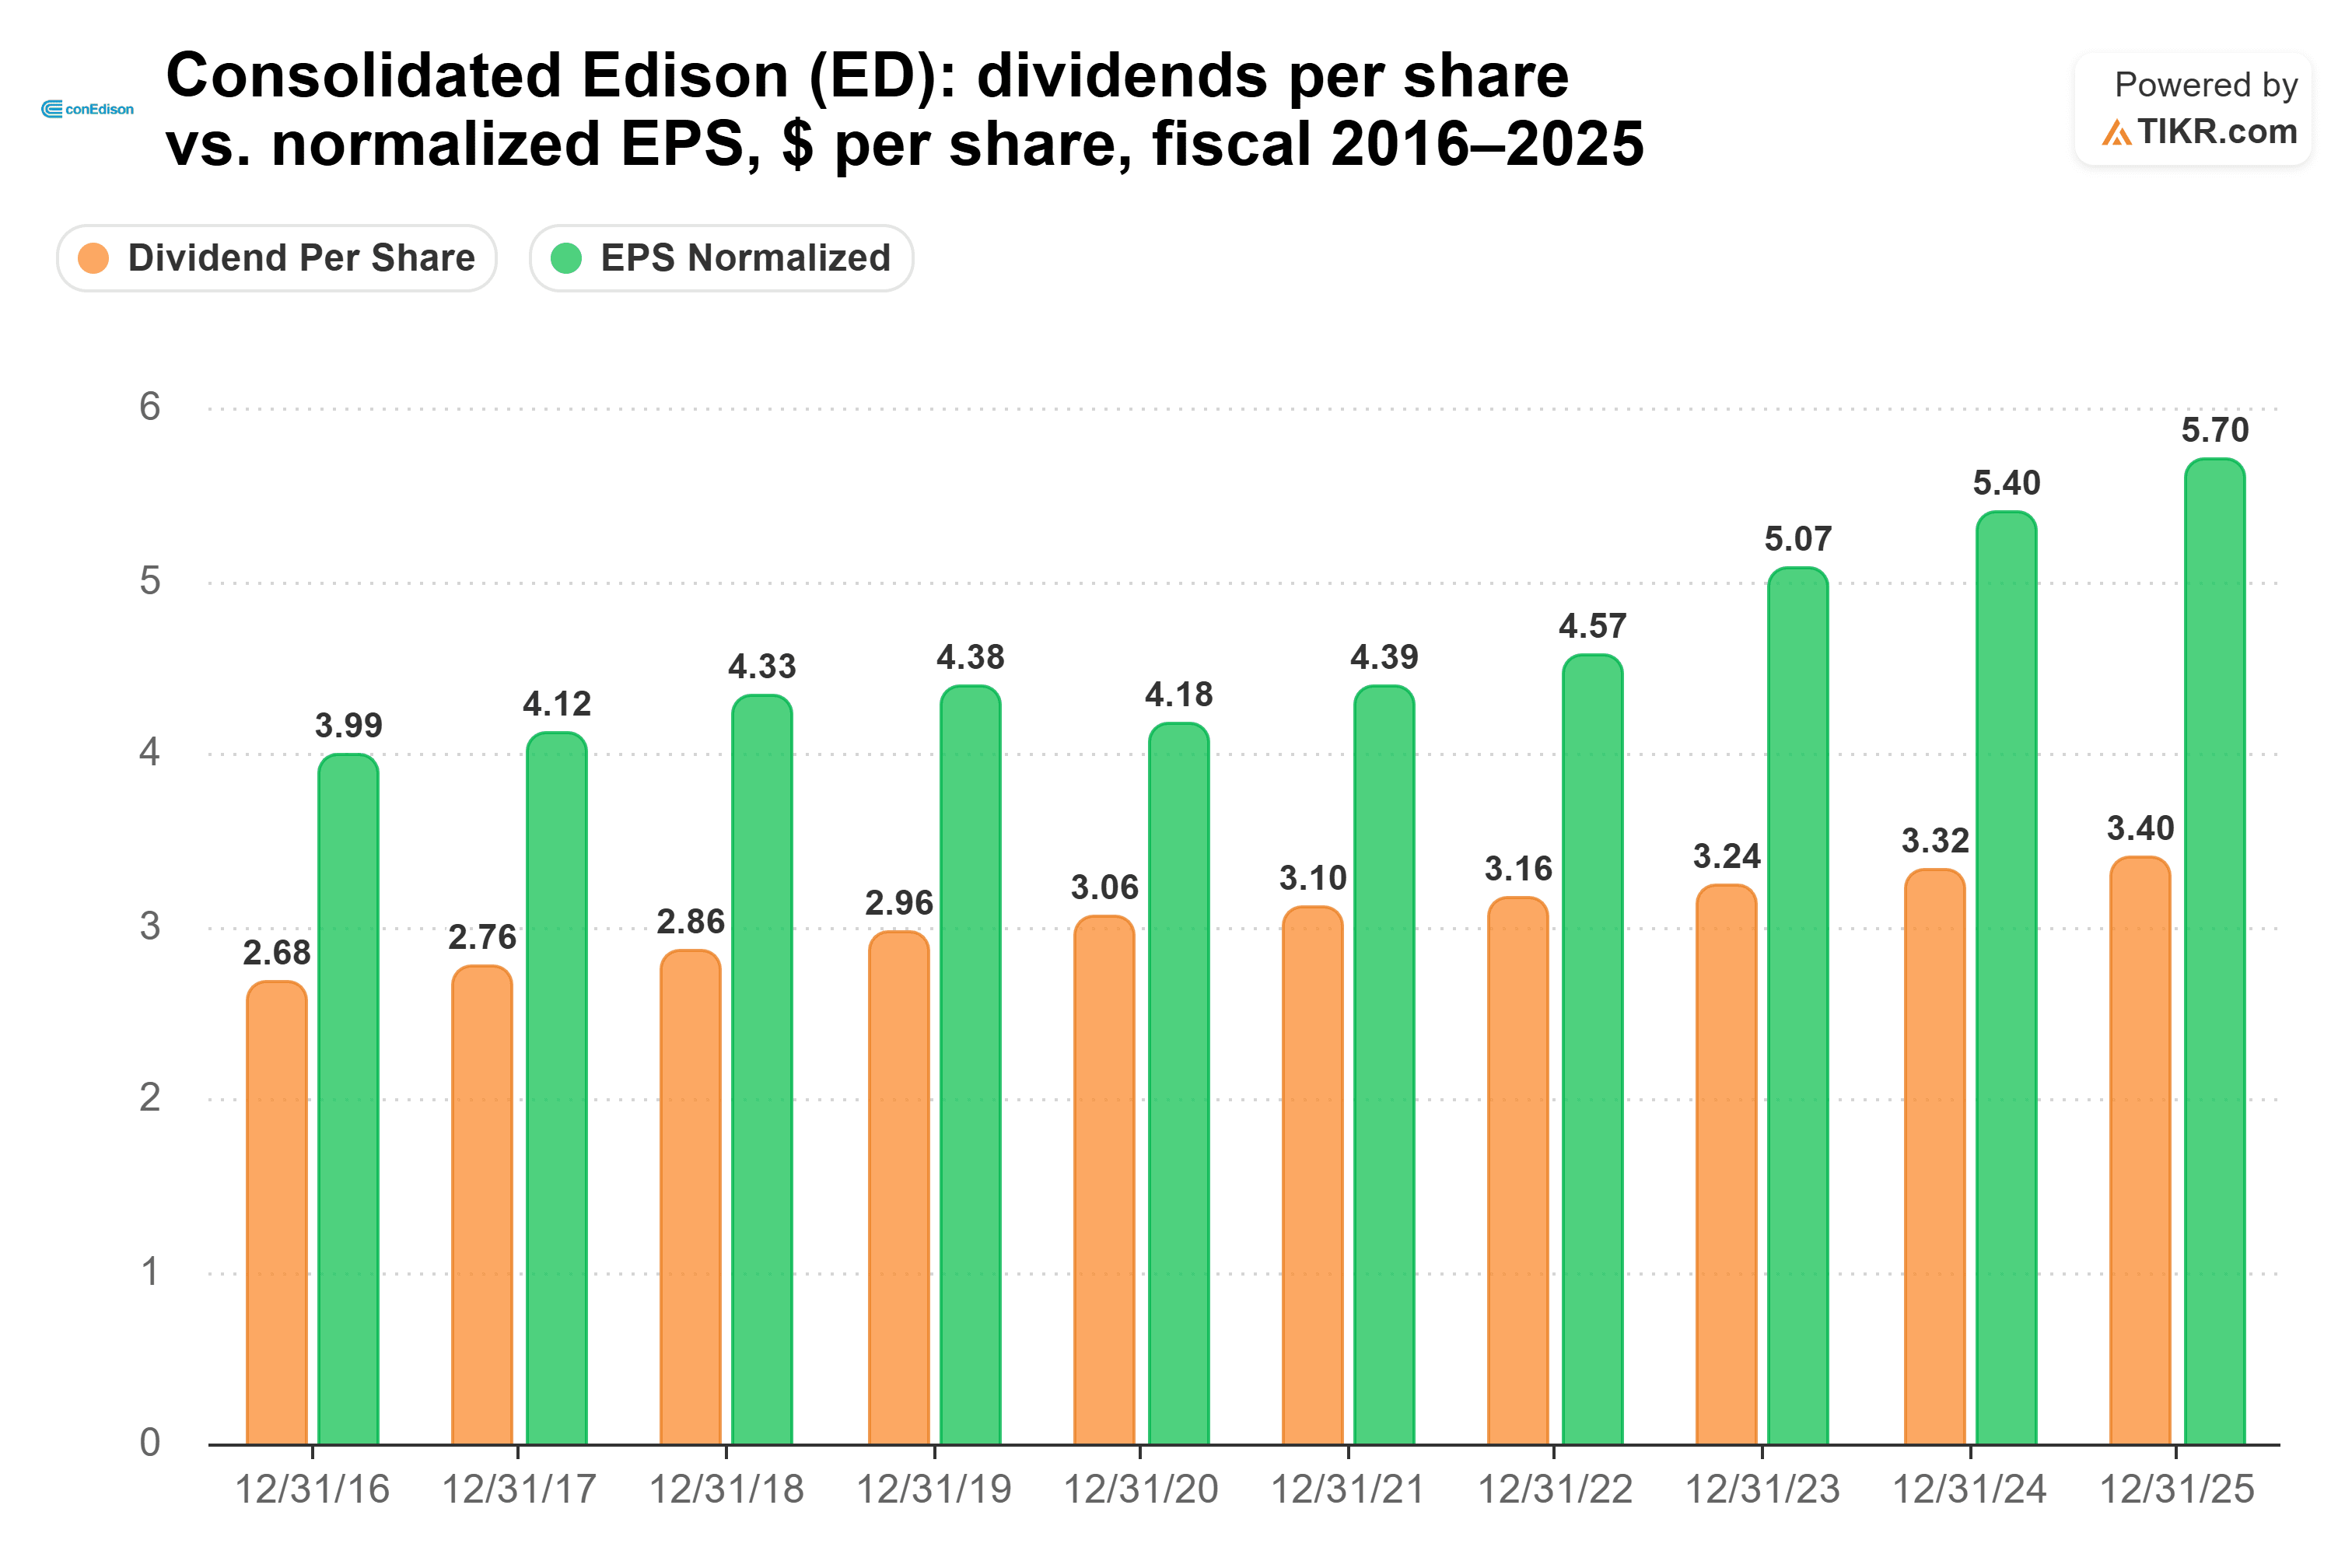
これにより、配当は十分にカバーされている。Con Edisonは2025会計年度の正規化EPSの60%を配当に充てており、コンセンサスでは2026会計年度は58%と見込まれている。この比率は、正規化EPSが4.18ドルから5.70ドルに上昇し、配当が3.06ドルから3.40ドルに増加したことで、2020会計年度の73%から低下している。
しかし、Con Edisonは計画資金調達のために株式発行を続けている。新株発行により第3四半期のEPSは0.05ドル減少し、11月16日にはフォワードセールによる600万株の追加発行を発表した。
Sempraはテキサスに大きく賭けている
Sempraのテキサス公益事業は、より大きな成長の余地を提供する。Sempraは、Oncorの基本資本計画を2026-2030年の475億ドルから約20%増額し、2027-2031年計画とする見込みだ。第3四半期の調整後EPSは前年同期の1.11ドルから1.40ドルに急増し、同社は2026年の4.80-5.30ドルのレンジの上限に向けた業績見通しを示している。
Sempraは2025会計年度の正規化EPSの55%を配当に充てており、コンセンサスでは2026会計年度は51%と見込まれている。それでも、この比率は2022会計年度の50%から2025会計年度の55%に上昇した。正規化EPSは2023会計年度から2025会計年度まで4.61ドルから4.69ドルの間で横ばいだったのに対し、配当は2022会計年度の2.29ドルから2.58ドルに増加した。
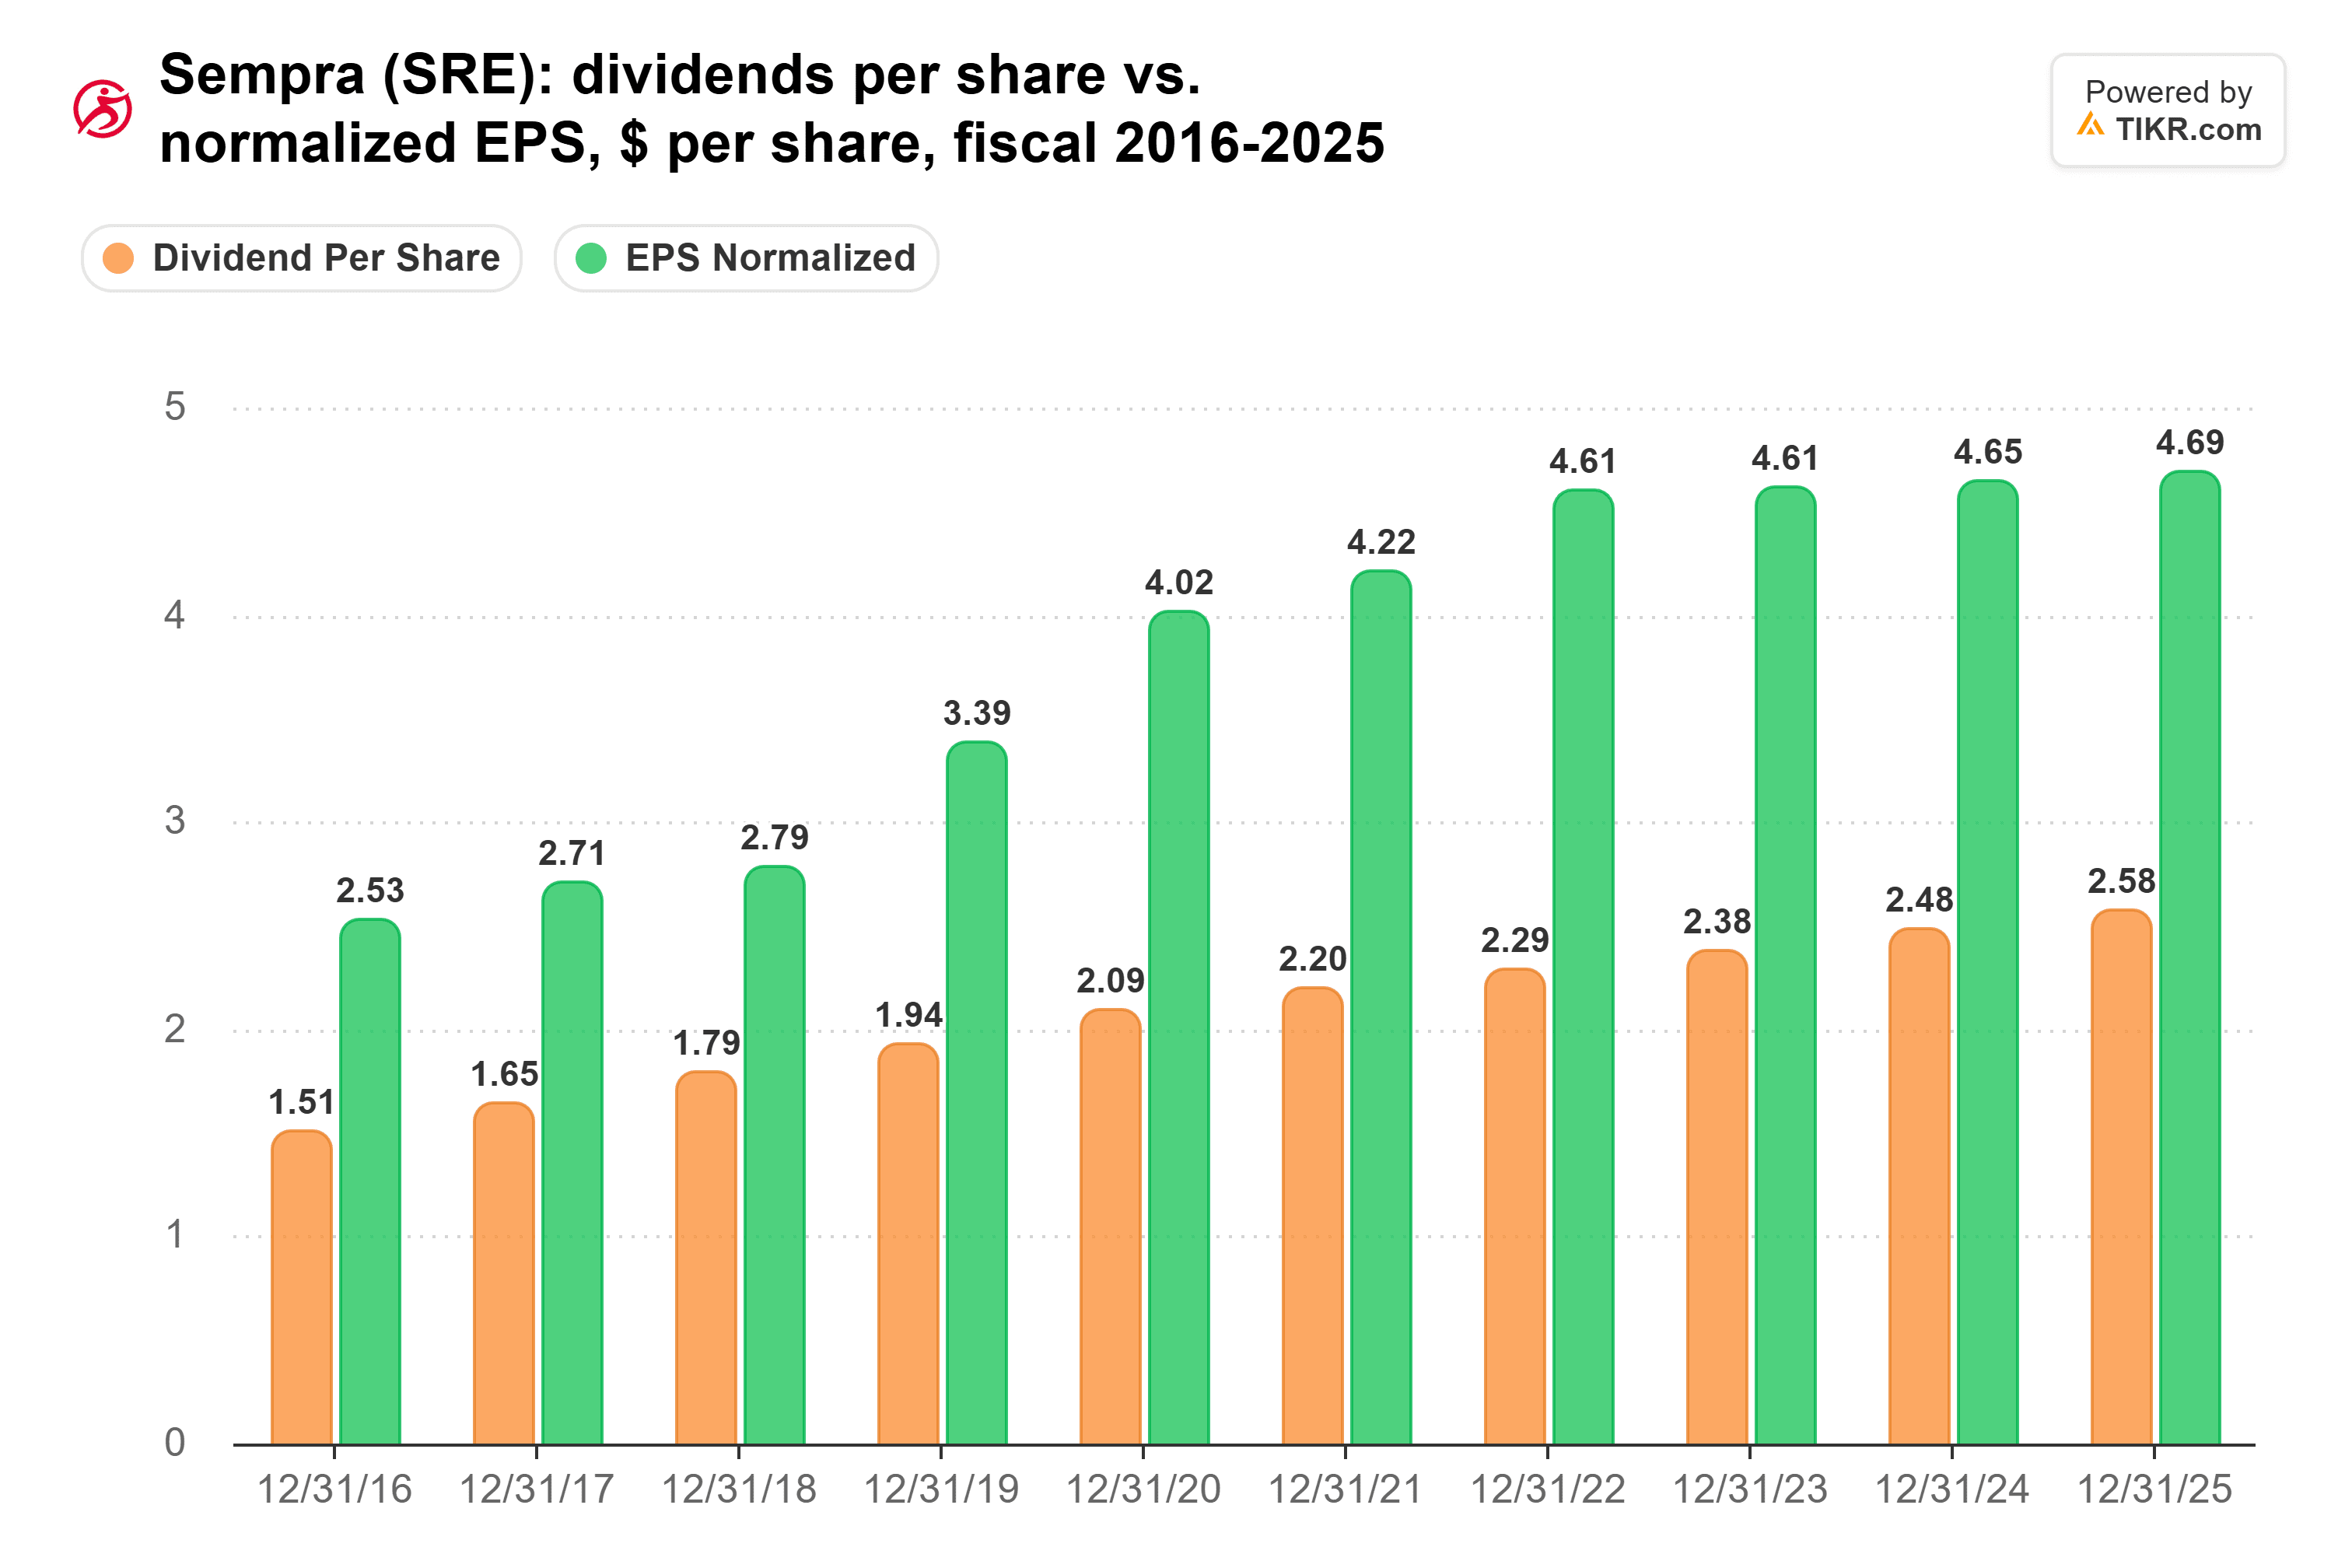
Sempraはまた、より多くの負債を抱えている。直近12ヶ月間で、そのEBITは利息を2.5倍カバーした(Con Edisonは3.0倍)。会長兼CEOのJeffrey Martin氏は第3四半期決算説明会で、「SI Partners取引の完了により、将来の成長を支えるために負債を返済し、バランスシートを強化し、リスクプロファイルを低下させることが期待される」と述べた。
では、どちらの配当が勝るのか?
もし今後20年間、どちらか一方しか保有できないとしたら、それはSempraだ。同社は収益のうち配当に充てる割合が少なく、配当成長率は約2倍の速さであり、アナリストはその正規化EPSが2025会計年度の4.69ドルから2028会計年度の6.02ドルに上昇すると予想している。

これは、Sempraが先ほど確認した7%から9%の長期的なEPS成長率と一致している。各銘柄の5年間の配当成長率に基づくと、Sempraに1万ドル投資した場合の20年間の配当総額は約10,448ドルとなり、Con Edisonの約7,384ドルを上回る。また、予想株価収益率15倍のSempraは、Con Edisonの19倍よりも割安である。
これはCon Edisonの配当が危険であることを意味しない。52年間の連続増額記録は経営陣が非常に懸命に維持しようとするものであり、Con Edisonは負債が少なく、2026年の4.4%の増額は2020会計年度から2025会計年度までの年率2.1%のペースを大きく上回った。ただ、20年という期間で見れば、配当の下に余裕があり、より速い収益成長を背景とし、新株の継続的な発行がない配当を保有したいということだ。
もちろん、Sempraの成長の多くはテキサスからもたらされる必要がある。新CFOのJustin Bird氏の下で2月に発表予定の2027-2031年資本計画は、Oncorの事業拡大がどれだけ大きくなるかを示すだろう。カリフォルニア州での決定が悪い方向に進めば、Sempraの成長は鈍化する可能性がある。
Sempraは忘れて:今すぐ購入できる6つの安全な6%以上の配当利回り
配当は莫大な富への鍵を握ることがある。しかし、それは正しい銘柄を購入した場合に限る。
適切な高利回り配当株を選ぶことは、夢のような退職生活と…次の社会保障給付の小切手が入金されるのを毎月待ちながら生活するという違いを生む可能性がある。
我々は、すべての退職者が今すぐ知っておくべき6%以上の利回りを提供する6銘柄を特定した。(そしてSempraはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!