主なポイント
- AST SpaceMobileは過去1か月で43%下落し、52週安を更新。これはナスダック100指数の下落幅を大きく上回る。
- SpaceXとAmazonがより大きな直接携帯電話接続サービスの競合となり、ASTの目標である約45基の衛星軌道投入時期は2027年初めから2027年半ばに延期。また、ASTは依然として打ち上げにSpaceXを必要としている。
- エンジン供給元のFirefly Aerospaceへの株式払い込みを含む新たな株式発行により、ASTの発行済み株式数は約3%増加するが、現金は一切調達されない。
- 株価は通常の予想売上高倍率を大きく下回って取引されているが、割引よりも、待機中の3基の衛星に対するSpaceXの打ち上げ日程の方が重要である。
AST SpaceMobile (ASTS) は過去1か月で43%下落し、52週安を更新。これはナスダック100指数の15%下落を大きく上回る。競合は力を増し、スケジュールは再び遅れ、同社の衛星は依然として最大の競合であるSpaceX (SPCX)に軌道投入を依存している。
Amazon (AMZN) も独自のサービスを準備中であり、ASTはSpaceXへの依存を終わらせるためのロケットエンジン代金の一部を株式でFirefly Aerospace (FLY)に支払っている。
11月16日の Mad Money ライトニングラウンドでASTについて尋ねられたジム・クレイマーは、次のように要約した:
「ブロードバンドネットワークは、現在あまりにも数が多すぎるし、儲かっていない。だから、非常に持ちにくい銘柄だ。」
競合がより強力に
10月27日、FCCはAmazonによるGlobalstarの115億ドル買収を承認し、ブレンダン・カー委員長はこの取引が端末直結サービスに「さらなる競争」をもたらすと述べた。2日後、Amazonは衛星サービスが依然として2026年に開始されると発表。その後、SpaceXがEchoStarのBoost Mobile買収交渉中、またはそのネットワーク利用交渉中との報道があり、これはASTの打ち上げプロバイダーが自前の米国無線ネットワークを持つことを意味する。SpaceX株は過去1か月で14%下落しているが、Starlinkは1000万人以上の加入者を抱えている。
TIKRはAST SpaceMobileについて13人のアナリストを追跡。「買い」と評価しているのは何人?
AST SpaceMobileの買い、保有、売りの評価の完全な内訳と、ウォールストリートの売上高・収益予測を一か所で確認。50万人以上の投資家がTIKRを利用してこのような銘柄を調査しています。AST SpaceMobileのアナリスト評価を見る
四半期決算もスケジュールを修正せず
ASTの第3四半期売上高は 187%増の4230万ドル となり、アナリスト予想の4600万ドルを下回った。それでも経営陣は2026年の業績見通し(ガイダンス)を1億5000万ドルから2億ドルのまま維持。より大きな失望は、約45基のBlueBird衛星の軌道投入目標が2027年初めから2027年半ばに延期されたことだ。AST独自のロケット「Blacklift」は2028年末まで飛行しない予定。翌朝、UBSは目標株価を78ドルから43ドルに、BofAは80ドルから45ドルに引き下げた。
アナリストは依然として、売上高が今年の1億6600万ドルから、2027年には5億8600万ドル、2028年には16億5000万ドルに増加すると予想している:
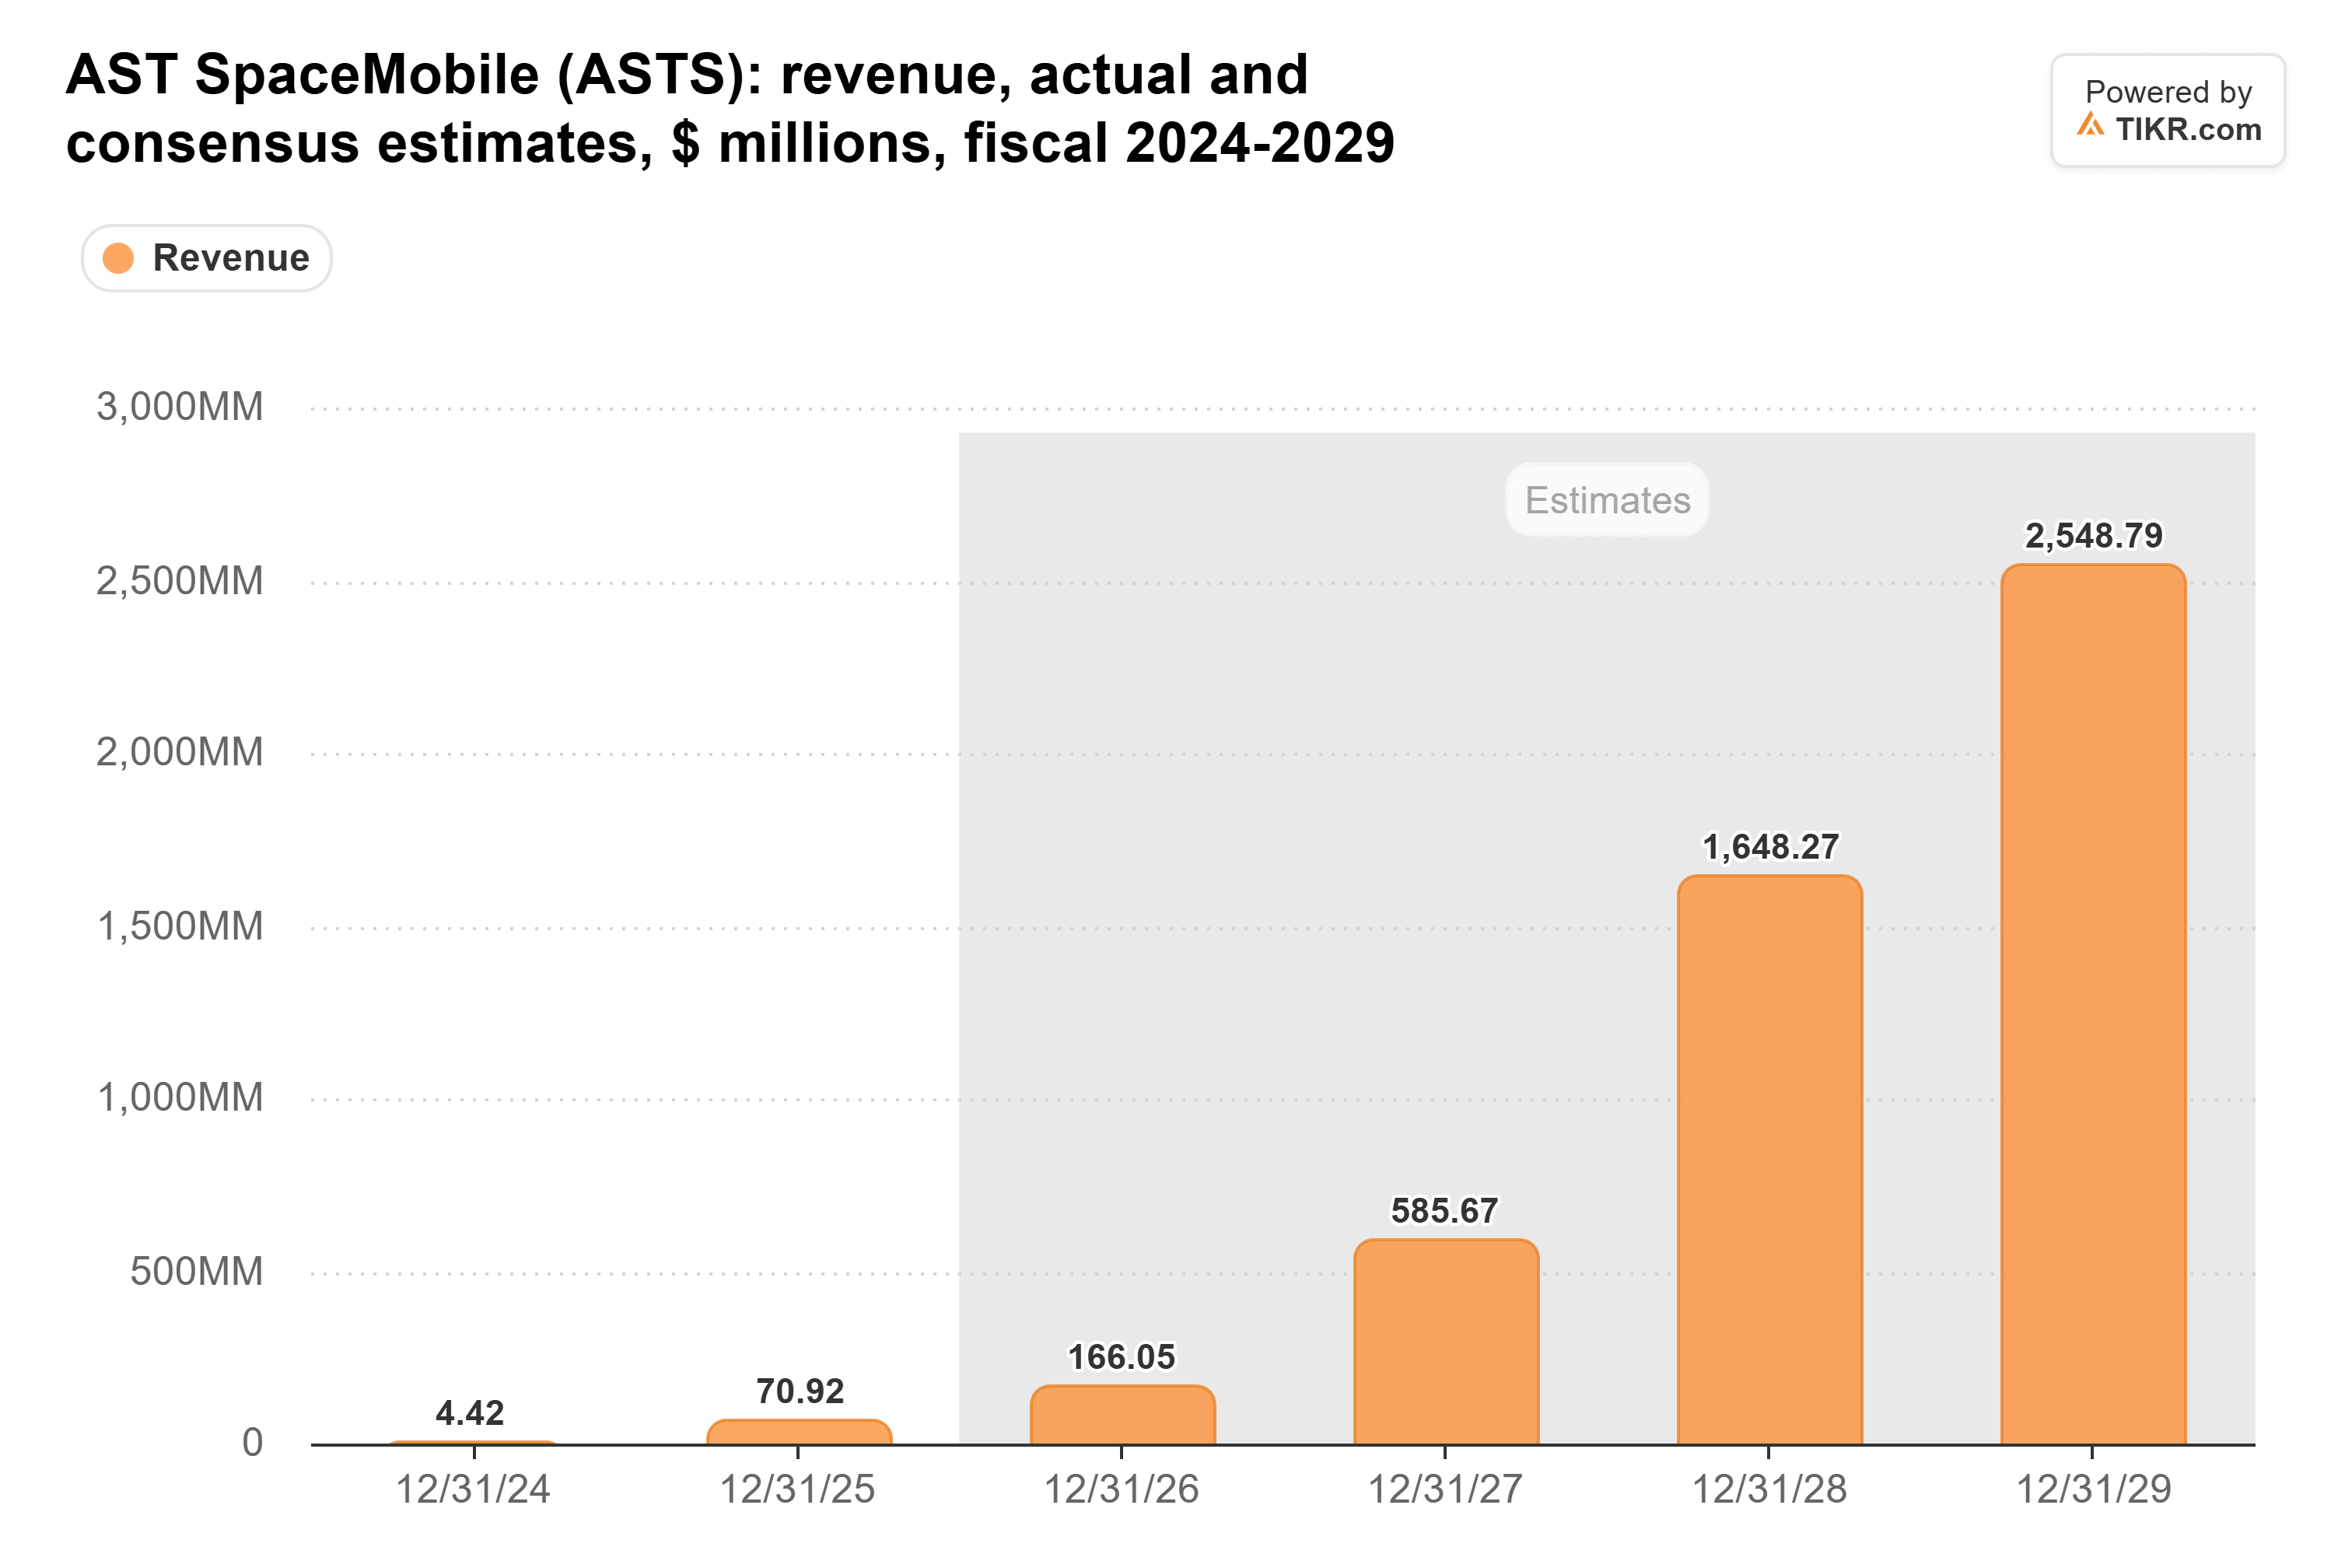
6月末時点では2027年売上高を7億4800万ドルと予想していたが、衛星投入遅延を受けて下方修正した。
軌道への道のりとその代償
BlueBird 14号から16号は9月以降、SpaceXの打ち上げ日程を待ってケープカナベラルに待機中。11月15日、Vulcanロケットの失敗によりAmazonのLeo衛星40基が失われた。AmazonはすでにSpaceXからさらに10回のFalcon 9打ち上げを購入済みであり、ASTは一方の競合と、もう一方の競合のロケットの座席を争っている状況だ。
長期債務は9月に41億ドルに達し、2025年末の22億ドルから増加。発行済み株式数も増加し続けている:
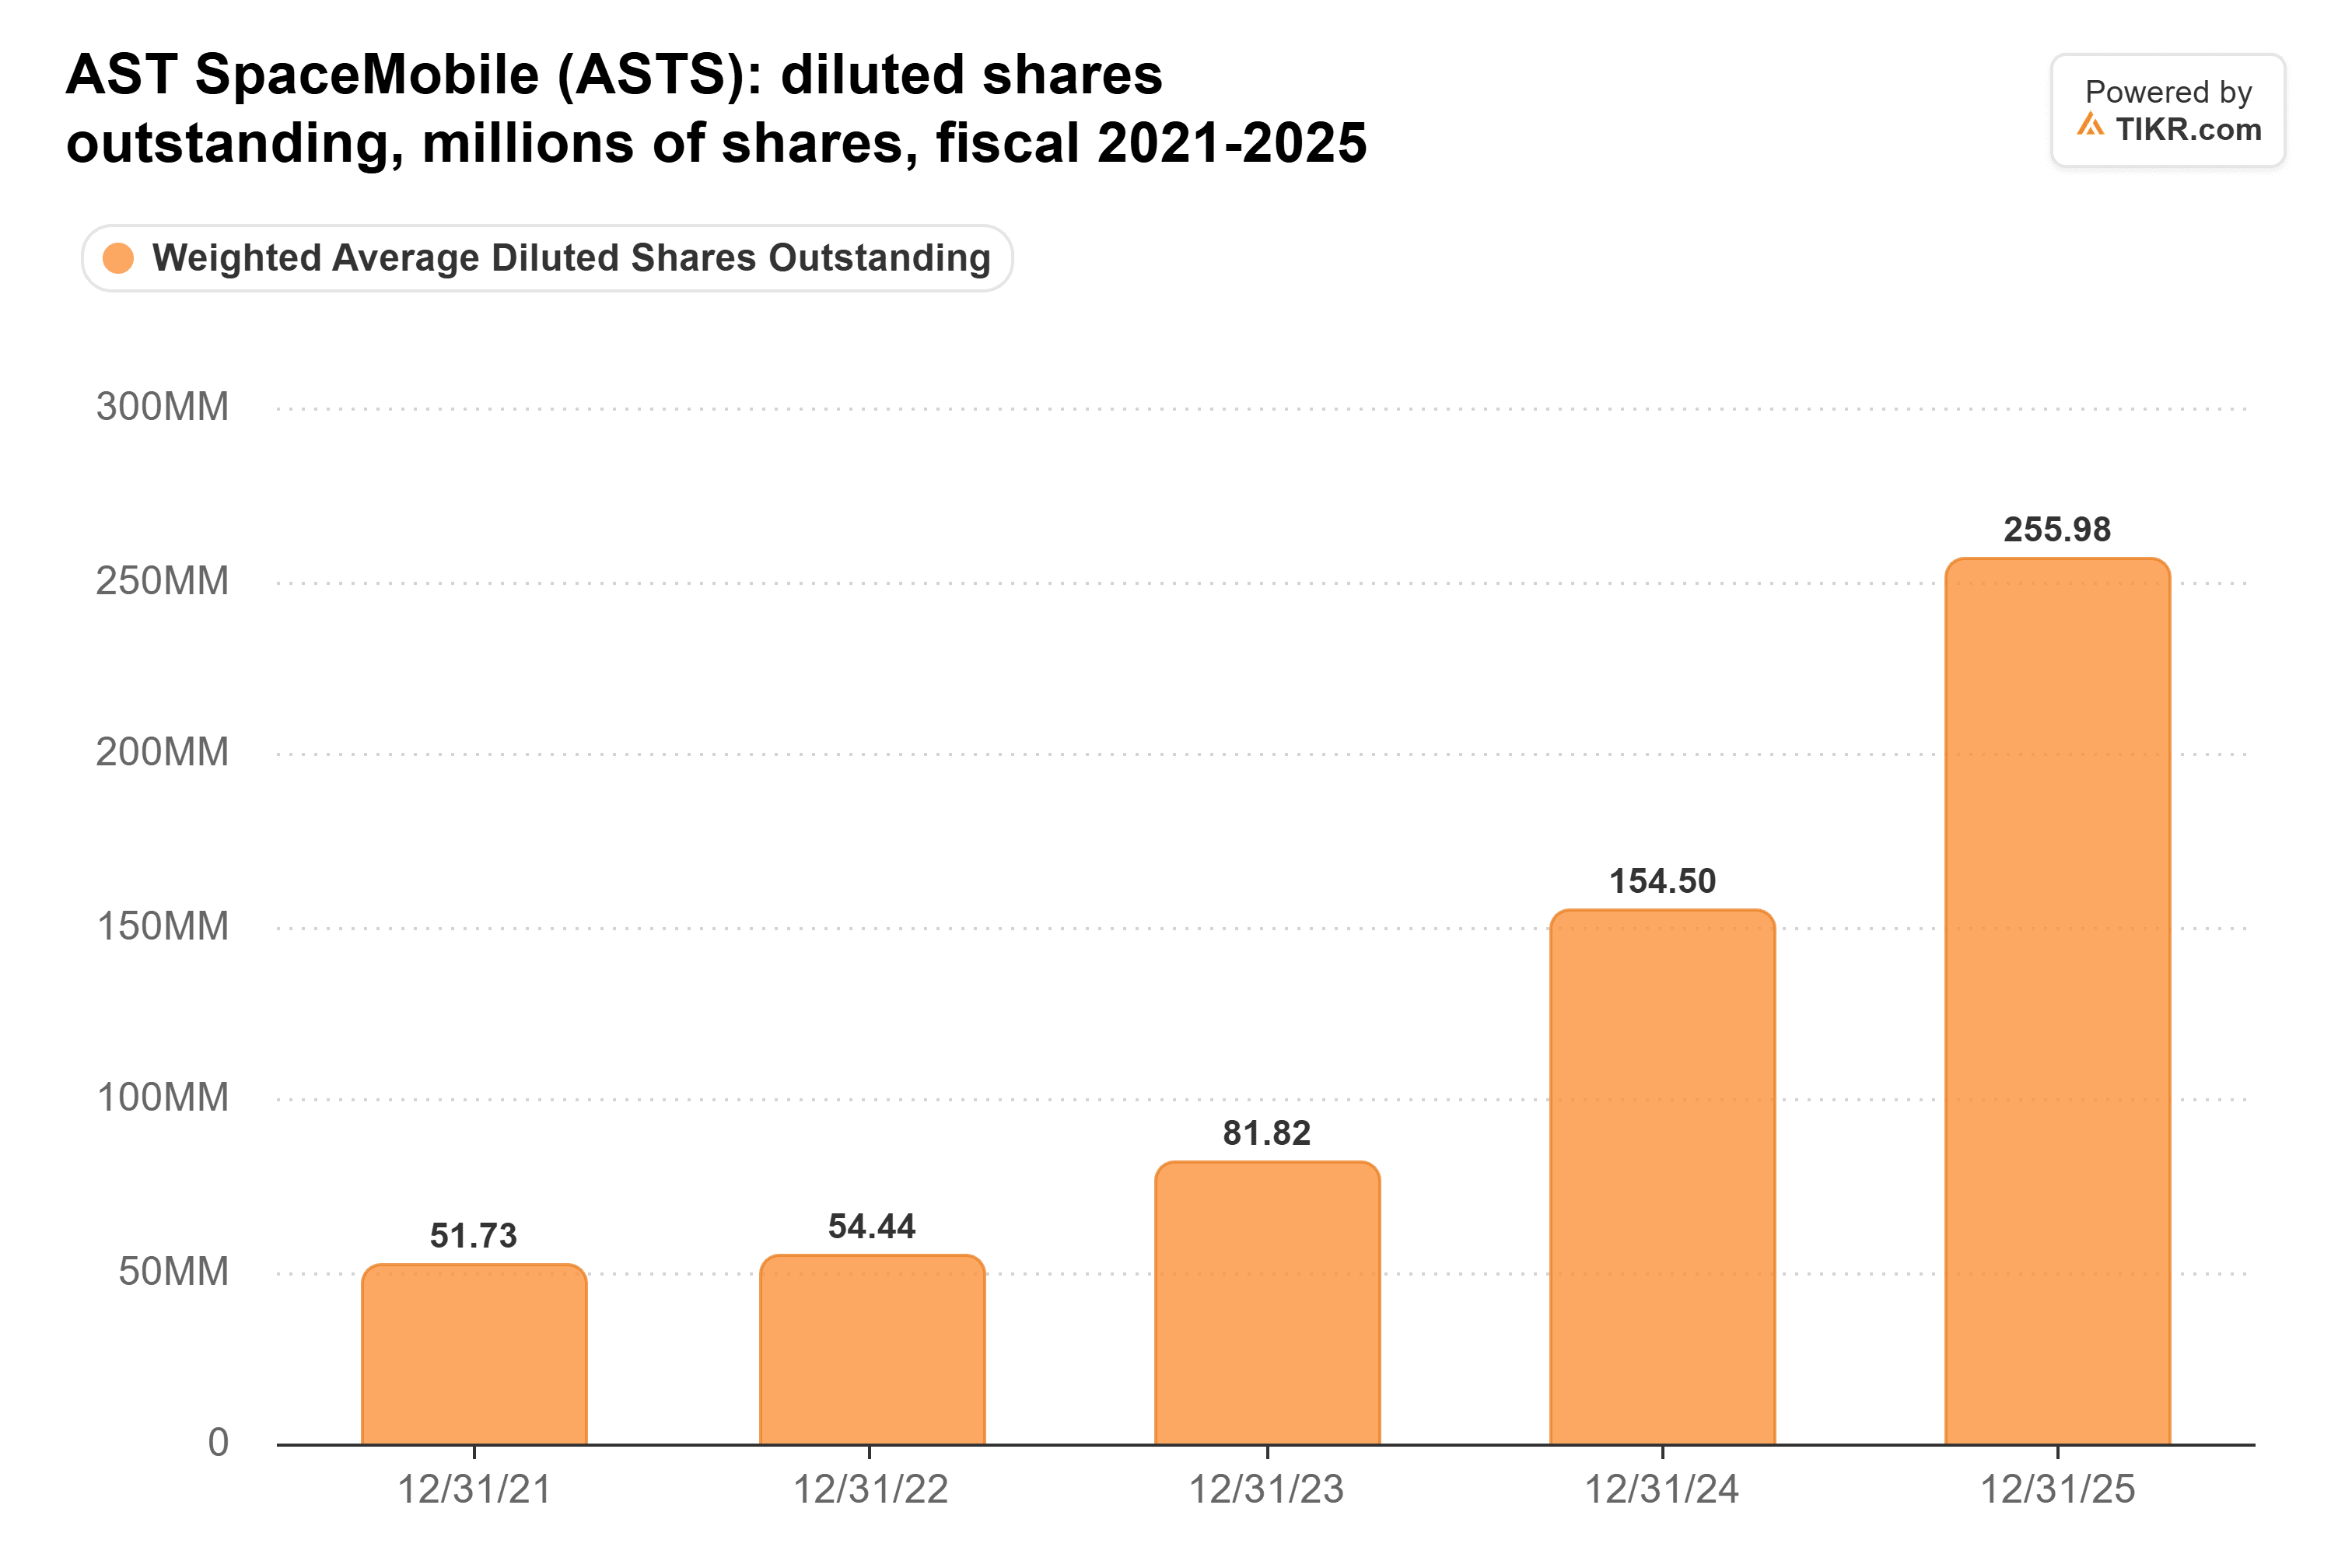
11月17日と18日の提出書類により、さらに約3%の株式が追加されるが、いずれも現金調達のためではない:エンジンライセンス代金の一部としてFireflyに1000万株、および周波数使用料支払いのための最大78万0052株。今年の売上高を4億4000万ドルから4億5000万ドルと見込むFireflyは、ASTの支払い能力にかかっている13億ドル以上の契約をASTと結んでいる。
ここで買いとなるための条件
ASTは金曜日の下落前、予想売上高倍率(P/Sレシオ)で約19倍で取引されており、過去5年平均の60倍を下回っていた:
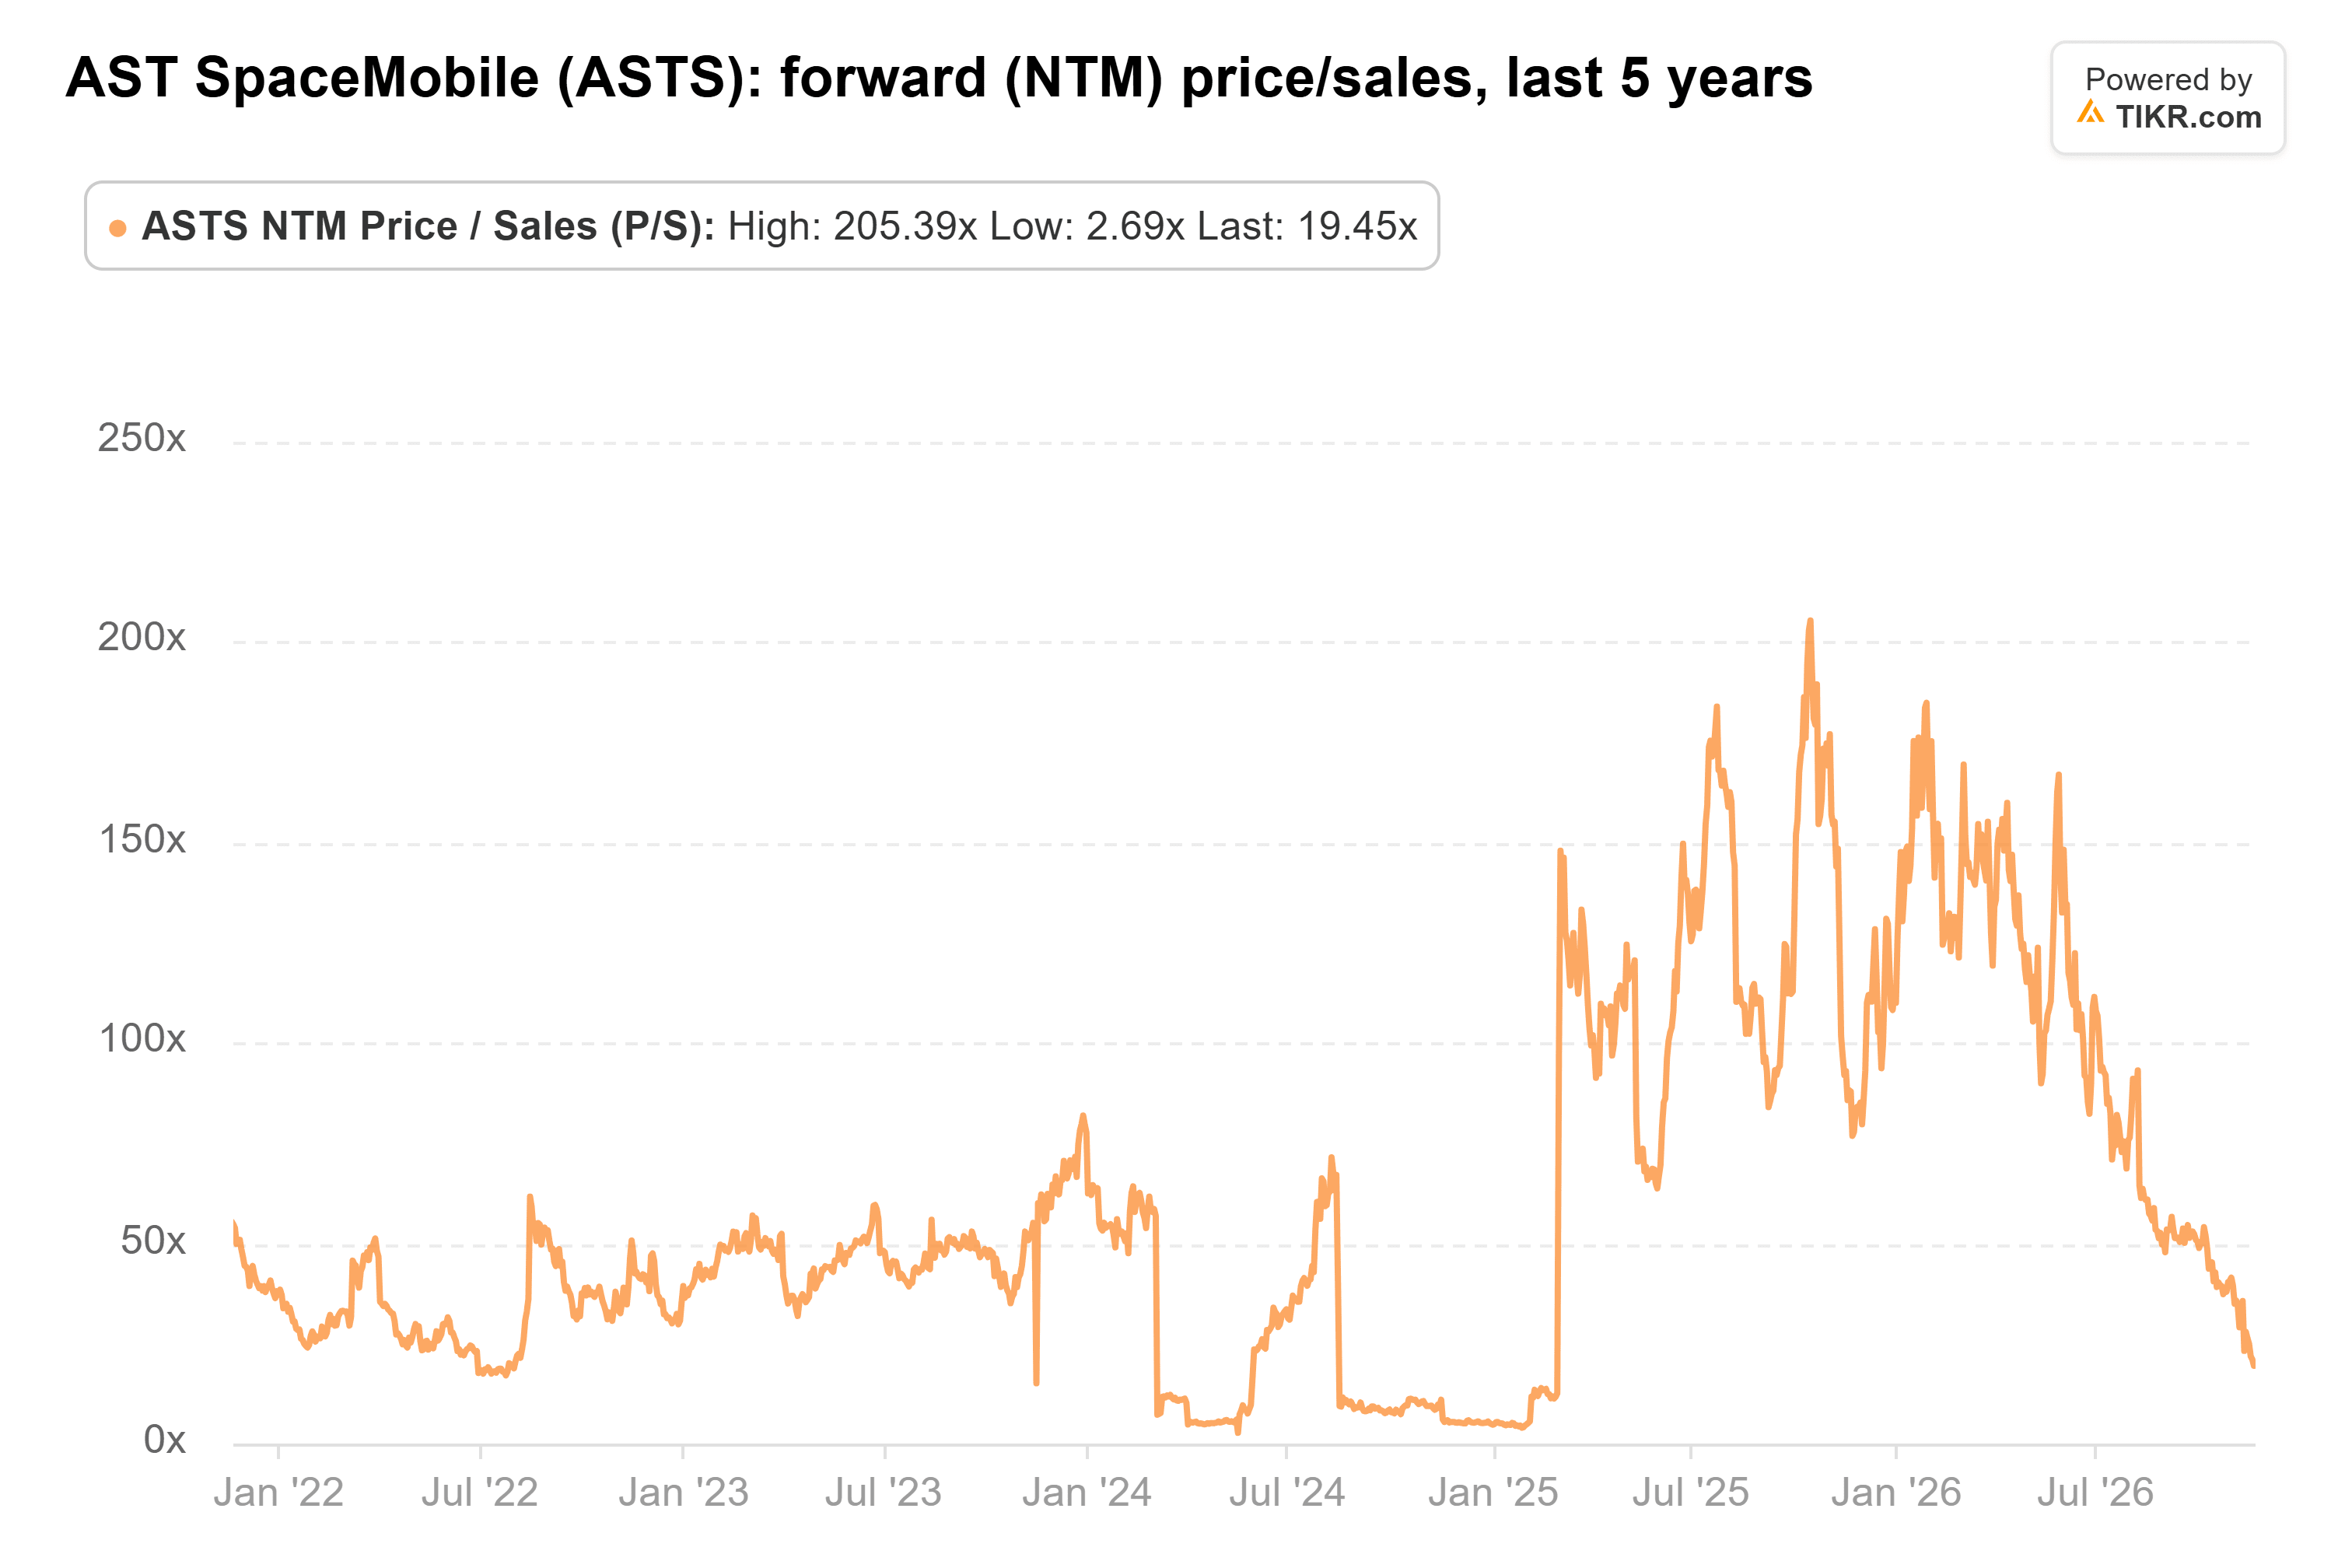
これは、キャリアとのサービスがまだ収益を生み出していない企業にとっては依然として高い水準だ。B. Rileyは異なる見解を持っている:同社は11月19日、ASTを「買い」に格上げし48ドルの目標株価を設定、資本調達と展開に関する懸念はすでに株価に織り込まれていると述べた。
私は、ASTの衛星が競合のロケットを待っている間は追随する準備ができていない。最初のテストは、年末までに米国、カナダ、日本、サウジアラビア、英国での断続的な全国サービスだ。業績見通し(ガイダンス)の下限を達成するには、第4四半期に約6100万ドルの売上高が必要であり、第3四半期の4230万ドルを上回る。もし両方を達成し、BlueBird 14号から16号の打ち上げ日程が決まれば、再検討するだろう。
では、AST SpaceMobile株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、AST SpaceMobileの可能性のある価値を確認できます。ウォールストリートのコンセンサス予測から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご購読ありがとうございます。幸運な投資を!