主なポイント
- ユナイテッド・パーセル・サービスの配当利回りは5.9%、イリノイ・ツール・ワークスは2.4%だが、UPSは2025年初頭以降、四半期あたり1.64ドルで据え置きである一方、ITWは今年配当を7%増額した。
- UPSのフリーキャッシュフローは2025会計年度において配当金を下回り、直近12ヶ月のキャッシュ配当性向は85%、2026会計年度の予想では88%と余裕が薄い。
- イリノイ・ツール・ワークスのキャッシュ配当性向は直近12ヶ月で65%、予想では59%であり、配当を63年連続で増額している。
- UPSは2026年に調整後フリーキャッシュフローが約61億ドル、配当金が約54億ドルになるとの見通しを示している。
インカム投資家にとってユナイテッド・パーセル・サービス (UPS)は見逃せない存在だ。その5.9%の利回りは、イリノイ・ツール・ワークス (ITW)の2.4%の2倍以上である。しかし、UPSは2025年初頭以降、四半期あたり1.64ドルで据え置きであり、11月4日にも同じ1.64ドルの配当を再び宣言した。
一方、イリノイ・ツール・ワークスは今年、配当を7%増額し四半期あたり1.72ドルとした。これは63年連続の増配となる。
では、どちらが優れた配当株なのか。成長が止まった大きな配当か、それとも上昇を続ける小さな配当か。
| 指標 | ユナイテッド・パーセル・サービス (UPS) | イリノイ・ツール・ワークス (ITW) |
|---|---|---|
| 配当利回り | 5.9% | 2.4% |
| 年間配当(現在の水準) | $6.56 | $6.88 |
| 配当成長率(2020-2025会計年度) | 年率10.2% | 年率7.1% |
| キャッシュ配当性向(直近12ヶ月、2026年9月30日時点) | 85% | 65% |
| キャッシュ配当性向(2026会計年度コンセンサス) | 88% | 59% |
| ネット負債/EBITDA | 1.6倍 | 1.7倍 |
| インタレスト・カバレッジ | 6.7倍 | 14.4倍 |
出典: TIKR; 年間配当はStockAnalysisより。
退職者に6%以上の利回りを提供する安全な配当株6銘柄
現在、年間配当利回りが6%以上の株は100銘柄以上ある。
しかし、TIKRの独自データを活用した広範な投資レビューの結果、そのうち退職者にとって真に安全と言えるのはわずか6銘柄のみであると我々は確信している。
これらはすべて、我々の新しい投資レポートの一部として入手可能だ。アクセス方法の詳細はこちらでご確認いただきたい。
UPSは配当に見合う成長を回復しつつある
UPSの2026年第3四半期の売上高は、アマゾンの取扱量を意図的に削減したにもかかわらず、前年同期比6.7%増の229億ドルとなった。営業利益率は前年同期の8.4%から7.6%に低下した。それでもUPSは2026年の業績見通しを上方修正し、約54億ドルの配当金支払い計画を維持した。
この計画の裏付けとなるキャッシュフローは不安定だった。過去10会計年度のうち4年度でフリーキャッシュフローが支払配当金を下回っており、キャッシュ配当性向が113%に達した2025会計年度も含まれる。
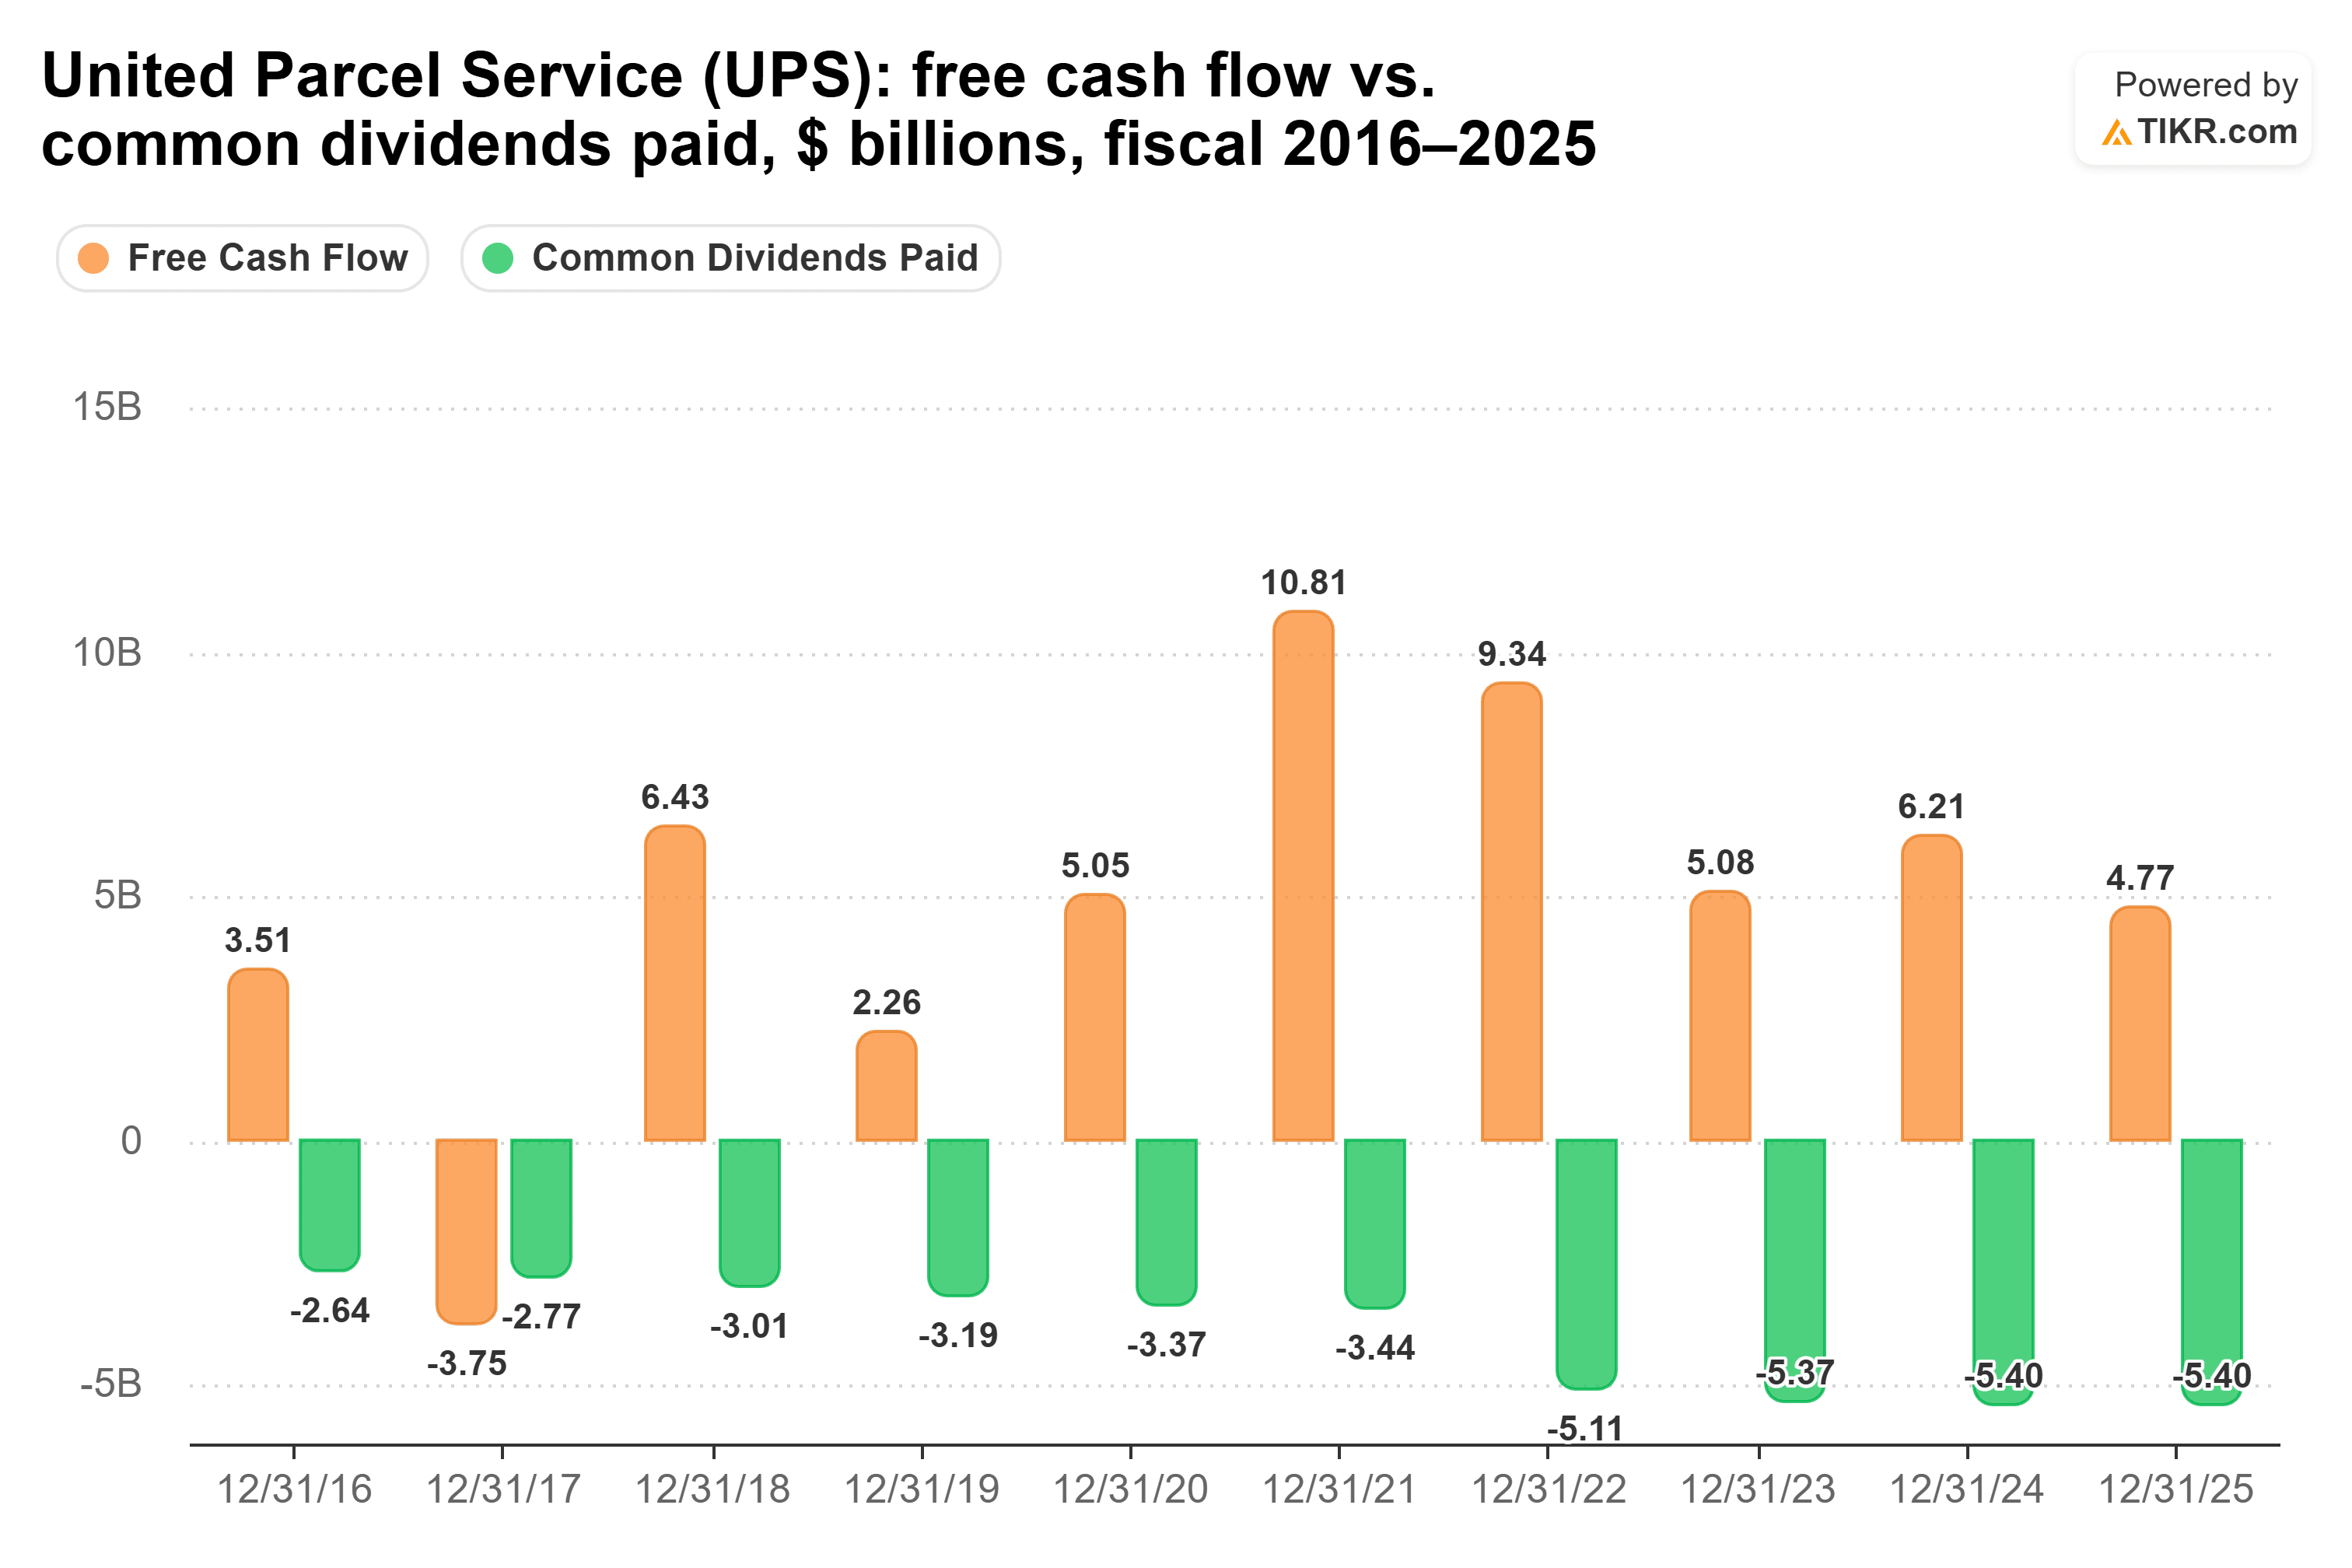
支払配当金は、2021会計年度の34.4億ドルから2022会計年度に51.1億ドルに跳ね上がり、その後は約54億ドル前後で推移している。
今年は改善が見られる。2026年第3四半期までの9ヶ月間のフリーキャッシュフローは、前年同期の27.4億ドルから42.2億ドルに増加した。これにより、2026年9月30日時点の直近12ヶ月のキャッシュ配当性向は85%、2026会計年度コンセンサスでは88%となった。配当はカバーされているが、余裕はほとんどない。第3四半期決算説明会で、CFOのブライアン・ダイクスは、UPSがフリーキャッシュフローの増加を継続し、「長年語ってきた配当性向に戻るよう成長することで、配当のカバレッジを改善することを期待している」と述べた。
イリノイ・ツール・ワークスには余裕がある
UPSはまだ配当に見合う成長の途上にあるが、イリノイ・ツール・ワークスは自社の配当を容易にカバーしている。同社の2026年第3四半期の売上高は前年同期比4%増の42.4億ドルとなった。記録的な営業利益11.8億ドルにより、営業利益率は40ベーシスポイント上昇し27.8%となった。10月27日、同社は2026年のGAAP EPSの業績見通しを11.45ドルから11.55ドルに引き上げ、中間値で10%の成長を見込んでいる。
フリーキャッシュフローは、配当金が2016会計年度の8.20億ドルから2025会計年度の17.9億ドルへと2倍以上に増加したにもかかわらず、過去10会計年度の各年度で支払配当金をカバーしている。
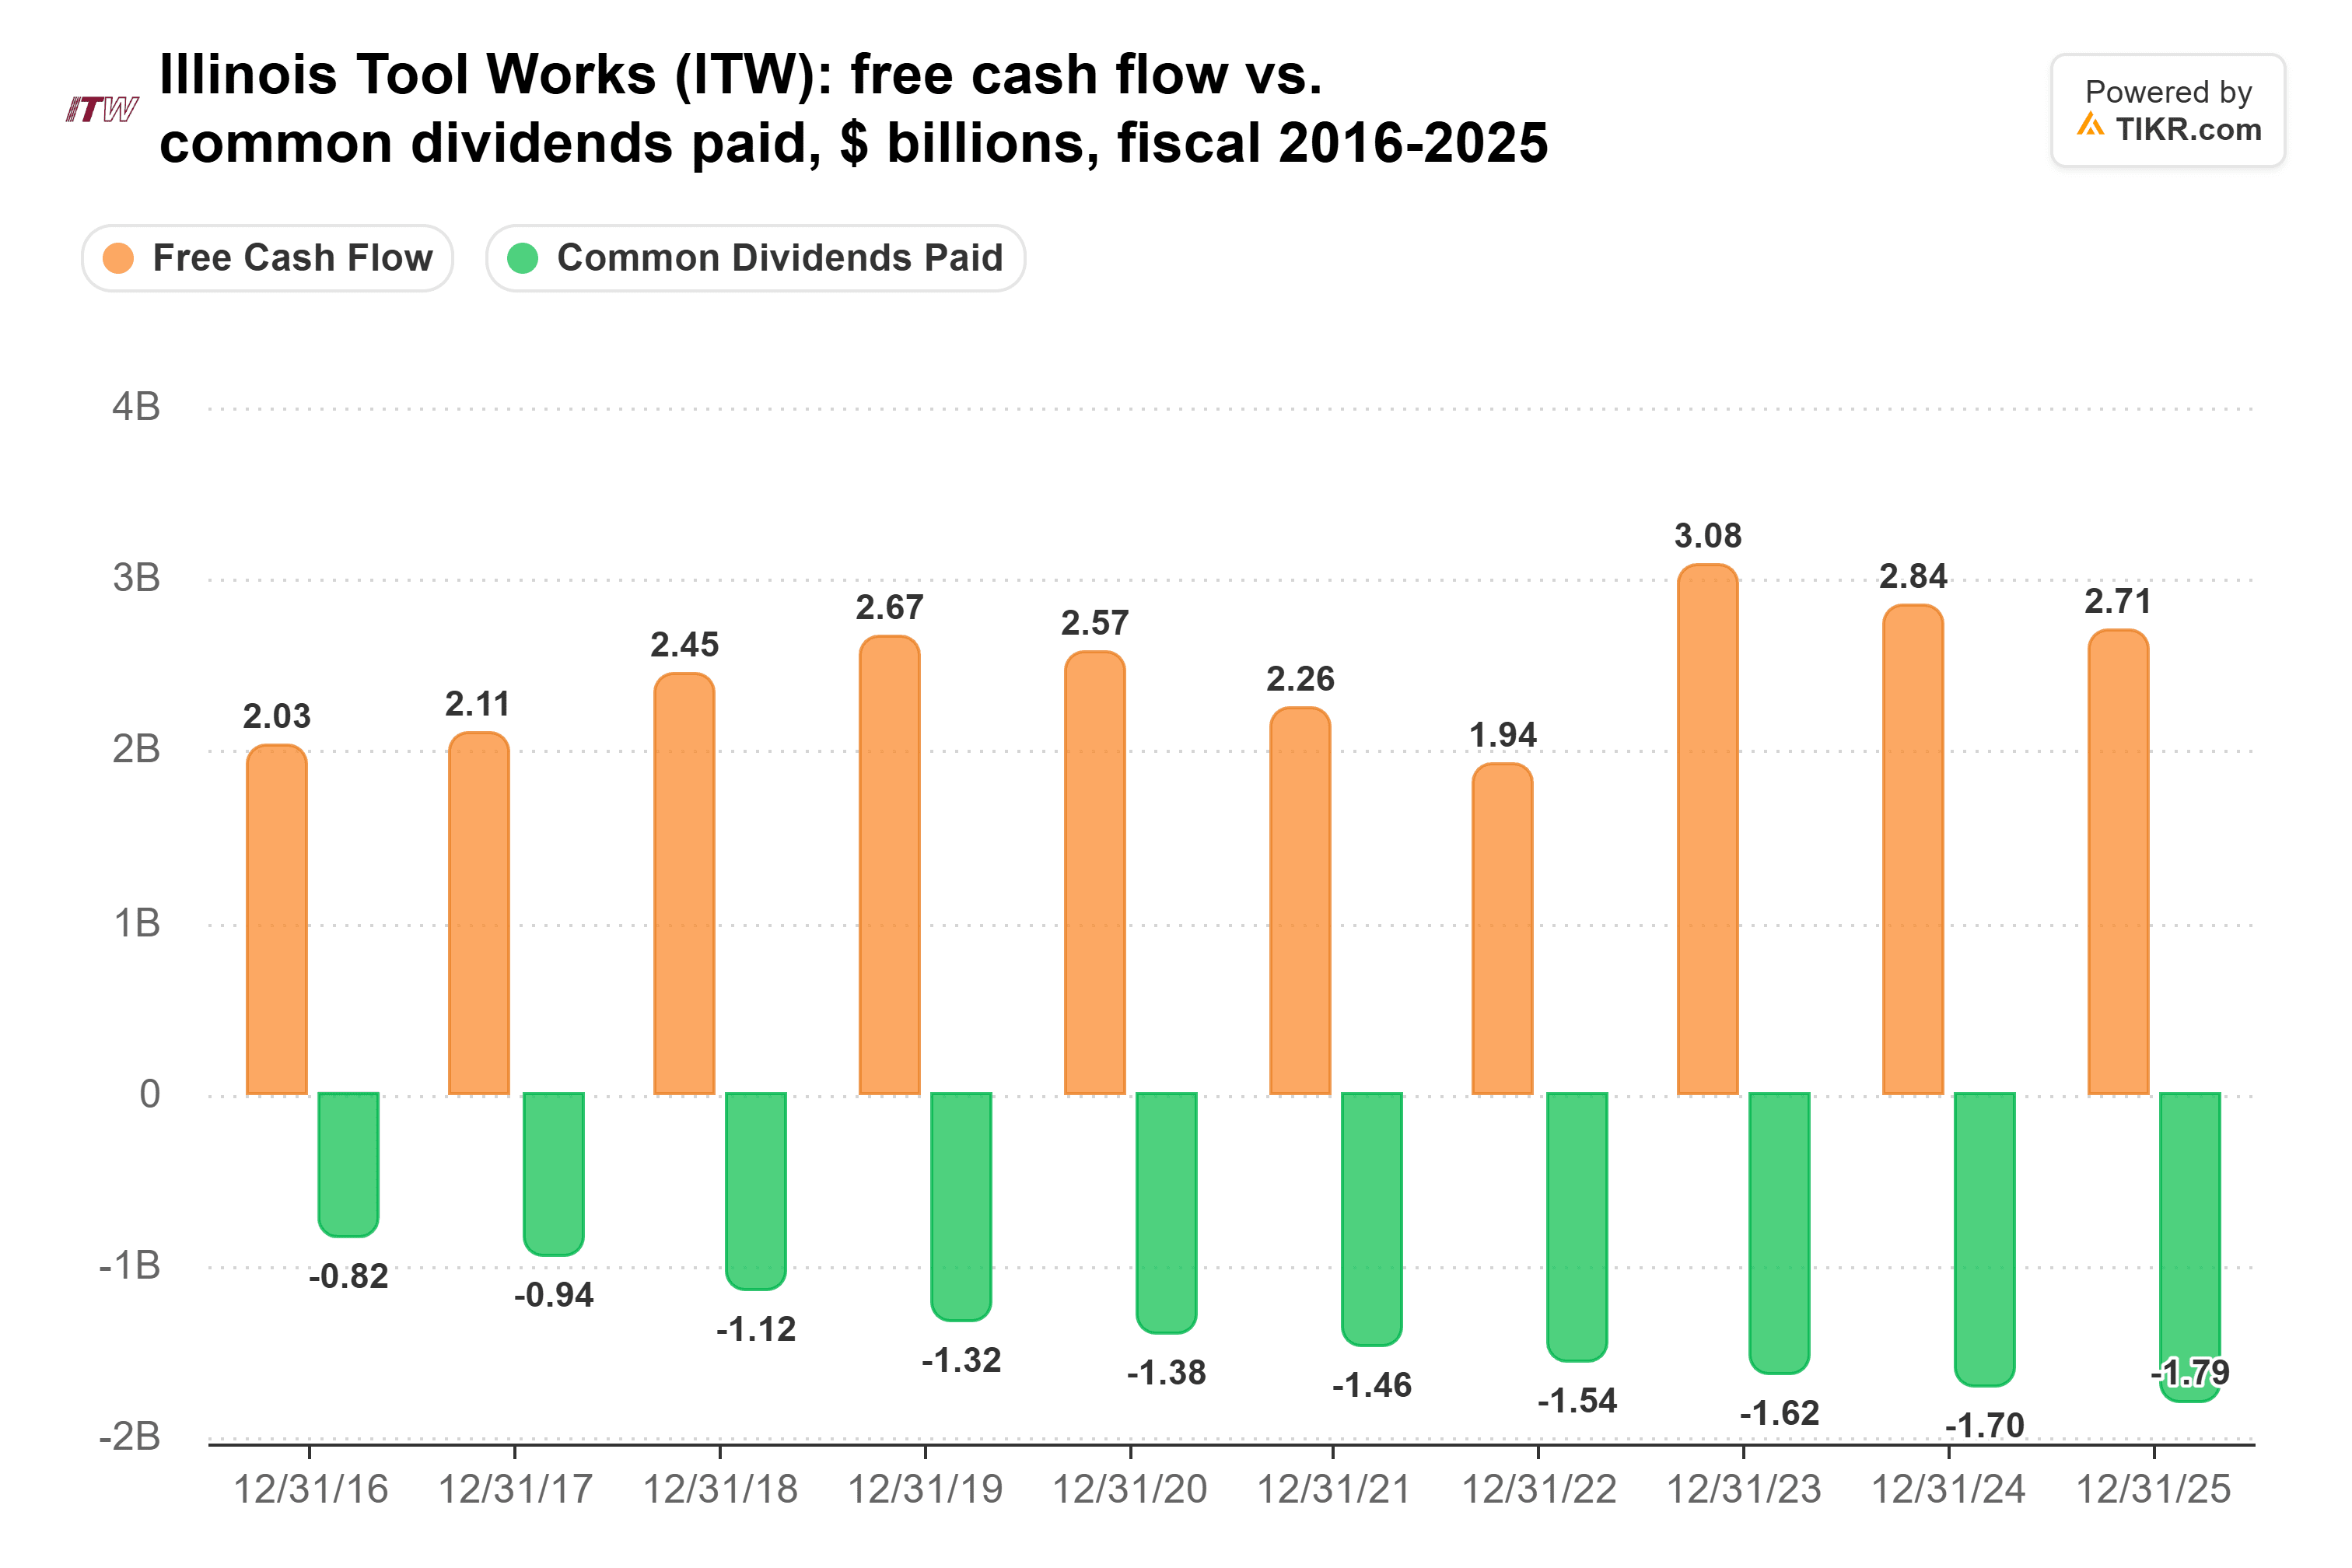
同社のキャッシュ配当性向は、2026年9月30日時点の直近12ヶ月で65%と快適な水準であり、コンセンサスでは2026会計年度で59%となっており、さらなる増配の余地が十分にある。
弱点は金利に敏感な分野にある。第3四半期において、建設製品部門は有機的に1%減少し、自動車OEM部門は2%減少した。
では、どちらの配当が勝るのか?
私にとってUPSの方が優れた配当株である。なぜなら、そのインカムリードがあまりにも大きく、待ちきれないからだ。1万ドルをUPSに投資すると、5.9%の利回りで年間590ドルの収入が得られるが、イリノイ・ツール・ワークスでは240ドルにすぎない。UPSの配当成長率が2025会計年度のペースである0.6%に留まり、ITWの配当成長率が7.2%で推移したと仮定しても、ITWのインカムがUPSのそれを超えるには約14年、2041年頃までかかる計算だ。
そしてアナリストは、UPSのフリーキャッシュフローが2026会計年度以降、配当を上回ると予想している。
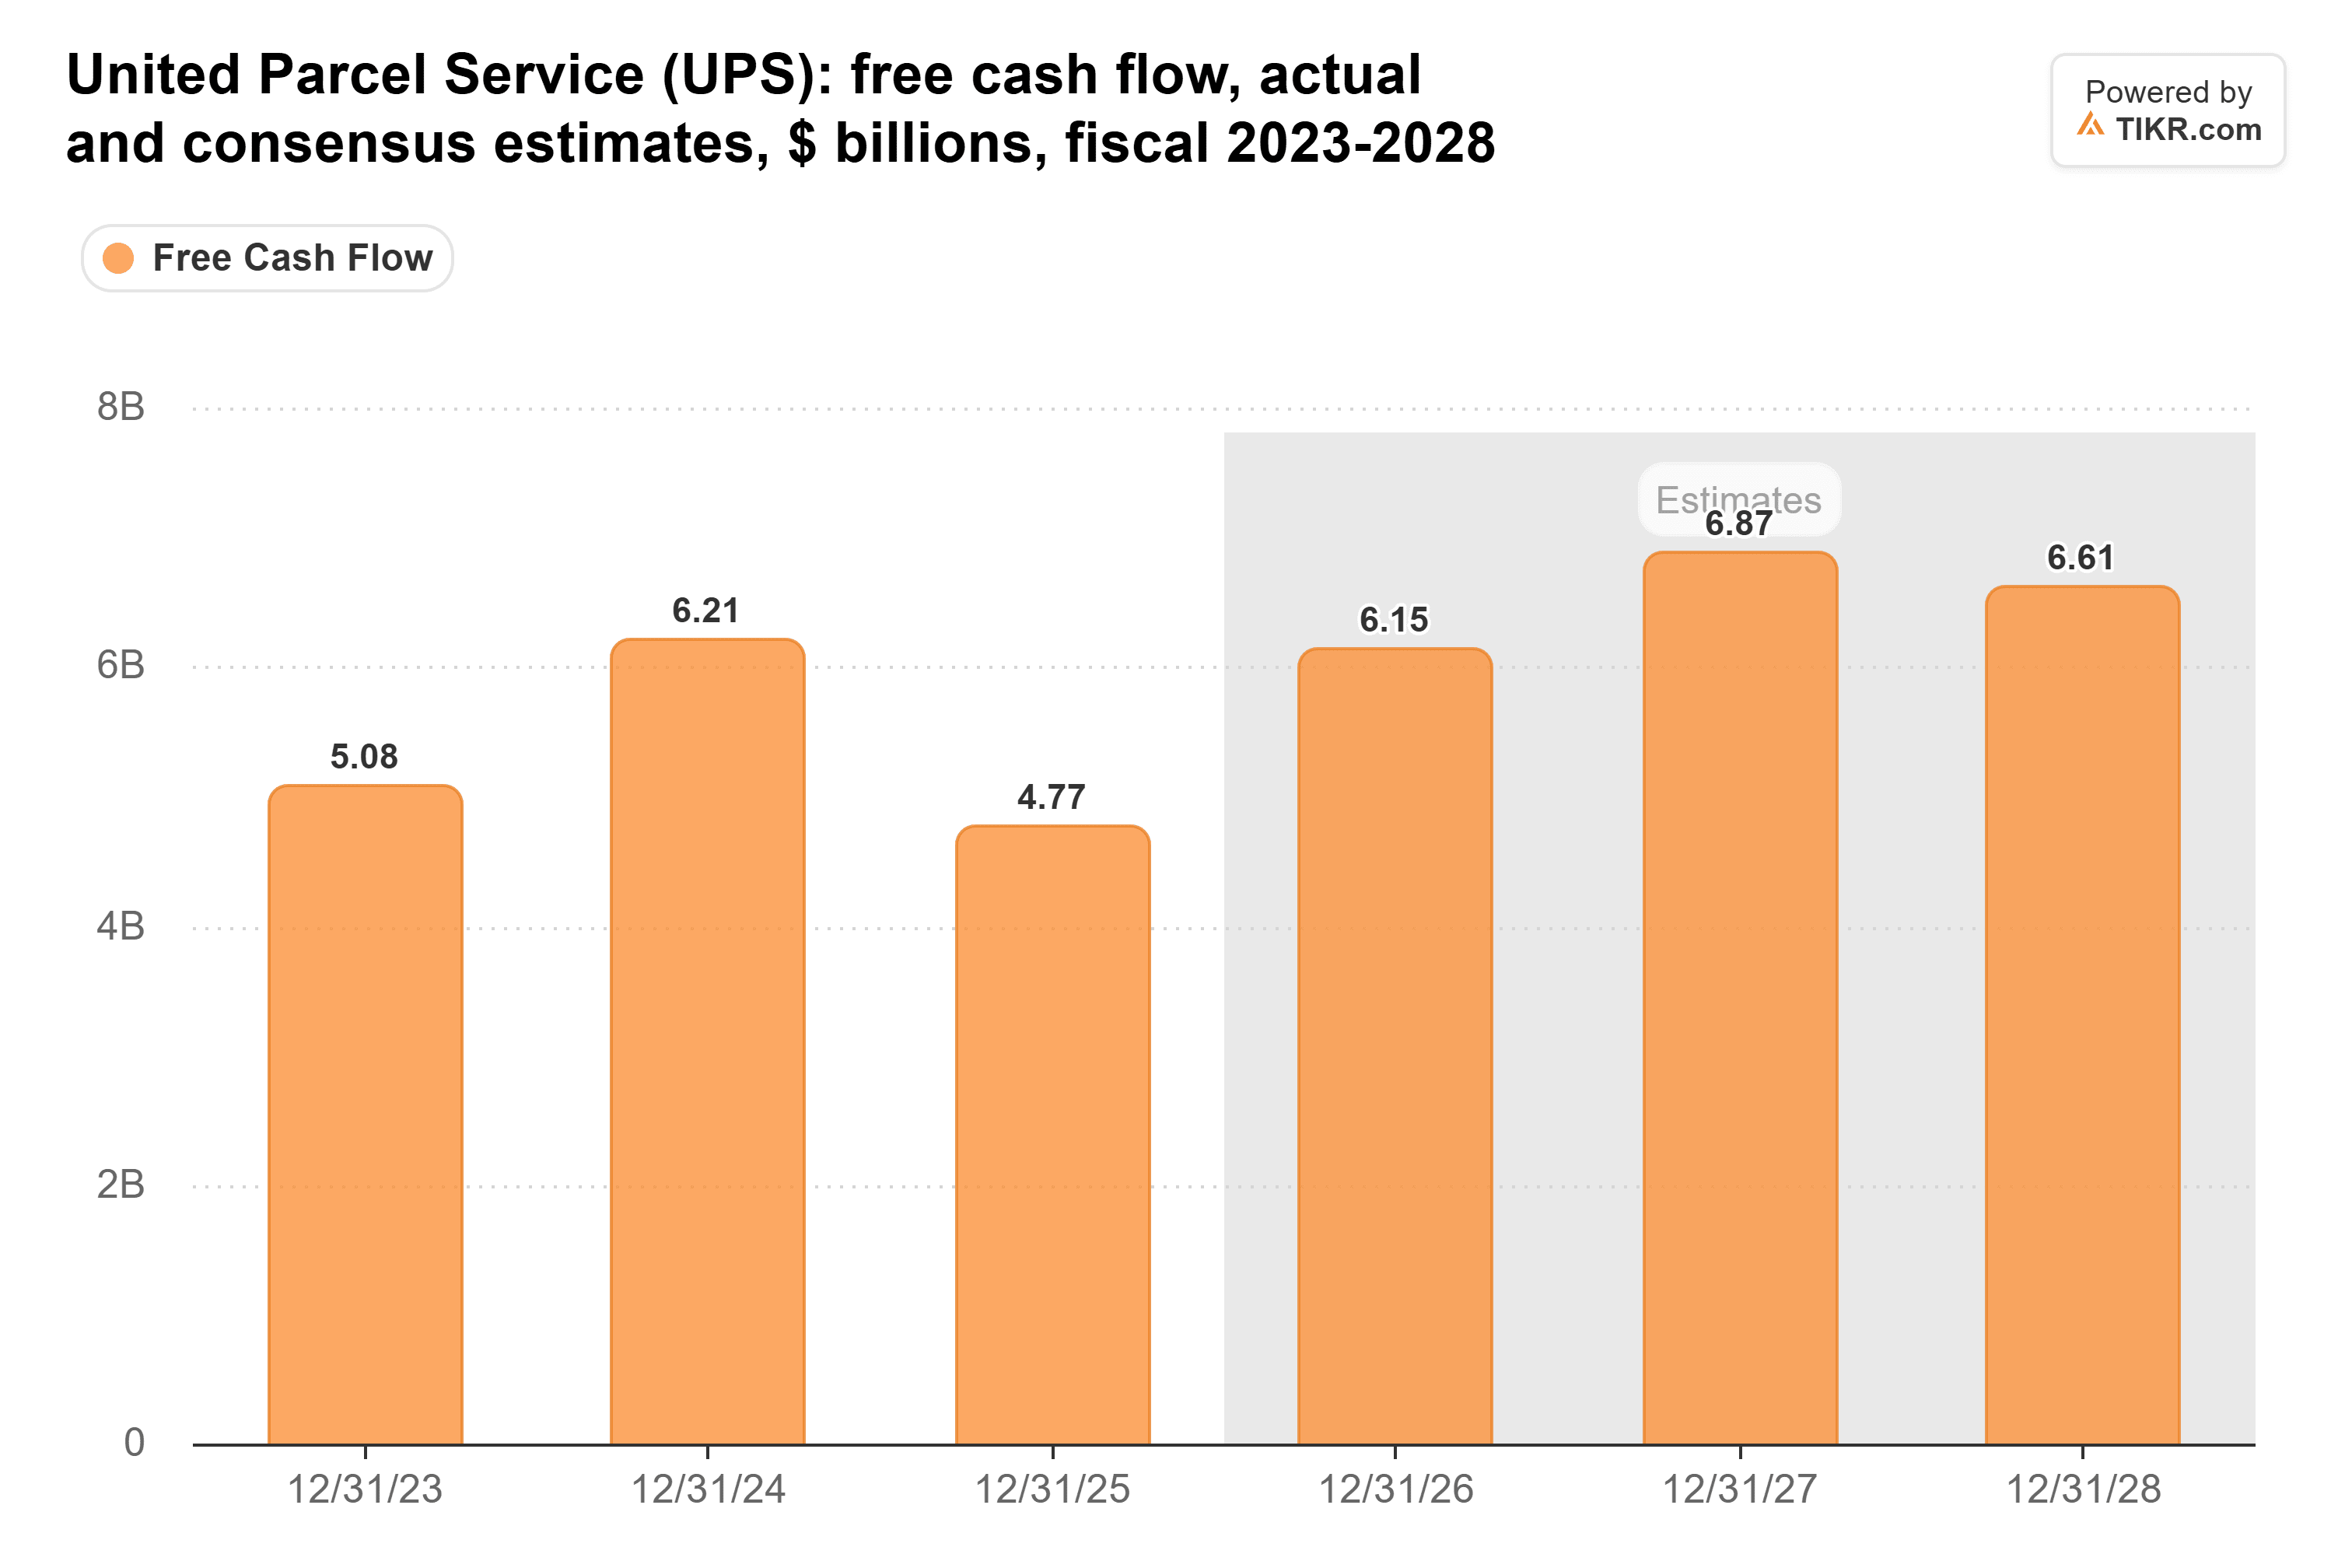
9人のアナリストは2026会計年度を61.5億ドルと予想しており、これは29%の跳ね上がりであり、UPS自身が示した約61億ドルという見通しと一致する。昨年のコンセンサスも実際の数字にぴったり合っていた。
これはイリノイ・ツール・ワークスの配当が弱いという意味ではない。その配当ははるかによくカバーされており、現在より速いペースで成長しており、経営陣は63年連続の記録を維持するために非常に懸命に努力するだろう。しかし、結局のところ、回復途上にあるカバレッジを伴う5.9%の利回りは、長い余裕期間を伴う2.4%の利回りよりも、退職者にとってはるかに多くの収入をはるかに長期間にわたって支払う。
もちろん、UPSはその61億ドルを実現しなければならない。フリーキャッシュフローが2025会計年度の水準に戻ってしまえば、配当はカバーされなくなるため、来年初めに発表される第4四半期決算は注目に値する。
ユナイテッド・パーセル・サービスは忘れよう:今すぐ買える安全な6%以上の配当利回りを提供する6銘柄
配当は莫大な富への鍵を握ることがある。しかし、それは正しい銘柄を買った場合に限る。
適切な高配当株を選ぶことは、夢のような退職生活と…次の社会保障給付の小切手が入金されるのを毎月待ち焦がれる生活との違いになり得る。
我々は、すべての退職者が今すぐ知っておくべき、利回り6%以上の6銘柄を特定した。(そしてユナイテッド・パーセル・サービスはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読いただきありがとうございます。幸運な投資を!