主なポイント
- シェブロンとサザン・カンパニーの利回りはそれぞれ3.4%と3.3%だが、過去5年間の配当金成長率はシェブロンの方が約2倍速い。
- シェブロンの配当金は、2026年9月までの12か月間のフリーキャッシュフローの41%を占め、同社の純負債はごくわずかである。
- サザン・カンパニーの配当金は2025年度の利益の68%を占め、データセンター需要が2026年度の業績見通しを上方修正させたが、成長資金は新規負債と株式発行に依存している。
- シェブロンが報じたBeacon Offshore Energyの買収案件と、サザン・カンパニーの2月の見通し更新が次に注目すべき点である。
20年間保有するために配当株を購入する投資家は、不況、株価暴落、利上げを乗り越えて成長し続ける小切手(=配当)を必要としている。シェブロン (CVX) と サザン・カンパニー (SO) は、いずれも自社の配当の魅力を裏付ける四半期決算を直近で発表した。
シェブロンのフリーキャッシュフローは、2026年第3四半期に120億ドルに達し、1年前の49億ドルから増加した。サザン・カンパニーは11月5日、2026年度の調整後EPS見通しを1株あたり4.70ドルに引き上げた。同四半期のシステム上のデータセンター使用量は59%増加した。
現在の利回りは3.4%と3.3%で、両社の支払額はほぼ同じである。では、今後20年間保有するならどちらが良いだろうか?
| 指標 | シェブロン (CVX) | サザン・カンパニー (SO) |
|---|---|---|
| 配当利回り | 3.4% | 3.3% |
| 年間配当金 | $7.12 | $3.04 |
| 配当金成長率(2020年度~2025年度) | 年率5.8% | 年率3.0% |
| 配当金引き上げ継続年数 | 39年 | 25年 |
| カバレッジ | キャッシュ配当性向:41%(2026年9月30日までのTTM) | 正規化EPSベースの配当性向:68.4%(2025年度) |
| 純負債/EBITDA(LTM) | 0.4倍 | 4.9倍 |
| 利払い能力(LTM) | 25.1倍 | 2.6倍 |
出典:TIKRおよびStockAnalysis。引き上げ記録は各社の第3四半期決算説明会より。
退職者に6%以上の利回りを提供する、安全な配当株6銘
現在、年間6%以上の配当を支払う株は100銘柄以上存在する。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち退職者にとって真に安全と言えるのはわずか6銘柄であると我々は現在考えている。
これらは、我々の新しい投資レポートの一部としてご提供している。アクセス方法の詳細はこちらでご確認ください。
シェブロン:配当を最優先
シェブロンの米国製油所は、第3四半期に1日あたり109万バレルの原油を記録的に処理した。同社は2026年9月30日までの12か月間で139億2000万ドルの配当を支払った。これは、340億7000万ドルのフリーキャッシュフローの41%という十分なカバレッジであり、2025年度の重い76.9%から低下した。
同社のフリーキャッシュフローは原油・ガス価格に伴って変動し、2016年度、2017年度、2020年度には配当金を下回った。
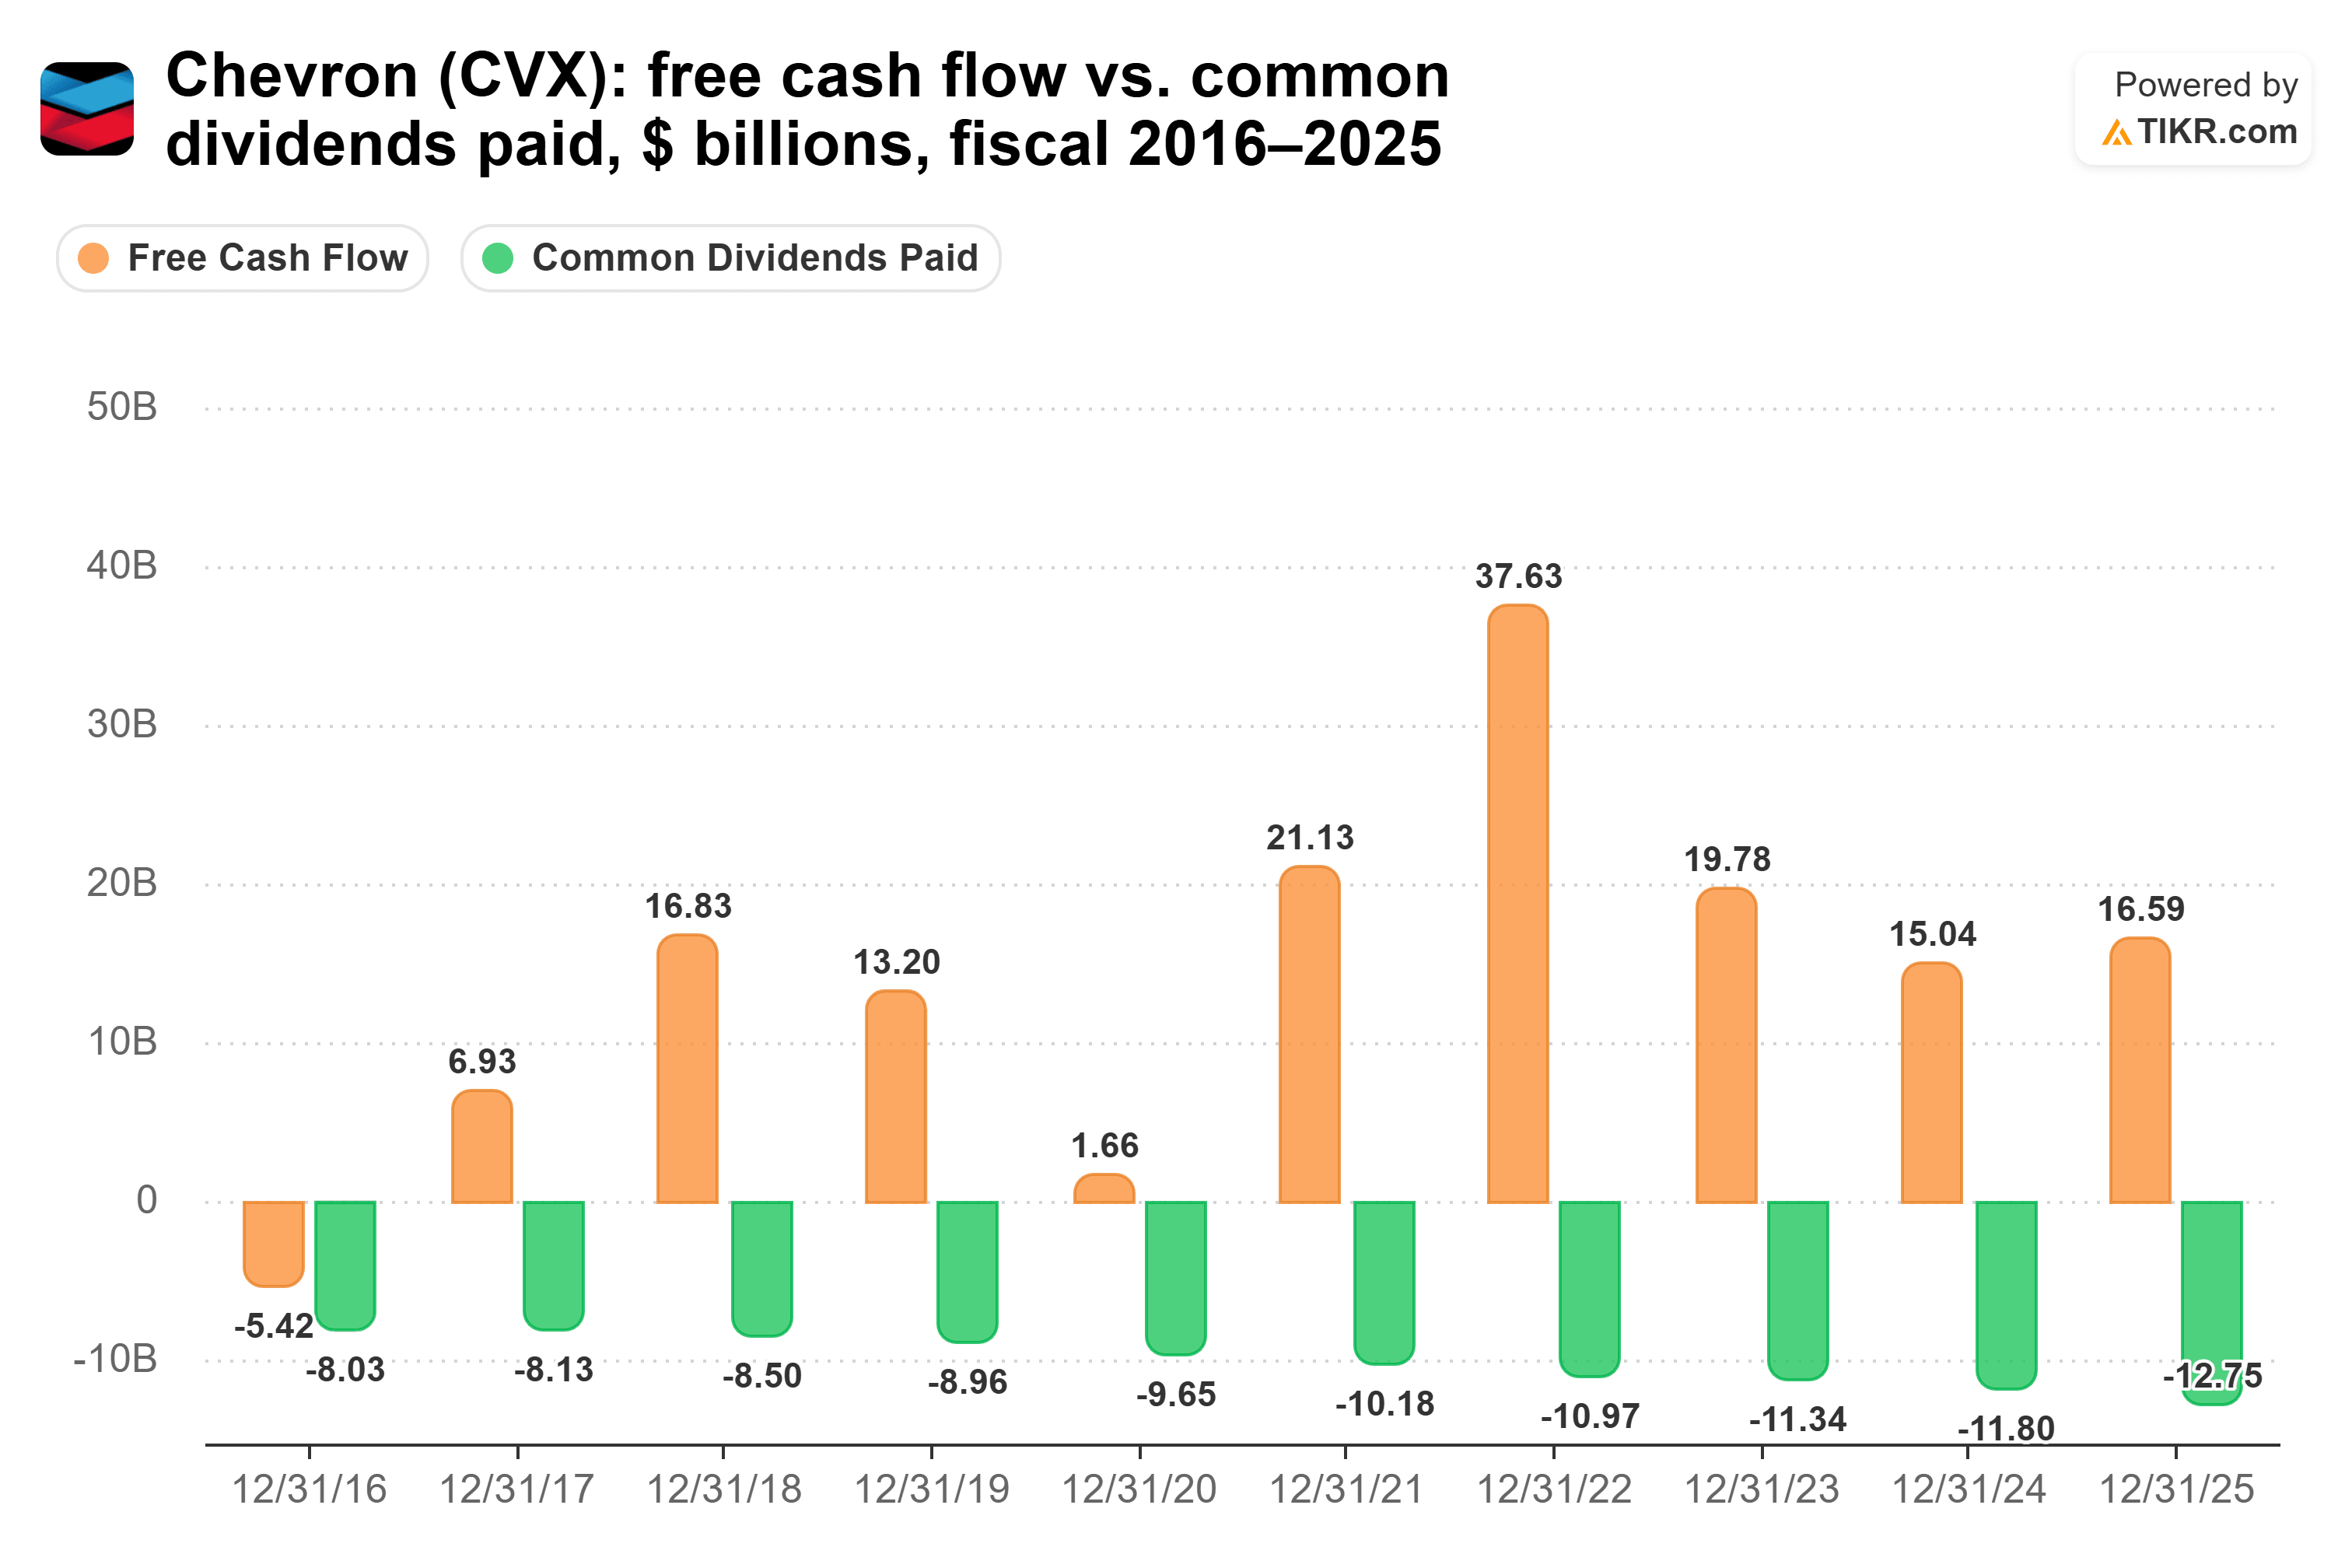
それでも配当支払額は毎年増加し、2016年度の80億3000万ドルから2025年度の128億ドルに達した。CFOのアイミア・ボナーが第3四半期決算説明会でシェブロンの資本優先順位を説明した際、「その中での最優先事項は、配当を一貫して増やすことです」と述べた。シェブロンは39年連続で配当を引き上げている。原油価格が主な注意すべきリスクである。
サザン・カンパニー:成長資金を負債と新株で調達
シェブロンのキャッシュフローは商品価格に伴って変動するが、サザン・カンパニーの利益は10年間毎年上昇している。同社の正規化EPSは、2016年度の1株あたり2.89ドルから2025年度の4.30ドルに上昇し、配当金の成長よりも速いペースで増加した。
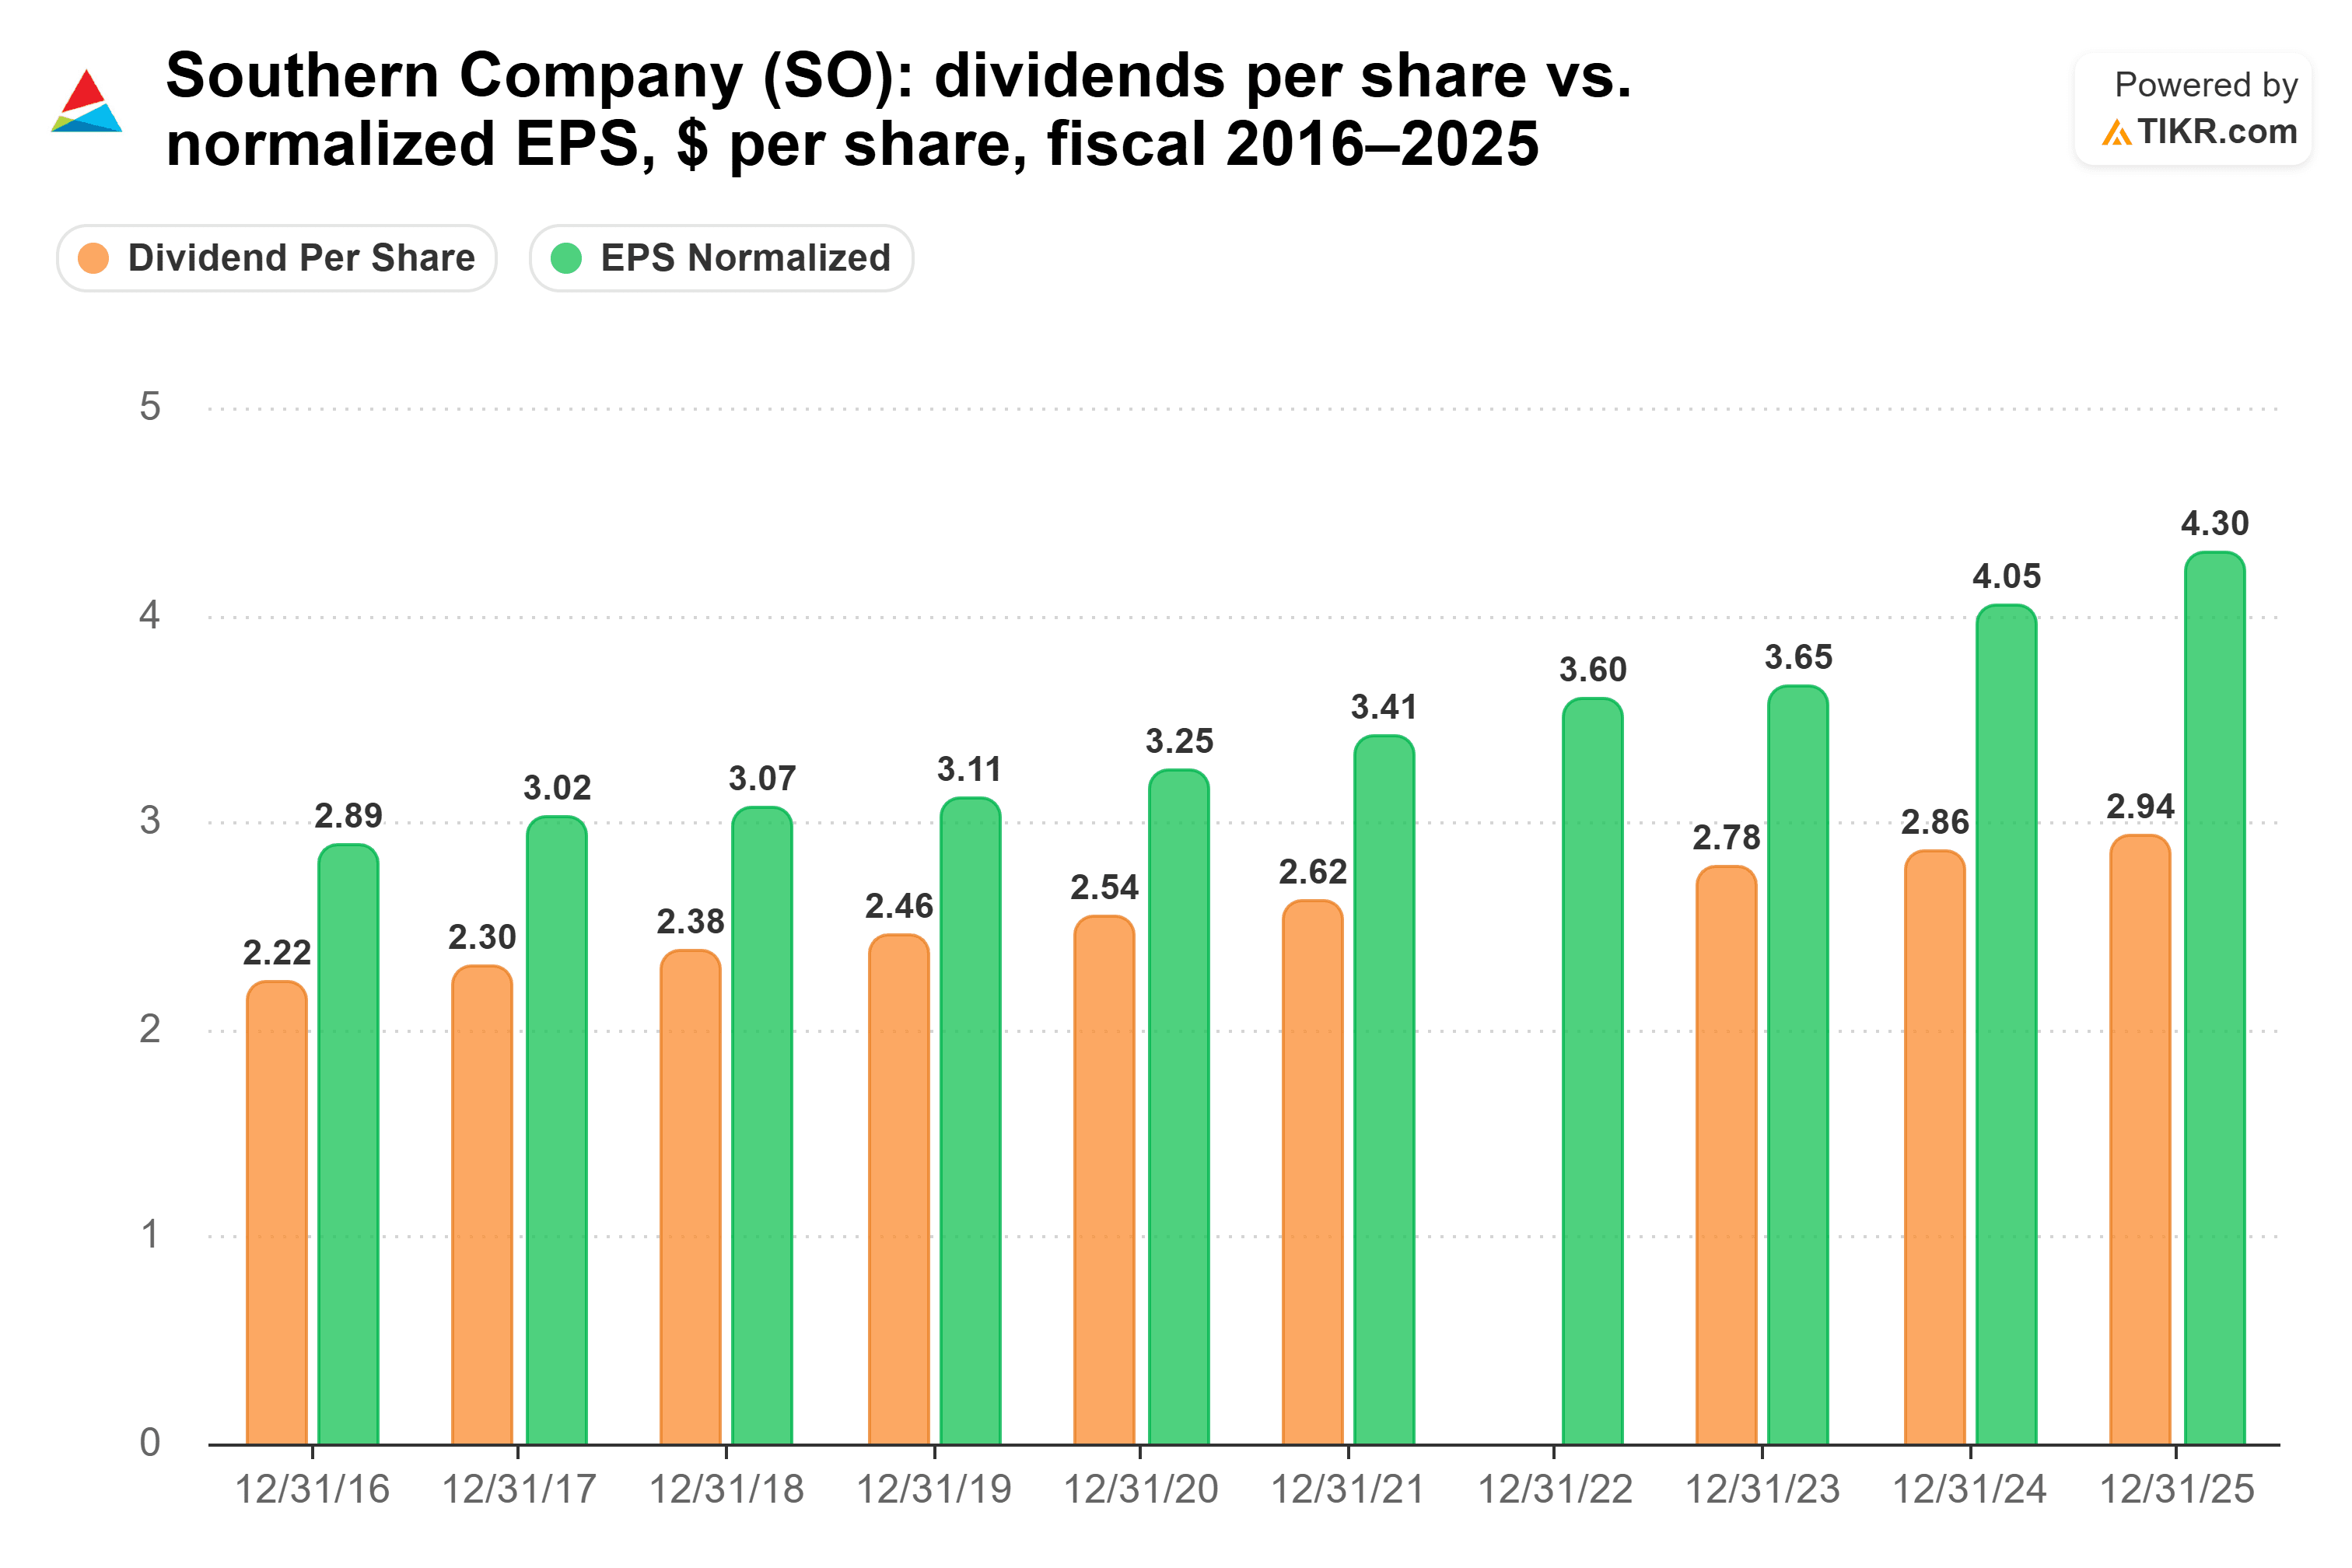
これにより、正規化EPSベースの配当性向は、2019年度の79.1%から2025年度には健全な68.4%に低下した。サザン・カンパニーは21ギガワットの大口負荷契約を締結しており、新たな業績見通しは2026年度の調整後利益成長率が9%になることを示している。第3四半期決算説明会で、経営陣は「25年連続の配当引き上げ、75年以上にわたり配当を一度も減らしたことがない」と指摘した。
しかし、サザン・カンパニーはその成長のすべてを自社のキャッシュで賄うことはできない。同社は、5年間で約1000億ドルに達する可能性のある資本計画について、約40%を株式または株式同等物で調達すると述べている。純負債は重い4.9倍のEBITDA倍率で、利払い能力はわずか2.6倍である。ジョージア州が注目すべきリスクであり、公益事業委員会が変更され、近々料金改定申請が行われる予定である。
では、どちらの配当が勝つか?
私は今後20年間、シェブロンを保有するだろう。
20年という期間において最も重要なのは、配当が悪い年を乗り越えられるかどうかであり、シェブロンはすでにそれが可能であることを示している。フリーキャッシュフローが不足した際には、純負債は2016年度に2.9倍のEBITDA倍率、2020年度に3.2倍まで上昇したが、その都度減少した。

現在は0.4倍であり、シェブロンは2026年第3四半期だけで78億ドルの純負債を削減した。各社の5年間の成長率に基づくと、1万ドルをシェブロンに投資した場合、20年間で約12,240ドルの配当を受け取れるのに対し、サザン・カンパニーの場合は約8,839ドルとなる。
これは、サザン・カンパニーの配当が安全でないと言っているわけではない。同社の配当性向は低下しており、75年以上にわたり配当を減らしたことはなく、データセンターがその電力を求めて列をなしている。ただ、サザン・カンパニーは成長を維持するために新規負債と株式を必要とするのに対し、シェブロンは悪い年でもどちらも必要とせずに配当を引き上げることができる、という点が異なる。
ロイターは11月16日、シェブロンがBeacon Offshore Energyの過半数株式を買収する契約に近づいており、この取引では同事業の評価額が約50億ドルになると報じた。シェブロンが12月に発表する2027年度の資本計画に関する更新で、この取引がどのように組み込まれるかが明らかになるだろう。
シェブロンは忘れて:今すぐ購入できる安全な6%以上の利回りを提供する6銘柄
配当は莫大な富への鍵となり得る。しかし、それは正しい銘柄を購入した場合に限る。
適切な高利回り配当株を選ぶことは、夢の退職生活と…毎月ぎりぎりの生活を送りながら次の社会保障給付金の入金を待つことの違いになり得る。
我々は、すべての退職者が今すぐ知っておくべき、利回り6%以上の6銘柄を特定した。(そしてシェブロンはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして意図されたものではなく、いかなる株式の売買推奨でもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!