主なポイント
- 9月30日終了の四半期の13Fを提出した460の大型ファンドのうち、20がマスターカードを買い、18が売却した。
- CoatueとViking Globalはそれぞれ8億ドル超の新規ポジションを開設し、一方で最大の売り手のほとんどは依然として保有するポジションを一部手仕舞いした。
- 買い手のうち8人は同じ四半期にVisaを売却または保有を減らしたが、Visaの直近四半期の業績はマスターカードとほぼ同程度に強かった。
- マスターカードは5年平均を下回る株価倍率で取引されており、1年あたり約16.5%の利益成長が見込まれており、この数字は買い手の側に立っている。
大型投資家は前四半期、マスターカード (MA) についてほぼ真っ二つに分かれた。買い手は、はるかに大きな規模でそれを実行しただけだ。
9月30日終了の四半期の13Fを提出した460の大型ファンド(読者が知っているファンド、または米国株を10億ドル以上保有するファンドで、クォント・ファンドとインデックス・ファンドは除く)のうち、20がマスターカードを買い、新規ポジションを開設するか20%以上追加した。別の18が全額売却するか20%以上保有を減らし、110が9月30日時点で保有していた。そして、その20人の買い手のうち8人は同じ四半期にVisa (V)を売却または保有を減らした。
買い手は大規模に参入
930億ドルを運用するフィリップ・ラフォントのCoatueは、11月16日に提出された13Fによると、四半期末の株価で約8億8300万ドル相当の160万株の新規ポジションを開設した。780億ドルを運用するアンドレアス・ハルボルセンのViking Globalは、同日提出された13Fによると、148万株、約8億1800万ドル相当の新規ポジションを開設した。これにより、マスターカードはVikingの13F株式の2.5%、第10位の保有銘柄となり、Coatueの1.6%を占めた。
1220億ドルを運用するSanders Capitalは保有を26%増やし、現在294万株、16億2000万ドル相当となっている。また、Alphinity Investment Managementは保有を11,743株から233,018株に増やし、マスターカードを45億ドルのファンドが買った3銘柄の一つとした。
TIKRはマスターカードについて40人のアナリストを追跡している。「買い」と言うのは何人か?
マスターカードの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一か所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。マスターカードのアナリスト・レーティングを見る
売り手は主に一部手仕舞い
売り側は、撤退というよりはるかに控えめに見える。240億ドルを運用するPolen Capitalが最大の売却を行い、11月13日に提出された13Fによると、保有を26%減らして845,875株とした。それでもなお、マスターカードはPolenの13F株式の5.1%を占め、第8位の保有銘柄である。72億ドルを運用するデンマークのBLS Capitalは、同日提出された13Fで22%保有を減らしたが、依然として13F株式の8.4%をマスターカードに保有しており、第6位の保有銘柄である。売り手トップ5のうち、Atreides Managementだけが全額売却した:93,629株すべて、四半期末の株価で約4800万ドル相当だ。
マスターカードは9月30日以降13%上昇している。これは四半期最終日の株価からの動きだ:13Fは誰がいくらで買ったか、または現在も保有しているかは示さない。
Visaは物語のもう半分だ。二つのネットワークの直近四半期を並べてみても、ほとんど選択の余地はない。マスターカードの第3四半期の純売上高は14%成長し、付加価値サービスは19%増加した(第3四半期リリースによる)。Visaの売上高は、同じ3か月間をカバーする第4四半期(会計年度)に13%成長し、越境取引量はマスターカードの11%に対し14%増加した。Visaの非GAAP EPSは17%上昇し、配当を16%引き上げたばかりだ。
ウォール街の数字は買い手の側
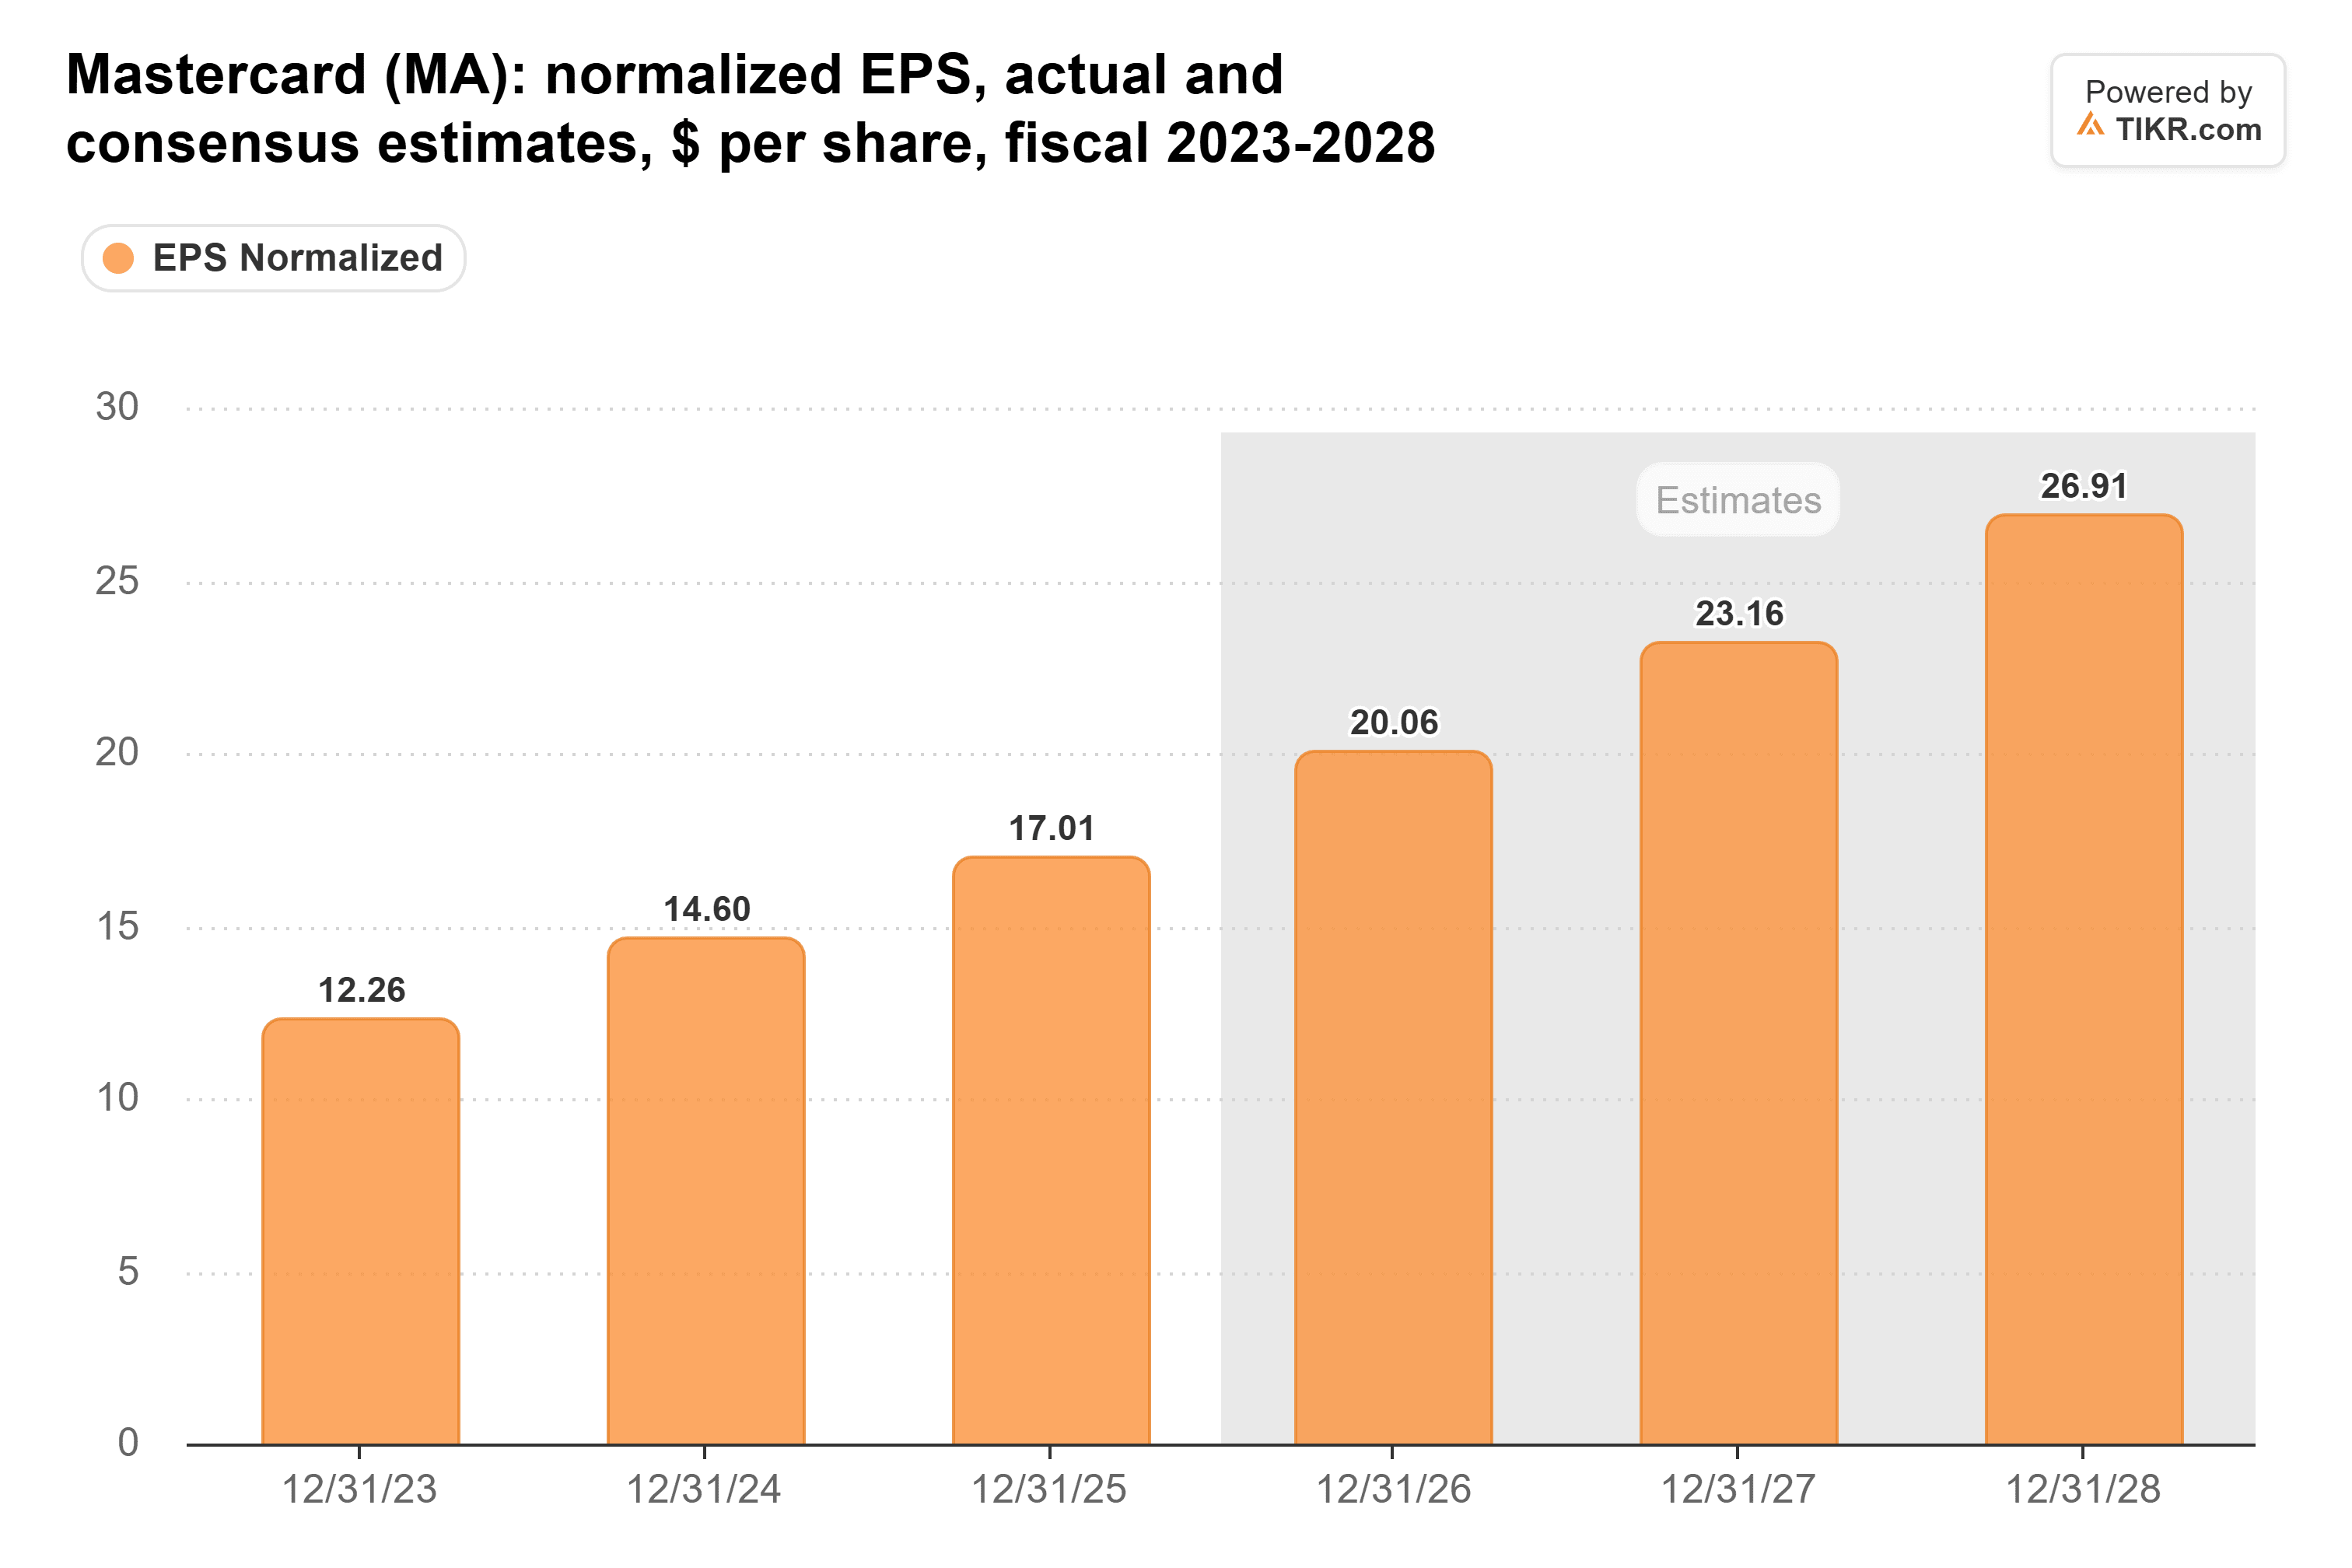
アナリストは、マスターカードの調整後EPSが2025年の17.01ドルから2028年には26.91ドルへ、年間約16.5%で上昇すると予想している:
そして、その成長に対して割高な価格を支払っているわけではない。マスターカードは予想PER 28倍で取引されており、5年平均の31倍を下回り、2022年1月のピークである38倍を大きく下回っている:
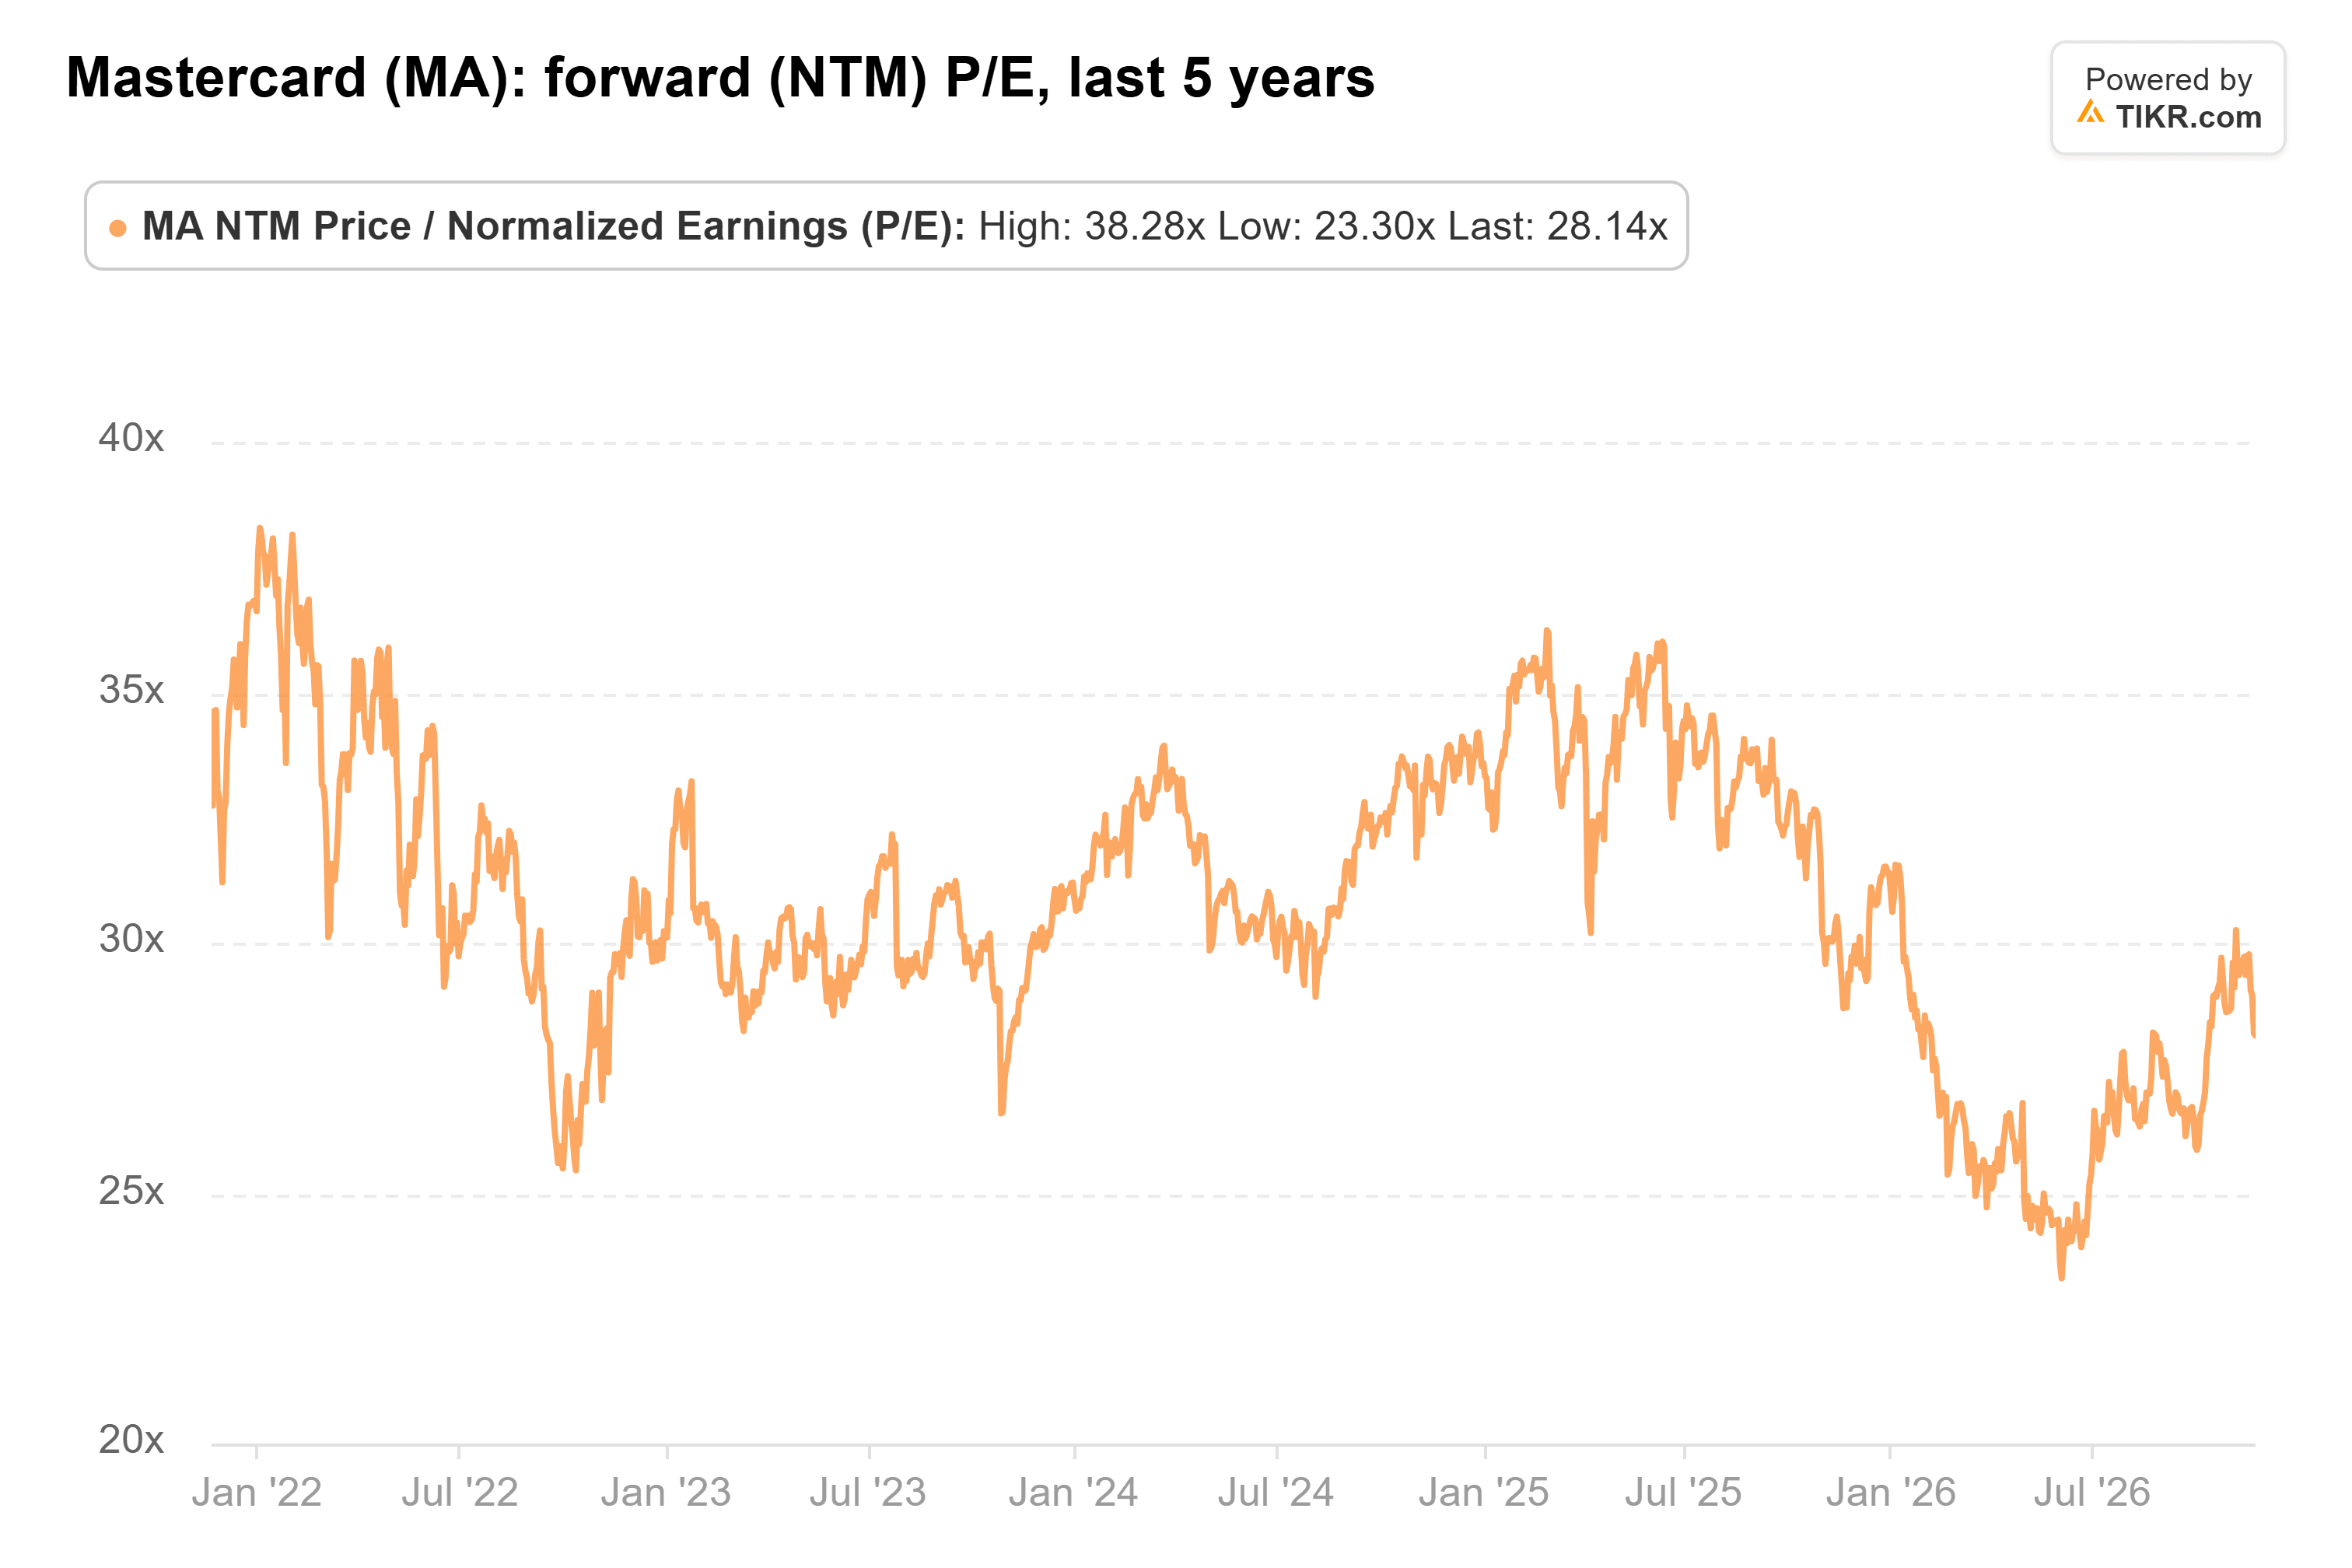
株価倍率は6月に23倍で底を打ち、株価は500ドルを下回ったため、反発の大部分はすでに起こっている。しかし、28倍は依然として、投資家が通常このビジネスに付与してきた価値に対する割引だ。
アナリストの目標株価は予想とともに上昇している。コンセンサス目標株価は721ドルで、1年前の657ドルから上昇し、前日終値より15%高い:

1年後、市場は2028年の利益に価格を付けているだろう。その26.91ドルの予想に対して、721ドルは私たちの計算では約27倍に相当し、現在の倍率よりわずかに低く、5年平均を下回る。したがって、目標株価は再評価を全く必要とせず、予想が維持されるだけだ。(目標株価は550ドルから800ドルの範囲にある。)
売り手の最善の主張はキャッシュに関するもの
売り手が数字に関して最も強力な主張は、マスターカードがビジネスを獲得するためのコストだ。リベートとインセンティブは第2四半期の総ネットワーク手数料の52.4%を占め、1年前の49.9%から上昇した(四半期報告書による)。また、アナリストはフリーキャッシュフローが2026年に約3%しか成長しないと予想しており、CFOのリン・ハイは、第3四半期の強さに対する第4四半期の相殺要因を警告している。
それでも、買い手はこの取引のより有利な側にいる。マスターカードは利益を10%台半ばで成長させており、通常の倍率を下回って取引されており、目標株価に到達するために高い倍率を必要としない。それに対して28倍を支払うことは、これほど優れたビジネスにとって公正な取引だ。
次の試練は1月下旬のマスターカードの第4四半期決算で、これはハイがCFOとして初めて発表する通期の業績見通しとなる。もし2027年の23.16ドルのEPS予想を維持し、総手数費に占めるリベートの割合が52.4%を超えて上昇しなければ、買い手が正しいことになる。もし業績見通しがその数字を下方修正すれば、ポイントは売り手に渡り、2月中旬までに提出される次の13Fが、誰が残ったかを示すだろう。
では、マスターカード株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提を入力するだけで、マスターカードがいくらの価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料で利用できます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして意図されたものではなく、またいかなる株式の売買を推奨するものでもないことにご注意ください。私たちのコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成しています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!