主なポイント
- Anthropicの株価は金曜日に初値から20%下落して取引を終え、Amazonの保有株価値は約15%、Alphabetのそれは13.7%減少した。
- Gil Luria氏によれば、AWSとGoogle Cloudの最近の加速はすべてAnthropicによるものであり、これは両社の収益成長に対するリスクとなる。
- Anthropicの現金は来年のコミットメントを賄えるため、真のリスクはその支出の伸びが鈍化することにある。
- 多額の借り入れでデータセンターを建設する企業も同様のエクスポージャーを抱えているが、誤差の許容範囲はより狭い。AmazonとAlphabetの第4四半期決算が次の試金石となる。
Anthropic (ANT) は、初日の急騰分の大半を2セッションで失った。同社株は木曜日にIPO価格83ドルから34%高い111.50ドルで初値を付け、金曜日には88.91ドルで取引を終えた。
この下落はAmazon (AMZN) とAlphabet (GOOG) にとって重要だ。AnthropicのS-1によれば、IPO後、AmazonはAnthropicの約15%を、Alphabetは13.7%を保有している。
CNBCのFast Moneyの水曜日の放送で、D.A. DavidsonのGil Luria氏は、「AWSとGoogle Cloudにおける加速のすべてがAnthropicに由来している」ため、Anthropicと関連する企業のリストのトップにAmazonとGoogleを挙げた。
AI研究所がより多くのコンピュート資源への支払いを継続できるかどうかは、CoreWeave (CRWV) にとっても重要だ。同社は彼らのためにデータセンターを建設するため多額の借り入れを行っているからだ。
成長の多くは単一の顧客に依存
アナリストは、Amazonの収益成長が2025年の12%から、今年と来年は16%、2028年には17%へと加速すると予想している:
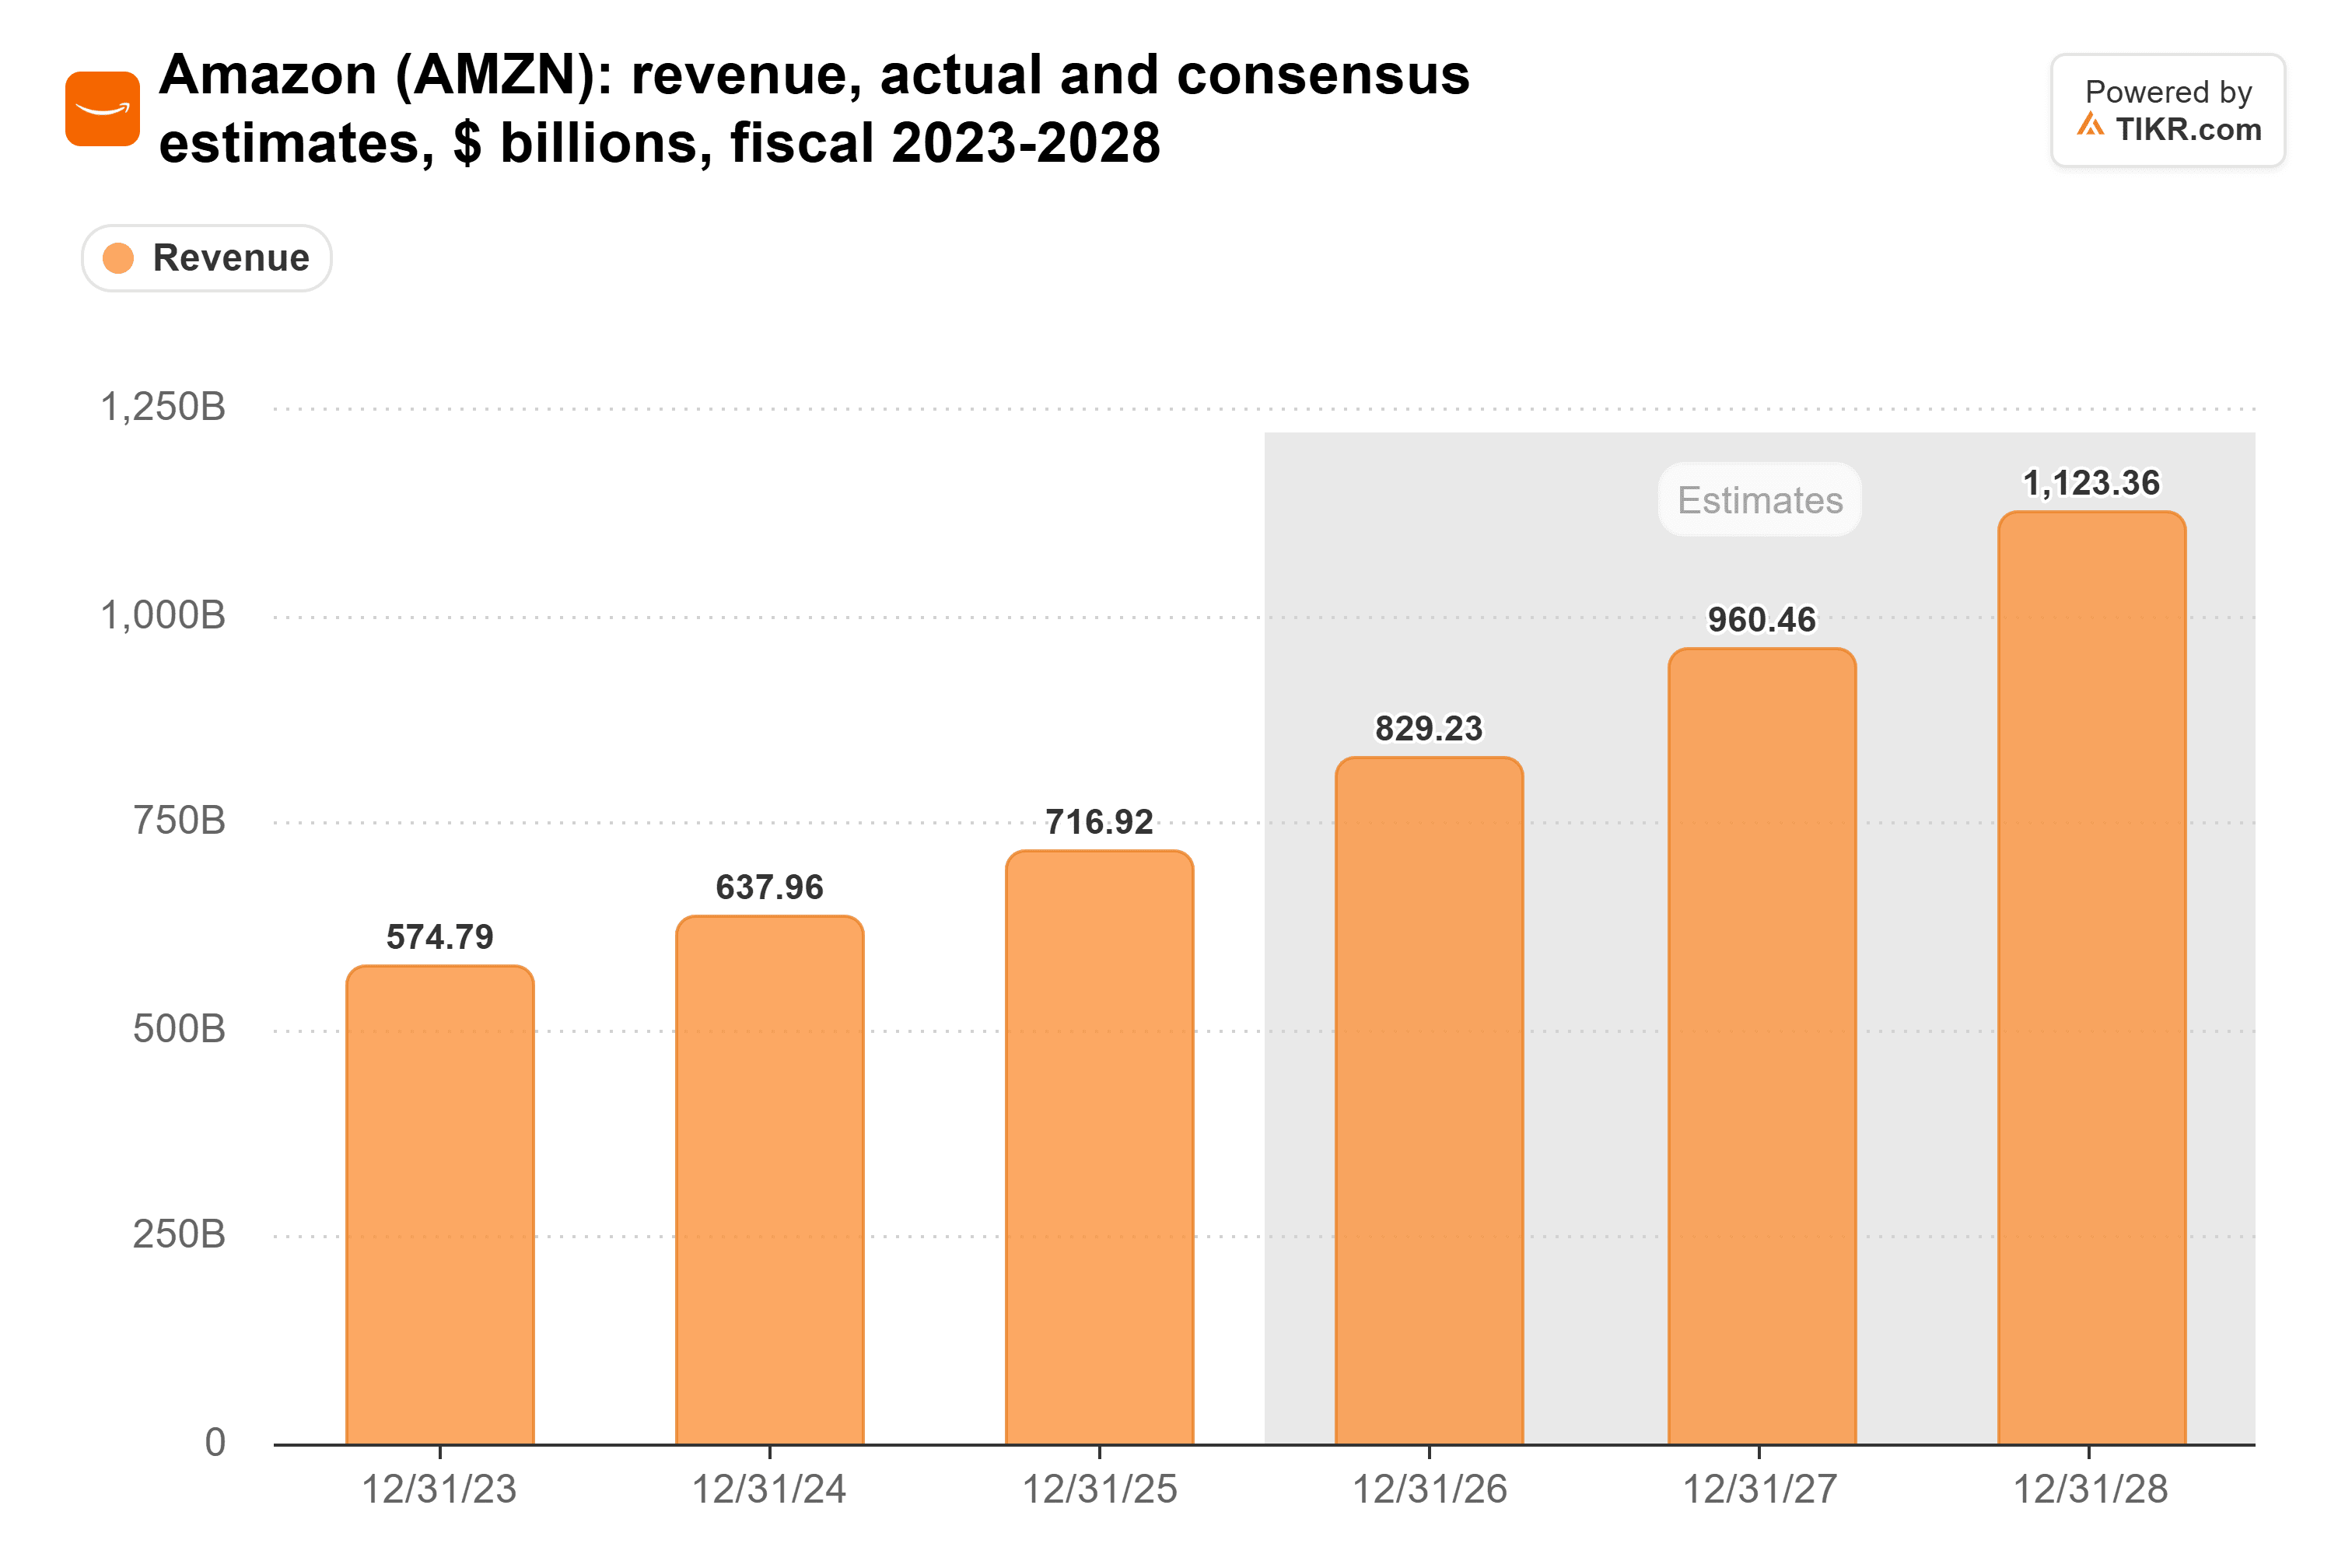
AWSの収益は第2四半期に37%成長し、1年前の17%を上回った。同じ四半期において、Amazonの10-Qによれば、Anthropicは10年間で1,000億ドル以上のAWSコミットメントを追加した。
アナリストは、Alphabetではさらに急勾配な上昇を見込んでおり、収益成長率は2025年の15%から、今年は24%、2027年には27%になると予想している:
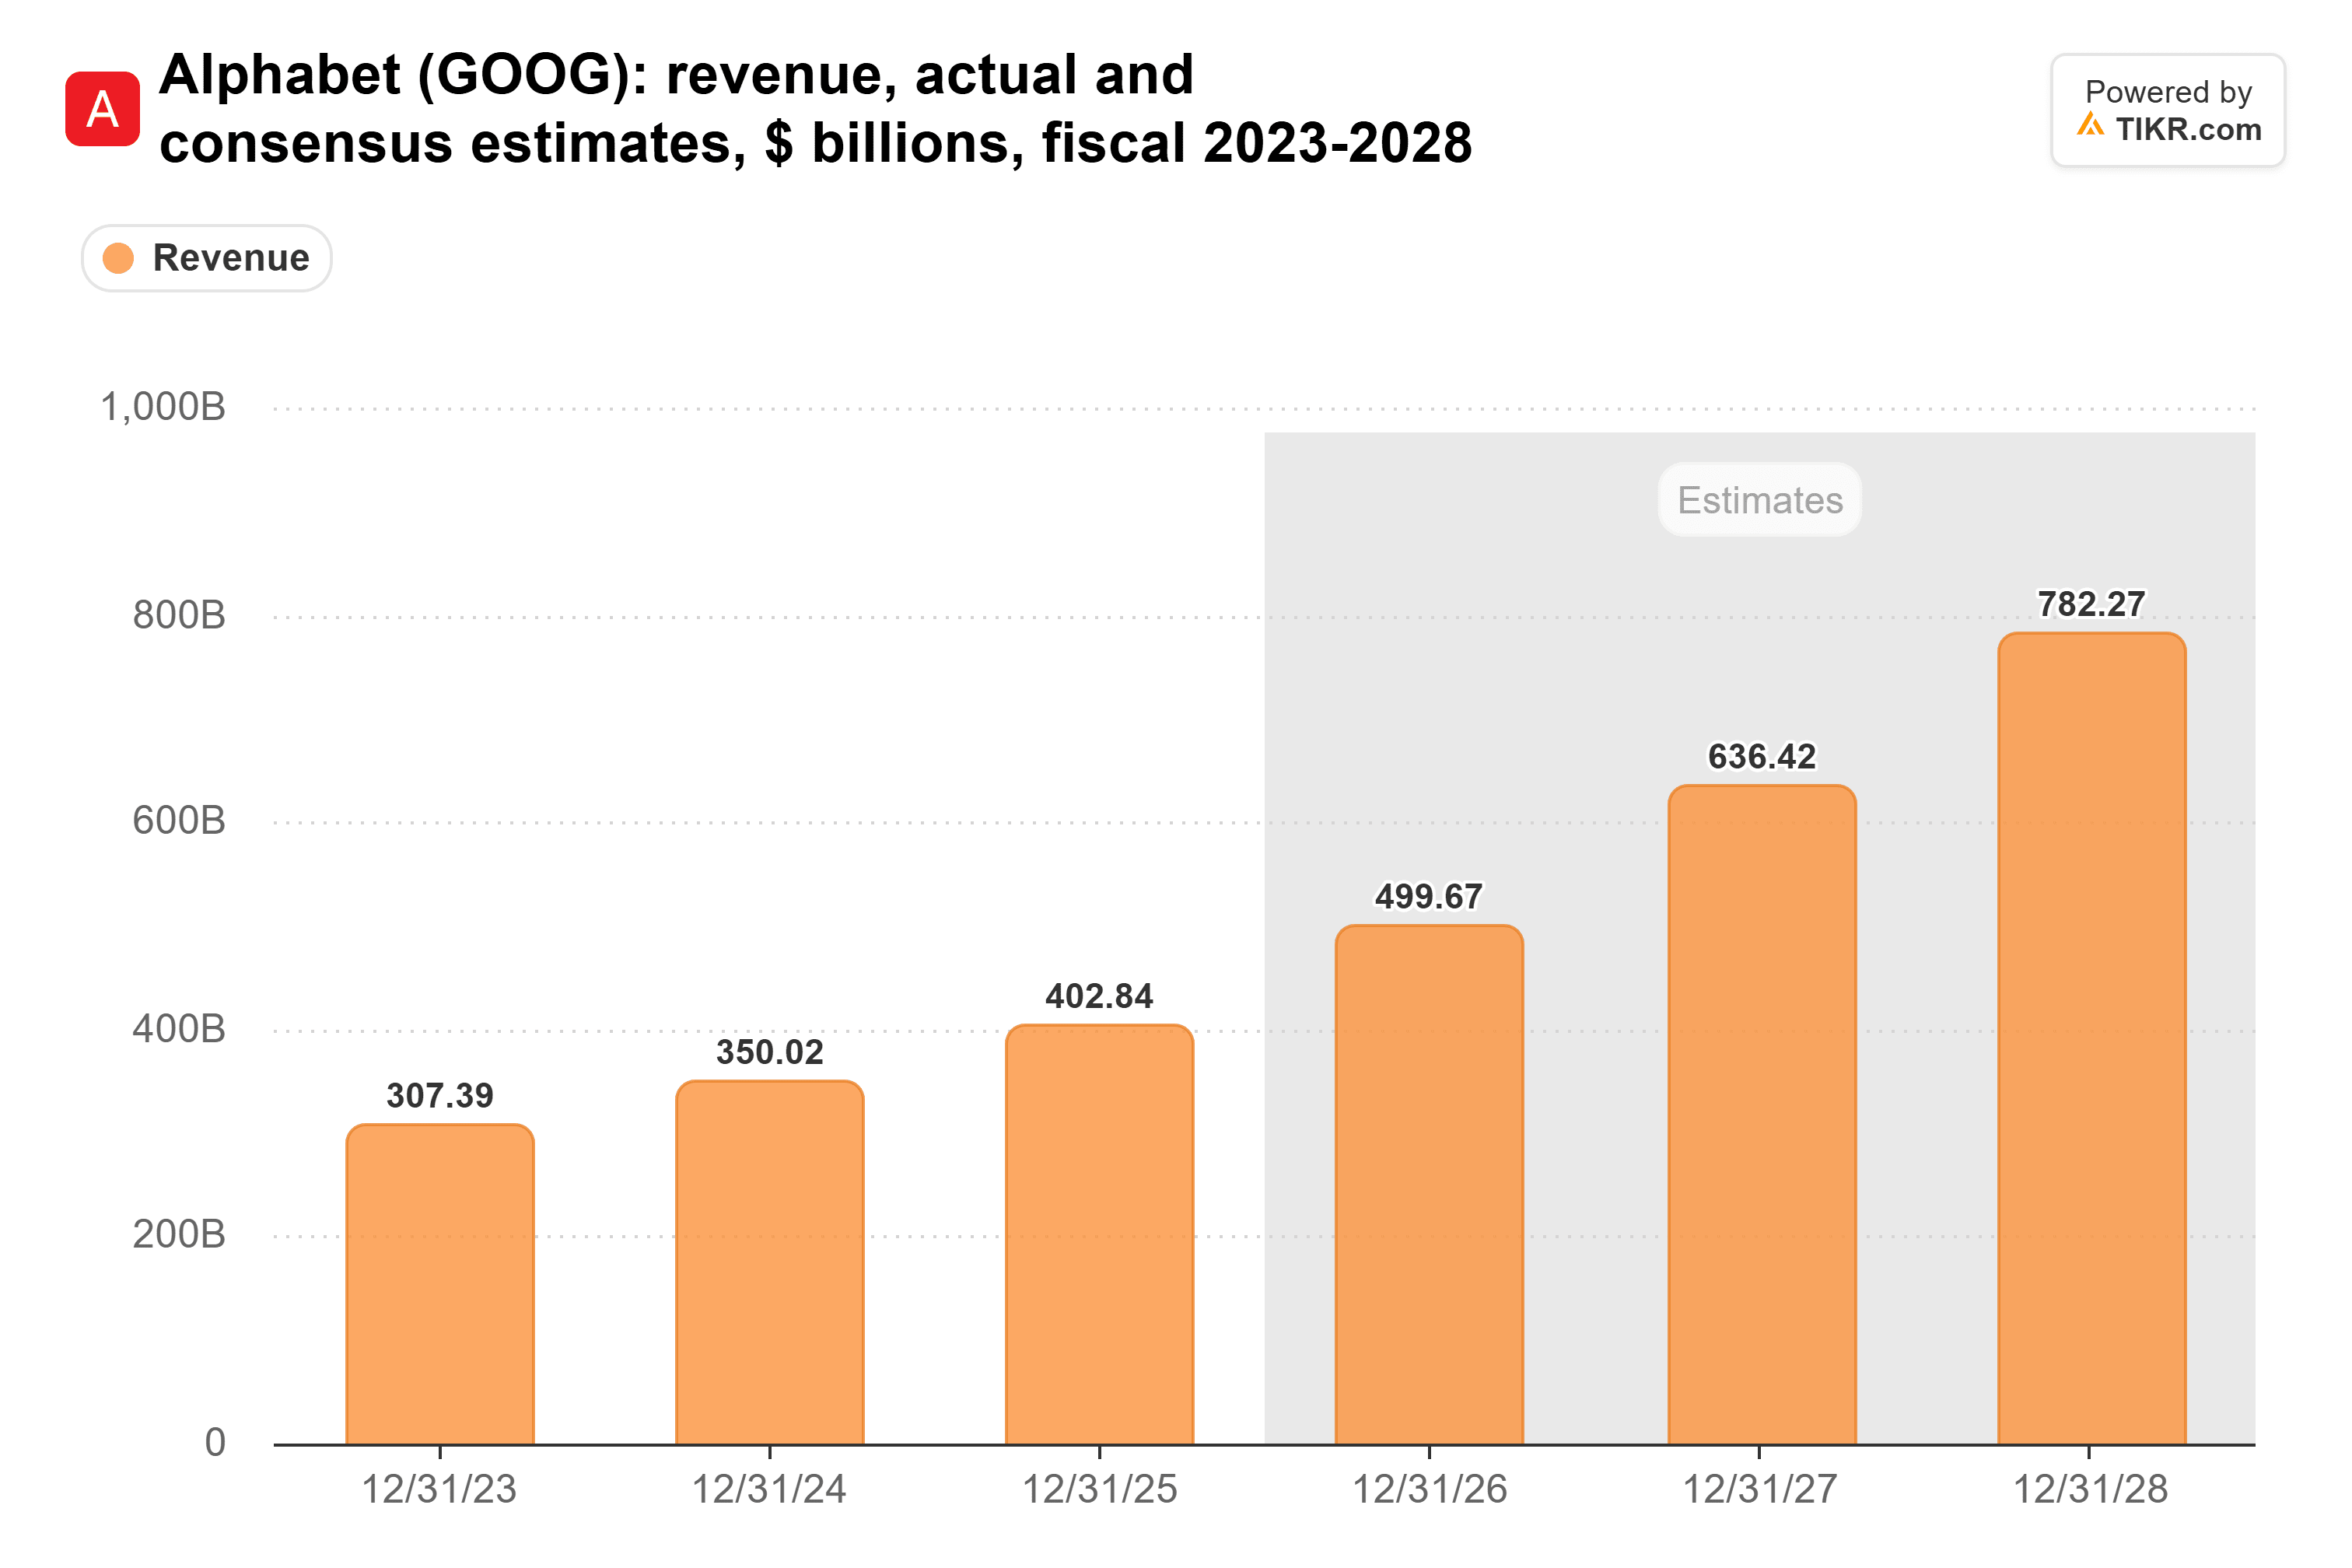
そのすべてがGoogle Cloudに由来するわけではない。しかし、Xに投稿されたAnthropicの契約に関するある集計によれば、Anthropicは少なくとも1,213億ドルをGoogle Cloudにコミットしている。
TIKRはAnthropicを8人のアナリストがフォローしています。「買い」と評価しているのは何人?
Anthropicの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Anthropicのアナリストレーティングを見る
Amazonはすでにキャパシティの代金を支払済み
Amazonはその需要に先んじて支出している。同社のフリーキャッシュフローは、2024年の329億ドルから2025年には77億ドルに減少した:
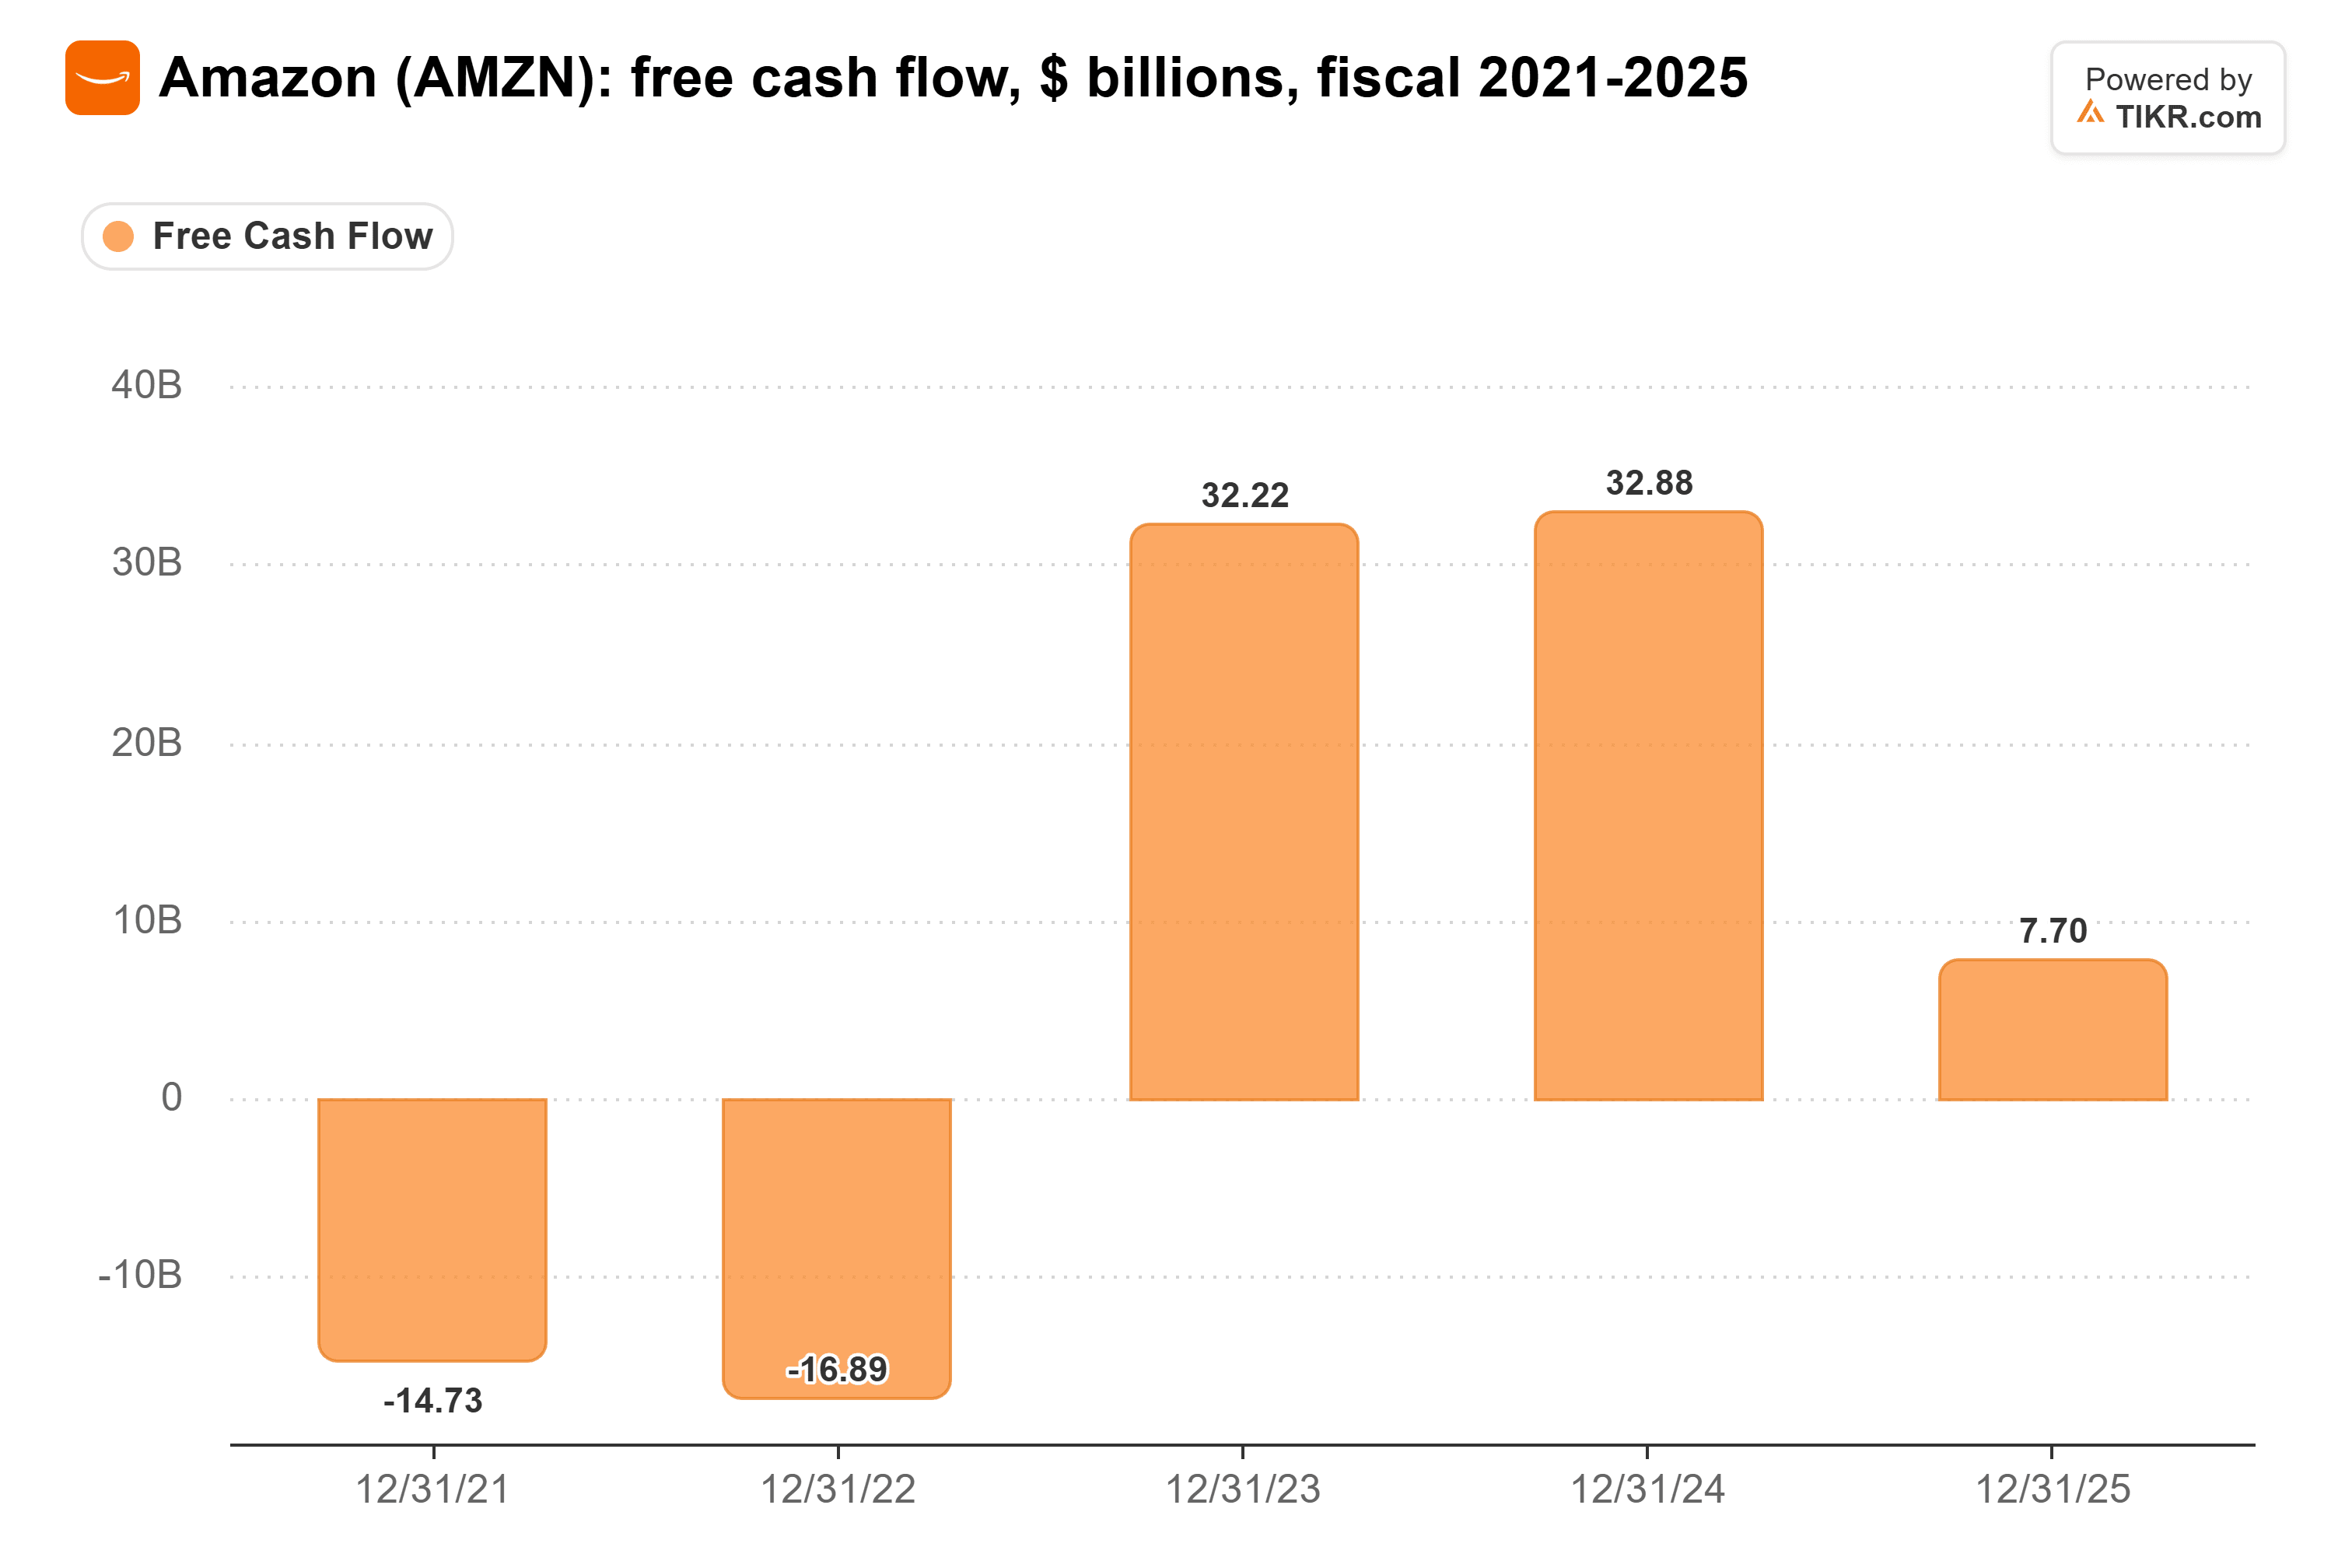
6月までの12か月間では、76億ドルの流出に転じた。経営陣は今年の資本支出を約2,200億ドルと見込んでいる。
Amazonはまた、AnthropicがAWSに費やす資金の一部を融資している。Amazonの10-Qによれば、6月30日時点で、AWSがコンピュート資源を提供するにつれてAnthropicが利用可能になる200億ドルの枠組みのうち、150億ドルが残っていた。もしAnthropicの購買が鈍化すれば、Amazonはすでに代金を支払ったキャパシティを抱え込むことになる。
Anthropicは買い増しを続けなければならない
Anthropicは短期的には負債を賄える。 Bloomberg Techで、BloombergのMichael Regan氏はその支出コミットメントを「将来の年で約9,000億ドル、来年支払期限が来るのは710億ドル」と述べた。これに対し、Anthropicは813億ドルを調達したIPO前に、1,300億ドル以上の現金と投資を保有していた。
しかし、AmazonとAlphabetの予想は、Anthropicがコミットメントを追加し続けることを前提としている。Goldman Sachsのアナリストは、Bloombergが報じたように、Anthropicがキャッシュフロー黒字化を達成するのは2030年までかかると見ていない。したがって、Anthropicは投資家の資金を必要とし続け、株価の下落はその資金調達コストを高める。
CoreWeaveの誤差許容範囲は狭い
CoreWeaveは同じAI研究所に販売しており、はるかに多くの負債を抱えている。第3四半期決算では、8億4,600万ドルの支払利息は、2億700万ドルのGAAP営業利益の約4倍に相当した。CEOのMichael Intrator氏は、今後3か月で約90億ドルの顧客前払金とデポジットを見込んでおり、これらは建設資金の支払いに役立つ。したがって、研究所が後退すれば、CoreWeaveの収益だけでなく資金調達にも打撃を与えるだろう。
現実的なリスク、ただし進行は緩やか
AWSとGoogle Cloudが他の顧客においても加速を維持できることを示すまで、私はAnthropicを両社のクラウド事業における最大のリスクとして扱うだろう。
2月初旬に予定されているAmazonとAlphabetの第4四半期決算が次の試金石となる。もしAWSの成長率が第2四半期の37%を維持または上回り、バックログがAnthropic以外の契約で増加すれば、成長は広がっていると言える。
では、Amazon株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Amazonの可能性のある価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!