主なポイント
- 現在の株価では、月額1,000ドルの配当を得るには、コカ・コーラ株5,661株(約549,100ドル相当)、またはペプシコ株2,028株(約285,000ドル相当)が必要です。
- その収入を得るためには、ペプシコの方がより良い買い物のように見えます。ただし、その立て直しがフリーキャッシュフローの再成長につながる限りにおいてです。
- コカ・コーラの配当は、直近12ヶ月間のフリーキャッシュフローに対する割合が79%と、ペプシコの75%と比べてカバー率が低いものの、そのキャッシュフローは回復基調にあり、バランスシートも堅調です。
- 注目すべきはペプシコのコスト削減です。同社の配当は2024年度および2025年度において、実質的にフリーキャッシュフローのほぼ全額を食いつぶしていました。
月額1,000ドル、つまり年間12,000ドルの配当収入を一つの配当株から得たいと考えている仮定の退職者を考えてみましょう。頼りになる企業として、コカ・コーラ (KO) と ペプシコ (PEP) ほど馴染み深い名前はなかなか思い浮かびません。
しかし、この2つの銘柄はその収入に対して非常に異なる価格を請求しています。現在の株価では、コカ・コーラの2.2%の利回りを得るには5,661株、約549,100ドルが必要です。ペプシコの4.2%の利回りを得るには2,028株、約285,000ドルが必要です。
同じ額の配当チェックを得るために、約264,000ドルの差があります。では、コカ・コーラのチェックはその追加コストを払う価値があるのでしょうか?
| 指標 | コカ・コーラ (KO) | ペプシコ (PEP) |
|---|---|---|
| 利回り | 2.2% | 4.2% |
| 月額1,000ドルに必要な株数 | 5,661 | 2,028 |
| コスト | $549,060 | $285,015 |
| キャッシュ配当支払い比率 (TTM) | 79% | 75% |
| ネット負債 / EBITDA | 1.45x | 1.95x |
| フォワードP/E | 29x | 17x |
出典: TIKR、現在の株価に基づく。配当は各社の現在の年間レート。
退職者に6%以上の利回りを支払う、安全な配当株6選
現在、年間6%以上の配当を支払う銘柄は100以上あります。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち退職者にとって真に安全なのはわずか6銘柄であると私たちは確信するに至りました。
これらはすべて、私たちの新しい投資レポートの一部としてご提供します。アクセス方法の詳細はこちらをご覧ください。
コカ・コーラはほぼすべての地域で販売を伸ばしている
コカ・コーラは2026年第3四半期に好調な業績を上げました。純売上高は7%増の134億ドルに達し、ユニットケース販売数量は5%増加しました。これはインド、中国、メキシコ、ブラジルが牽引し、特にコカ・コーラ ゼロシュガーは16%増となりました。北米は軟調で、販売数量は前年同期と横ばいでした。10月27日の決算発表で、経営陣は2026年度の見通しを上方修正し、現在は調整後EPSが少なくとも11%成長すると予想しています(以前は9%から10%)。
株価が過去1年で約36%上昇したのも不思議ではありません。この上昇により利回りは約2.9%から低下し、現在の株価はフォワード利益の29倍で取引されています。これが、コカ・コーラのチェックがこれほど高くつく理由です。
配当は直近12ヶ月間のフリーキャッシュフローのかなり高い割合である79%を占めています。これは改善です。フリーキャッシュフローは2019年度から2023年度までは毎年配当をカバーしていましたが、2024年度と2025年度には配当を下回りました:
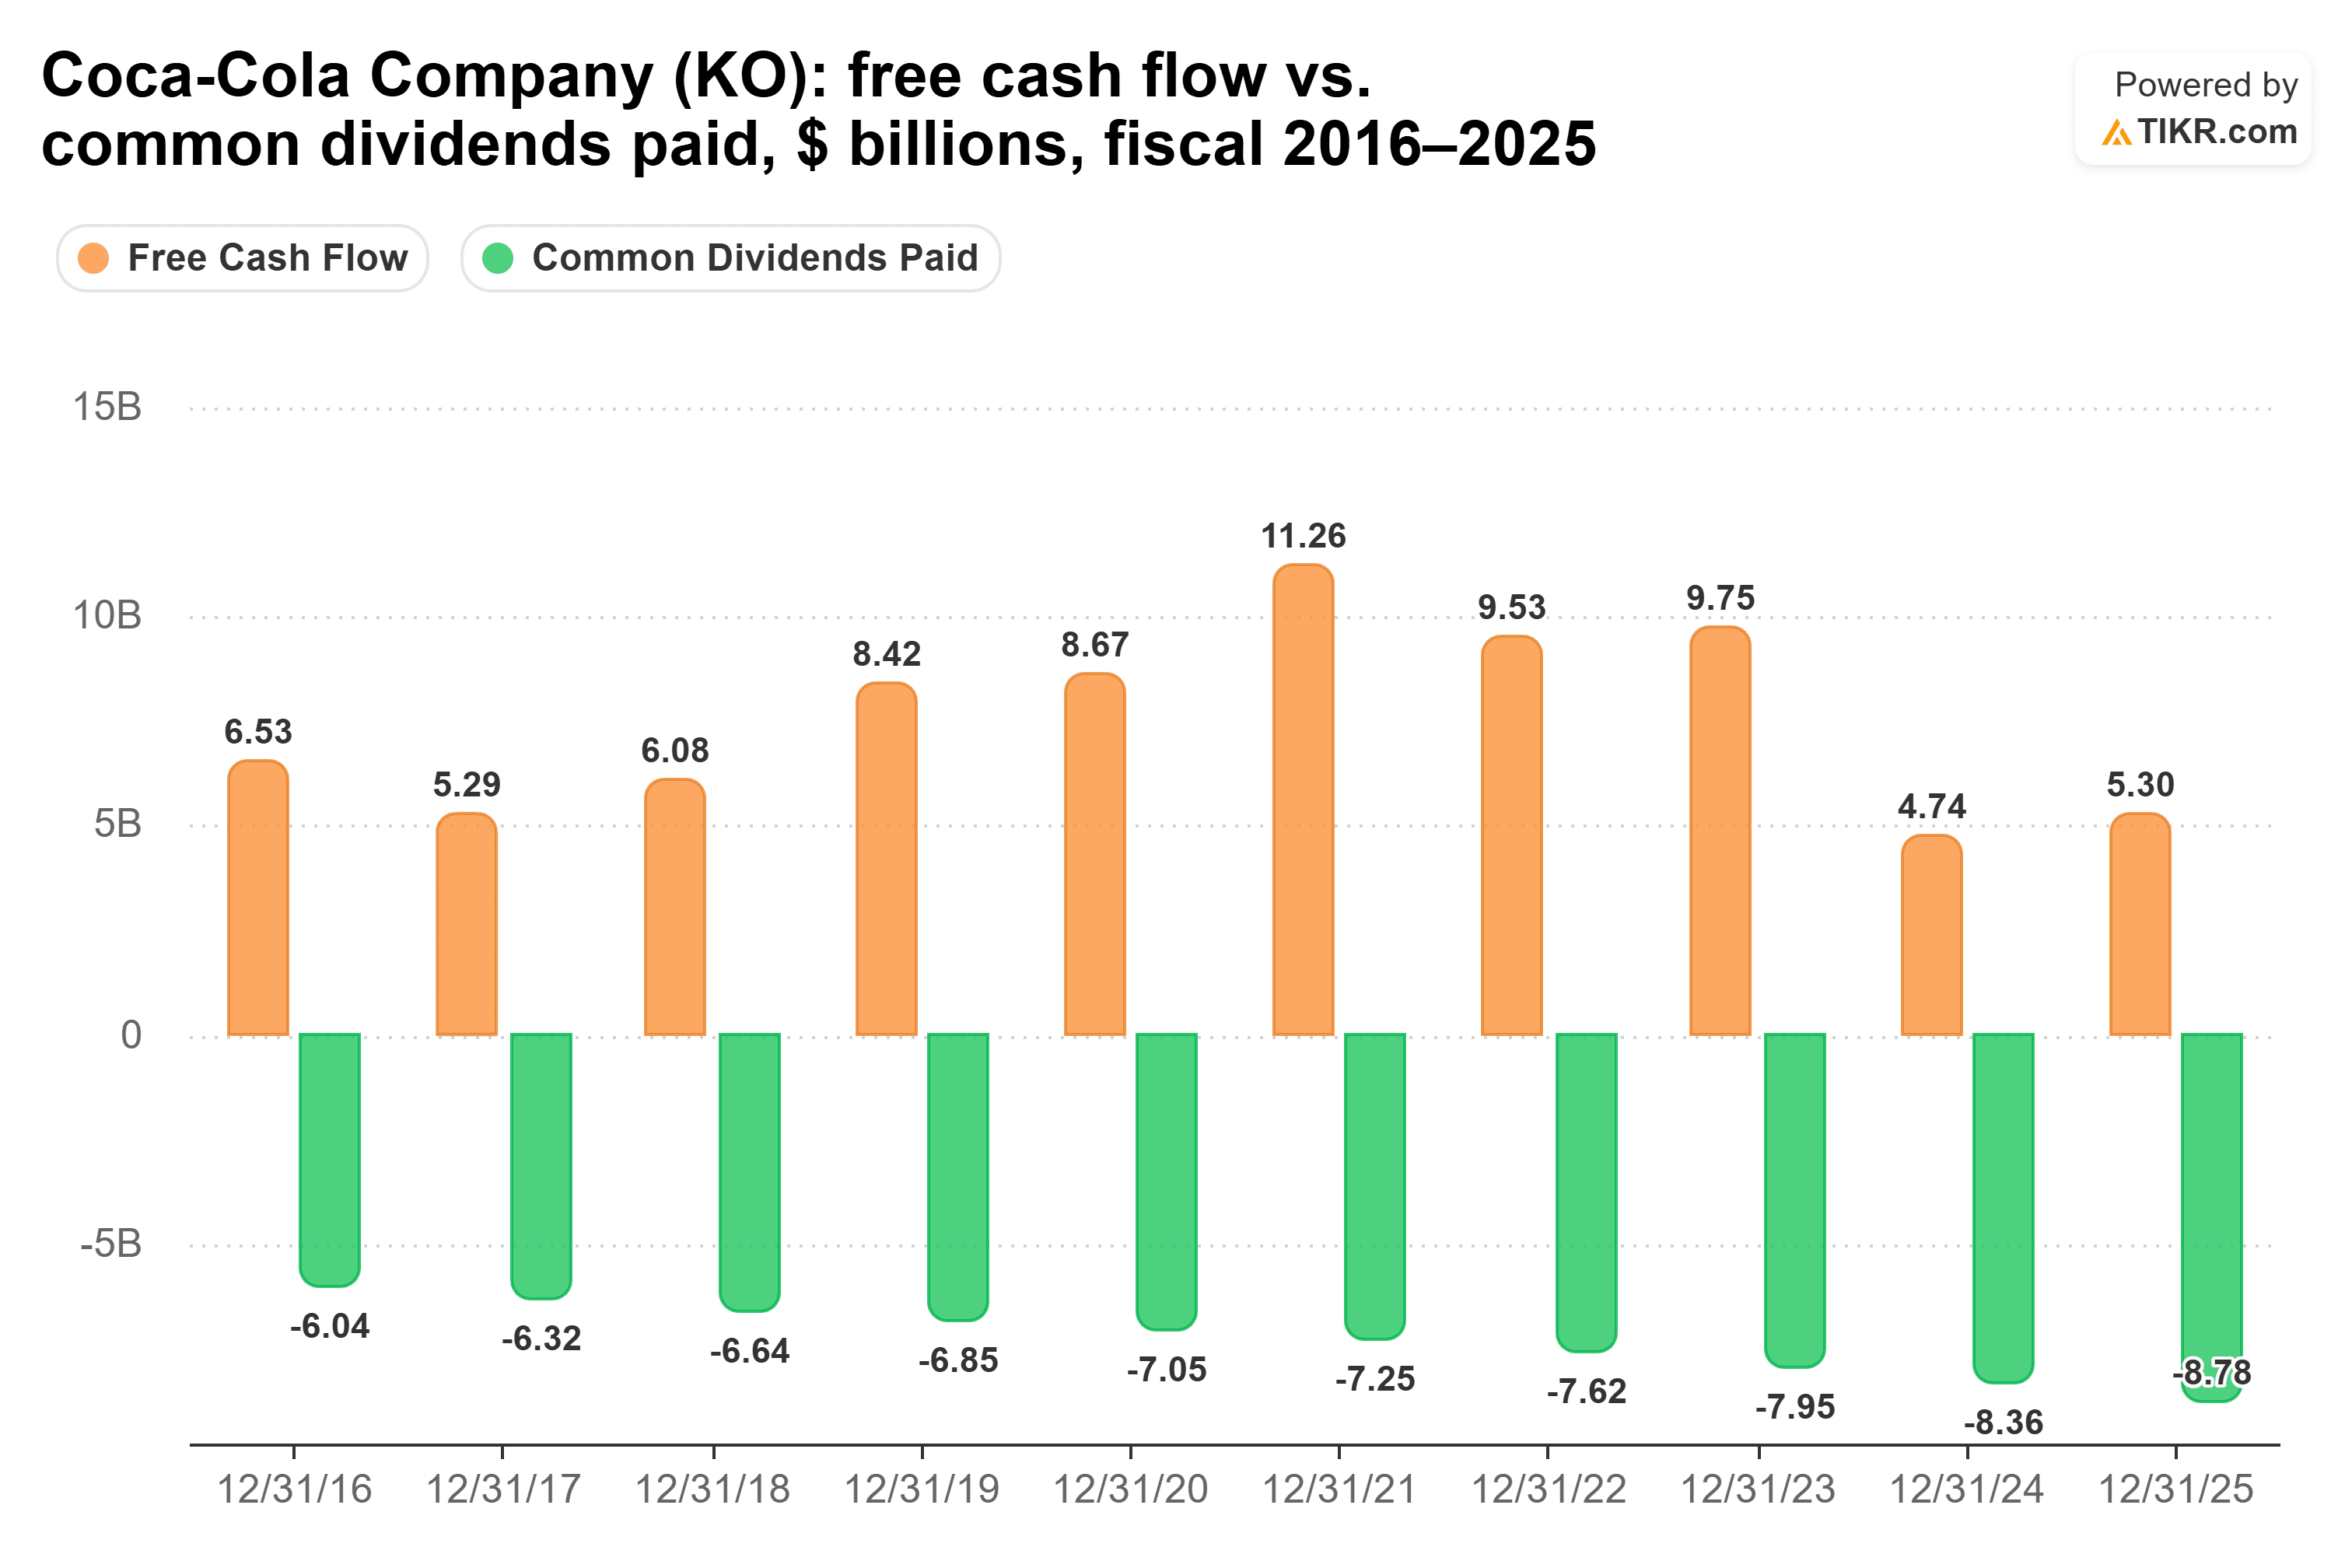
配当は2024年度のフリーキャッシュフローの176%、2025年度には166%を占めました。今年はキャッシュが戻ってきています。第3四半期までのフリーキャッシュフローは114億ドルに達し、経営陣は通年で少なくとも130億ドルを見込んでいます。
ペプシコは立て直しモードにある
ペプシコの今年の動きは逆方向です。10月8日に発表された第3四半期では、有機売上高は3.1%増加し、コアEPSは2%増の2.29ドルから2.34ドルに上昇しました。国際事業は堅調に成長しましたが、北米の飲料事業は伸び悩み、ペプシコは2026年度のコアEPS成長率見通しを5%から7%の下限から2.5%から3.5%に下方修正しました。会長兼CEOのラモン・ラグアルタ氏は決算説明会で、「米国での業績には満足していない」と述べました。
大きな変化が進行中です。ペプシコはウォルマートから移籍したスティーブン・シュミット氏を新CFOとして迎えました。また、11月12日には、アクティビスト投資家のエリオット・インベストメント・マネジメントが推進する立て直し計画の一環として、北米部門全体で約1,000人の人員削減を発表しました。
配当がキャッシュに追いついてきました。フリーキャッシュフローは2016年度の76.2億ドルから2025年度の76.7億ドルとほぼ横ばいである一方、ペプシコが支払った配当総額は42.3億ドルから76.4億ドルに増加しました:
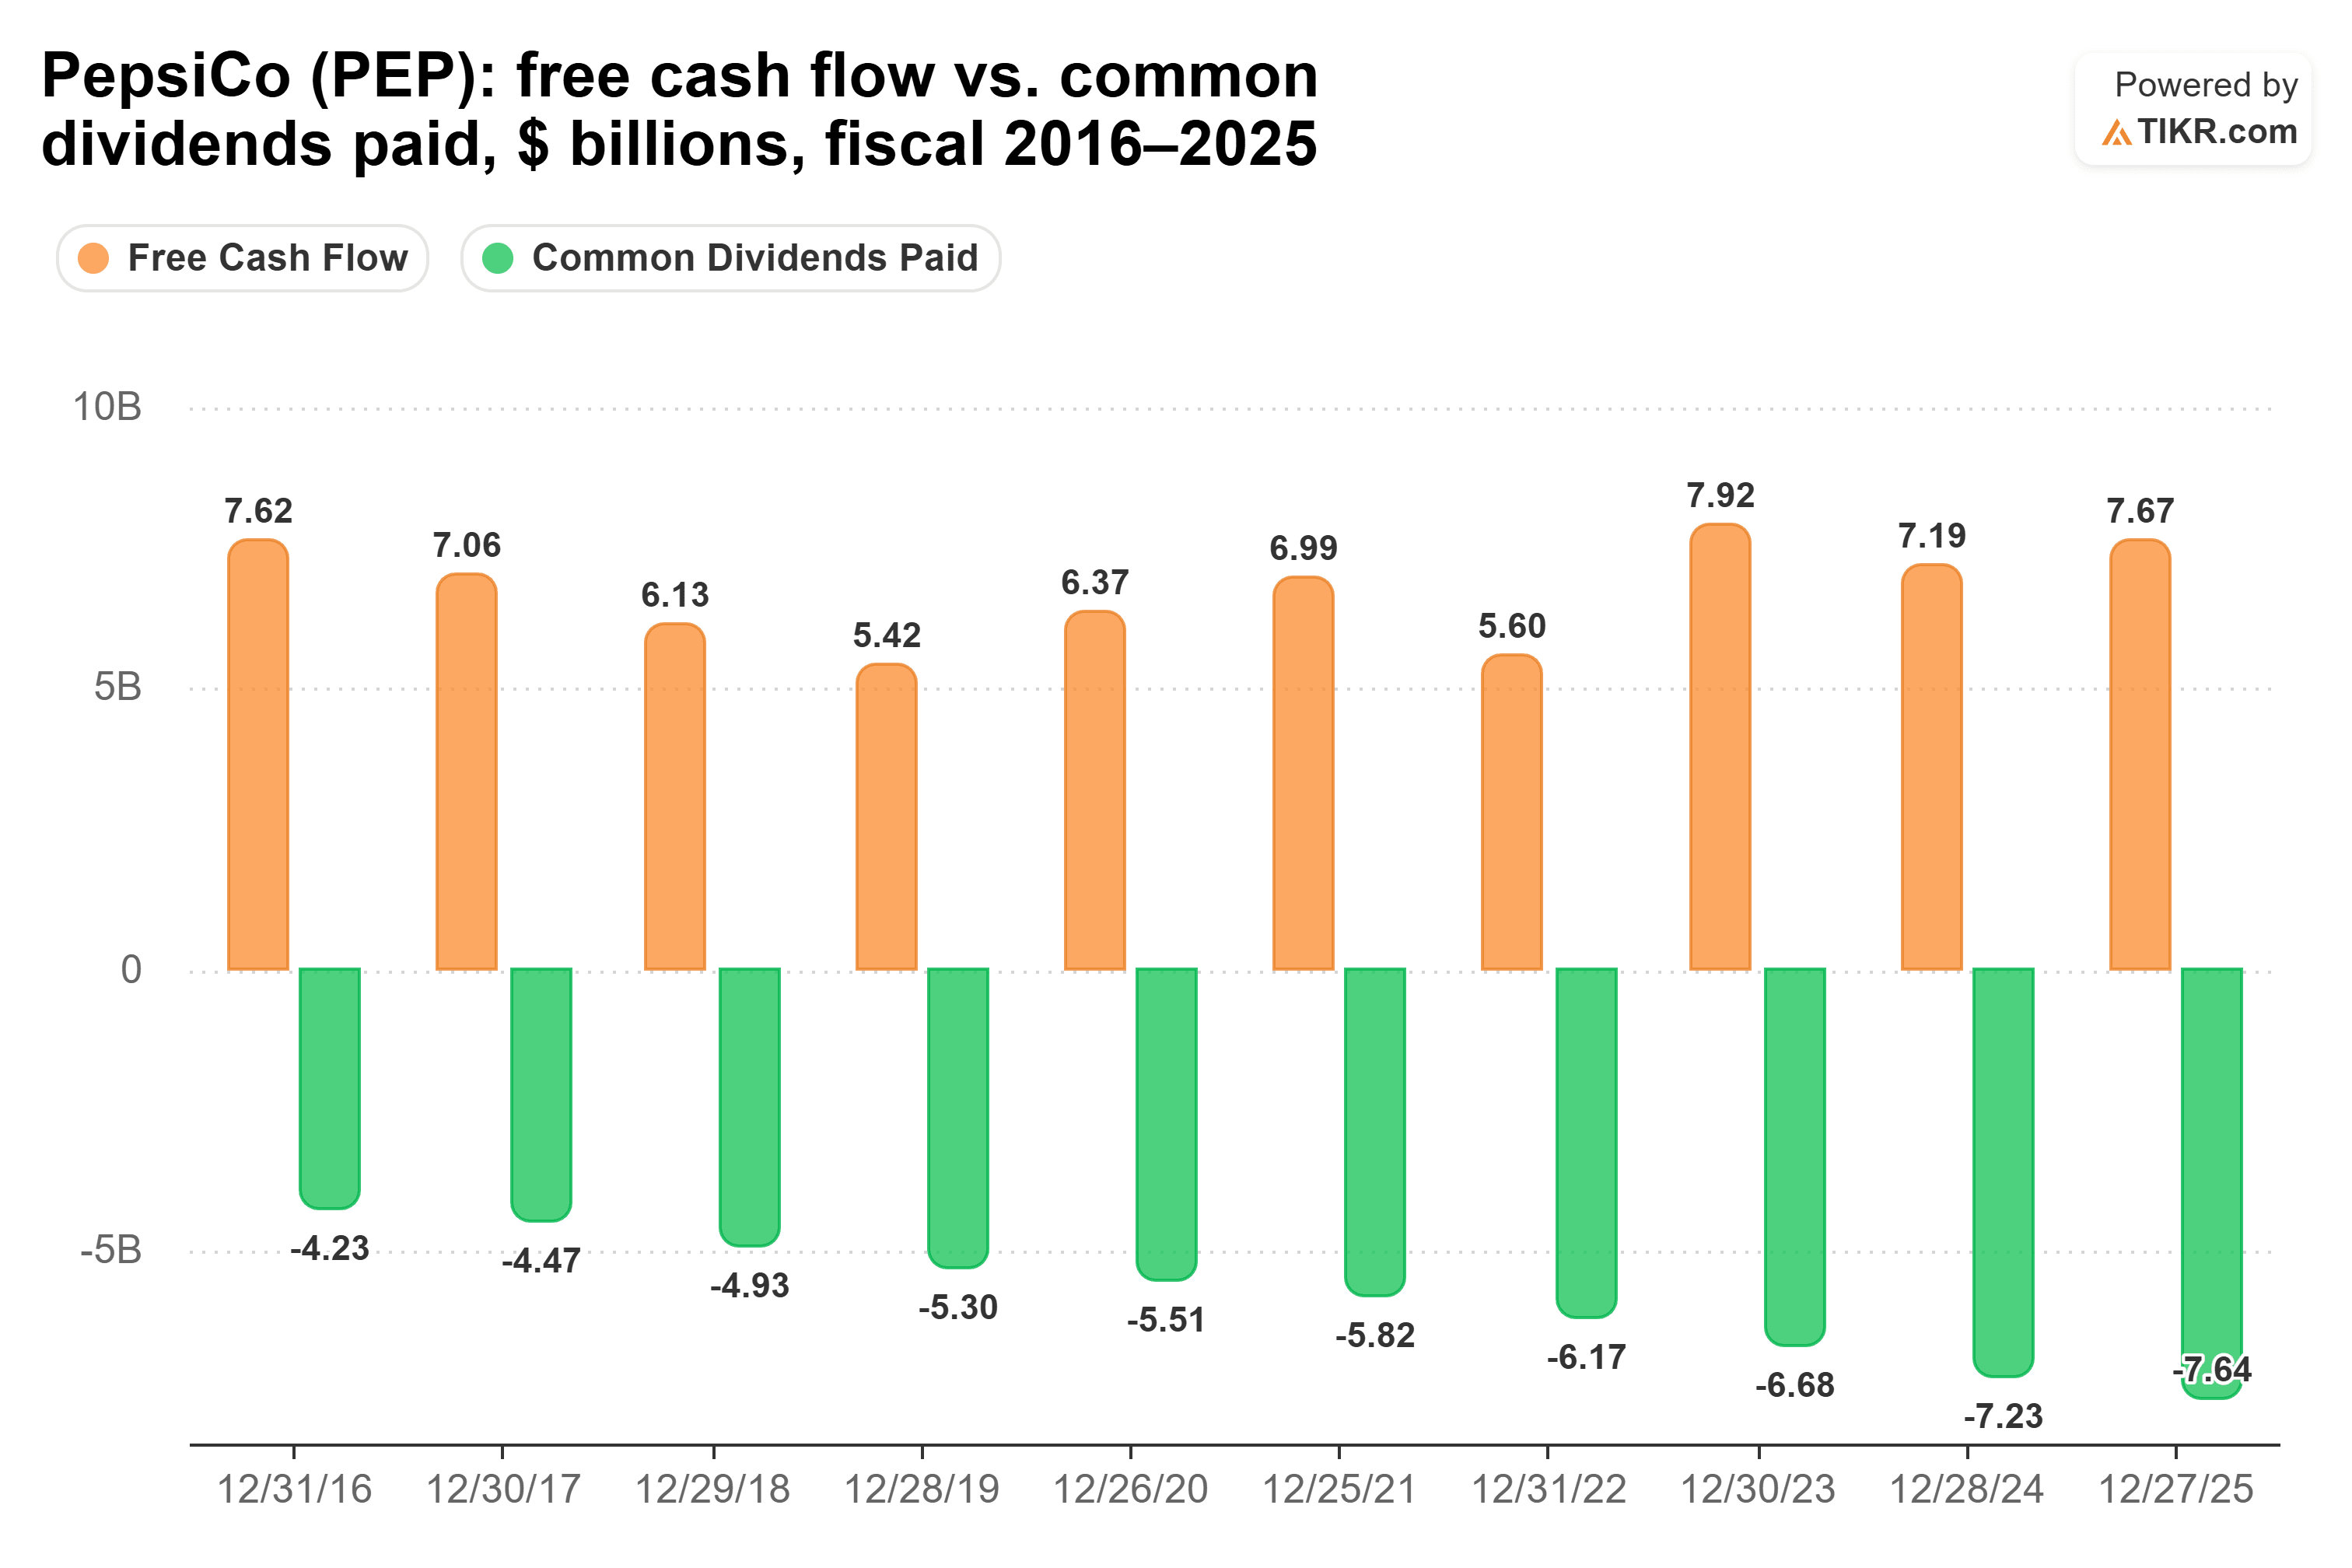
配当は2024年度のフリーキャッシュフローの101%、2025年度には100%を占め、ペプシコは10月に新たな長期債を発行しました。今年はこれまでのところ改善しています。営業キャッシュフローは2026年度の最初の36週間で79.5億ドルに達し、前年同期の54.7億ドルから増加しました。また、配当は直近12ヶ月間のフリーキャッシュフローのわずかに余裕のある75%を占めています。それでも、ペプシコは2026年度に79億ドルの配当を支払う計画であり、これは2025年度全体のフリーキャッシュフローを上回る額です。
私はペプシコのチェックを選ぶ
コカ・コーラはカバー率が79%と2社の中で低く、最も削減リスクが高いと私が呼ぶ銘柄です。しかし、最もリスクが高いからといって、本当に危険というわけではありません。フリーキャッシュフローは回復基調にあり、ネット負債はEBITDAのわずか1.45倍、営業利益による利子カバー率は10.7倍です。社長兼CFOのジョン・マーフィー氏は第3四半期の決算説明会で、「当社のバランスシートは今日、長年にわたって最高の状態にあると確信している」と述べました。経営陣はまた、同説明会で、配当が現在、株主への資本還元の「主な」方法であると述べました。不確実な要素は、IRS(米国国税庁)との継続的な係争で、まだ裁判所の判決を待っている状態です。
最終的に、私はペプシコを選ばざるを得ません。同じ月額1,000ドルを約264,000ドル安く支払ってくれます。その配当もより速く成長しており、2020年度から2025年度までの年間成長率は6.9%で、コカ・コーラの4.5%を上回っています。そのペースでいくと、ペプシコの2,028株は10年目に約21,900ドルを支払うことになり、コカ・コーラの5,661株からの約17,800ドルを上回ります。また、フォワード利益の17倍という水準では、プレミアムを支払っているわけではありません。ただし、コスト削減がフリーキャッシュフローの再成長につながるまでは、ペプシコがそのペースを維持できるとは期待しないでしょう。
これは、コカ・コーラのチェックが所有する価値がないと言っているわけではありません。同社のビジネスはより速く成長しており、負債負担は軽く、キャッシュフローは力強く回復しています。ただ、月額1,000ドルを望む退職者にとっては、その余分な264,000ドルを別の場所で働かせておきたいということです。
コカ・コーラは2027年度の業績見通しを第4四半期決算とともに発表する予定です。ペプシコは、より構造的なコスト削減が「今後数ヶ月以内に実施される」と述べています。もしそれらの削減がフリーキャッシュフローを押し上げなければ、私は喜んでコカ・コーラに追加コストを支払うでしょう。
ペプシコは忘れて:今すぐ買える安全な6%以上の利回りを出す配当株6選
配当は莫大な富への鍵を握ることがあります。ただし、正しい銘柄を買った場合に限ります。
適切な高利回り配当株を選ぶことは、夢のような退職生活と…次の社会保障給付の小切手が清算されるのを毎月待ちながら、なんとかやりくりする生活との違いになり得ます。
私たちは、すべての退職者が今すぐ知っておくべき6%以上の利回りを出す6銘柄を特定しました。(そしてペプシコはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!