主なポイント
- TSMCは月曜日に台北市場で最大7.3%上昇した。台湾が2001年以来最悪の週を記録した市場を受け、株式安定化基金を発動した後だった。
- ロイターとブルームバーグは、TSMCがNvidiaの要請で3D DRAMの計画を策定中と報じた。これは、サムスン、SKハイニックス、マイクロンとの競争を意味する。
- TSMCの売上総利益率は、2ナノメートルプロセスの立ち上げにより第3四半期に66.4%に低下し、新たなメモリ事業に対する高いハードルを設定した。
- 10月の売上高は本日発表され、第4四半期の業績見通しは月間約5,540億NTドルから5,760億NTドルを示唆している。
TSMCは先週、他社の悪いニュースを吸収していた。今週は、自らニュースを作るかもしれない。
台湾積体電路製造(2330)は月曜日、台湾政府が株式安定化基金を発動した後、台北市場で最大7.3%上昇した。同市場は、民主党の中間選挙での圧勝がAI支出への懸念に加わり、2001年以来最悪の週を記録したばかりだった。
より興味深いニュースは金曜日に飛び込んできた。ロイターとブルームバーグは、The Informationを引用し、TSMCが最大顧客であるNvidia(NVDA)の要請で3D DRAMの製造計画を策定中と報じた。
これは、TSMCをサムスン、SKハイニックス、マイクロン・テクノロジー(MU)と競争させることになる。そしてマイクロンはつまずいたばかりだ:ブルームバーグは木曜日、同社が労働争議により台湾でのメモリ工場建設をほぼ停止したと報じた。
Nvidia、メモリ調達に動く
詳細は少ないが、いくつか具体的な点がある:
- TSMCは新たなメモリ工場を建設するか、既存の工場を買収して転用する可能性がある。
- TSMCの先進パッケージングを統括する副社長、Hsu Kuo-chinがこの取り組みを主導している。
- 生産のタイムラインはなく、両社ともコメントを出していない。
動機は明白だ。AI需要によるメモリ不足が価格を押し上げているため、チップ設計会社は供給確保に奔走している。マイクロンの桃園プロジェクトの停滞は、台湾がマイクロンのDRAM生産量の約60%を占めるため、事態を悪化させる。同社は既存の台湾事業は正常に稼働していると述べている。
このことは、投資家がこれら3銘柄をどう見るかに変化をもたらしただろうか?過去3か月を比較してみよう…
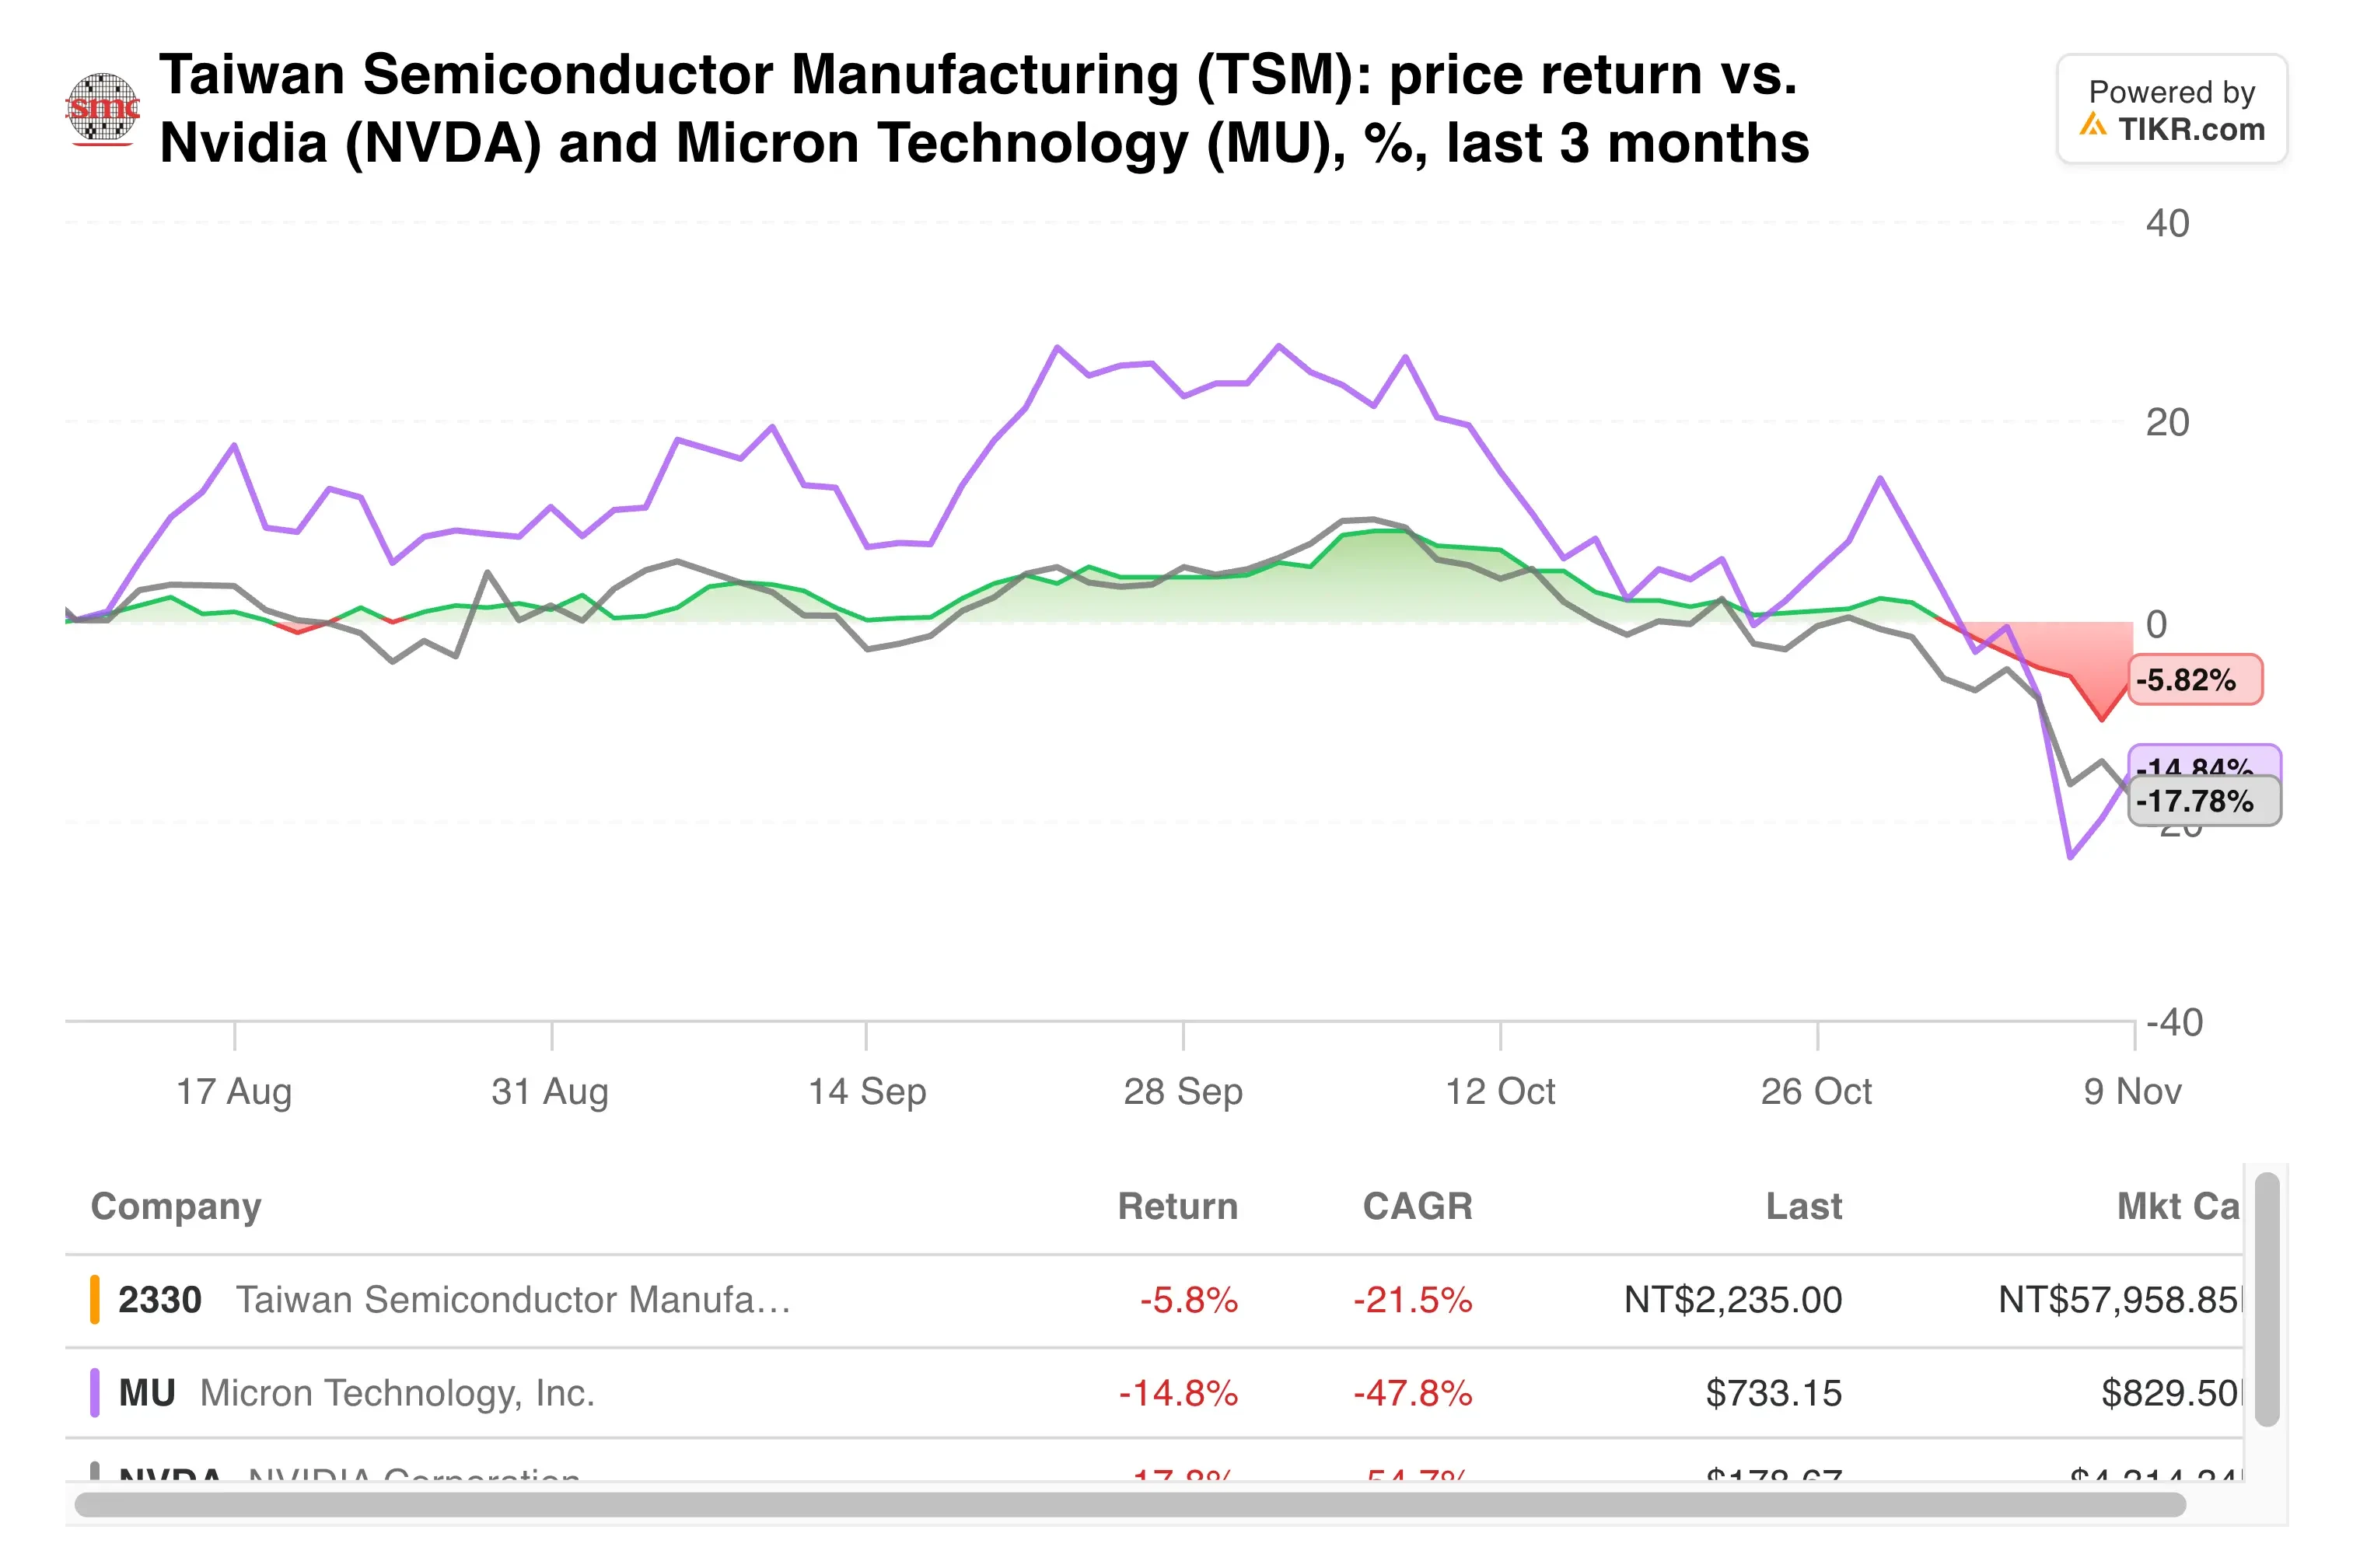
月曜日の反発は助けになったが、ロイターはアナリストが依然としてこの反発を不安定と見ていると指摘した。
TIKRはTSMCについて21人のアナリストを追跡している。「買い」と言っているのは何人か?
TSMCの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・収益予測を一か所で確認できる。50万人以上の投資家がTIKRを利用してこのような銘柄を調査している。TSMCのアナリスト評価を見る
ロジック事業は資本を増殖させ続ける
TSMCは成長のためにメモリを必要としていない。第3四半期の売上高は41.2%増の467億2,000万米ドルに達し、純利益はNTドルベースで68.7%急増した。純利益率は51.1%に達した。
最先端プロセスが四半期を牽引した。7ナノメートル以下のチップがウエハー収益の79%を占め、2ナノメートルは既に8%を貢献した。
業績見通しはさらに上を指し示している。TSMCは第4四半期の売上高を523億ドルから543億ドルと見込んでおり、これが設定する年間換算ペースは以下の通りだ:
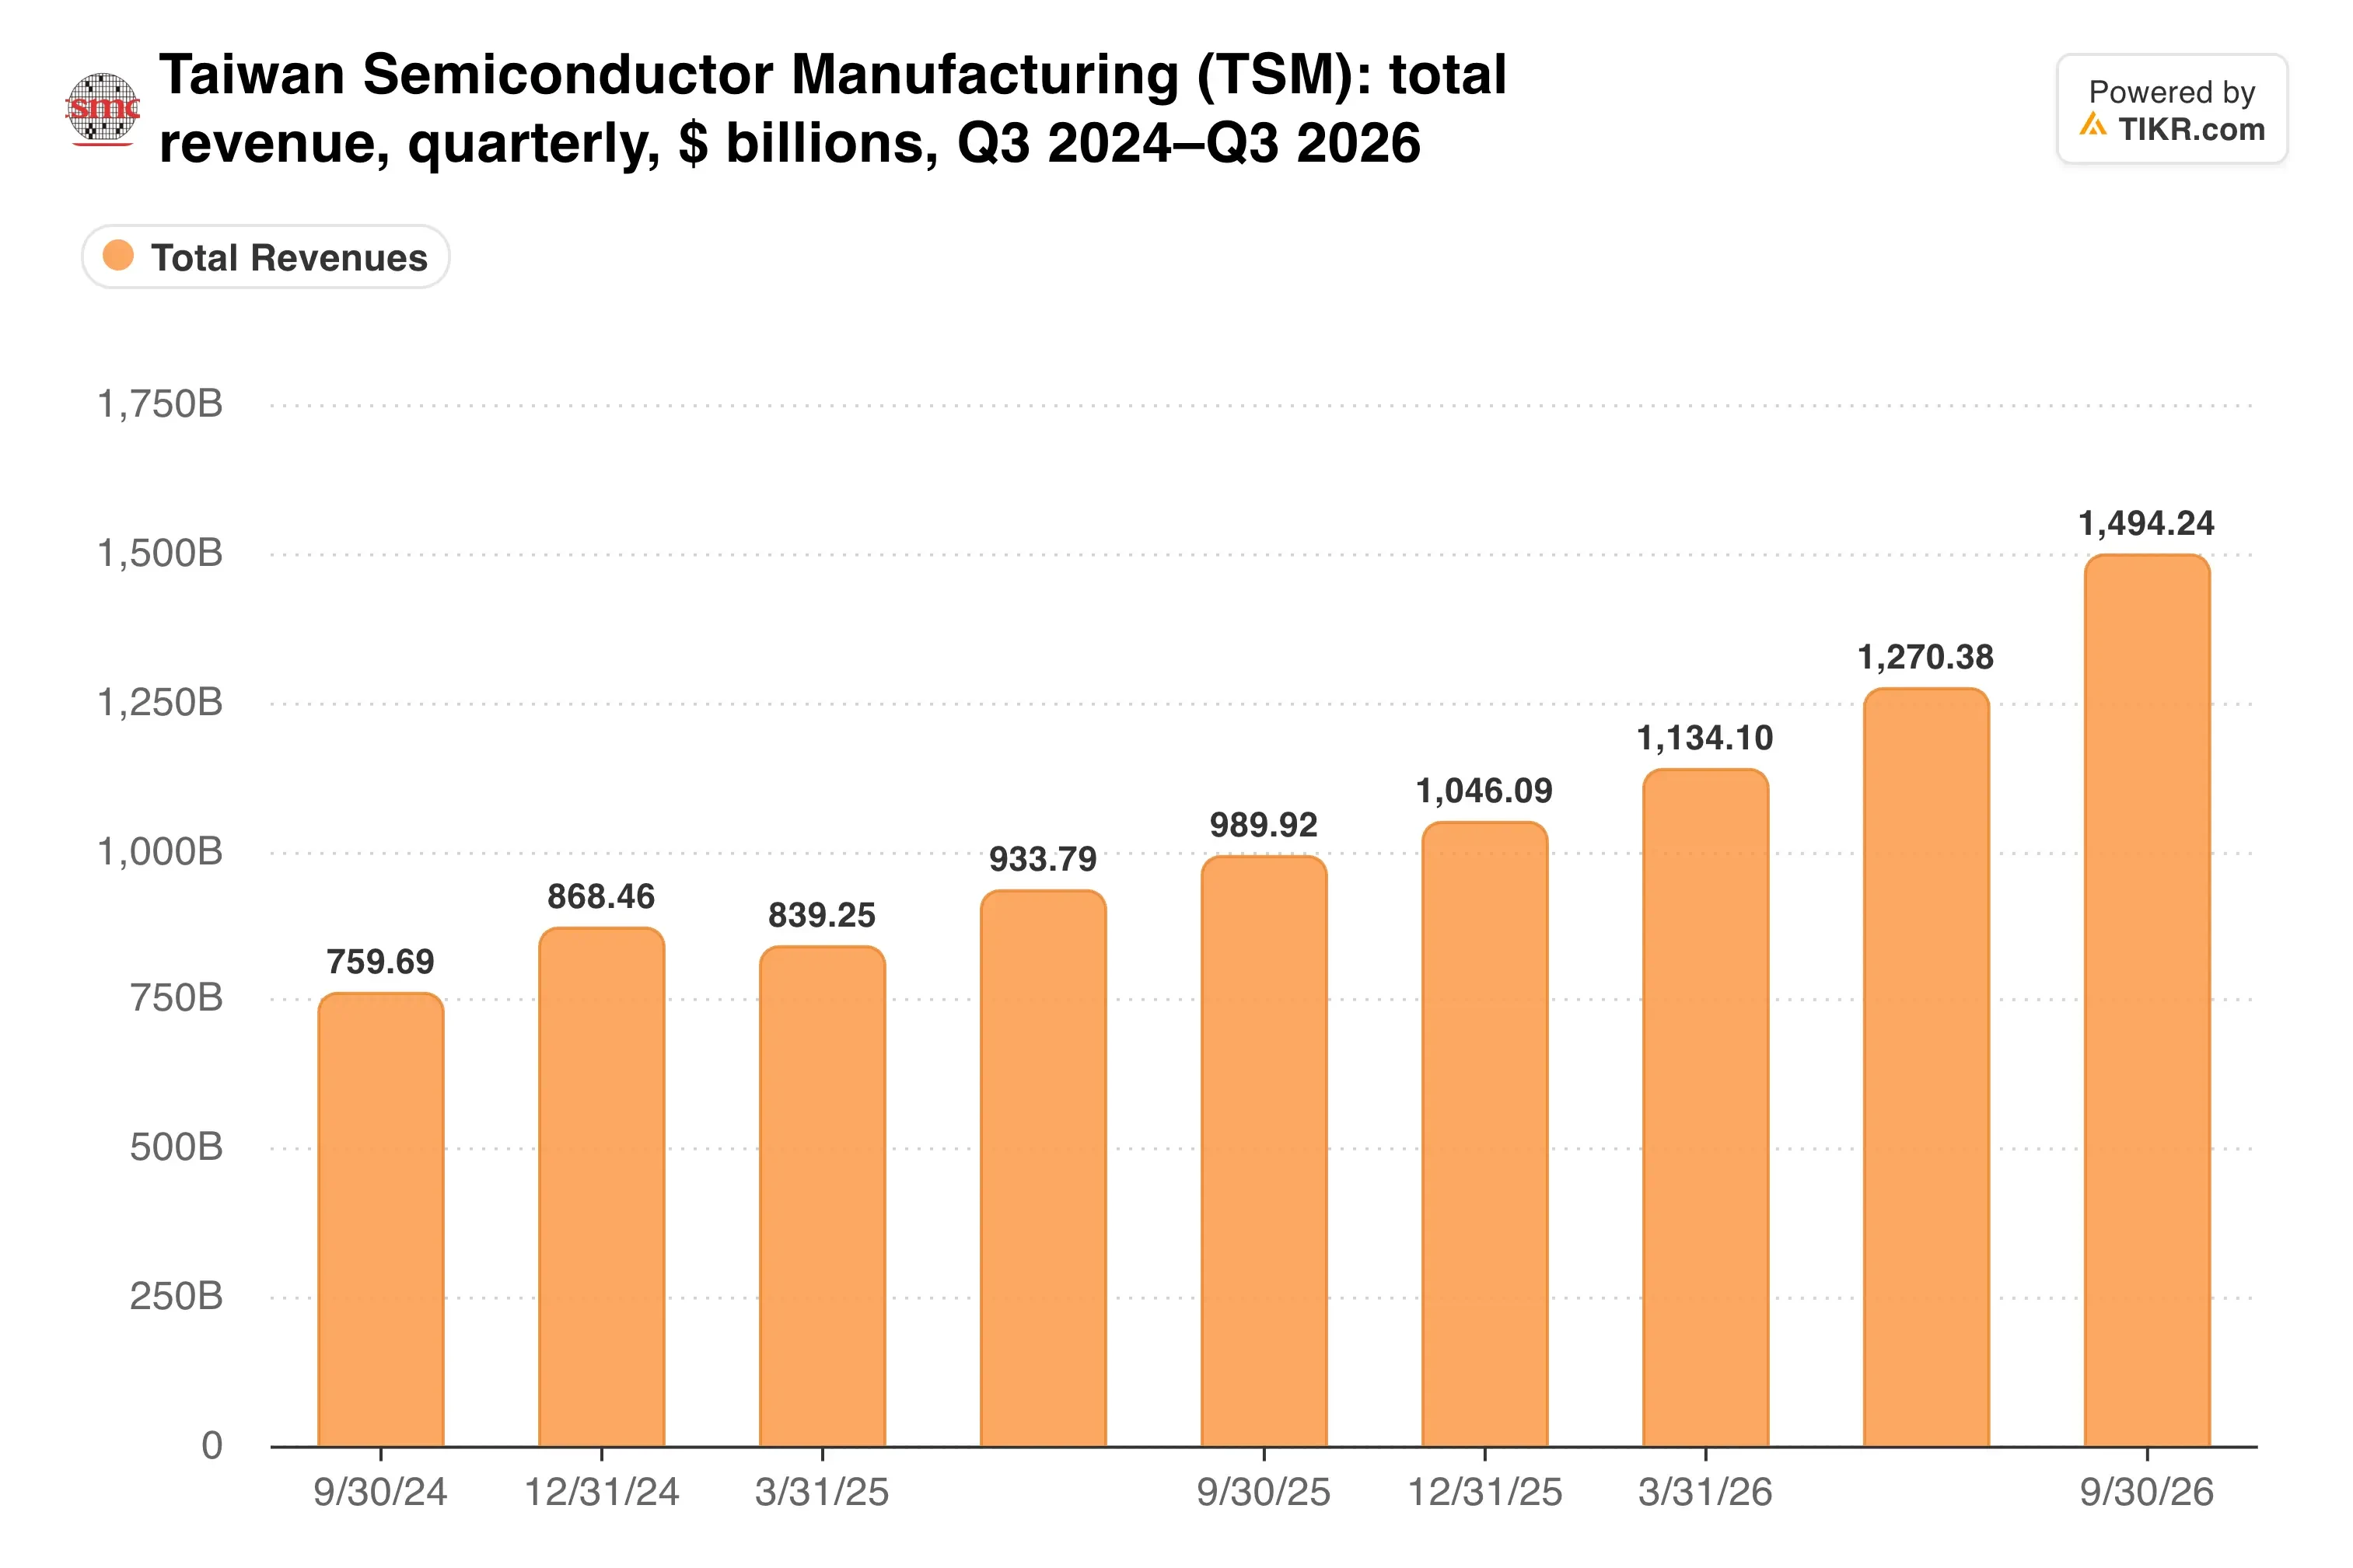
中間値は第3四半期を14.1%上回っている。したがって、2026年通年の売上高はドルベースで約44%成長する見込みで、CFOのWendell Huangはリリースで「2ナノメートル技術の急激な立ち上げ」をその理由として挙げている。
マイクロンの台湾での問題は、Nvidiaにとっても別の意味を持つ。TSMCのプロセス技術の深さを持つファウンドリーは、信頼できる第4のサプライヤーとなるだろう。たとえ1枚のウエハーも出荷されなくても、それだけでNvidiaは現在のメモリベンダーに対する交渉力を手にする。
66%の利益率がハードルを設定
ここに落とし穴がある。売上総利益率は第2四半期の67.7%から第3四半期に66.4%に低下し、主に2ナノメートルプロセスの立ち上げが原因だった。経営陣は第4四半期の見通しを65%から67%としている。
メモリは別物だ。TSMCは1987年以来、純粋なファウンドリーとしての立場を維持してきたが、メモリ価格は需給によって大きく変動する。
その安定性は、利益率の推移にはっきりと表れている。
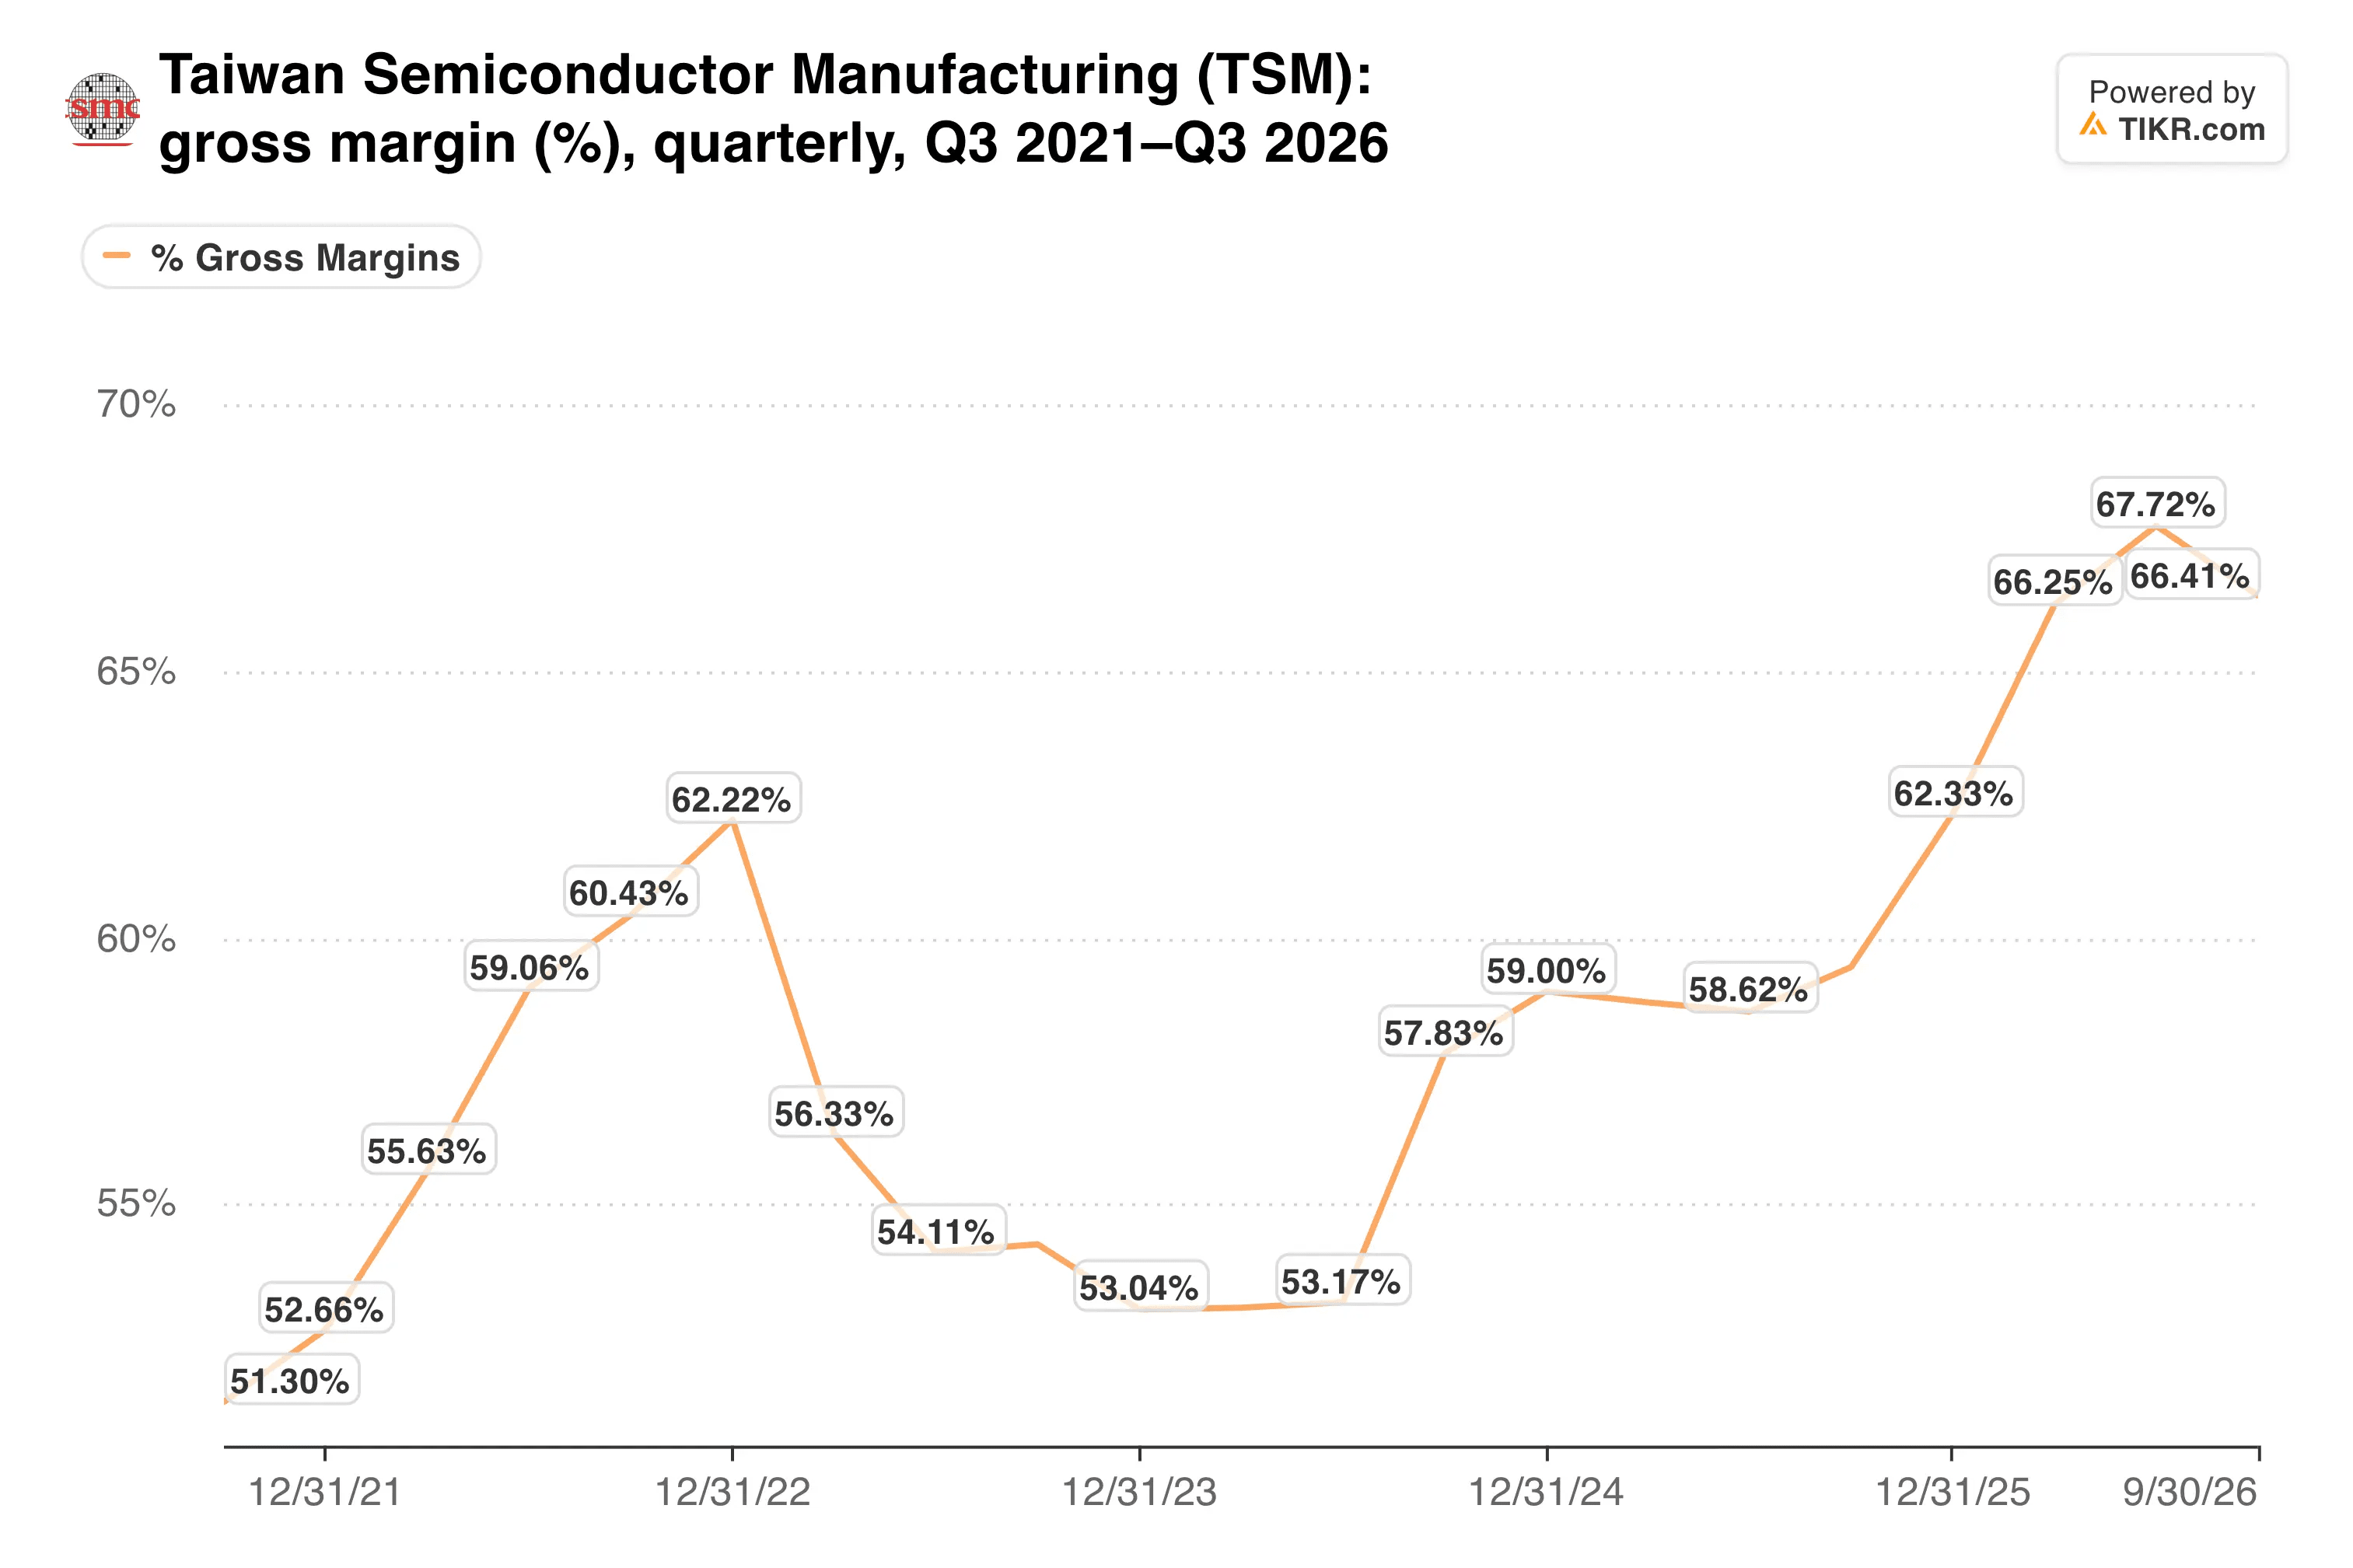
どのメモリ工場も66%以上の利益率からスタートすることになるため、新規事業に対するハードルは高い。
私の見解:この報道は、TSMCの計画よりもNvidiaの交渉力をより多く語っていると思う。Nvidiaは、TSMCに工場のスケッチを描かせるだけで、メモリメーカーに対する交渉力を得る。しかし、TSMCが立地、顧客のコミットメント、日付を明らかにするまでは、メモリ事業に対して評価を与えることはないだろう。新しいDRAM工場の建設には数年かかり、現在の不足はそれほど長く続かないかもしれない。その間、中核事業はそれ自体で十分以上の成果を上げている。
10月の売上高は本日発表される。第4四半期の業績見通しは月間約5,540億NTドルから5,760億NTドルを示唆しており、9月の5,118億6,000万NTドルと比較される。この範囲内での発表は、需要が先週のパニックを払拭していることを示すだろう。その後、1月中旬の報告書では2027年の業績見通し、そしておそらくメモリに関する最初の言葉がもたらされる。
では、台湾積体電路製造の株価の実際の価値は?
TIKRを使えば、1分以内にあらゆる銘柄の将来価格を予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、台湾積体電路製造の可能性のある価値を確認できる。ウォール街のコンセンサス予測から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務アドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!