主なポイント
- ビル・アックマンのパーシング・スクエアは11月16日に第3四半期の13Fを提出し、アナリストの平均目標株価はUber、Netflix、Meta、Brookfield、Amazonが直近終値より26%から43%高い水準を示している。
- パーシングは四半期中にNetflixを追加購入し、Uberの保有株数を維持、MetaとBrookfieldを一部売却した。
- Uber、Netflix、Metaは通常の予想株価収益率(PER)を下回って取引されており、それぞれ割安の背景には現実的なリスクが存在する。
- Uberは約17倍の予想PERで過去最高のフリーキャッシュフローを記録しており、このグループの中で最も買いの銘柄に見える。
ビル・アックマンは多くの株を保有していないため、彼が保有し続ける銘柄は注目に値する。約308億ドルを運用するパーシング・スクエアは、9月30日締めの四半期(11月16日提出)の13Fで、わずか16銘柄しか保有していなかった。
ウォールストリートもそのうちのいくつかに対して非常に強気だ。パーシングの13Fの2%以上を占める銘柄のうち、アナリストが最も上昇余地を見込んでいるのは以下の5銘柄で、Uber (UBER)が43%でトップだ。
1. Uber: アックマンの保有株数は変わらず
パーシングは9月30日時点で3427万株のUber株を保有しており、3か月前と同数だった。時価総額は23億5000万ドルで、13F銘柄の7.6%を占める。その後、株価は0.4%上昇し、68.81ドルとなっている。一方、ビジネスは過去最高のキャッシュを生み出している。フリーキャッシュフローは9月までの12か月間で過去最高の104億ドルを記録し、自社株買いも第3四半期に再び7億5000万ドルに増加した。
それでもアナリストは過去1年間でコンセンサス目標株価を約111ドルから98ドルへと引き下げている:
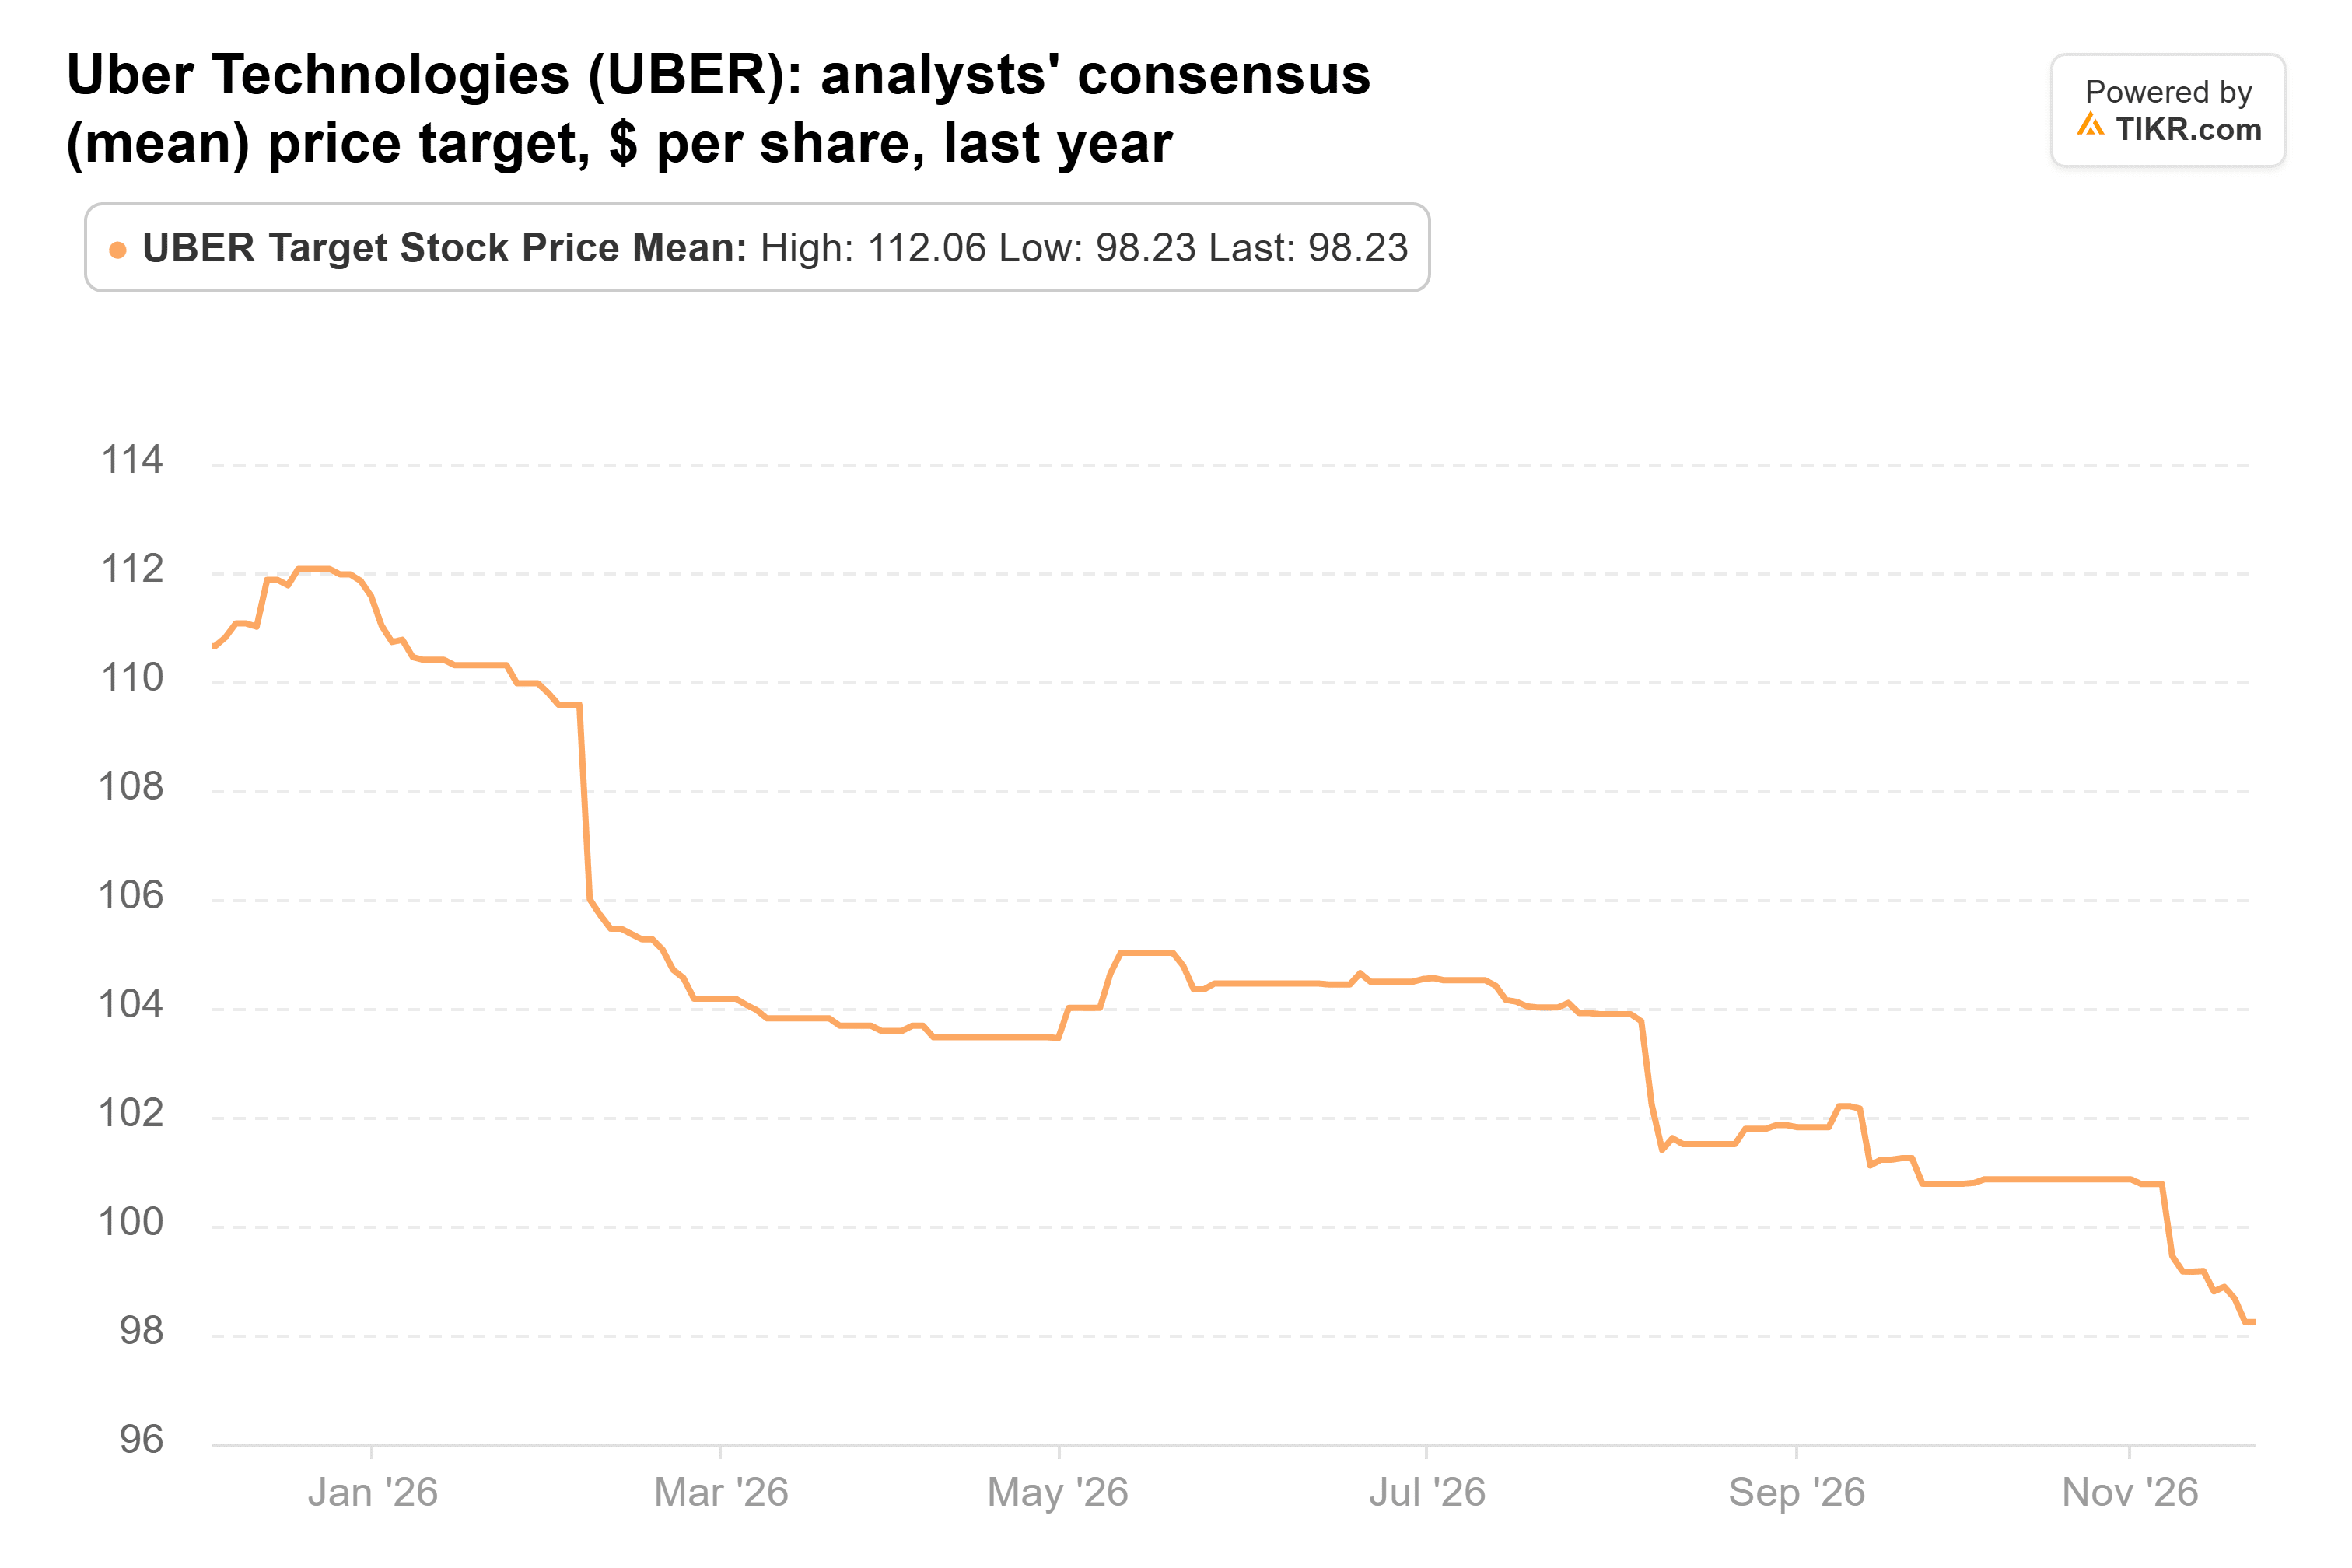
それでも、49人のアナリストによるこの98ドルの平均値は、直近終値より43%高い水準にある。
TIKRはUberについて49人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
Uberの買い、保有、売りのレーティングの内訳と、ウォールストリートの売上高・収益予想を一か所でご覧ください。50万人以上の投資家が、このような銘柄の調査にTIKRを利用しています。Uberのアナリスト・レーティングを見る
2. Netflix: アックマンは追加購入
パーシングはUberの保有株数を据え置いたが、Netflix (NFLX)を追加購入した。第3四半期の保有株数は18%増加し、1541万株、時価総額10億7000万ドルで13F銘柄の4%を占める。株価は9月30日以降14%下落し、59.68ドルとなり、52週高値より48%低い水準にある。
アックマンは引いていない。彼は今月CNBCのSquawk Podで、Netflixを「信じられないほど割安な株」と呼び、視聴時間が減少したのは「コンテンツの構成が変化しているから」と主張した。TIKRによると、5年間の平均が約33倍なのに対し、約17倍の予想PERで取引されていることを考えると、彼の主張には一理ある。
問題はエンゲージメントだ。ブルームバーグは10月、会員1人あたりの視聴時間が減少していると報じた。Netflixはまた、第4四半期の営業利益率を26.0%と予想しており、これはアナリストの予想を下回る。過去1年間で、アナリストはコンセンサス目標株価を約135ドルから85ドルへと大幅に引き下げている:
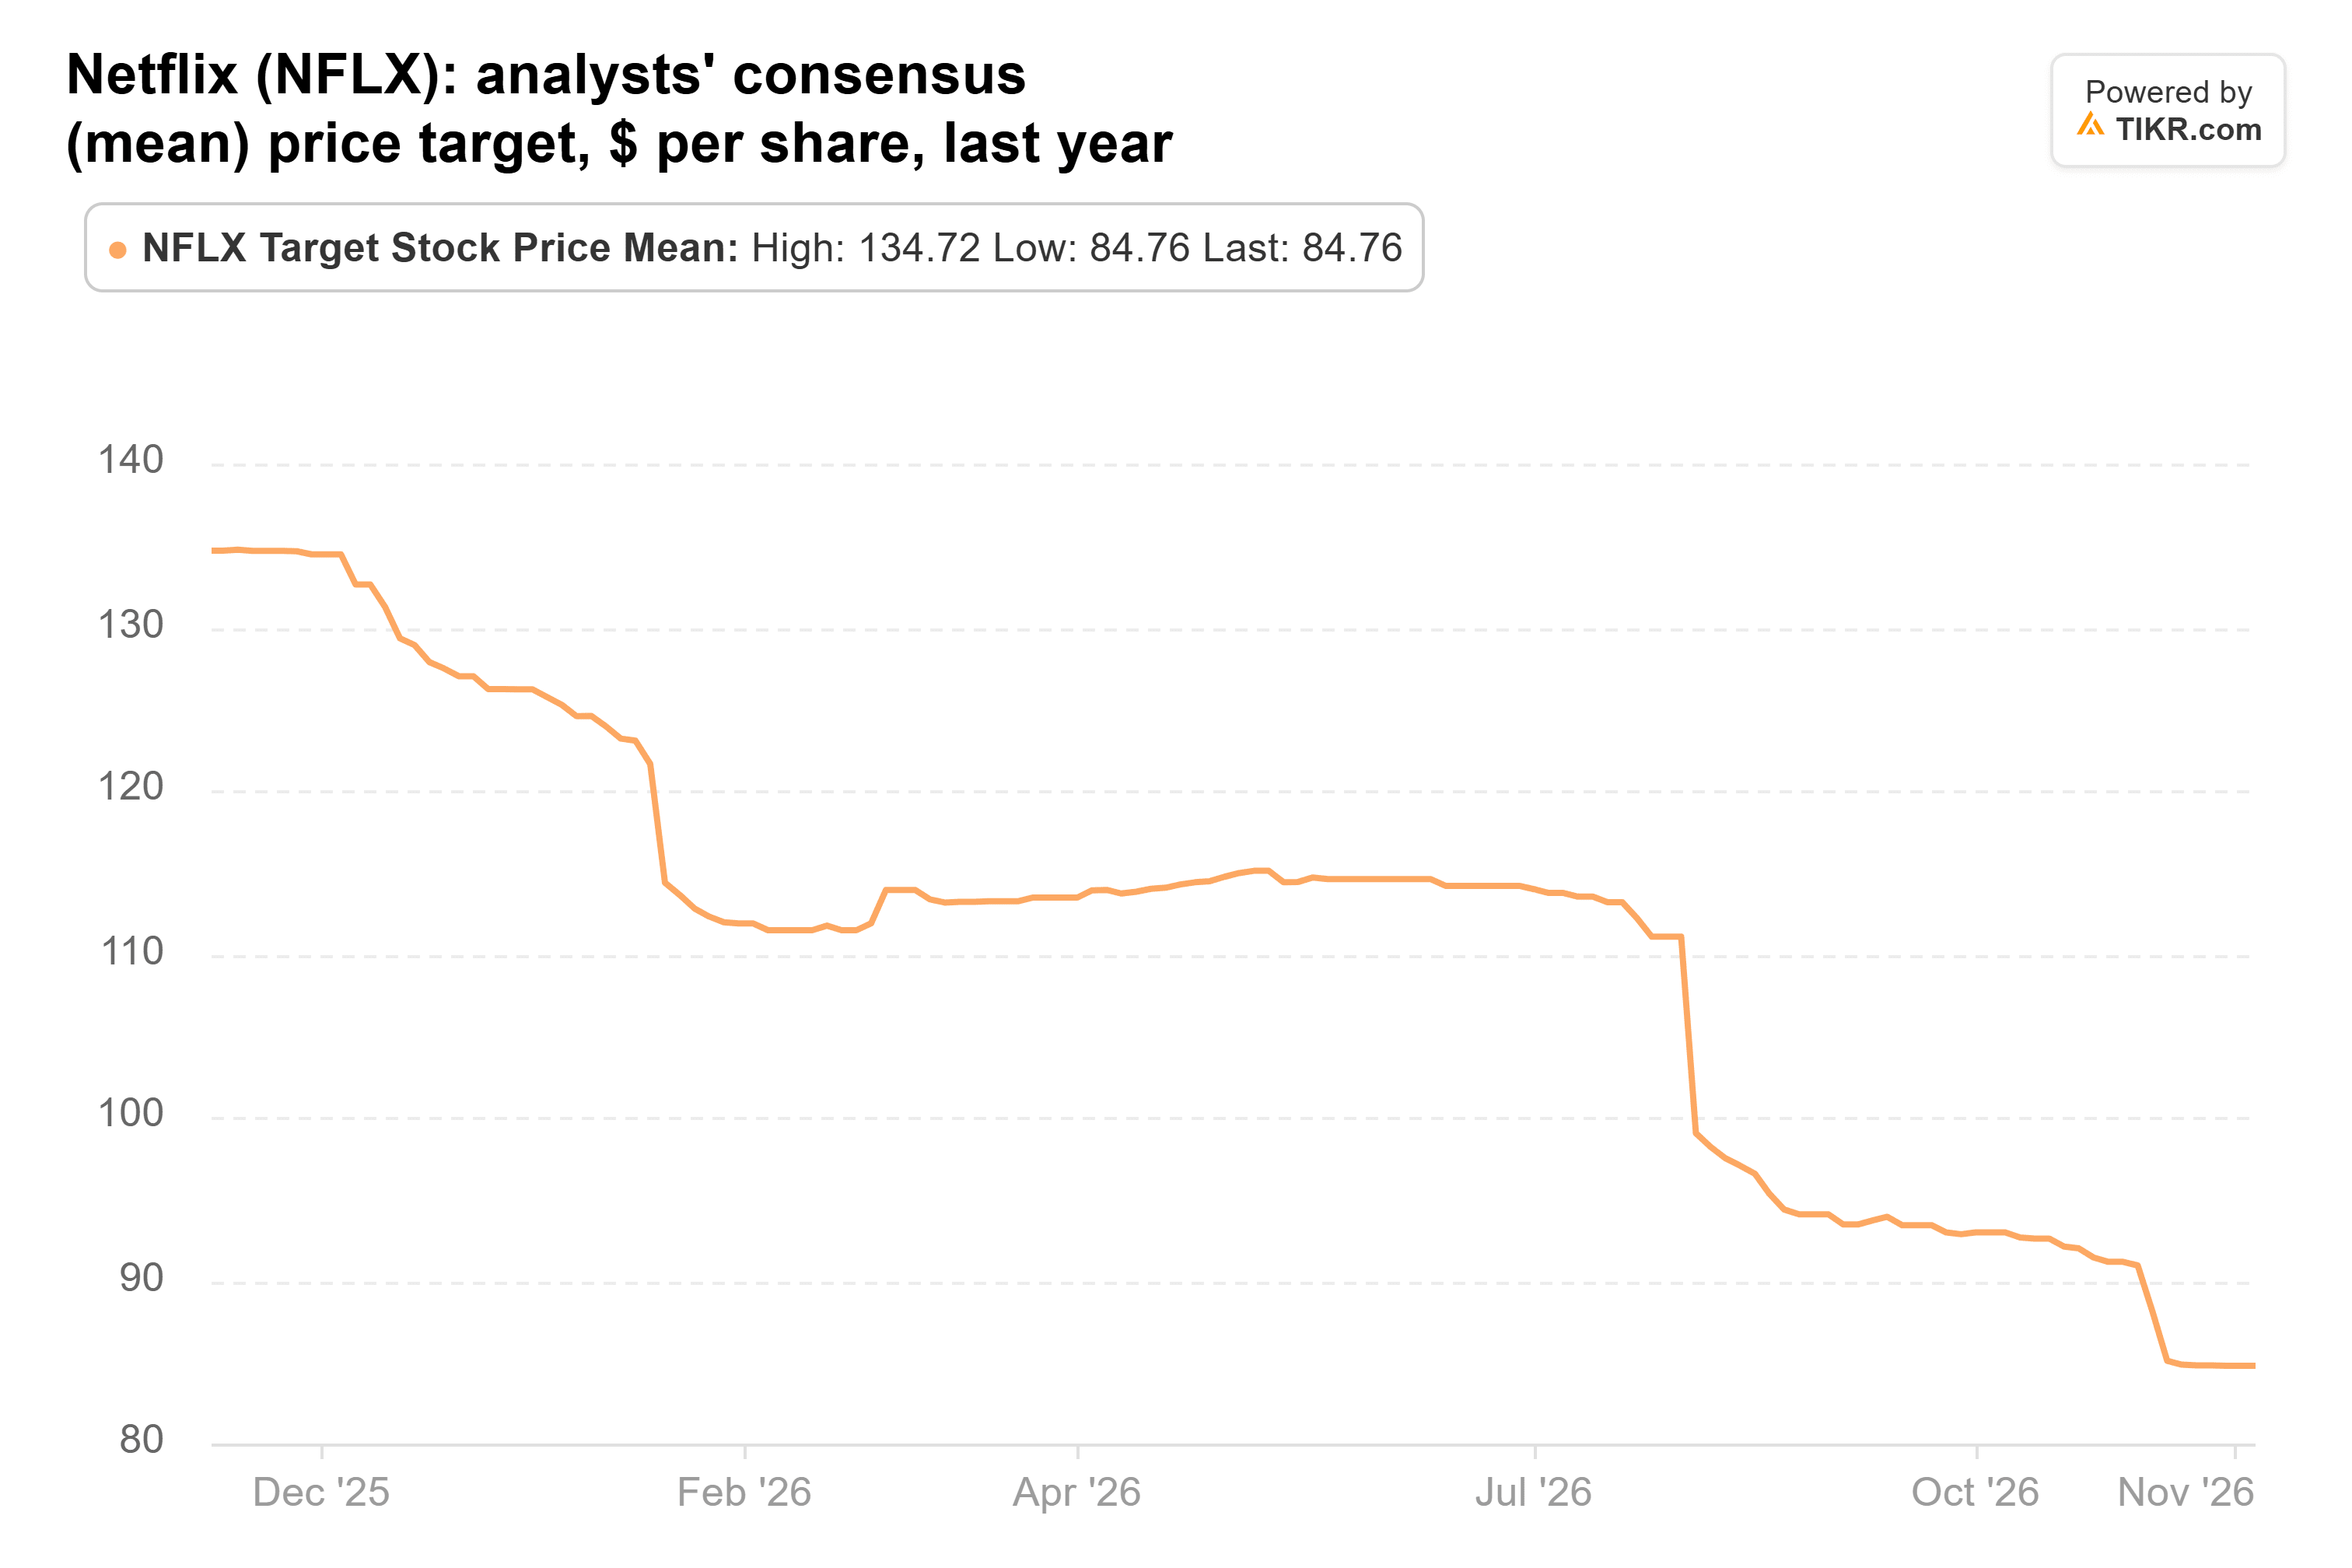
51人のアナリストによるこの85ドルの平均値は、依然として直近終値より42%高い。
3. Meta: 優れた広告ビジネスと巨額の負担
パーシングは第3四半期にMeta Platforms (META)の保有株数を11%削減し、283万株、時価総額20億5000万ドルで13F銘柄の6.7%を占める。株価は9月30日以降15%下落し、618.87ドルとなっている。
広告ビジネスは依然として急速に成長している。第3四半期の売上高は広告単価が14%上昇したことで26%増の646億ドルとなった。しかし、Metaは2026年に1350億ドルから1450億ドルの設備投資(キャピタル・エクスペンディチャー)を見込んでおり、第3四半期のフリーキャッシュフローはマイナス21億ドルだった。コンセンサスでは現在、フリーキャッシュフローは2027年にマイナス480億ドルで底を打つと見られている。また、10月にニューメキシコ州の裁判所が命じた250億ドルの罰金もあり、Metaは控訴する計画だ。
約19倍の予想PERで取引されているMetaは、TIKRによると5年間の平均21倍をわずかに下回っている。株価が変動したにもかかわらず、アナリストのコンセンサス目標株価は過去1年間で約840ドルとほぼ横ばいで終わった:
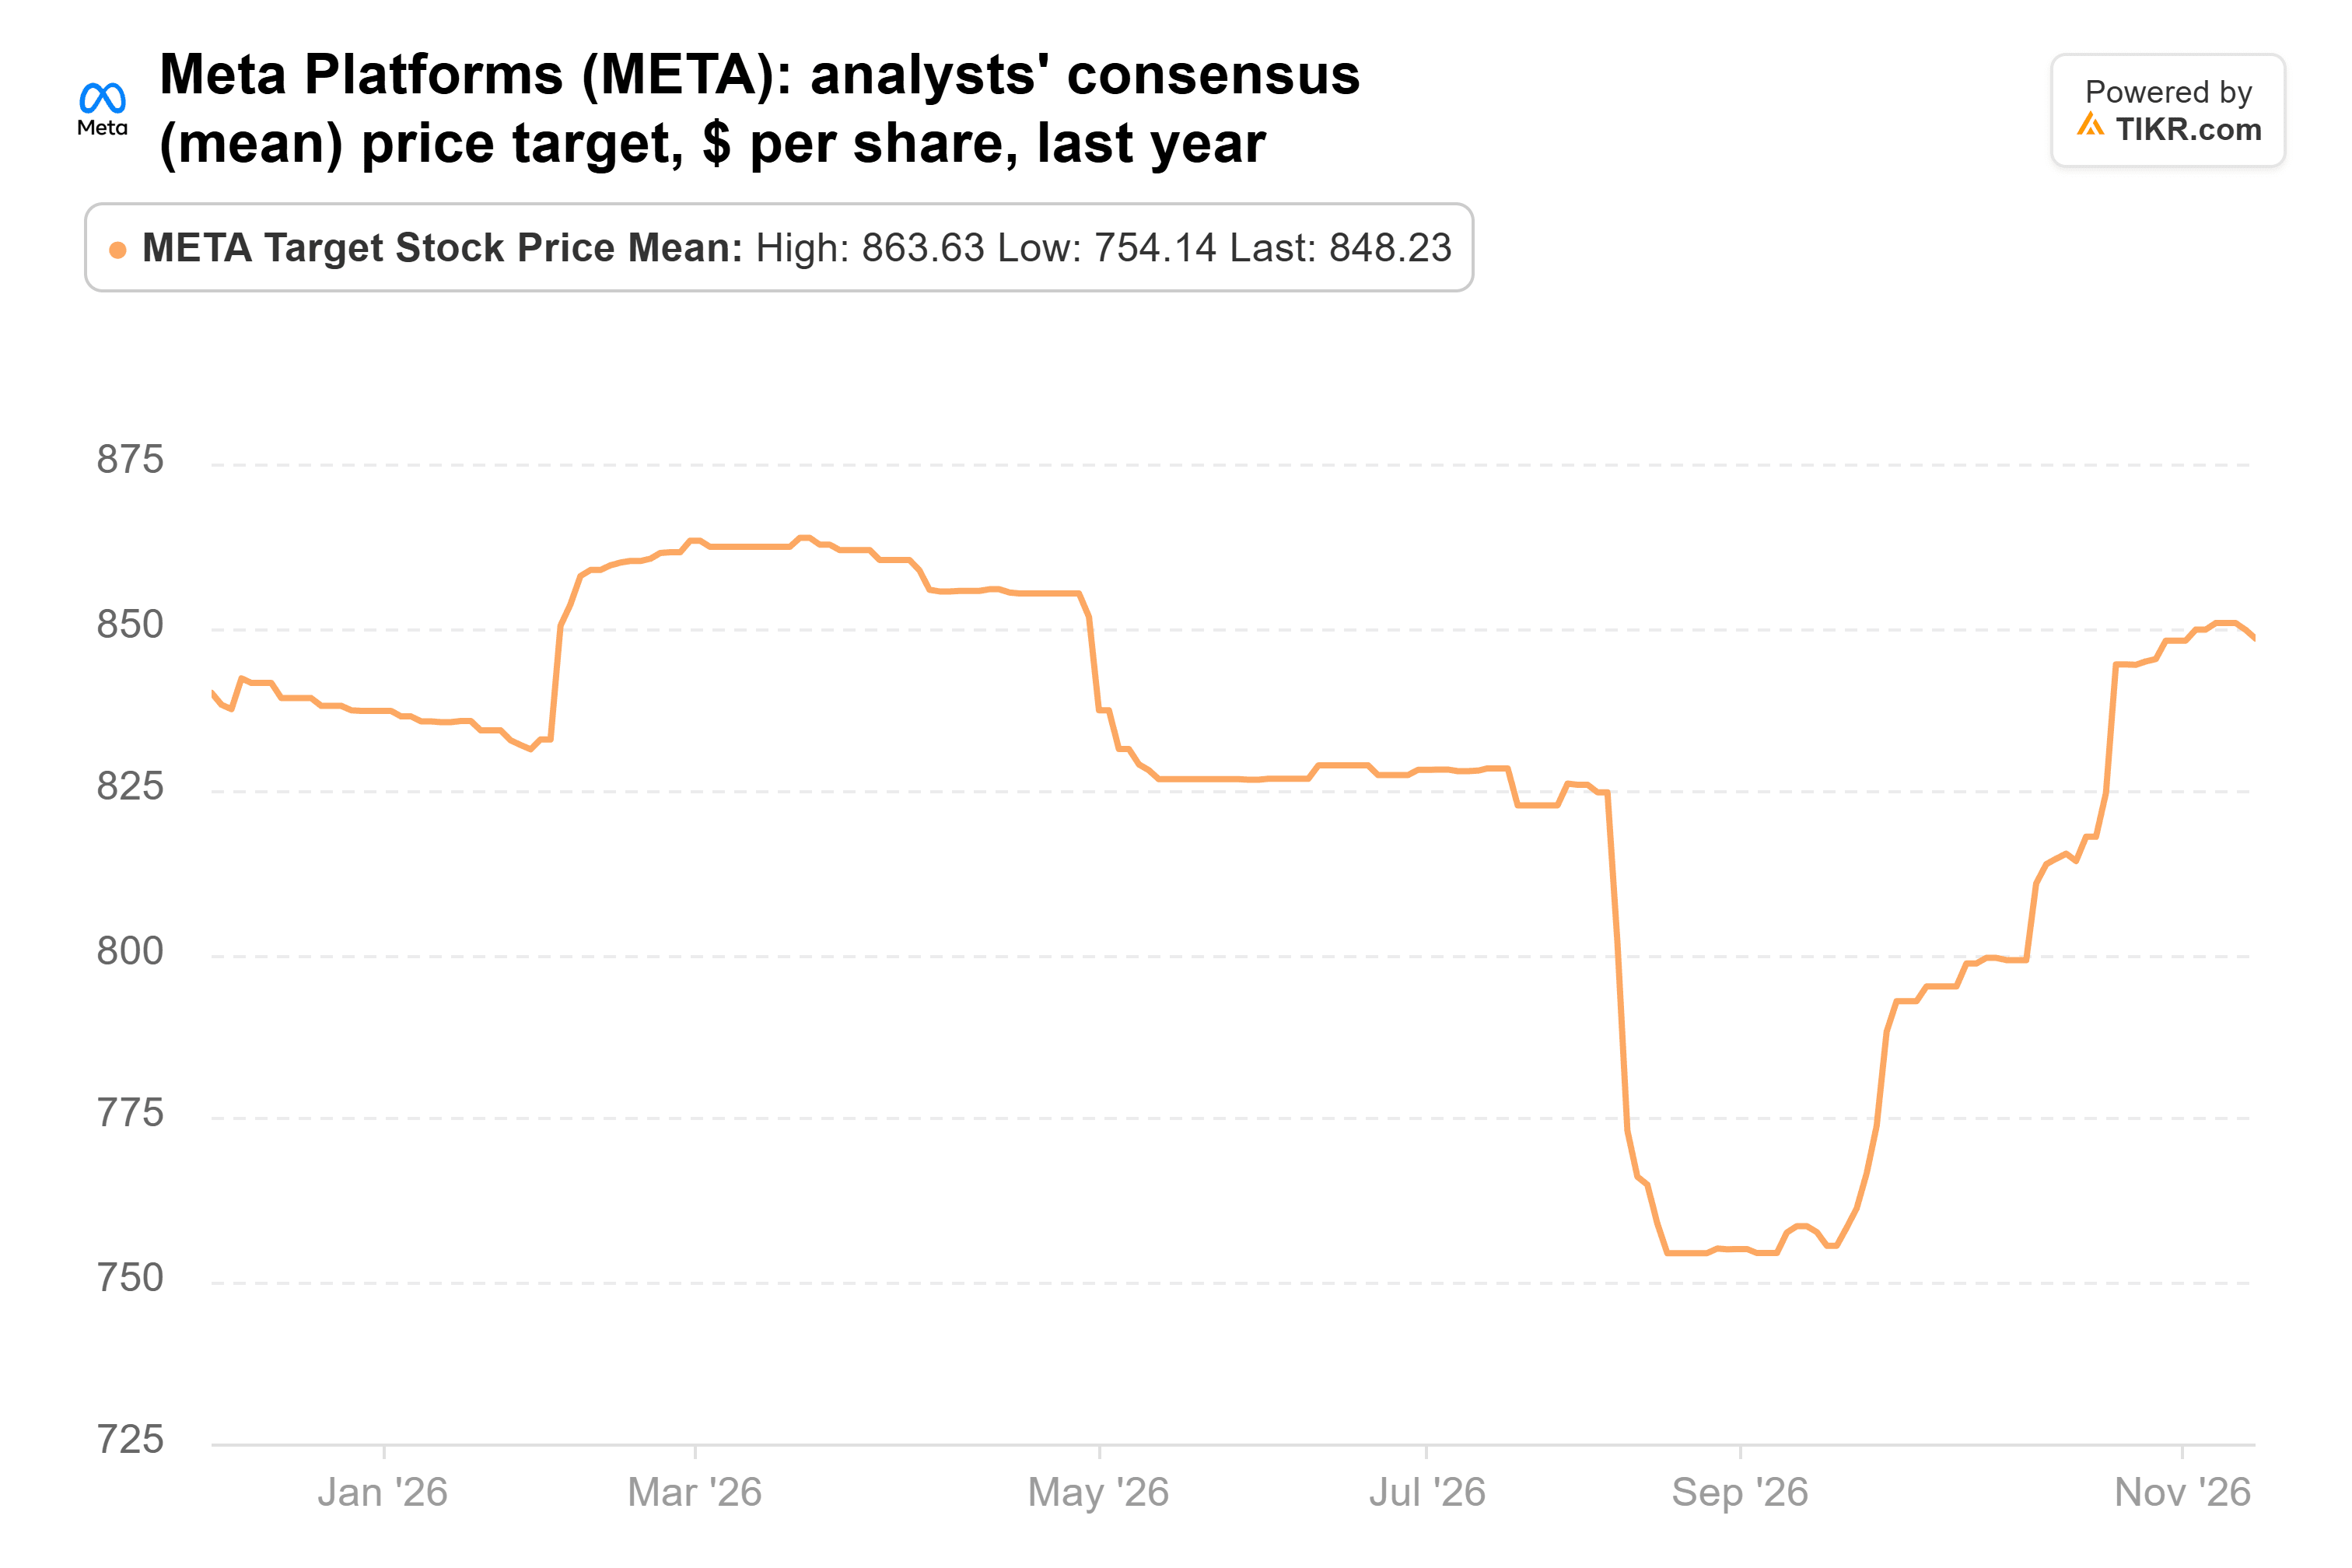
62人のアナリストによる848ドルの平均値は、直近終値より37%高い。
4. Brookfield: 9月以降上昇、上昇余地あり
パーシングはまた、Brookfield (BN)の保有株数を11%削減し、5133万株、時価総額18億7000万ドルで13F銘柄の6.1%を占める。上記3銘柄とは異なり、9月30日以降上昇している。9%上昇し39.59ドルとなったが、依然として52週高値より20%低い。
アナリストはこのビジネスに多くの魅力を見出している。Brookfieldの分配可能利益は第3四半期に16%増加し、14億9000万ドルから17億2000万ドルとなった。資産運用部門は四半期中に250億ドル、今年に入って1230億ドルを調達した。Brookfieldはまた、Bloom Energyとの250億ドルの契約を締結した。
過去1年間で、アナリストは株価が43ドルから下落したにもかかわらず、コンセンサス目標株価を約51ドルから上方修正している:
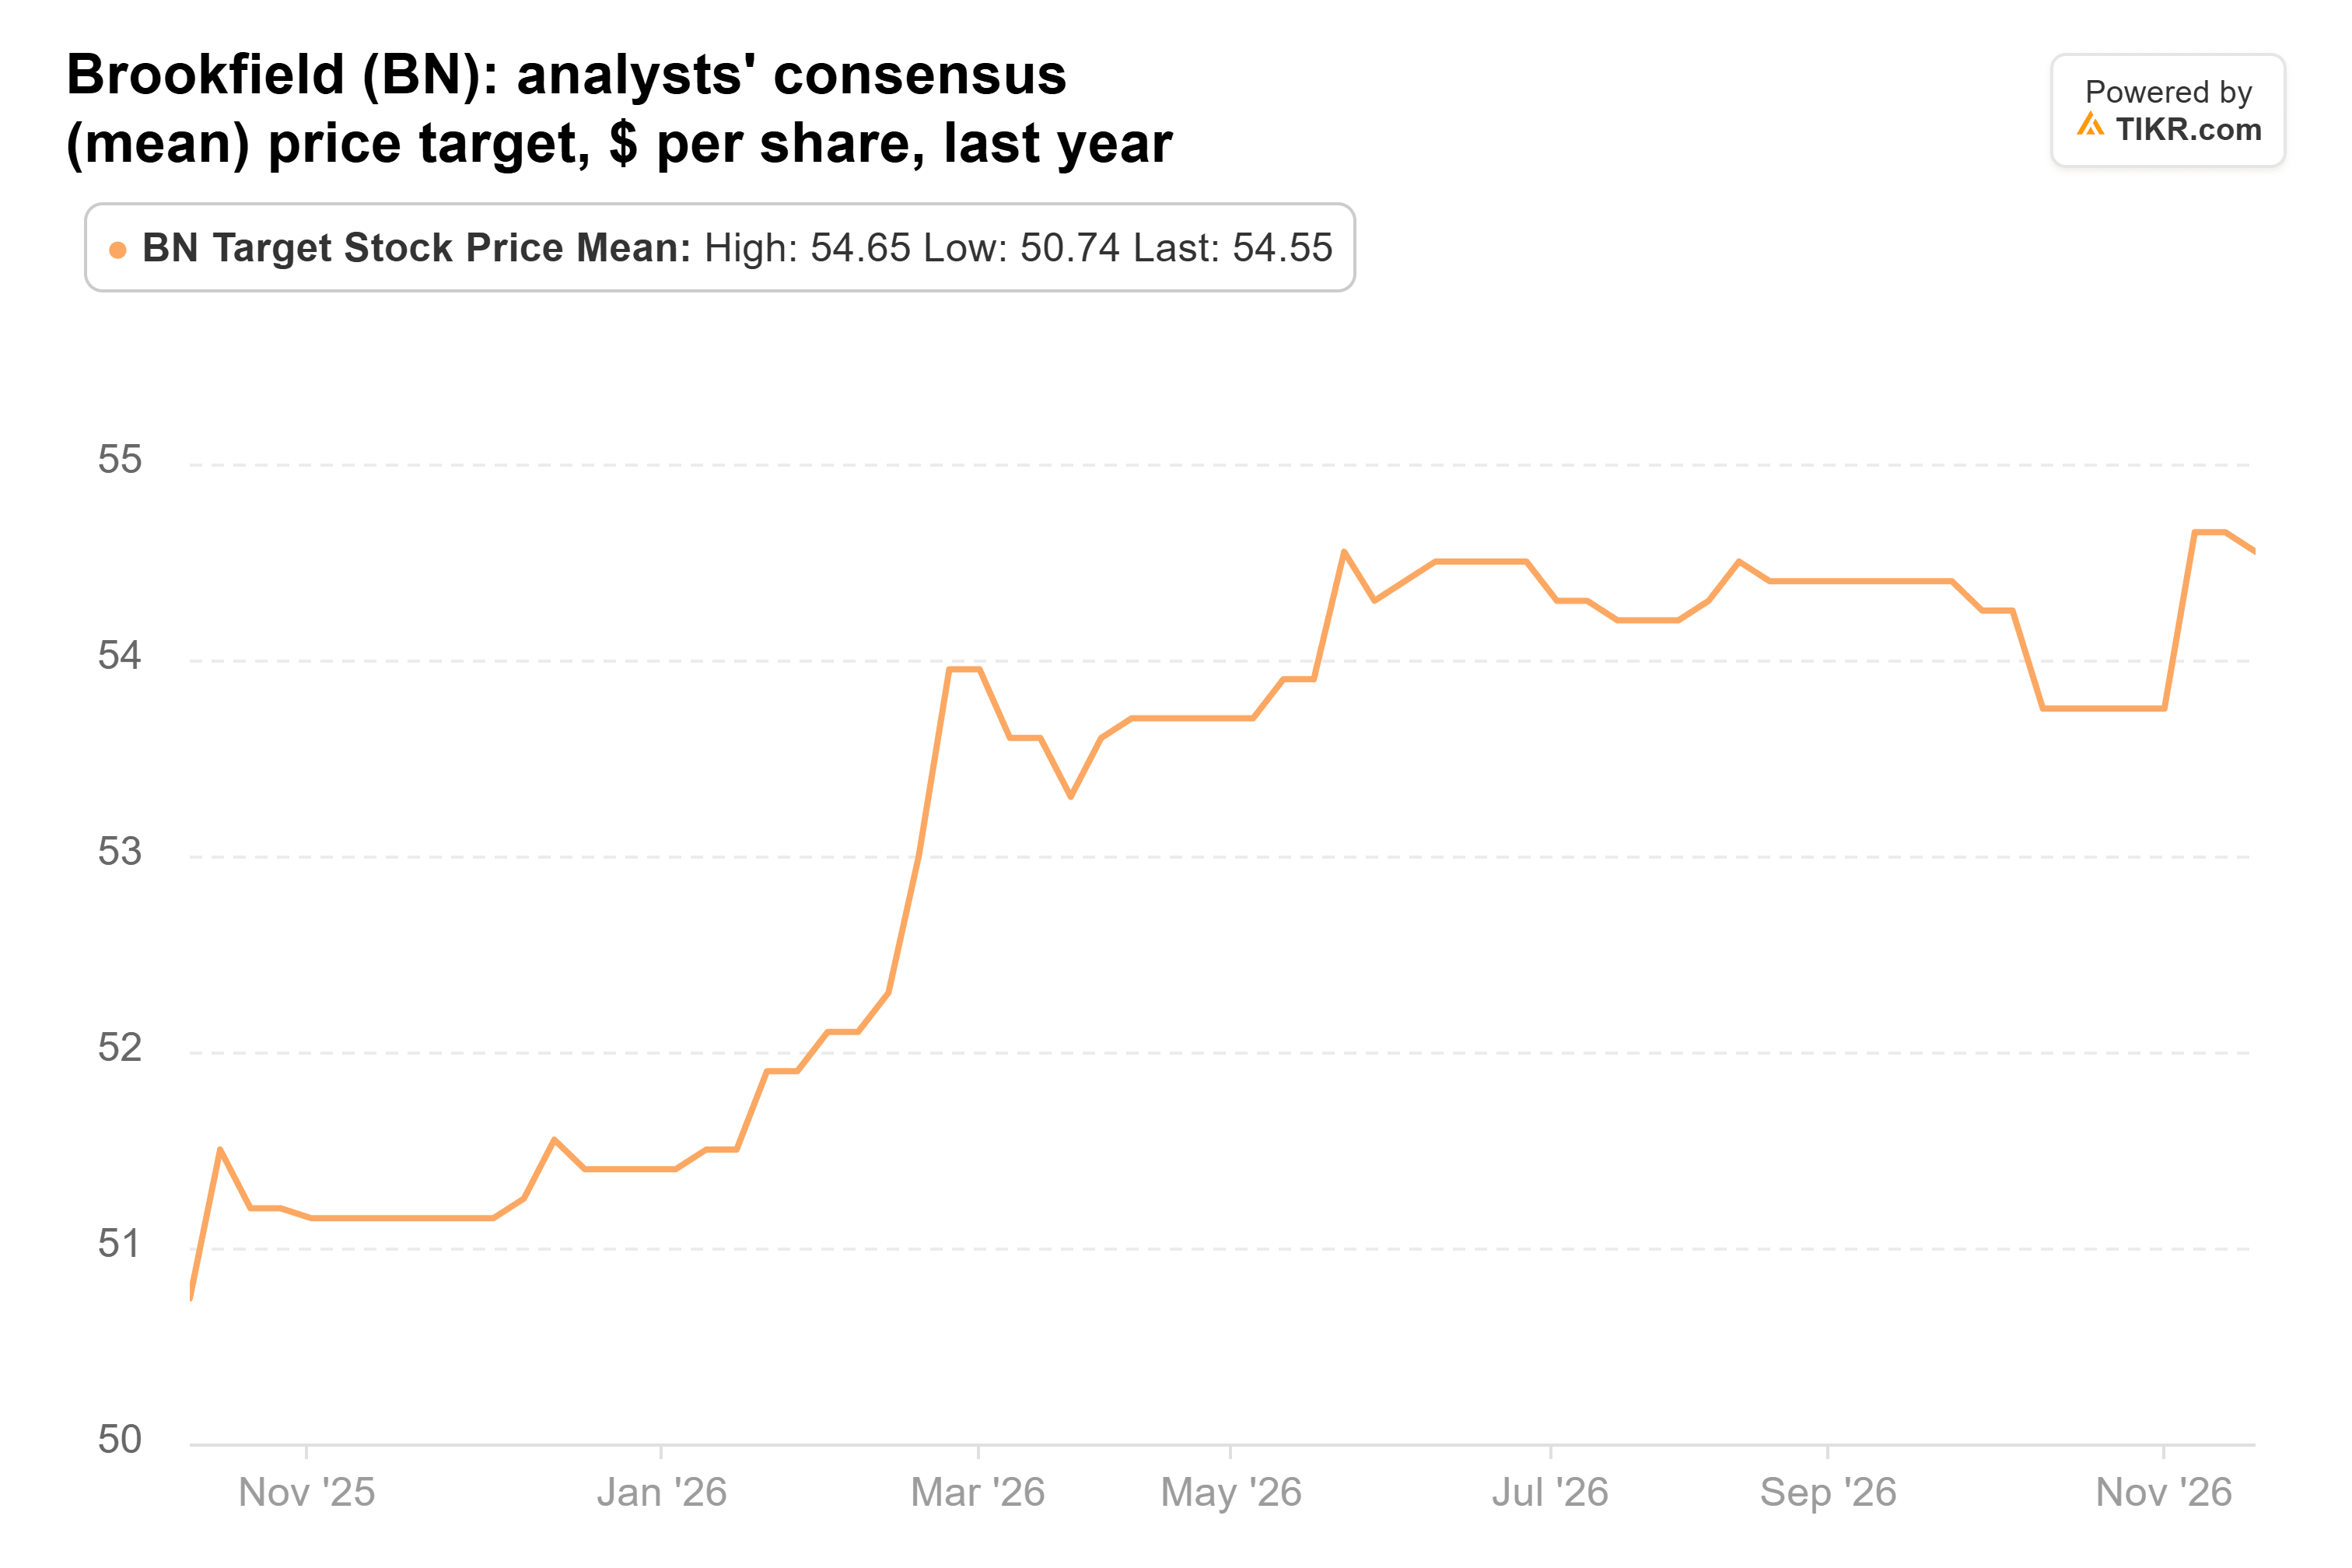
54ドルの平均値は直近終値より36%高い。しかし、この銘柄をカバーするアナリストは11人しかおらず、目標株価は31ドルから64ドルまで幅があるため、他の銘柄ほどこの数字について意見が一致していない。
5. Amazon: AI構築の代償
アックマンのAmazonとUberの保有は少し重なっている:AmazonはPrime会員にUber Eatsの無料配達を提供している。パーシングは第3四半期にAmazon (AMZN)のポジションをほとんど変更しなかった。保有株数を1%削減し、851万株、時価総額21億2000万ドルで13F銘柄の6.9%を占める。株価は9月30日以降4%上昇し、257.89ドルとなっている。
AWSは第3四半期に39%成長し、5年間で最も速い成長となった。AWSのCEOであるマット・ガーマンは、Sources with Alex Heathで、今後数年間はAWSのキャパシティが不足すると見込んでいると述べた。問題は、そのすべてのキャパシティを賄うためのコストだ。Amazonは今年の設備投資(キャピタル・エクスペンディチャー)を約2200億ドルと見込んでおり、コンセンサスではフリーキャッシュフローは2026年と2027年にマイナスとなり、2028年に378億ドルに回復すると見られている。
株価は約26倍の予想PERで取引されており、TIKRによると5年間の平均約48倍を大きく下回っている。アナリストは過去1年間でコンセンサス目標株価を約293ドルから引き上げている:
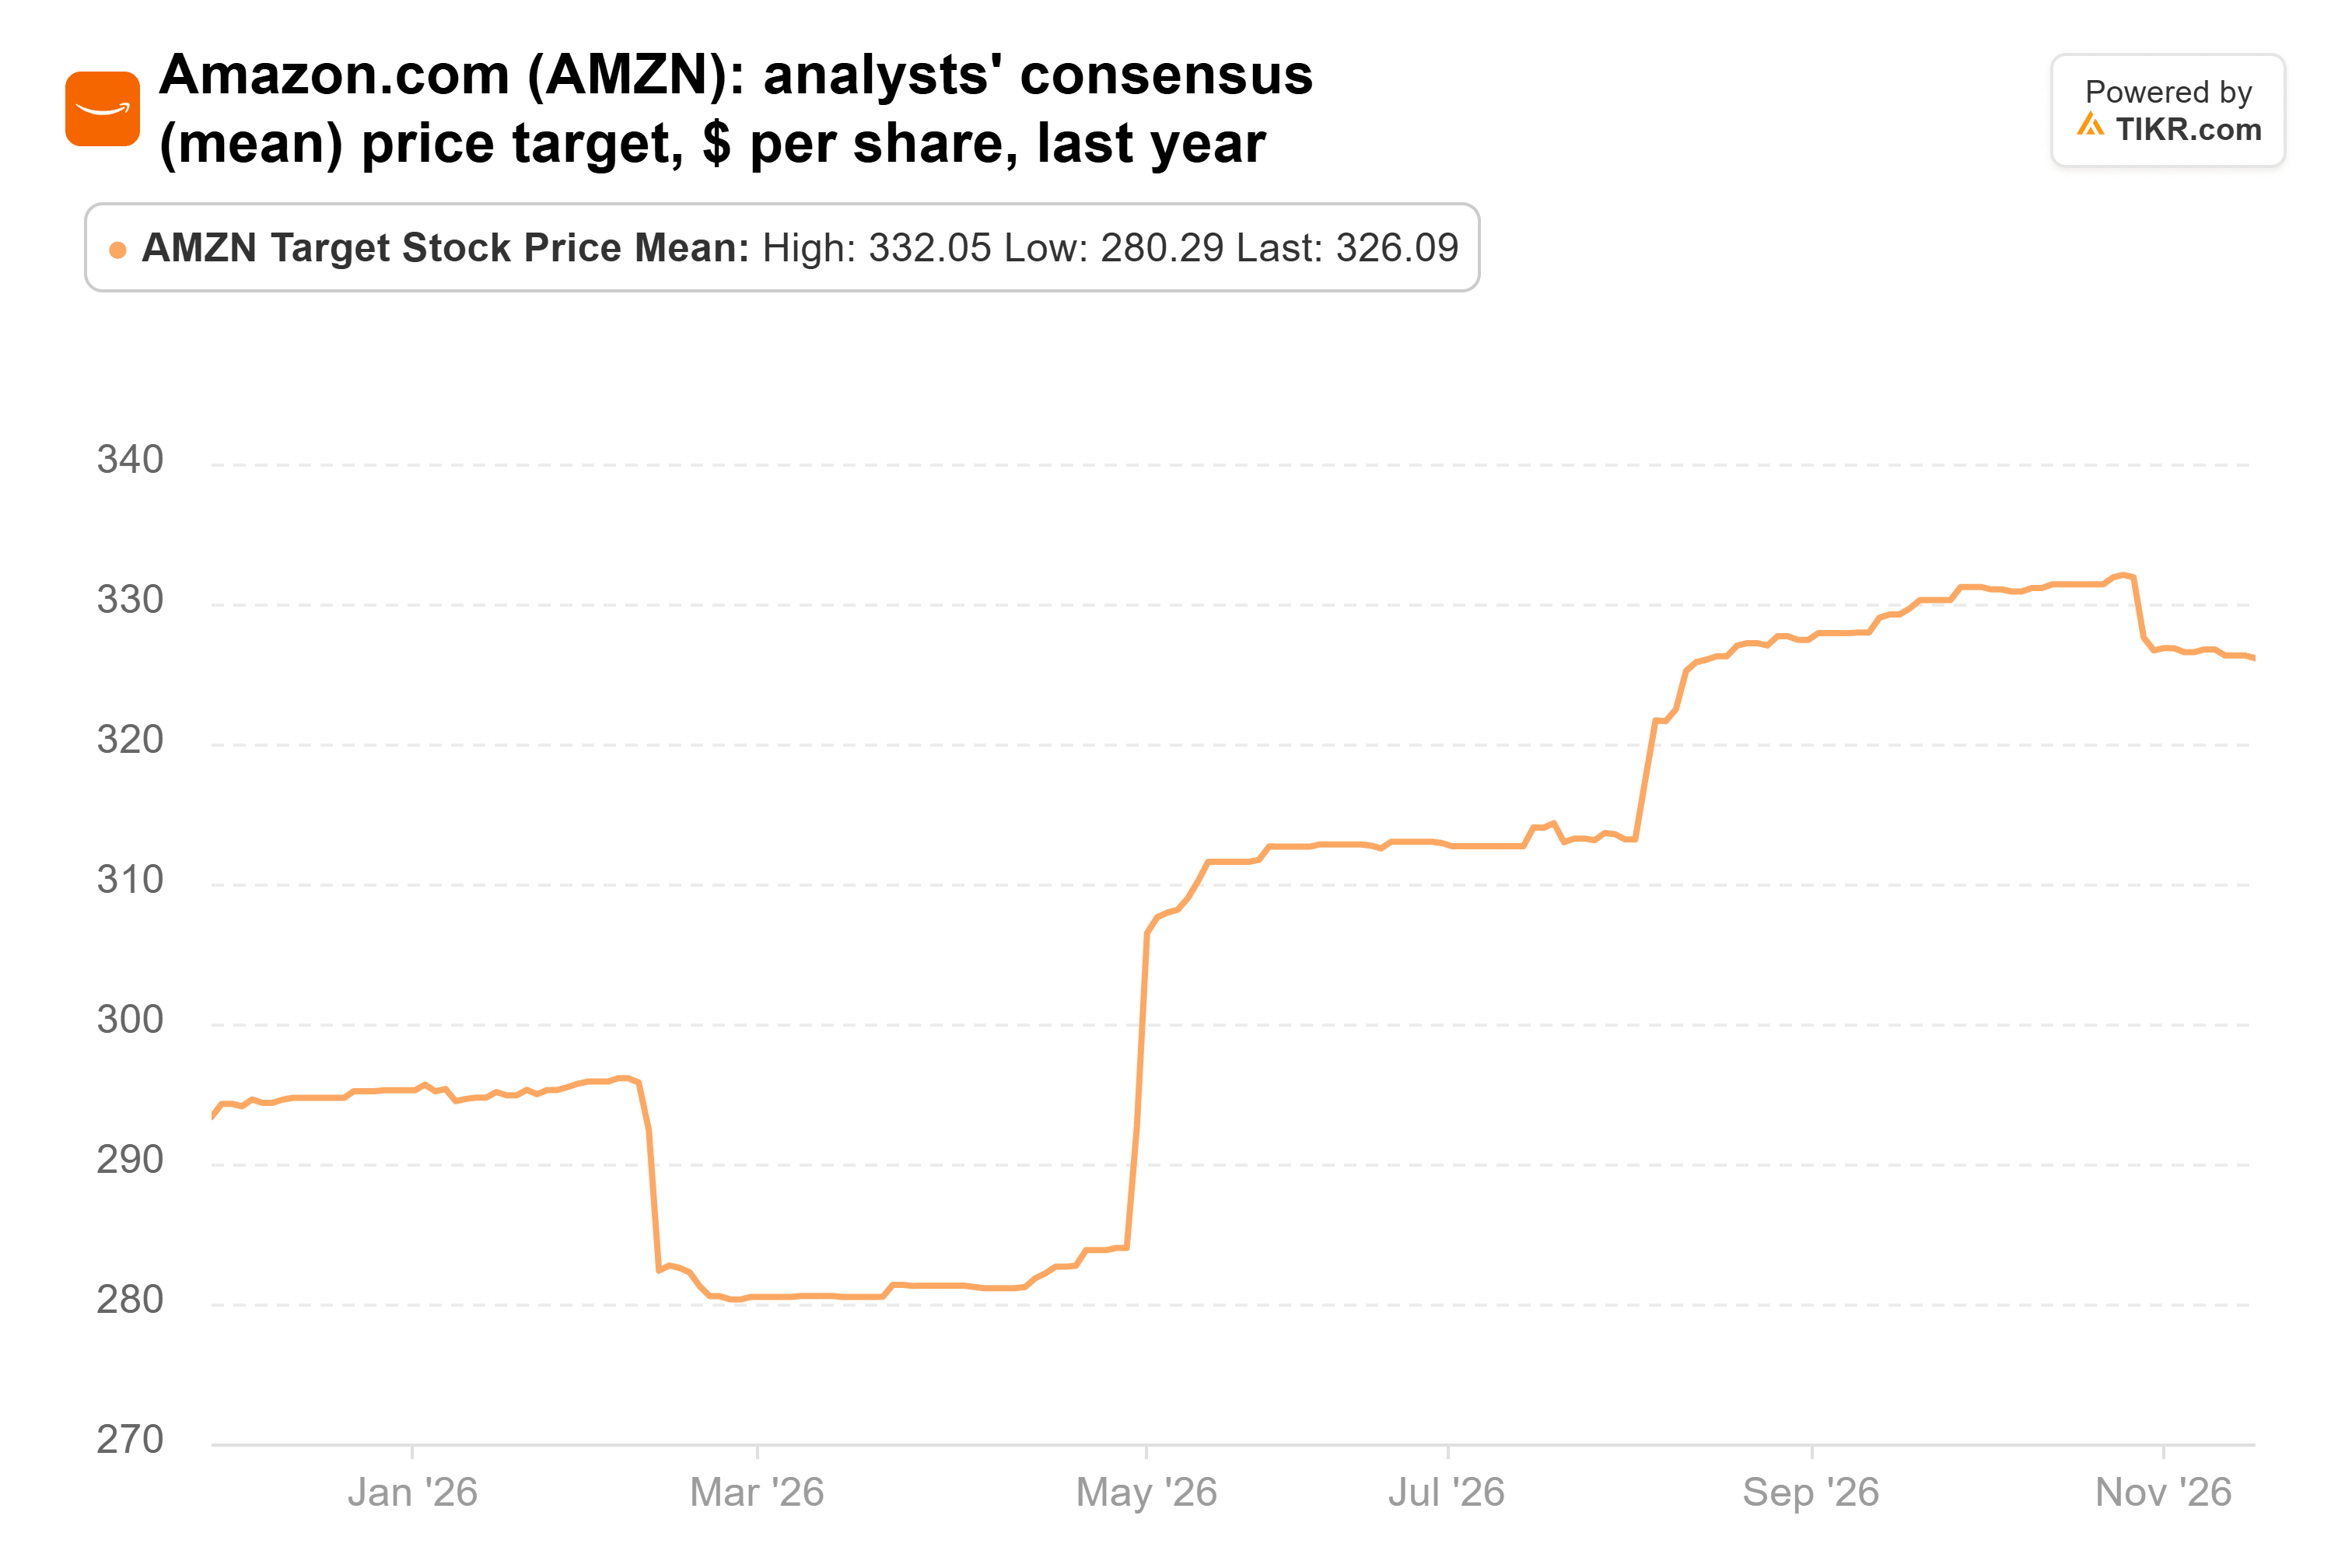
62人のアナリストによる326ドルの平均値は、直近終値より26%高い。
1銘柄しか買えないなら、Uberを選ぶ
ウォールストリートはこれら5銘柄すべてに真の上昇余地を見ている。しかし、今1銘柄しか買えないとしたら、Uberを選ぶだろう。TIKRによると、3年間の平均が約25倍なのに対し、約17倍の予想PERで取引されている。この価格は、過去最高のキャッシュフローが持続しないことを前提としており、私はそれが持続すると考える。
リスクはロボタクシーだ。最も強力な車両群が自社アプリを通じて乗車を販売する場合、Uberは最も収益性の高い都市でより多くの競争に直面する。ブルームバーグによると、自律走行車のパートナーシップを担当する幹部2名も11月16日に退任した。Uberは12月31日までに15の自律走行車都市でサービスを開始することを目指しており、来年初めの第4四半期決算でそれが達成されたかどうかが示されるはずだ。パーシングの次の13F(2月中旬提出予定)では、同ファンドが依然としてこの銘柄を保有しているかどうかが示される。
では、Uberの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Uberの価値がどうなるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!