主なポイント
- ゲイツ財団トラストの最新の13Fによると、前四半期にキャタピラー、フェデックス、エコラボ、ディア、カナディアン・ナショナル鉄道を変更なく保有し、これら5銘柄で米国株ポートフォリオの半分以上を占めている。
- これらは、同トラストが2%以上保有するポジションのうち、アナリストの平均目標株価が現在の株価から最も乖離している銘柄で、キャタピラーの41%からカナディアン・ナショナルの6%までの上昇余地がある。
- キャタピラーは急落後の上昇余地が最も大きく、その間も受注は伸び続けている。
- もし5銘柄のうち1つだけを買うなら、キャタピラーを選ぶ。主なリスクはデータセンター支出の減速だ。
ビル・ゲイツの財団は集中型のポートフォリオを運用している。ゲイツ財団の基金を管理するゲイツ財団トラストは、9月30日締めの四半期の13Fを11月16日に提出した。それによると、わずか25銘柄で298億9000万ドルの米国株を保有している。
そのうち5銘柄が半分以上を占めている:キャタピラー (CAT)、フェデックス (FDX)、エコラボ (ECL)、ディア (DE)、カナディアン・ナショナル鉄道 (CNI)だ。同トラストは四半期中、これらの銘柄を1株も変更しなかった。これらはまた、同トラストが2%以上保有するポジションのうち、ウォールストリートが最も上昇余地を見込んでいる5銘柄でもある。
1. キャタピラーの売られすぎは行き過ぎているように見える
キャタピラーは同トラストの第3位の保有銘柄だ:9月30日時点で635万株、51億5000万ドルの価値があり、米国株ポートフォリオの17.2%を占める。その後、株価は30%下落し、52週高値から47%下がっている。AIの電力需要に関連する銘柄に対する投資家の見方が冷めてきたためだ。
しかし、キャタピラーの受注は伸び続けている。第3四半期の受注残高は780億ドルの記録に達し、6月30日時点の720億ドルから増加した。また、フィナンシャル・タイムズ紙によると、Anthropicは34億ドルを支払ってキャタピラーのガス発電機の受注を引き継ぐことに合意した。これにはそのエンジニアリングと設置も含まれる。別の開発業者がこれらの受注を出していたが、完成させるための資金調達が必要だった。
アナリストは株価とともに目標値を引き下げているが、それほど大きくはない:
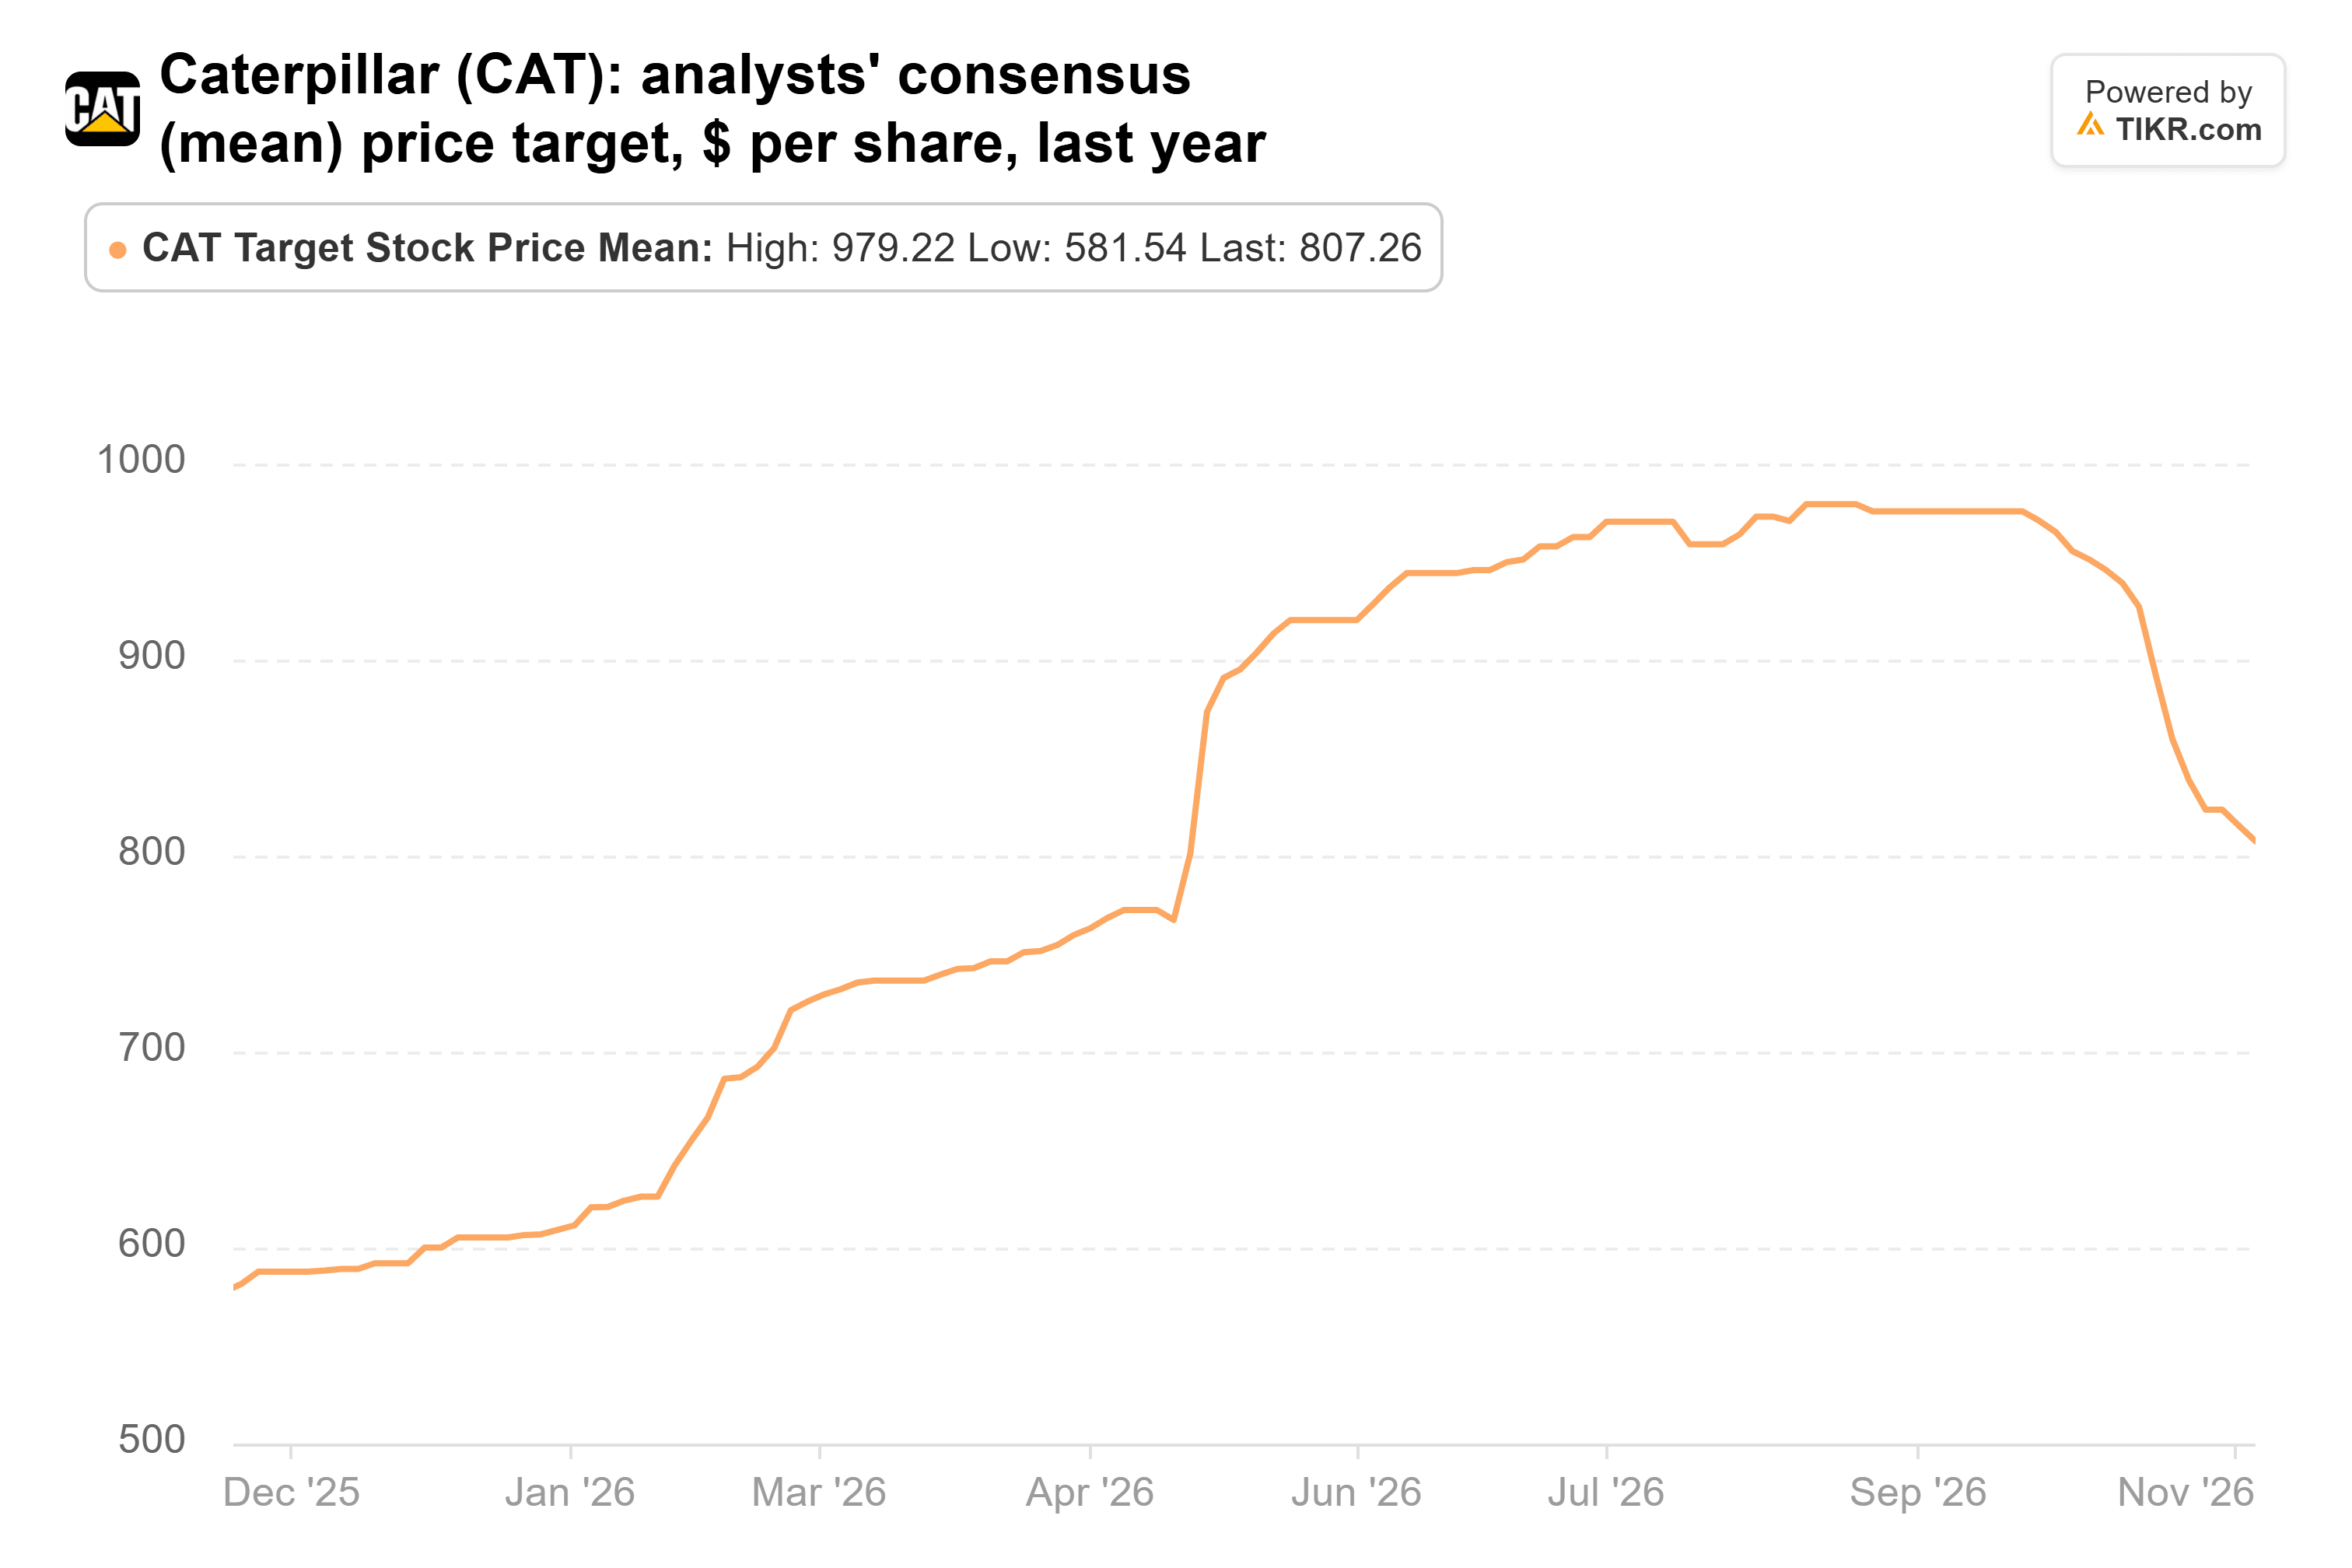
29人のアナリストによる平均目標値は807ドルで、8月の979ドルから低下している。最も低い目標値の575ドルでさえ、現在の株価を上回っている。
TIKRはキャタピラーについて30人のアナリストを追跡している。「買い」と評価しているのは何人か?
キャタピラーの買い、保有、売りの評価の完全な内訳と、ウォールストリートの売上高・利益予想を一箇所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。キャタピラーのアナリスト評価を見る
2. フェデックスは料金を上げ、出荷量も増やしている
フェデックスは同トラストにとってはるかに小さな賭けだ:9月30日時点で238万株、6億8000万ドルの価値があり、米国株ポートフォリオの2.3%を占める。キャタピラーとは異なり、その後12%上昇している。
10月28日、フェデックスは9月30日締めの四半期について、パッケージ単価の上昇、パッケージ量の増加、コストの低下を報告した。また、2026年暦年の利益見通しを上方修正した。今年はよりスリムな会社になっている:フェデックス・フレイトをスピンオフし、暦年ベースに移行し、6月から9月にかけて20億ドルの自社株買いを実施した。
アナリストの目標値は5月下旬まで株価とともに上昇し、その後低下している:
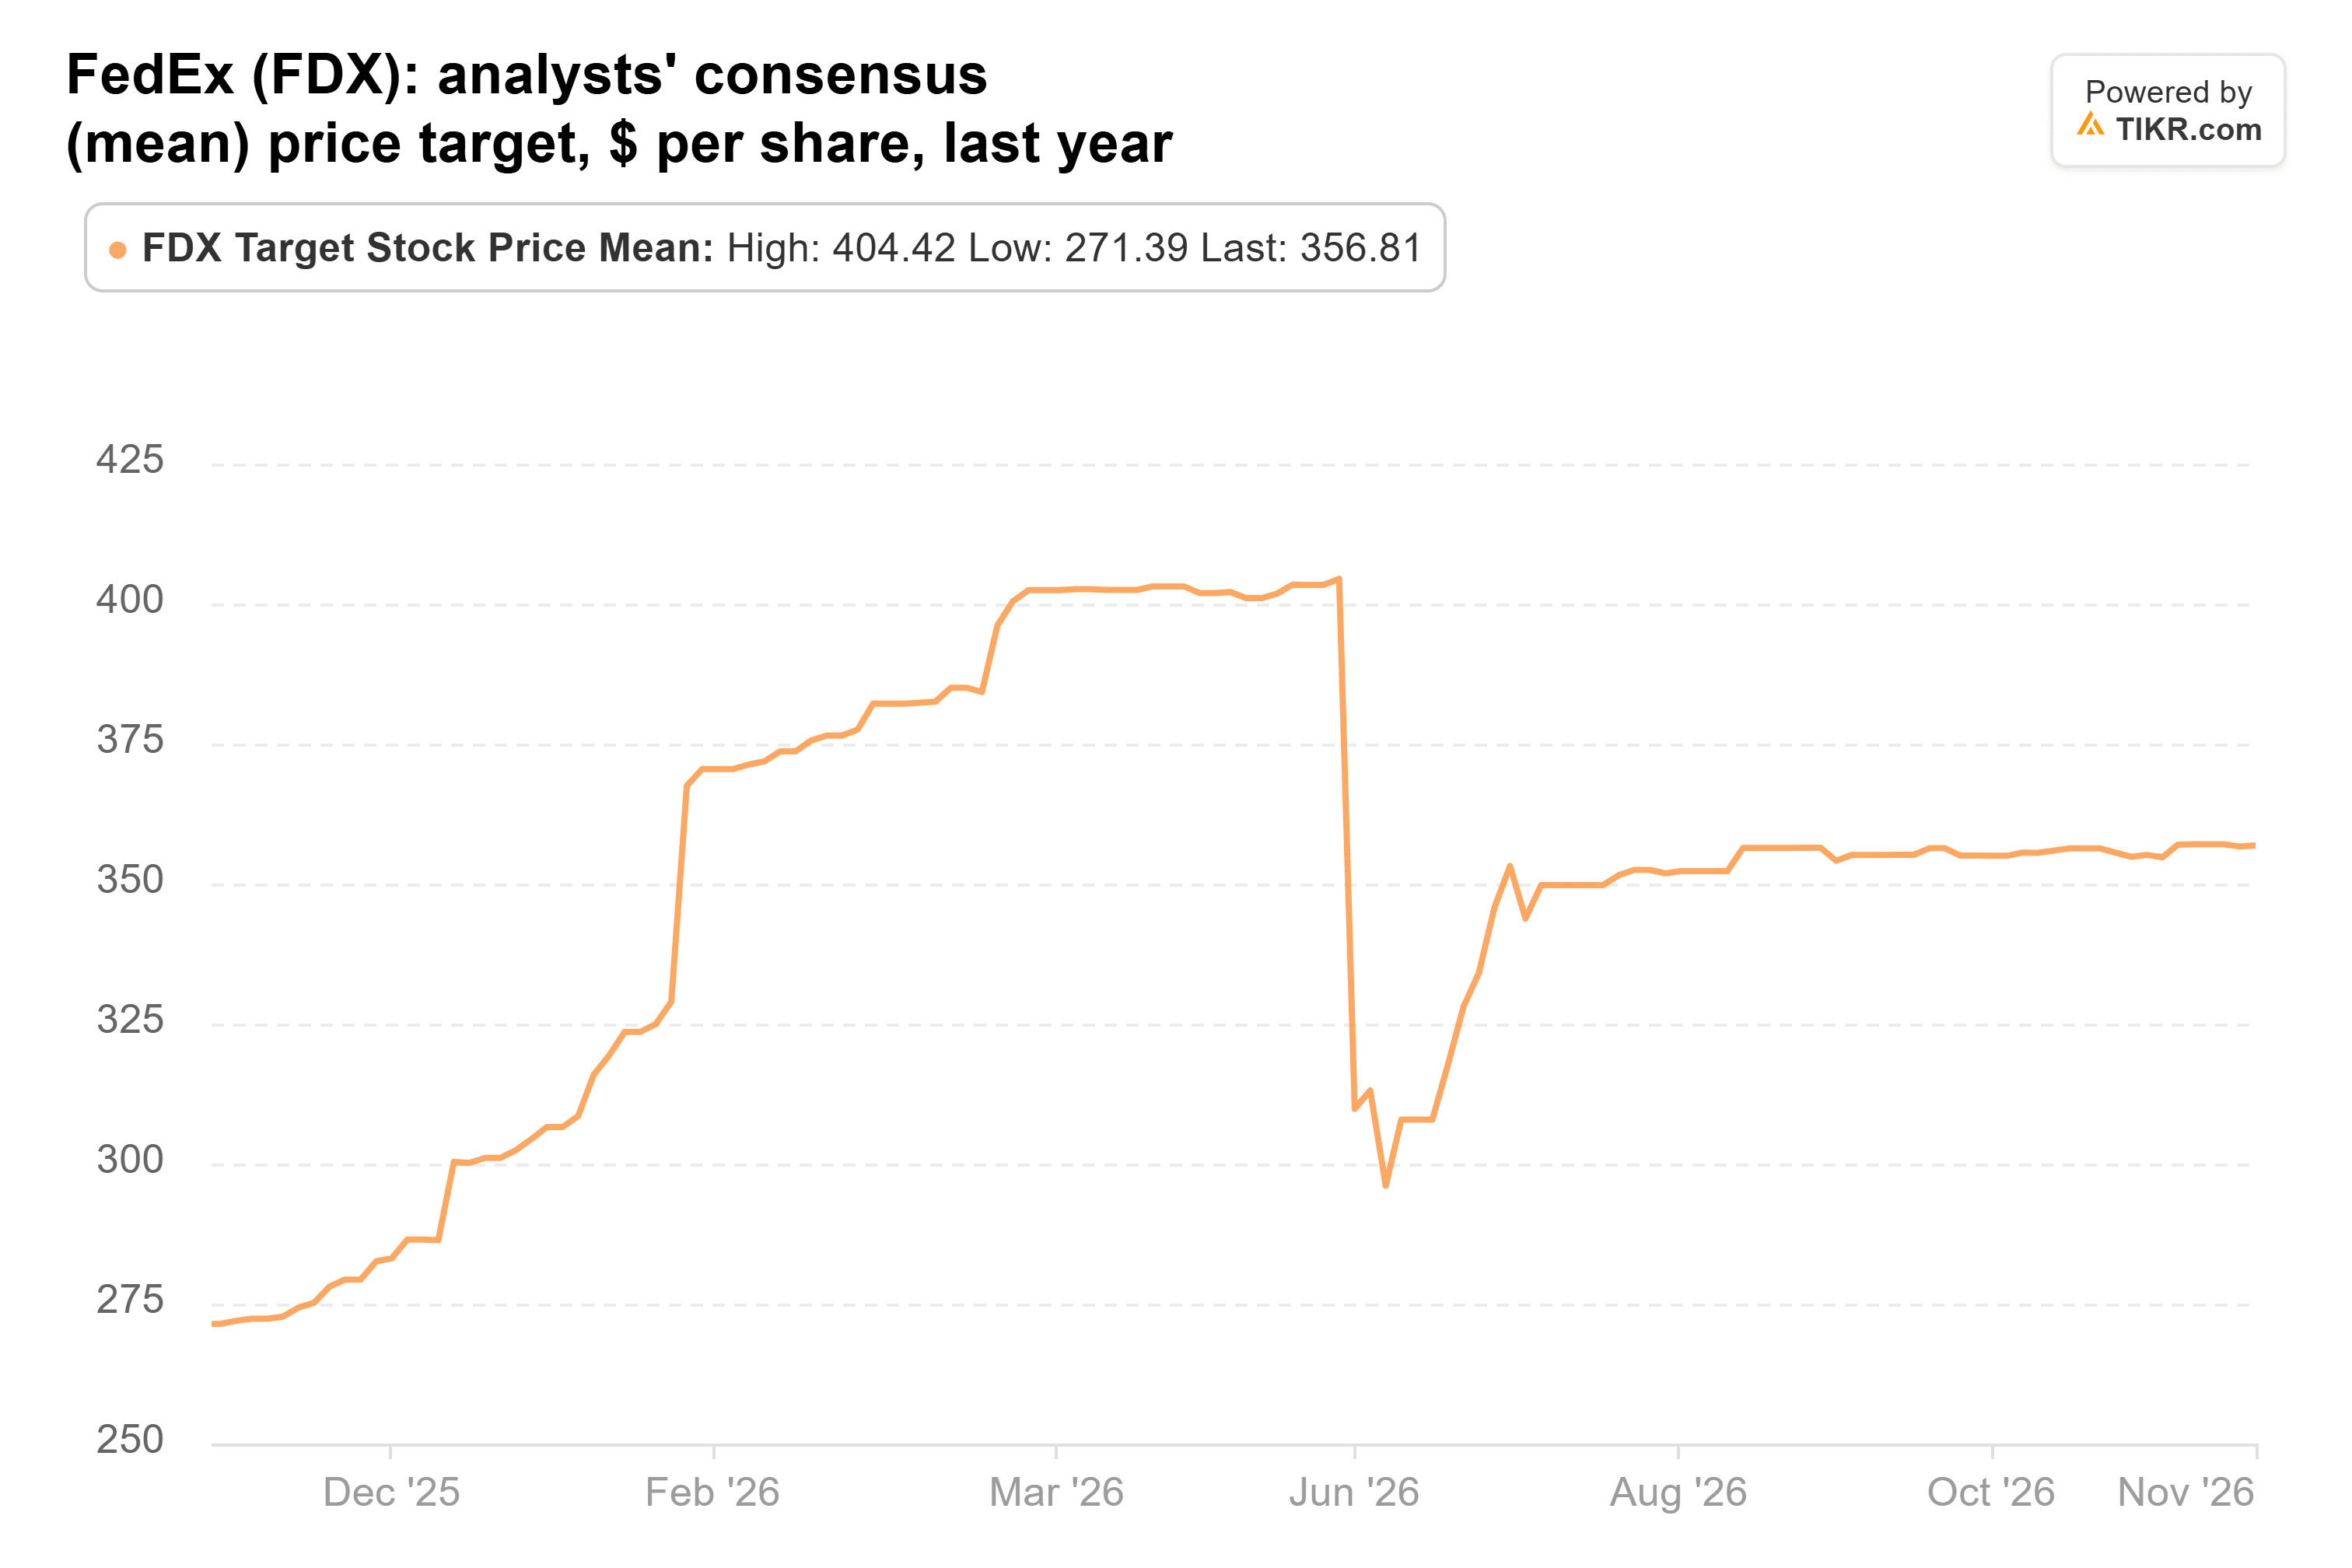
平均357ドルは現在の株価より12%高く、株価は予想PERの約16倍で取引されている。しかし、目標値は160ドルから479ドルまで幅があり、アナリスト間で今後フェデックスがどれだけ稼ぐかについての見解は大きく分かれている。フェデックスは次に2月上旬に決算を発表する。
3. アナリストはエコラボの目標値を上げ続けている
フェデックスは依然として高値から23%下がっているが、エコラボは自らの高値に近い。同トラストは9月30日時点で522万株、14億3000万ドルを保有し、これは米国株ポートフォリオの4.8%を占める第6位の保有銘柄だ。株価はその後10%上昇し、52週高値から5%以内にある。
アナリストは一年中目標値を引き上げてきた:
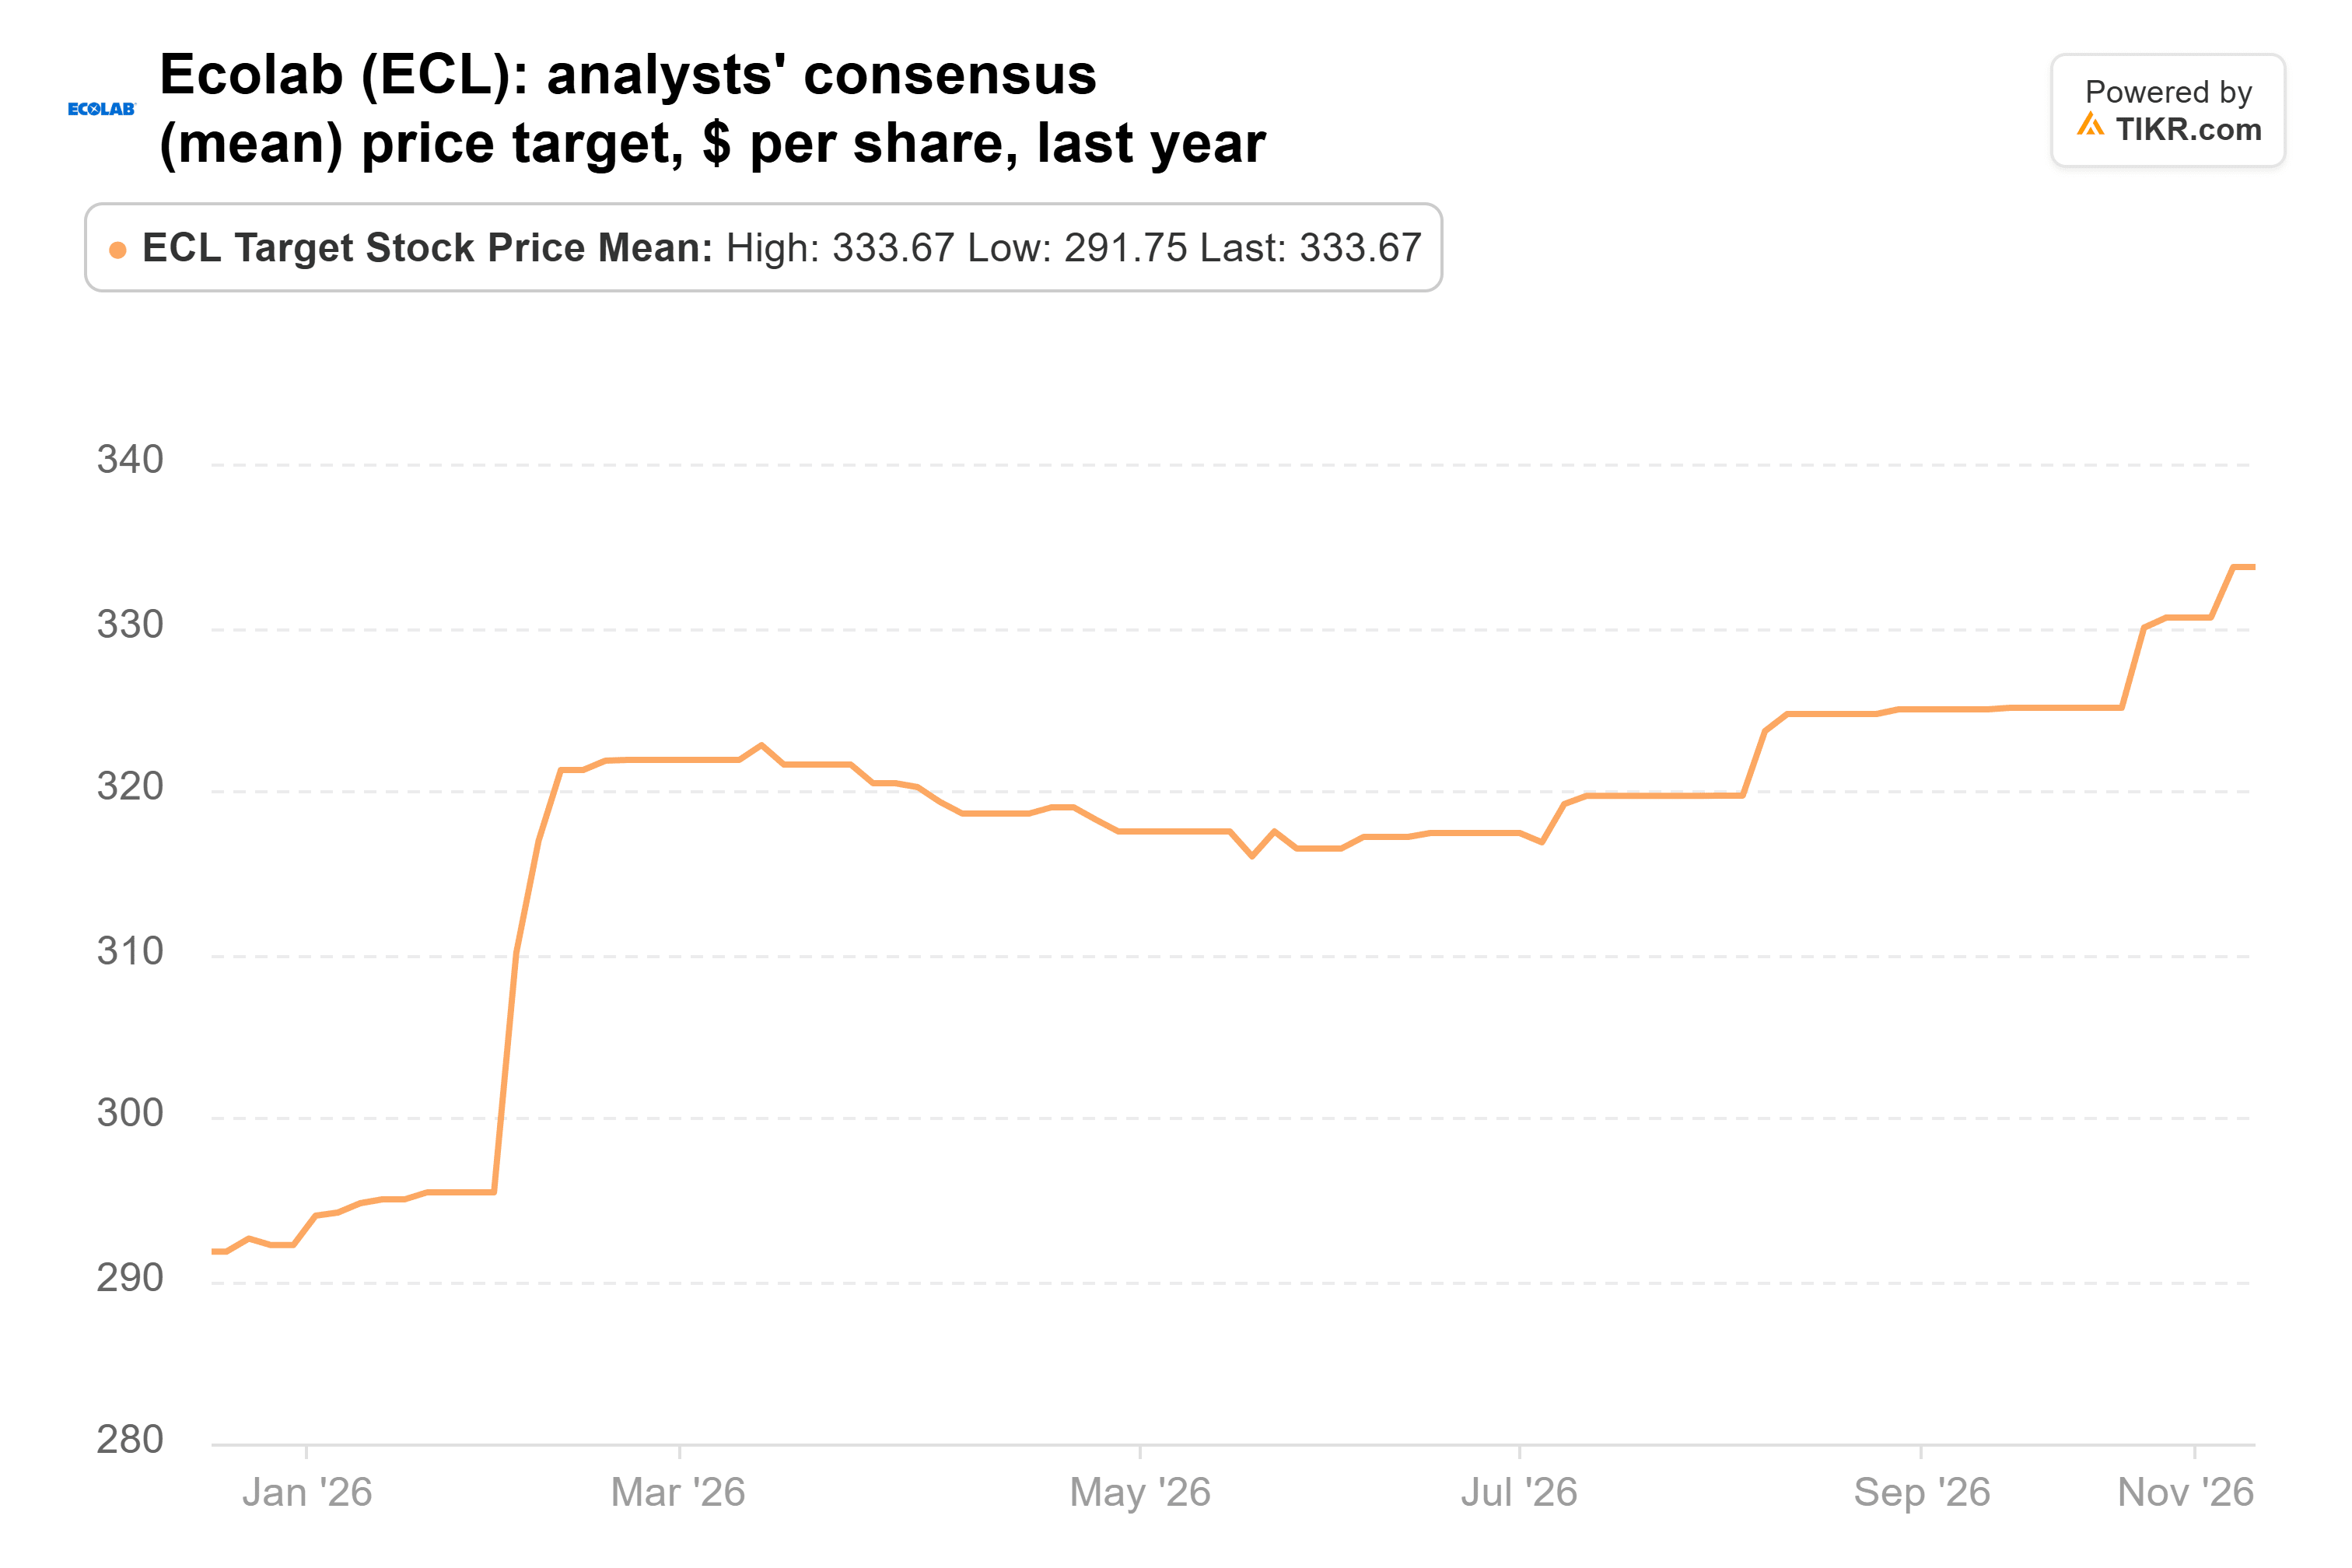
24人のアナリストによる平均目標値334ドルは、今年の高値水準にあり、現在の株価より10%高い。最も低い目標値は10月下旬に300ドルまで上昇した。
問題は株価だ。予想PERの約34倍で取引されているエコラボは、すでに投資家が成長し続けると見込む会社のように評価されており、上昇余地を得るには予想が上がり続ける必要がある。
4. ディアは今月後半に決算を発表する
ディアは、最近の配当対決でキャタピラーと対戦したが、ライバルよりもはるかによく持ちこたえている。同トラストは9月30日時点で356万株、23億9000万ドルを保有し、これは米国株ポートフォリオの8.0%を占める第5位の保有銘柄だ。株価はその後わずか3%下落しただけで、52週高値から10%下がっているに過ぎない。
その平均目標値は今年の大半にわたって上昇し、10月中旬以降は動いていない:
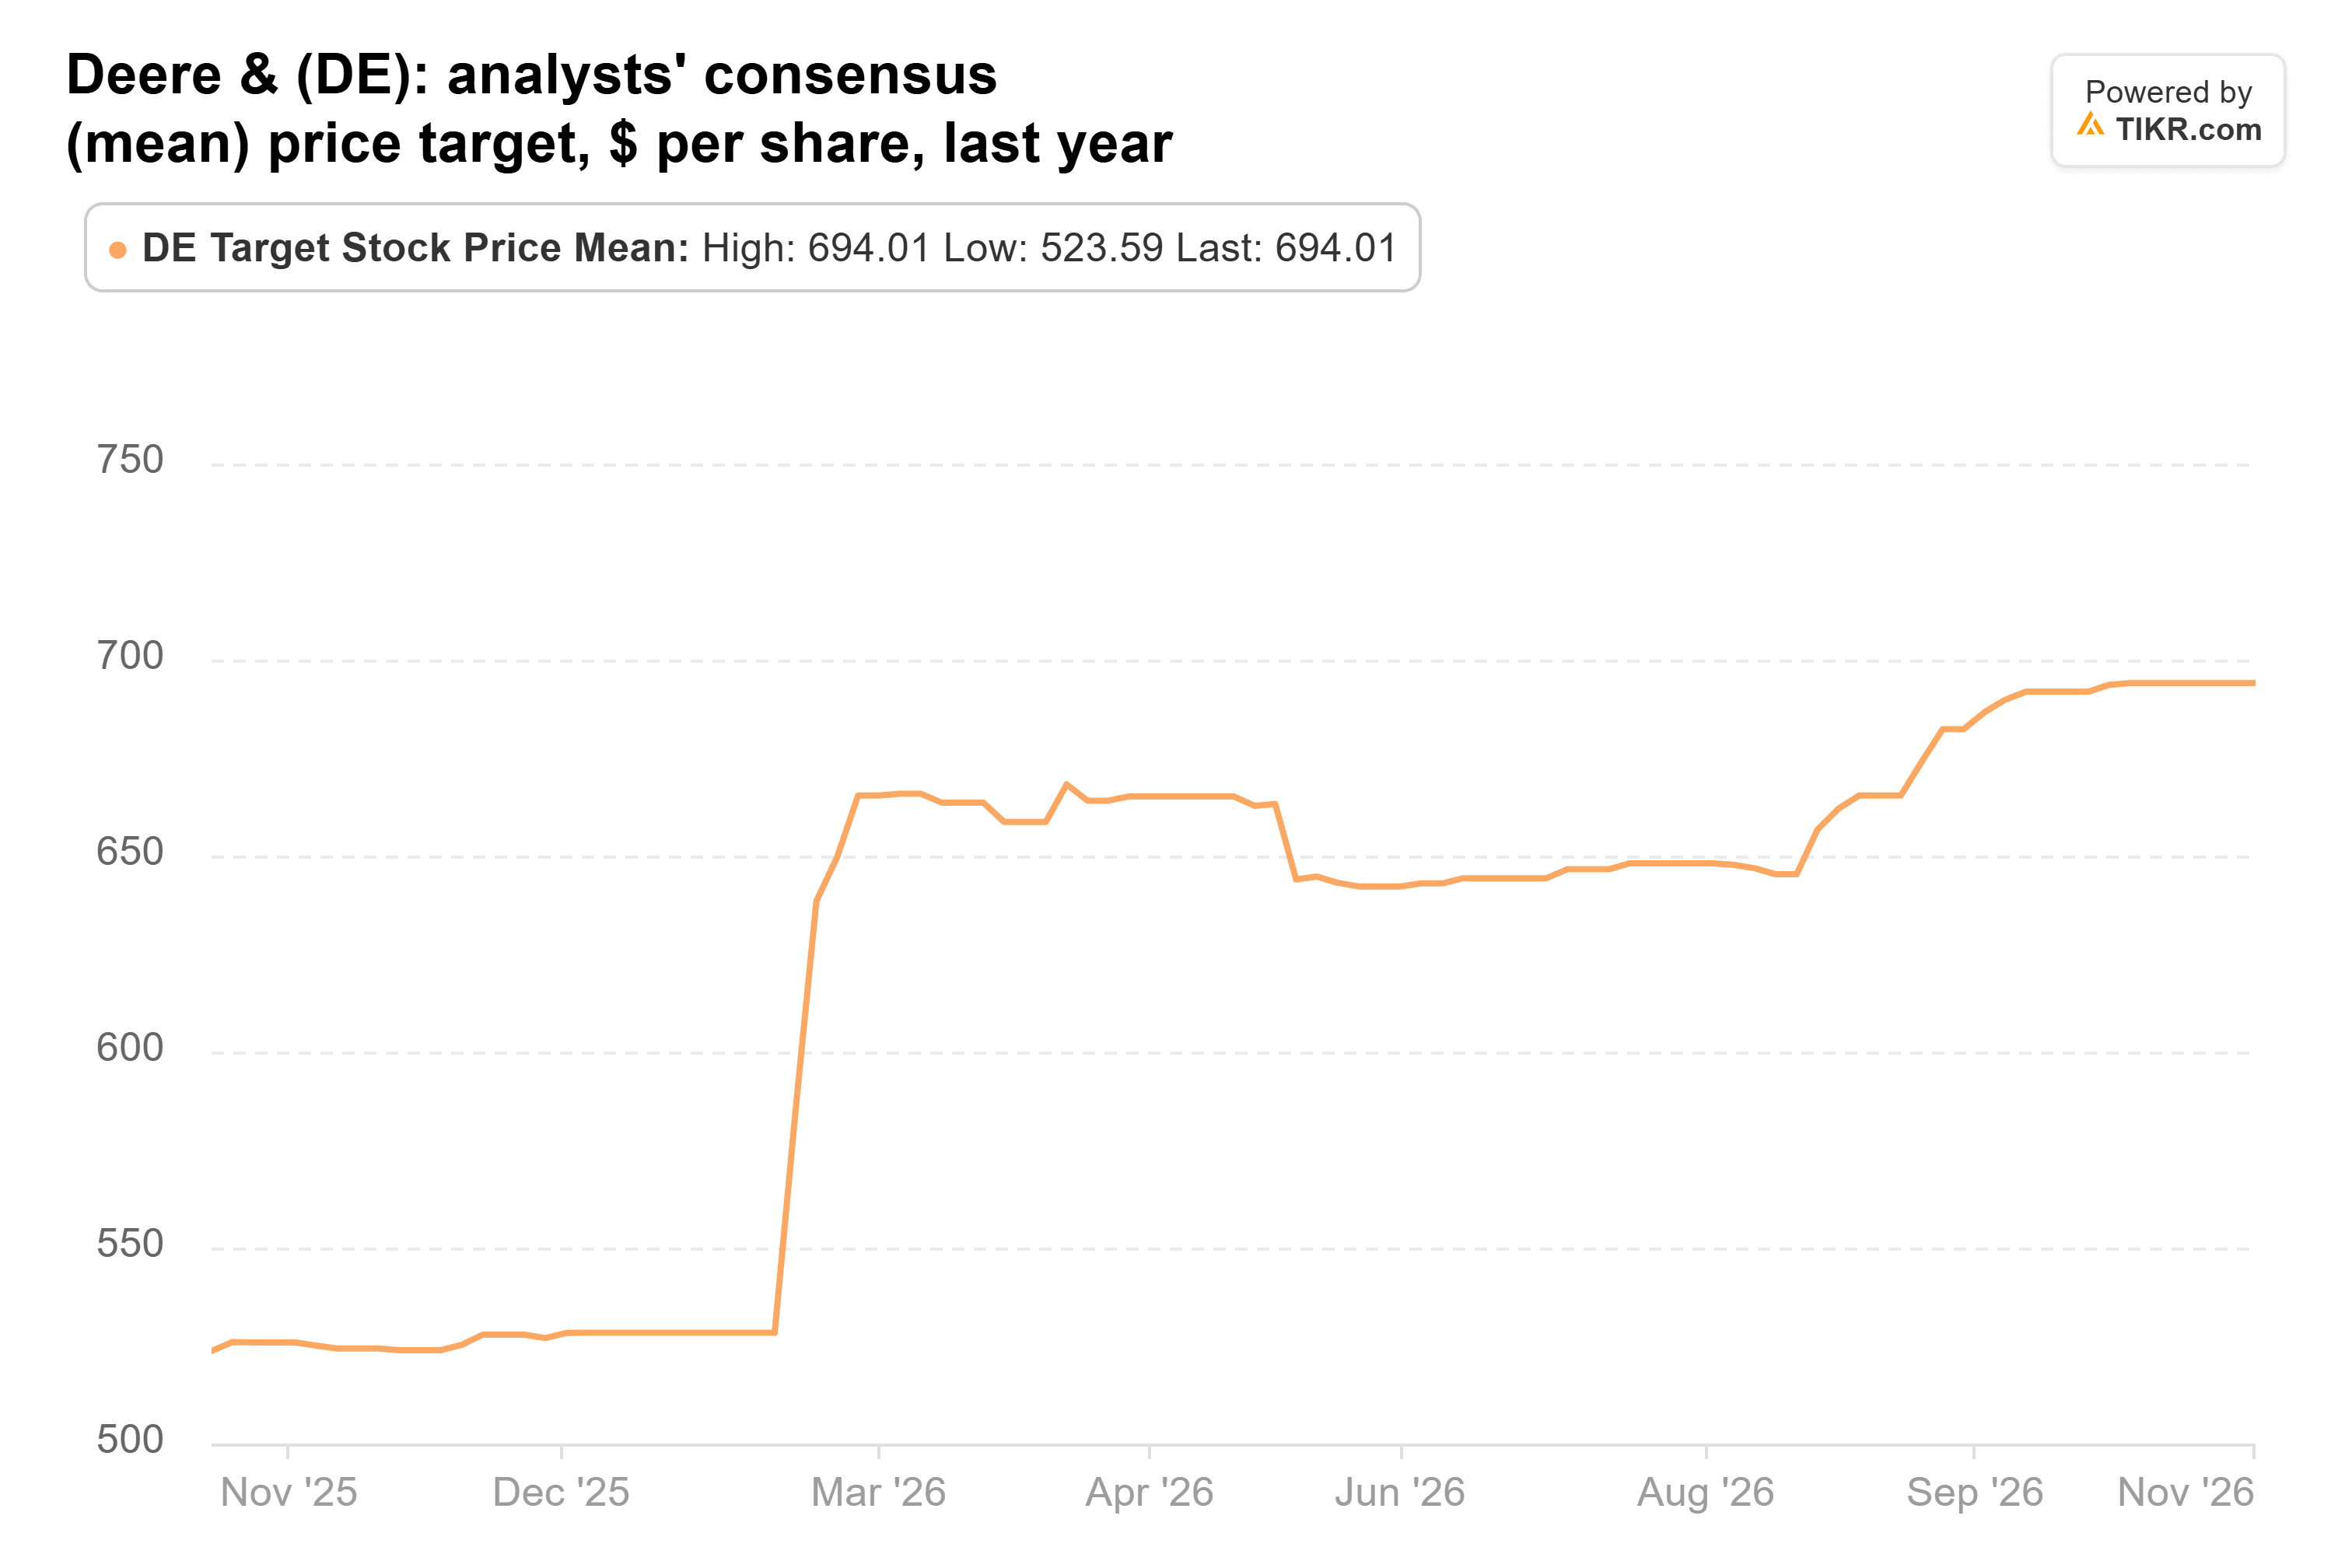
25人のアナリストによる平均目標値は694ドルで、現在の株価より7%高い。株価が予想PERの約31倍で取引されていることを考えると、それほどの余地はない。今月後半に予定されているディアの次の決算発表は、これらの目標値の根拠となる予想が維持されるかどうかを示すだろう。
5. カナディアン・ナショナルはウォールストリートの目標値に近い水準で取引されている
エコラボやディアと同様に、カナディアン・ナショナルも高値に近い。これは同トラストの第2位の保有銘柄だ:9月30日時点で5183万株、61億6000万ドルの価値があり、米国株ポートフォリオの20.6%を占める。株価はその後6%上昇し、52週高値から4%下がっている。30人のアナリストによる平均目標値134ドルは、現在の株価より6%高く、株価は予想PERの約21倍で取引されている。これは同トラストの米国株の5分の1を占める銘柄にとっては控えめな上昇余地であり、アナリストはこれ以上の大幅な上昇は期待していない。
キャタピラーが私が買う1銘柄だ
もし今、5銘柄のうち1つだけを買うとしたら、キャタピラーを選ぶ。2028年のコンセンサスEPS38.69ドルを使うと、807ドルの平均目標値は私の計算では約21倍だ。これは2014年以降のキャタピラーの平均予想PERである19倍に近い。つまり、より高い倍率を必要とせず、予想が維持されるだけでいい。株価はすでに予想PERの約19倍で取引されており、6月30日時点の42倍から低下している。
もちろん、投資家は11月3日の選挙以来、データセンターに対する規制強化を懸念している。経営陣もまた、今年の調整後営業利益率が目標範囲の下限付近にとどまると引き続き見込んでいる。
次の試練は1月後半のキャタピラーの第4四半期決算だ。ディーラーは約16億ドルの建設在庫を削減すると予想されており、その間、エンドユーザーへの販売が前年水準を上回り続ける必要がある。同トラストの次の13F(12月31日締めの四半期分)は2月中旬までに提出される予定だ。
では、キャタピラーの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、キャタピラーがいくらの価値になる可能性があるかがわかる。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して自分自身の事業見通しを反映させることもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!