主なポイント
- Snowflakeは過去1週間で12%下落したが、これはAI関連株の売りが広がったためで、同社自体に悪材料はなかった。
- RBCのマシュー・ヘドバーグは、CloudflareとCrowdStrikeと並び、AIによる実質的な成長加速が見られる数少ないソフトウェア企業の一つとしてSnowflakeを挙げた。
- UBSとBofAは目標株価を引き下げたが、買いレーティングは維持した。また、OppenheimerとMorgan Stanleyは、Snowflakeが12月2日に決算を発表する際、プロダクト収益が予想を上回ると見込んでいる。
- 株価が割安になる一方で収益予想は上昇しており、プロダクト粗利益率が74%を維持する限り、決算発表前の買い場のように見える。
Snowflake (SNOW)は過去1週間で12%下落したが、これを引き起こした同社からの発表は何もなかった。半導体メーカーを中心にAI関連株全体が売られ、ナスダック100種総合指数は10%下落した。AnthropicのIPO価格は当初計画より大きくなったが、木曜日に状況を好転させることはできなかった。
これは、あるアナリストがAI関連株のトップティアに位置づけたばかりの銘柄にとって厳しい1週間だった。11月17日、RBCキャピタル・マーケッツのソフトウェアアナリスト、マシュー・ヘドバーグは、RiskReversal Podでダン・ネイサンと、ソフトウェア株と市場のAI懸念について話した。彼は「私がカバーする銘柄の中で、明確なAIリーダーシップと実質的な成長加速が見られる5、6社がある」と述べた。Snowflakeは、Datadog (DDOG)、Cloudflare (NET)、CrowdStrike (CRWD)、Palo Altoと共に彼のリストに名を連ねた。
TIKRはSnowflakeについて51人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
Snowflakeの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。Snowflakeのアナリスト評価を見る
格下げはなかった
今週のSnowflakeに関するニュースはすべてアナリストからで、全員が買いレーティングを維持した。UBSは11月18日に目標株価を500ドルから450ドルに引き下げた。BofAは11月20日に目標株価を470ドルから400ドルに引き下げ、需要動向は依然として堅調だと述べた。また11月18日、OppenheimerとMorgan Stanleyは、Snowflakeが第3四半期のプロダクト収益予想を上回るはずだと発表した。
投資家が神経質になっているのは、Datadogも同様に使用量に基づいて課金しているためだ。同社の第3四半期収益は35%増の12億ドルに達した。その後、最大の顧客であるAI企業が使用量を削減したことを受け、第4四半期の予想を11.9億ドルから12億ドル(第3四半期とほぼ横ばい)と発表した。Datadogの株価も過去1週間で15%下落している。しかし、それは1社の顧客に過ぎず、Snowflakeでは単独の顧客が収益の10%を占めることさえない。
12月2日に示されるべきこと
Snowflakeは12月2日の市場終了後に決算を発表する。同社はプロダクト収益を15.88億ドルから15.93億ドル(37%から38%増)と予想している。前四半期のプロダクト収益は37%増の14.9億ドルで、成長は3四半期連続で加速した。純収益リテンション率は126%を維持した。アナリストは、今年以降、成長が鈍化すると見ている:
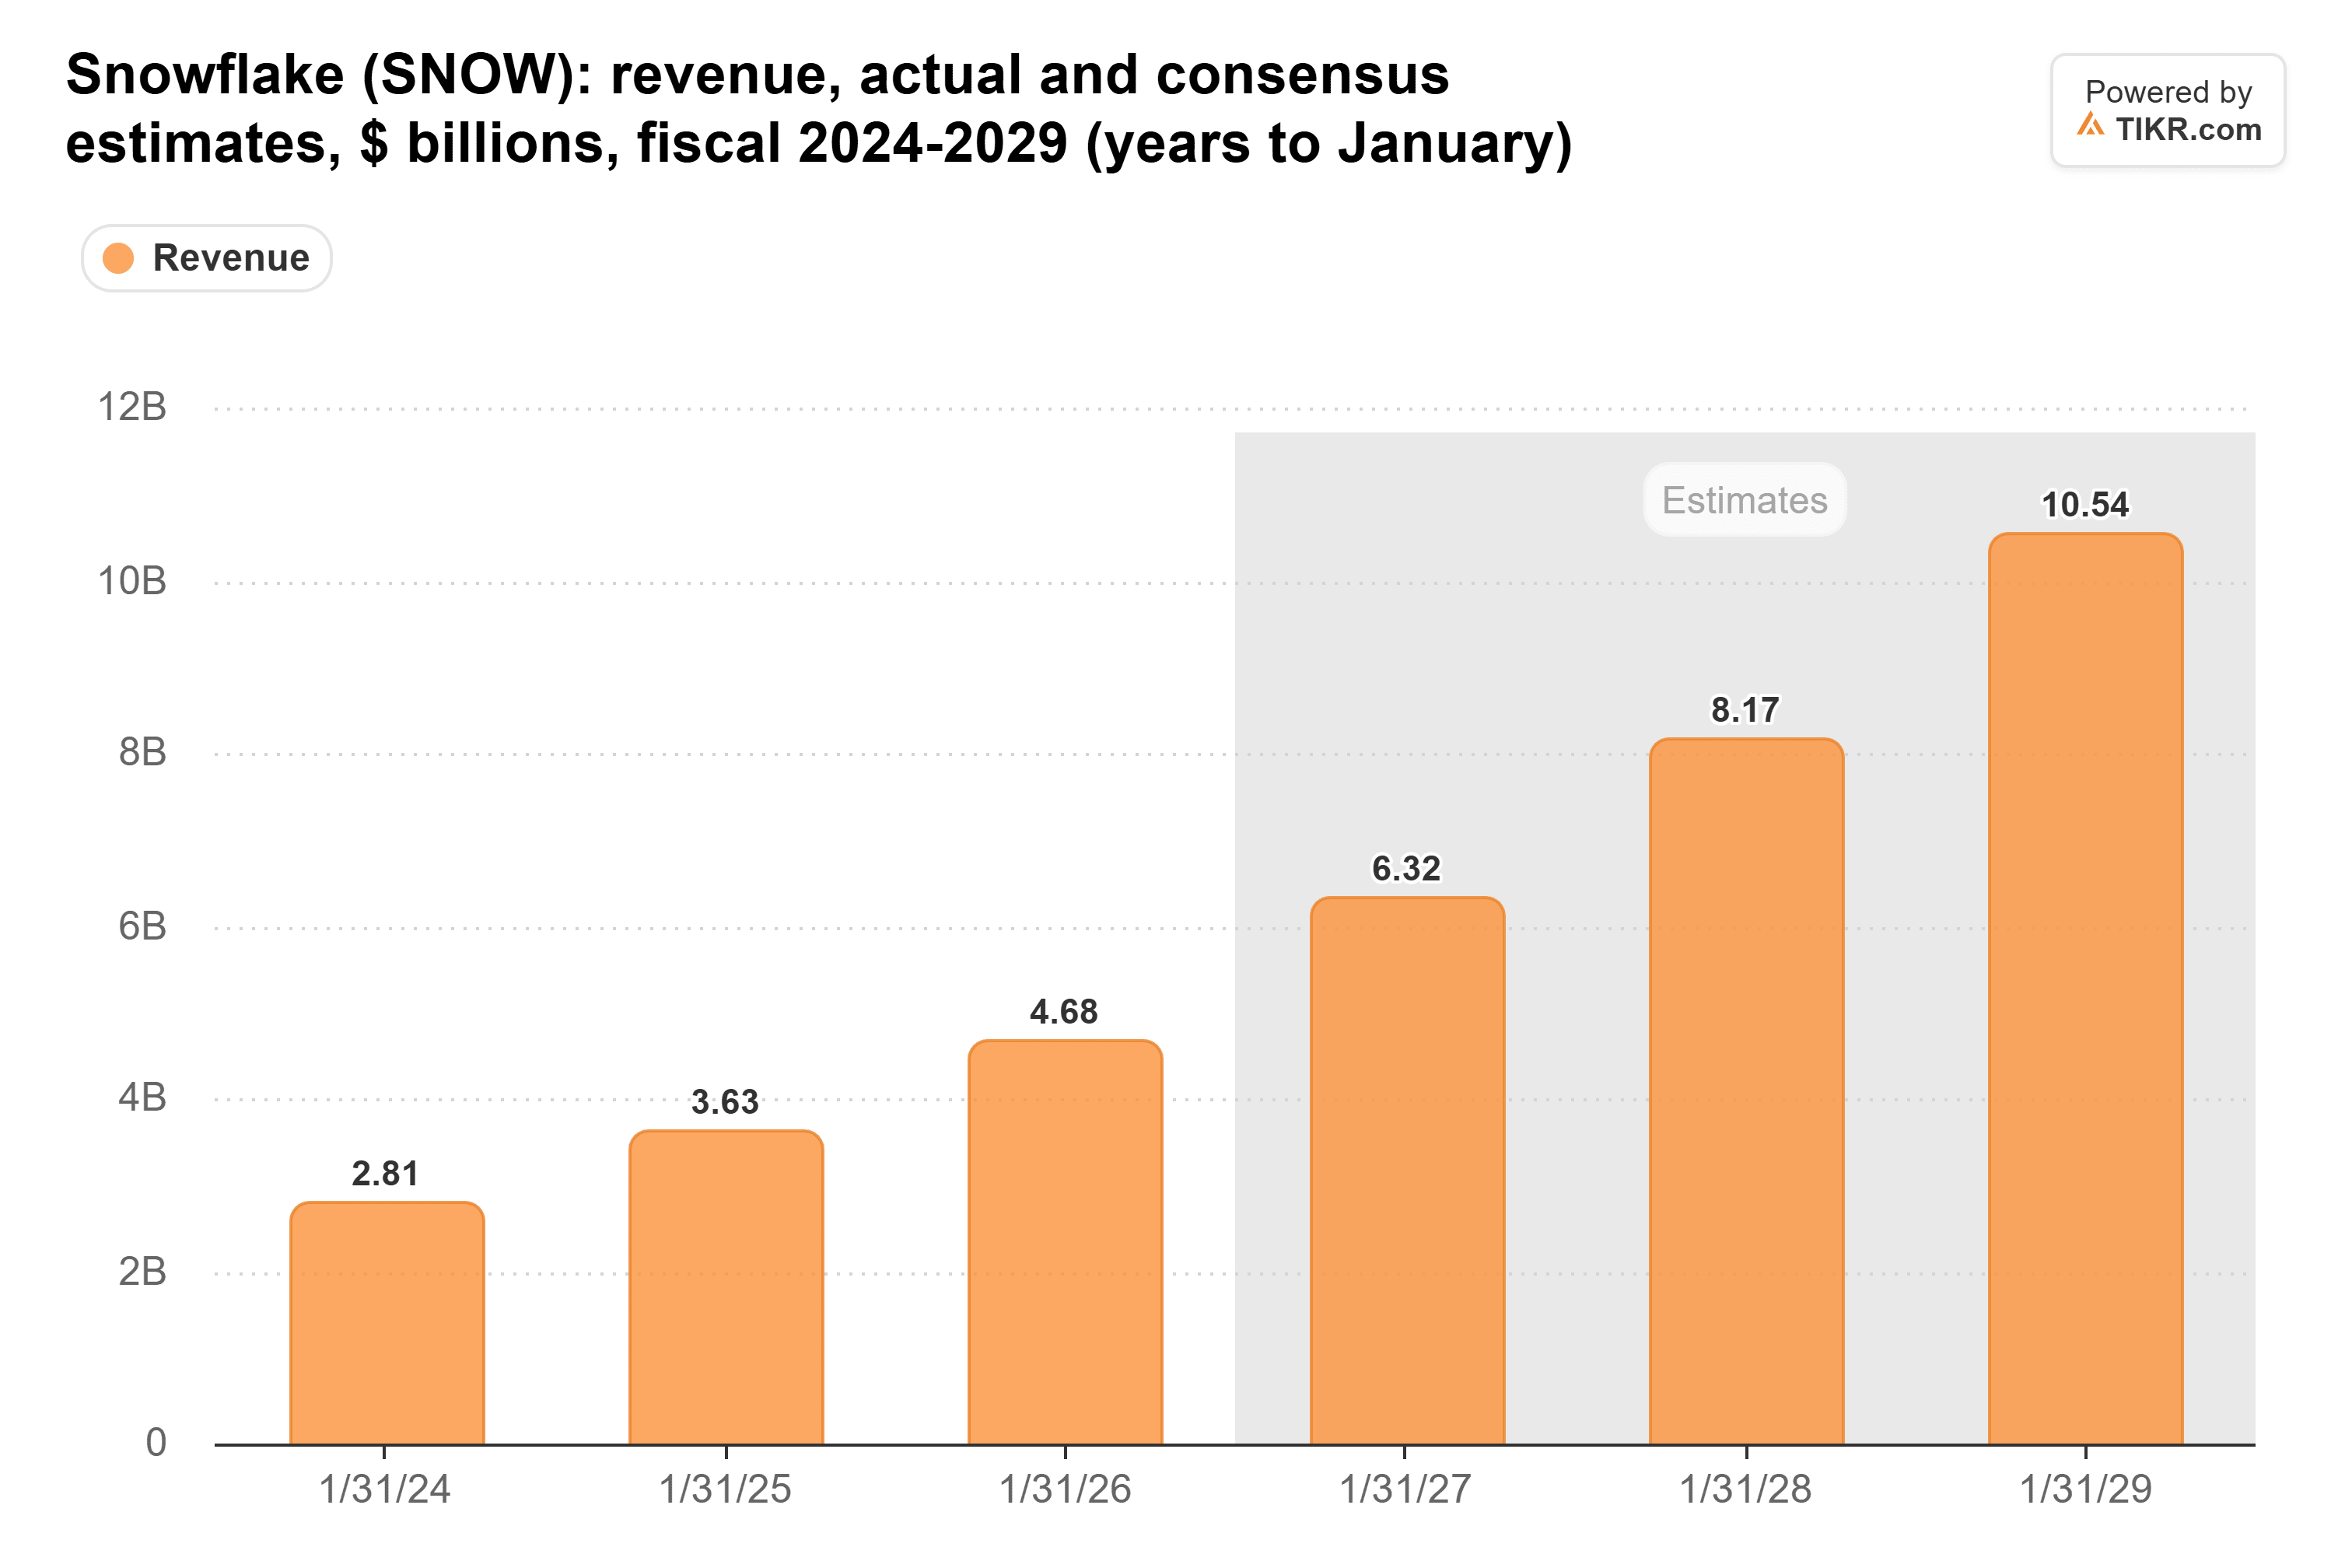
アナリストは、2027年1月期の年間収益を63.2億ドル(前年比35%増)と予想しており、その後2年間はそれぞれ29%の成長を見込んでいる。今週のアナリストレポートで、これらの数値が下方修正されることを示唆するものは何もない。
CrowdStrikeは12月1日に決算を発表するため、ヘドバーグのリストに関する最初の手がかりとなる。前四半期、同社の純新規年間経常収益(ARR)は51%増の記録的な3億3280万ドルに急増した。同じく彼のリストに入っているCloudflareは、AIによる急成長がコストを伴うことを示している。第3四半期収益は39%増と、ほぼ4年ぶりの高い成長率を示したが、GAAP粗利益率は74.0%から71.2%に低下した。
Snowflakeも同じリスクを抱えている。前四半期のNon-GAAPプロダクト粗利益率は、1年前の76.4%から74.7%に低下した。経営陣はまた、AIワークロードからの収益が増加していることを受け、この利益率の通期見通しを75%から74%に引き下げた。
下落に割安感が伴う
Snowflakeは、金曜日の下落前の時点で、予想PERは約101倍で取引されていた。これは、Evercore ISIが目標株価を引き上げた1週間前の115倍から低下しており、3年平均の165倍を大きく下回っている。過去90日間で、アナリストは2027年1月期のノーマライズドEPS予想を1.94ドルから2.23ドルに、その翌期の予想を2.70ドルから3.06ドルに引き上げた。
結論:私は12月2日より前にこの下落を買い場と見る。株価が割安になる一方で予想は上昇し、会社自体には何の変化もなかった。
決算では3つの点を示す必要がある。プロダクト収益は、予想範囲の上限である15.93億ドルを上回る水準であるべきだ。プロダクト粗利益率は74%以上を維持すべきだ。そして、第4四半期の予想は、通期見通しが示唆する約16.5億ドルを上回るべきだ。もし利益率が74%を下回れば、今週の下落は最後ではないかもしれない。
では、Snowflakeの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Snowflakeの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の購入または売却の推奨でもないことにご注意ください。私たちは、TIKR Terminalの投資データとアナリストの予想に基づいてコンテンツを作成しています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。投資を楽しんでください!