主なポイント
- Microsoftは、CopilotがAnthropicのClaudeやOpenAIのChatGPTよりも価格面で優れていると主張しており、これはAnthropicが11月19日に市場デビューする2日前に行われたアピールだ。
- Anthropicは300億ドルのAzureコンピュート購入を約束した。MicrosoftはAnthropicに出資もしており、Copilotを通じてClaudeも提供している。
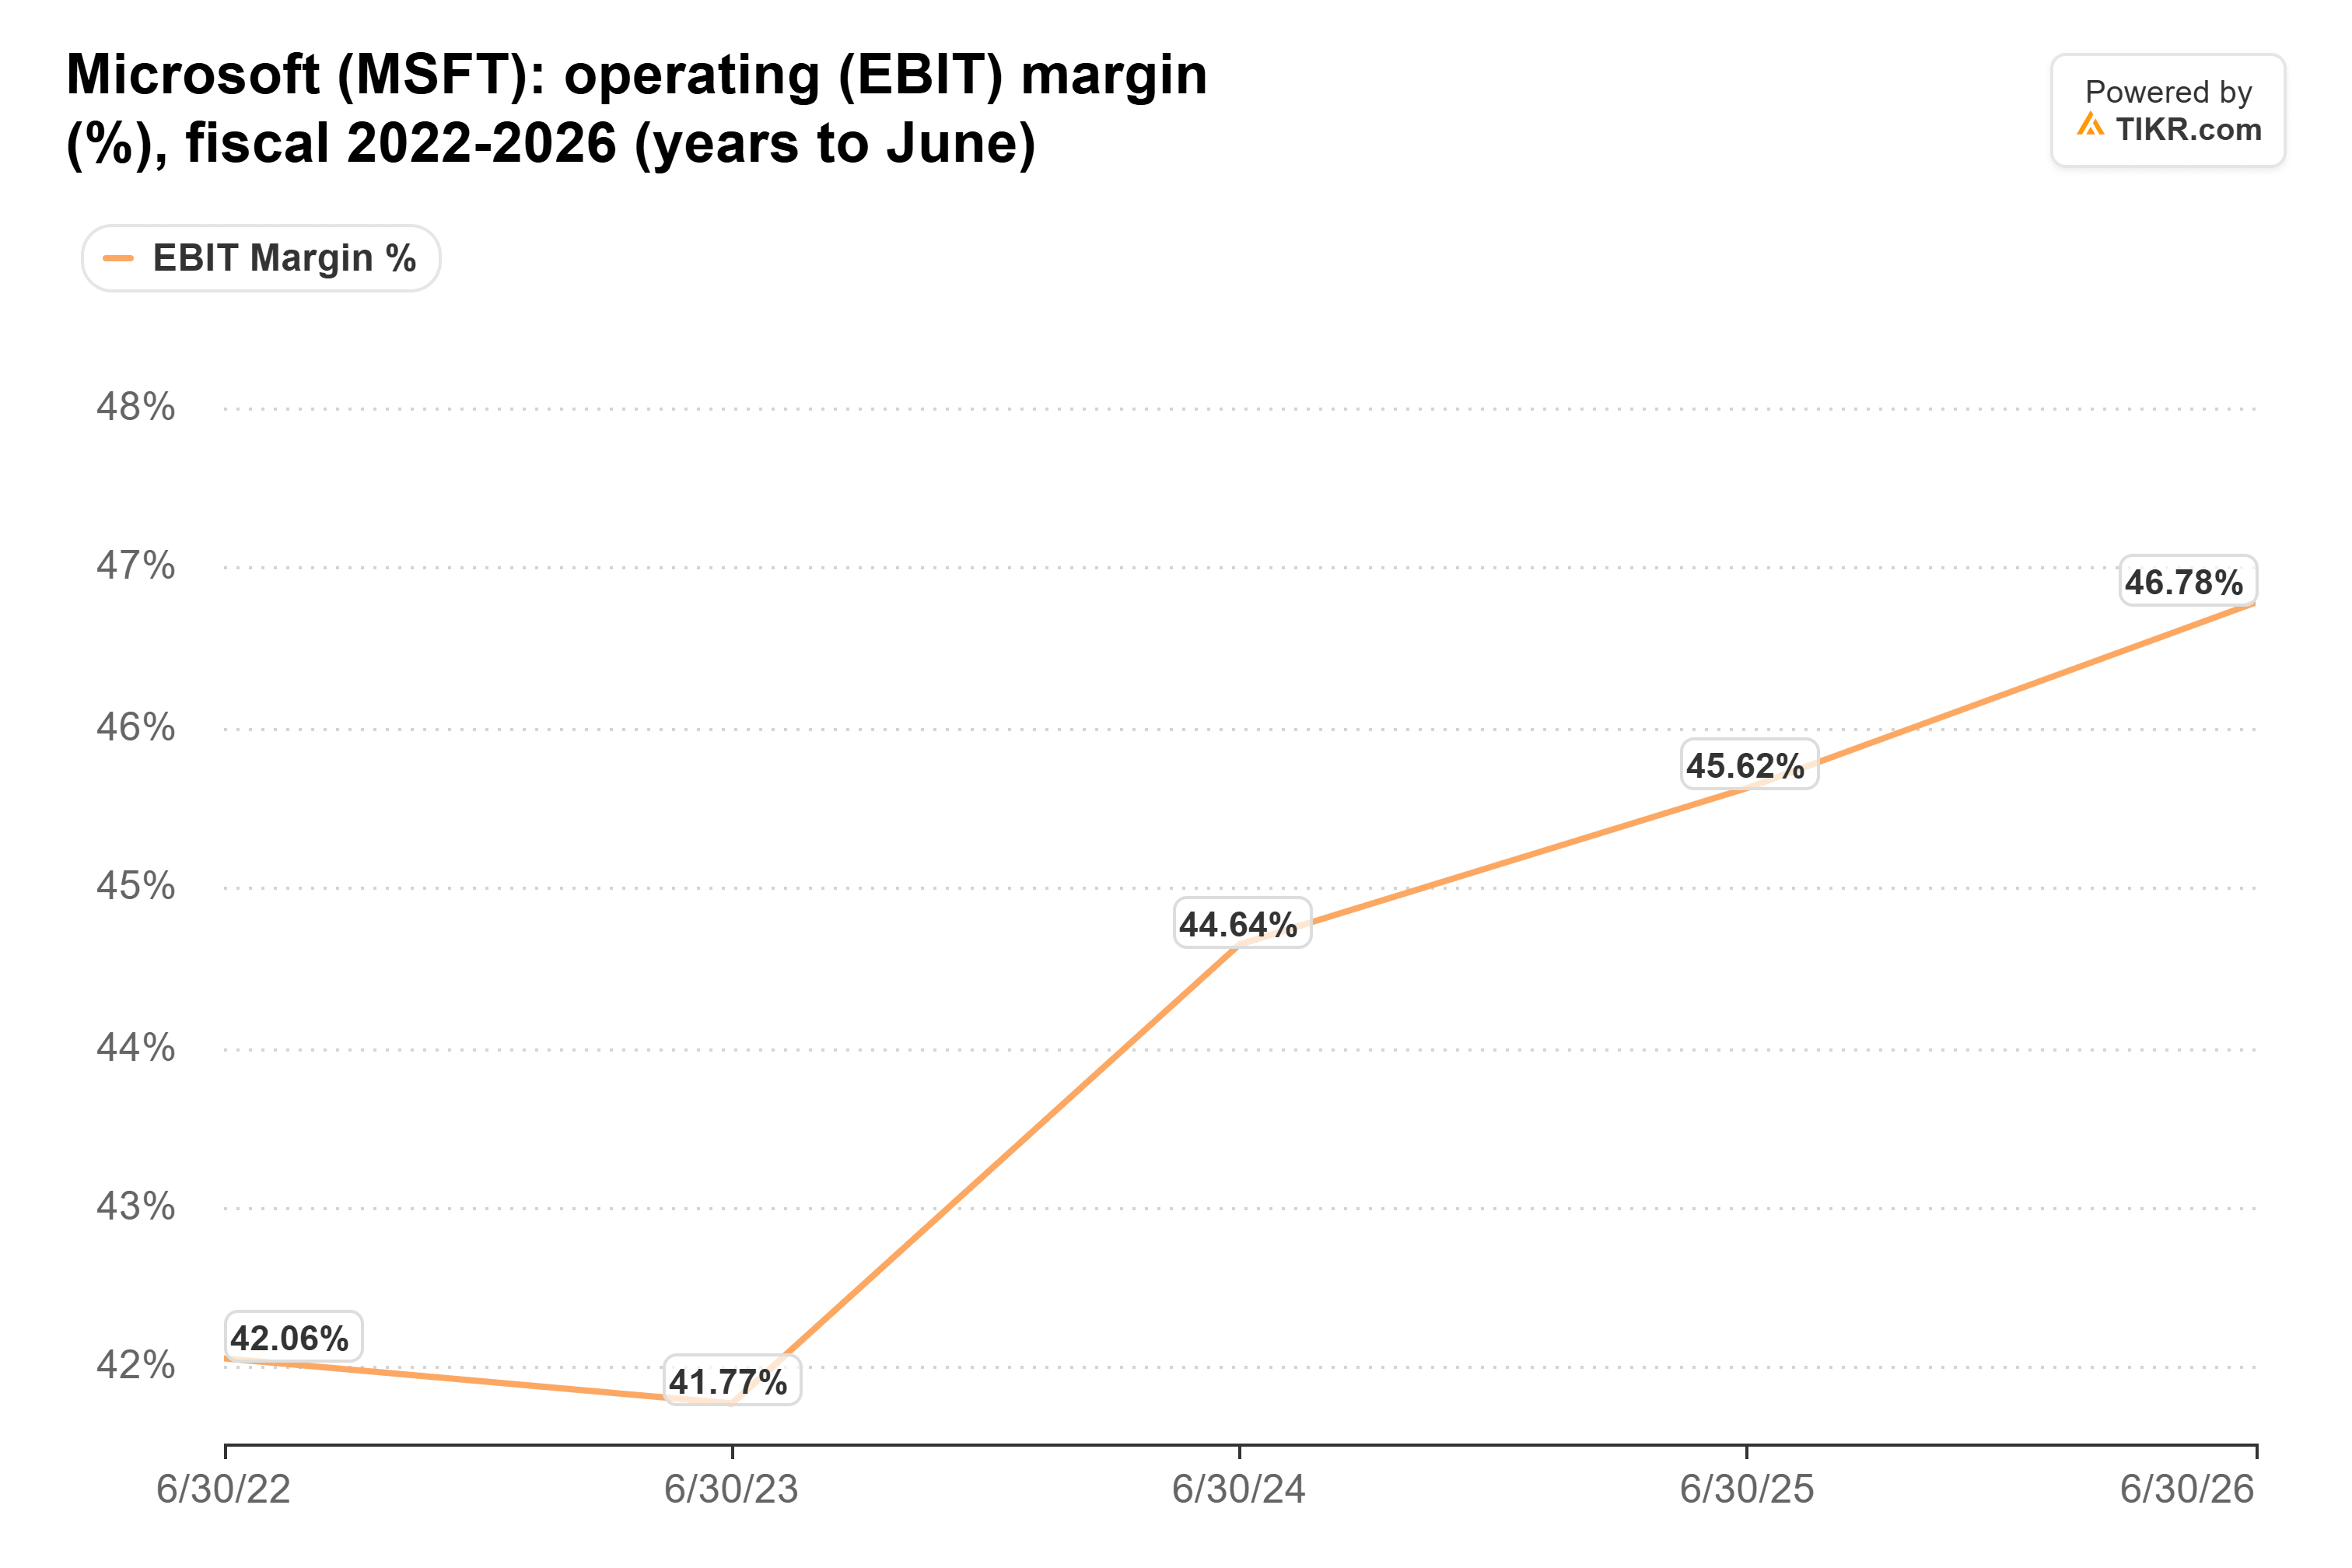
- 2026年度(6月決算)において、Microsoftの営業キャッシュフローは1,830億ドルに達し、1,160億ドルの設備投資(キャッシュ・ケープックス)を賄い、営業利益率は46.8%に上昇した。
- 目標は、経営陣が示した通り、2027年度の営業利益率が46.8%から1ポイント以内の範囲に収まることだ。
Microsoft (MSFT)は、Claudeの開発元であるAnthropic (ANT)が上場したのと同じ週に価格競争を仕掛けた。Anthropicは、IPO価格を1株83ドルに設定し、11月19日にナスダックでの取引を開始した。
11月17日のMicrosoft Igniteカンファレンスで、同社の商業部門CEOであるJudson Althoff氏は、言葉を濁さなかった:「ClaudeやChatGPTでできることは何でも、Copilotならより良く、より安く行えます」。
このアピールはSalesforce (CRM)にも当てはまる。同社は同じ企業顧客にAIエージェントを販売しており、そのAgentforce事業は年間経常収益(ARR)で15億ドルを突破している。
その後、Satya Nadella氏はMad Moneyに出演した。コーディングエージェントについて、彼はJim Cramer氏にこう語った:「我々は神ではなく、ツールを構築しているのです」。
これは、Microsoftがより安価で安全な道を選び、それをCFOたちに売り込んでいることを示している。
価格主張には注意点がある
「より安く」という部分は、Microsoftが委託したGigaOmの調査に基づいており、それによるとClaudeでの基本的な作業には月額205ドルかかるという。Anthropicによれば、コーディング以外のClaude Enterpriseユーザーの平均支出は月額75ドル未満だという。これは同じ指標ではないため、割引の主張については若干の塩分を含んで受け止めるべきだろう。
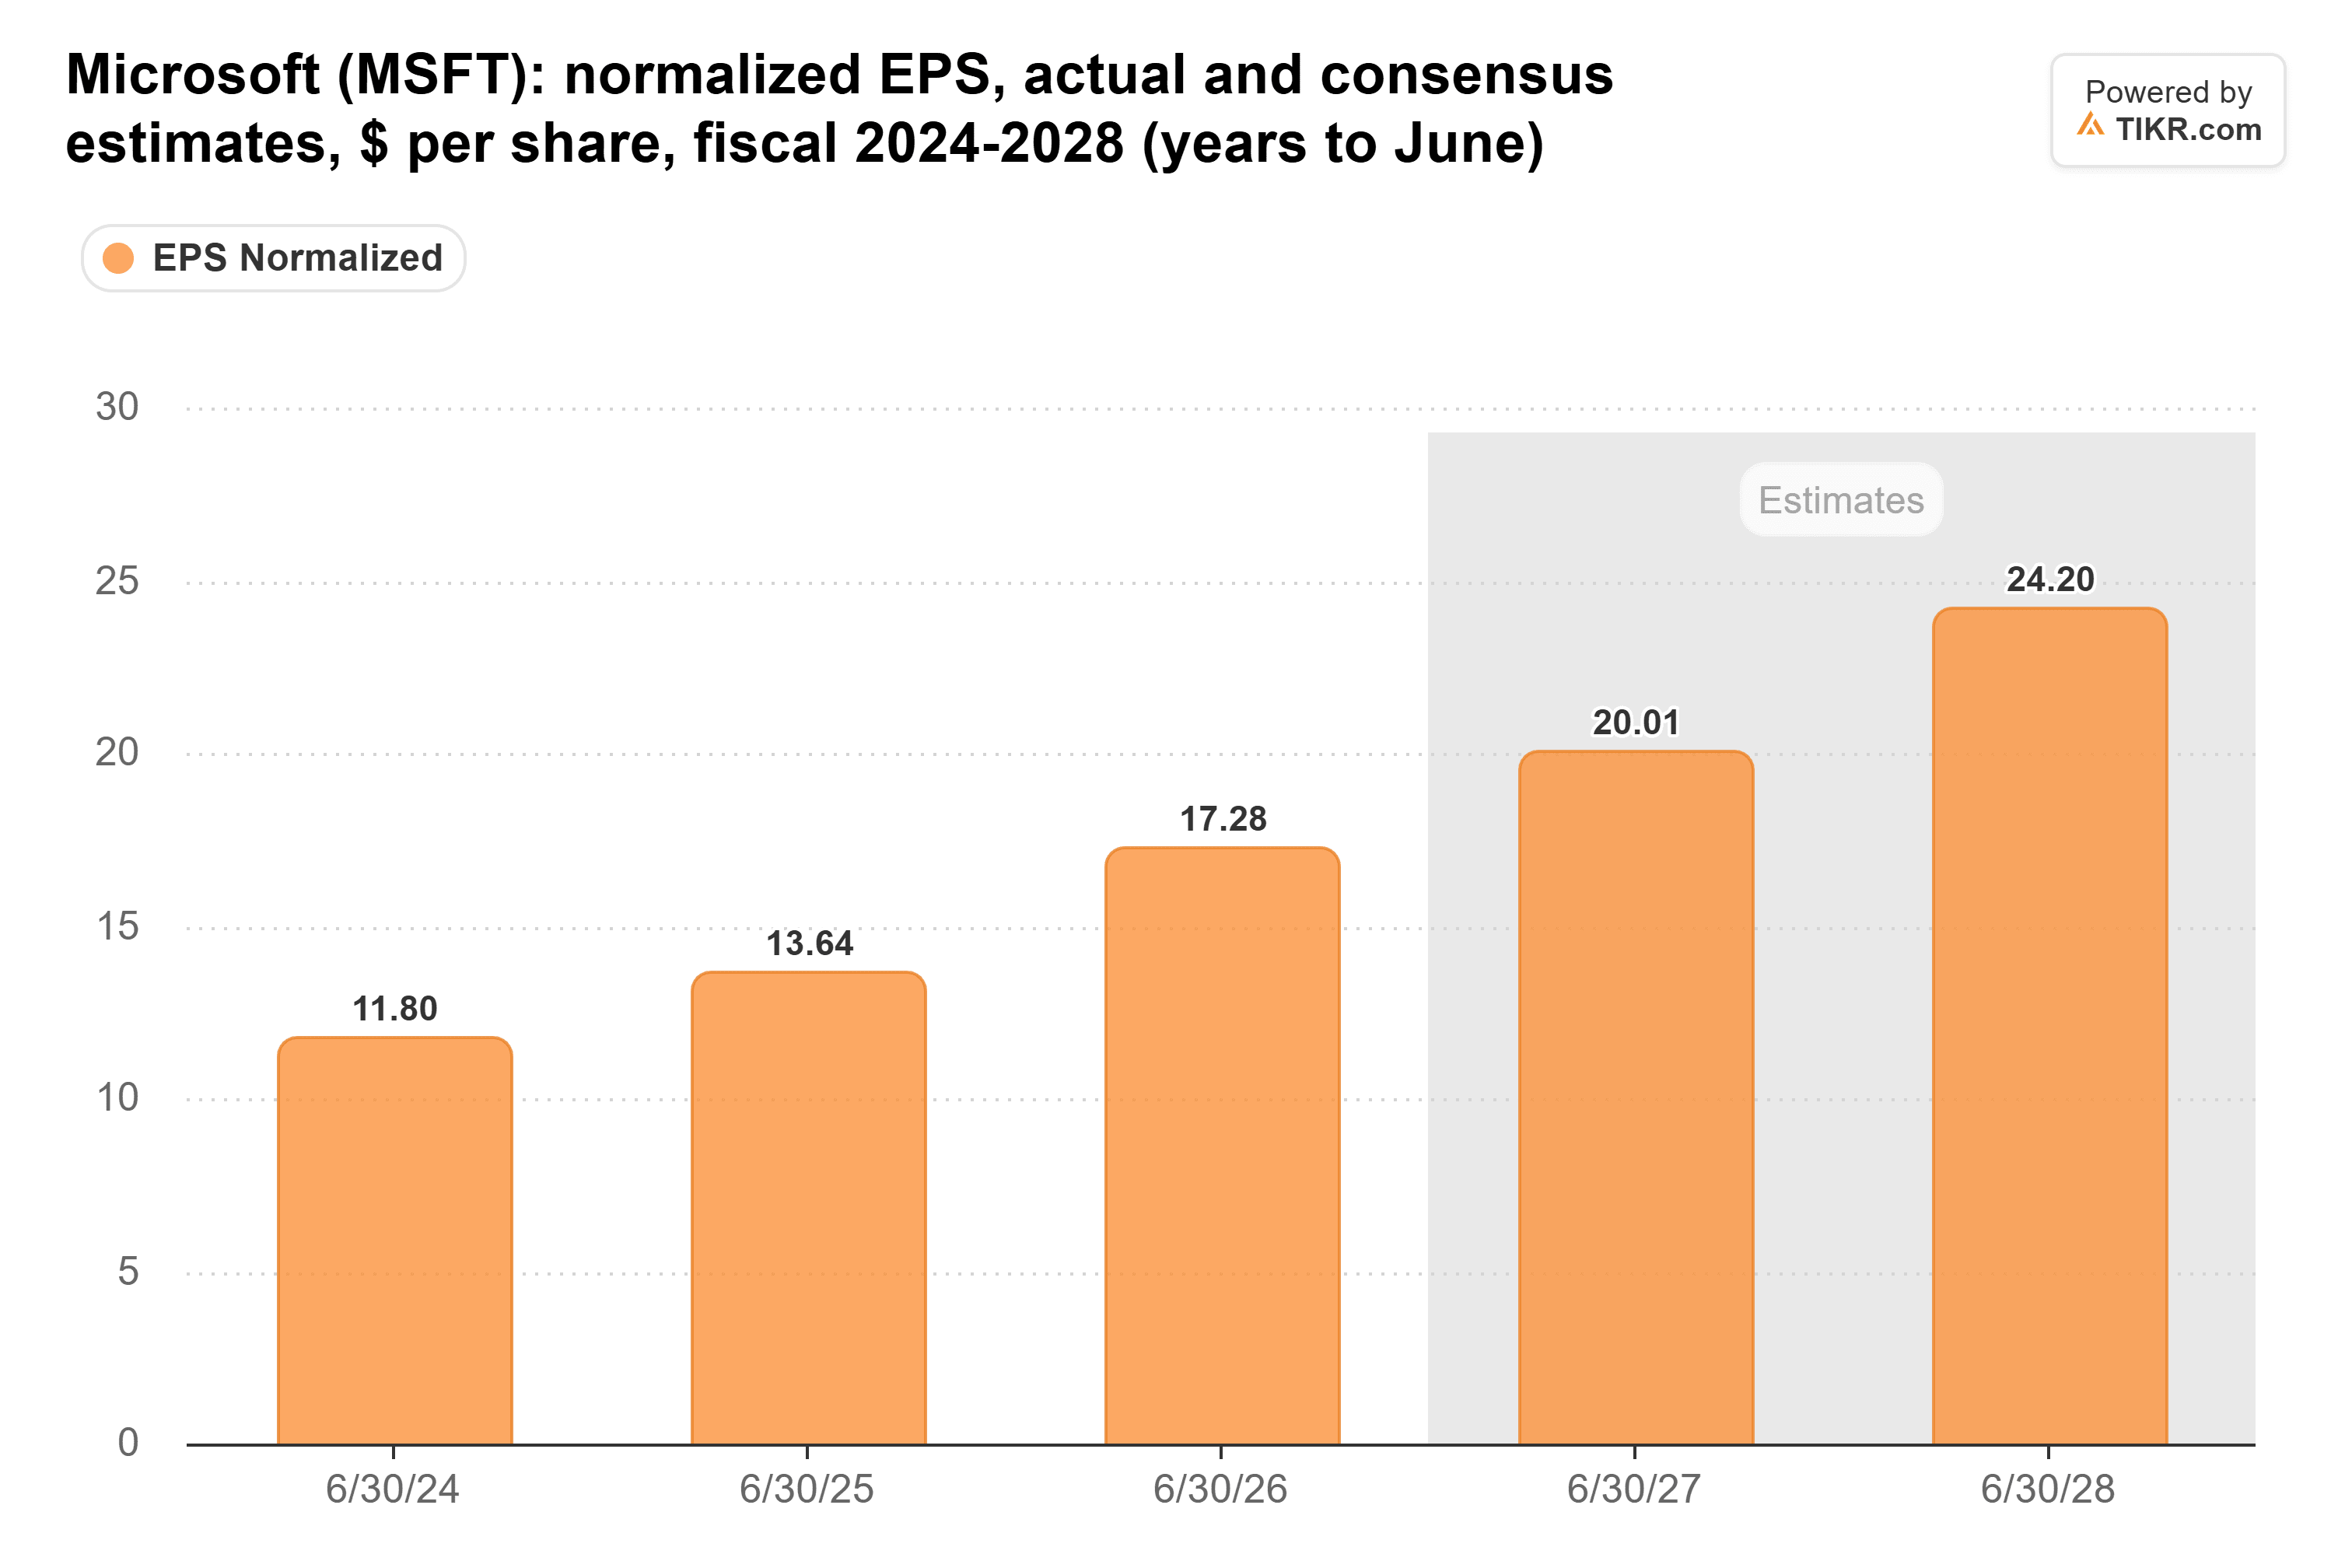
それでもアナリストは10月以降、予想を上方修正している。彼らは、Microsoftの調整後1株当たり利益(EPS)が、2026年度(2026年6月期)の17.28ドルから、2028年度には24.20ドルに上昇すると見込んでいる。
MicrosoftはAnthropicの成功にも利害関係を持つ
さらに奇妙なことに、CopilotはClaudeも販売している。「Claudeが欲しい、OpenAIのモデルが欲しい、あるいは我々独自のモデルが欲しい。それらすべてを経由させることができます」と、Nadella氏はCramer氏に語った。
Microsoftはまた、Anthropicの「家主」であり株主でもある。2025年11月、Anthropicは300億ドルのAzureコンピュート購入に合意し、Microsoftは最大50億ドルの投資に合意した。Microsoftは6月期にこの持分で32億ドルの利益を計上した。
TIKRは59人のアナリストによるMicrosoft評価を追跡。何人が「買い」と言っている?
Microsoftに対する買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 Microsoftのアナリスト評価を見る
キャッシュフローは維持されなければならない
営業キャッシュフローが懸念されることは一度もなかった。2026年度には1,830億ドルに達し、設備投資(キャッシュ・ケープックス)が2022年度からほぼ5倍に増加したにもかかわらず、それを上回り続けた。
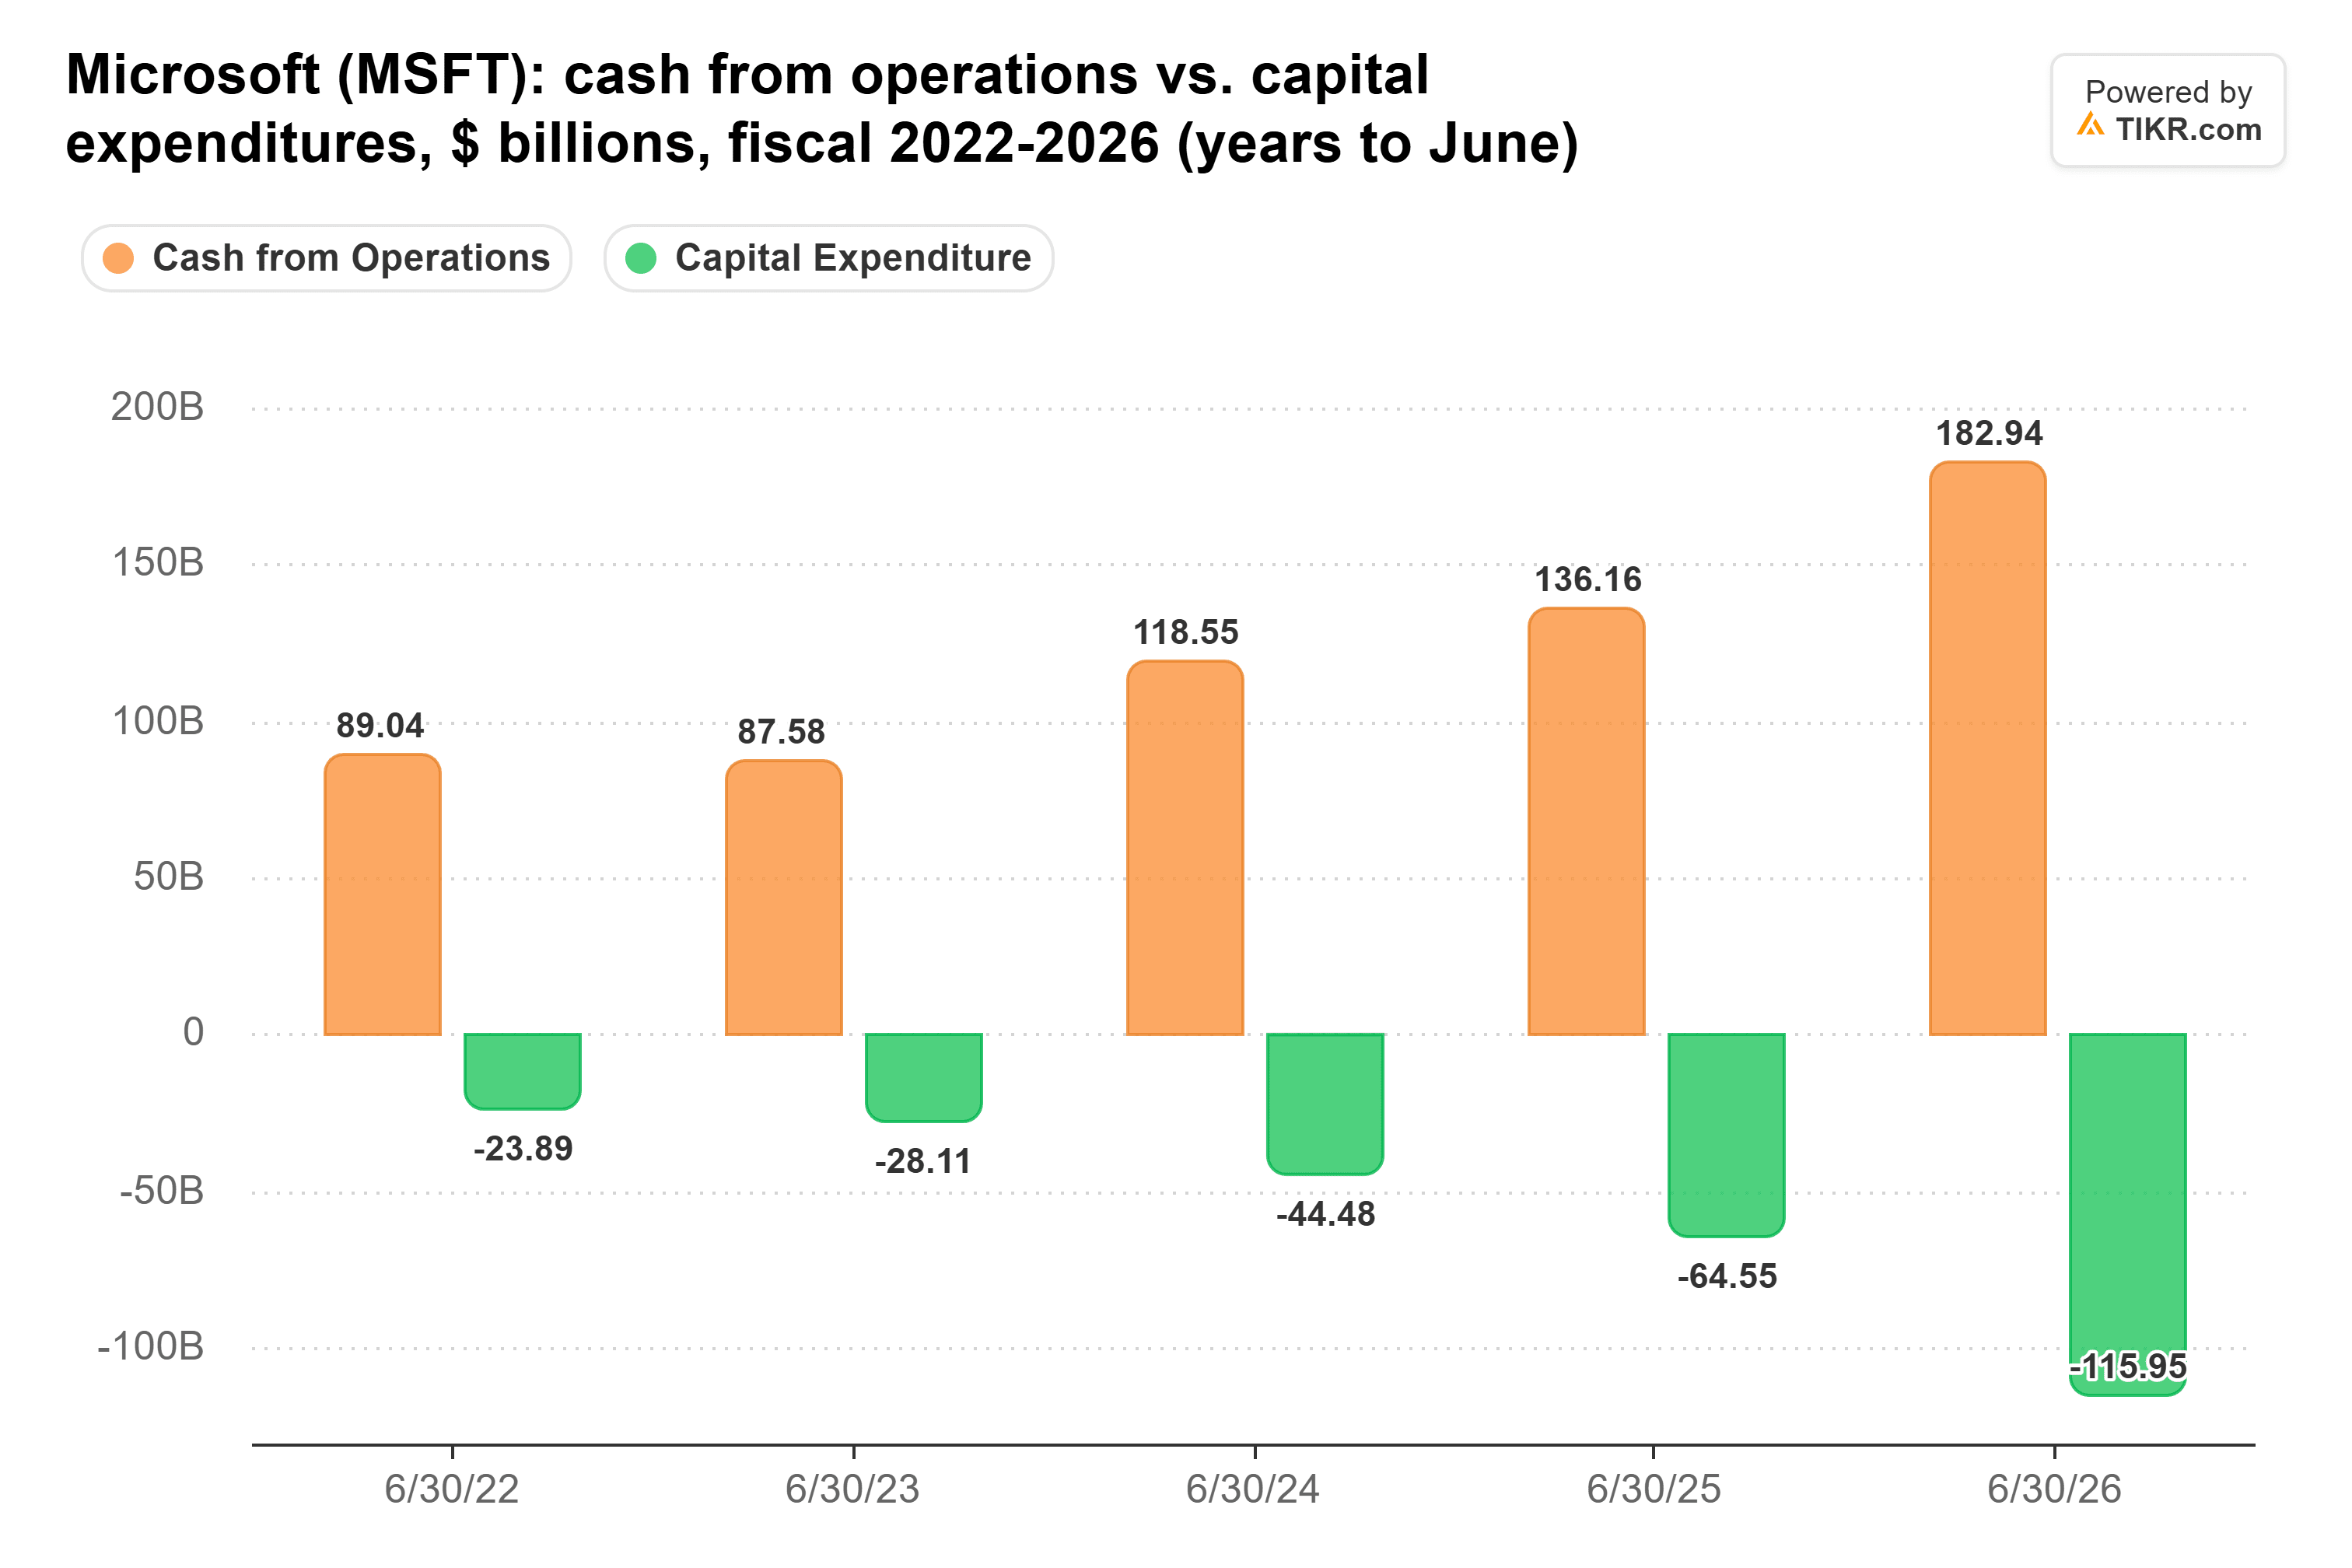
しかし、余裕は薄くなりつつある。2026年度の設備投資(キャッシュ・ケープックス)は514億ドル増加した一方で、営業キャッシュフローは468億ドルの増加にとどまり、フリーキャッシュフローは2年連続で減少し、670億ドルとなった。経営陣は2027年度もプラスを維持すると述べており、アナリストは327億ドルを見込んでいる。
Microsoftの利益率が評価基準
価格でリードすることは通常、利益率を圧迫する。しかしMicrosoftの利益率は逆の方向に進み、2022年度の42.1%から2026年度には46.8%に上昇した。
Microsoft Cloudの粗利益率は、2026年度の各四半期で68%から65%へと低下した。経営陣の答えは自社のMAIモデルであり、あるDynamics 365の機能ではGPUコストを89%削減したと述べている。
Microsoftはより有利な立場にある。なぜなら、Anthropicへの持分は、両社が顧客を争う一方で、Claudeの成功に対する財務的利害関係をMicrosoftに与えているからだ。経営陣は、2027年度の営業利益率が46.8%から1ポイント未満の下落に収まるとの見通しを示した。そこに到達すれば、Microsoftは全体の利益率を維持したことになるが、それはCopilotの価格設定を切り離して評価したものではない。Salesforceは12月2日に決算を発表するが、その四半期はIgnite以前の10月31日に終了しているため、コメントに注目すべきだろう。
では、Microsoftの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Microsoftがどのような価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!