主なポイント
- アリババは11月19日(木)に決算を発表し、海外データセンターでの中国企業向けAIチップ供給を遮断する米国規則が同日発効したことを受け、同規則が来年のクラウド成長に重しとなると述べた。
- この遮断により計算能力のコストが上昇し、その影響はまずフリーキャッシュフローに現れ、9月期には345億元の流出となった。
- NVIDIAの業績見通しは中国データセンター向け計算チップ売上を想定しておらず、JD.comの配送部門の損失は縮小しており、GDSホールディングスは11月25日に決算を発表する。
- 予想PER約11倍で取引されているアリババは、クラウド成長が経営陣が新たに示した30~45%の見通しの上限近くを維持し、自社チップが予定通りに投入されれば割安に見える。
アリババ(BABA)は、11月19日(木)の市場開始前に9月期決算を発表した。これは、中国企業が中国国外のデータセンターでNVIDIA駆動のコンピューティングをレンタルするために使用してきた経路を閉ざす新たな米国規則が発効した同日のことだった。株価は1.26%下落し、83.31ドルで取引を終えた。
NVIDIA(NVDA)は11月17日に中国に関する独自の回答を示した。JD.com(JD)は同日、配送補助金合戦が依然としてどれだけのコストを生んでいるかを報告し、中国の大手クラウドプロバイダー向けに主にデータセンターを運営するGDSホールディングス(GDS)は11月25日に決算を発表する。
シンガポールが近道だった
米商務省の暫定最終規則は、中国に本拠を置く企業に大量のコンピューティングパワーをレンタルする海外のデータセンターへの高度なチップまたはサーバーの出荷にライセンスを要求する。法律事務所ニクソン・ピーボディは、既存の取り決めには取得に90日間の猶予があると指摘している。
アリババのシンガポール供給ラインにより、中国のエンジニアがシンガポールに設置されたNVIDIAチップにログオンできるようになっていたと、リーデル・リサーチ・グループのデビッド・リーデル氏は11月12日のCNBCの『クロージング・ベル』で説明した。彼の見解は「特にアリババにとっては、非常に悪い」というものだった。
この規則はGDSにも及ぶ。GDSはシンガポールに拠点を置くハイパースケール・データセンター・プラットフォームであるDayOneの少数株式を保有している。11月25日の決算説明会では、中国のクラウド事業者がAI構築を中国国内に移行しているかどうかが示されるはずだ。
TIKRはアリババについて41人のアナリストを追跡しています。「買い」と言うのは何人?
アリババの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。アリババのアナリスト・レーティングを見る
アナリストは依然として成長加速を予想
AIクラウドの収益は9月期に53%成長して610億元に達し、6月期の45%から加速した。同セグメントの調整後EBITAマージンは、6月期の11.6%から14.5%に上昇した。アナリストは、2027年3月期(第4四半期)の総収益が約9%成長し、翌年は約13%、2029年3月期は約15%成長すると予想しており、2026年3月期の3%から上昇する見込みだ。
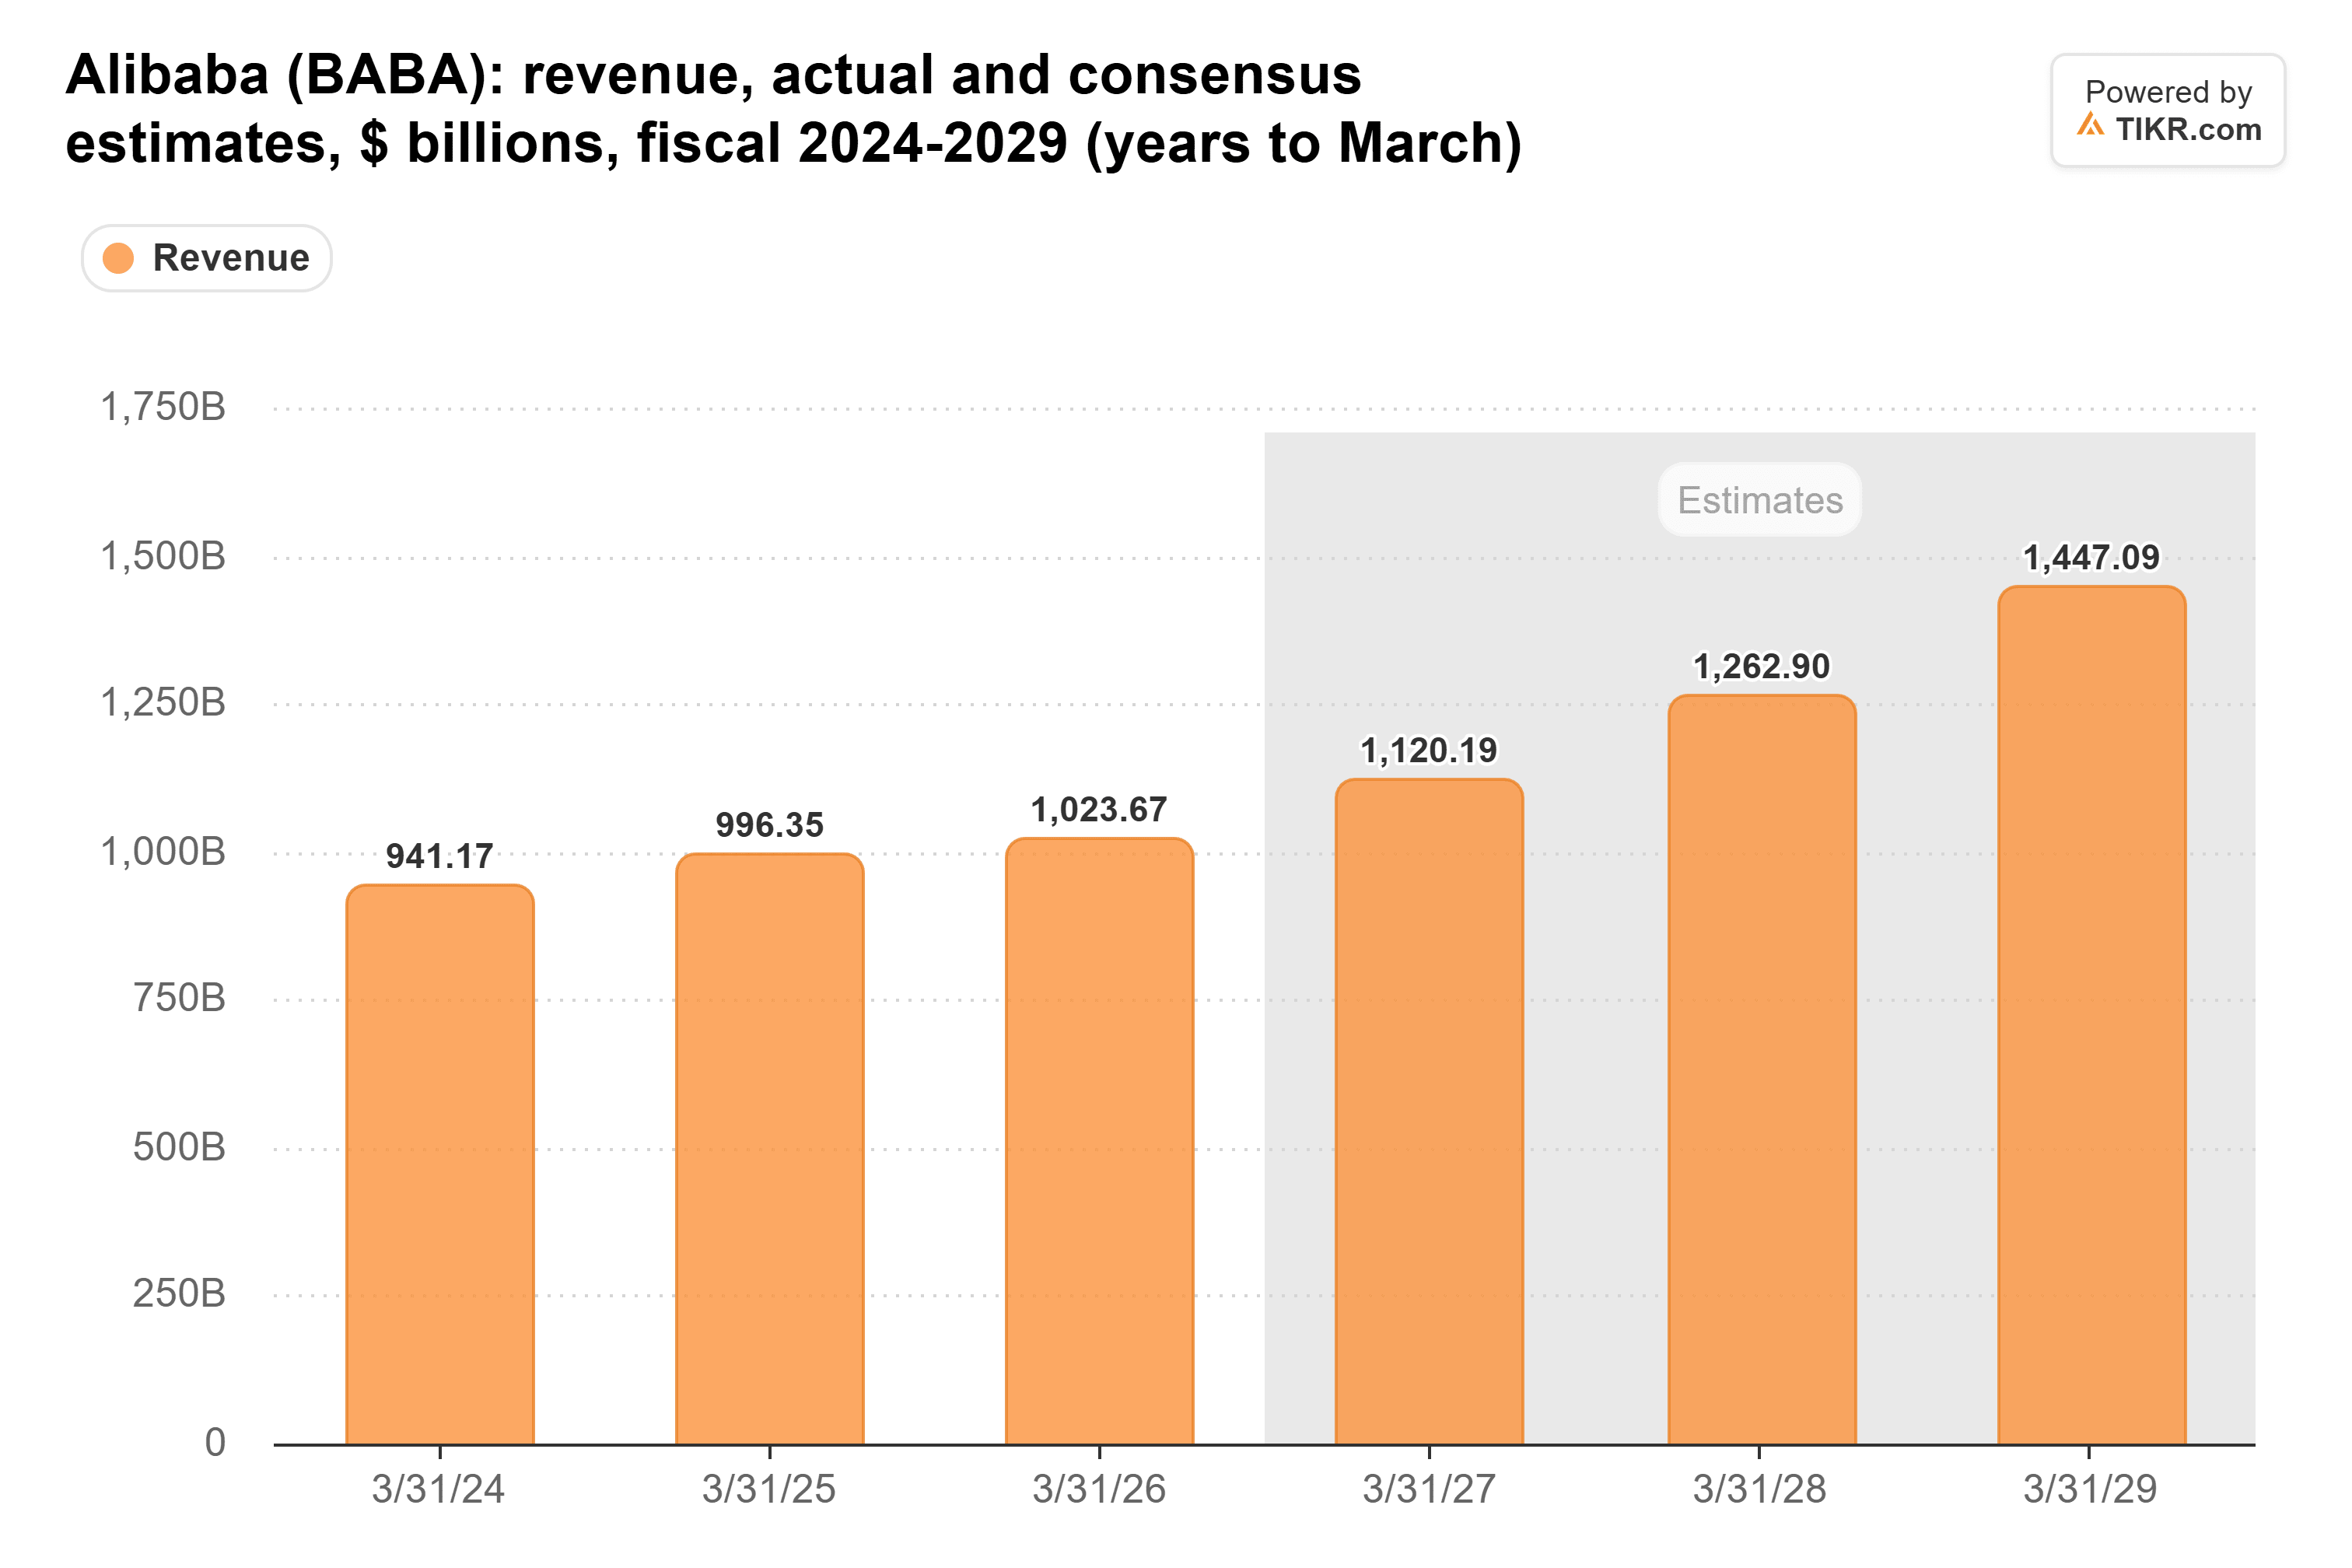
これらの予想は、11月19日の決算説明会以前に設定されたもので、経営陣は同規則への対応の中で、来年のクラウド収益成長率が30~45%になると述べた。また、これらの予想は主にクラウドに依拠している:タオバオと天猫の同様の顧客管理収益は9月期にわずか1%成長したのみだった。
代償はフリーキャッシュフローに現れる
9月期の設備投資額は505億元で、前年同期比60%増加し、営業活動によるキャッシュフローは157億元だった。これにより、フリーキャッシュフローは345億元の流出となり、前年同期の218億元の流出幅を拡大した。以下のチャートは、2025年半ば以降、ほとんどの四半期で設備投資が営業キャッシュフローを上回っていることを示している:
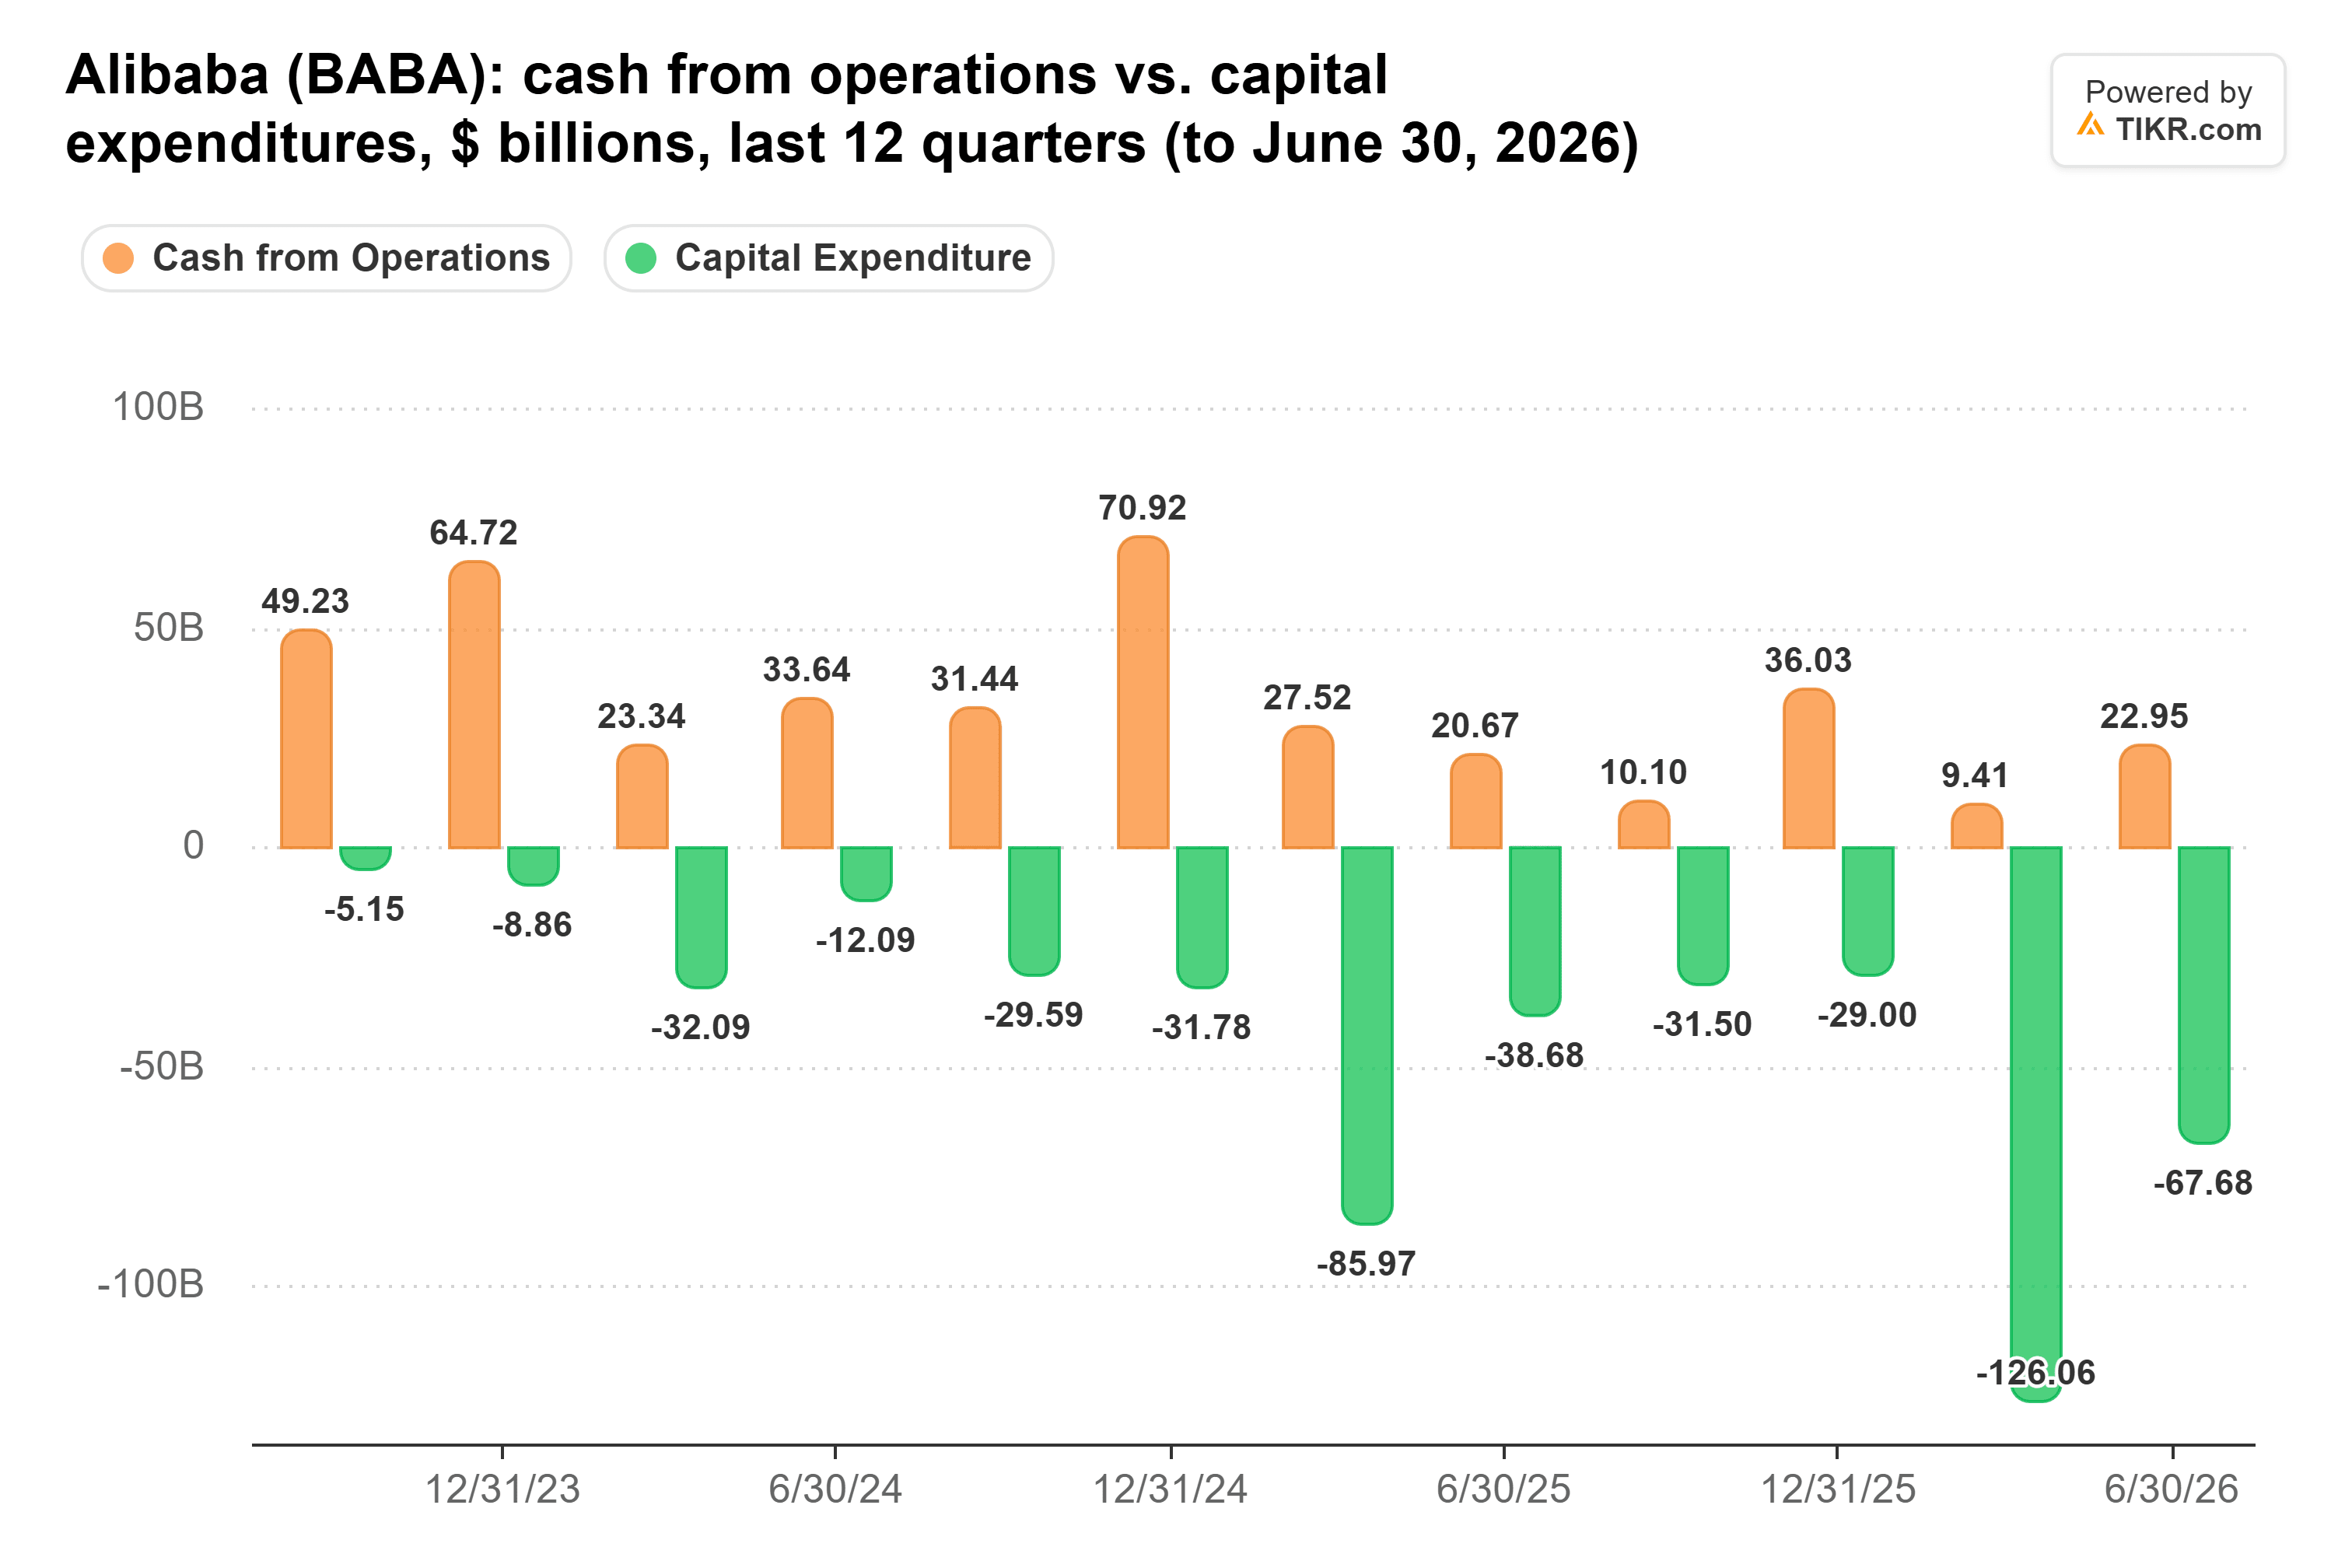
アナリストは、通期(3月期)の設備投資額を1984億元と予想している。上半期の1182億元の後、これは今後四半期あたり約400億元を意味する。より大きな数字は3年間で3800億元という計画で、アリババは6月30日までに1900億元を支出しており、11月19日の決算説明会ではその規模に疑問が投げかけられた:経営陣は、新規則により、長期的な20ギガワットの計算能力目標が下方修正される可能性があると述べた。5月には、経営陣は新型サーバーのコストが1年前の2倍になっていると述べており、アリババが現在他の場所で調達しなければならないあらゆる容量は、おそらくさらにコストがかかるだろう。
JD.comは、もう一つの資金流出要因が縮小しうることを示している:9月期に、GAAPベースの営業利益は52億元の黒字に転じ、前年同期の11億元の損失から改善し、食品配送が牽引した。アリババは11月19日に同じ転換を示し、Eコマースグループの調整後EBITAは243%増加したが、主にクイックコマースでの大幅な損失縮小によるものだった。これにより、サーバーへの営業キャッシュがより多く残る。
NVIDIAの業績見通しはT-Headへの依存度を高める
NVIDIAの1月期の業績見通しは、中国からのデータセンター向け計算チップ売上を想定していない。これにより、アリババは自社のT-Headチップと、ロイターが10月に報道した輸出規制に準拠したNVIDIAカード(アリババが発注したとされる)に依存することになる。IDCによれば、T-Headは2026年上半期の中国データセンターAIアクセラレーター市場の7%を占めているが、経営陣はT-Headのチップは性能面で依然として外国の競合他社に遅れをとっていると述べている。11月19日、アリババはT-Headの新チップ「震怒V900」が2027年第1四半期に商用リリース予定であると述べ、経営陣は2027年以降に追加されるAIチップ容量の大部分が自社チップから供給されると見込んでいる。
11倍では、多くの苦痛が織り込まれている
アリババは予想PER11倍で取引されており、5年平均の13倍を下回り、1月に到達した25倍からは大きく離れている。
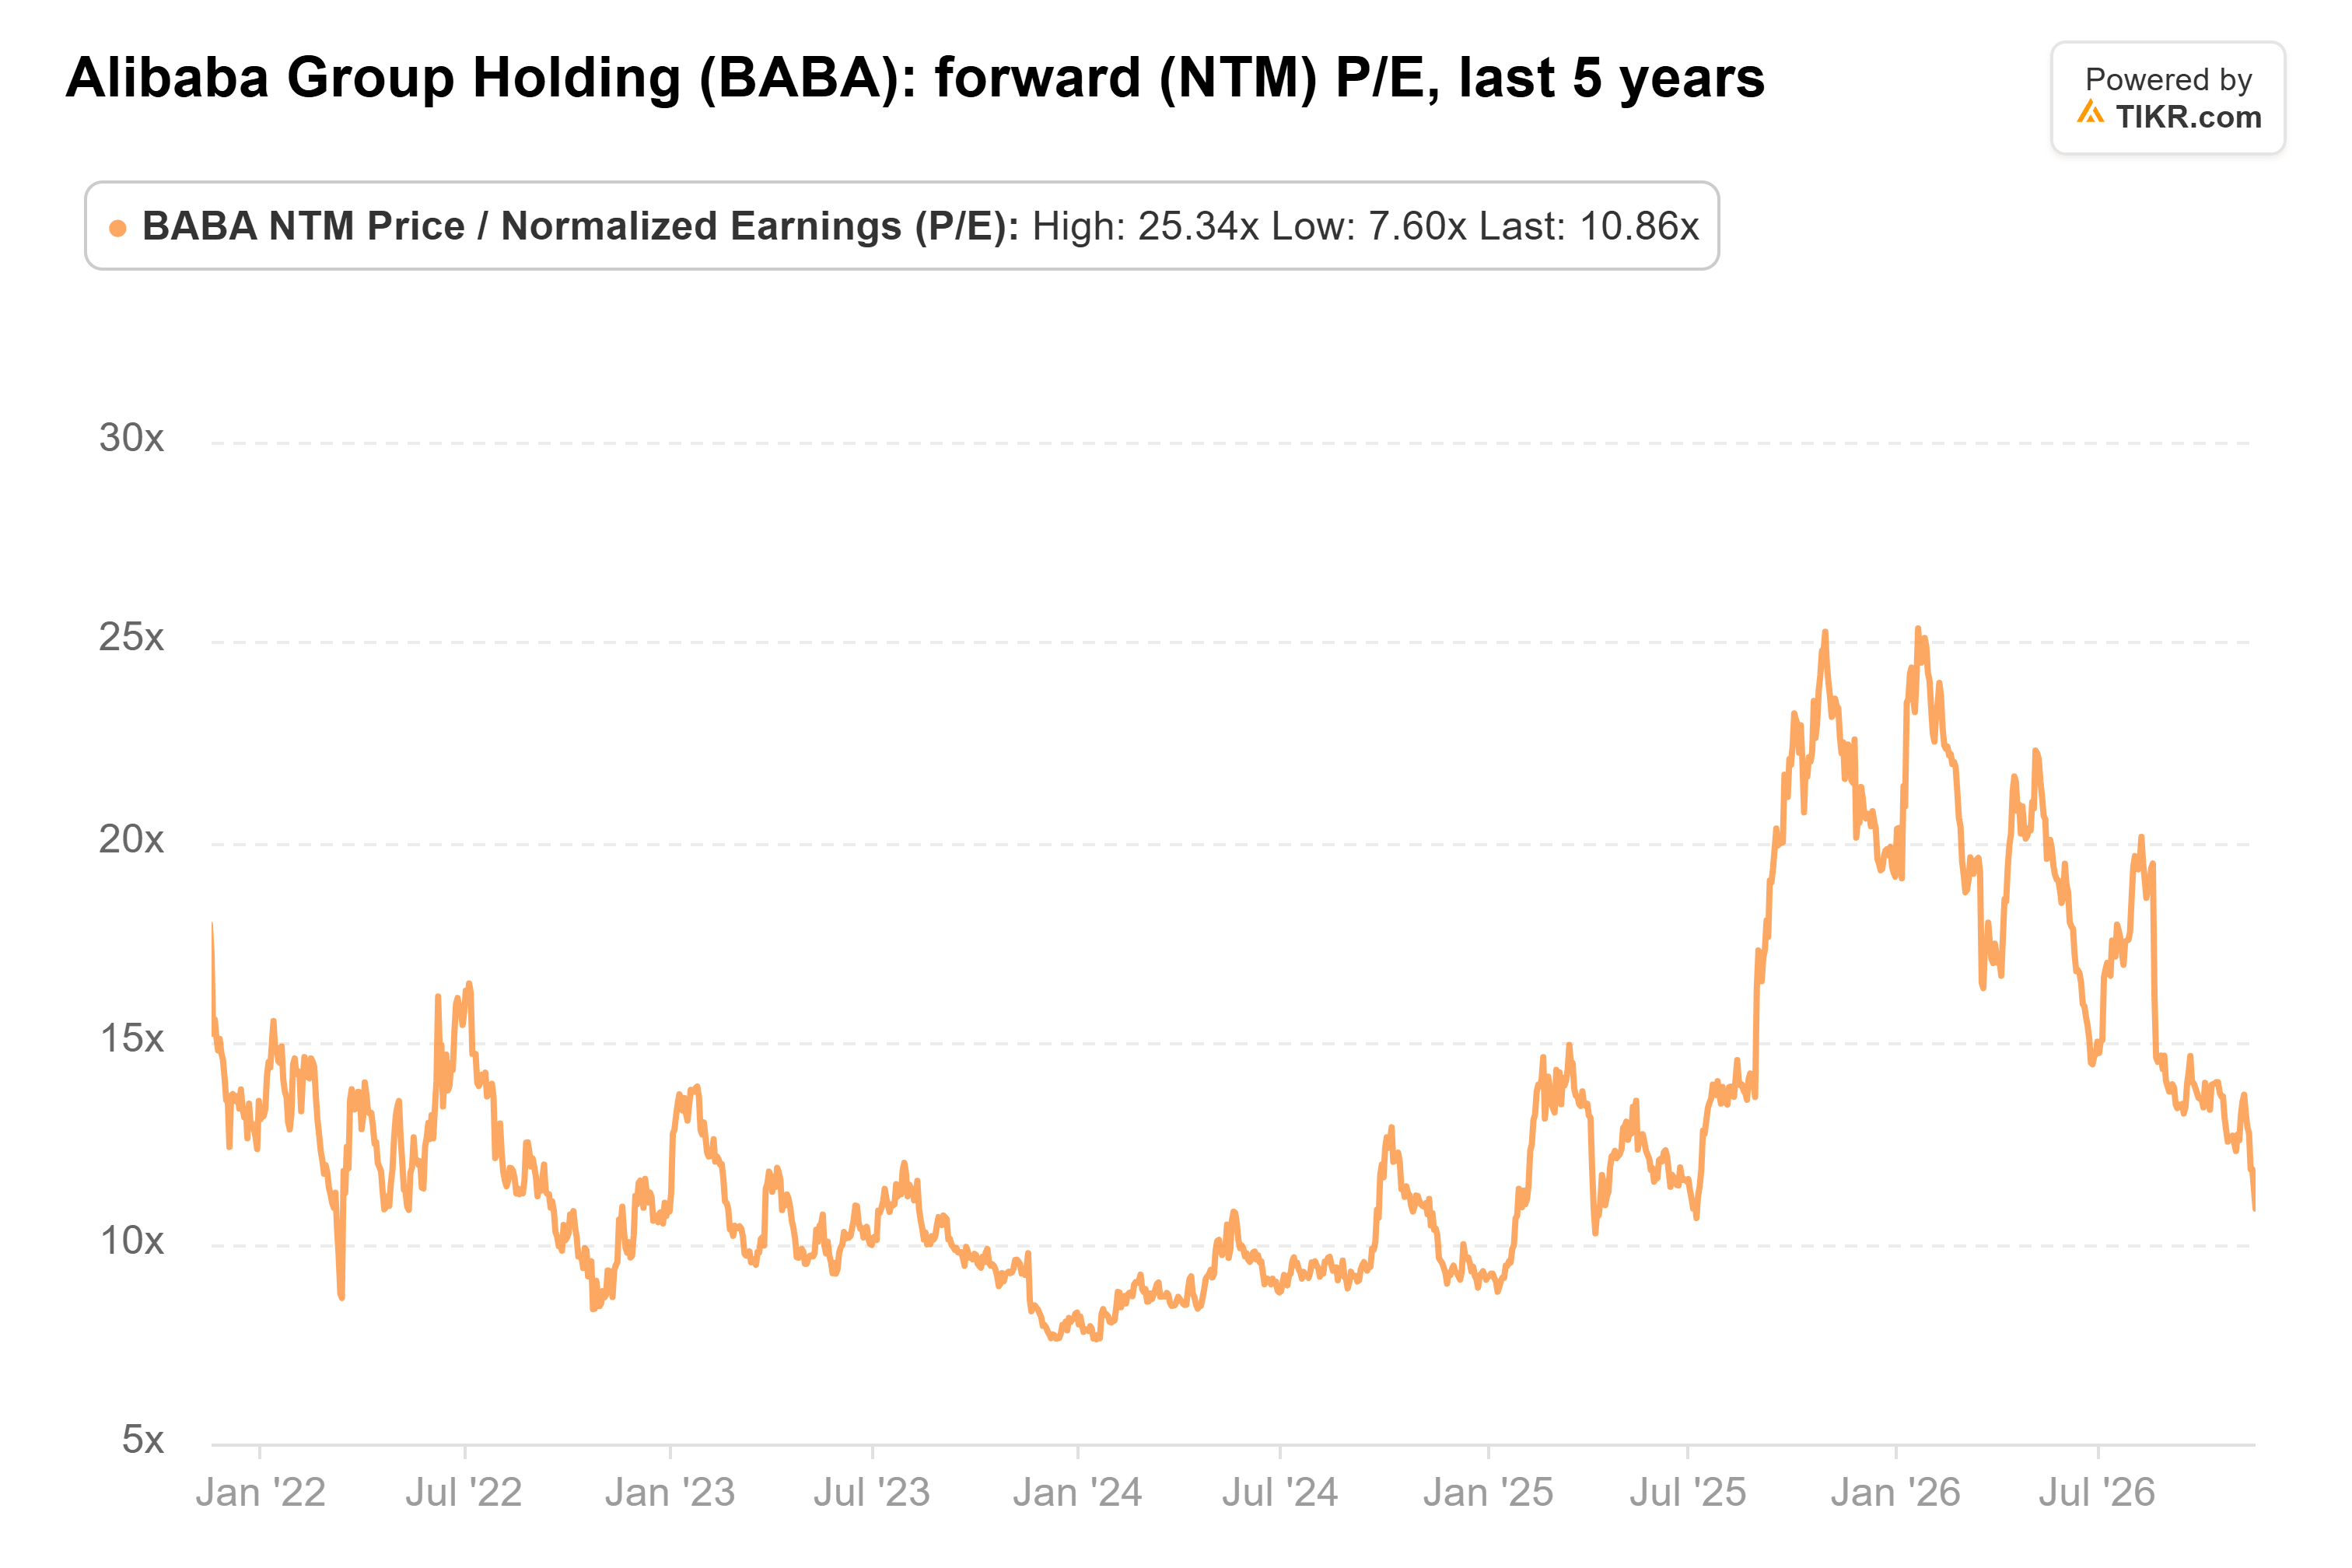
6月30日時点で約307億ドルの純現金(8月の株式発行で約102億ドルを調達する前)を有するアリババは、この遮断のコストを負担する余裕がある。CFOのトビー・シュー氏は決算リリースで、アリババは「AIの収益化が進む中、AI能力への投資を規律を持って維持する」一方で、フリーキャッシュフローの黒字化を目指すと述べた。クラウド成長率が30~45%の範囲の上限近くを維持し、V900が予定通り投入されれば、11倍は依然として50%超で成長しているクラウド事業には割安すぎる。成長率が30%近くまで低下すれば、予想とともにPERもおそらく低下するだろう。
アリババが次回決算を発表する際のクラウド・マージン(14.5%対比)に注目したい。経営陣は、2027年と2028年が中国で計算能力が最も不足する年になると見込んでおり、アリババが供給を確保できれば価格を支えるはずだ。依然として最大の不確実性は中国商務省であり、米国が規則を施行した場合に対抗措置を取ると約束しているが、その内容は明らかにしていない。
では、アリババ株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、アリババがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!