主なポイント
- 35万ドルのポートフォリオをAT&T、ONEOK、T. Rowe Priceに均等に分割した場合、現在の株価では年間約17,500ドルの配当が支払われます。
- ONEOKの分配可能キャッシュフローは配当を2.25倍カバーしており、AT&Tはフリーキャッシュフローの44%を配当に充てているため、両社の配当は十分にカバーされているように見えます。
- T. Rowe Priceはカバー率が最も低く、フリーキャッシュフローの71%を配当に充てています。クライアントがファンドから資金を引き出している中で、同社は負債よりも多くの現金を保有しています。
- T. Rowe Priceが配当を半減させた場合、年間収入は約14,600ドルに減少し、配当を停止した場合は約11,700ドルになります。
35万ドルを3つの大型配当株、AT&T (T)、ONEOK (OKE)、T. Rowe Price Group (TROW)に均等に分割した72歳の仮想退職者を想像してみてください。
現在の株価では、AT&Tの約5,220株、ONEOKの約1,320株、T. Rowe Priceの約1,112株を購入できます。合わせて年間約17,500ドル、月額約1,423ドルの配当が支払われます。これはポートフォリオのこの部分に対する利回り5.0%に相当します。(もちろん、誰もたった3銘柄だけを保有すべきではありません。)
| 銘柄 | 株数 | コスト | 年間収入 | 収入の割合 | カバー率 |
|---|---|---|---|---|---|
| AT&T (T) | 5,339 | $116,657 | $5,926 | 34% | フリーキャッシュフローの44% (TTM) |
| ONEOK (OKE) | 1,348 | $116,629 | $5,769 | 33% | 分配可能キャッシュフローの2.25倍 (2025年度) |
| T. Rowe Price (TROW) | 1,112 | $116,660 | $5,782 | 33% | フリーキャッシュフローの71% (TTM) |
| 3銘柄合計 | $17,478 | 100% |
出典: TIKR、現在の株価および各社の現在の配当レートに基づく。
退職者に6%以上の利回りを支払う6つの安全な配当株
現在、年間6%以上の配当を支払う銘柄は100以上あります。
しかし、TIKRの独自データを活用した広範な投資調査の結果、私たちはそのうちわずか6銘柄のみが退職者にとって真に安全であると考えるに至りました。
これらはすべて、私たちの新しい投資レポートの一部としてご覧いただけます。アクセス方法の詳細はこちらでご確認ください。
AT&Tには余裕があるが、増配の計画はなし
AT&Tは、2028年までに240億ドル以上の自社株買いを実施する間、年間1株あたり1.11ドルの配当を維持する計画です。AT&Tは9月30日までの12か月間でフリーキャッシュフローの44%を配当に充てており、コンセンサスでは2026年度に46%と見込まれています。同社のフリーキャッシュフローは2016年度以降、毎年配当を上回っています:
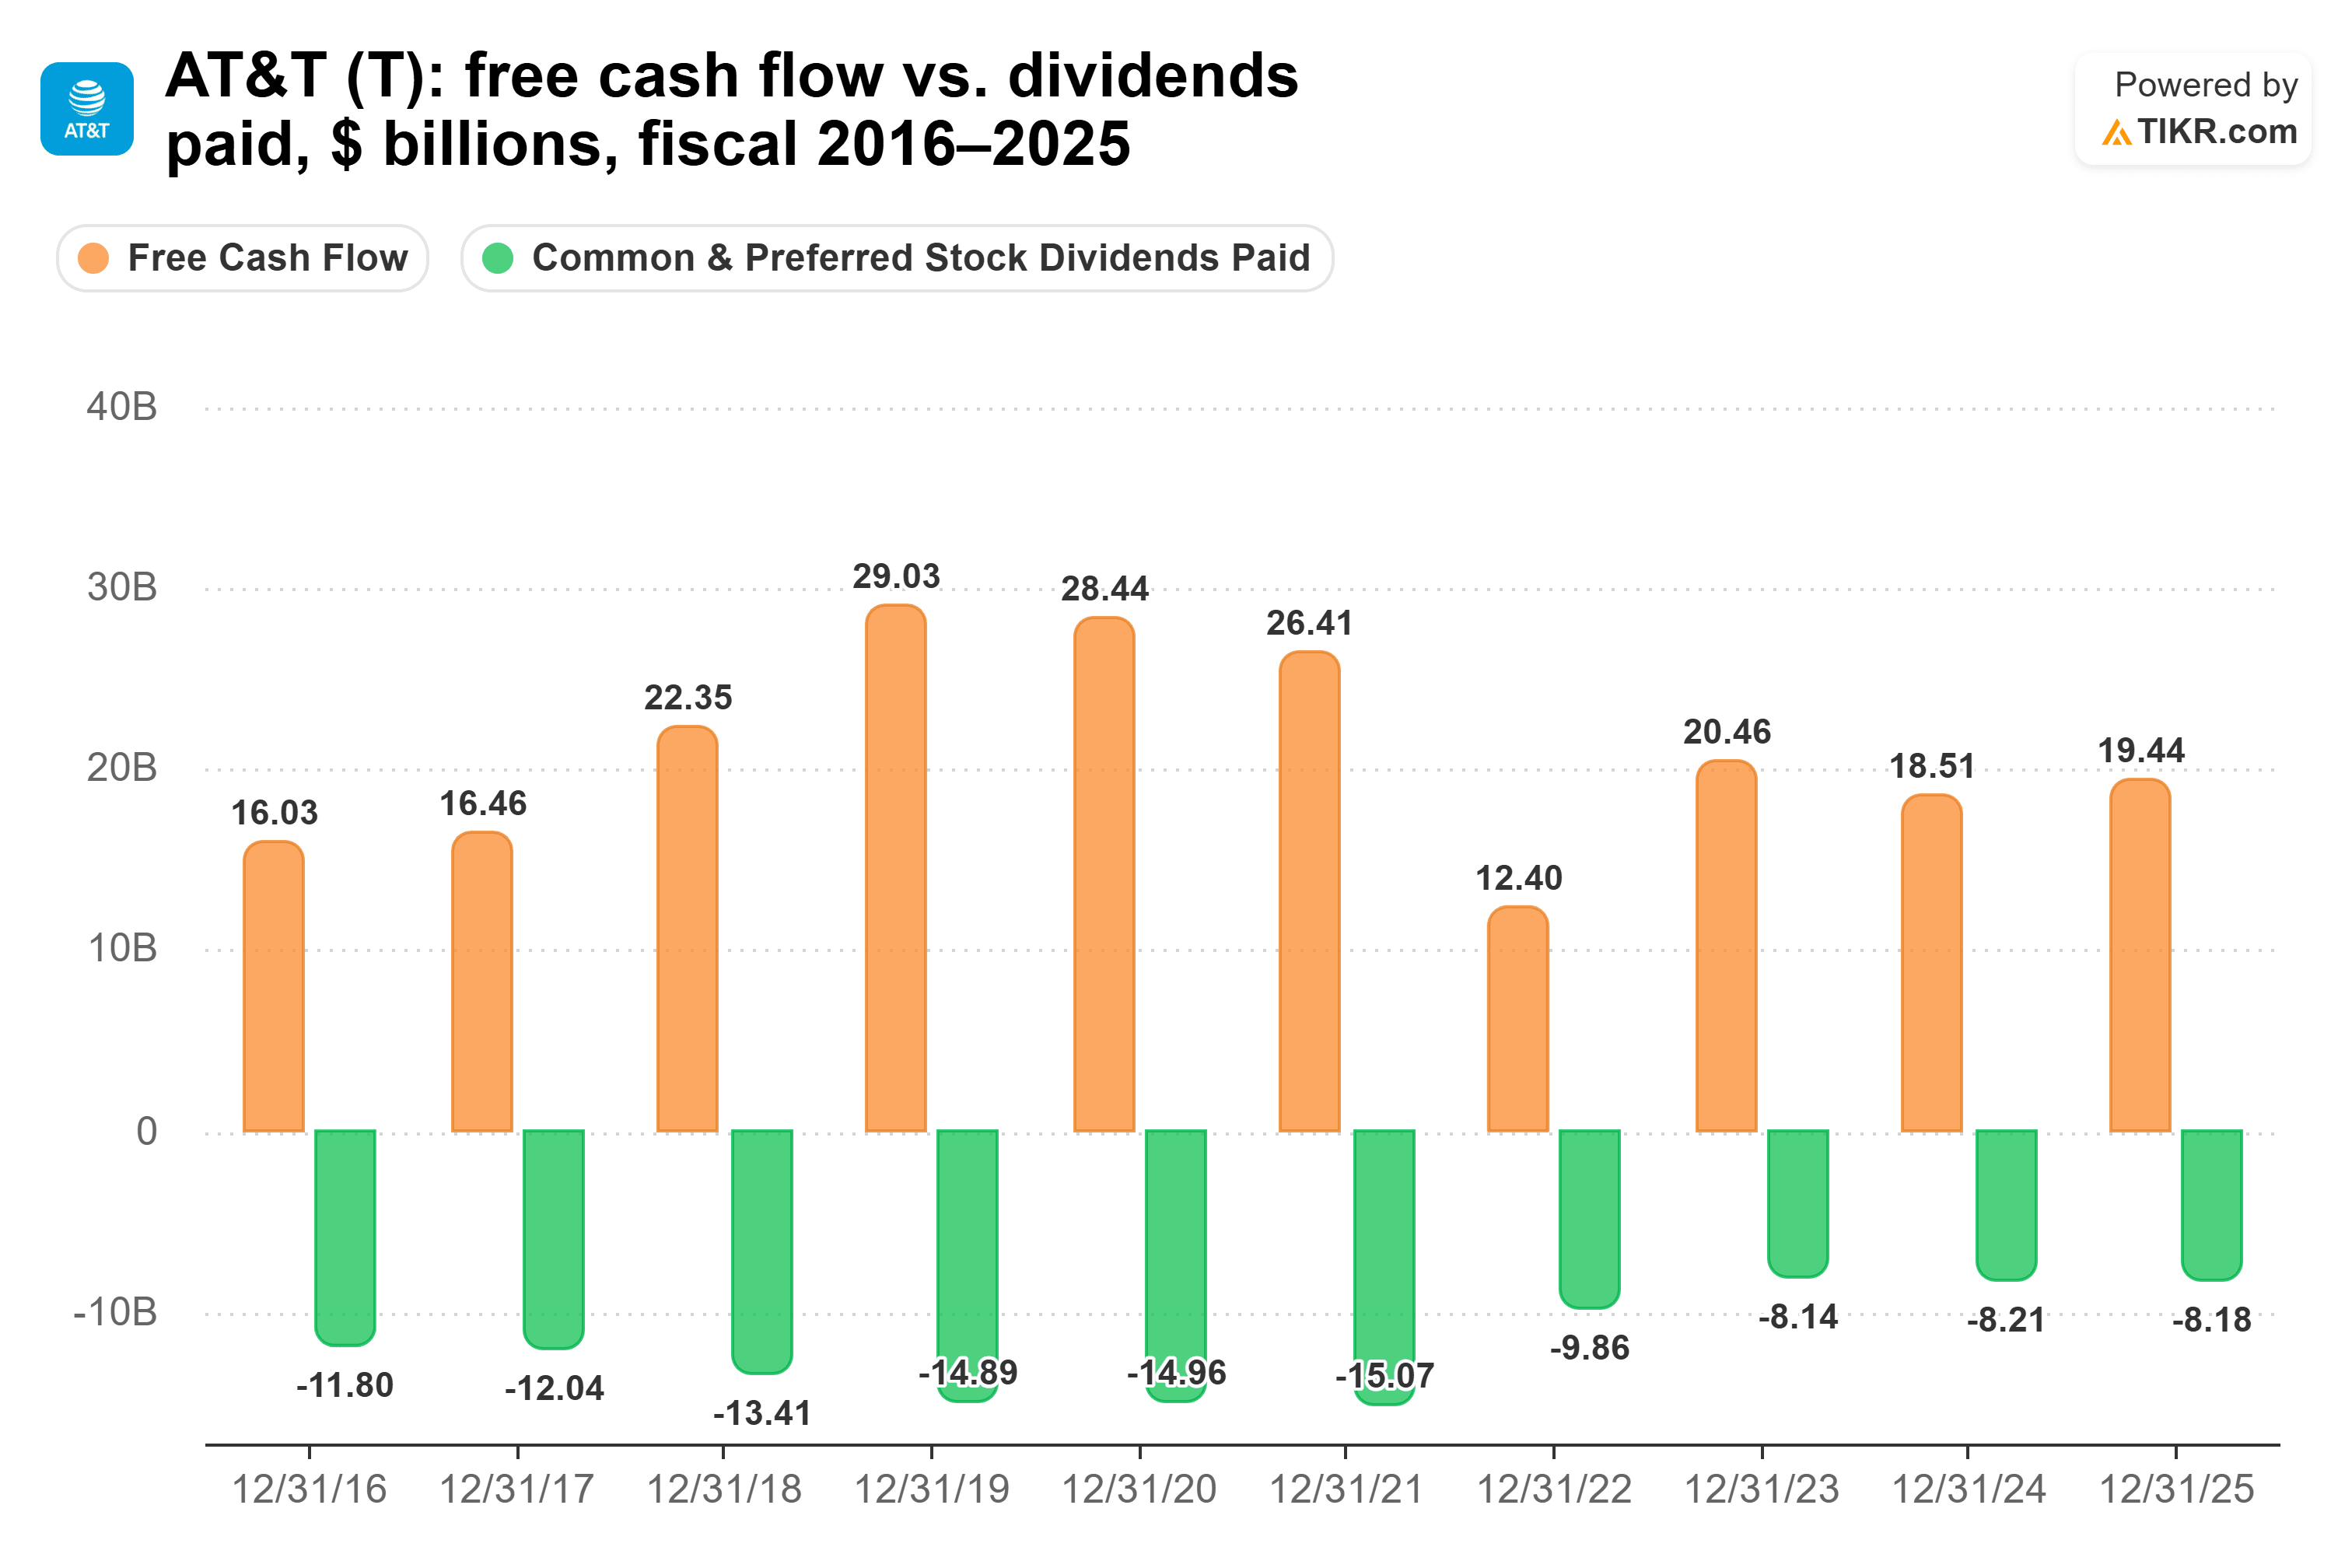
AT&Tは以前に配当を削減したことがあります。2020年度には1株あたり2.08ドルを支払い、2025年度には1.11ドルを支払いました。2023年度以降、配当性向はフリーキャッシュフローの39.8%から44.3%の間で推移しています。
事業内では光ファイバーが銅線に取って代わっています。第3四半期の売上高は前年同期比5.3%増の323億ドルとなりましたが、レガシー収入はAT&Tが銅線ネットワークを停止したため24.5%減少しました。ジョン・スタンキーCEOは第3四半期決算説明会で次のように述べています:「私たちの業界で最も持続性のある顧客の組み合わせは、光ファイバーによるブロードバンド顧客に優れた無線サービスを上乗せしたものであり、他に類を見ません。」
負債がリスクです。AT&TがEchoStarからスペクトラムを購入した後、TIKRの数字によると純負債はEBITDAの3.27倍であり、同社は2.5倍という目標値に到達するのは2029年までかかると見込んでいます。
ONEOKは配当を2倍以上カバー
ONEOKの2025年度の分配可能キャッシュフローは1株あたり9.25ドルでした。これは4.12ドルの配当を2.25倍カバーしており、コンセンサスでは2026年度に2.30倍と見込まれています。この余裕は2020年度以降大きく拡大しています:
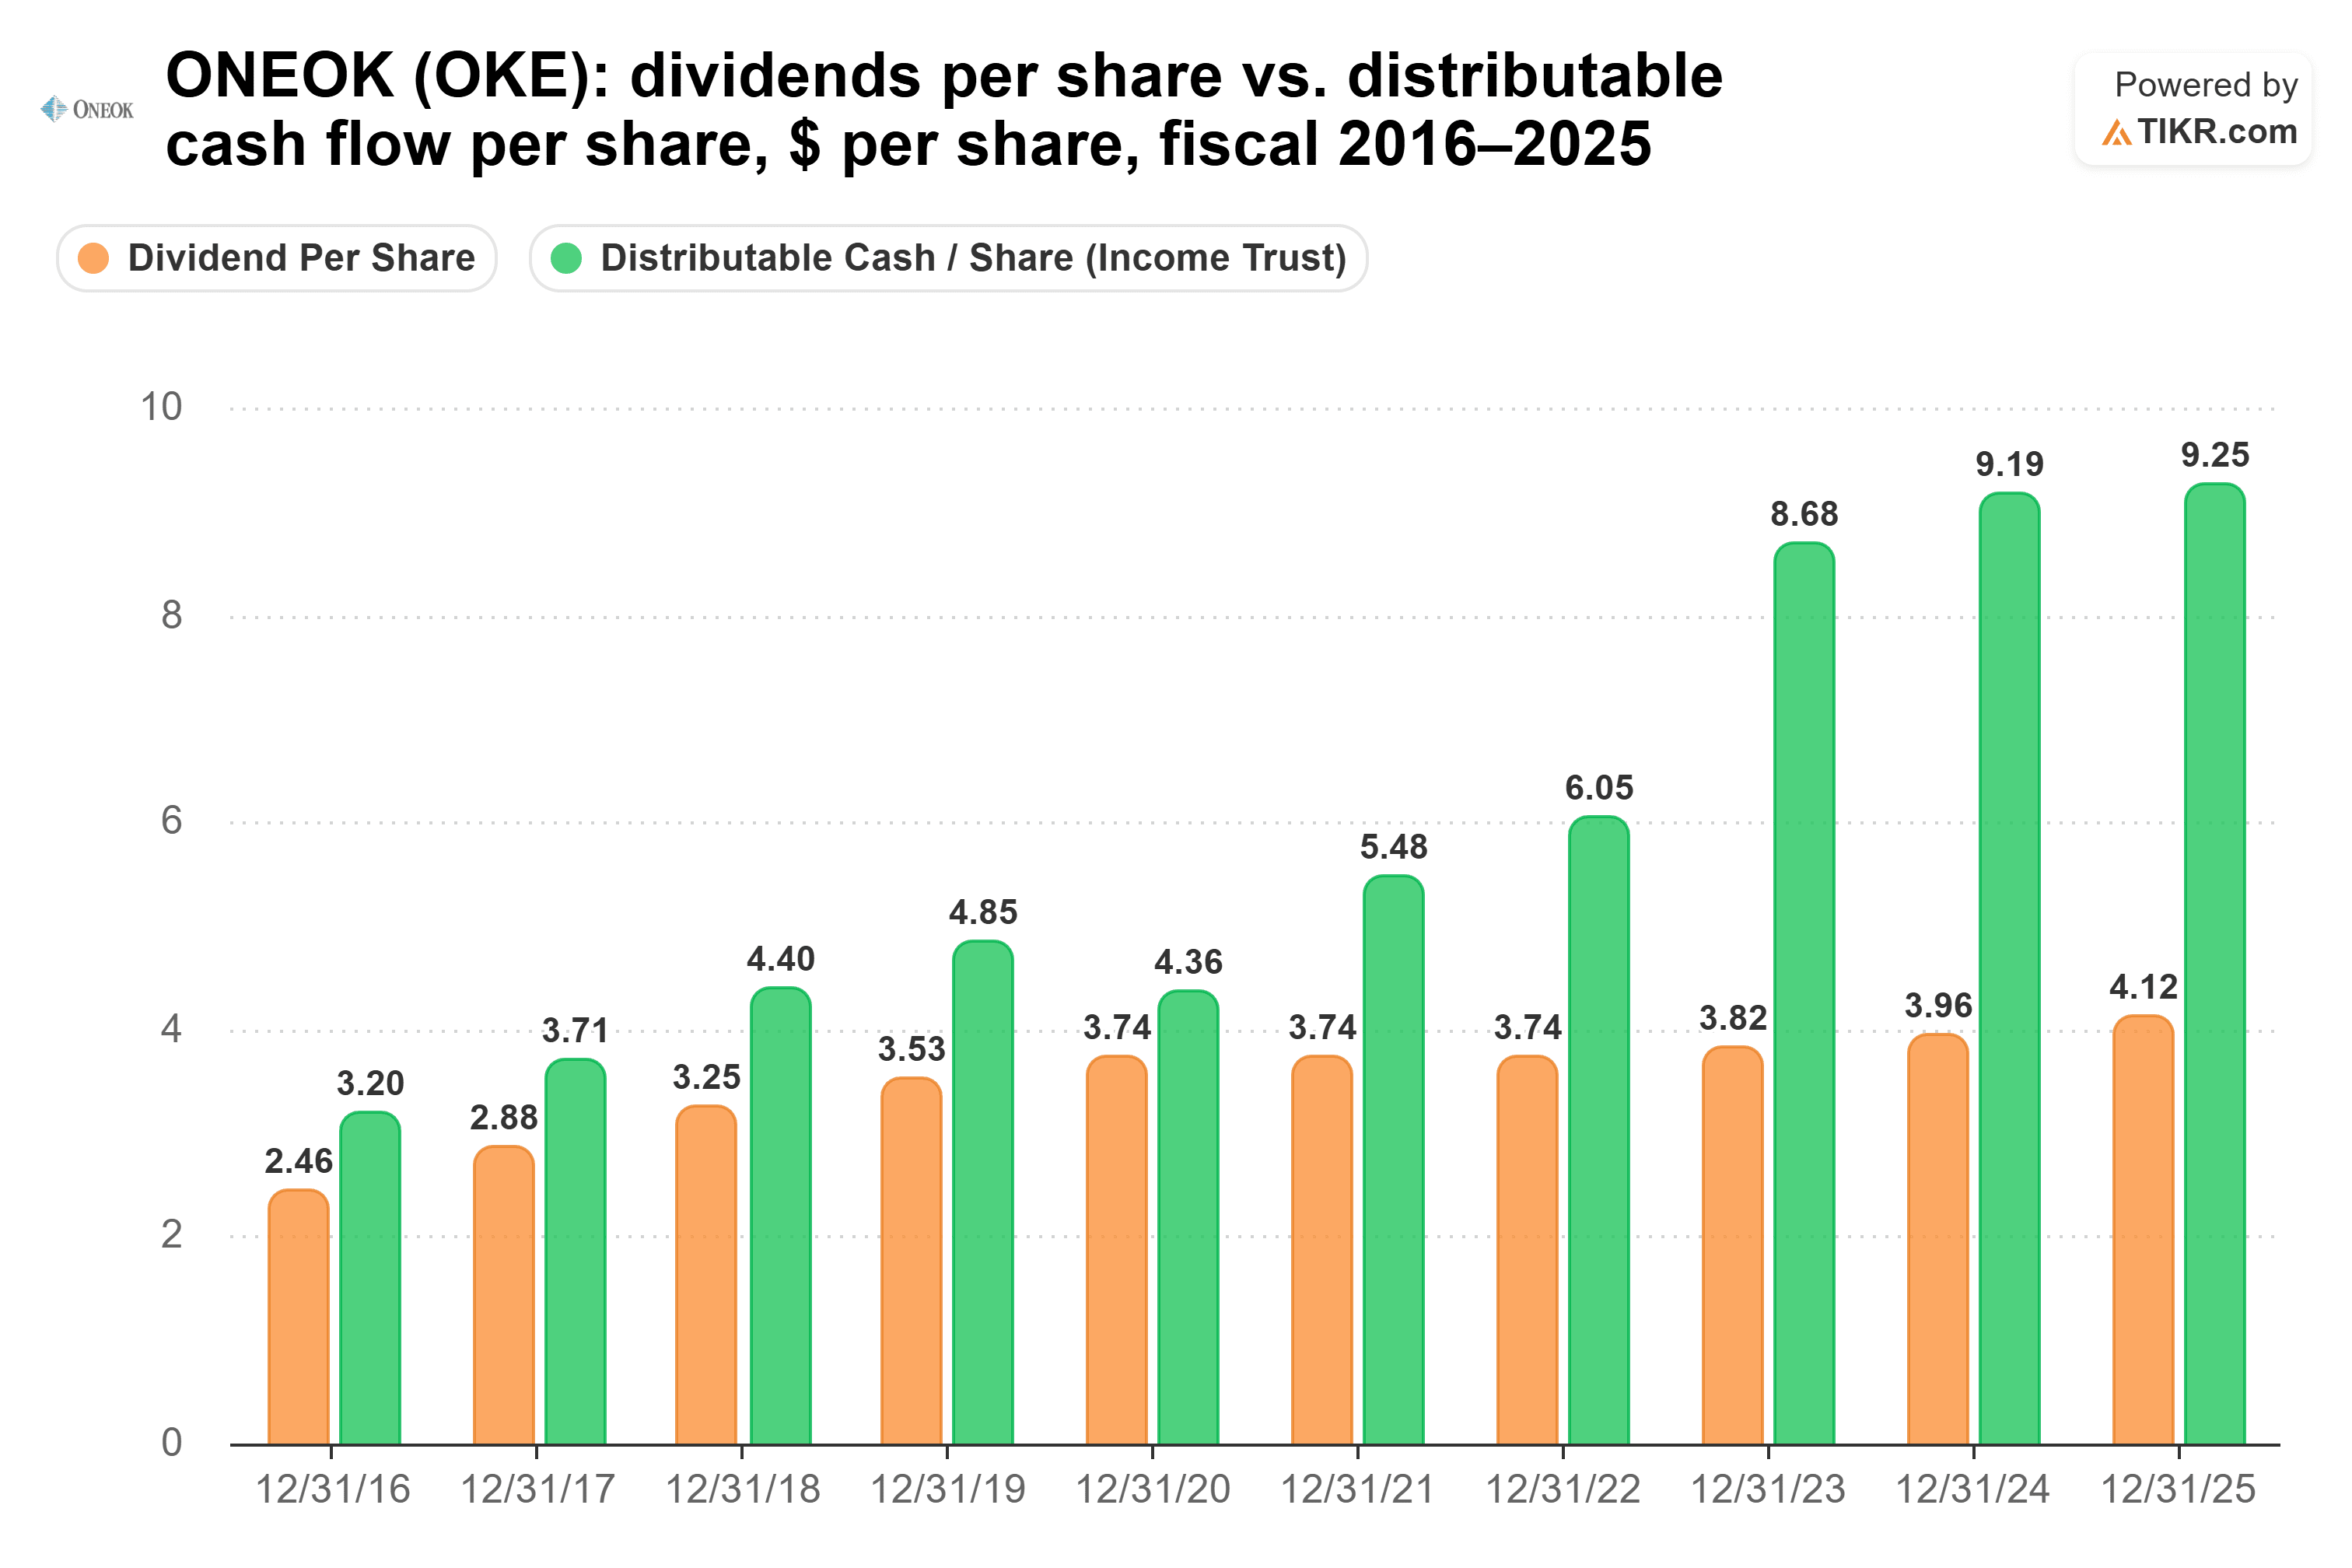
1株あたり分配可能キャッシュフローは、2020年度の4.36ドルから2025年度の9.25ドルへと2倍以上に増加しました。配当は同じ期間に1株あたり3.74ドルから4.12ドルへと増加しました。
成長の大部分はパーミアン盆地に由来します。10月6日、ONEOKはBrazos Midstreamのミッドランド盆地資産を約44億ドルで買収し、2026年度の調整後EBITDAの業績見通しを85億ドルから86億ドルに引き上げました。ONEOKはこの取引により、配当増を含む株主への現金還元の余地が広がると述べています。
また、9月にはほぼ55億ドルの負債を返済しました。ウォルター・ハルスCFOは第3四半期決算説明会で次のように述べています:「私たちは現在、3.5倍を目標とするレバレッジレンジの上限と見なしています。私たちが運営すると予想される水準とその上限との間のギャップは意図的なものです。」
T. Rowe Priceは最も薄い余裕
T. Rowe Priceは9月30日までの12か月間でフリーキャッシュフローの71%を配当に充てました。2023年度には、フリーキャッシュフローは配当を全くカバーしていませんでした:
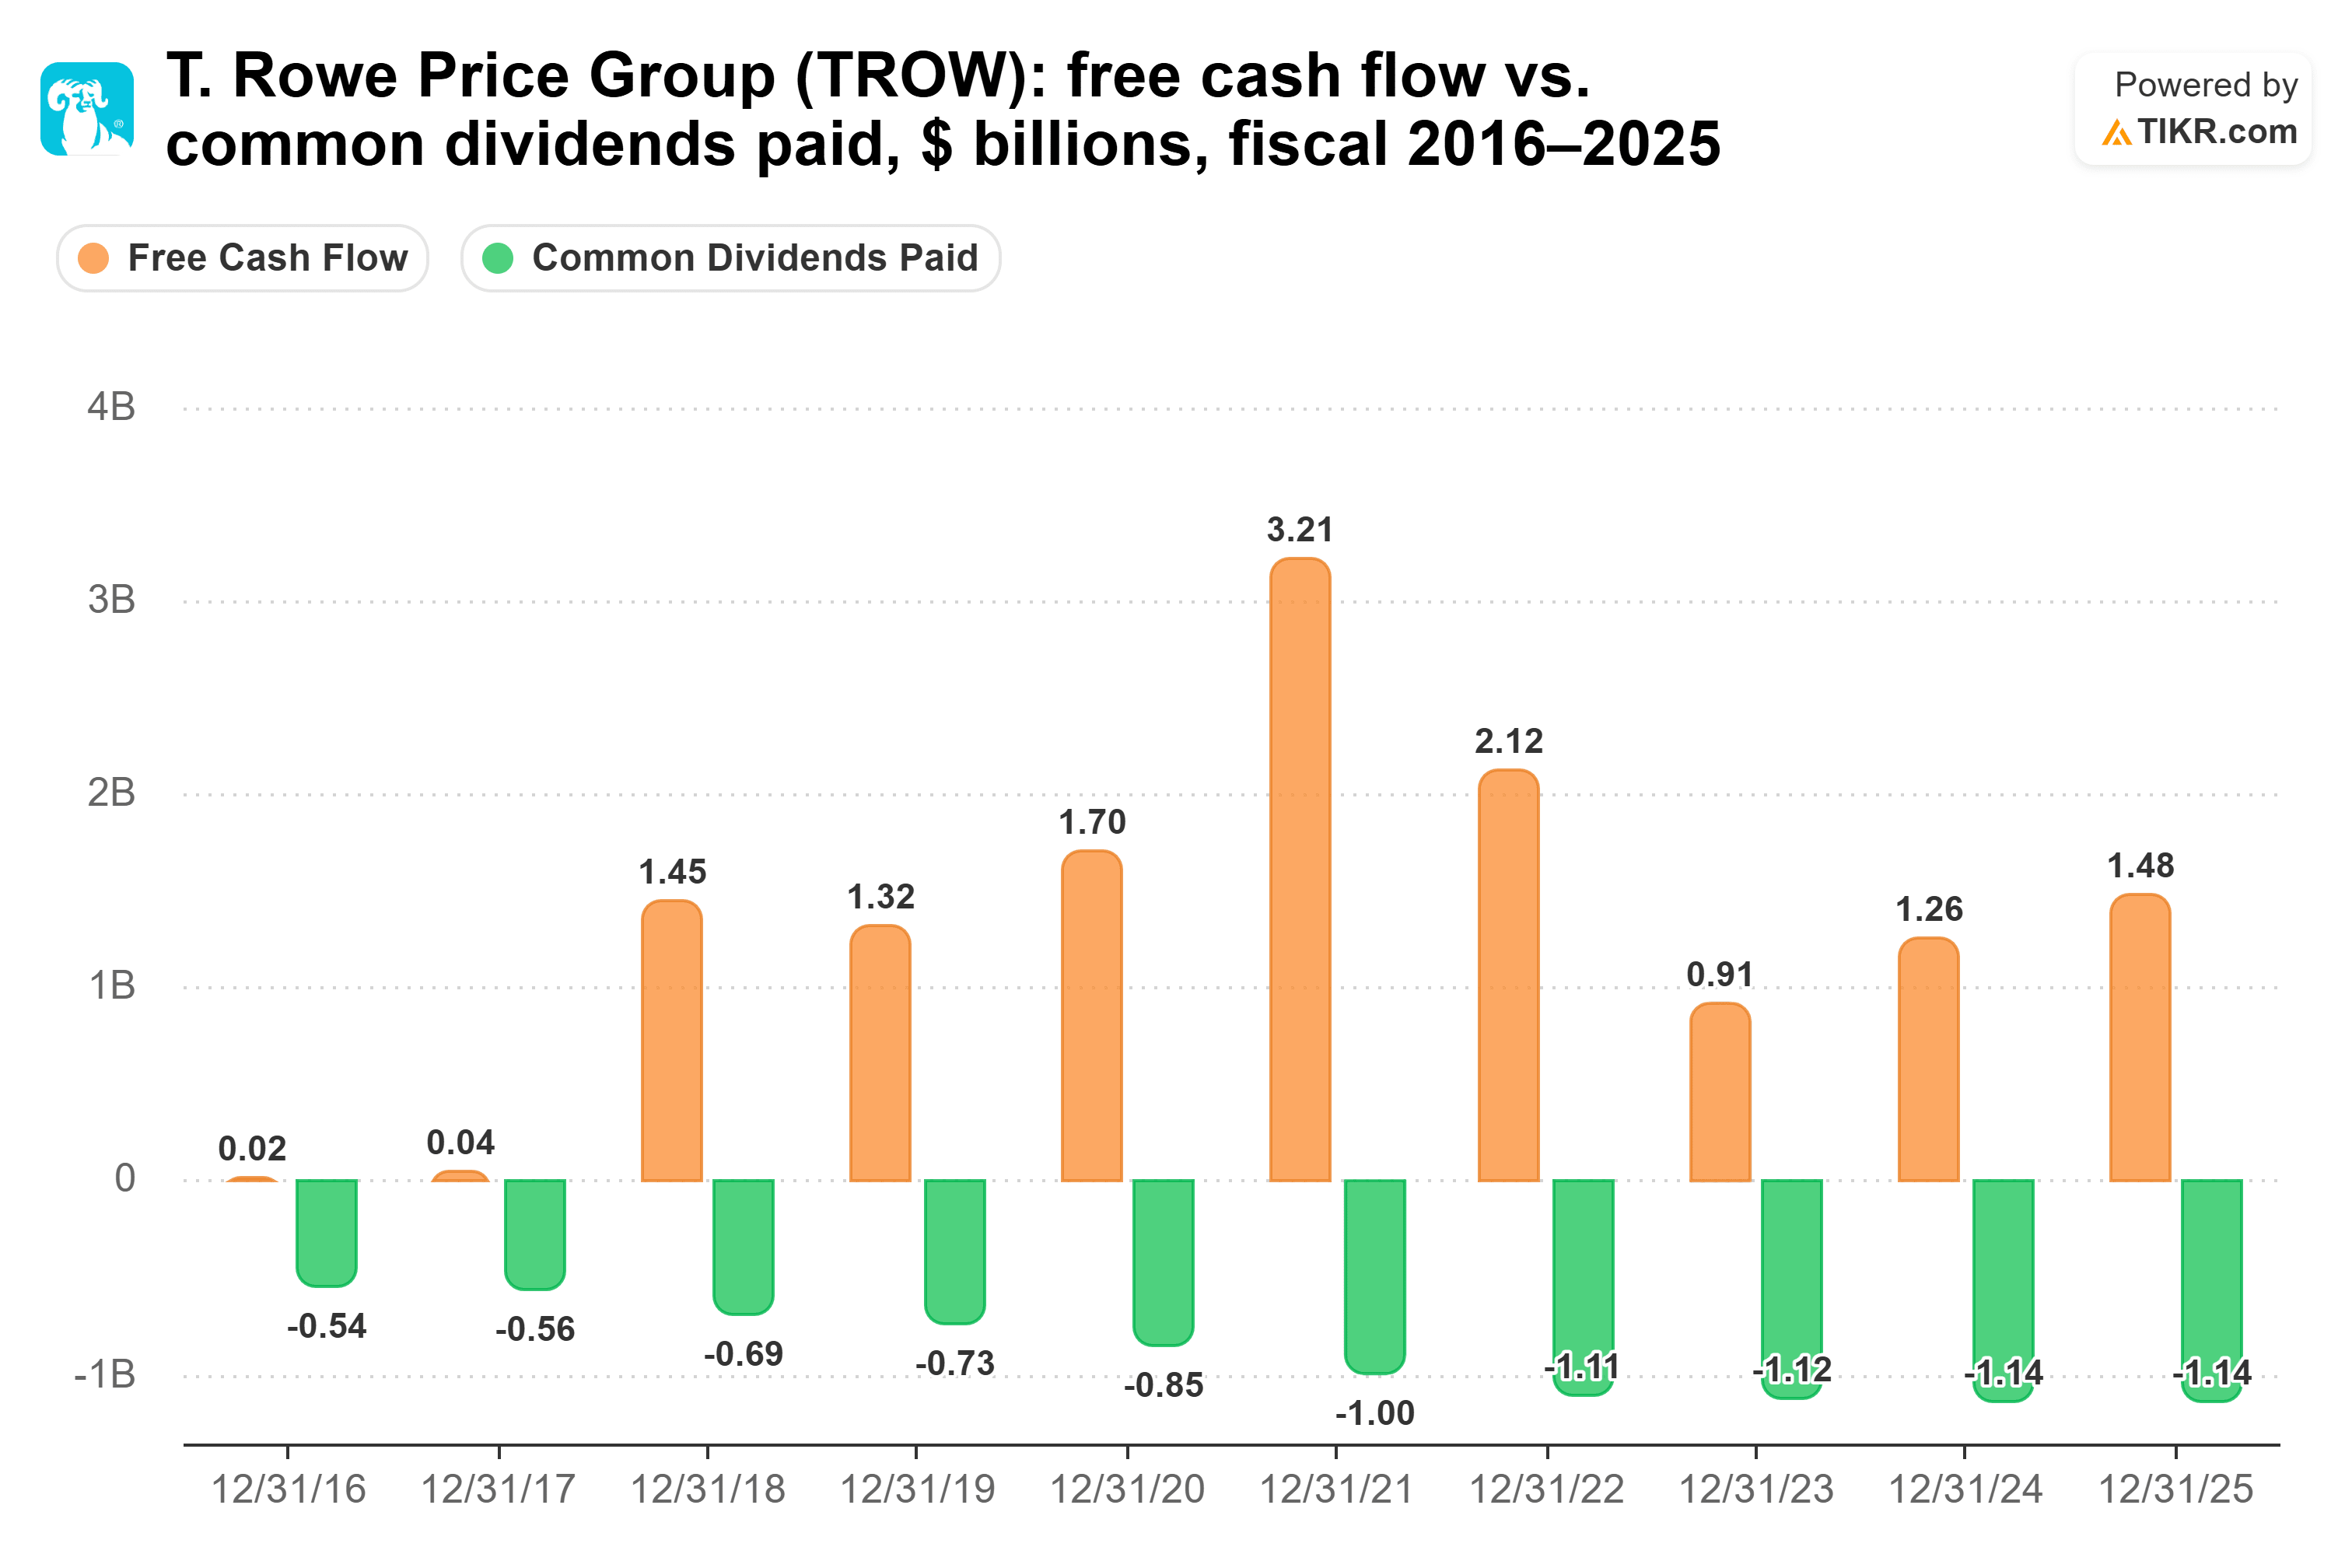
配当性向はその後改善し、2023年度の123.1%から2025年度の77.3%になりました。それでも2021年度の31.2%を大きく上回っています。
クライアントは同社のアクティブ株式ファンドから資金を引き出しています。第3四半期の純流出額は283億ドル、10月にはさらに108億ドルに上り、手数料率は前年同期の39.1ベーシスポイントから37.8ベーシスポイントに低下しました。
同社はまた、第3四半期に自社株買いを一時停止したにもかかわらず、負債よりも多くの現金を保有しており、11月4日には取締役会が四半期1.30ドルの配当を再度宣言しました。ジェン・ダーディスCFOは第3四半期決算説明会で次のように述べています:「私たちの目標は、財務的強さを維持し、事業に投資し、成長のために投資できるようにシードキャピタルを利用可能にし、配当を支え、その後時間をかけて株主に余剰資本を還元することです。」
2つの堅実な配当と1つの要注意銘柄
私の結論は次の通りです:AT&TとONEOKの配当はどちらも安全に見えます。ONEOKの配当は、カバー率が拡大し続けており、経営陣が増配について言及しているため、成長が期待できるものです。AT&Tの配当は安全ですが横ばいでしょう。なぜなら、余剰現金は自社株買いと負債返済に充てられるからです。
T. Rowe Priceはカバー率が最も低いため、これが試金石となる配当です。同社が配当を半減させた場合、この退職者の年間収入は約14,600ドルに減少し、配当を停止した場合は約11,700ドルになります。私はどちらも予想していません:71%の配当性向にはまだ余裕があり、同社は負債よりも多くの現金を保有しています。真の懸念は資金流出であり、T. Rowe Priceはクライアントが引き出した資金に対して手数料を稼げないからです。
T. Rowe Priceは第4四半期の資金流出が第3四半期のペースから緩和されるものの、依然として高水準で続くと見込んでいます。私が注視するのは、同社の月次資産レポートと、2月に発表されるONEOKの2027年度の業績見通しです。
ONEOKは忘れて:今すぐ購入できる6つの安全な6%以上の高配当利回り
配当は莫大な富への鍵を握る可能性があります。しかし、適切な銘柄を選んだ場合に限ります。
適切な高配当株を選ぶことは、夢のような退職生活と…次の社会保障給付金の入金を毎月待ちながらやりくりする生活との違いになり得ます。
私たちは、すべての退職者が今すぐ知っておくべき6%以上の利回りを提供する6銘柄を特定しました。(そしてONEOKはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!