主なポイント
- Dwarkesh Patel氏は、AI研究所が進歩のペースを維持するためには、R&Dに投入するコンピュートを毎年4倍に増やす必要があると述べています。
- これはチップ需要を競争そのものに結び付け、支出が続く限り、NVIDIA、Broadcom、TSMCに有利に働きます。
- アナリストはすでに、NVIDIAとBroadcomの売上高が今後3年で約4倍になると予想しています。
- リスクはコストです:著者のRamez Naam氏は、Anthropicの能力を向上させるコストが2年前の8倍になったと推定しています。
ポッドキャストホストのDwarkesh Patel氏は、私にとってこれまで聞いた中で最も明確なNVIDIA (NVDA) の強気の根拠となる議論を展開しました。同じ根拠は、Alphabet (GOOG) のような買い手向けにカスタムAIチップを設計するBroadcom (AVGO) と、両社のチップを製造し前四半期に売上高41.2%を成長させたTaiwan Semiconductor Manufacturing (TSM) もカバーします。
11月13日のエッセイで、Patel氏は新しいAIのアイデアはすでに見つけにくくなっていると論じました:
「AI企業は、同じ進歩のペースを維持するためだけに、R&Dコンピュートを毎年4倍に、労働力を毎年2倍にしなければならない」
これが当てはまるなら、チップを販売する企業にとっては素晴らしい環境です:ペースを維持したいだけの研究所は、はるかに多くのコンピュートを買い続けなければなりません。ただし、Patel氏はこれを確実なこととは扱っていません。彼は、自動化されたAI研究がより多くのコンピュートなしで急速な進歩を推進するシナリオに50%の確率を与えています。
ウォール街はすでにNVIDIAが競争に乗じると予想
NVIDIAは2026年1月期の年間で2160億ドルの売上高を計上しました。コンセンサスは、今会計年度に4120億ドル、2029年1月期に8960億ドルを見込んでいます。
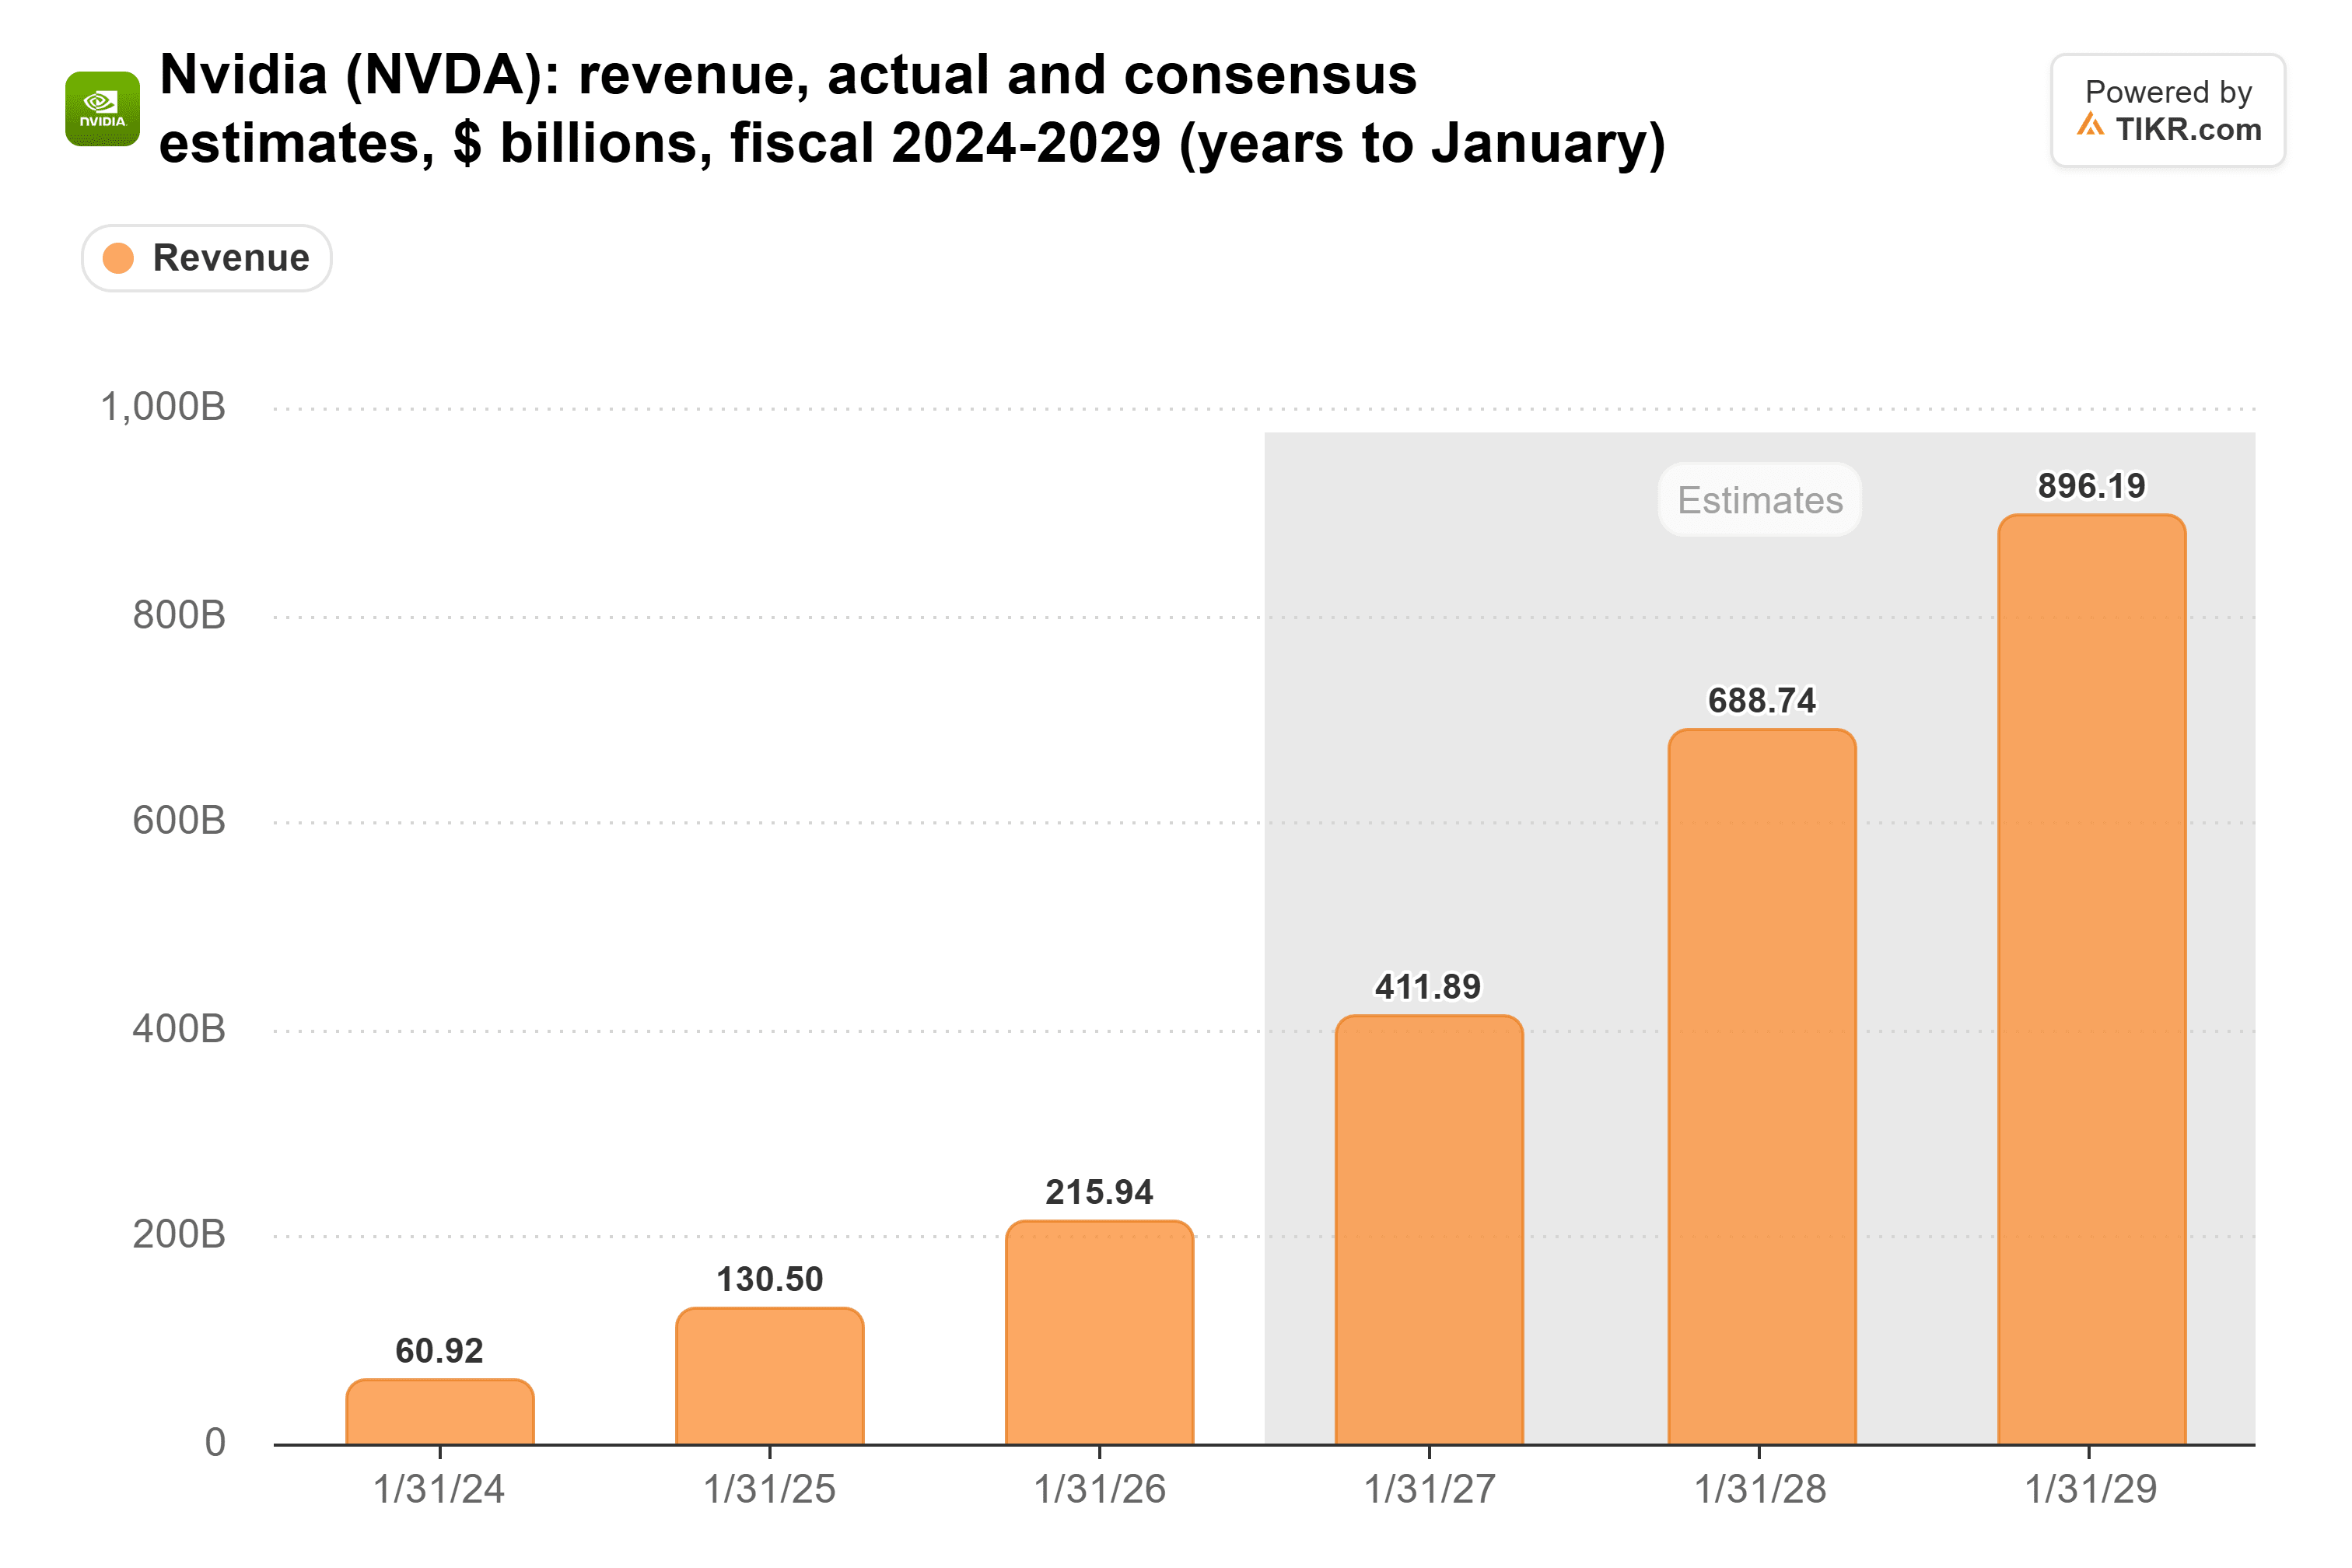
これは3年で約4倍ですが、Patel氏の数字にきれいに当てはまるわけではありません。コンピュートは実行された作業を測定しますが、NVIDIAの売上高はチップ価格、製品構成、市場シェア、研究所をはるかに超える買い手にも依存します。
際立つのは予想の減速の速さです:2029年1月期の成長率は約30%、その翌年は21%(ここまで予想するアナリストは8人だけ)です。研究所がコンピュートをこのペースで拡大し続けるなら、これらの後の年は控えめな予想になる可能性がありますが、Patel氏の議論だけではそれを証明できません。
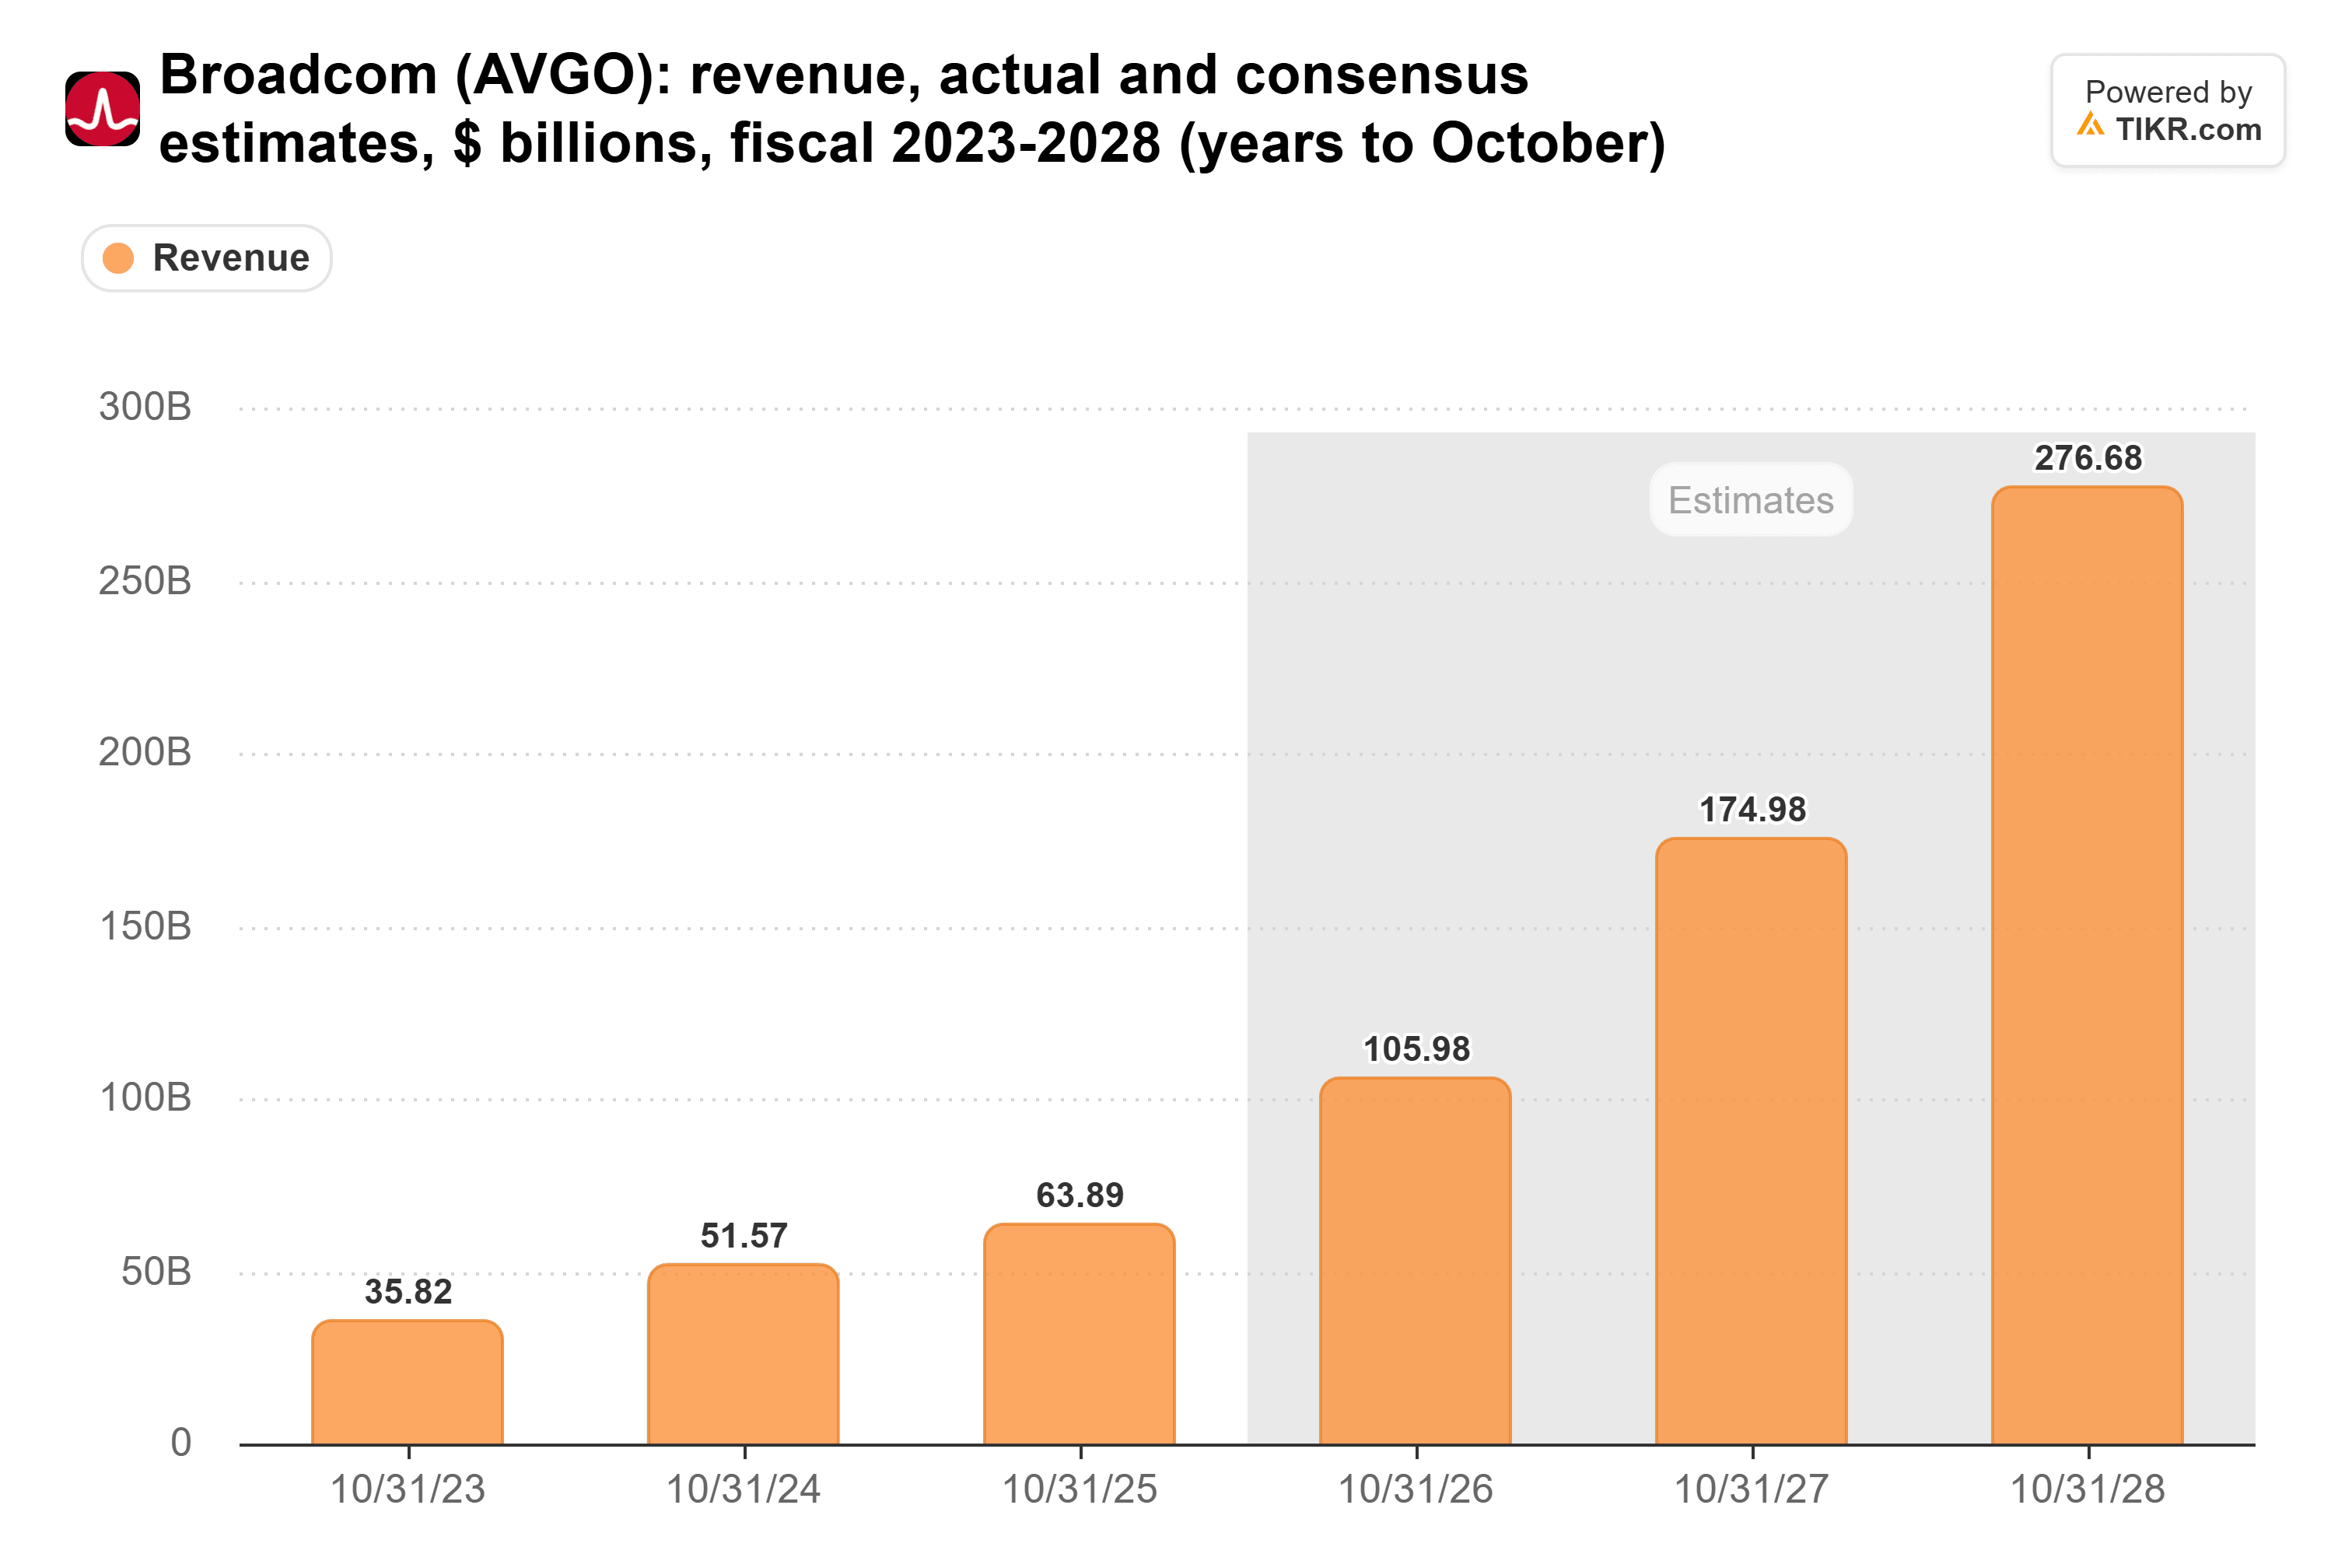
Broadcomも同様で、売上高は2025会計年度の639億ドルから2028会計年度の2770億ドルに上昇すると予想されています。
TSMCは、どのチップが勝っても報酬を得ます。CEOのC.C. Wei氏は10月に、すべてのAIプレイヤーがTSMCと協力しており、AIアクセラレーターの売上高が2024年から2029年にかけて年間50%台半ばから後半のペースで成長すると依然として予想していると述べました。
TIKRはNVIDIAについて62人のアナリストを追跡。「買い」と言うのは何人?
NVIDIAの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高および収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。NVIDIAのアナリスト評価を見る
請求額は増え続ける
著者のRamez Naam氏はXで、Anthropicは10億ドルあたりの能力向上が少なくなっていると書きました:「AI能力を向上させるコストは2年前の8倍になった」
Alphabetの資本支出は2021年から2025年にかけてほぼ4倍になり、今年は1950億ドルから2050億ドル、2027年には大幅な増加を見込んでいます。
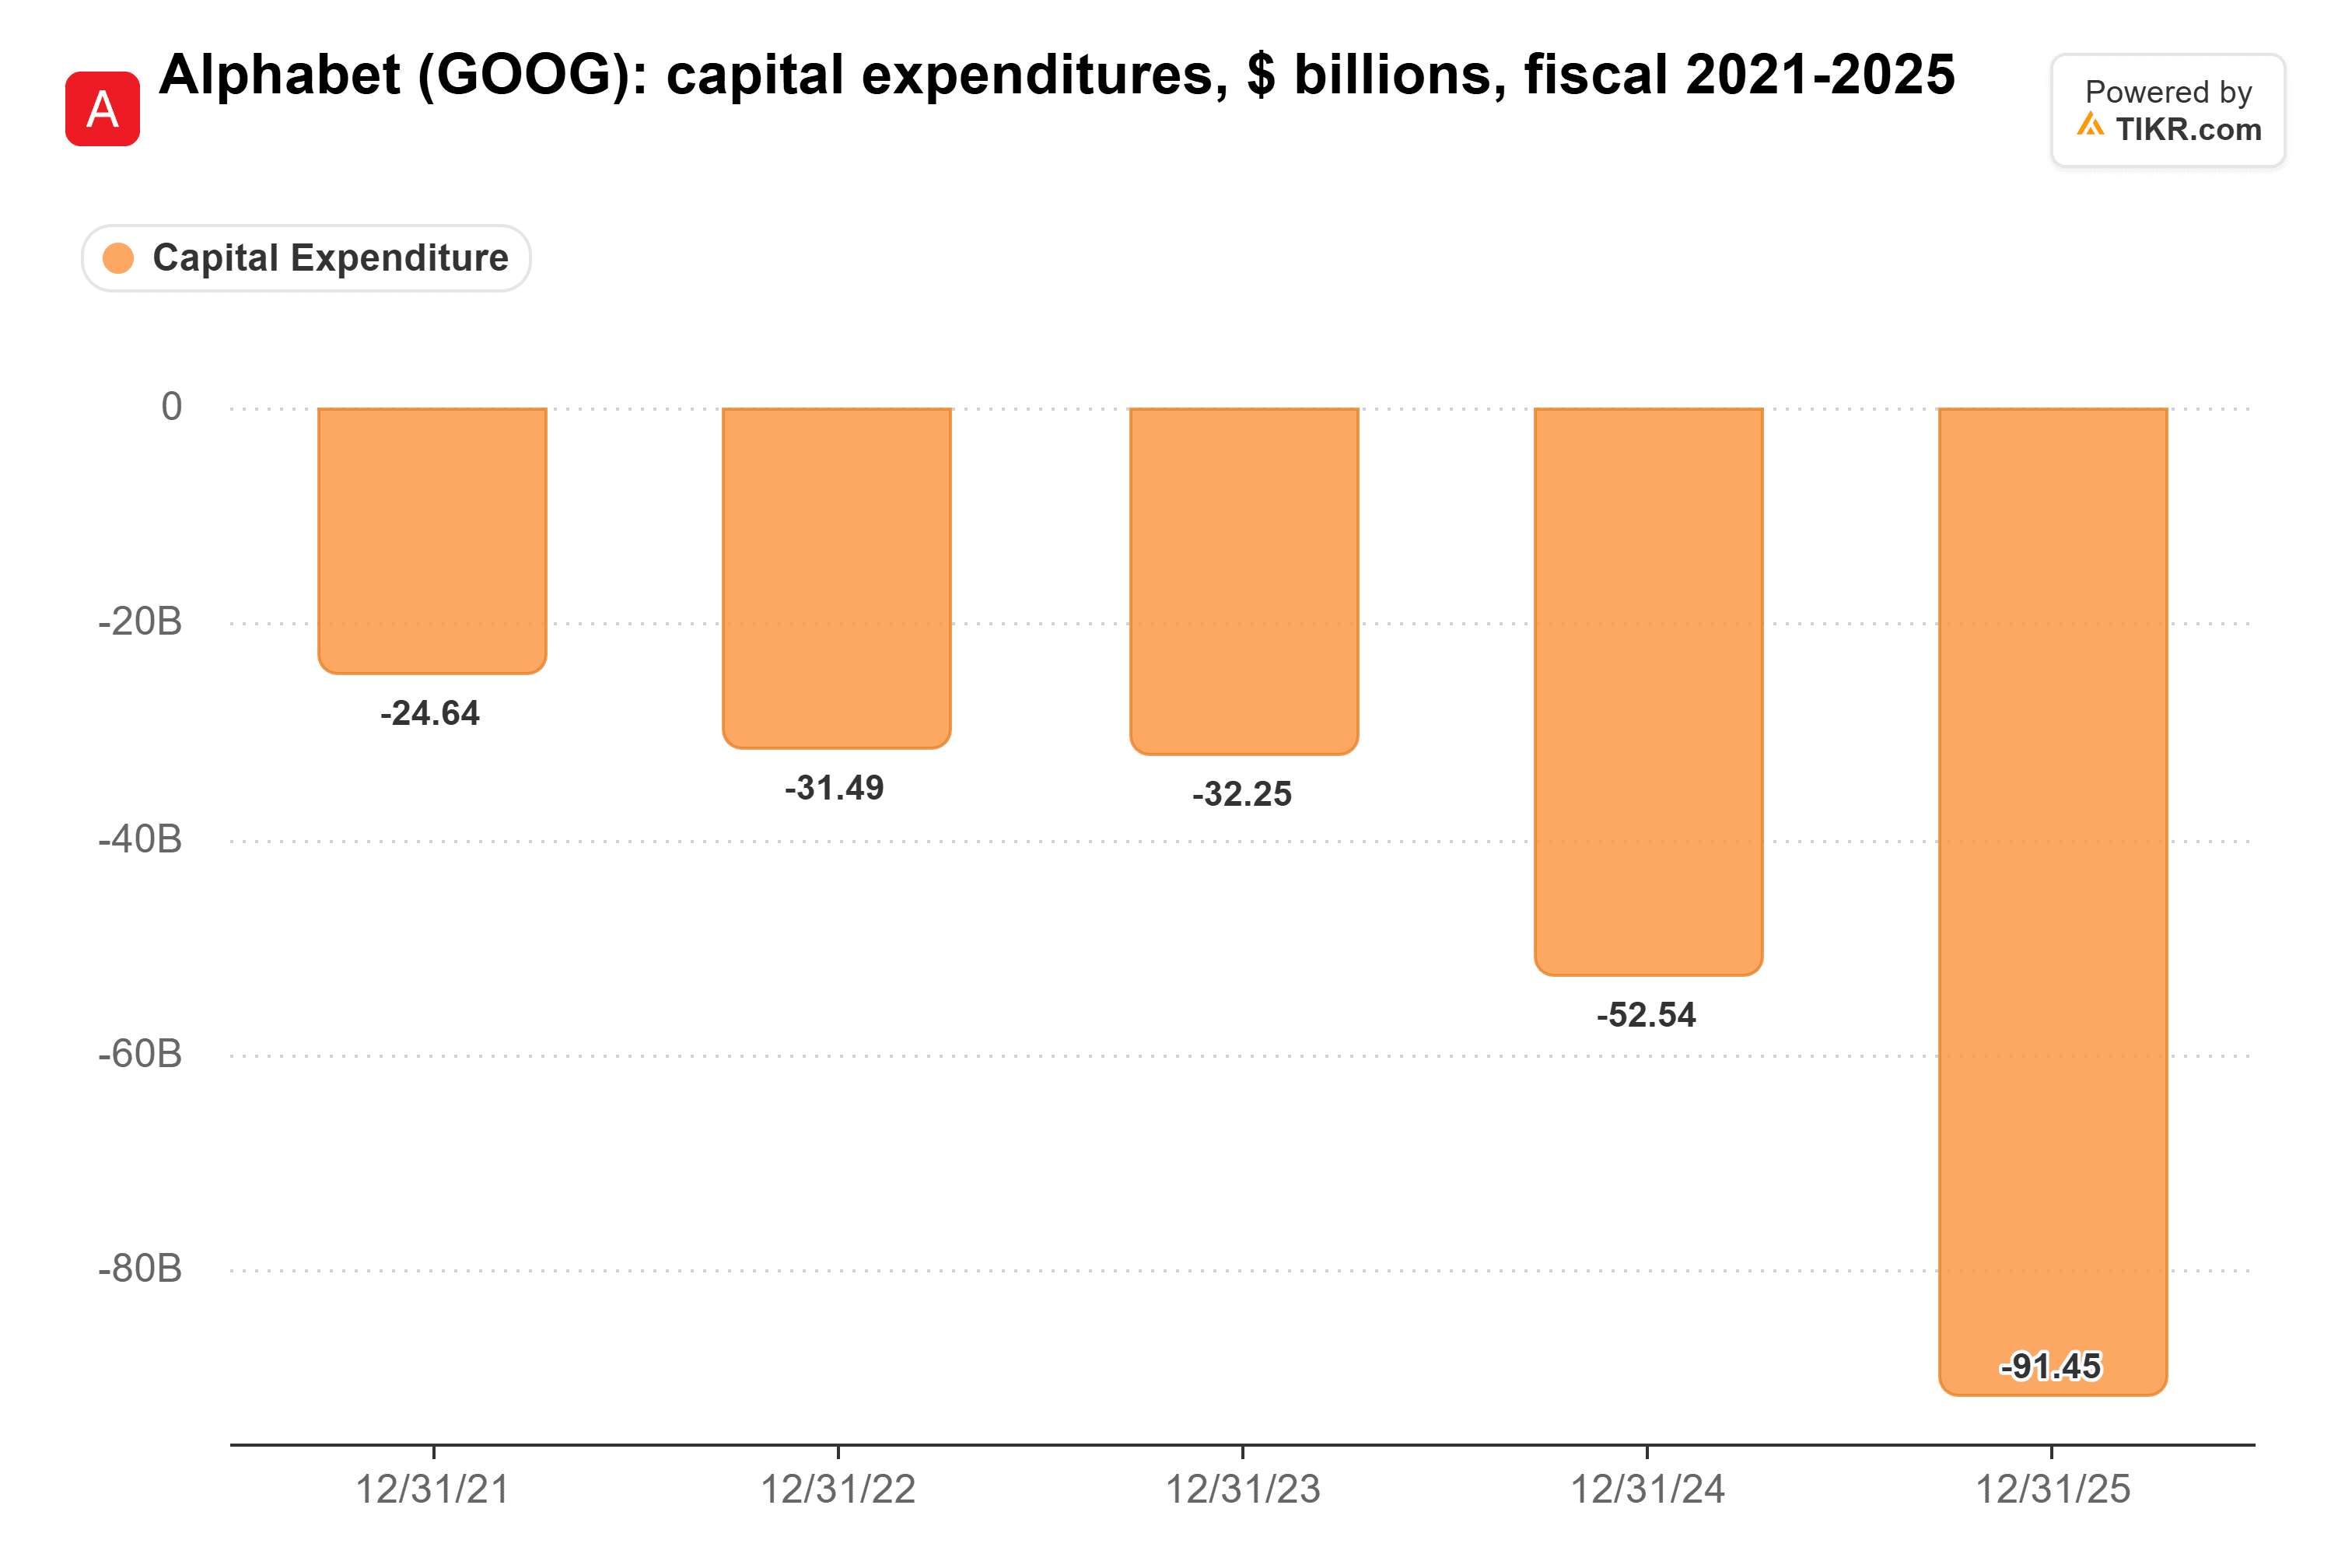
これは現在、Alphabetのキャッシュフローを上回っています:前四半期のフリーキャッシュフローはマイナス91億ドルで、6月には800億ドルの株式増資を発表し、その一部はAIインフラに充てられます。
NVIDIA自身の支援も遅くなる可能性があります。CFOのColette Kress氏は8月の決算説明会で、NVIDIAがフロンティア研究所にほぼ500億ドルを投資したと述べました。Jensen Huang氏が11月11日に辞任して以来、The InformationはNVIDIAがAI投資と信用保証を減速させると予想されていると報じています。
なぜ競争は依然としてNVIDIAに有利なのか
Naam氏の計算は、研究所の投資家よりもそのサプライヤーに打撃を与えます。各利益のコストが高くなるなら、先頭に立ち続けたい研究所はさらに多くのコンピュートを購入します。リスクは資金が止まる日ですが、買い手はまだそこにいません:Alphabetはまだ予算を増やしており、Wei氏はAI需要が依然として供給を上回っていると述べています。
資金が流入し続ける限り、コンピュート予算の増加は、GoogleのTPUのようなカスタムチップにその支出の一部が向かうとしても、NVIDIAの売上高を支えます。NVIDIAは11月17日に決算を発表し、その見通しは買い手がペースを維持しているかどうかを示すでしょう。
では、NVIDIA株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、NVIDIAがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めるか、入力値を調整してご自身のビジネス見解を反映させてください。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!