主なポイント
- アップルは今年、マグニフィセント・セブンの中で最もパフォーマンスの良い銘柄であり、ジョシュ・ブラウンは、投資家がNVIDIAやメモリ銘柄を売却する中で、これを「文字通り今年のトレード」と呼んでいる。
- アップルの設備投資額は2026会計年度で90億ドルに減少し、売上高の2%未満となった。一方、他の巨大テック企業はAIデータセンターに資金を注ぎ込んでいる。
- 投資家はその安全性に対して、フォワードPER38倍を支払っている。これはアップルの10年高値のわずか下であり、アナリストは2027会計年度のEPSが約5%成長すると予想している。
- ビジネスはこれまでと同様に確実に見えるが、このような倍率では、AIハードウェア株が反発すれば逆転する可能性のあるローテーションに依存している状態だ。
今年、AI関連のトレードがつまずくたびに、投資家は同じ銘柄を買い続けてきた:アップル (AAPL)。
これは2026年のマグニフィセント・セブンの中で最もパフォーマンスの良い銘柄であり、投資家がNVIDIA (NVDA) やメモリ銘柄を売却する中でも上昇を続けた。
リソルツ・ウェルス・マネジメントCEOのジョシュ・ブラウンは、11月12日のHalftime Reportで次のように要約した:
「これはAIに対する大型株テックのトレードであり、文字通り今年のトレードだ。」
彼の論理:ハイパースケーラー関連のトレードの変動を避けつつテック株に残りたい投資家は、アップルのiPhoneが売れ、同社が計画を実行すると賭けている。そして彼自身が問題点を指摘した:「おそらく、現在の取引倍率に見合う価値はないかもしれない。」
成長鈍化にもかかわらず過去最高に近い倍率
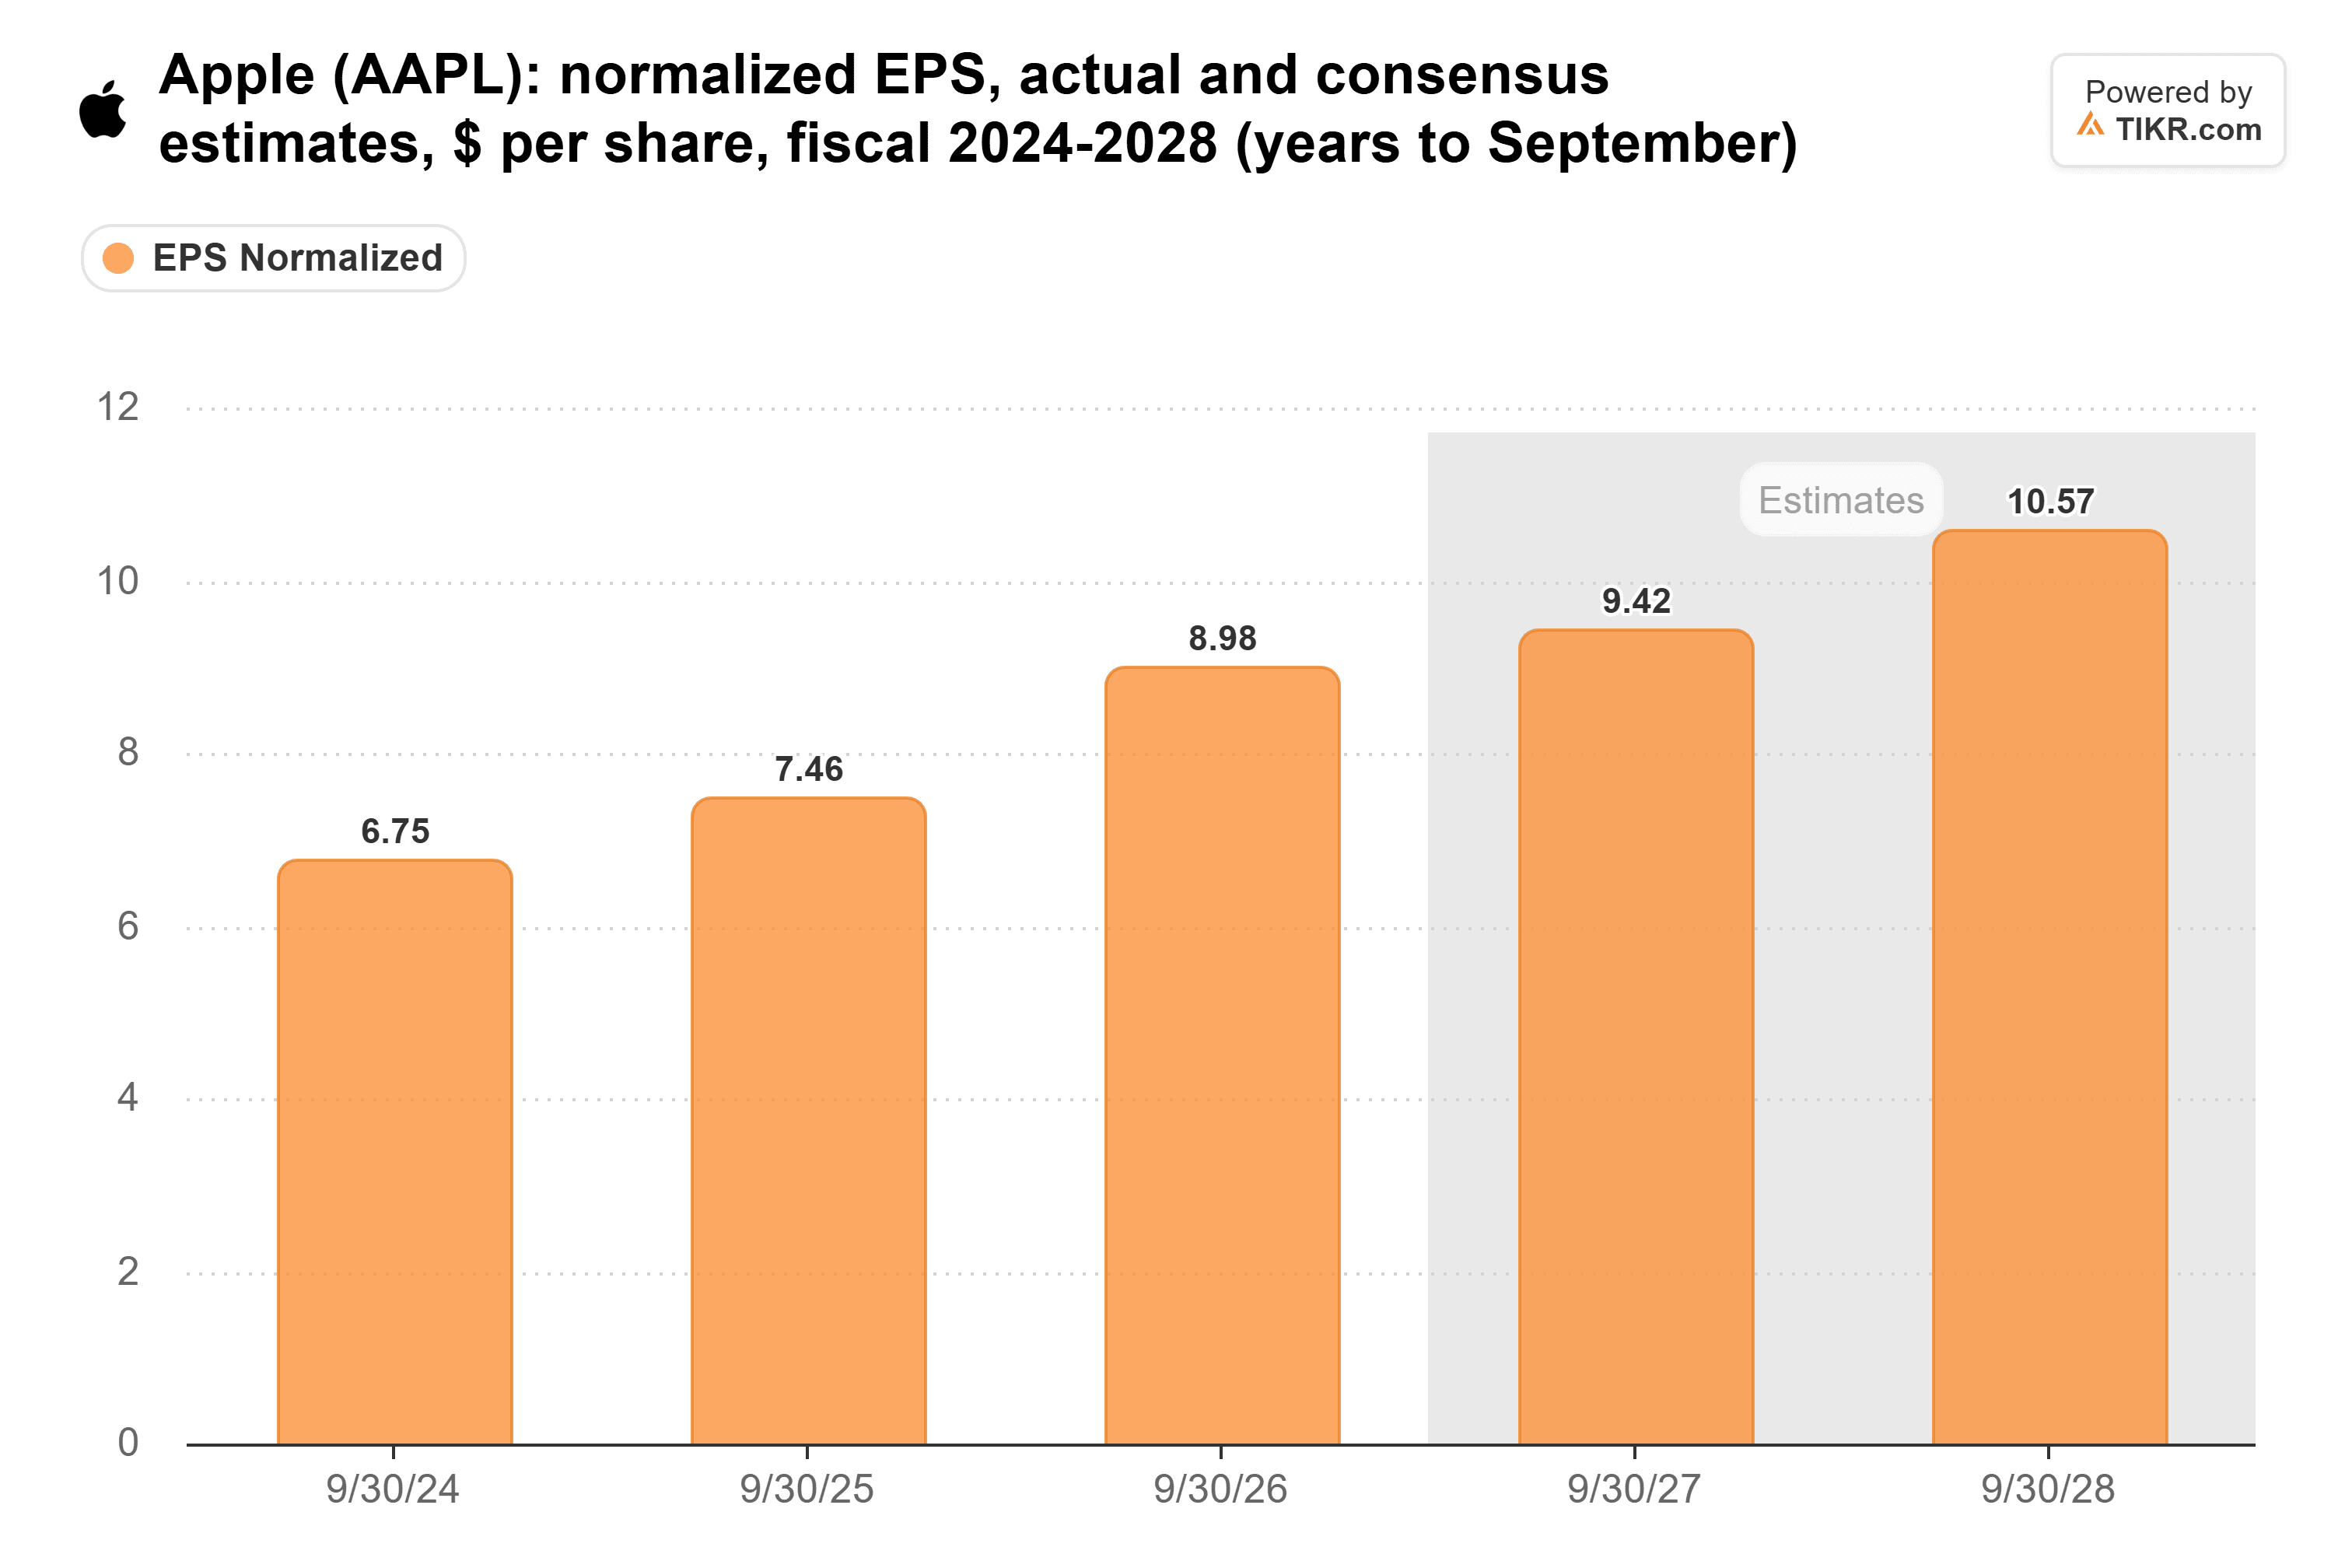
アップルの利益は依然として成長しているが、そのペースは鈍化している。正規化EPSは2026会計年度(9月終了)に20%増の8.98ドルに跳ね上がった。アナリストは2027会計年度に約5%成長して9.42ドル、その後2028会計年度に約12%成長して10.57ドルになると予想している。
メモリコストがその理由の一部だ。CEOとして最後の決算説明会(7月)でティム・クックは、これを「メモリ価格における100年に一度の大洪水」と呼んだ。
一方、株価倍率は逆の方向に進んだ。アップルはフォワードPER38倍で取引されており、これは10月22日に記録した10年高値のわずか下で、過去10年間の平均25倍を大きく上回っている。
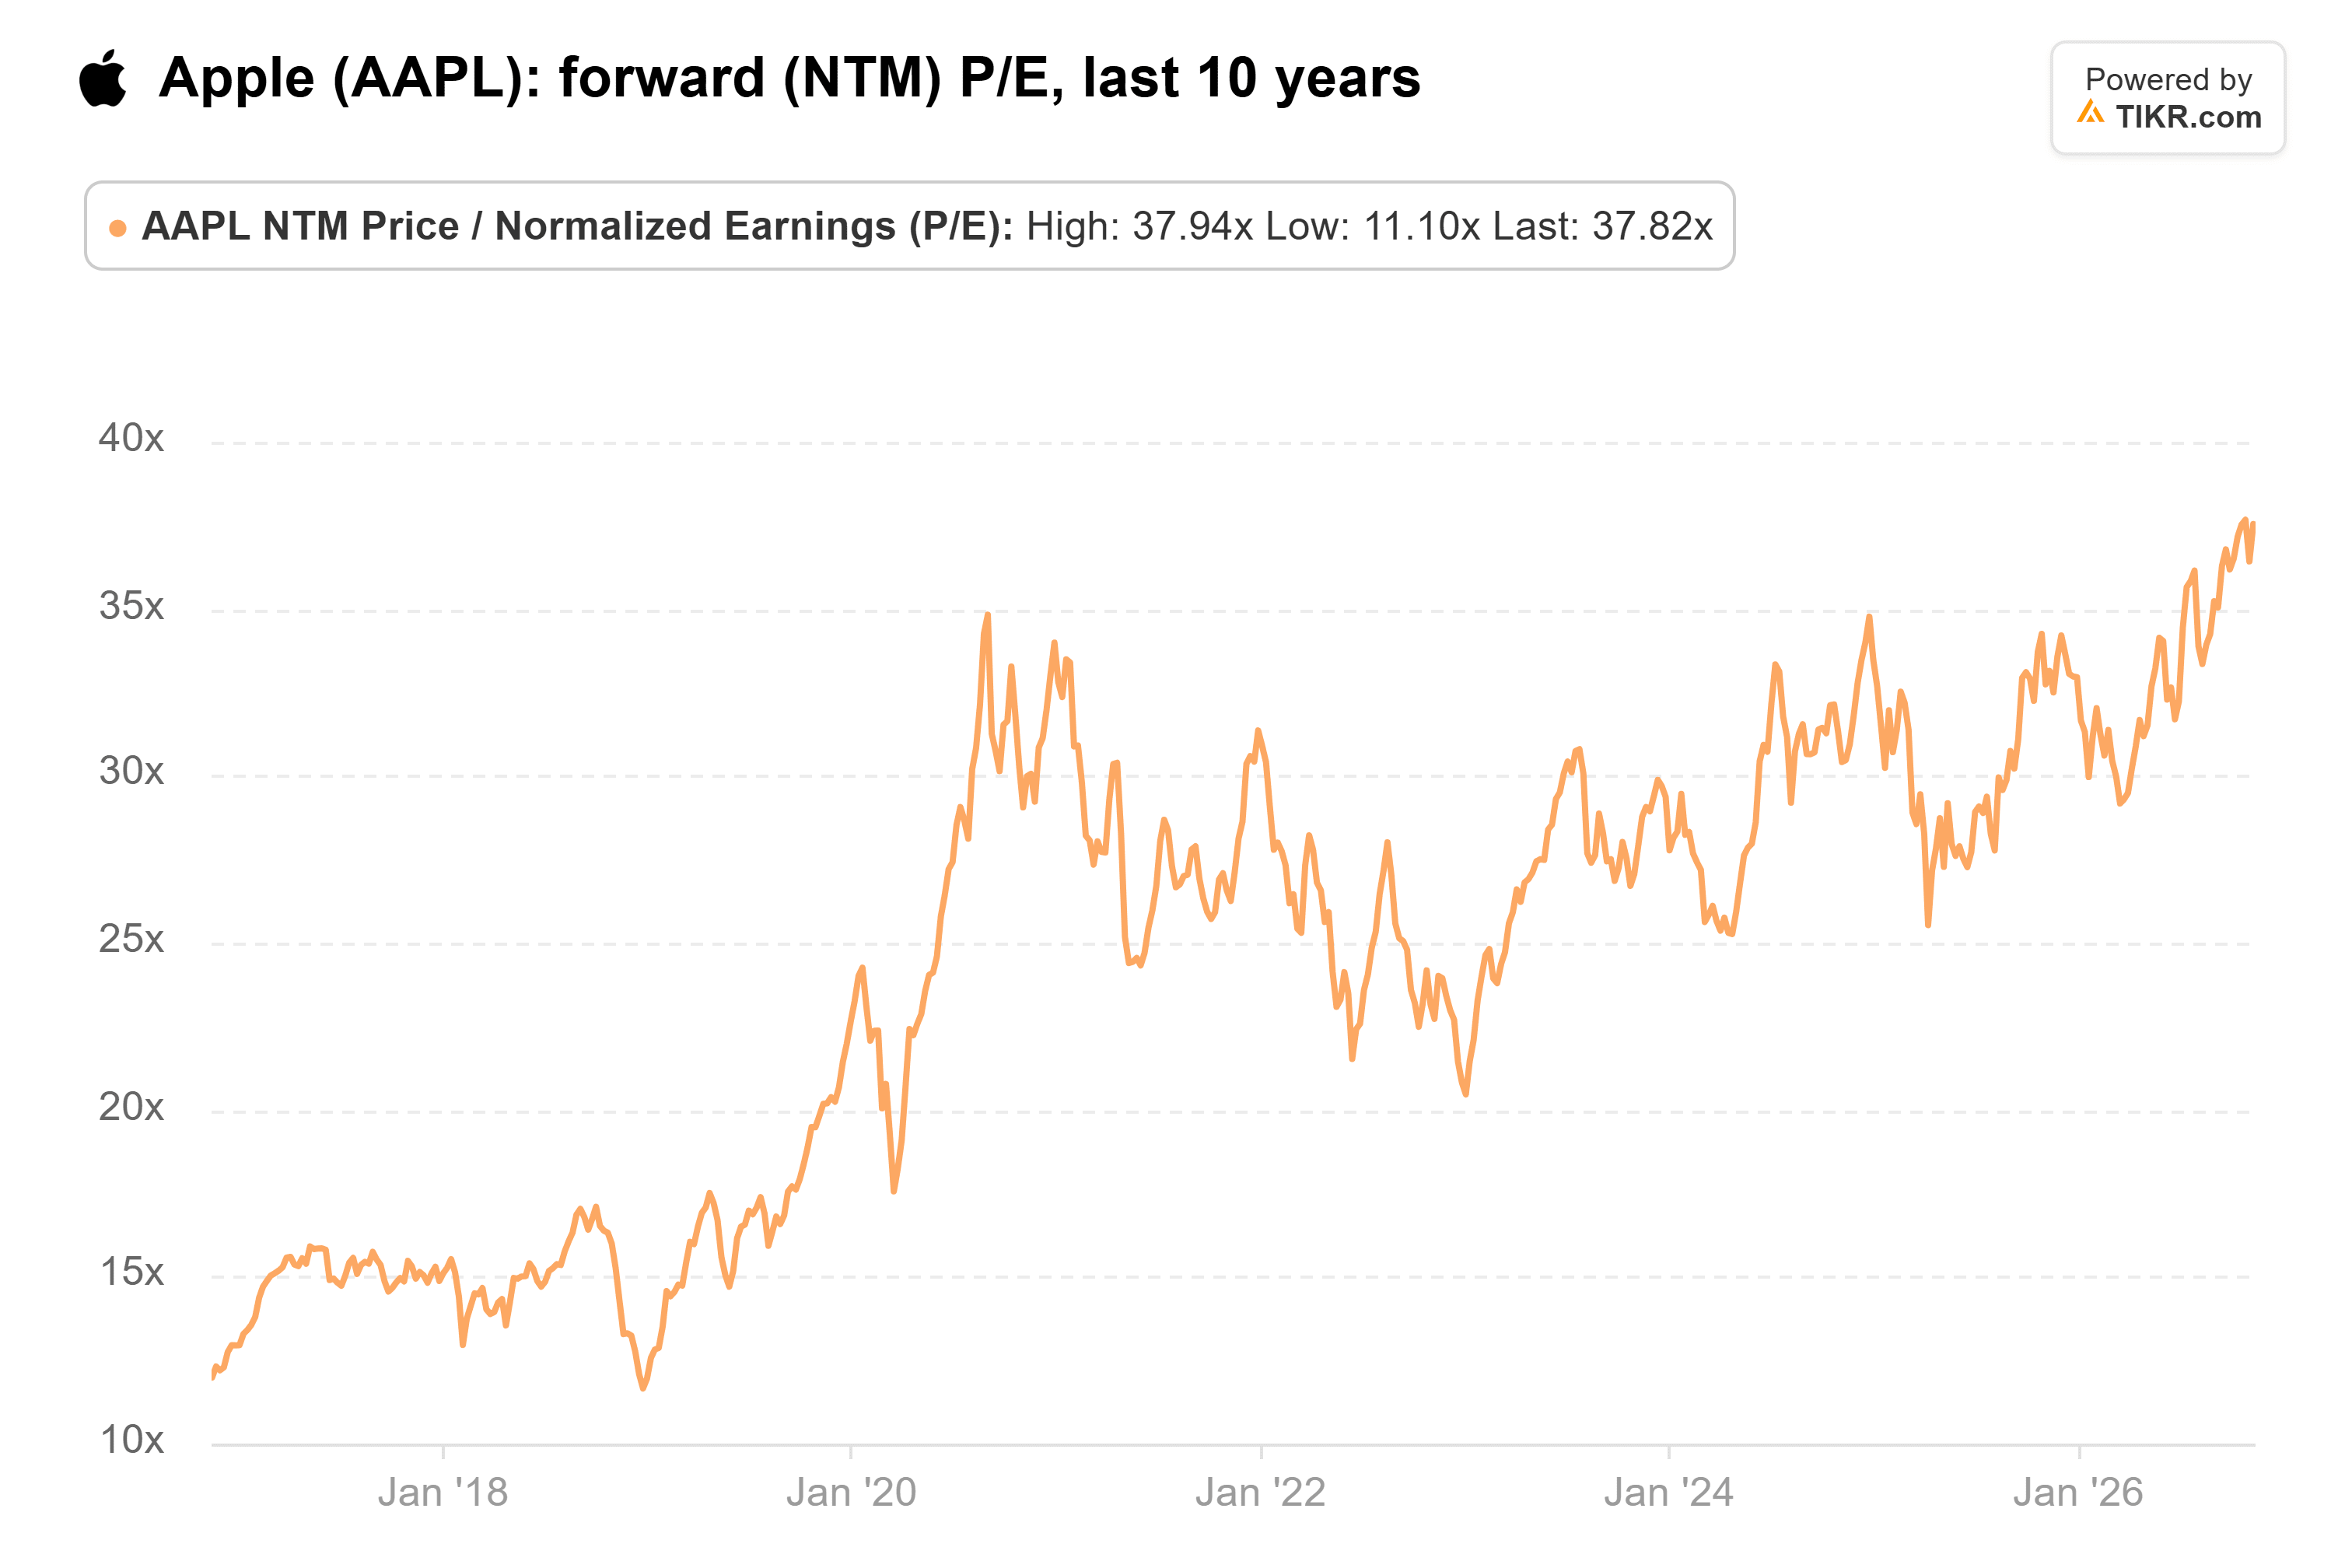
これは、2028会計年度まで年率約8.5%のEPS成長に対して過去最高に近い価格であり、2025会計年度までの過去10会計年度にアップルが達成した年率約12%の成長よりも遅い。
アップルの設備投資は逆方向に進んだ
このプレミアムが買うものは、AIにより多くの支出をしながら、建物や設備への支出を減らしている企業だ。アップルの設備投資額は2026会計年度に29%減の90億ドルとなり、5年ぶりの低水準で売上高の2%未満となった。
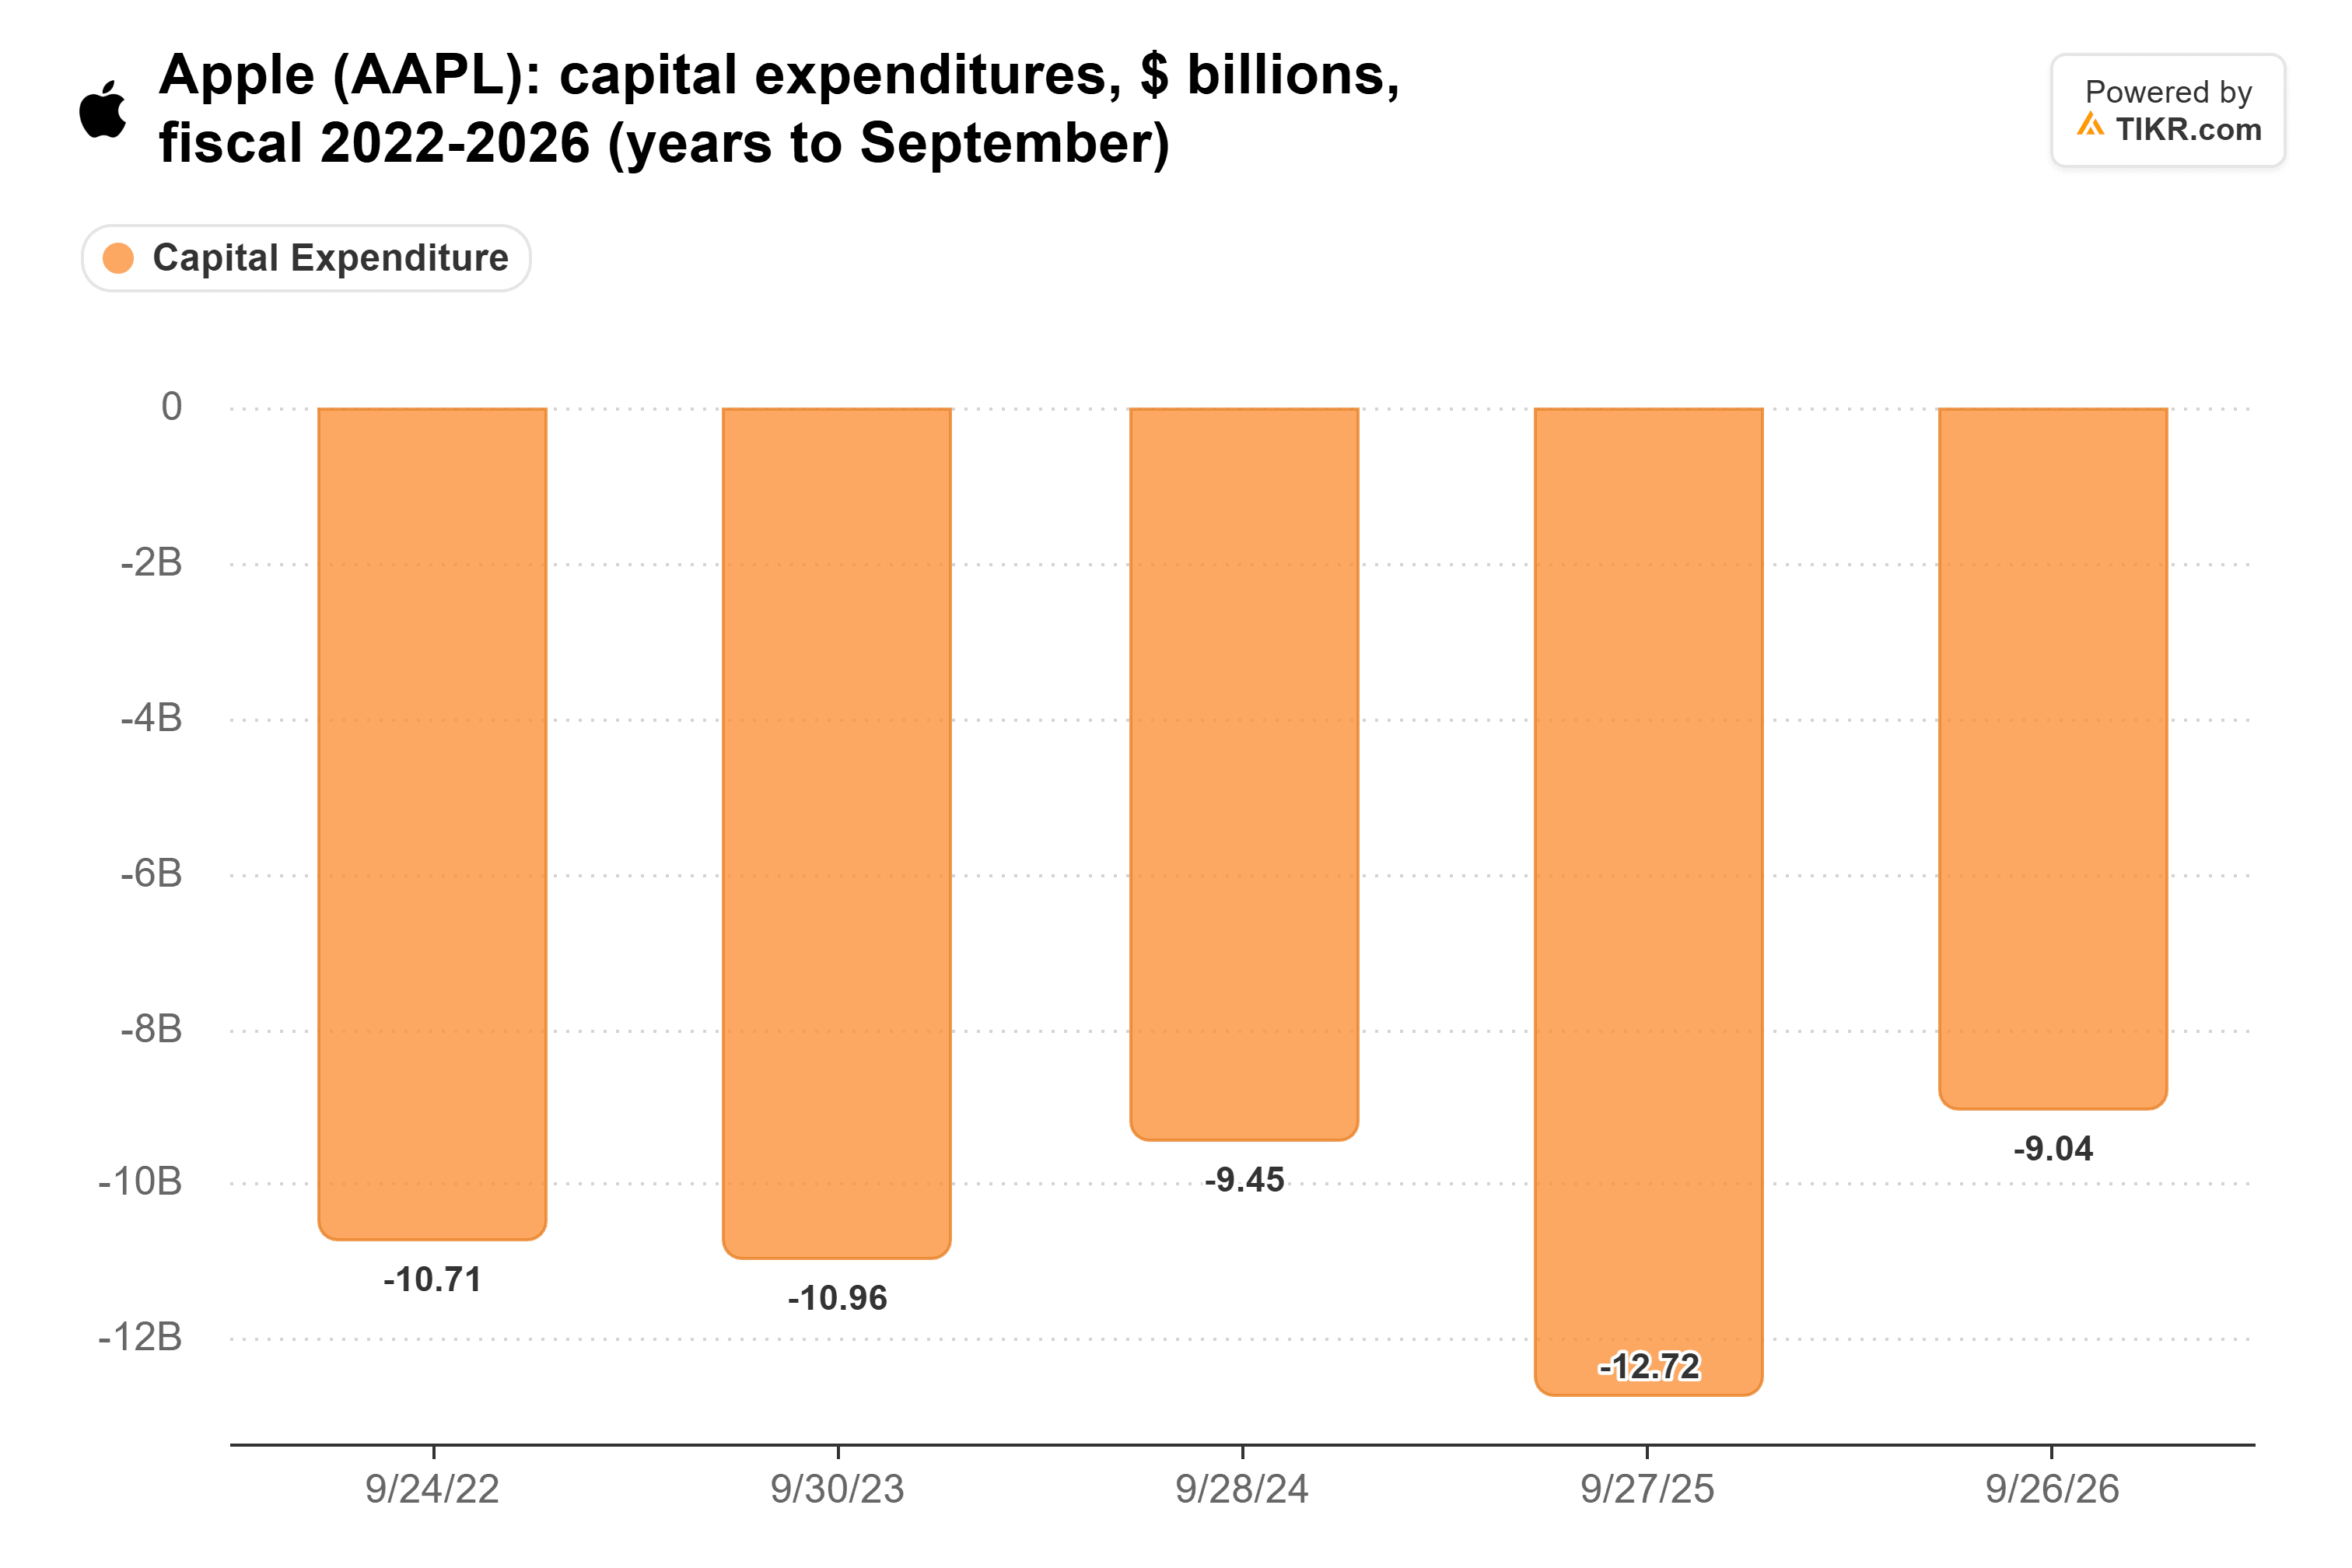
アップルは依然としてAIに支出している。研究開発費は32%増の458億ドルとなり、同社の10-Kによれば、主にAIを含むインフラコストの上昇によるものであり、次の基盤モデルはGoogleのGeminiで構築されている。それでも、フリーキャッシュフロー(営業キャッシュフローから設備投資を差し引いたもの)は38%増の1361億ドルとなった。設備投資が減少しているため、アップルは、過剰な構築が判明した場合に悪化する可能性のある自社所有のインフラをはるかに少なく追加している。
TIKRは45人のアナリストによるアップルの評価を追跡。「買い」と言うのは何人?
アップルに対する買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。アップルのアナリスト評価を見る
なぜPER38倍でアップルを追いかけないか
このプレミアムの多くは、投資家が他の何かから逃げていることに由来する。ブラウンはまた、NVIDIAが3年間安値だったと主張している。AI関連のトレードが安定すれば、その資金が戻るのにそれほど時間はかからないだろう。
アップルのビジネスは巨大テック企業の中で最も確実なものの一つだが、PER38倍では利益が5%しか成長しない年に対して余地がほとんどない。買いを検討する前に、株価倍率が平均値に戻るか、成長が加速するのを待ちたい。
強力な年末商戦四半期が助けになるだろう。UBSは、12月四半期のiPhone売上高が3%減にもかかわらず、ほぼ12%増の記録的な950億ドルに達すると予想している。アップルは1月下旬に決算を発表する見込みだ。
では、アップル株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、アップルの価値がどうなるか確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!