主なポイント
- Northcoast Researchは、株価が1年で19.6%上昇して史上最高値で引けた後、11月16日にコストコをNeutralに格下げした。
- ビジネスは依然として成長中:10月の売上高は12.6%増、コストコは11月10日に1株あたり30ドルの特別配当を発表。
- コストコの株価は予想PER49倍で取引されており、これは5年平均の43倍を上回る。また、コンセンサス・ターゲットの1,078ドルは株価を下回っている。
- この価格水準では、NorthcoastのNeutral評価は妥当に見える。次の試金石となるのは、12月10日に発表が予定されている第1四半期決算だ。
コストコ(COST)の株価は1年で19.6%上昇し、11月13日に史上最高値の1,106.21ドルで引けた。これを受け、Northcoast Researchはバンドワゴンから降りることにした。アナリストのチャック・セランコスキーは11月16日、同株をBuyからNeutralに格下げし、その理由としてバリュエーション(株価水準)を挙げた。
ビジネスは好調を維持
9月24日に発表されたコストコの第4四半期決算は好調だった。8月30日までの16週間における純売上高は11.2%増の939億ドルに達した。1株当たり利益(EPS)は、関税還付による一時的な0.15ドルの押し上げを含め、5.87ドルから6.75ドルに増加した。10月もこの勢いは続き、売上高は12.6%増の245億ドル、ガソリンと為替影響を除く既存店売上高は7.3%増となった。また、11月10日には、コストコは1株あたり30ドル(総額約133億ドル)の特別配当を発表し、40億ドルの自社株買い枠を更新した。
会員数がやや懸念材料だ。有料会員数は第4四半期に3.8%増加したが、これは2026年度第1四半期の5.2%増から減速している。また、CFOのゲイリー・ミラーチップは決算説明会で、2024年9月の会費値上げによる前年比押し上げ効果は第4四半期が最後になると述べた。これは重要だ。なぜなら、2026年度の117億ドルの営業利益のうち、59億ドルが会費収入によるものだからである。
NorthcoastのBuy評価は役目を終えた
セランコスキーは2025年12月下旬、株価が過去1年で最も安値で引けた数日後に、コストコをBuyに格上げし、1,100ドルの目標株価を設定した。タイミングは見事だった。この目標株価は、12月23日の終値から29%上回る水準に設定され、現在の株価1,106.21ドルはそれをわずかに上回っている。Northcoastはバリュエーションを理由に格下げし、配当ニュース後の株価が「1,100ドルの目標株価に向けて、そしてそれをわずかに超えるまで、最後の押し上げを見せた」と指摘した。
彼は1週間で2人目の引き際を見せるアナリストとなった。フリーダム・ブローカーは、11月10日に目標株価を1,050ドルに引き上げつつも、バリュエーションを理由にコストコをHoldに格下げした。両社とも、ビジネスではなくバリュエーションを理由に挙げている。
TIKRはコストコについて41人のアナリストを追跡している。「Buy」と評価しているのは何人か?
コストコのBuy、Hold、Sell評価の内訳と、ウォール街の売上高・利益予想を一箇所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。コストコのアナリスト評価を見る
株価はウォール街の予想を上回る上昇
ウォール街の目標株価はこの上昇に追いついていない。コンセンサス・ターゲットは1年前の1,056ドルから現在の1,078ドルに上昇したが、株価は925ドルから1,106.21ドルに上昇した。
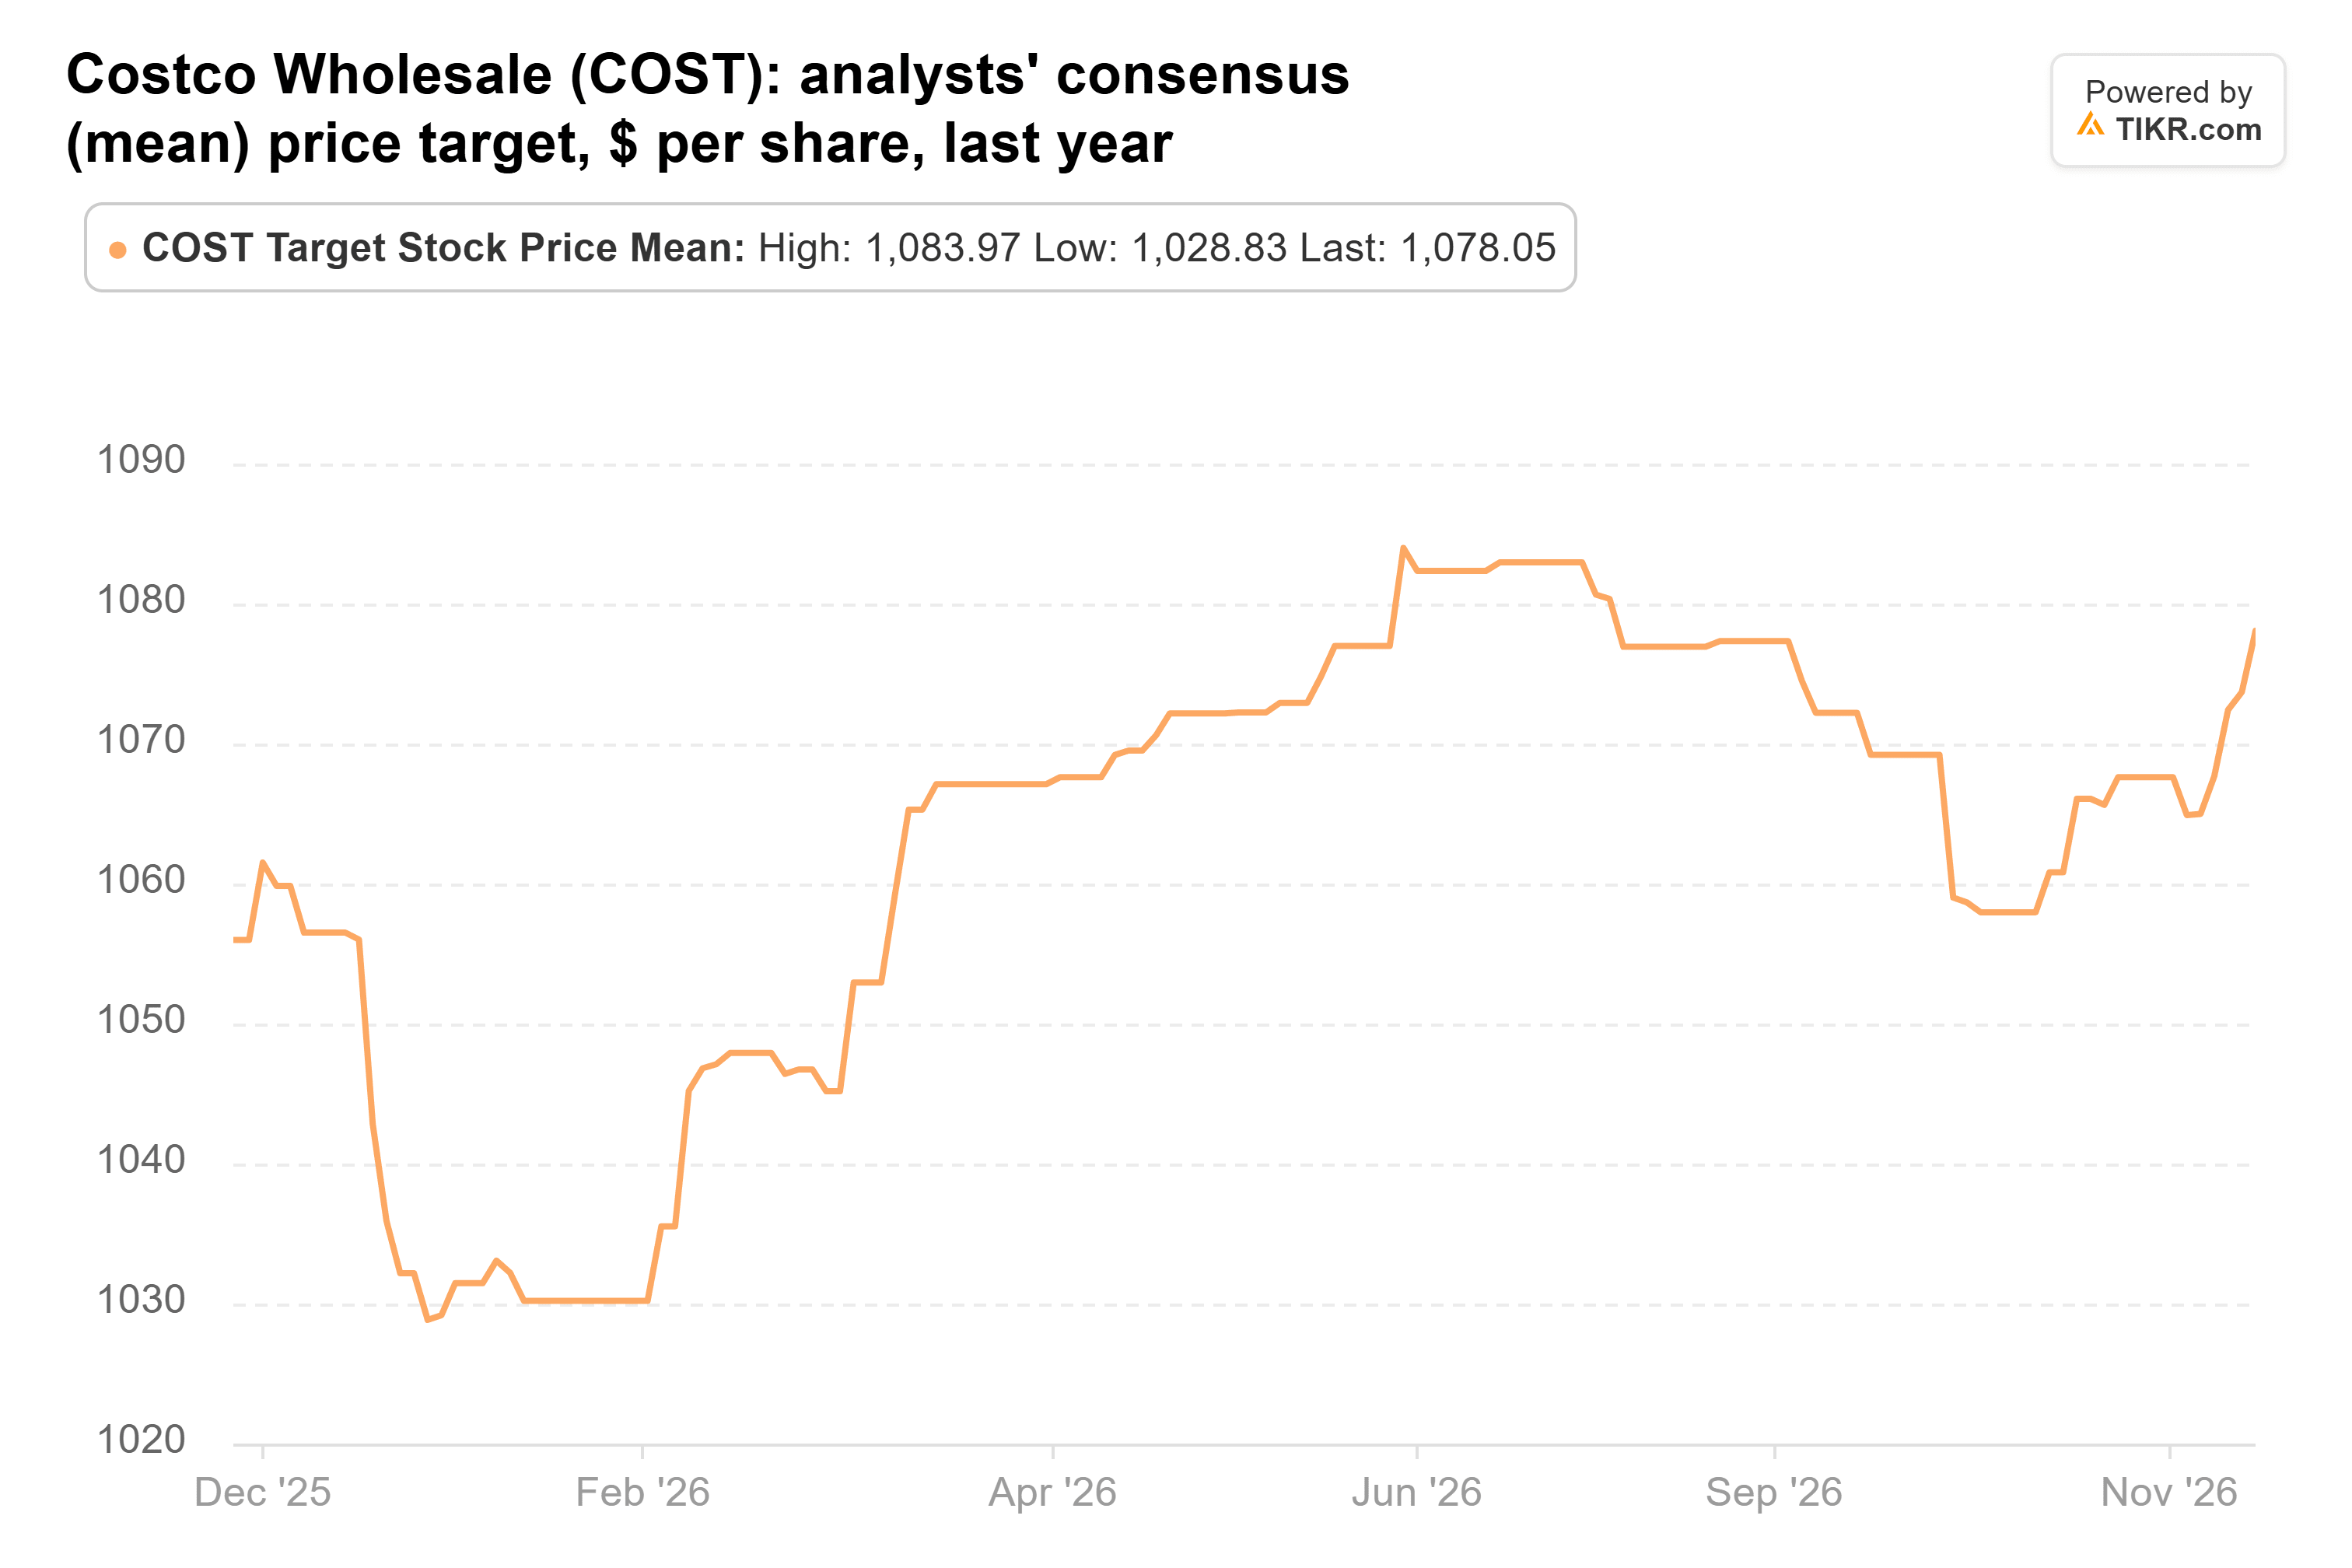
この平均は株価の約2.5%下にあり、目標株価の範囲は最低770ドルから最高1,315ドルまで広がっている。
利益は依然として成長している。アナリストは、2026年度の正常化EPSが20.61ドルから、2027年度に22.79ドル、2028年度に25.02ドルに増加すると予想している。
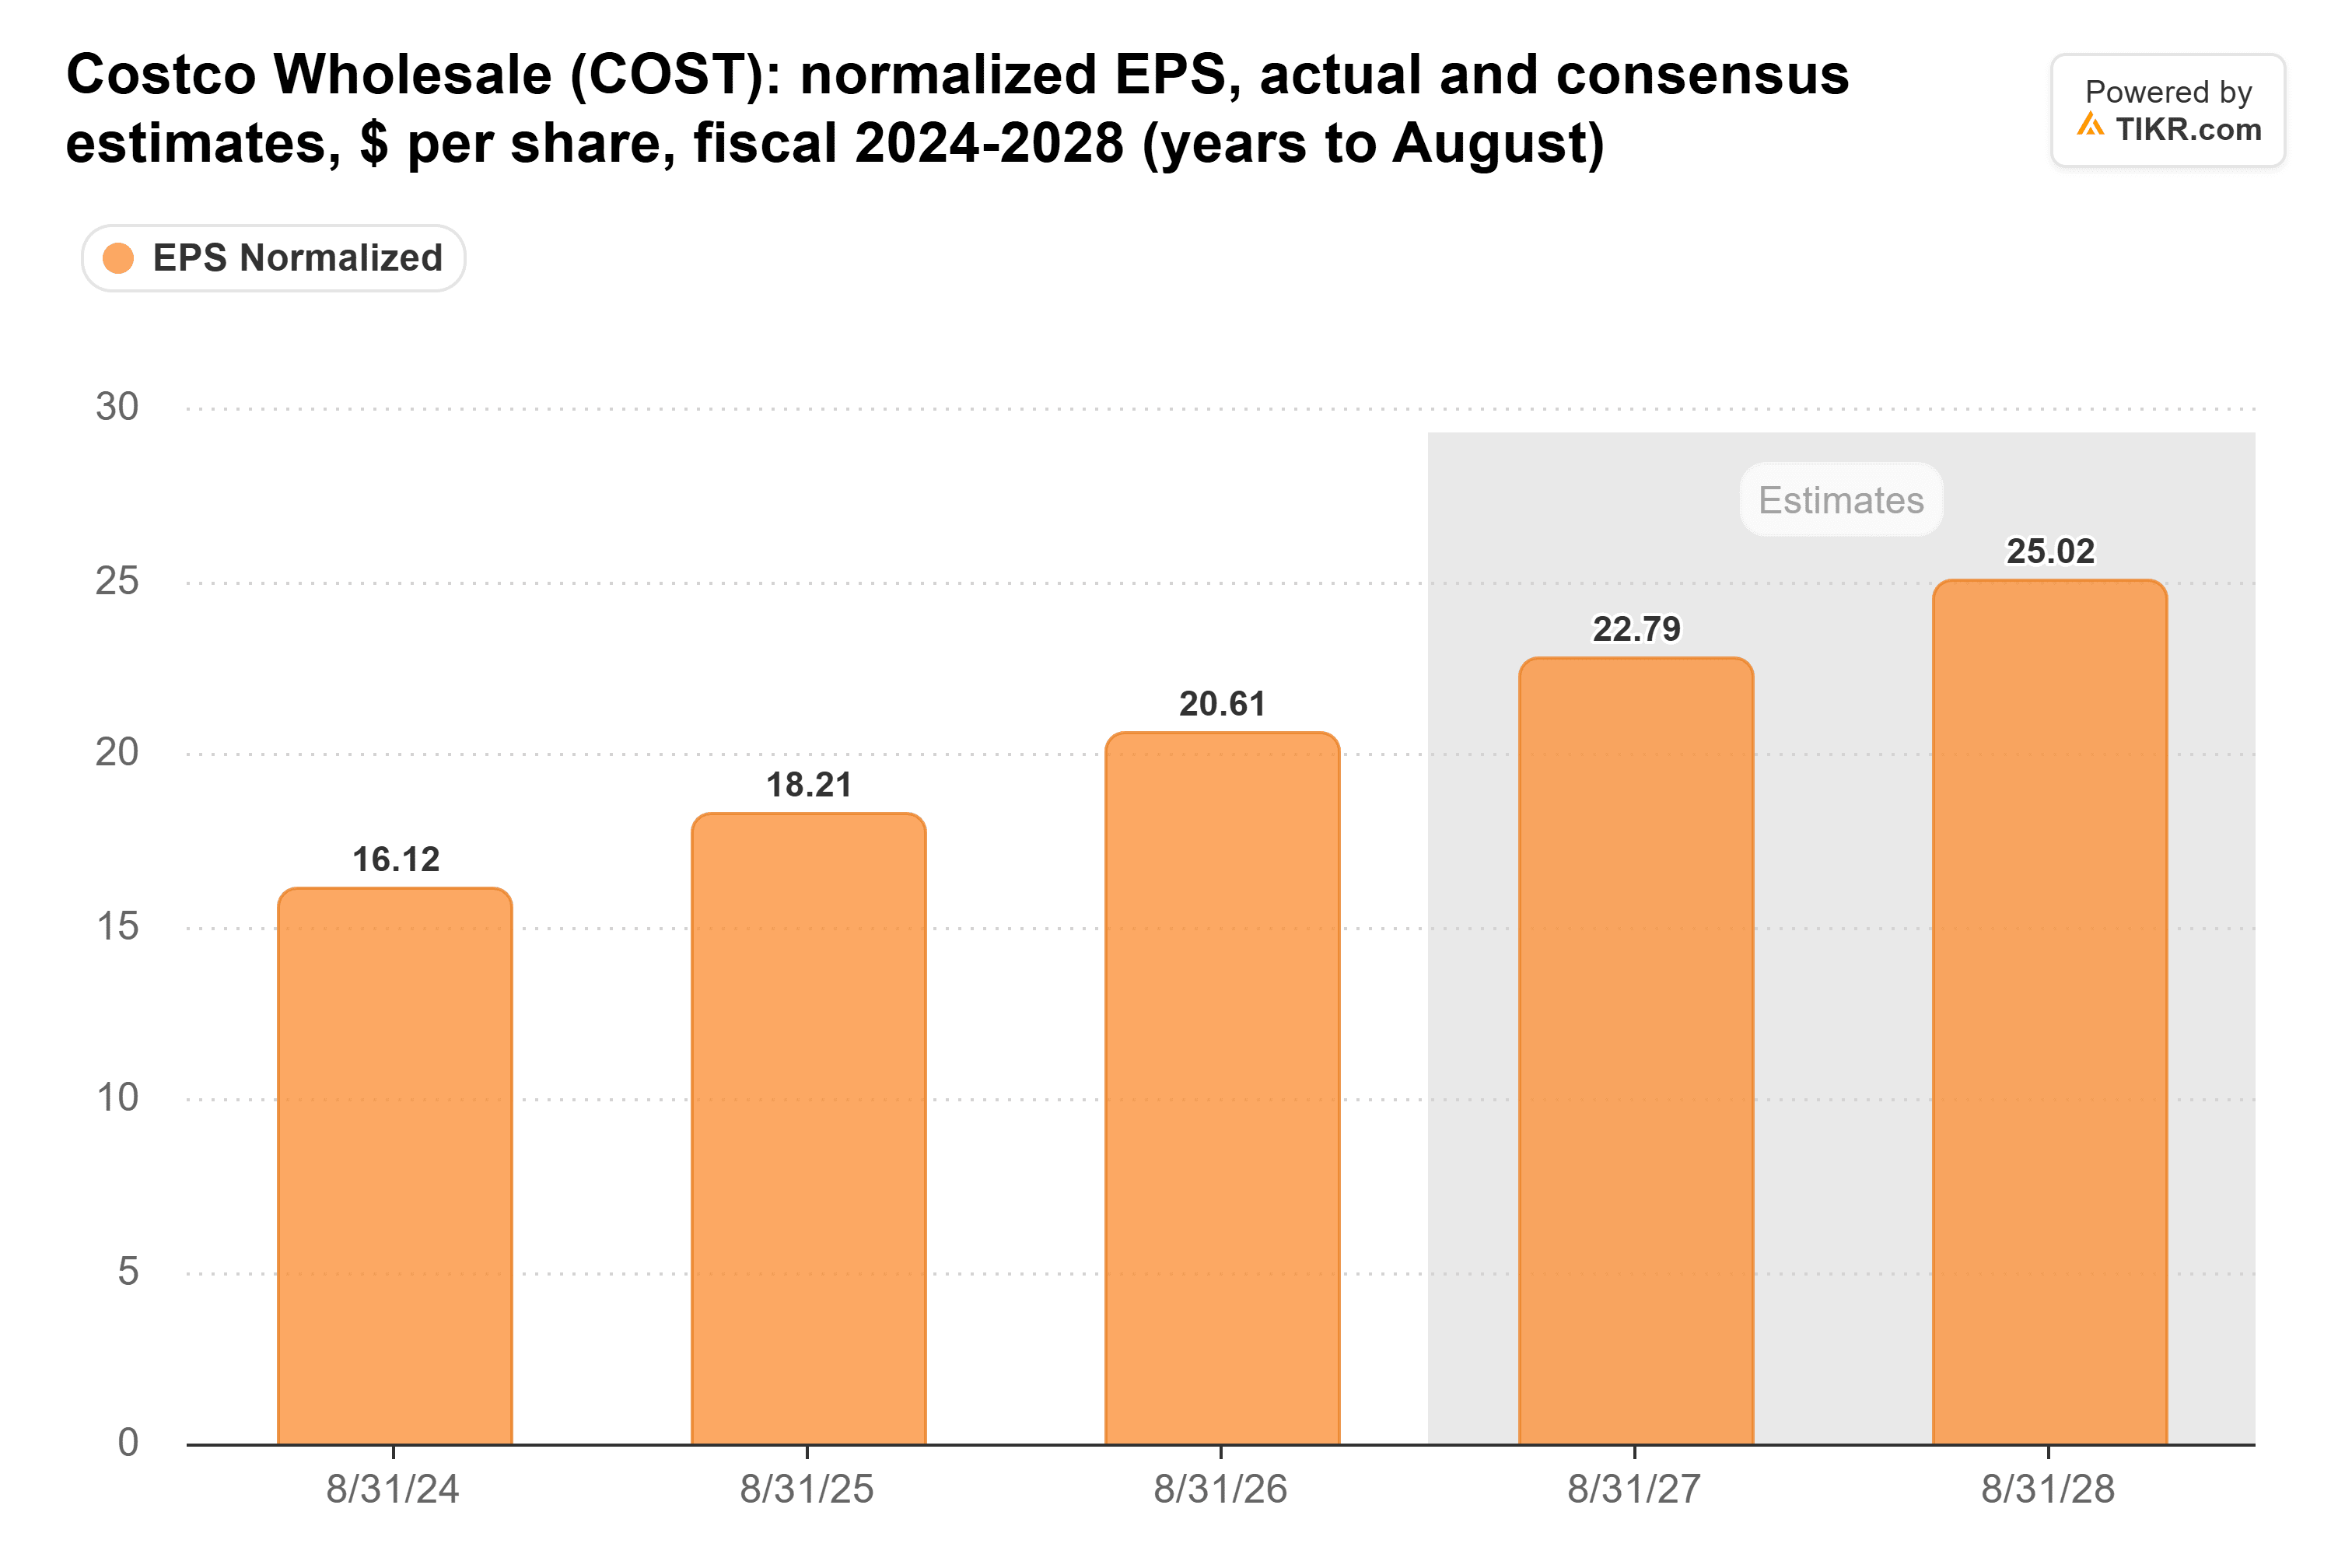
これは年率約10%の成長に相当し、この予想は過去3か月ほとんど動いていない。10月の売上高に下落を示唆する要素はない。
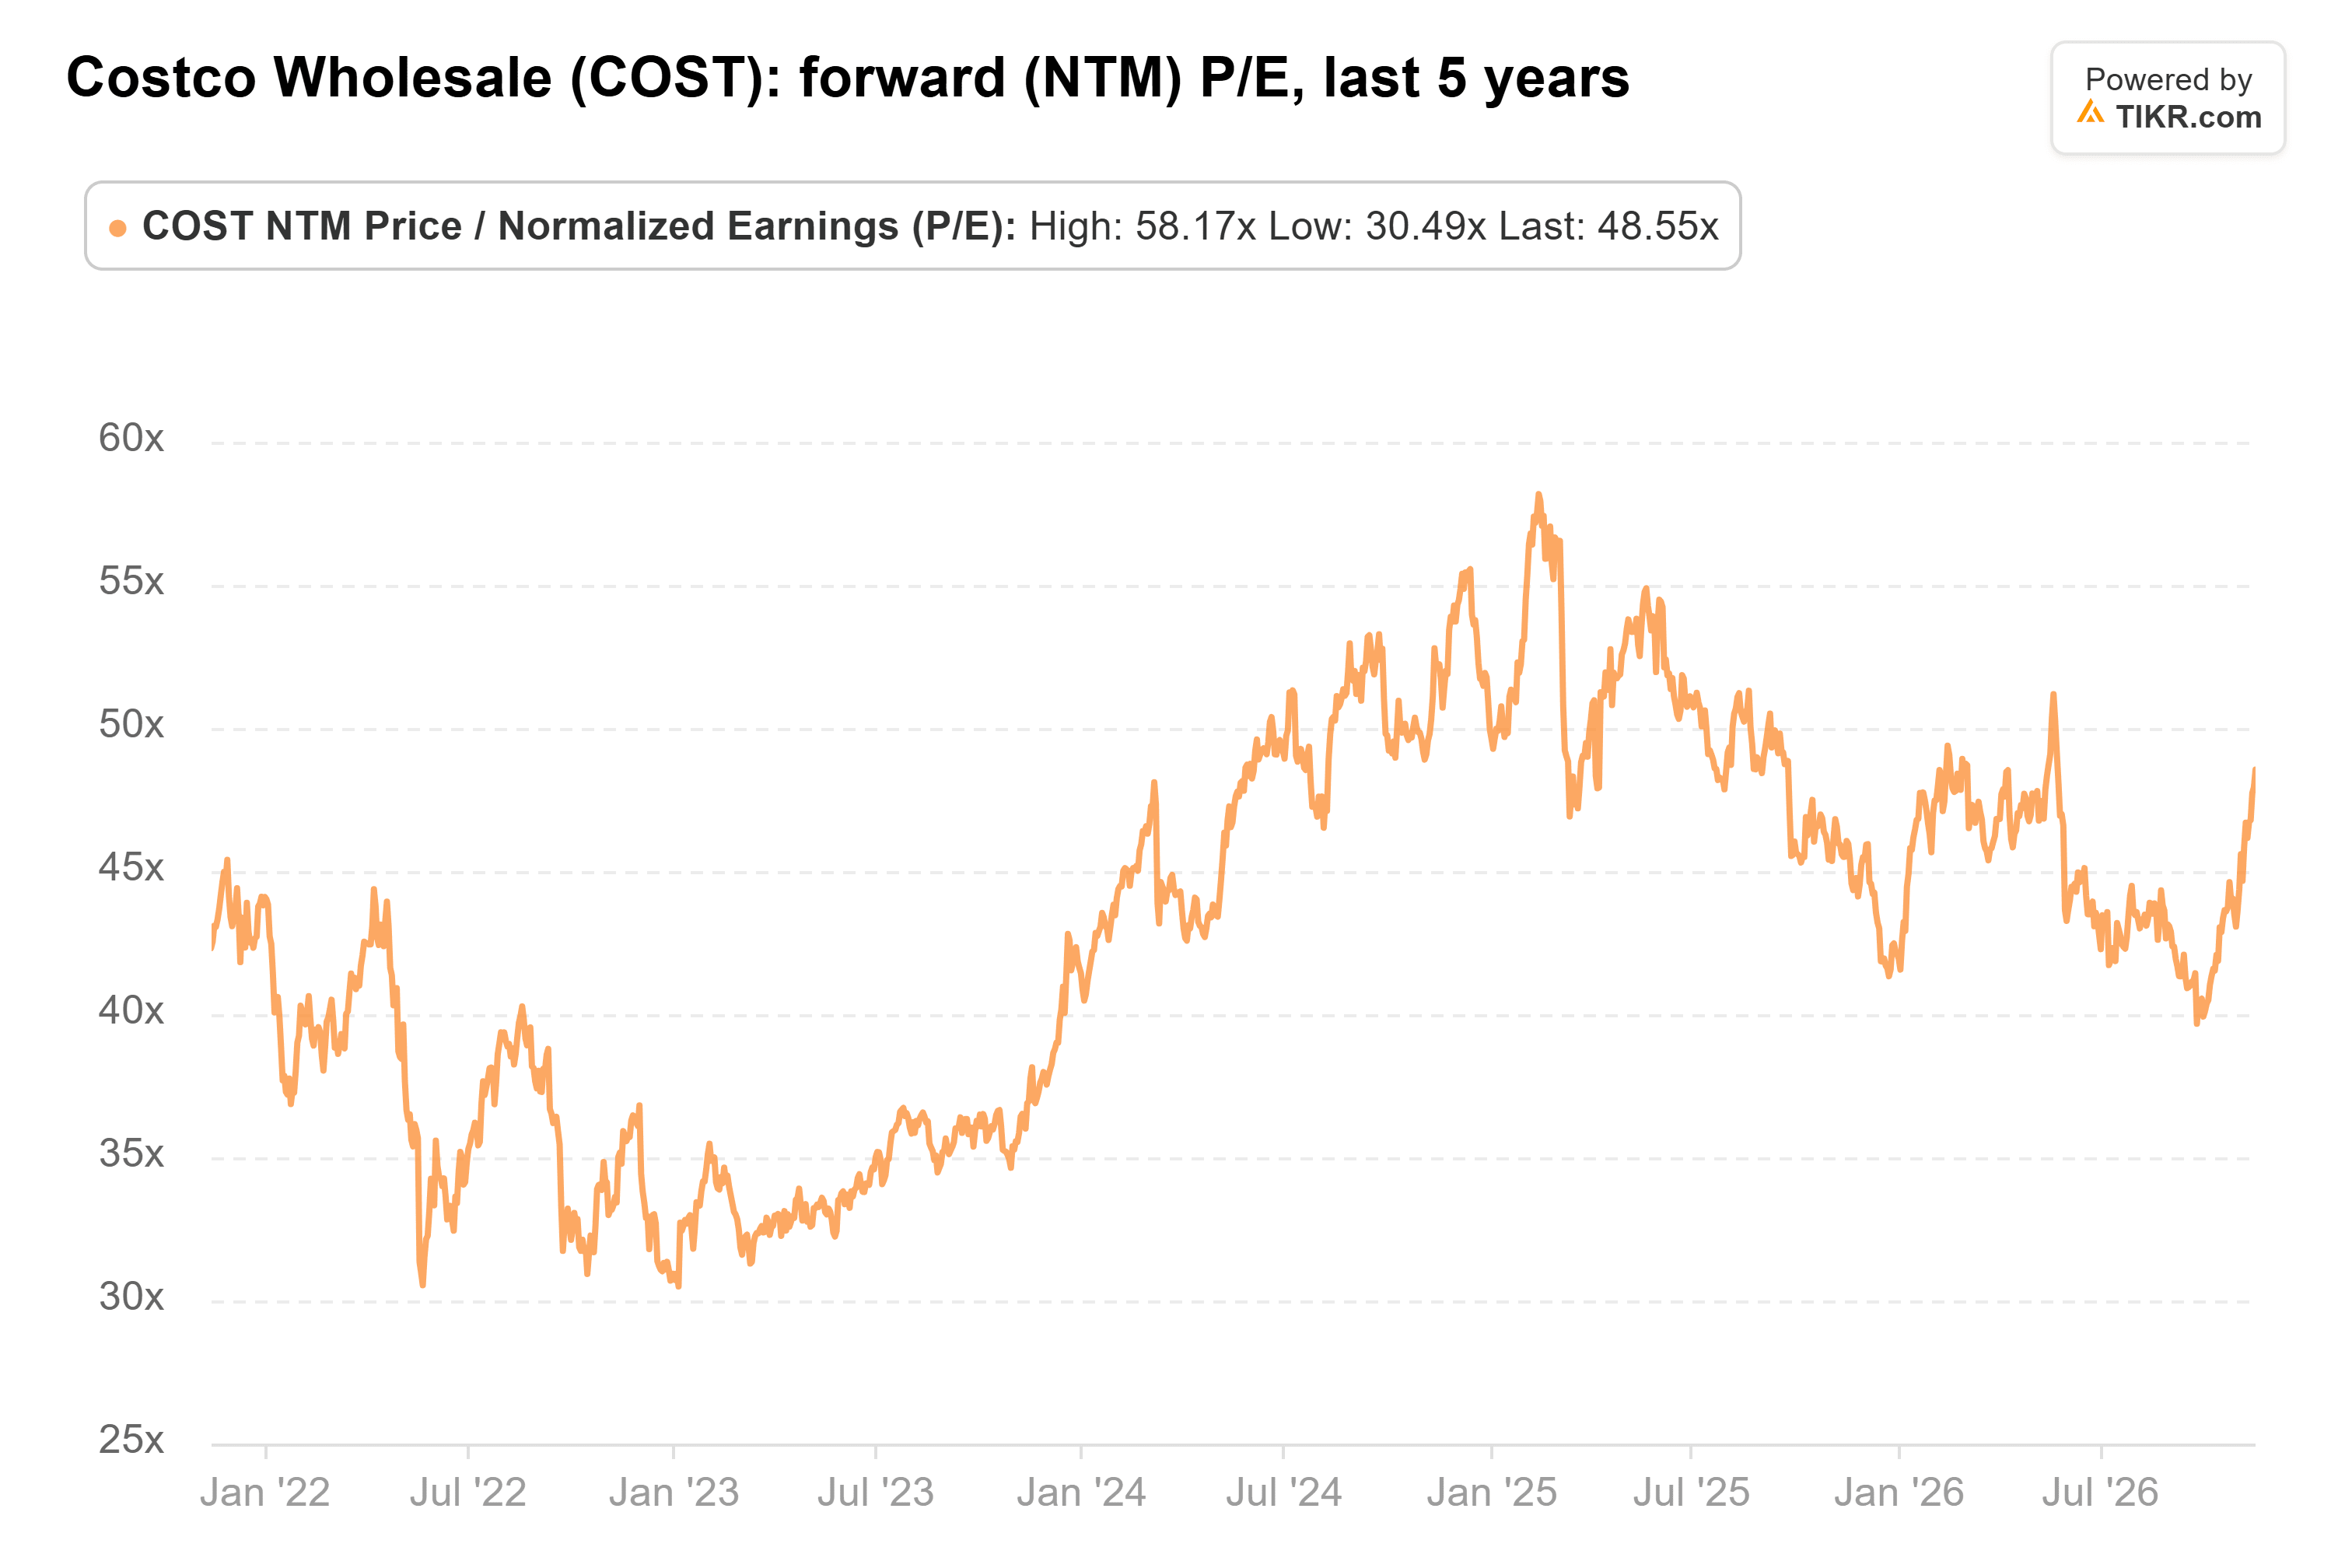
しかし、投資家はその成長に対して高い代価を払っている。コストコの株価は予想PER49倍で取引されており、5年平均の43倍を大きく上回るが、2025年2月のピークである58倍は下回っている。
Neutral評価が妥当
コストコは長年にわたりプレミアム評価を受けてきたため、PERが懐疑論者の予想以上に高い水準で長く維持される可能性もある。それでも、Northcoastの判断は妥当に見える。株価が平均目標株価を上回っている現状では、19.6%の上昇はすでにアナリストが予想する成長分を織り込んでおり、さらなる上昇はPERの拡大ではなく、利益成長からもたらされる必要があるだろう。
12月10日に発表が予定されているコストコの第1四半期決算は、会費値上げによる前年比押し上げ効果がなくなって初めての決算となる。有料会員数の増加率が3.8%前後で維持されるかどうかが示されるだろう。会員数の伸びが加速すれば、現在のプレミアム評価を正当化しやすくなる。
では、コストコの株価の真の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来株価を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、コストコの潜在的な価値を確認できる。ウォール街のコンセンサス予想から始めることも、自分自身のビジネス見通しを反映させて入力値を調整することも可能だ。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!