

主なポイント
- マイクロンの社長は、同社が「すべての顧客をサポートすることはできない」と述べた。これは、Appleが価格を未定のままSamsungとのDRAM契約に近づいていると報じられる中での発言だ。
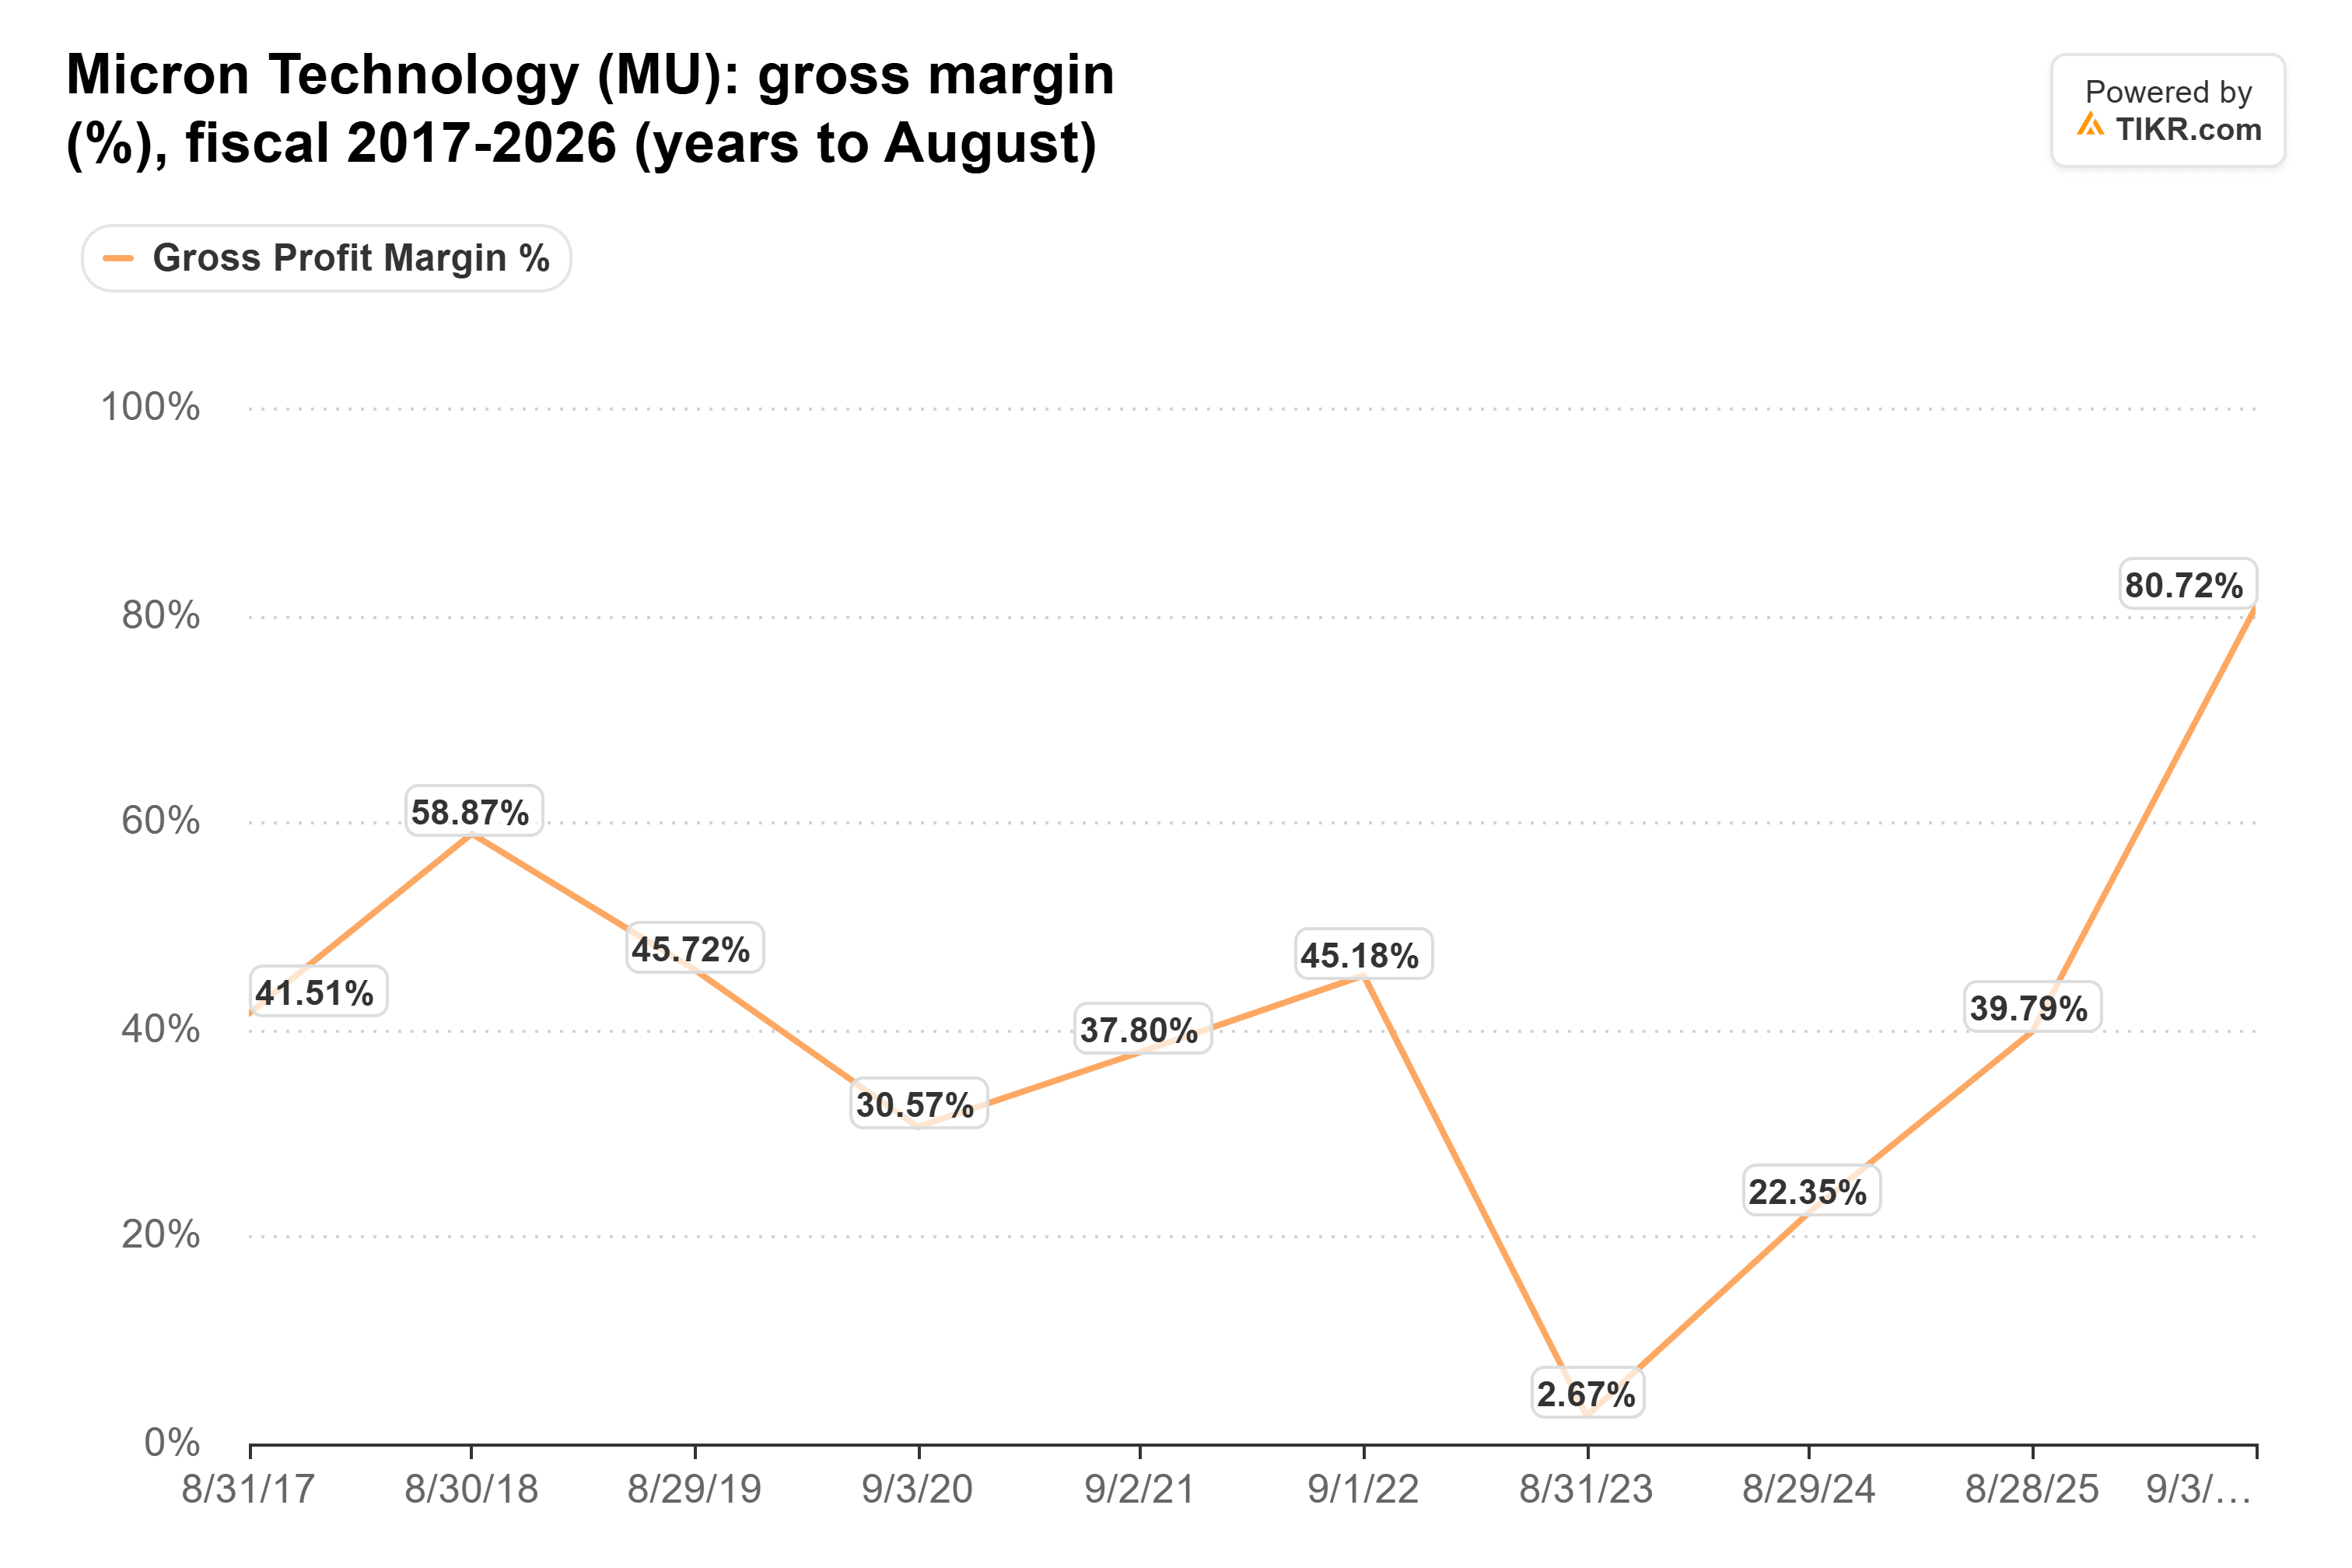
- マイクロンが「今後数年にわたって続く」と述べるメモリ不足の中で、供給側に主導権があり、これが2026年度の80.7%という粗利益率を説明する一因となっている。
- DellとHPが近く決算を発表する。その際の利益率は、上昇するメモリコストをどれだけ転嫁できているかを示すことになる。
- 予想PER約4倍で取引されているマイクロンは、メモリ不足が長続きしないという前提で評価されている。12月の決算発表が次の試金石となる。
Micron Technology (MU) は、供給側がめったに使えない言葉に慣れてきたようだ。それは「ノー」だ。
11月18日のTBPNで、共同ホストのJordi HaysがScott DeBoer社長に、複数年にわたる開発スケジュールに対して顧客からの要望をどのように扱っているか尋ねた。DeBoer社長は「時には、すべての顧客をサポートすることはできません」と述べ、顧客は「我々が特定のことを行うキャパシティを持たない時を理解しなければなりません」と続けた。
その前日、韓国の毎日経済新聞は、Apple (AAPL) がSamsungとの間で、最低供給量を設定するが価格は市場状況に委ねる4〜5年のDRAM契約に近づいていると報じた。Appleでさえ、価格よりも供給確保を優先しているようだ。
Dell Technologies (DELL) と HP (HPQ) はともに近く決算を発表する。その利益率は、上昇し続けるメモリ代という請求書を誰が負担しているかを示すことになる。
TIKRはマイクロンについて49人のアナリストを追跡。「買い」は何人?
マイクロンに対する「買い」「保有」「売り」の評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 マイクロンのアナリスト評価を見る
マイクロンは長期契約を締結中
同じ会話の中で、DeBoer社長は「メモリの逼迫が実に複数年にわたって続いている」と述べた。
第4四半期決算説明会で、マイクロンは26件の複数年にわたる契約を締結したと発表し、これらが2030年までの売上高の35%以上をカバーすると見積もっている。
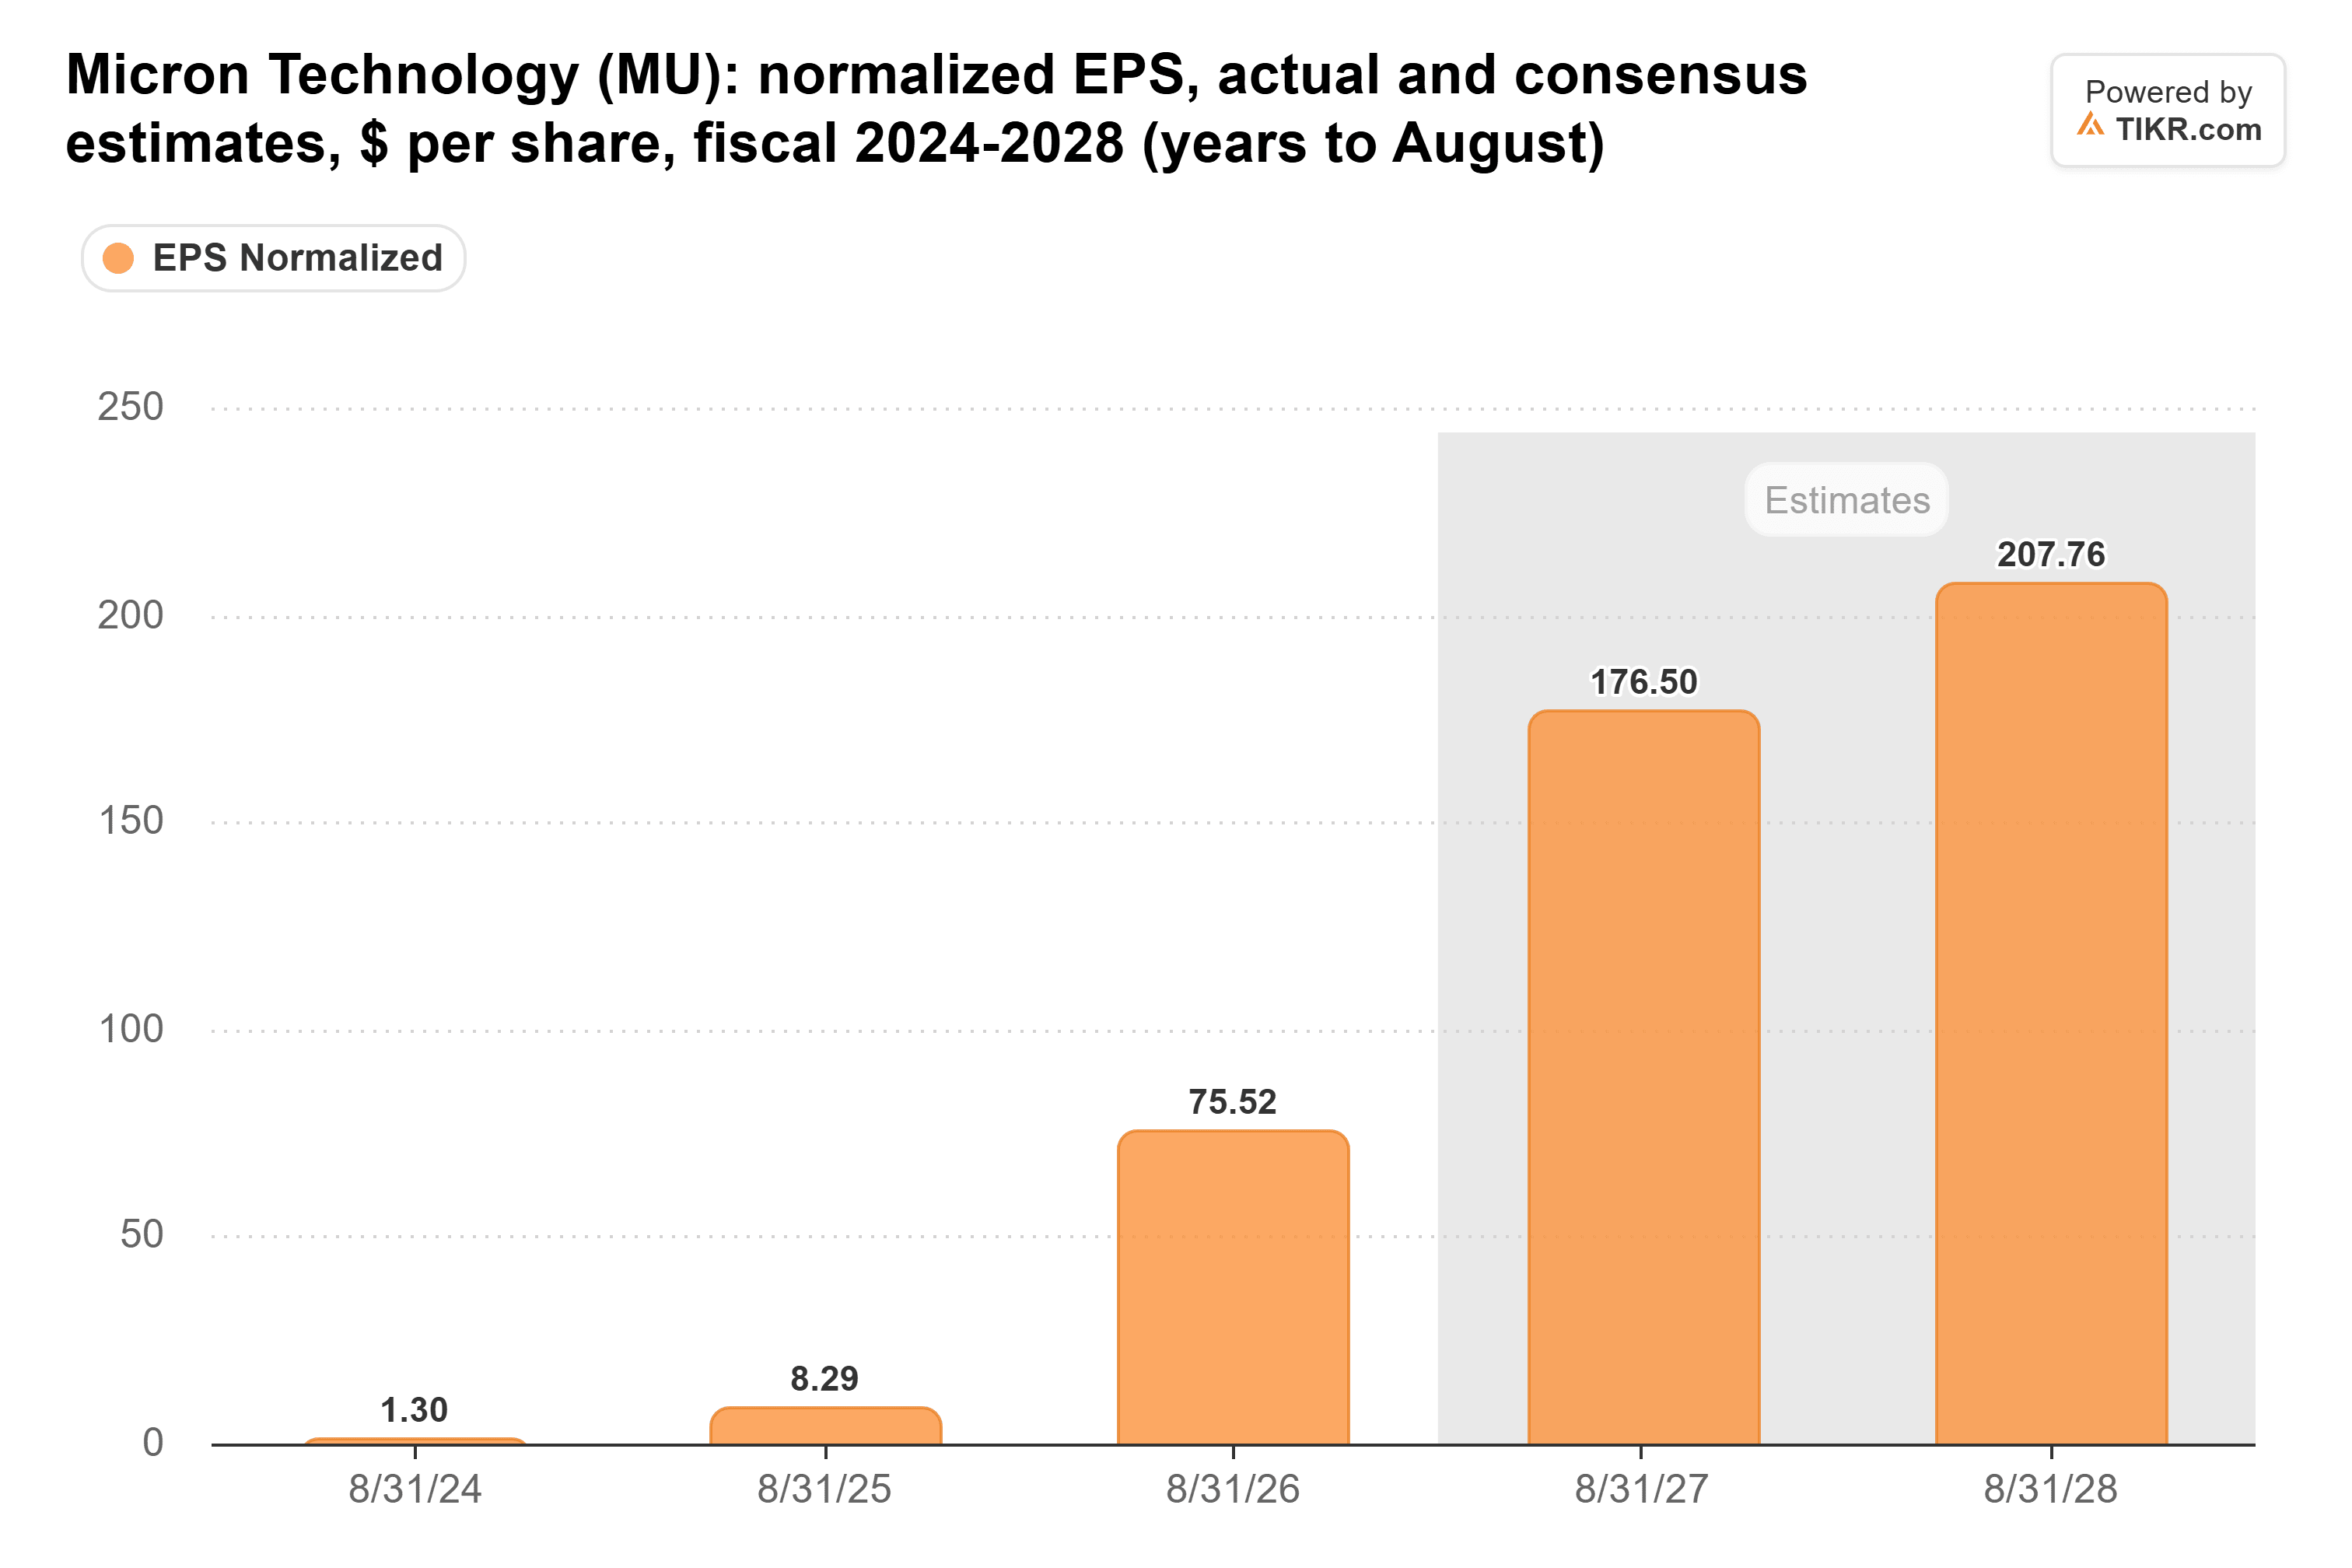
アナリストは、正規化EPSが2026年度の75.52ドルから、今期は176.50ドル、来期は207.76ドルに増加すると予想している。
Apple、価格より供給確保を優先した契約に近づく
毎日経済新聞は、AppleとSamsungは価格を後日、市場状況に基づいて決定すると報じた。マイクロンによれば、同社の大規模な契約は一般的に、既存製品の価格を2026年第2四半期の市場水準付近で上限設定し、契約期間中は価格下限を設けているという。この下限は価格が下落した場合のマイクロンを保護する。
マイクロンのGAAP粗利益率は、2023年度のマイナス9.1%から2026年度には80.7%に上昇し、2018年度の58.9%を大きく上回っている。
DellとHPが請求書を受け取る
DellのAIサーバー受注額は、7月31日終了の四半期で609億ドルの記録を達成した。しかし、第3四半期の非GAAP EPSを6.50ドルと予想しており、第2四半期の7.04ドルを下回る。粗利益率が維持されるかどうか注目だ。
第3四半期において、HPのパーソナルシステム部門の売上高は18%増の118億ドルに達したが、出荷台数は16%減少した。価格引き上げと高付加価値製品への移行が貢献し、営業利益率は4.6%だった。次の決算では、HPの価格引き上げが上昇するメモリコストに追いついているかどうかが明らかになる。
「ノー」と言うことにはコストが伴う
顧客は依然として他社から購入することができ、報じられているAppleの契約はSamsungとのものだ。マイクロンとその競合他社の新工場は、2027年と2028年に生産を開始する。
市場はそのことを織り込んでいる。11月19日時点で、マイクロンは予想PER約3.9倍で取引されており、6月の高値終値から43%下落している。2017-2018年のメモリサイクル時の四半期末では、マイクロンは予想PER3.7倍から5.3倍の範囲で取引されていた。
私は、Appleでさえ価格より先に供給を確保していると報じられる中、今後1年についてはこの評価は懐疑的すぎると考える。真のリスクは、新工場が稼働する2028年にある。
マイクロンの12月の決算発表が次の試金石となる:非GAAP粗利益率が86.25%という業績見通しを達成または上回ること、そして長期契約に基づく売上高がさらに増加することだ。
では、マイクロンの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マイクロンがどの程度の価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、独自のビジネス見通しを反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!





