主なポイント
- Oklo (OKLO) は、11月12日、Centrus Energy (LEU) との間で最終契約を締結し、最大5基のAurora発電所を稼働させるのに十分な核燃料を確保した。納入は2029年から開始される。
- Meta Platforms (META) は、Okloが計画する1.2ギガワットのオハイオ州原子力キャンパスの燃料購入資金を支援しており、一方でCentrusは自国でのウラン濃縮拡張のための資金調達の恩恵を受けている。
- Oklo株は、11月13日までの5取引日間で1.6%上昇し、23.92ドルで引けたが、TIKRコンセンサス予想では、2028年までにフリーキャッシュフローがマイナス103億ドルに達すると見込まれている。
- Piper Sandlerの49ドルという株価目標は約105%の上昇余地を示唆しているが、建設コスト、株主希薄化、商業的実行力は依然として大きなリスクとなっている。
何が起きたのか?
Oklo (OKLO) 株は、Centrus Energy (LEU) との核燃料契約を発表した最終セッションでは2.2%下落したものの、11月13日までの5取引日間で1.6%上昇し、23.92ドルで引けた。この契約はMeta Platforms (META) からの前払い金によって裏付けられている。
11月12日の契約により、最大5基のAurora発電所を複数年にわたって稼働させるのに十分な高濃縮低濃縮ウラン(HALEU)が確保された。Centrusのオハイオ州にあるAmerican Centrifuge Plantからの納入は2029年から開始される予定である。
Okloの公式発表によると、この燃料は、計画中の1.2ギガワットのオハイオ州キャンパスでの初期導入、将来のAuroraプロジェクト、および最初のアイダホ州原子炉での後の燃料交換を支える。
この契約は、2026年6月の意向表明書を正式なものとし、Okloが核燃料供給網の重要な部分についてより確実性を得ることを可能にした。
さらに重要なことに、Metaは単に原子力発電への関心を示すのではなく、将来の電力に対する前払いを通じて、これらの購入資金を既に支援している。
Okloの第3四半期報告書によると、Metaによる最初の資金拠出分は11月2日にエスクローから解放され、燃料注文に対する前払いとして直接Centrusに支払われた。
各社は前払い金を「意味のあるもの」と表現したが、その金額は開示されなかった。
OkloのCEO、Jacob DeWitte氏は契約の重要性を強調し、「これらの契約は、我々のオハイオ州での初期導入を支援し、将来のAurora発電所の燃料を提供する」と述べた。
Centrusもこの取り決めから恩恵を受けている。前払い金は同社の国内濃縮拡張を支援し、同社は計画中の新規生産能力からの低濃縮ウランおよびHALEUについて、54億ドルの顧客契約とコミットメントを確保している。
Okloにとって、この契約は特殊な燃料供給に関する不確実性を軽減する。しかし、燃料の確保は、商業用原子炉の建設と運営に必要な莫大な資本を排除するものではない。
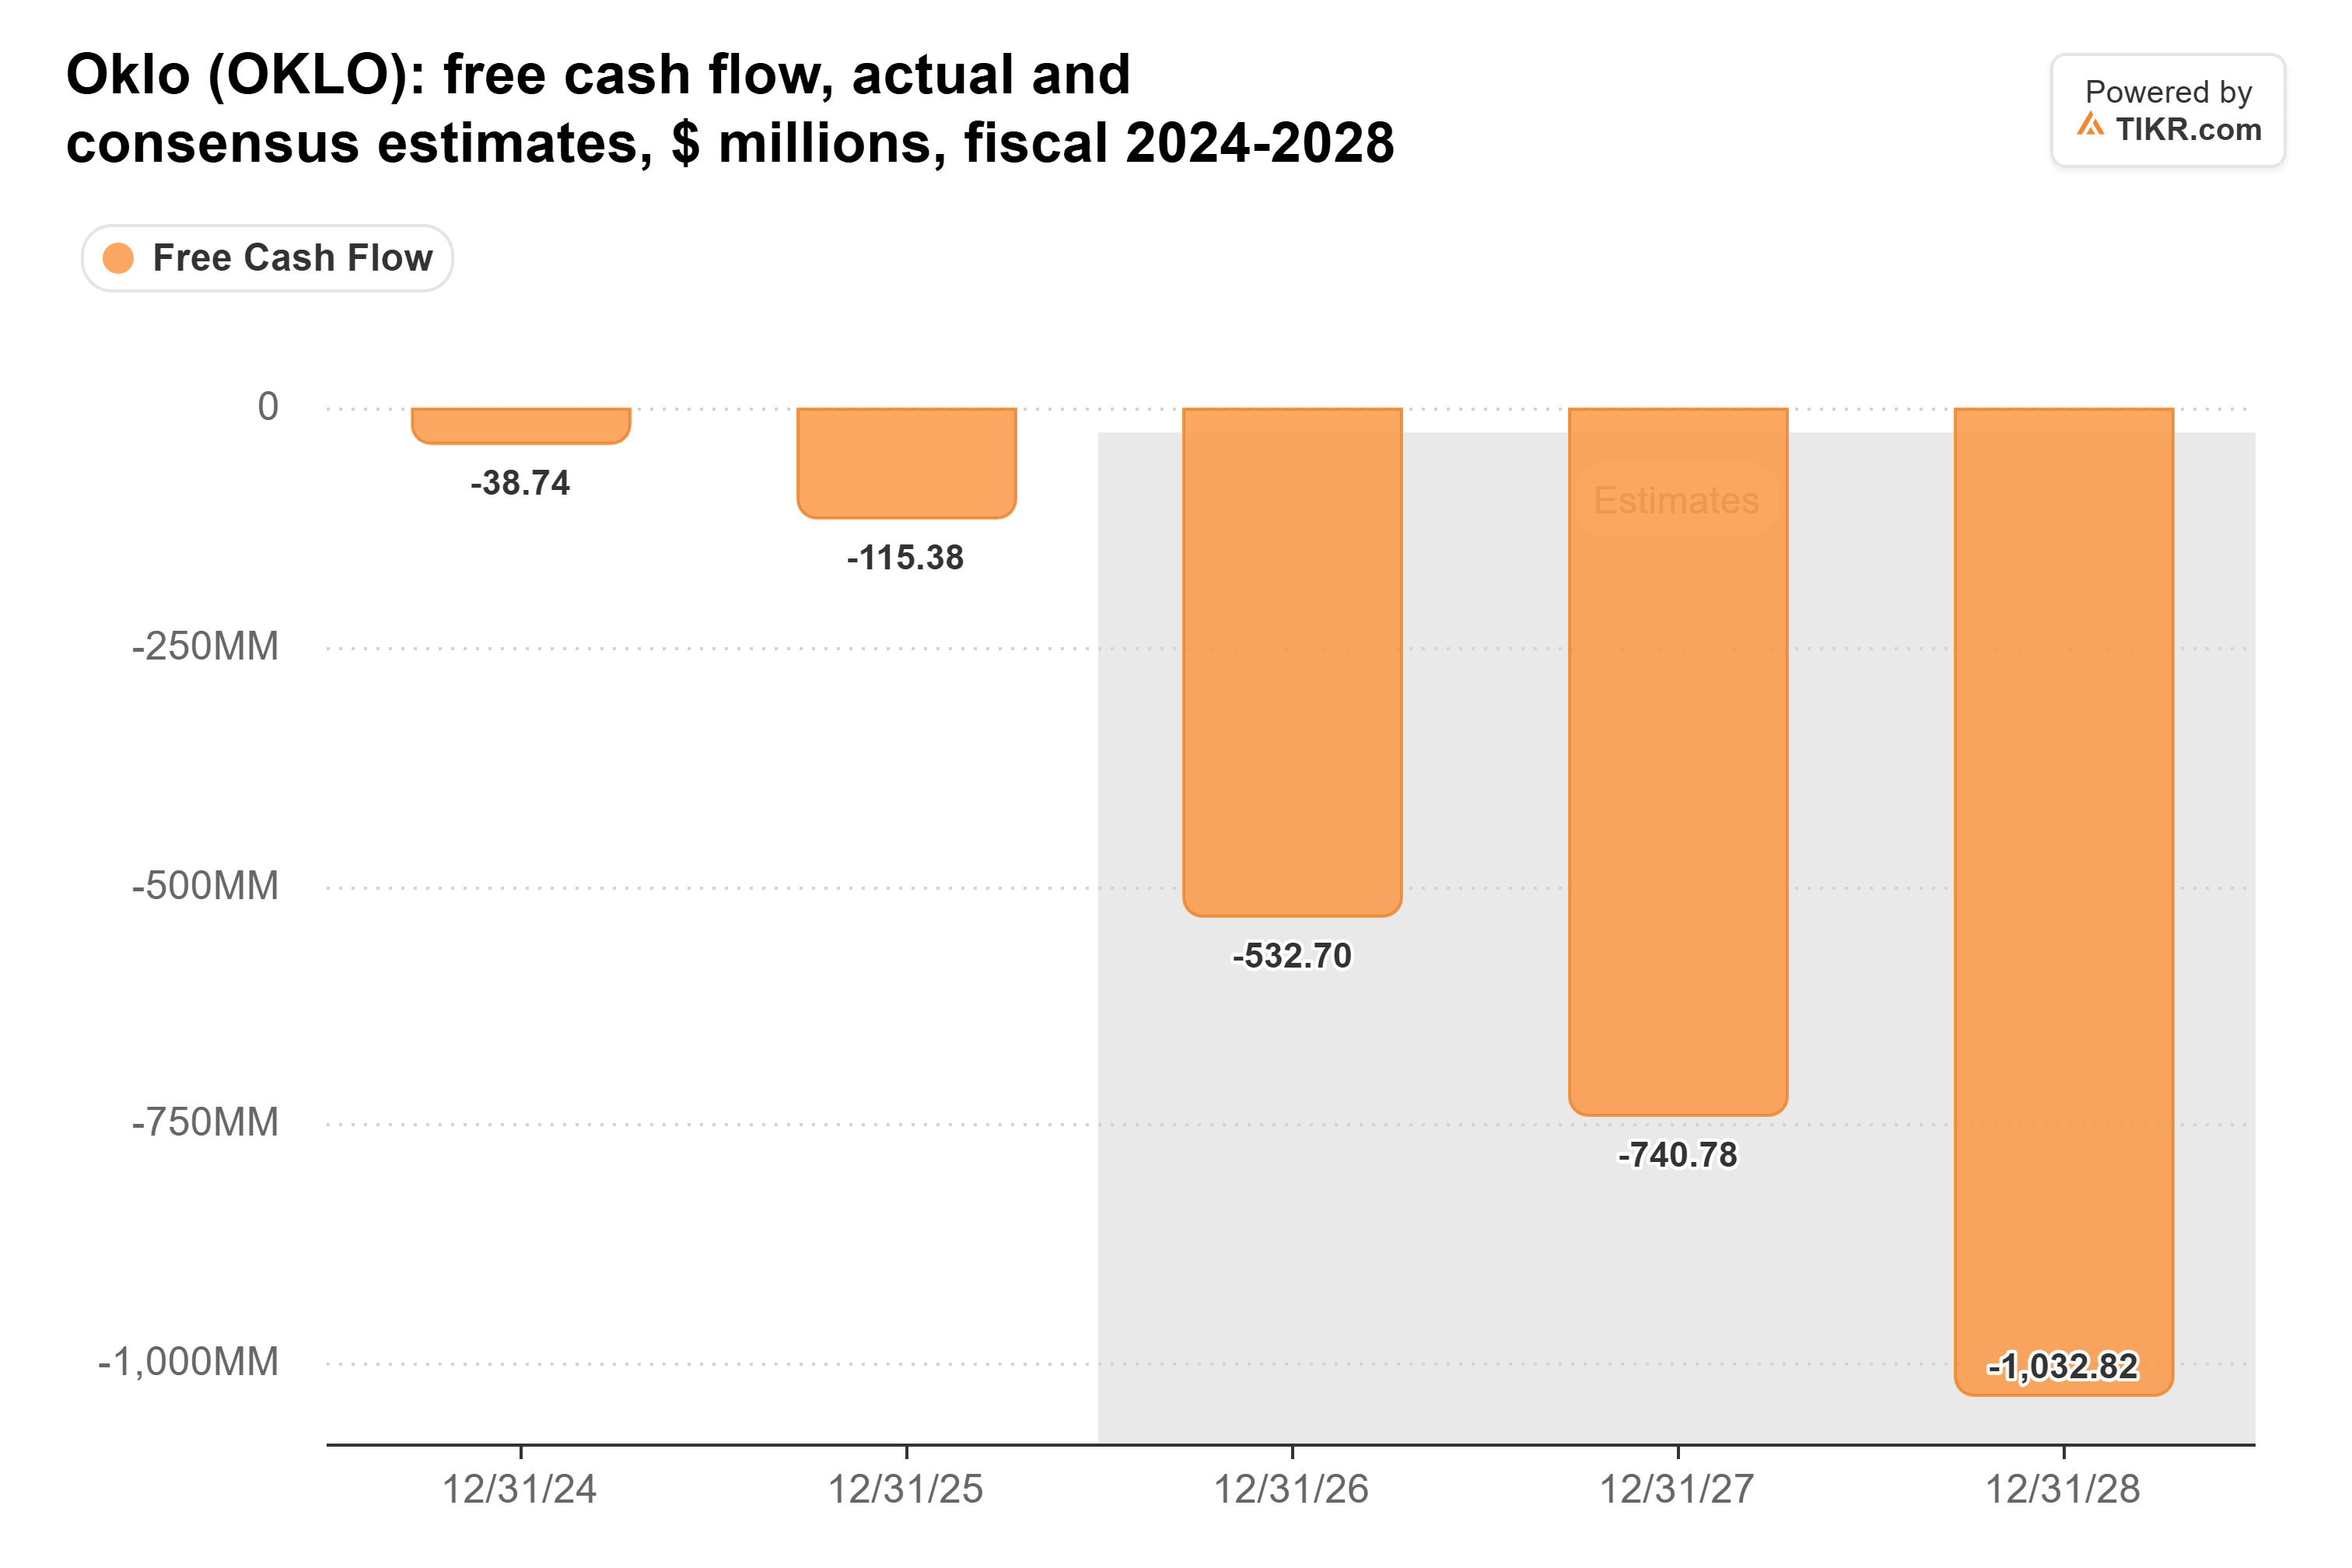
Okloは2025年にマイナス1億1500万ドルのフリーキャッシュフローを記録した。TIKRコンセンサス予想では、2026年にマイナス5億3300万ドル、2027年にマイナス7億4100万ドル、2028年にマイナス10億3000万ドルと見込まれている。
これらの数字は、顧客資金による燃料購入が重要である理由を示している。Okloは商業電力事業をまだ開発中であり、原子炉が意味のある電力収益を生み出す前に、相当な資本を必要としている。
同社は2026年第1四半期から第3四半期にかけて株式売却により約23億ドルを調達し、9月にはさらに10億ドルのat-the-market発行プログラムを発表した。
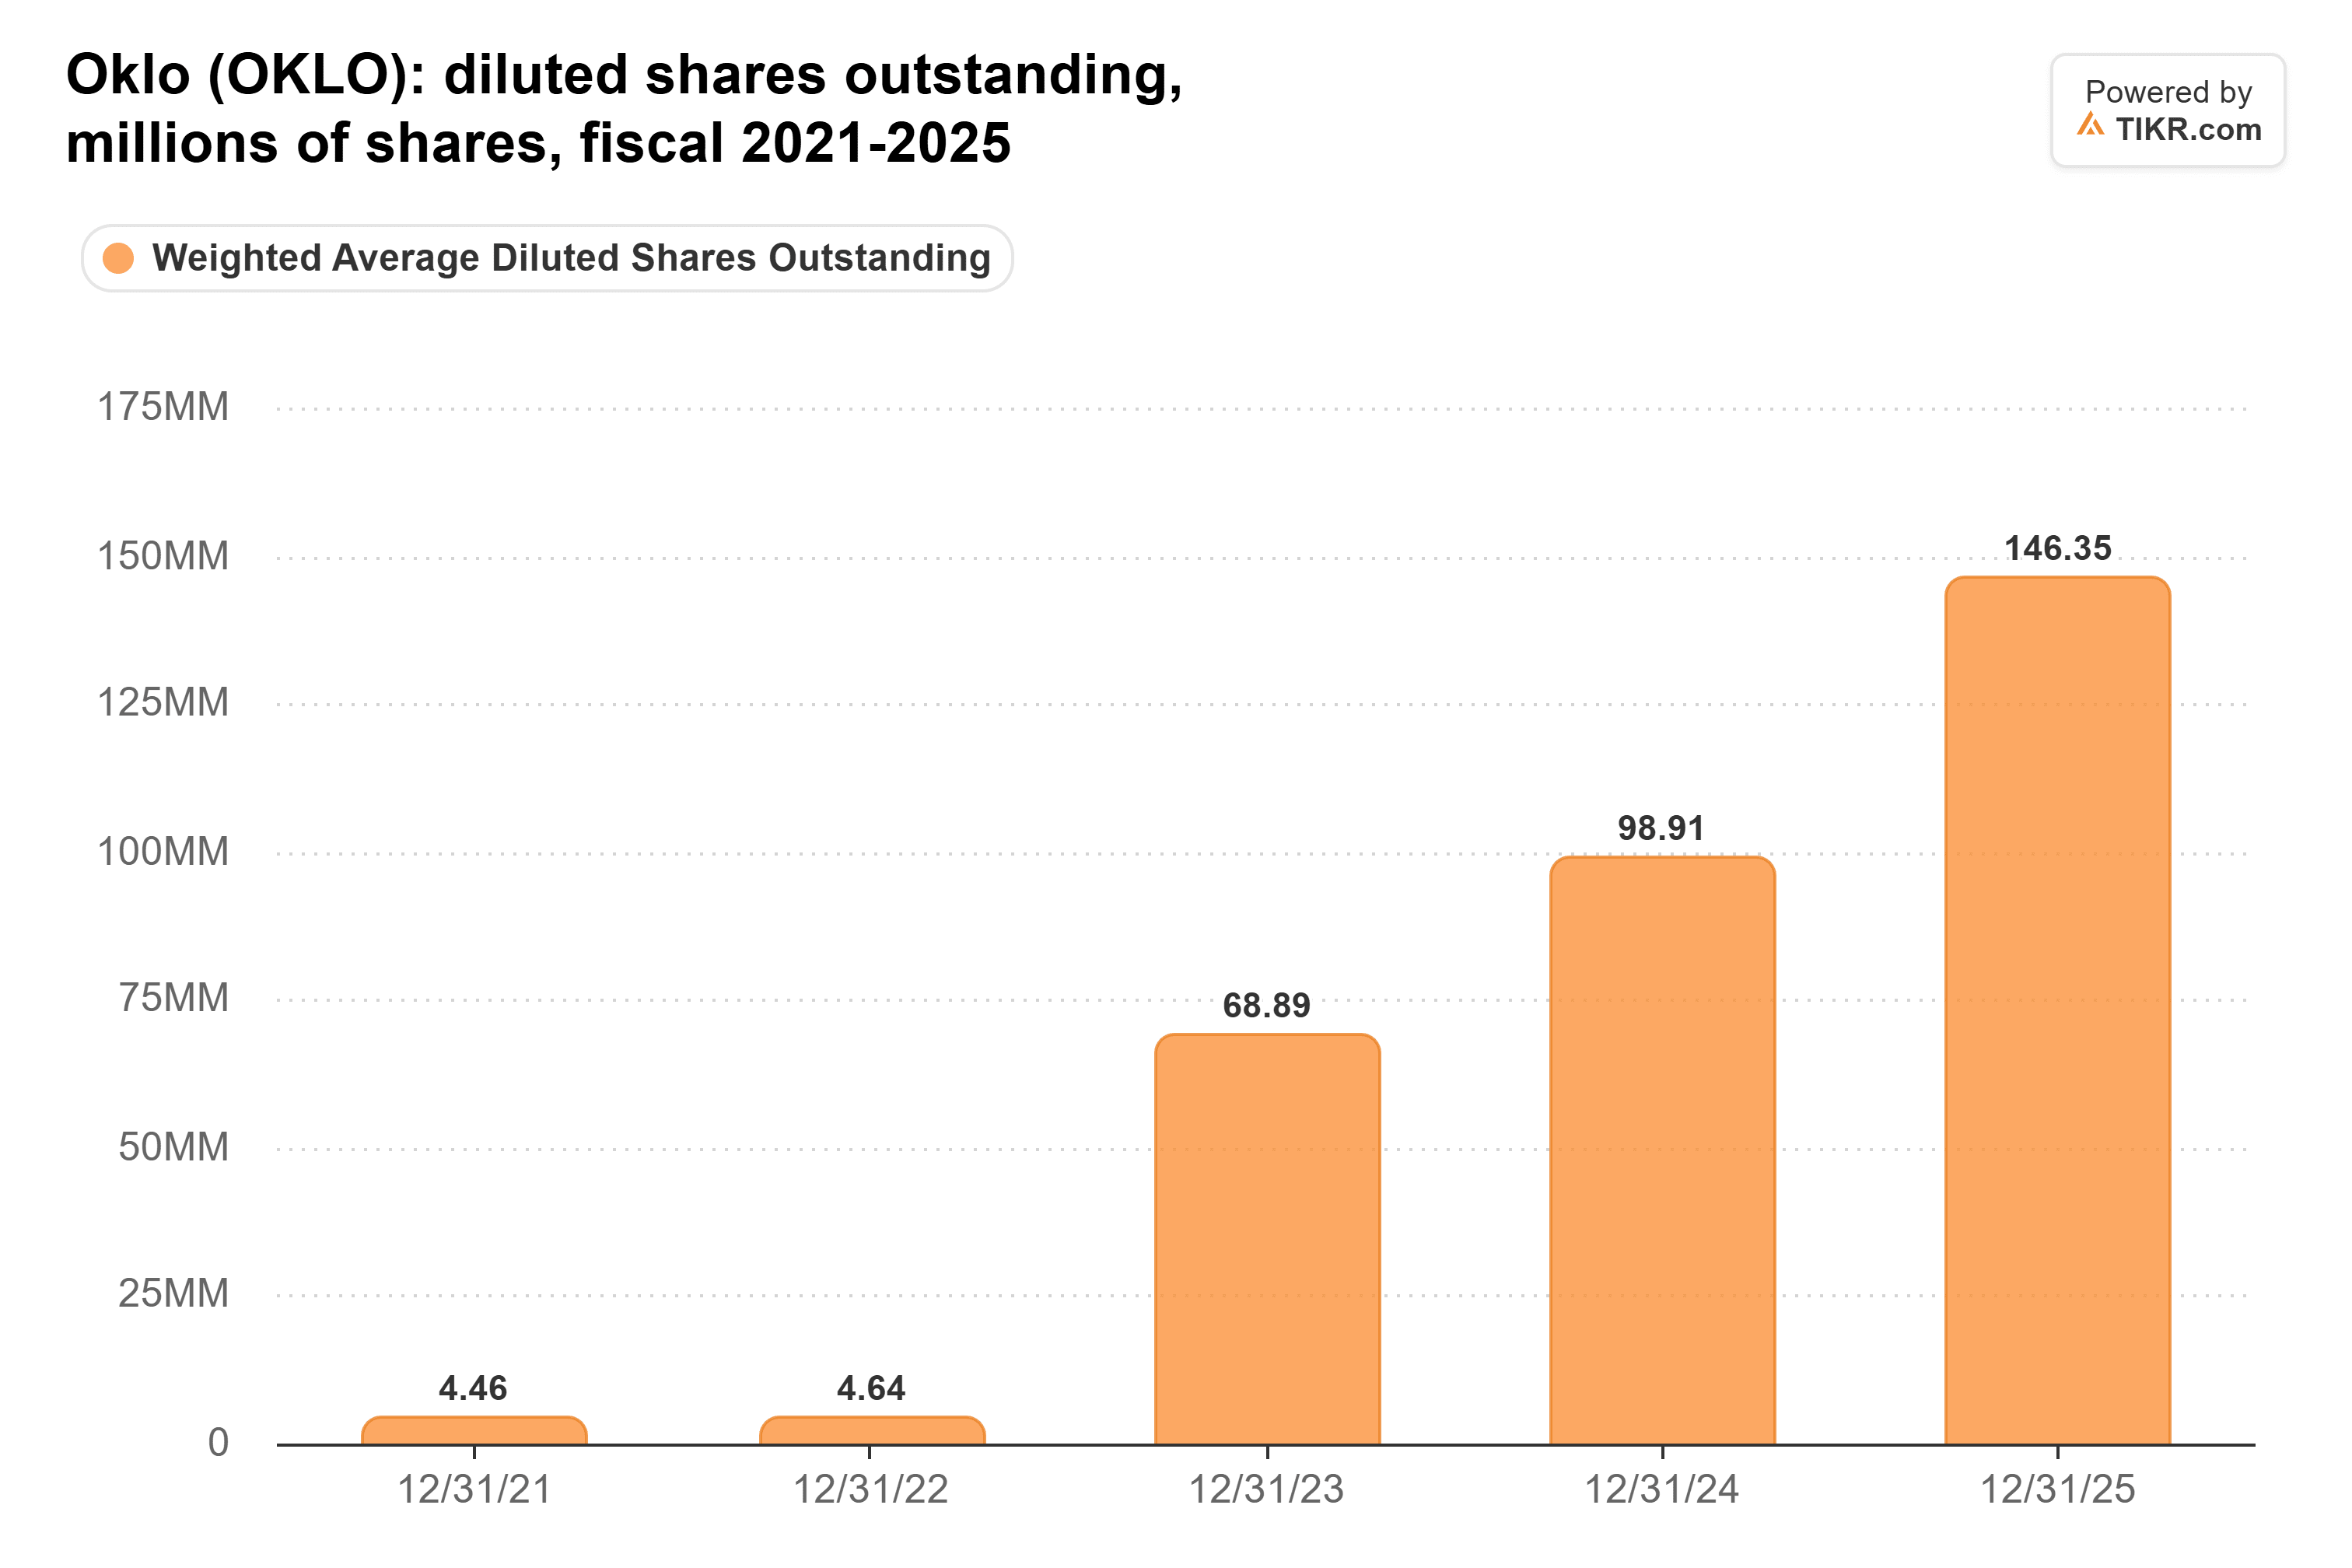
Okloの加重平均希薄化後発行済株式数は、2024年の約9890万株から2025年には1億4600万株に増加し、株式調達が株式数を拡大させたことを浮き彫りにしている。
Metaの前払いは、Okloが燃料購入のために独自に調達しなければならない金額を減らすのに役立つが、未開示の支払額のため、全体的な影響を定量化することは困難である。
Metaにも独自の財務上の考慮事項がある。同社は1月にOkloと前払い契約を締結し、データセンター向けの将来の発電を支援したが、その資本支出要件は相当なものである。
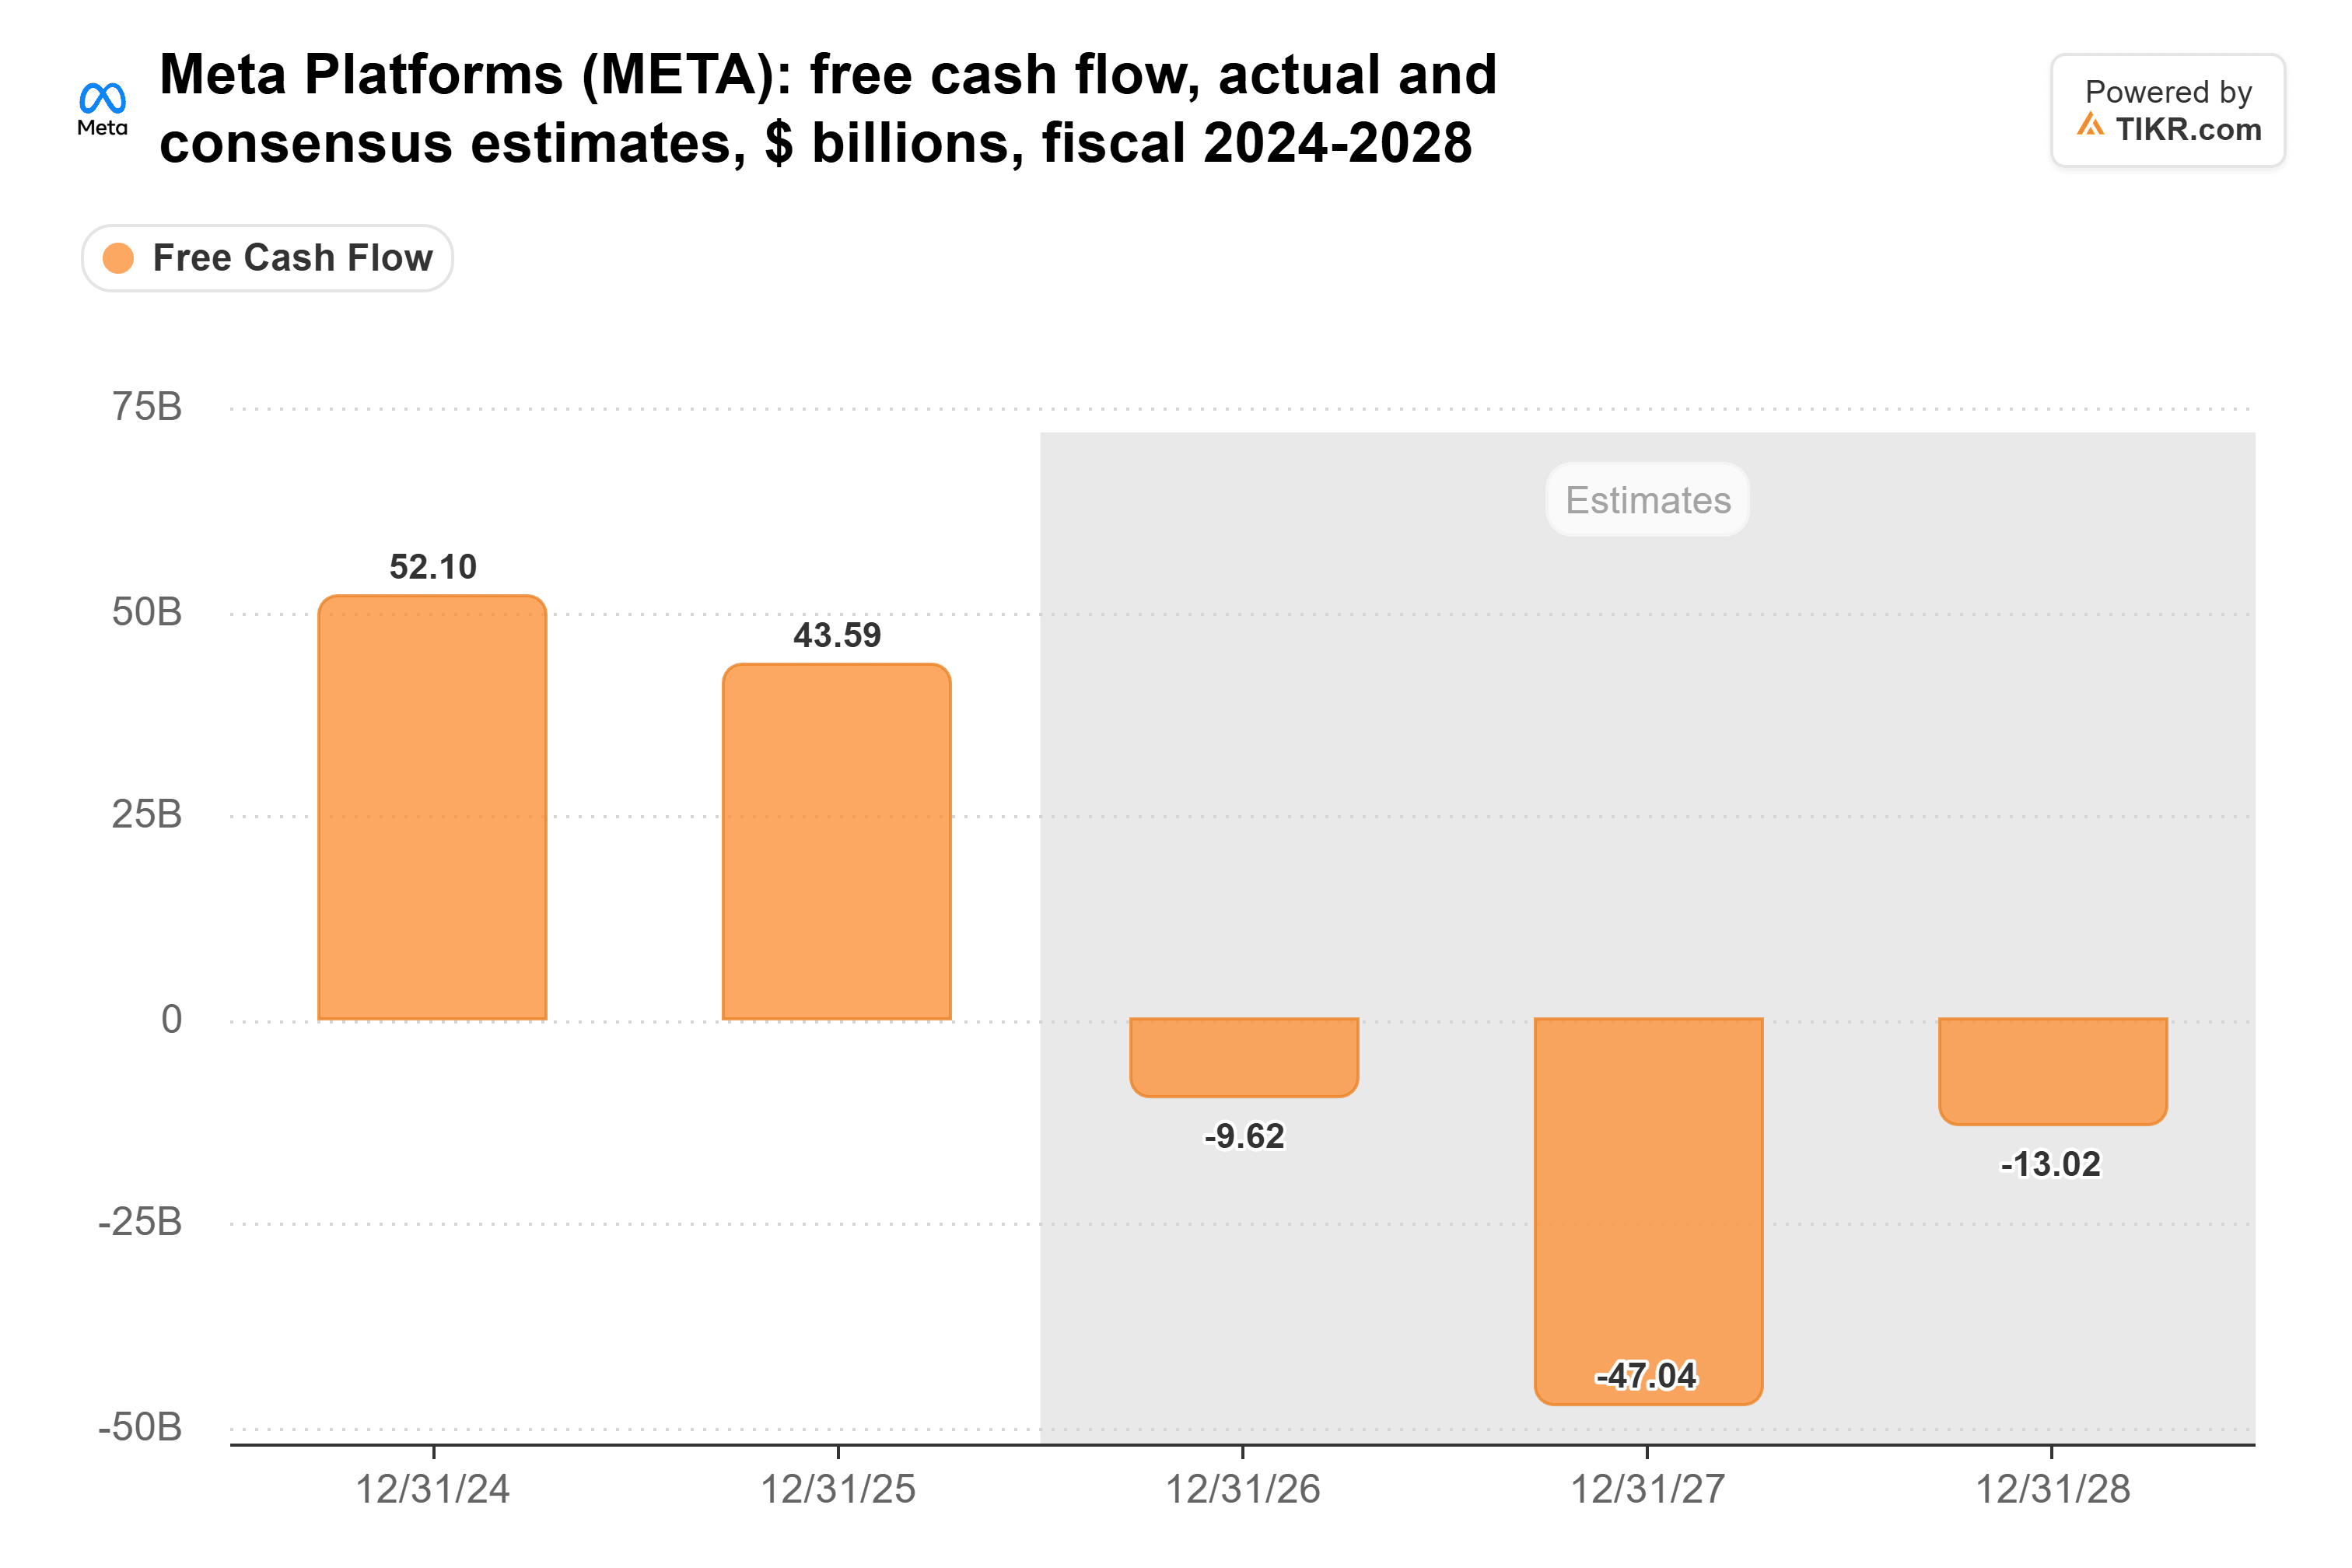
Metaは2025年に約436億ドルのフリーキャッシュフローを生み出した。2026年11月4日時点のTIKRコンセンサス予想によると、フリーキャッシュフローは2026年に約96億ドル、2027年に470億ドル、2028年に130億ドルとマイナスに転じると見込まれており、相当な投資支出が見込まれていることを反映している。
これらの予想は、Metaのインフラ投資計画が、将来の原子力発電供給に資金をコミットする一方で、相当な現金を消費する可能性があることを示唆している。
前払いは、Metaが拡大するデータセンターへの電力アクセスを確保するのに役立つかもしれないが、金額が未開示であるため、投資家はその負担がより広範な資本支出と比較してどれほど重要かを判断することができない。
Oklo株は割安か割高か?
約23.92ドルという株価では、燃料供給確保の進展にもかかわらず、Okloは明確に割安な原子力エネルギー株というよりも、投機的な投資対象のままである。
Piper Sandlerは10月にOverweight格付けを維持し、株価目標を55ドルから49ドルに引き下げた。これは11月13日の終値から約105%の上昇余地を意味する。
この潜在的な上昇余地は、将来の商業用原子炉事業への期待を反映しているが、Okloは意味のある電力収益を生み出す前に、依然として相当な建設、規制、資金調達の課題に直面している。
TIKRによる以前のOklo分析で議論されているように、Piper Sandlerは新規Okloプラントの推定建設コストを1キロワットあたり4,000ドルから7,000ドルに引き上げており、商業展開に伴う財務的圧力を浮き彫りにしている。
Metaの前払いは、Okloが重要な燃料供給の課題に対処するのに役立つが、投資家は依然として、同社が電力発電を商業的に実行可能にするコストで原子炉を建設できるという証拠を必要としている。
Metaとの契約も前払いの枠組みに留まっており、オハイオプロジェクトの長期的な経済性にとって、最終的な電力価格と購入条件が依然として重要である。
今後12か月間、原子炉の認可、建設コスト、プロジェクトファイナンス、および拘束力のある電力購入契約に関する進展は、追加の燃料調達発表よりもOkloの評価にとって重要となる可能性が高い。
Centrusとの契約は、重要な投入物を確保し、Metaからの具体的な顧客支援を示すことで、Okloの拡張計画を強化する。
しかし、フリーキャッシュフローが大幅なマイナスを維持すると予想され、潜在的な株主希薄化、および不確実な原子炉の経済性を考えると、この契約だけに基づいてOklo株を割安と分類することは困難である。より明確な建設コストとより強力な商業的コミットメントがあれば、長期的な投資論拠はより説得力のあるものとなるだろう。
では、Oklo株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Okloがどのような価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、また、いかなる銘柄の購入または売却の推奨を意図したものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!