主なポイント
- マーベル・テクノロジーの株価は1週間で22%下落。Nvidiaのリーダーシップ危機とカリフォルニア州の召喚令状がAIチップ株全体を押し下げた。
- マーベル自体は悪材料を出していないが、Lumentumとの全株式取引により両社の株価が連動。マーベルの下落はLumentum株主が受け取る対価も削減する。
- 今週マーベルと特許紛争を和解した競合企業Credoは依然として急成長中。両社とも12月1日に決算を発表予定。
- マーベルの予想株価収益率(P/E)は5年平均を大きく下回っており、2028年まで合併後の会社を保有する意思がある投資家にとっては買い場。
マーベル・テクノロジー (MRVL) の株価は過去1週間で22%下落したが、マーベルは投資家に売り材料を一つも提示していない。
売りはNvidia (NVDA) から始まった。11月12日にジェンセン・フアンがCEOを辞任し、それがAIチップ株全体に波及。Lumentum (LITE) (マーベルが11月2日に買収合意)と、今週マーベルと特許紛争を和解した競合企業Credo Technology (CRDO) も巻き込まれた。
Nvidiaの問題がグループ全体の問題に
問題はNvidiaの業績ではなかった。11月17日、同社は自社の予想を上回る、103%増の1158億ドルの売上高を報告した。しかし木曜日の引け後にカリフォルニア州司法長官がNvidiaに召喚令状を発行。ジム・クレイマーは、Anthropicの記録的なIPOへの興奮を上回る問題があると指摘した。世界の市場は一夜で下落し、マーベルも金曜日にそれに追随して下落した。
Nvidiaとのつながりは市場心理を超えている。Nvidiaは20億ドル分のマーベル優先株を保有し、3月にはLumentumに20億ドルを出資した。今週は誰にとっても厳しい週だった:S&P500は9%、ナスダック100は10%下落した。
TIKRはマーベルについて43人のアナリストを追跡。「買い」と評価するのは何人?
マーベルの買い・保有・売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認。50万人以上の投資家がTIKRを利用してこのような銘柄を調査しています。マーベルのアナリスト評価を見る
Lumentum取引が下落幅を拡大
Lumentumも23%下落したが、これは仕組みによるものだ。Lumentum株1株はマーベル株4.5株に交換されるため、マーベルが1ドル下落するごとに、提示価格は4.50ドル減る。この取引によりマーベルの発行済み株式数は約49%増加し、現在の株主は合併後の会社の約67%を保有することになる。
The Future Fundのマネージング・パートナー、ゲイリー・ブラックは、この取引を「自社株を使って他社株を買収する際に何がうまくいかないかの典型的な例」と呼んだ。
LumentumのCEO、マイケル・ハーストンはクレイマーに対し、不満を持つ株主と「やるべき仕事がある」と述べつつも、「EPS(1株当たり利益)が大幅に上昇するのを目にするだろう」と語った。まず、規制当局の承認が必要で、中国もその一つ。2028年前半のクロージングが予定されており、規制当局が取引を阻止した場合、マーベルはLumentumに32億ドルを支払う義務がある。
今週、事業そのものは壊れていない
取引発表時、マーベルは第3四半期(会計年度)の売上高中間値を前年比約52%増の31.5億ドルに据え置き、変動幅を±2%に絞り込んだ。Credoとの和解も法的争いを終結させた。
Credoも依然として急成長を続けている。8月1日終了の四半期の売上高は115%増の4億7900万ドルで、次の四半期は5億2500万~5億3500万ドルと業績見通し(ガイダンス)を発表した。金曜日、Stifelはマーベルの目標株価を370ドルから280ドルに、Credoの目標株価を310ドルから250ドルに引き下げたが、両銘柄とも「買い」評価は維持した。これほど急速に成長している2つの競合企業がNvidiaのニュースで同時に下落するということは、投資家がAI接続性グループ全体を売っていることを意味する。
2028年まで保有するならここで買い増しを
アナリストはマーベルの利益が急速に上昇し続けると予想している:
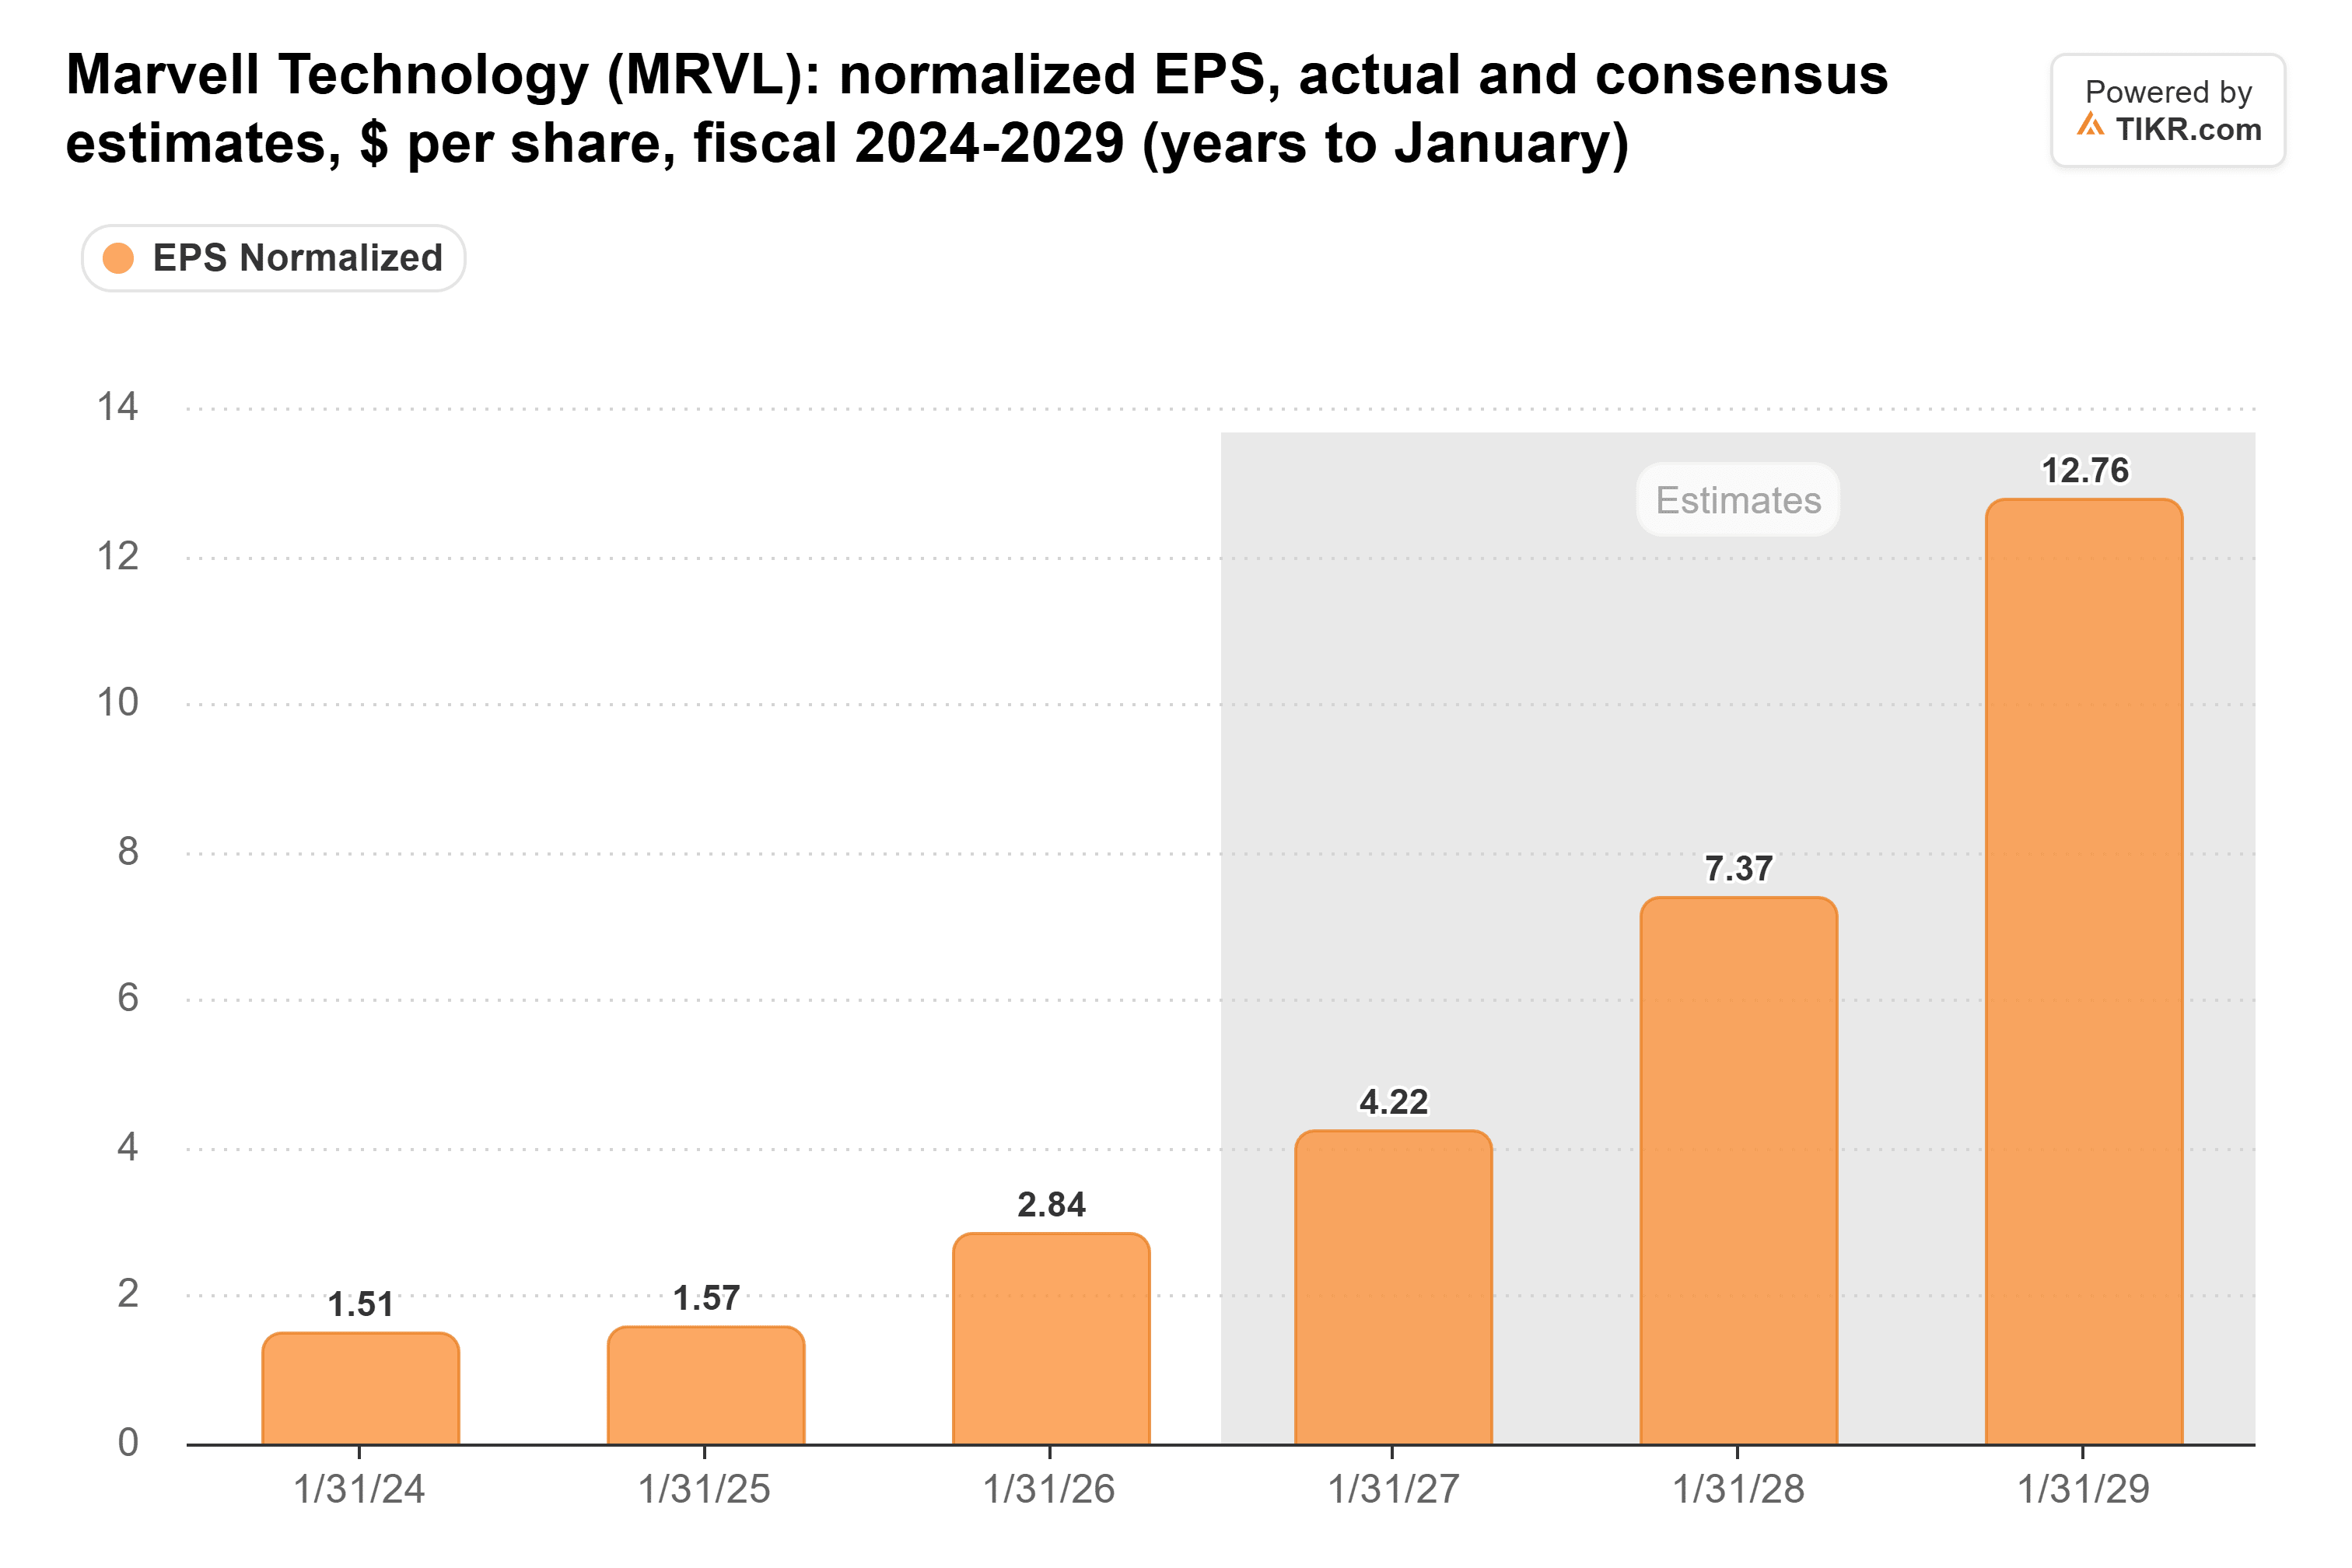
コンセンサスでは、正規化EPSが2026年1月期の2.84ドルから、2028年1月期には7.37ドルに上昇すると見られている。今週マーベルが発表したことで、アナリストがこれを下方修正する理由は何もない。
しかし、株価は通常の倍率(マルチプル)を大きく下回って取引されている:
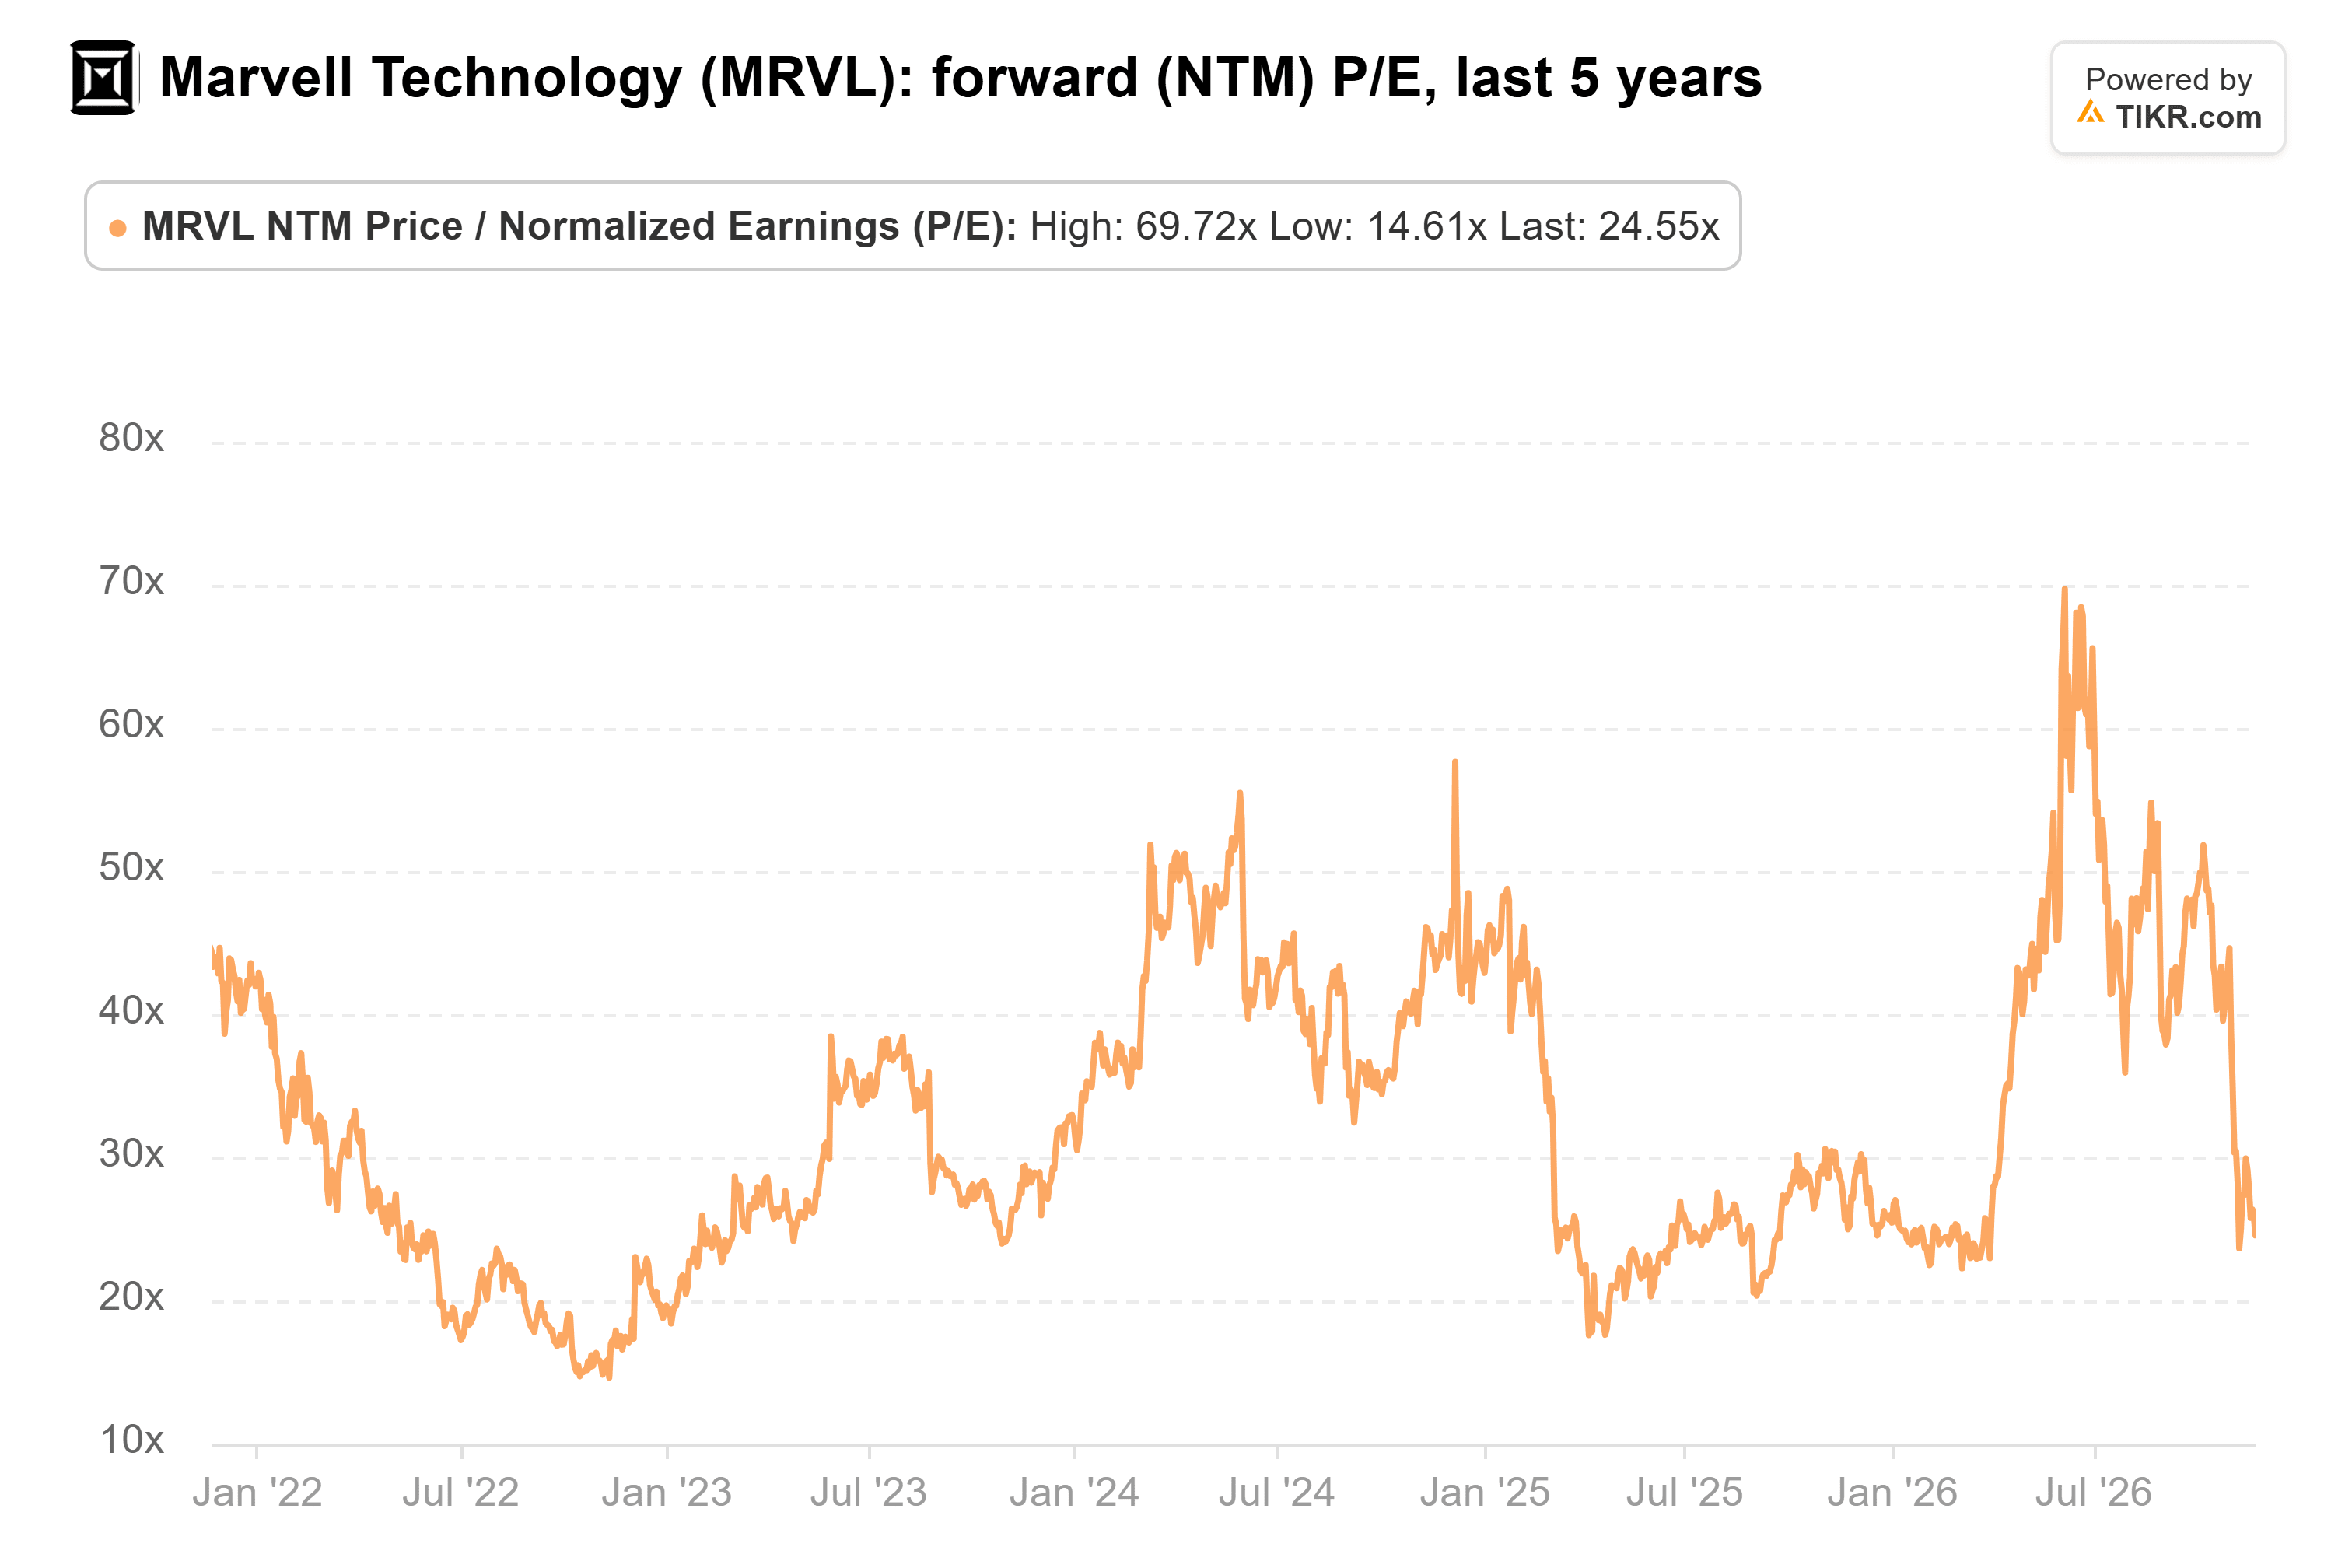
金曜日の下落前、マーベルの予想株価収益率(P/E)は25倍で、5年平均の32倍、6月の約70倍を下回っていた。金曜日の終値ではさらに低い。Stifelの新たな目標株価はその終値の2倍以上であり、Oppenheimerも同日に「買い」評価と425ドルの目標株価を再確認した。
主なリスクはこの取引だ。Lumentumは12月四半期の粗利益率を約53%と見通し(ガイダンス)を発表したが、これはマーベル自身の57.5%~58.5%という見通しを下回る。相乗効果は取引が完了するまで始まらない。
結論:ここで買い増しするが、それは2028年まで合併後の会社を保有することに納得している場合に限る。12月1日の決算発表で、クロージングまでマーベル自身の事業が株価を支えられるかが示される。売上高が31.5億ドルの中間値以上、粗利益率が見通しの範囲内、2028年度の業績見通し(アウトルック)が下方修正されなければ、それは可能だ。もちろん、Nvidiaの法的問題が再びグループ全体を襲う可能性もある。
では、マーベルの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マーベルがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自の事業見解を反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資や財務に関するアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツはTIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!