主なポイント
- DoorDashのCEO、トニー・シューは、フェニックス市場で同社のロボット「Dot」が注文の約10%を完了していると発表。これは、Uberがテキサス州でUber Eatsのドローン配信を開始したのと同じ週のこと。
- DoorDashは自社でロボットとドローンを開発する一方、Uberはパートナーに依存。この違いにより、DoorDashは1注文あたりのコスト削減で優位に立つ可能性がある。
- コスト削減はDoorDashにとってより重要。2025年のEBITマージンは6.1%で、Uberの10.7%を下回り、Instacart買収が未決着。
- DoorDashはDotによる配信コストを公表していないため、フェニックス以外への展開が次の試金石となる。
Uber Technologies (UBER) は、11月17日(火)、テキサス州ヒューストン郊外のスプリングで、ZiplineのドローンによるUber Eats注文の配信を開始した。また、Uberの社長は、2029年末までに1日100万件のドローン配信を目指している。
その翌日、DoorDash (DASH) のCEO、トニー・シューも自社の数字を明らかにした。TomorrowXサミットでDoorDashのロボットプログラムの規模を問われ、「フェニックス市場では、注文量の約10%が実際にDotによって完了している状況です」と述べた。
彼はさらに、これらはデモではなく、実際の顧客による実際の注文であると付け加えた。
これは、DoorDashが年末目標を早期に達成したことを意味する。8月に経営陣は、最大のテスト市場であるフェニックスで、年末までにDotによる配信が注文の高い一桁台の割合に達すると見込んでいた。
競争は他の分野でも激化している。今月初めには、Amazon (AMZN) がPrime会員にUber Eatsの無料配信を提供開始した。一方、DoorDashは約170億ドルでのInstacart (CART) 買収をまだ完了しておらず、規制当局と株主の承認待ちの状態だ。
TIKRはUberについて49人のアナリストを追跡。何人が「買い」と評価している?
Uberの買い、保有、売りの評価の完全な内訳と、ウォールストリートの収益・利益予想を一箇所で確認。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Uberのアナリスト評価を見る
一都市で予定より前倒し
フェニックスは一つの市場に過ぎない。規模感としては、DoorDashは第2四半期だけで市場全体で9億7000万件の注文を処理した。
市場はシューの発表した数字を転換点とは見なさなかった。DoorDash株は11月18日に1.15%上昇して166.80ドルで取引を終えたが、翌19日にはS&P500が2.0%、Uberが4.6%下落する広範な売りの中で5.8%下落した。
シューにインタビューしたギャビン・ベイカーは、DotがDoorDashのユニットエコノミクス目標に対してどのように機能しているかを尋ねた。シューは具体的な数字は出さず、DoorDashは何年も前からリース契約や製造能力にコミットしているため、大きな賭けに出る前に実際の顧客メリットを確認する必要があると述べた。「当社がこれらのプログラムを拡大するのを見たときは、ユニットエコノミクスが成立しており、顧客メリットが本物であると確信して頂いて結構です」
DoorDashではコスト削減がより重要
アナリストは、DoorDashの収益が2025年から2028年にかけてほぼ倍増すると予想している。
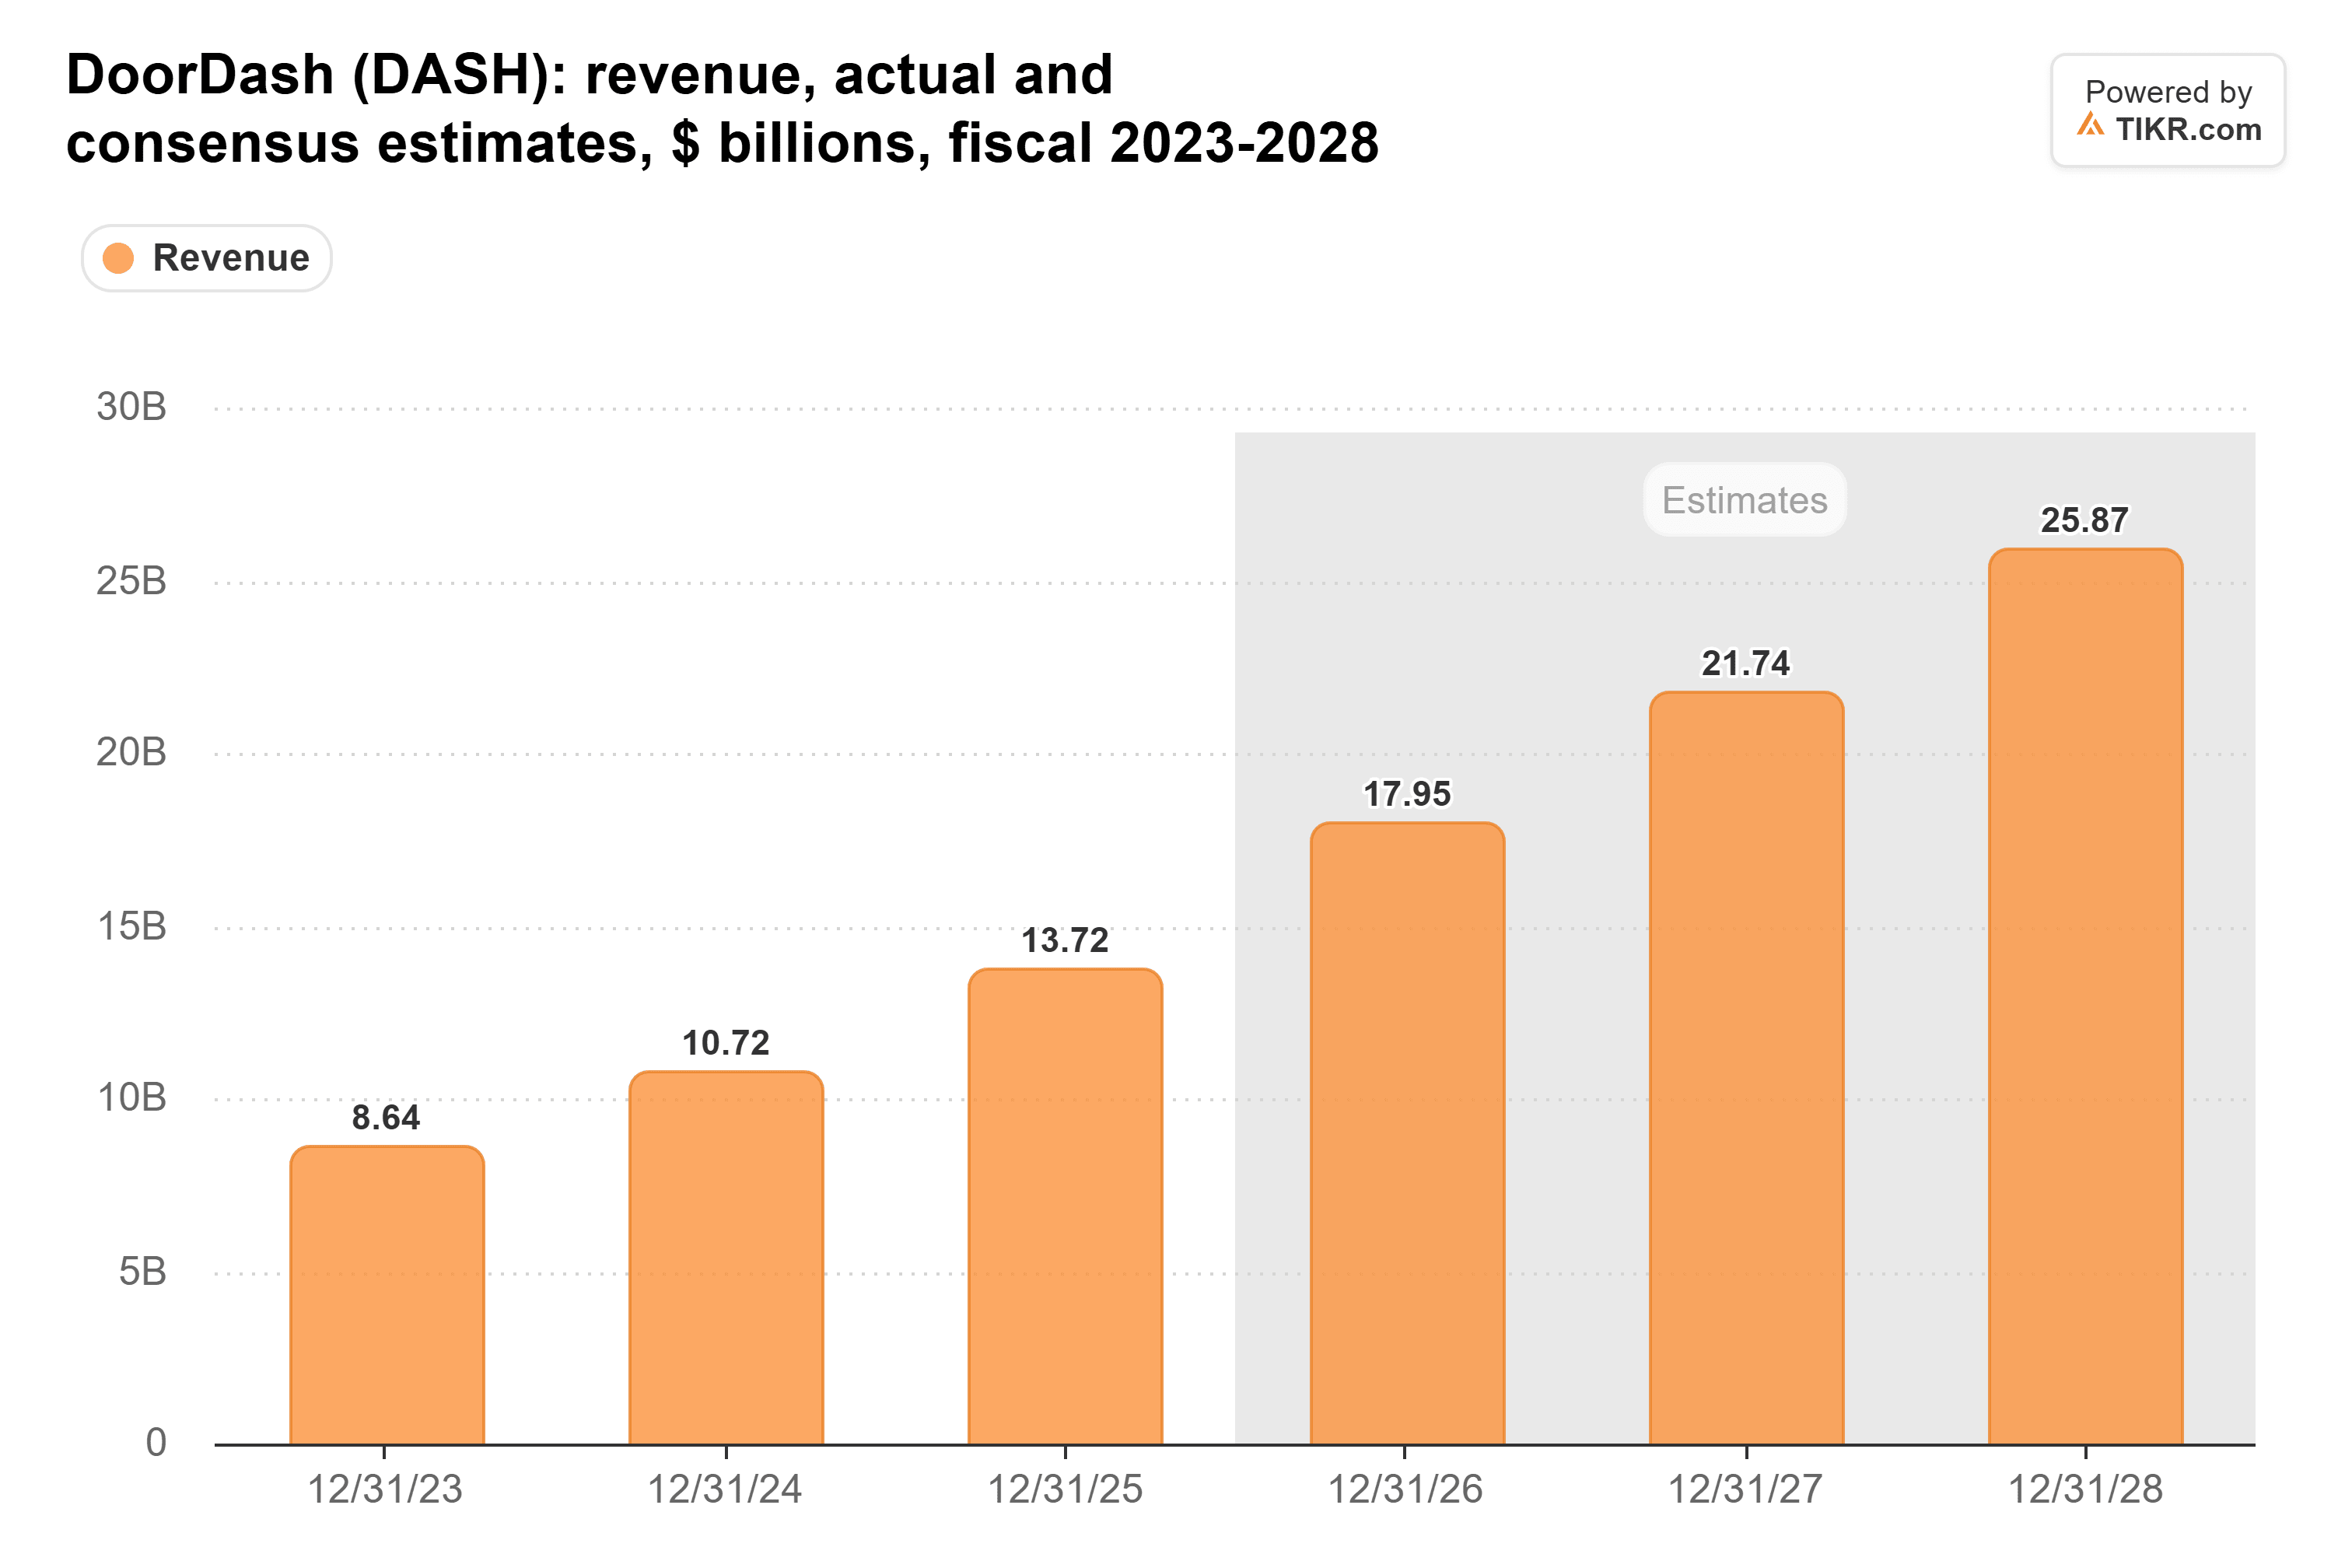
DoorDashはその収益のうち、営業利益としてほんのわずかな部分しか確保していない。TIKRが測定するEBITマージンは2024年にプラスに転じ、2025年には6.1%に達した。
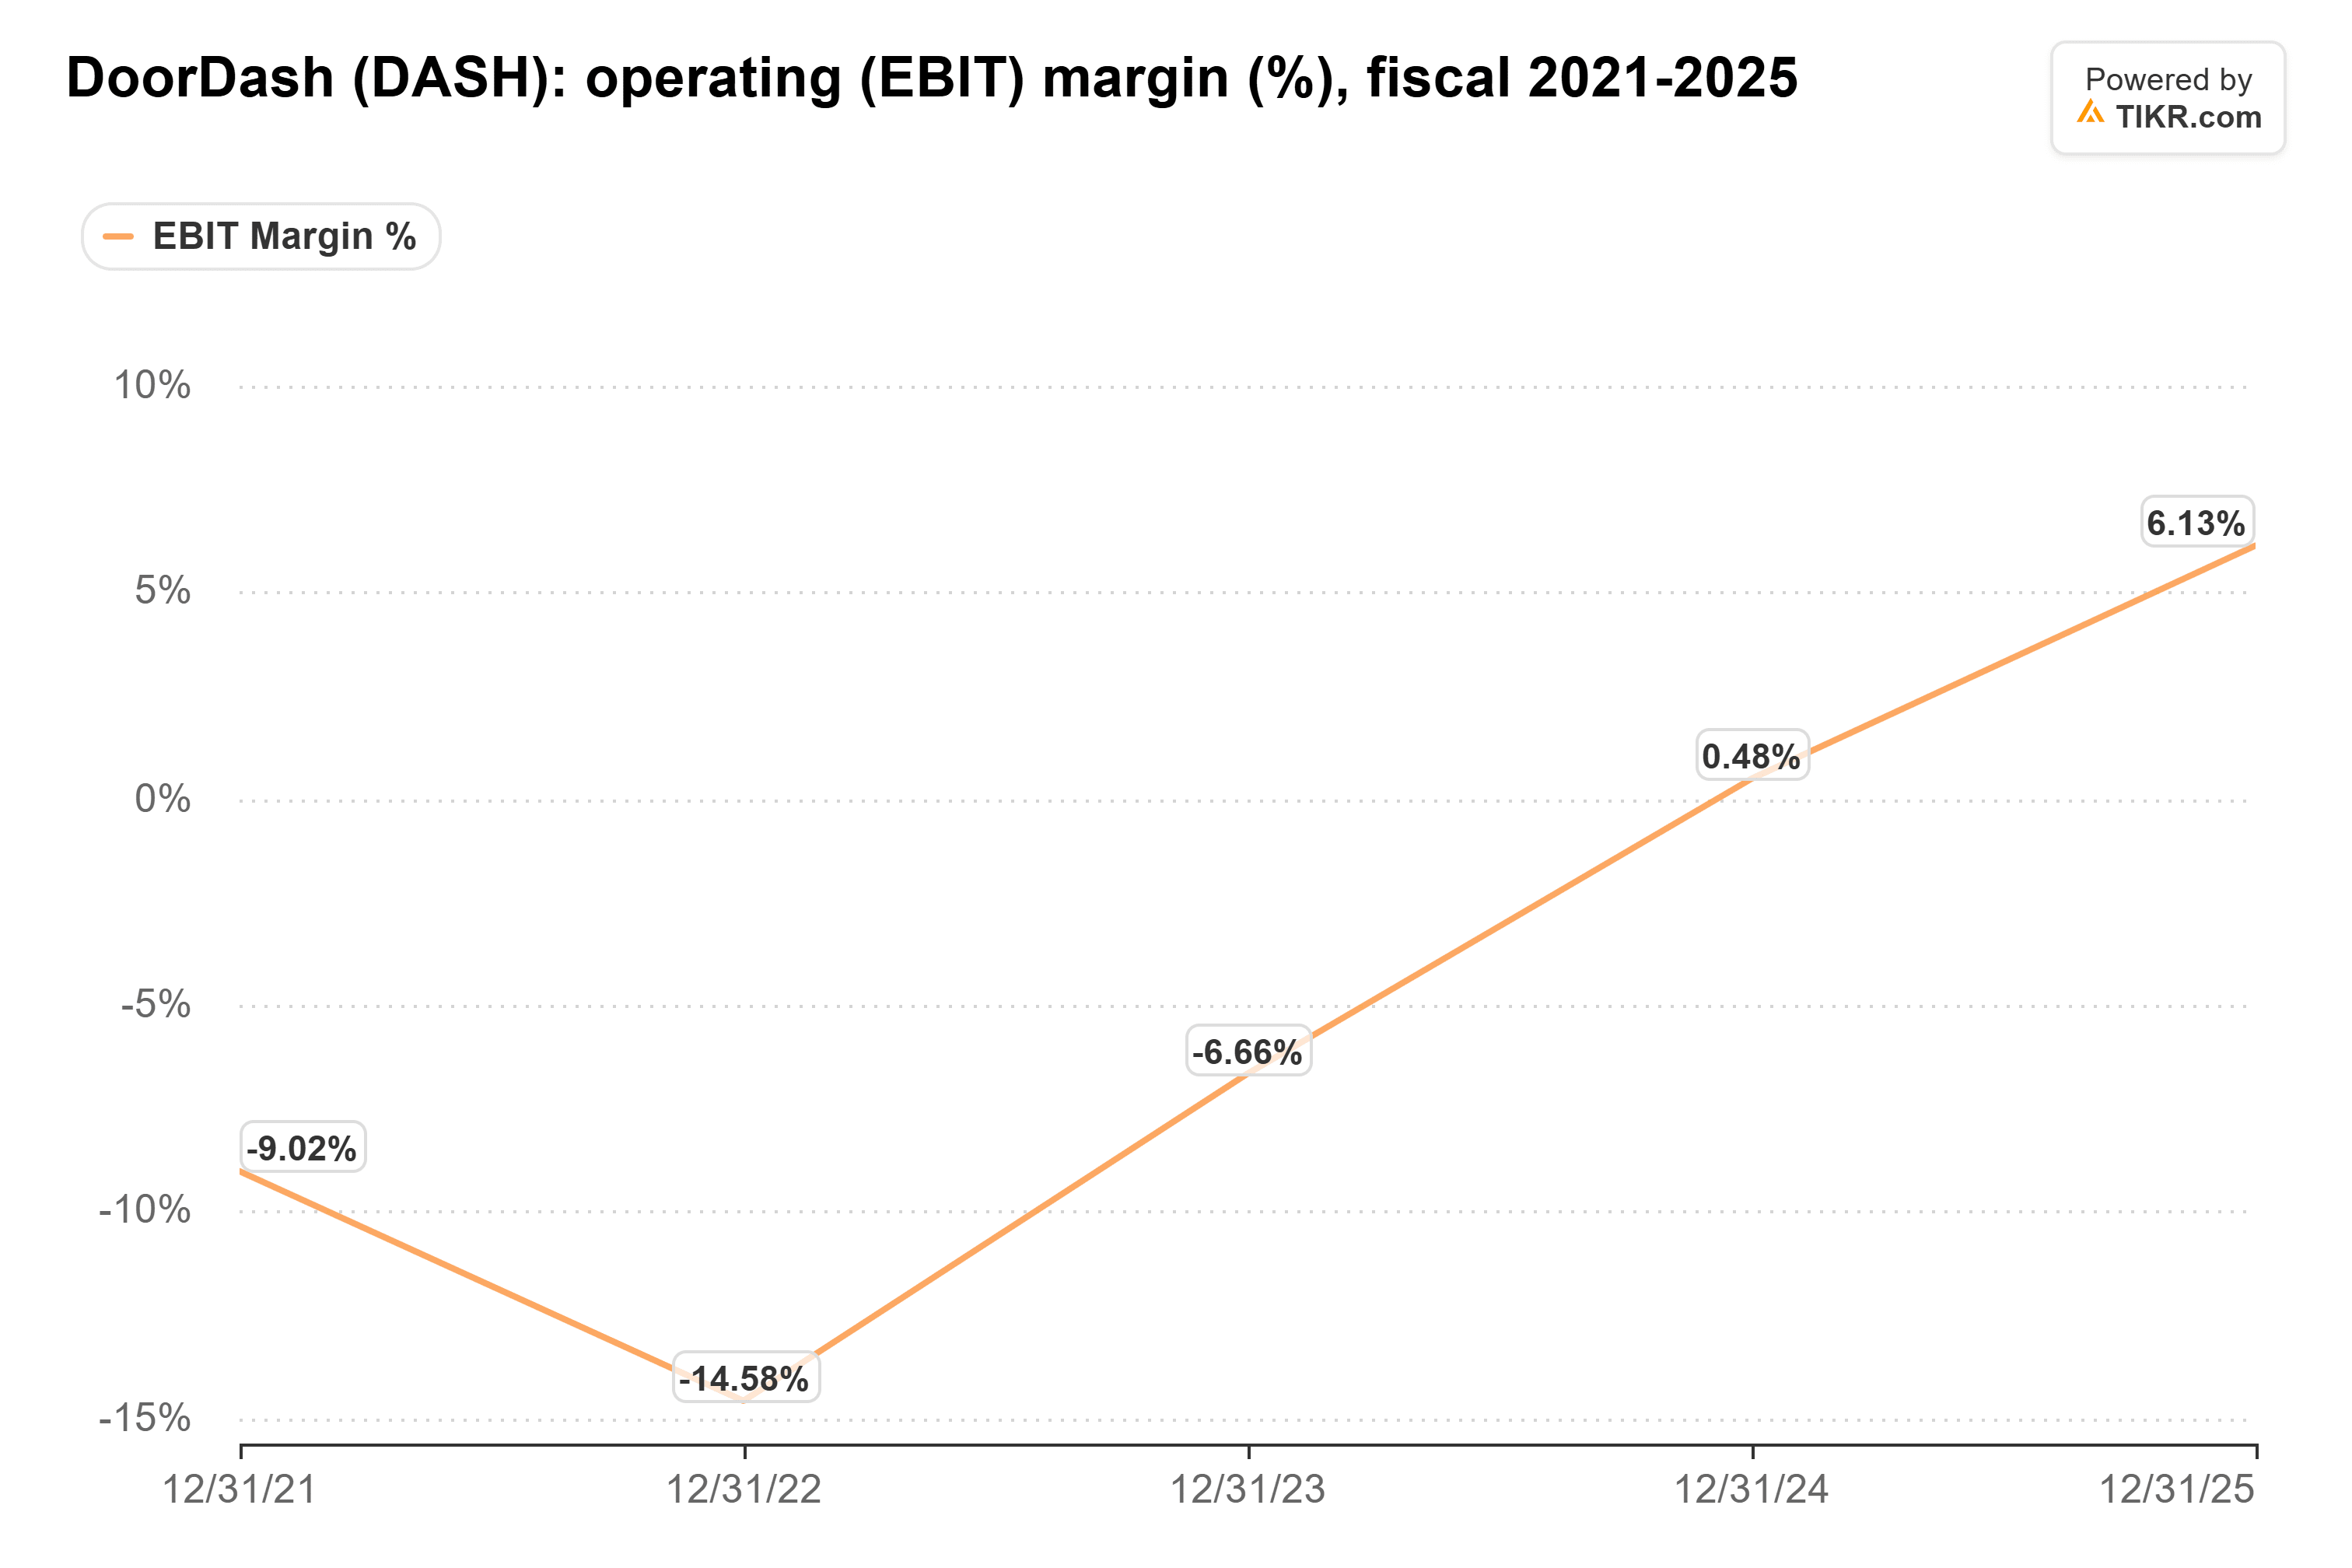
シューは、1配信あたりのコスト削減を、DoorDashがロボットを全国展開する前に達成しなければならないマイルストーンの一つとして挙げた。これほど薄いマージンのビジネスでは、1注文あたりのわずかな節約も大きく響く。
Uberはパートナーシップで参入
Uberはより強い利益体質からスタートしている。同社のEBITマージンは2021年の-22.0%から上昇し、2025年には10.7%に達した。
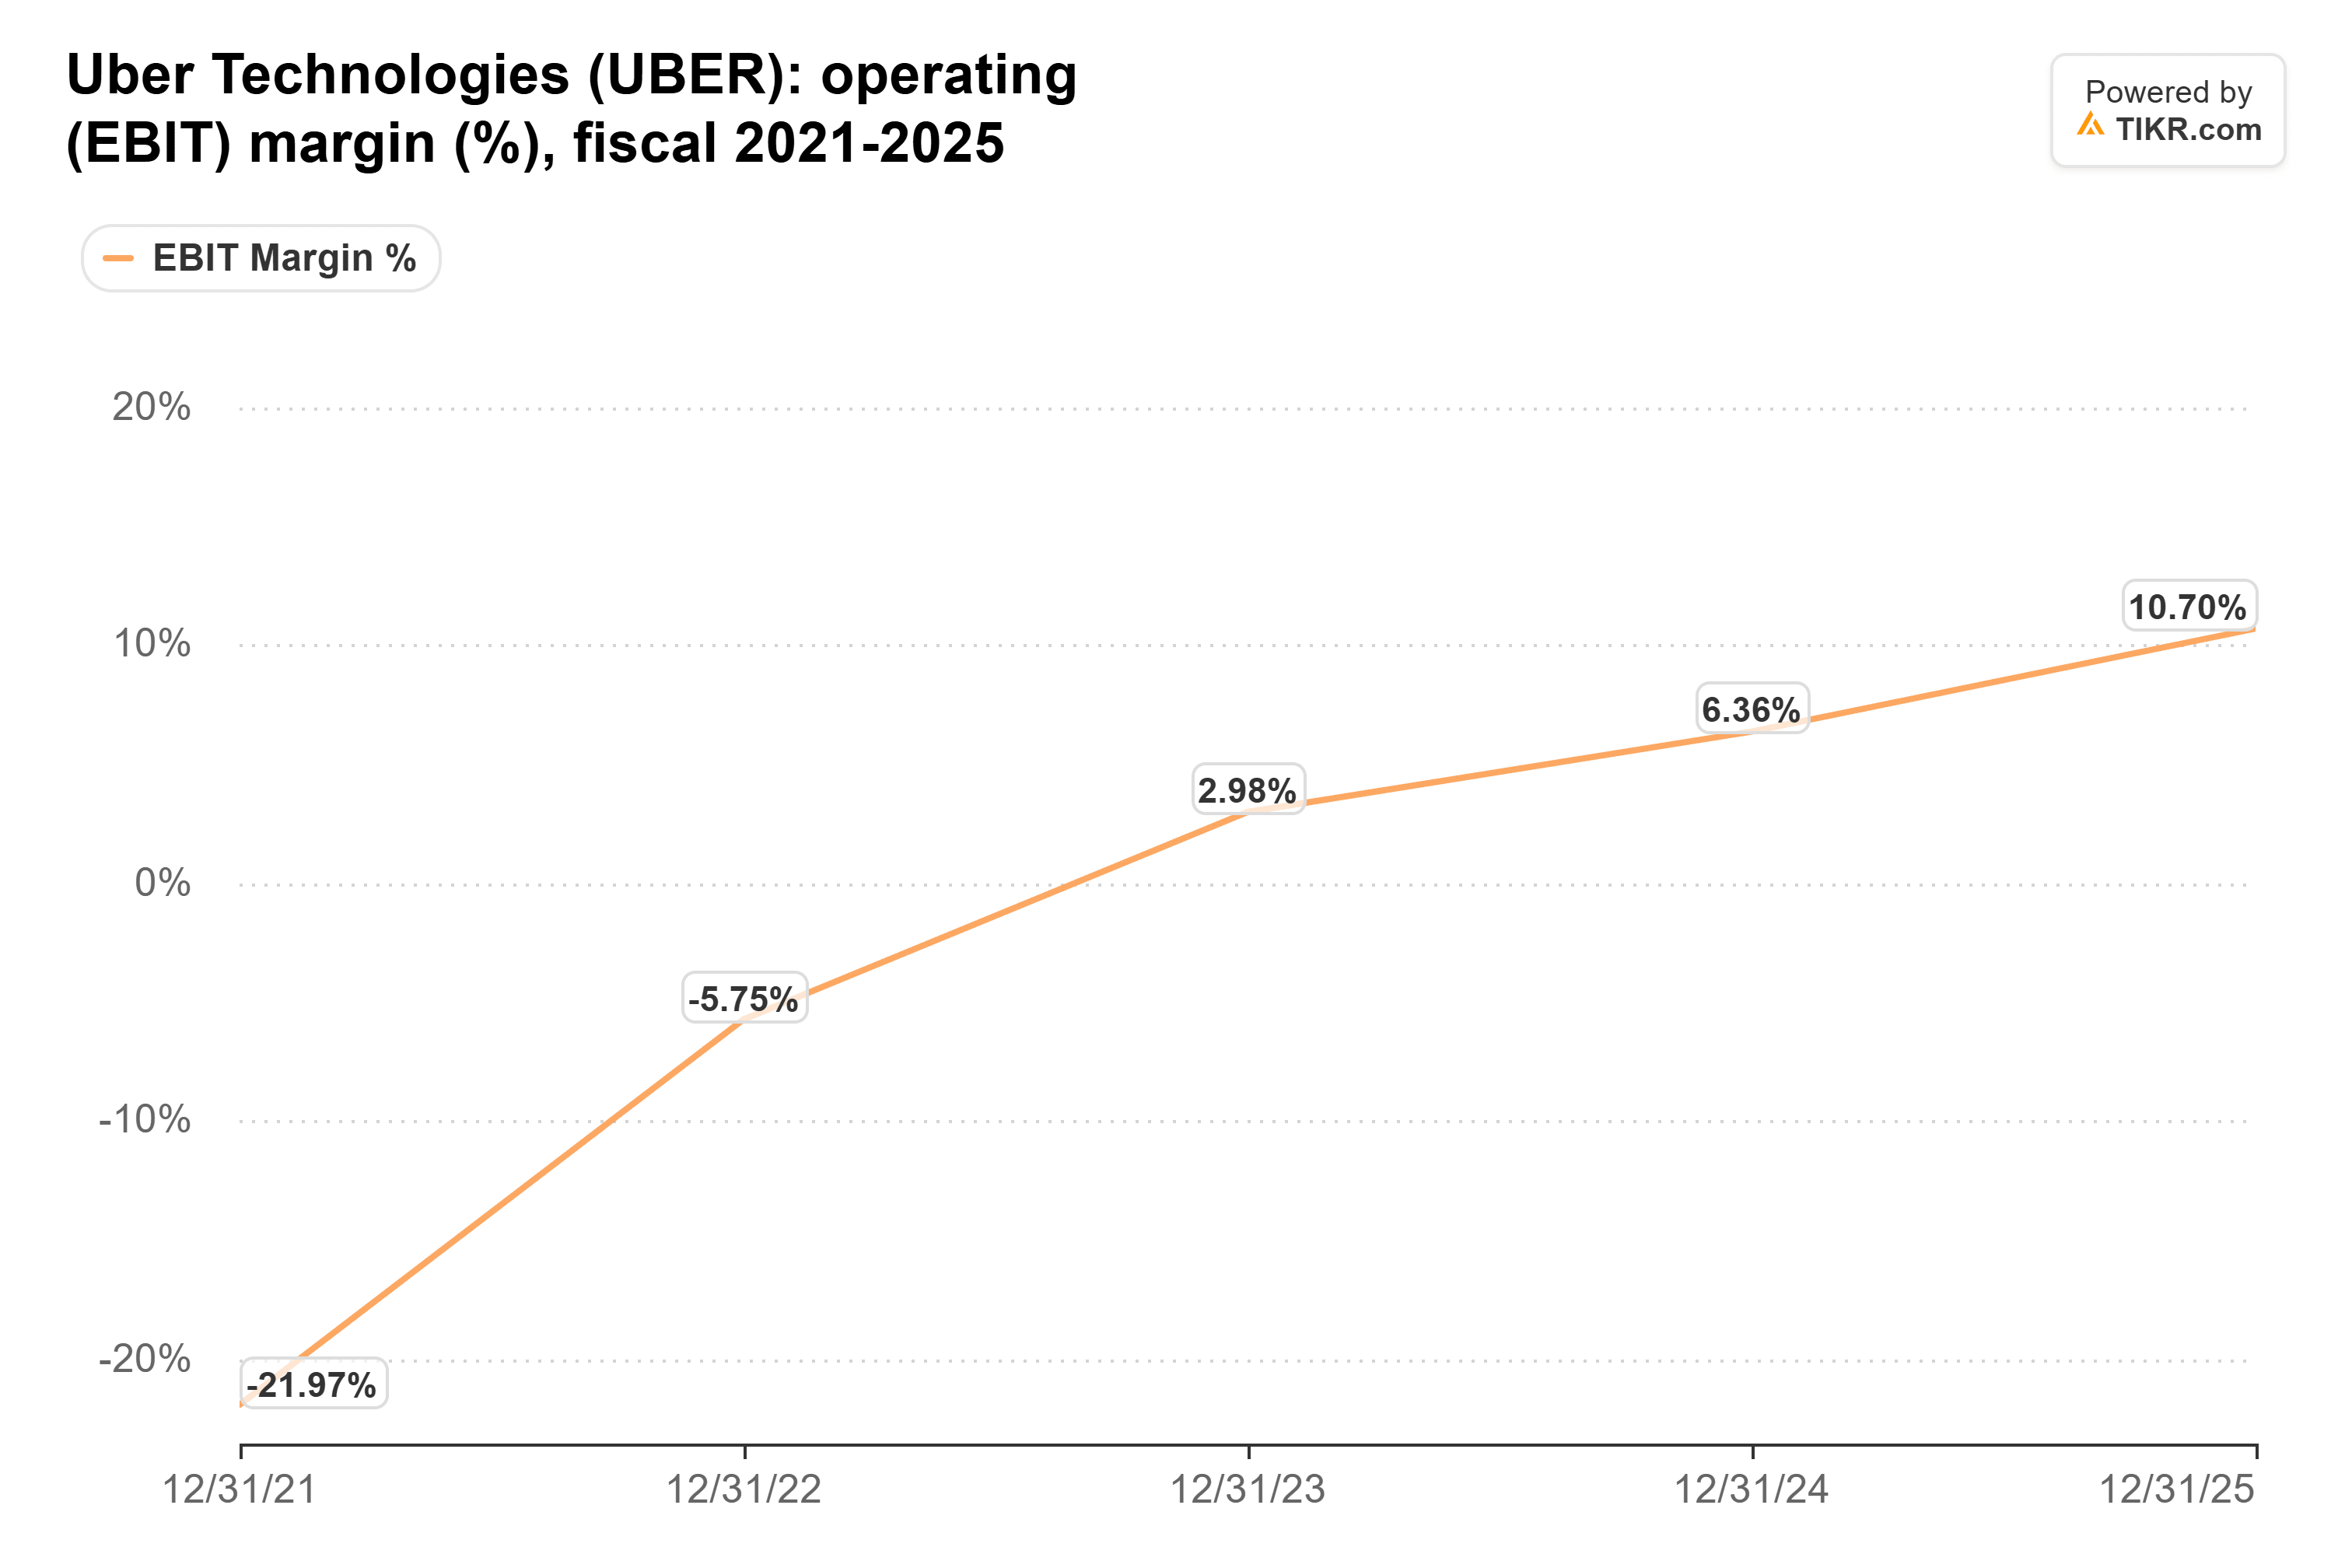
Uberは自律配信にパートナーを頼っている。Ziplineが自社のドローンを飛行させており、Uberは8月にZiplineへの投資を発表した。Amazonとの取引も同様で、Amazonが顧客を維持し、Uberが配信を担当する。
DoorDashもパートナーと協力しているが、自社でDotロボットとDoorDash Airドローンを開発した。これはマージンにとってより有利な賭けのように見える。Dotが1注文あたりで節約するコストはすべてDoorDashに残るが、UberとZiplineの契約条件は公開されていないため、ドローンによる節約分のうちUberがどれだけ確保できるかは不明だ。
次に食料品がある。シューは、配達はロボットタクシーよりも自動化が難しいと述べた。なぜなら、乗客は車まで歩いていけるからだ。「ブリトーやバナナではそれはできません」。Instacartは第3四半期に9140万件の注文を処理し、10%増加した。買収が成立すれば、これらの注文はDoorDashの自社フリートにとって自然な次の仕事のように見えるが、同社はその計画を明言していない。
一都市と正しい賭け
Uberのドローンには確かにライバルがおり、DoorDashのアプローチは、Uberが現在より多くの利益を出しているにもかかわらず、長期的にはマージンにとってより強力な戦略のように見える。DoorDashは依然としてDotによる配信コストを公表していない。2月に発表される予定の第4四半期決算は、シュー自身の基準に照らせばユニットエコノミクスが成立していることを示す、Dotがフェニックス以外への広範な展開に向かっているかどうかを知る次の機会となる。
では、DoorDash株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、DoorDashの可能性のある価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!