主なポイント
- 現在の株価では、J.M. Smucker (SJM) の約2,679株(約358,100ドル)、またはHormel Foods (HRL) の約10,257株(約241,400ドル)で、月1,000ドルの配当が得られます。
- その収入に頼る退職者にとっては、Smuckerの配当余力の余裕の大きさが追加コストに見合う価値があります。
- 過去12ヶ月間のフリーキャッシュフローに対する配当支払い割合は、Hormelが82%だったのに対し、Smuckerは29%でした。また、Hormelは10億5500万ドルの買収を完了し、その一部を7億ドルのタームローンで調達しました。
- Hormelの12月3日の決算説明会(買収完了後初)は、その配当にどれだけ余裕があるかを試す次の試金石となります。
退職しており、単一銘柄から月1,000ドルの配当収入を得たい場合、2つの食品株でそれが可能です。問題はそれぞれのコストと、配当の確実性です。
仮想的な退職者がJ.M. Smucker (SJM) とHormel Foods (HRL) のどちらかを選ぶとします。現在の株価では、Smuckerの3.4%の利回りで年12,000ドルの配当を得るには約2,679株、つまり約358,100ドルが必要です。Hormelの5.0%の利回りでは、約10,257株、つまり約241,400ドルで同じ金額に達します。
これにより、Hormelの配当を得るための初期投資は約116,700ドル安くなります。しかし、Hormelは10億5500万ドルの買収を新規負債の一部で賄って完了したばかりで、その配当はすでにはるかに少ないキャッシュで支えられています。
| 銘柄 | 必要株数 | コスト | 利回り | 月間収入 | キャッシュ配当支払い比率 (TTM) |
|---|---|---|---|---|---|
| J.M. Smucker (SJM) | 2,679 | $358,129 | 3.4% | $1,000 | 29% |
| Hormel Foods (HRL) | 10,257 | $241,450 | 5.0% | $1,000 | 82% |
出典: TIKR、現在の株価、各配当は現在の年間レートに基づく。支払い比率は、2026年7月までの直近12ヶ月間の報告値をカバー。
退職者に6%以上の利回りを支払う安全な配当株6銘柄
現在、年6%以上の配当を支払う株は100以上あります。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち退職者にとって真に安全なのは6銘柄のみであると私たちは確信するに至りました。
これらはすべて、私たちの新しい投資レポートの一部としてご提供しています。アクセス方法の詳細はこちらでご確認ください。
Smuckerの配当には余裕がある
Smuckerのサンドイッチとコーヒーが現在ビジネスを支えています。2027会計年度第1四半期(2026年7月31日終了)の純売上高は5%増の22億ドルとなりました。Uncrustablesは二桁の数量成長と記録的な四半期を達成し、Café Busteloの純売上高は23%急増しました。
調整後EPSは71%増の3.24ドルとなり、そのうち0.84ドルは関税還付によるものでした。また、Smuckerはネット債務対EBITDA比率の目標である3倍を予定より早く達成しました(TIKRによれば直近12ヶ月間で2.9倍)。CFOのTucker Marshallは第1四半期の決算説明会で次のように述べています:「四半期配当へのコミットメントは維持しており、最近増額を発表しました。また、今後は株式買戻しを検討し始める柔軟性も得ています。」同社によれば、この7月の増配は25年連続の会計年度ベースでの増配でした。
2026年7月31日までの12ヶ月間、配当はフリーキャッシュフローのわずか29%しか使用しておらず、これは非常に余裕のある水準です。フリーキャッシュフローは2017会計年度以降、毎年支払配当を上回っています。最も厳しかったのは2024会計年度で、配当が68%を占めました:
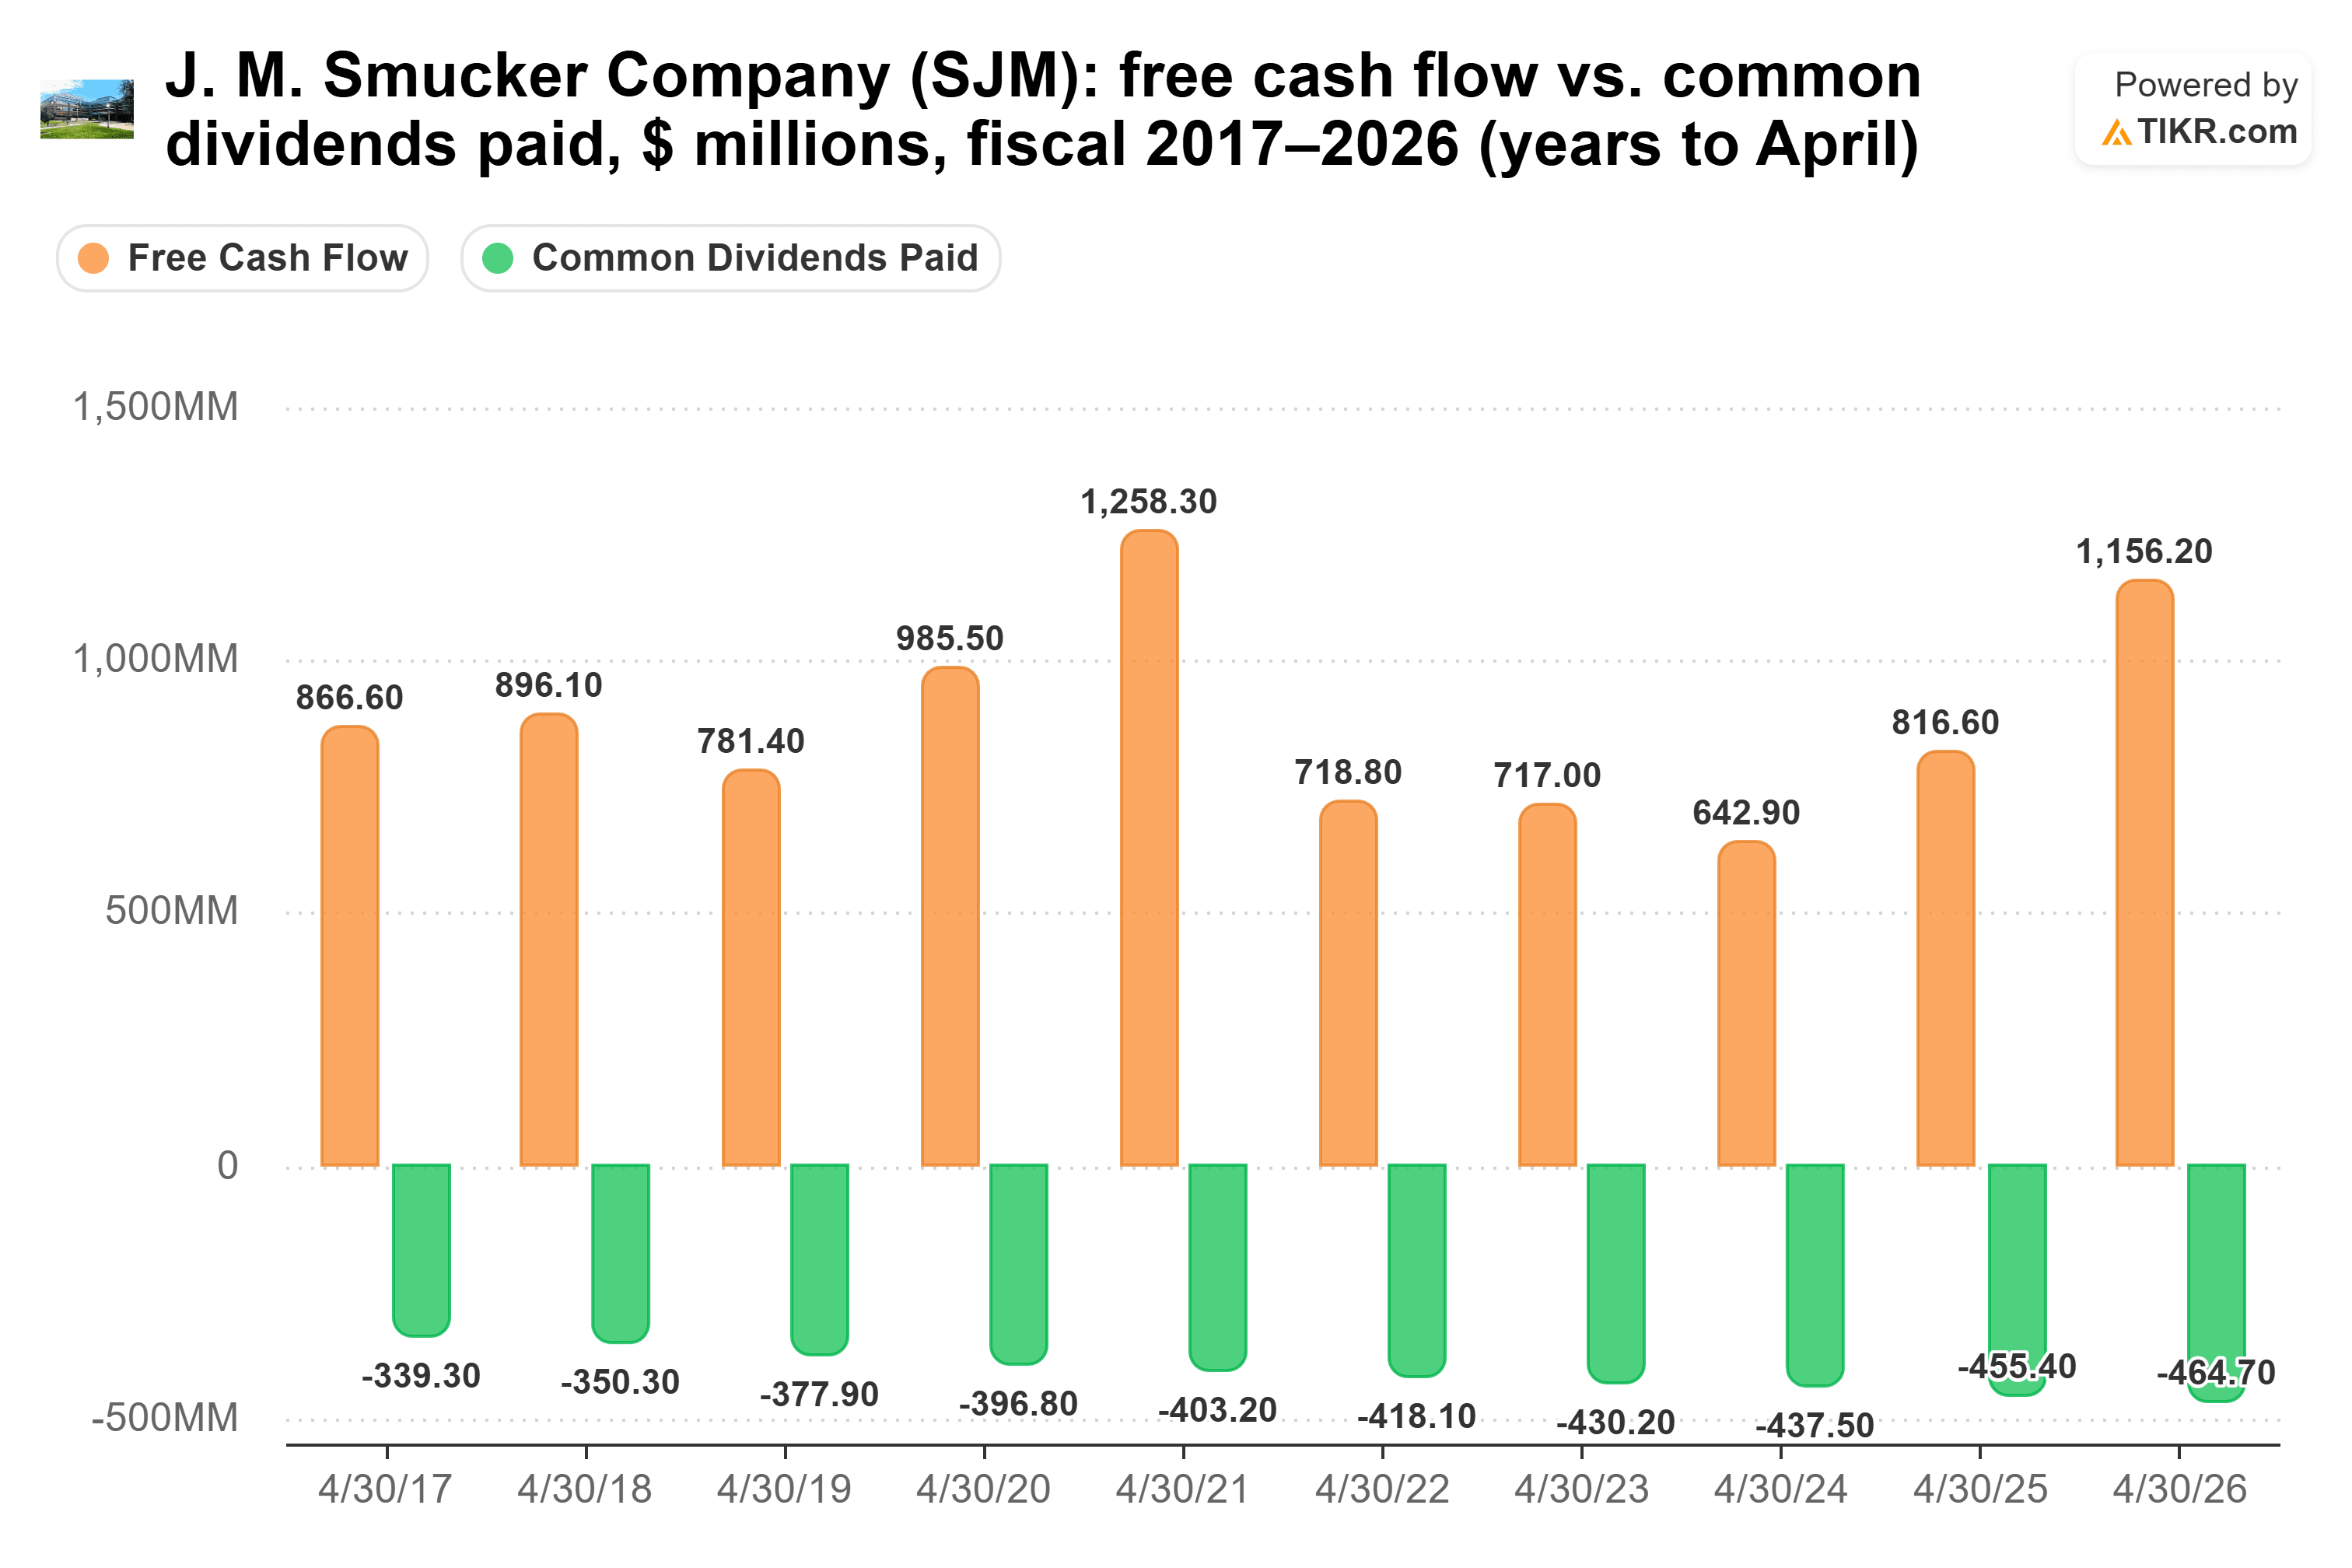
29%という数字は、堅調な第1四半期の恩恵を受けています:フリーキャッシュフローは3億3730万ドルで、前年同期のマイナス9490万ドルから改善しました。2026会計年度全体では40%となり、これでも十分な余裕があります。ただし注意点として、Smuckerは2027会計年度の純売上高が1%から2%減少すると見込んでおり、成長ブランドが他の部分を補い続ける必要があります。
Hormelの配当はカバーされているが、余裕はわずか
Hormelははるかに多くの変化を経験しています。John Ghingoが10月26日にCEOに就任しました。11月16日、Hormelは10億5500万ドルでのBrakebush Brothersの買収を完了し、これにより純売上高ベースで鶏肉事業が約3倍になると見込んでいます。その支払いの一部として、新規の10億ドルのタームローンから7億ドルを引き出しました。この引き出し前の直近12ヶ月間のネット債務対EBITDA比率は1.2倍で、EBITによる利息カバー率は12.6倍でした。
2026会計年度第3四半期(7月26日終了)の純売上高は、前年同期の30億3000万ドルから29億6000万ドルに減少しました。これは、小売数量の減少によるもので、Hormelが丸鶏の七面鳥事業とプライベートブランドのスナックナッツ事業から撤退したことも一因です。それでもなお、Hormelは2026会計年度の調整後EPSの業績見通しを1.45ドル~1.51ドルに上方修正しました。
2026年7月26日までの12ヶ月間、配当はフリーキャッシュフローの82%を占め、その余裕は年々縮小しています。支払配当総額は、2016会計年度の2億9600万ドルから2025会計年度の6億3300万ドルへと倍以上に増加しました。同じ期間に、フリーキャッシュフローは2025会計年度に5億3400万ドルまで減少し、これはグラフ上で配当をカバーしなかった唯一の年度です:
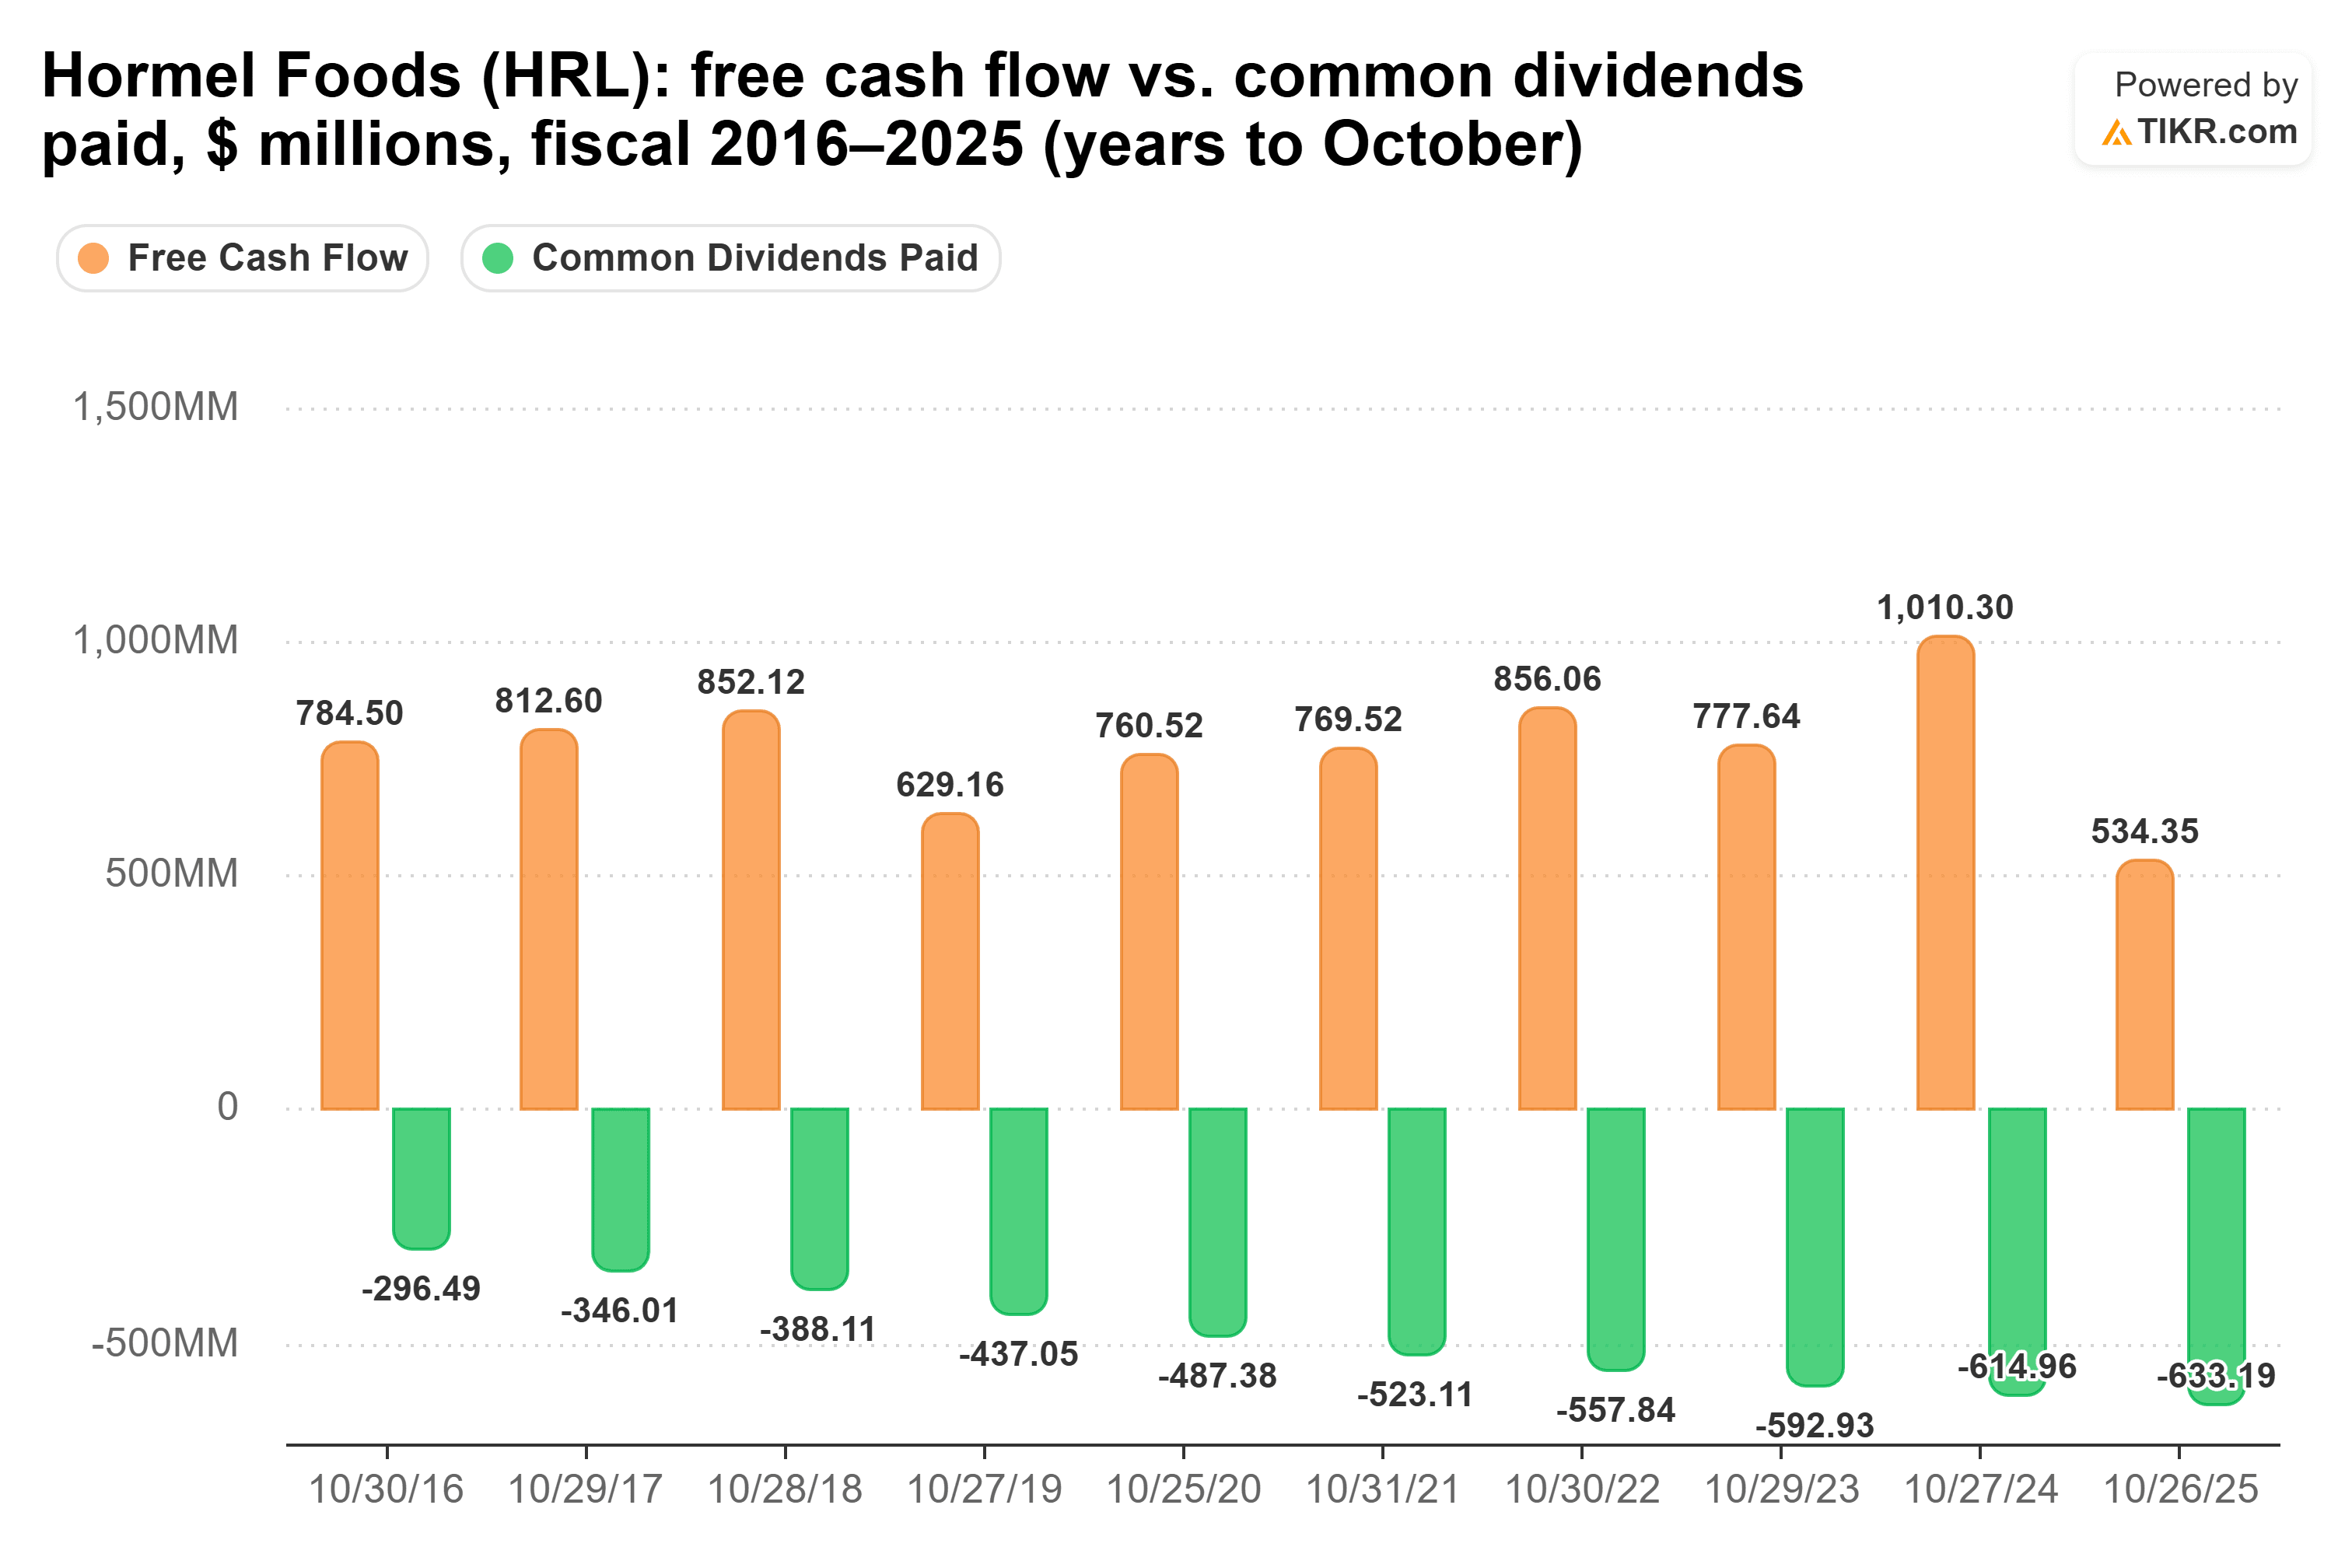
経営陣は依然として配当を優先事項として扱っています。Hormelは9月28日に393回連続となる四半期配当を宣言しました。第3四半期の決算説明会で、当時CEO候補だったGhingoは次のように述べています:「確かに、配当は私たちにとって非常に重要であり続けています。」
私はSmuckerの配当により多くを支払う
Hormelの配当は2社の中でカバー率が低く、したがってよりリスクが高いものです。それでもなお、リスクの高い配当というわけではありません:直近12ヶ月間のフリーキャッシュフローは配当をカバーしていました。しかし、2025会計年度の不足と負債による買収の後、HormelはSmuckerに比べて不調な年度に対する余裕がはるかに少なくなっています。
配当成長性も決め手にはなりません。Smuckerが2021会計年度から2026会計年度まで年率4.1%、Hormelが2020会計年度から2025会計年度まで年率4.5%で増配した場合、同じ株数で10年後にはそれぞれ約17,200ドルと約17,900ドルの年額配当が得られる計算です。
毎月1,000ドルが確実に必要という退職者にとっては、私はSmuckerのために追加費用を支払うでしょう。Hormelの配当は私にはまだ安全に見えます。ただ、フリーキャッシュフローの29%しか使わない配当の方が、82%を使いながら10億ドル規模の買収を吸収している会社の配当よりも信頼できるということです。
Hormelは12月3日の決算説明会でBrakebushと2027会計年度の見通しについて議論する予定です。もし2026会計年度のフリーキャッシュフローが、直近12ヶ月間にHormelが支払った6億4100万ドルを十分に上回る結果となれば、私の懸念は大きく和らぐでしょう。
J.M. Smuckerは忘れて:今すぐ買える安全な6%以上の利回りを出す配当株6銘柄
配当は莫大な富への鍵を握ることがあります。ただし、正しい銘柄を買った場合に限ります。
適切な高利回り配当株を選ぶことは、夢のような退職生活と…毎月の生活費に苦しみながら次の社会保障給付金の入金を待つ生活との違いになり得ます。
私たちは、すべての退職者が今知っておくべき6%以上の利回りを出す6銘柄を特定しました。(そしてJ.M. Smuckerはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。投資を楽しんでください!