主なポイント
- MARAは月曜日、8.75%の1億8500万ドルのノート(債券)発行を開始したが、これは15億ドルのLong Ridge取引が完了した場合にのみ実行される。
- Long Ridgeは年間約1億4400万ドルの年率換算調整後利益をもたらし、その7億8500万ドルのノートに対する利子支払いはその約半分を占める見込み。
- Riot Platformsは既に約280億ドルのAIリース契約を獲得している一方、MARAは最初のテナントをまだ待っている。
- MARAは年末までに2件のリース契約を目標としているが、遅れる可能性があると警告しており、Long Ridgeの取引完了は数週間以内と見込まれている。
MARA Holdings (MARA)は、債務をどれだけ返済したかを披露してからわずか1週間で、再び借り入れを行っている。
月曜日、同社はLong Ridgeにおいて、2032年満期の8.75%のシニア・セキュード・ノート(優先担保付債券)1億8500万ドルの私募を開始した。Long Ridgeとは、MARAがFTAI Infrastructure (FIP)から約15億ドルで買収中のオハイオ州のガス発電所だ。この債券発行は、買収が完了した場合にのみ実行される。
この条件こそが本当のニュースだ。MARAは11月4日に連邦政府の承認を得ており、今後数週間以内に取引を完了する見込みだ。
一方、Riot Platforms (RIOT)は、テキサス州コーサナのキャンパスにあるフロンティアAIラボと15年間、約280億ドルのリース契約を締結した。しかし、MARAはまだ最初のテナントを待っている。
Long Ridgeが担保付債務を追加
新たなノートは、Long Ridgeが既に発行済みの6億ドルの同一条件のノートに加わる。発行されれば、この債券の総額は8.75%で7億8500万ドルとなる。
MARAは、調達資金と手持ちの現金を以下の目的で使用する計画だ:
- 買収資金の調達
- Long Ridgeの既存債務の一部返済
- 取引手数料と経費の支払い
第3四半期後、MARAは13,597ビットコインを約11億ドルで売却し、7億5000万ドルのビットコイン担保ローンを返済した。同社は8月に、この同じ発電所の購入資金としてこれらのローンを組んでいた。
9月までの今年を通じて、総債務は14億ドル、つまり37%減少した。では、バランスシートはどうなっているのか?
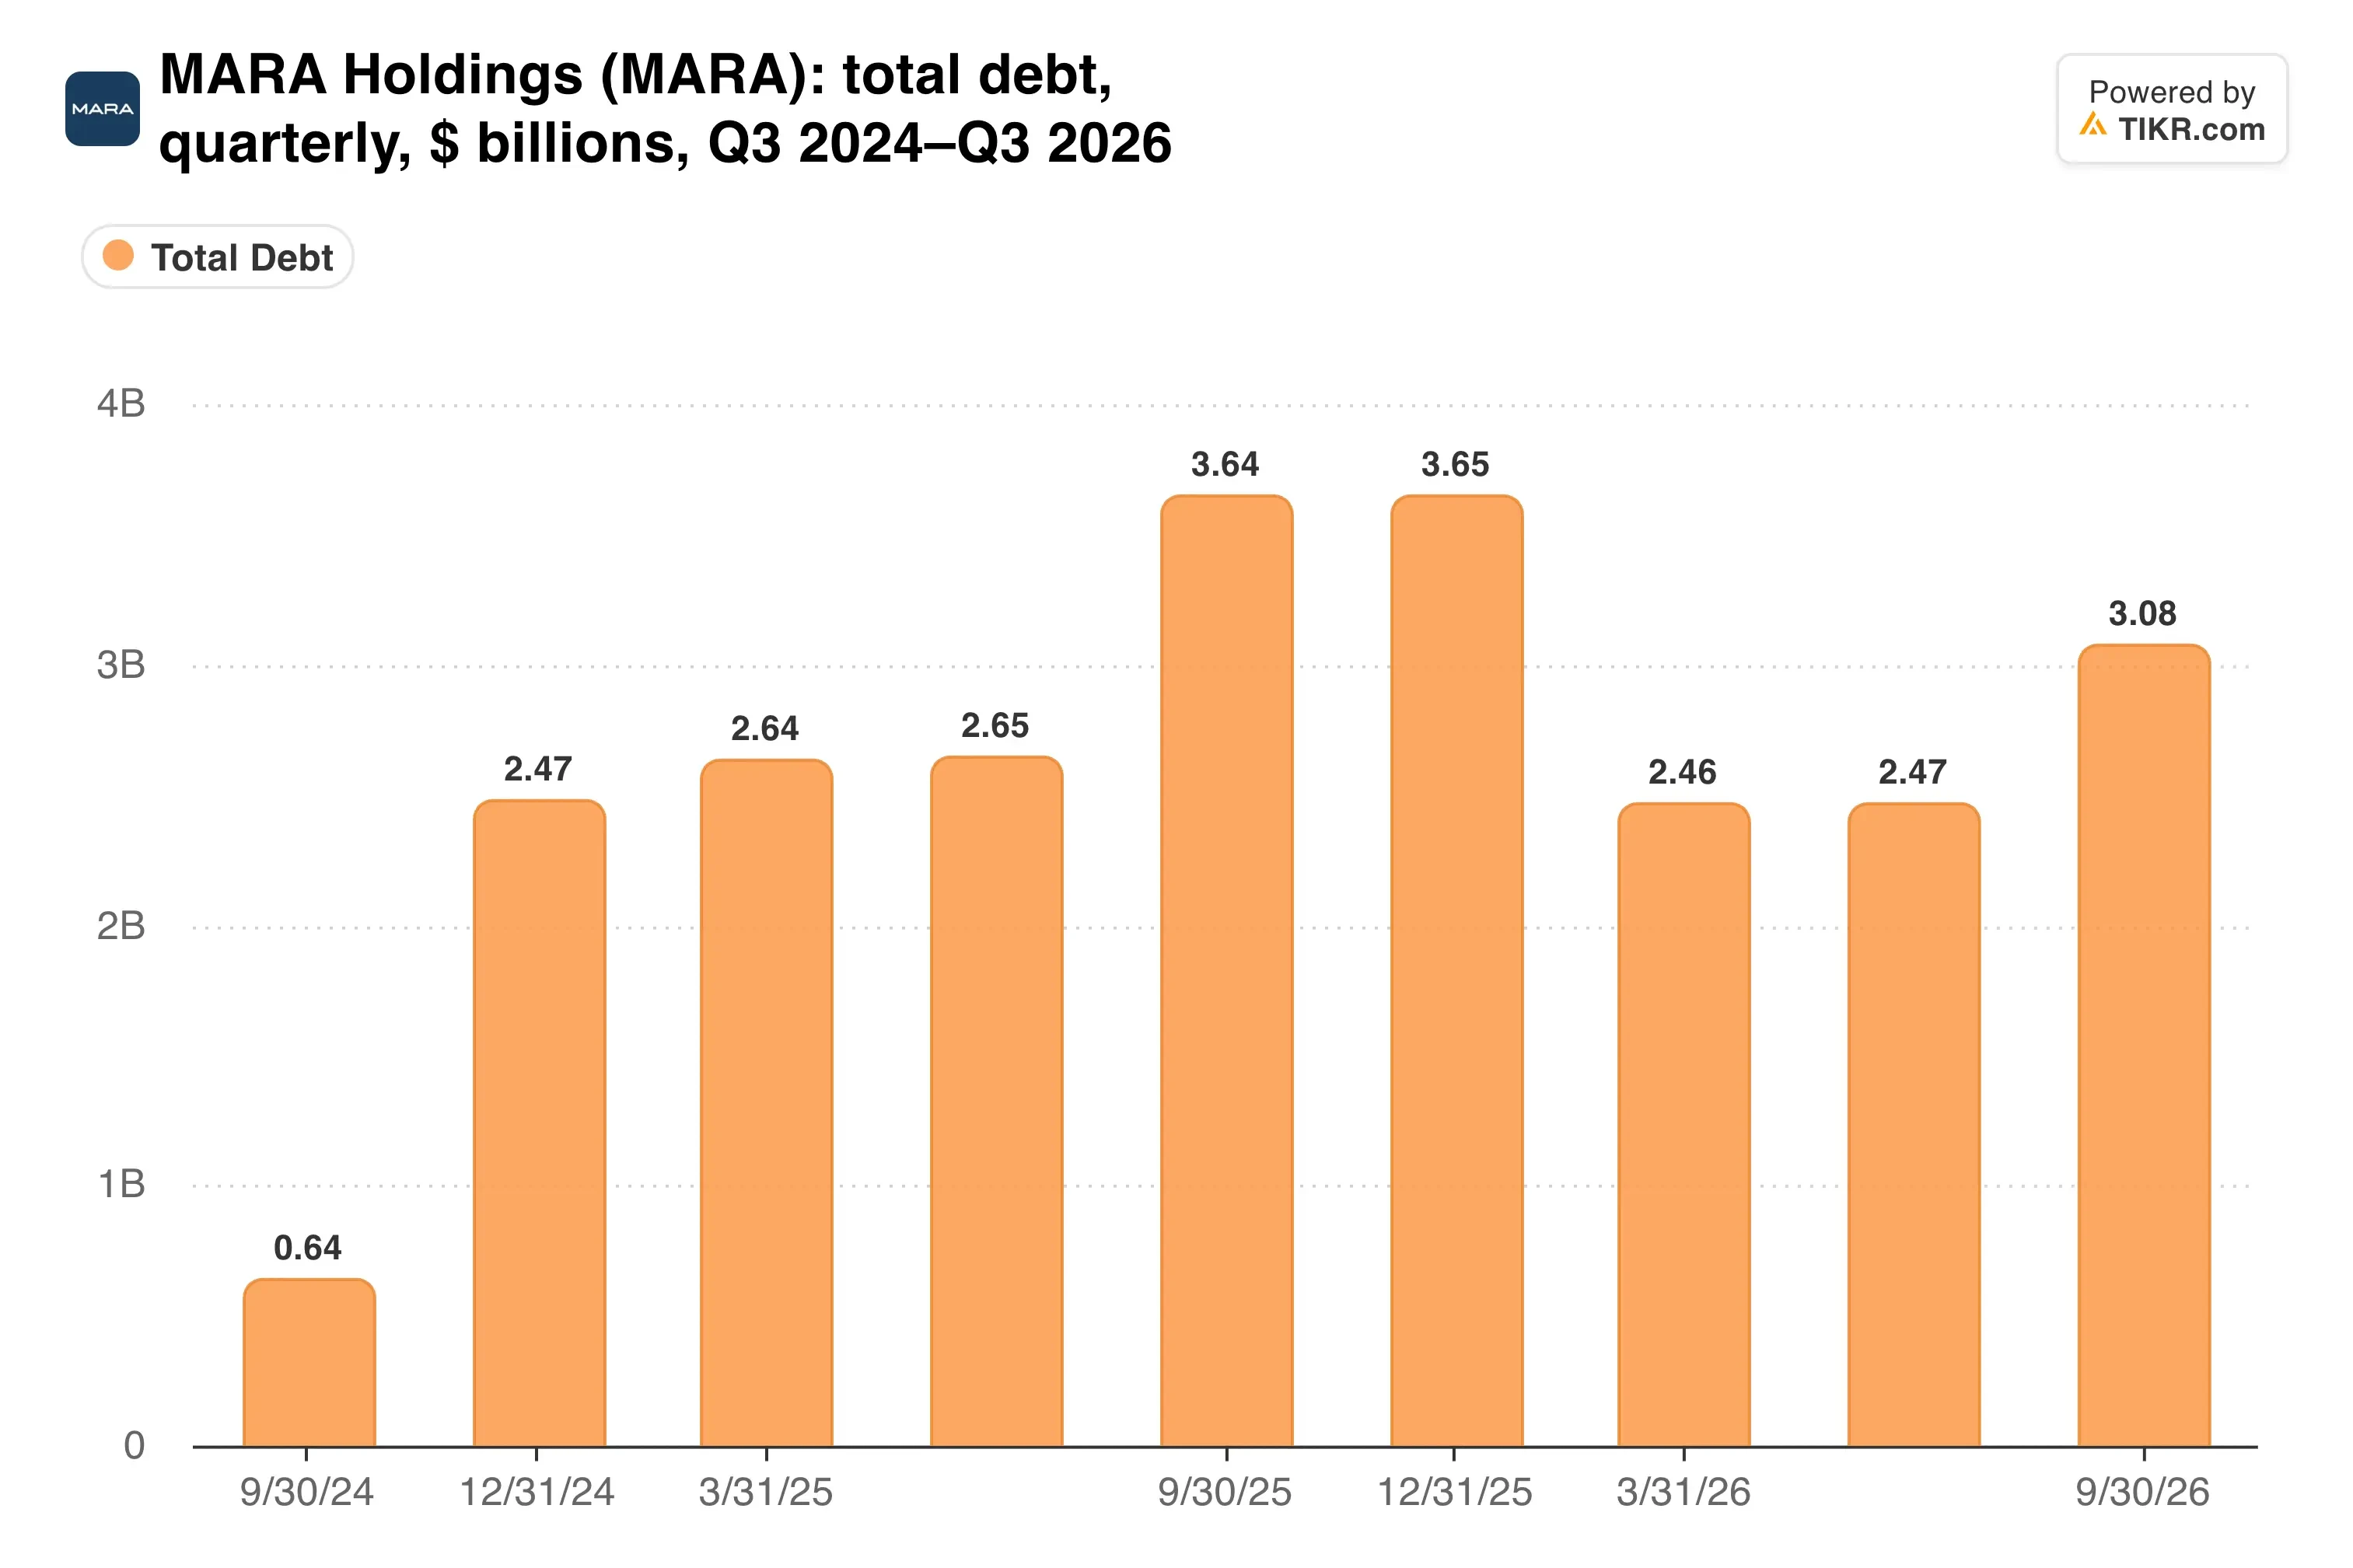
Long Ridgeのノートが追加されたとしても、債務は年初の水準を大幅に下回ったままのはずだ。ただし、クーポン(利子率)は高く、MARAは今年初めに信用枠の一部を7%で借り換えていた。
契約に基づく安定収入とビットコインの変動
Long Ridgeが重要なのは、MARAの収益がビットコインに依存しているためだ。第3四半期の収益は35%減の1億6420万ドルとなり、採掘したビットコインの平均価格が37%下落しただけで9480万ドルの減少要因となった。
それでも純利益は6億3210万ドル(希薄化後1株あたり1.28ドル)に急増した。保有ビットコインの8億8530万ドルの未実現評価益が貢献した。
これをRiotと比較してみよう…
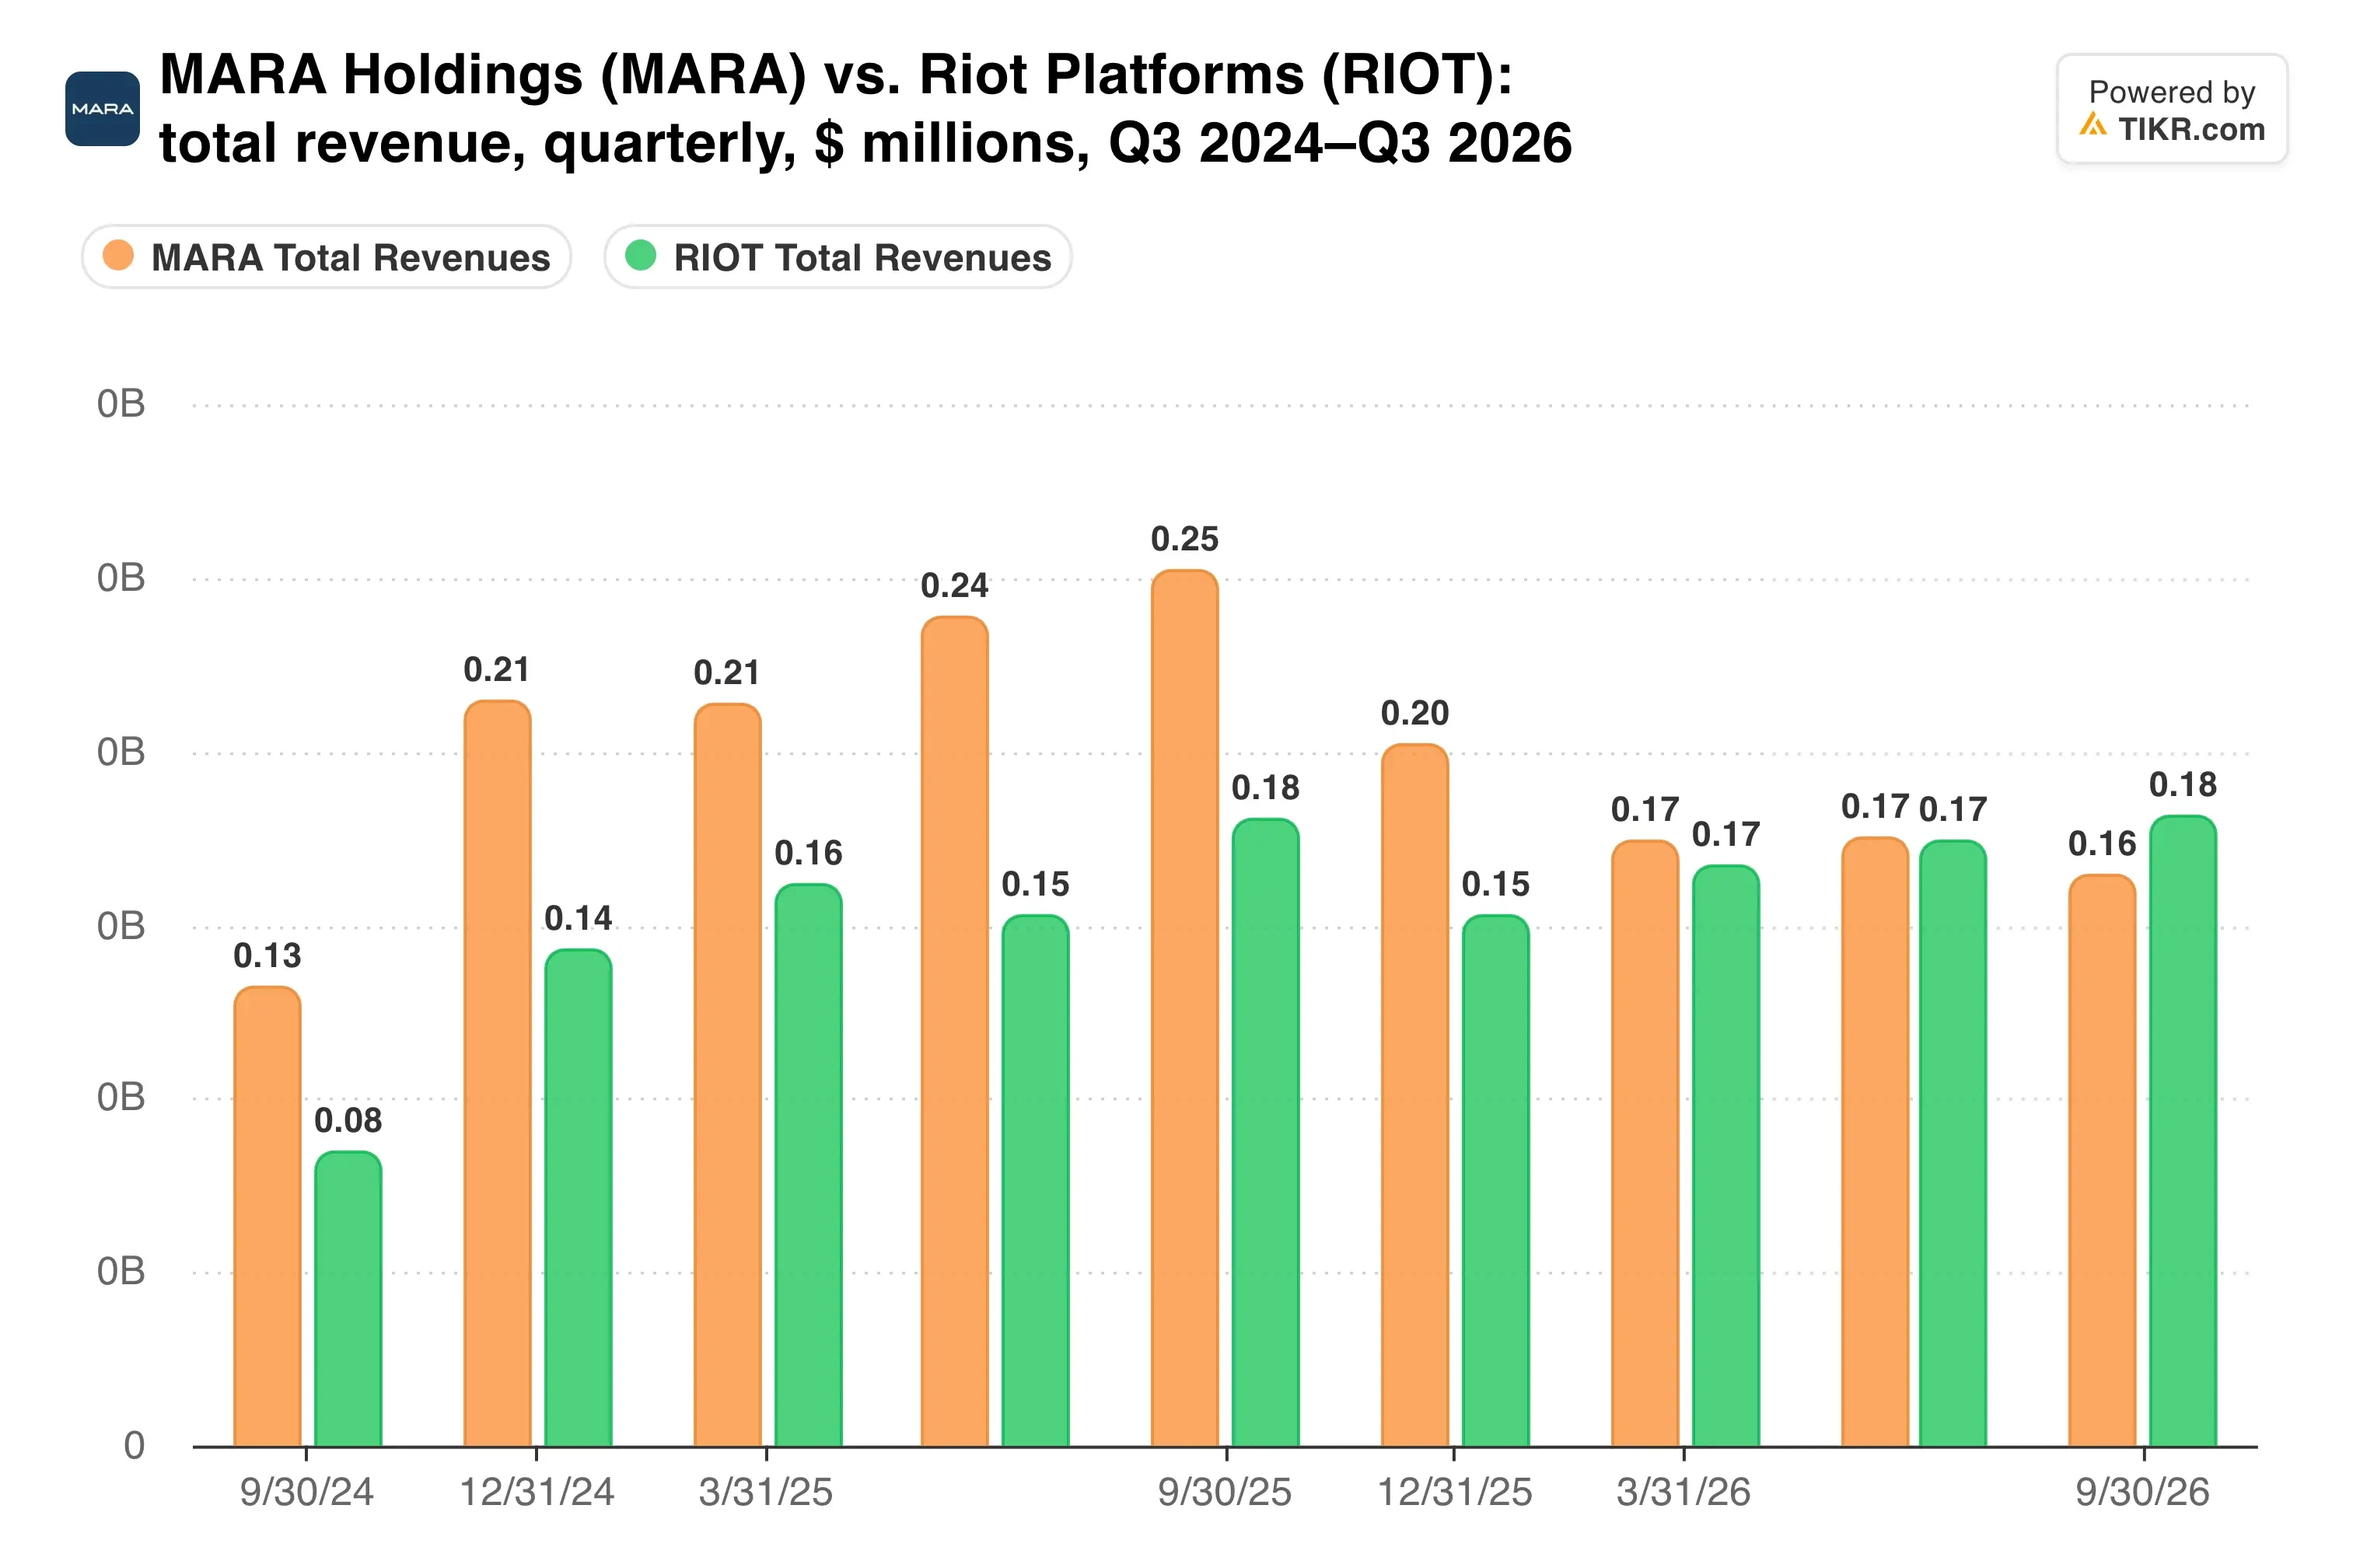
Riotの第3四半期収益は1%増の1億8140万ドルとなった。データセンターとエンジニアリングの売上が、採掘事業の弱さを相殺したためだ。
Long RidgeはMARAにそのような安定収入源をもたらす。同発電所は年間約1億4400万ドルの年率換算調整後利益を生み出し、その出力の約70%が長期契約の対象となっている。また、1,600エーカー以上の土地を伴っており、MARAはこれをデータセンターキャンパスに転換したいと考えている。
TIKRはMARA Holdingsについて15人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
MARA Holdingsの買い、保有、売りの評価の詳細な内訳と、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。MARA Holdingsのアナリスト評価を見る
キャンパスにはまだテナントが必要
Long Ridgeは電力の問題を解決する。誰がキャンパスを借りるかはまだ未定だ。
MARAは年末までに2件のリース契約を目標としているが、時期が来年にずれ込む可能性があると警告している。CEOのフレッド・シールは第3四半期の株主への書簡で、この点について楽観的な姿勢を示した:「我々の経験では、待つことで利用可能な条件が改善される」。
一方、MARAの転換社債の保有者は来年から債券の売戻し(プット)を行使できるようになり、MARAはこれらのプットに対応するためにビットコインの売却を継続する計画だ。
7億8500万ドルに対する8.75%の利子は年間約6900万ドルとなる。これは同発電所の年率換算調整後利益の約半分に相当する。
さらに、希薄化の問題もある。希薄化後加重平均発行済み株式数は、第3四半期に4億9640万株となり、1年前の4億7010万株から増加した…
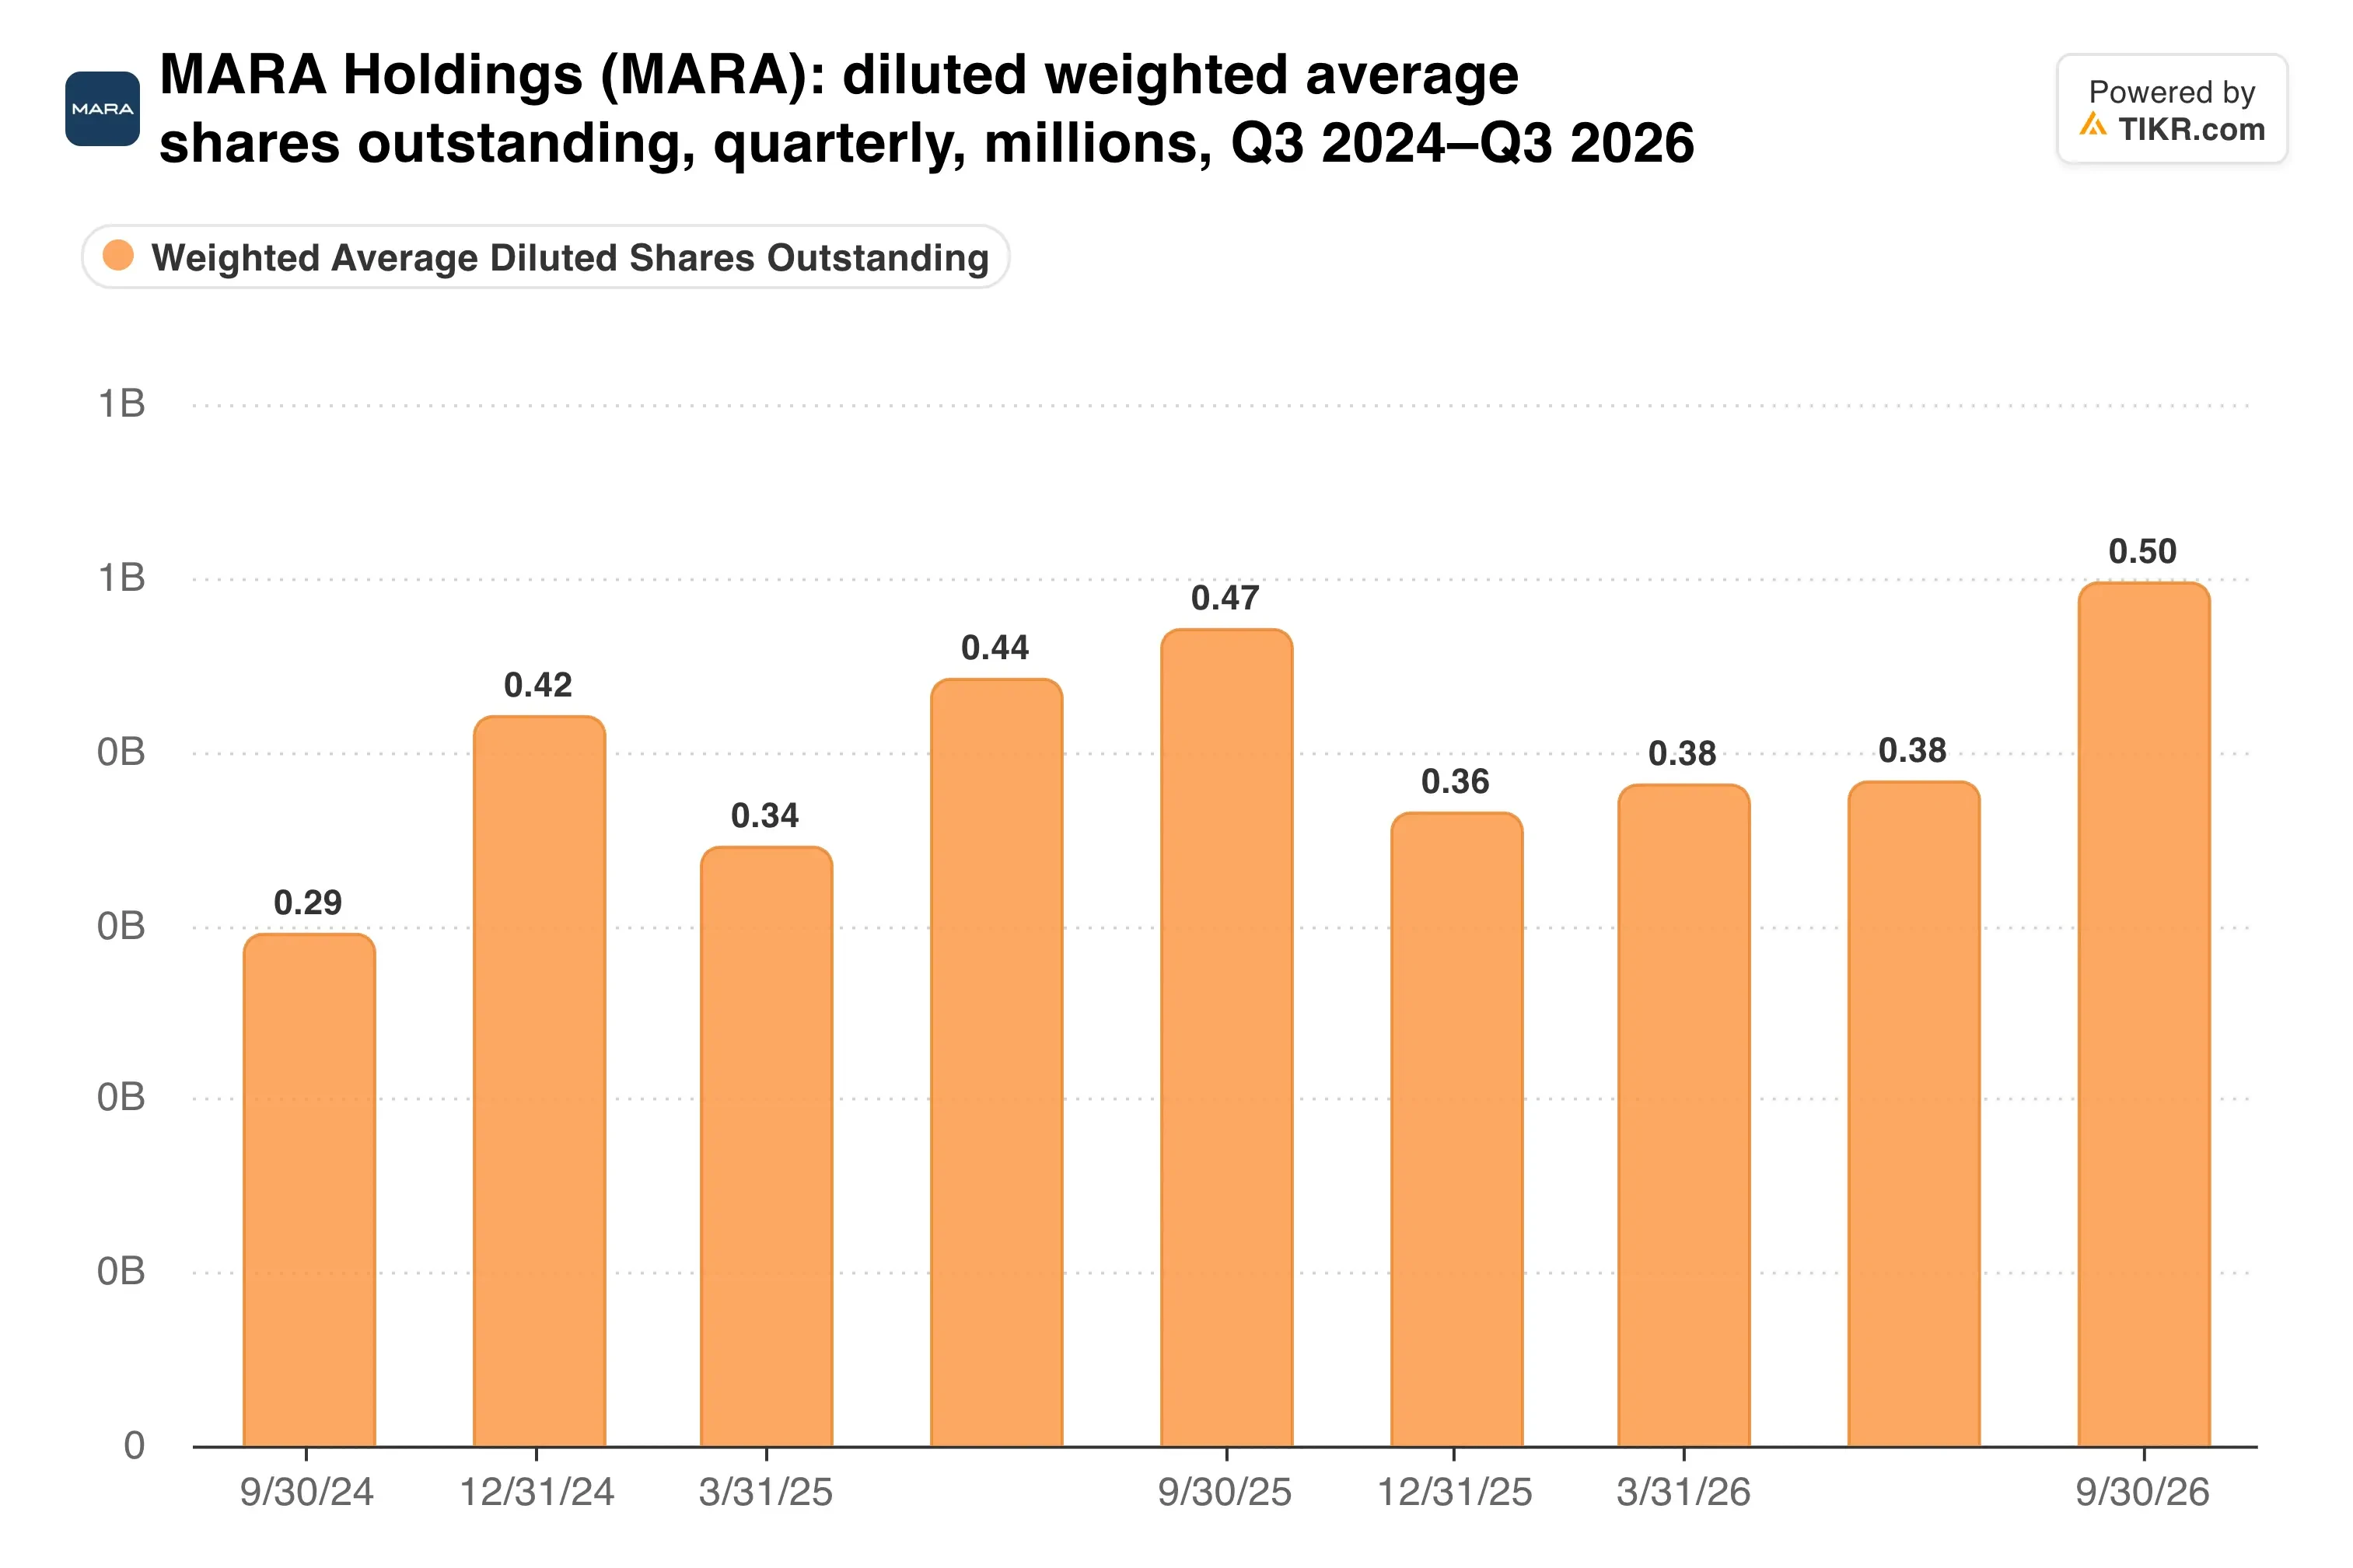
新たな5億ドルの自社株買いプログラムはこれを逆転させ始める可能性があるが、MARAは何かを買い戻す義務はない。
私の見解:発電所レベルでの借り入れは理にかなっている。なぜなら、契約に基づく電力販売収入が債務を支えることができ、MARAのビットコインはほぼ完全に担保として差し入れられていないからだ。それでも、テナントのいないキャンパスに8.75%の債務を抱えることは、シールの忍耐が報われるという賭けだ。MARAは契約を結べることを証明しなければならない。
次のチェックポイントは、数週間以内と見込まれるLong Ridgeの取引完了であり、その後はMARAの年末のリース契約目標だ。契約済みのテナントが得られれば、別の債務取引よりもはるかに株価を動かすだろう。
では、MARAの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、MARAがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。お読みいただきありがとうございます。幸運な投資を!