主なポイント
- 183億ドルを運用するグリーンオークスが、第3四半期にDoorDashとCerebrasの全保有株を売却したことが、最新の13F報告書で明らかになった。
- いずれも、追加購入したCoupangやServiceTitanと比べると小さなポジションだった。
- DoorDashは通常の予想株価収益率を下回って取引されている一方、Cerebrasは目標株価が下落しているにもかかわらず、依然として約93倍の予想株価収益率で取引されている。
- グリーンオークスに追随してCerebrasを売却するのは理にかなっているが、DoorDashは現在の価格で保有する価値があるように見える。
グリーンオークスは、9月30日締めの第3四半期の13F報告書(11月16日提出)で、DoorDash (DASH) と Cerebras Systems (CBRS) の全株式を売却したことを明らかにした。同社は合計183億ドルを運用しており、13F報告書では9銘柄に24億ドル分の米国株を保有している。
両銘柄は高値から大きく下落しているが、ウォールストリートはそれぞれに大きな上昇余地を見出している。では、グリーンオークスに追随してどちらかを売却すべきだろうか?数字は両者を分けている。
グリーンオークスにとっては小さな賭けだった
6月30日時点で、DoorDashはグリーンオークスの13F保有株の3.9%(50万株、9200万ドル相当)、Cerebrasはわずか1.4%(15万株、3300万ドル相当)を占めていた。同社のより大きな賭けは逆方向に進んだ。第2位の保有銘柄であるCoupang (CPNG)は、9月30日時点で13F保有株の18.5%(グリーンオークスが24%追加購入した後、4億4300万ドル相当)を占めた。また、第3位の保有銘柄(5.0%)であるServiceTitan (TTAN)を42%追加購入した。したがって、同ファンドは依然としてオンライン小売りに大きく依存していることになる。Coupangへの投資額だけでも、6月時点でのDoorDashへの投資額のほぼ5倍に相当した。
TIKRはDoorDashについて42人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
DoorDashの買い、保有、売りの評価の完全な内訳と、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。DoorDashのアナリスト評価を見る
DoorDashは過去数年で最も割安になっている
DoorDashの前日終値は9月30日終値より8%安く、株価は52週高値から29%下落している。懸念は競争だ。11月5日、AmazonはPrime会員のレストラン注文をUber Eatsに振り分け始め、25ドル以上の注文では配送料を無料にした。4日後、マクドナルドは14の市場でUberを優先配送パートナーに指名した。これらの注文は、DoorDashのアプリや広告を経由しない。
ビジネス自体は持ちこたえている。DoorDashは10月29日の決算発表で、Deliverooを除く注文額が第3四半期に23%成長したと述べた。しかし、アナリストは2027年の調整後1株当たり利益(EPS)予想を、10月下旬の8.25ドルから7.63ドルに下方修正しており、計画中の170億ドルでのInstacart買収は独占禁止法の審査に直面している。
アナリストの平均目標株価は1年前の276ドルから250ドルに下落したが、年間を通して245ドルから277ドルの間で推移している。
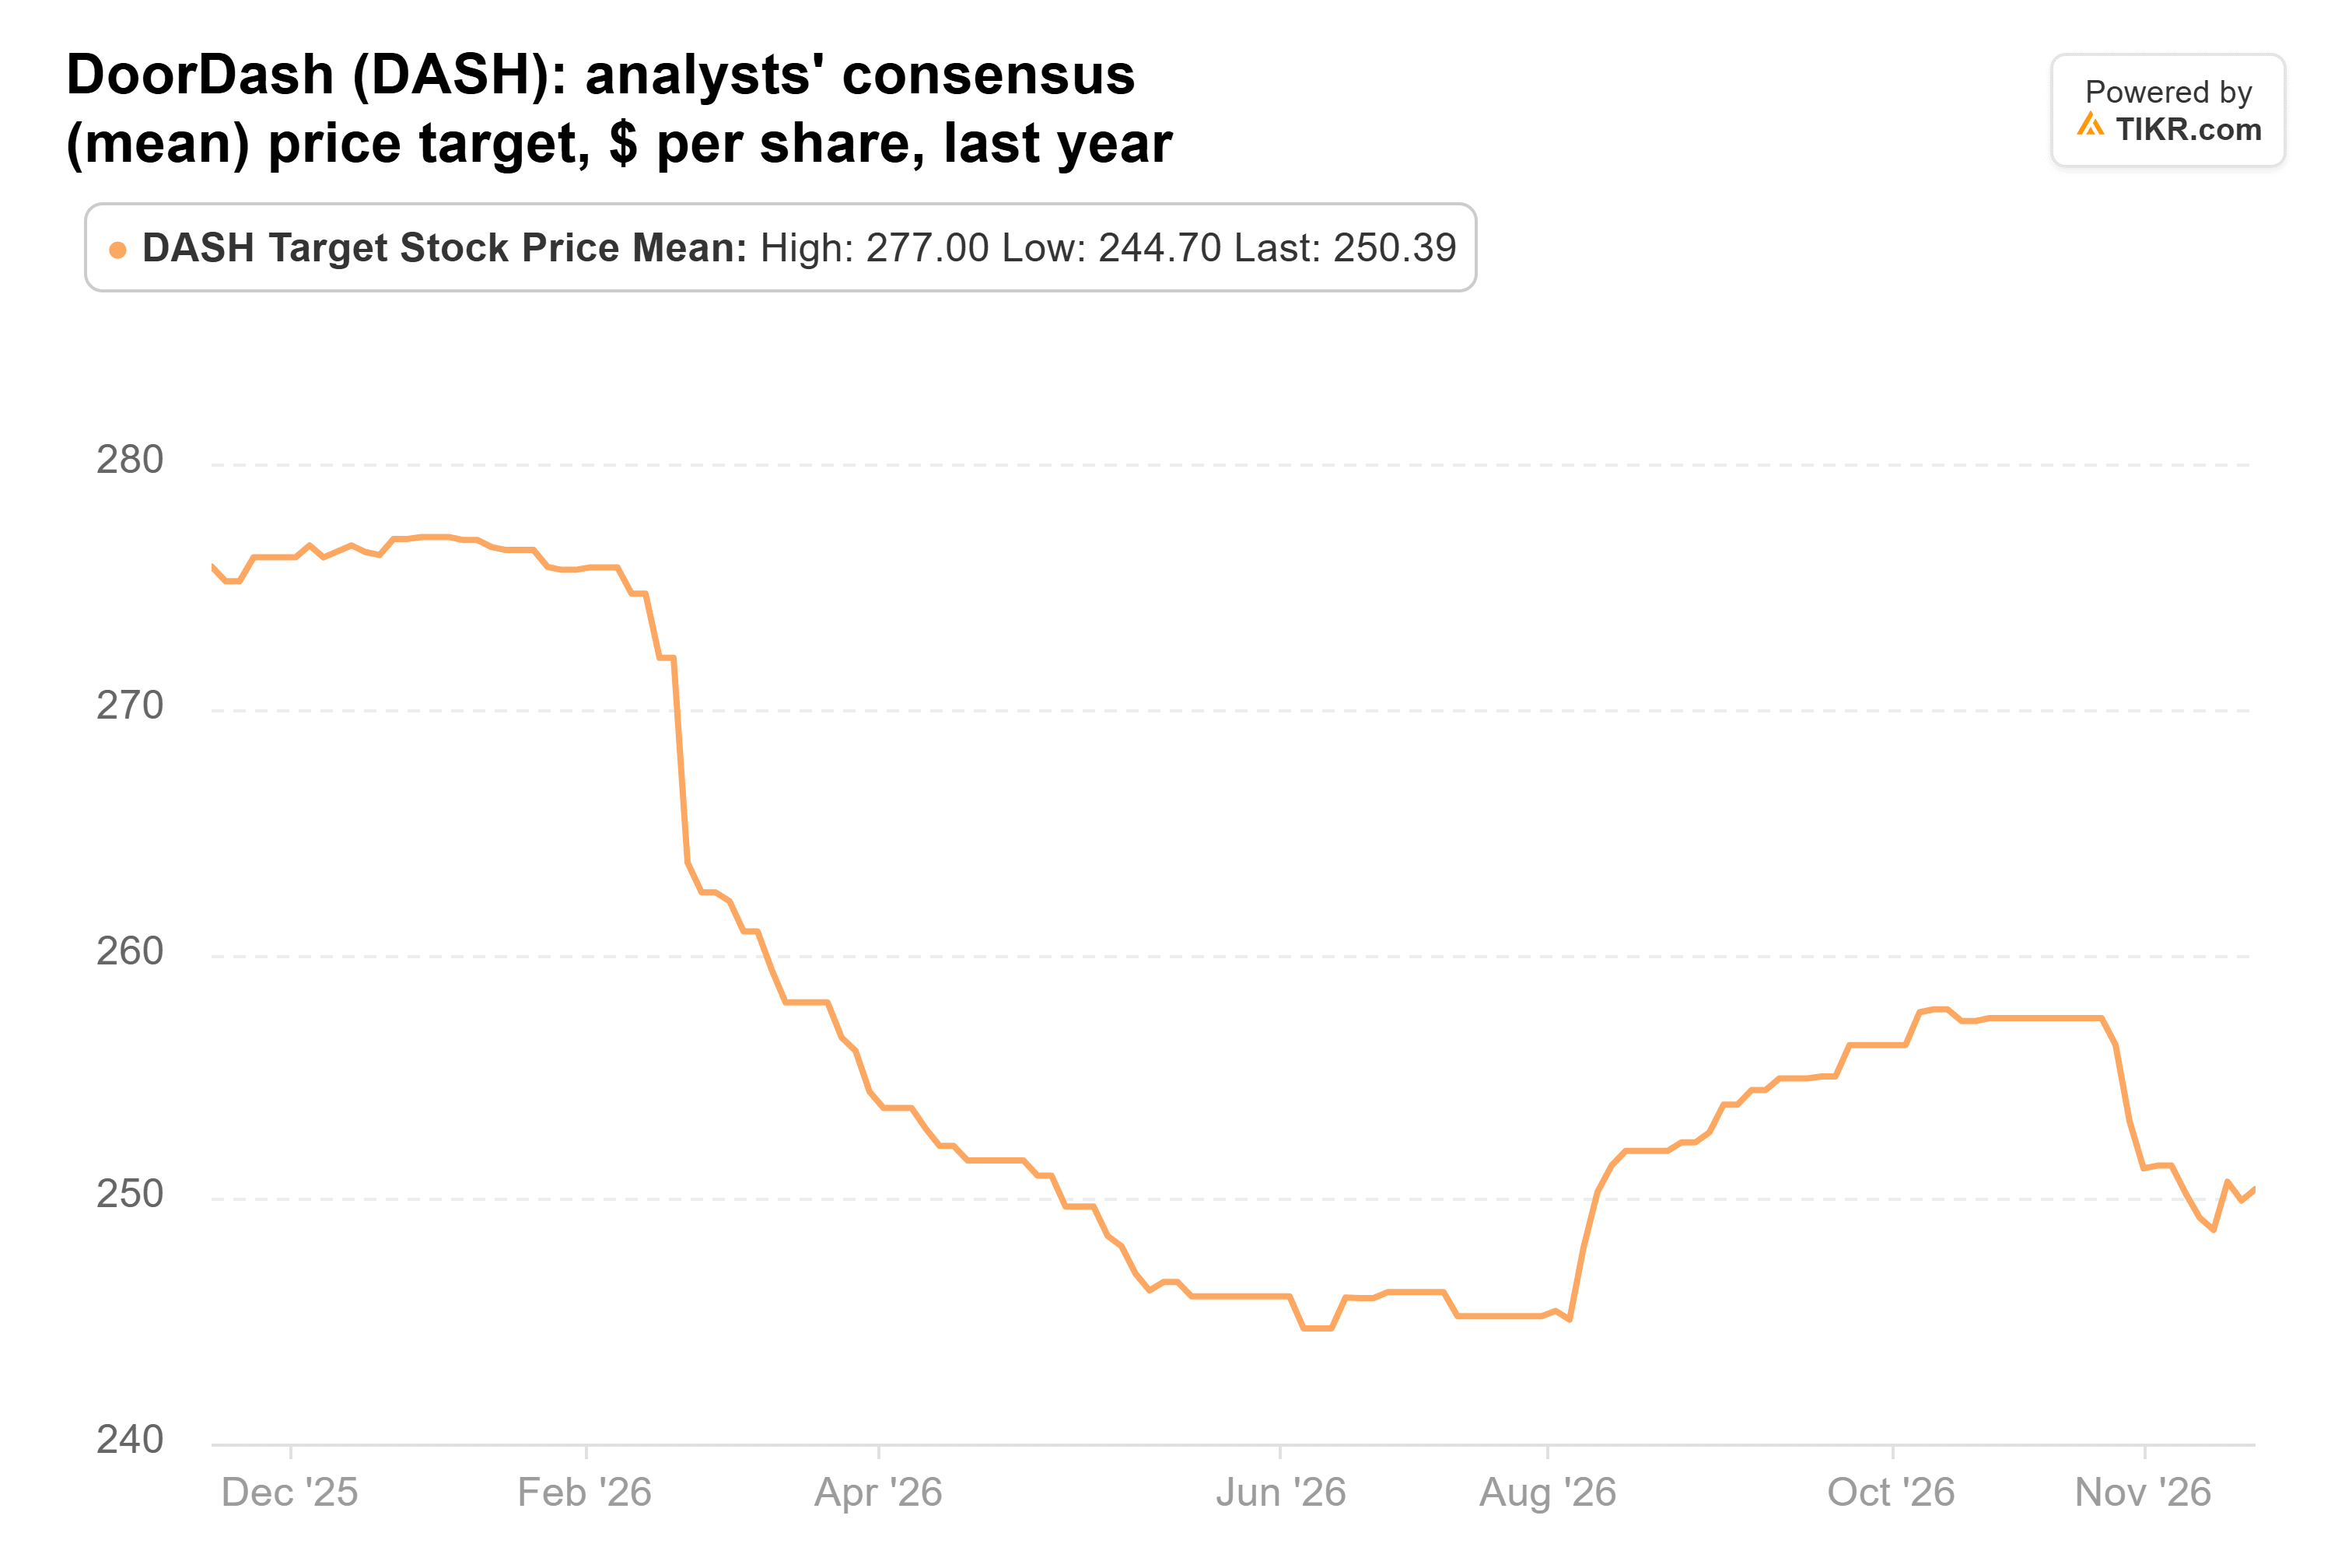
この目標株価は前日終値より47%高く、モフェットナサンソンは11月11日、目標株価を277ドルから239ドルに引き下げたものの、買い評価を維持した。一方、約25倍の予想株価収益率で取引されているDoorDashは、2023年12月以来の四半期末時点の数値をすべて下回っている。これらの数値は、2026年3月の27倍から2024年3月の50倍まで幅があった。
Cerebrasはまだ多くのことを証明する必要がある
Cerebrasの株価ははるかに厳しい状況にある。前日終値は9月30日終値より54%安く、52週高値から74%下落している。調査会社SemiAnalysisは9月30日、OpenAIが新しいモデルの「Ultrafast」モードをCerebrasのチップではなくNvidiaのチップで実行すると報じた。上場後ロックアップ期間が10月初めに終了すると、インサイダーは売却を開始し、10月28日には空売り調査会社のカルパー・リサーチが、同社のチップの耐久性に疑問を呈する報告書を発表した。
その後、堅調な四半期決算が発表された。第3四半期のコア収益は70%増の2億3090万ドルに達し、Cerebrasは2026年のコア収益見通しを9億4000万ドルから9億6000万ドルに引き上げた。共同創業者兼CEOのアンドリュー・フェルドマンはCNBCに対し、マイクロソフトが10月にクラウド顧客として契約したと述べた。しかし、OpenAIは依然としてCerebrasの261億ドルの受注残高の大部分を占めており、同社は第3四半期にGAAP基準で1億6120万ドルの損失を計上した。
アナリストは目標株価の引き下げを続けている。現在の平均は210ドルで、Cerebrasが5月に上場して以来の最低水準であり、6月のピークである294ドルから下落している。
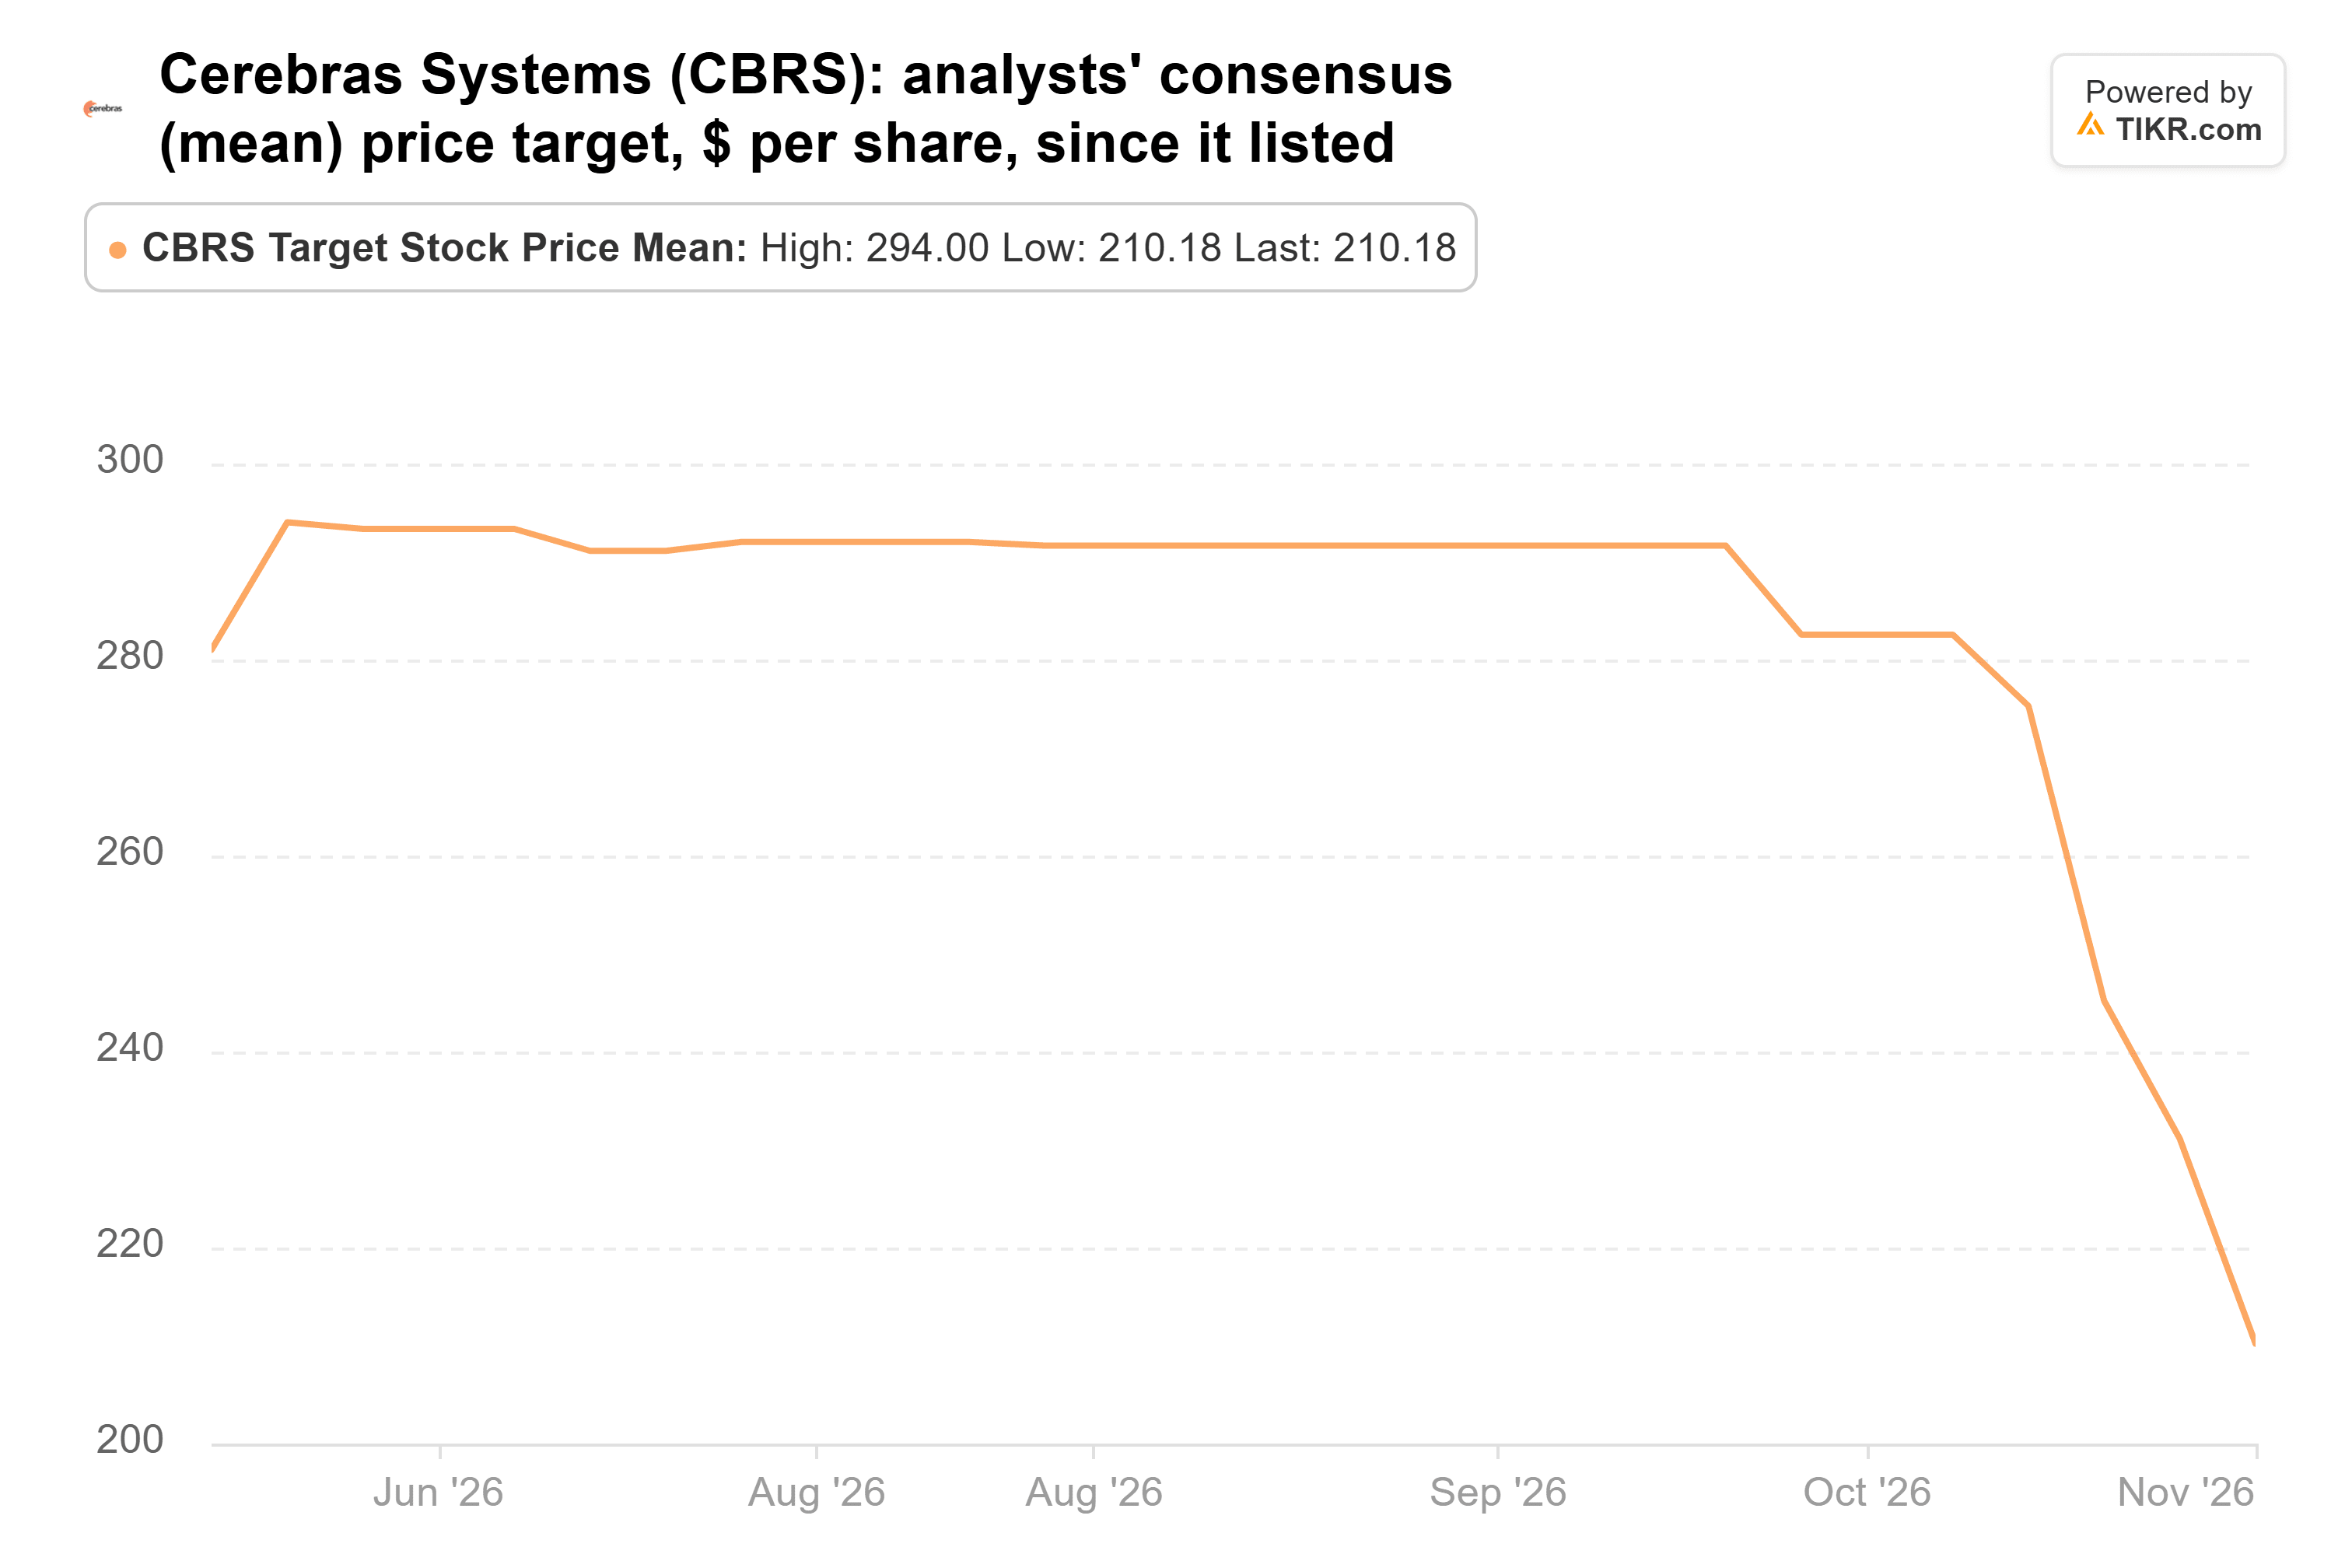
11人のアナリストの目標株価の中で最も低い155ドルでさえ、前日終値より53%高い。そして、グリーンオークスの撤退は、第3四半期にCerebrasを購入したキャシー・ウッド、ブラッド・ガーストナー、その他8つの大型ファンドとは逆の立場に立たせた。しかし、約93倍の予想株価収益率で取引されている同株は、下落後も依然として多くの成長を織り込んでいる。
私が追随するであろう一つの撤退
両銘柄とも実際のリスクを抱えている。UberのAmazonとマクドナルドとの新たな取引は、DoorDashの予想を引き下げ続ける可能性がある。フェルドマンはまたCNBCに対し、Cerebrasが資金調達の選択肢を検討中であると述べたが、これは新株発行を意味する可能性もある。
もし私がグリーンオークスの撤退に追随できるとしたら、それはCerebrasだろう。約93倍の予想株価収益率で取引され、受注残高の大部分が単一の顧客に依存し、目標株価が依然として下落している銘柄は、多くのことがうまくいく必要がある。DoorDashは、健全なペースで注文額を成長させ続けている収益性のあるビジネスであり、過去数年で最も割安な株価収益率で取引されている。市場は、数字が示す以上にUberからのダメージを織り込んでいるように思える。
DoorDashの2月の第4四半期決算は、予想の下方修正が止まるかどうかの次の試金石となる。そして、グリーンオークスの次の13F報告書(2月中旬までに提出予定)は、同社が両銘柄から手を引いたままであるかどうかを示すことになる。
では、DoorDashの株価の実際の価値はいくらなのか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、DoorDashの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!