


主なポイント
- Snapは6月にARグラス「Specs」の予約を$2,195で開始したが、秋も終盤に近づいた今も、出荷日は未定のままである。
- Meta Platformsは2027年に自社のARグラスを計画しており、AppleはVision Proを$3,499で販売しているため、Snapは他社に先駆け、より安価に市場投入できる可能性がある。
- 第3四半期のSnapchat広告収入はわずか4.2%の成長に留まり、あるアクティビストはSpecsに$35億以上が費やされたと指摘している。
- Specsの初回出荷、そして2月上旬に予定される第4四半期決算が、このローンチの真のコストを明らかにするだろう。
Snap (SNAP) は、今秋に初の本格的なARグラスを消費者に提供すると約束した。しかし、秋の季節が残り約5週間となった今も、Specsの出荷日は未定である。
予約受付は6月16日に$2,195で開始された。11月4日の決算説明会で、Snapは出荷が秋の後半に開始されると述べたため、時間的猶予は限られてきている。
この競争こそが、この問題の重要性の理由である。Meta Platforms (META) は2027年に自社のARグラスを発売する計画だとブルームバーグが報じている一方で、Apple (AAPL) はVision Proヘッドセットを$3,499で販売している。SnapはAppleより$1,300以上安く、Metaよりも1年早く市場投入できる可能性がある。
しかし、既にその代償は大きい。アクティビストのIrenic Capital Managementによれば、SnapはSpecsに$35億以上を費やしているという。
迫り来る秋の期限
これまでの約束事項:
- Specsの価格は$2,195で、$200の返金可能なデポジットが必要。
- 初回出荷は米国、英国、フランスが対象。
- 第4四半期の業績見通しには、既に計画されたSpecs関連支出が含まれている。
Spiegel CEOは決算説明会で、ロサンゼルスのポップアップストアで1万回以上のデモを実施したと述べた。これは関心の高さを示すが、デポジットが実際の売上にどれだけ転換するかについては何も語っていない。
この事業部門は1月以降、完全子会社のSpecs Inc.内に置かれている。Snapchatが依然として資金を提供しており、そのビジネスは成長を続けている…
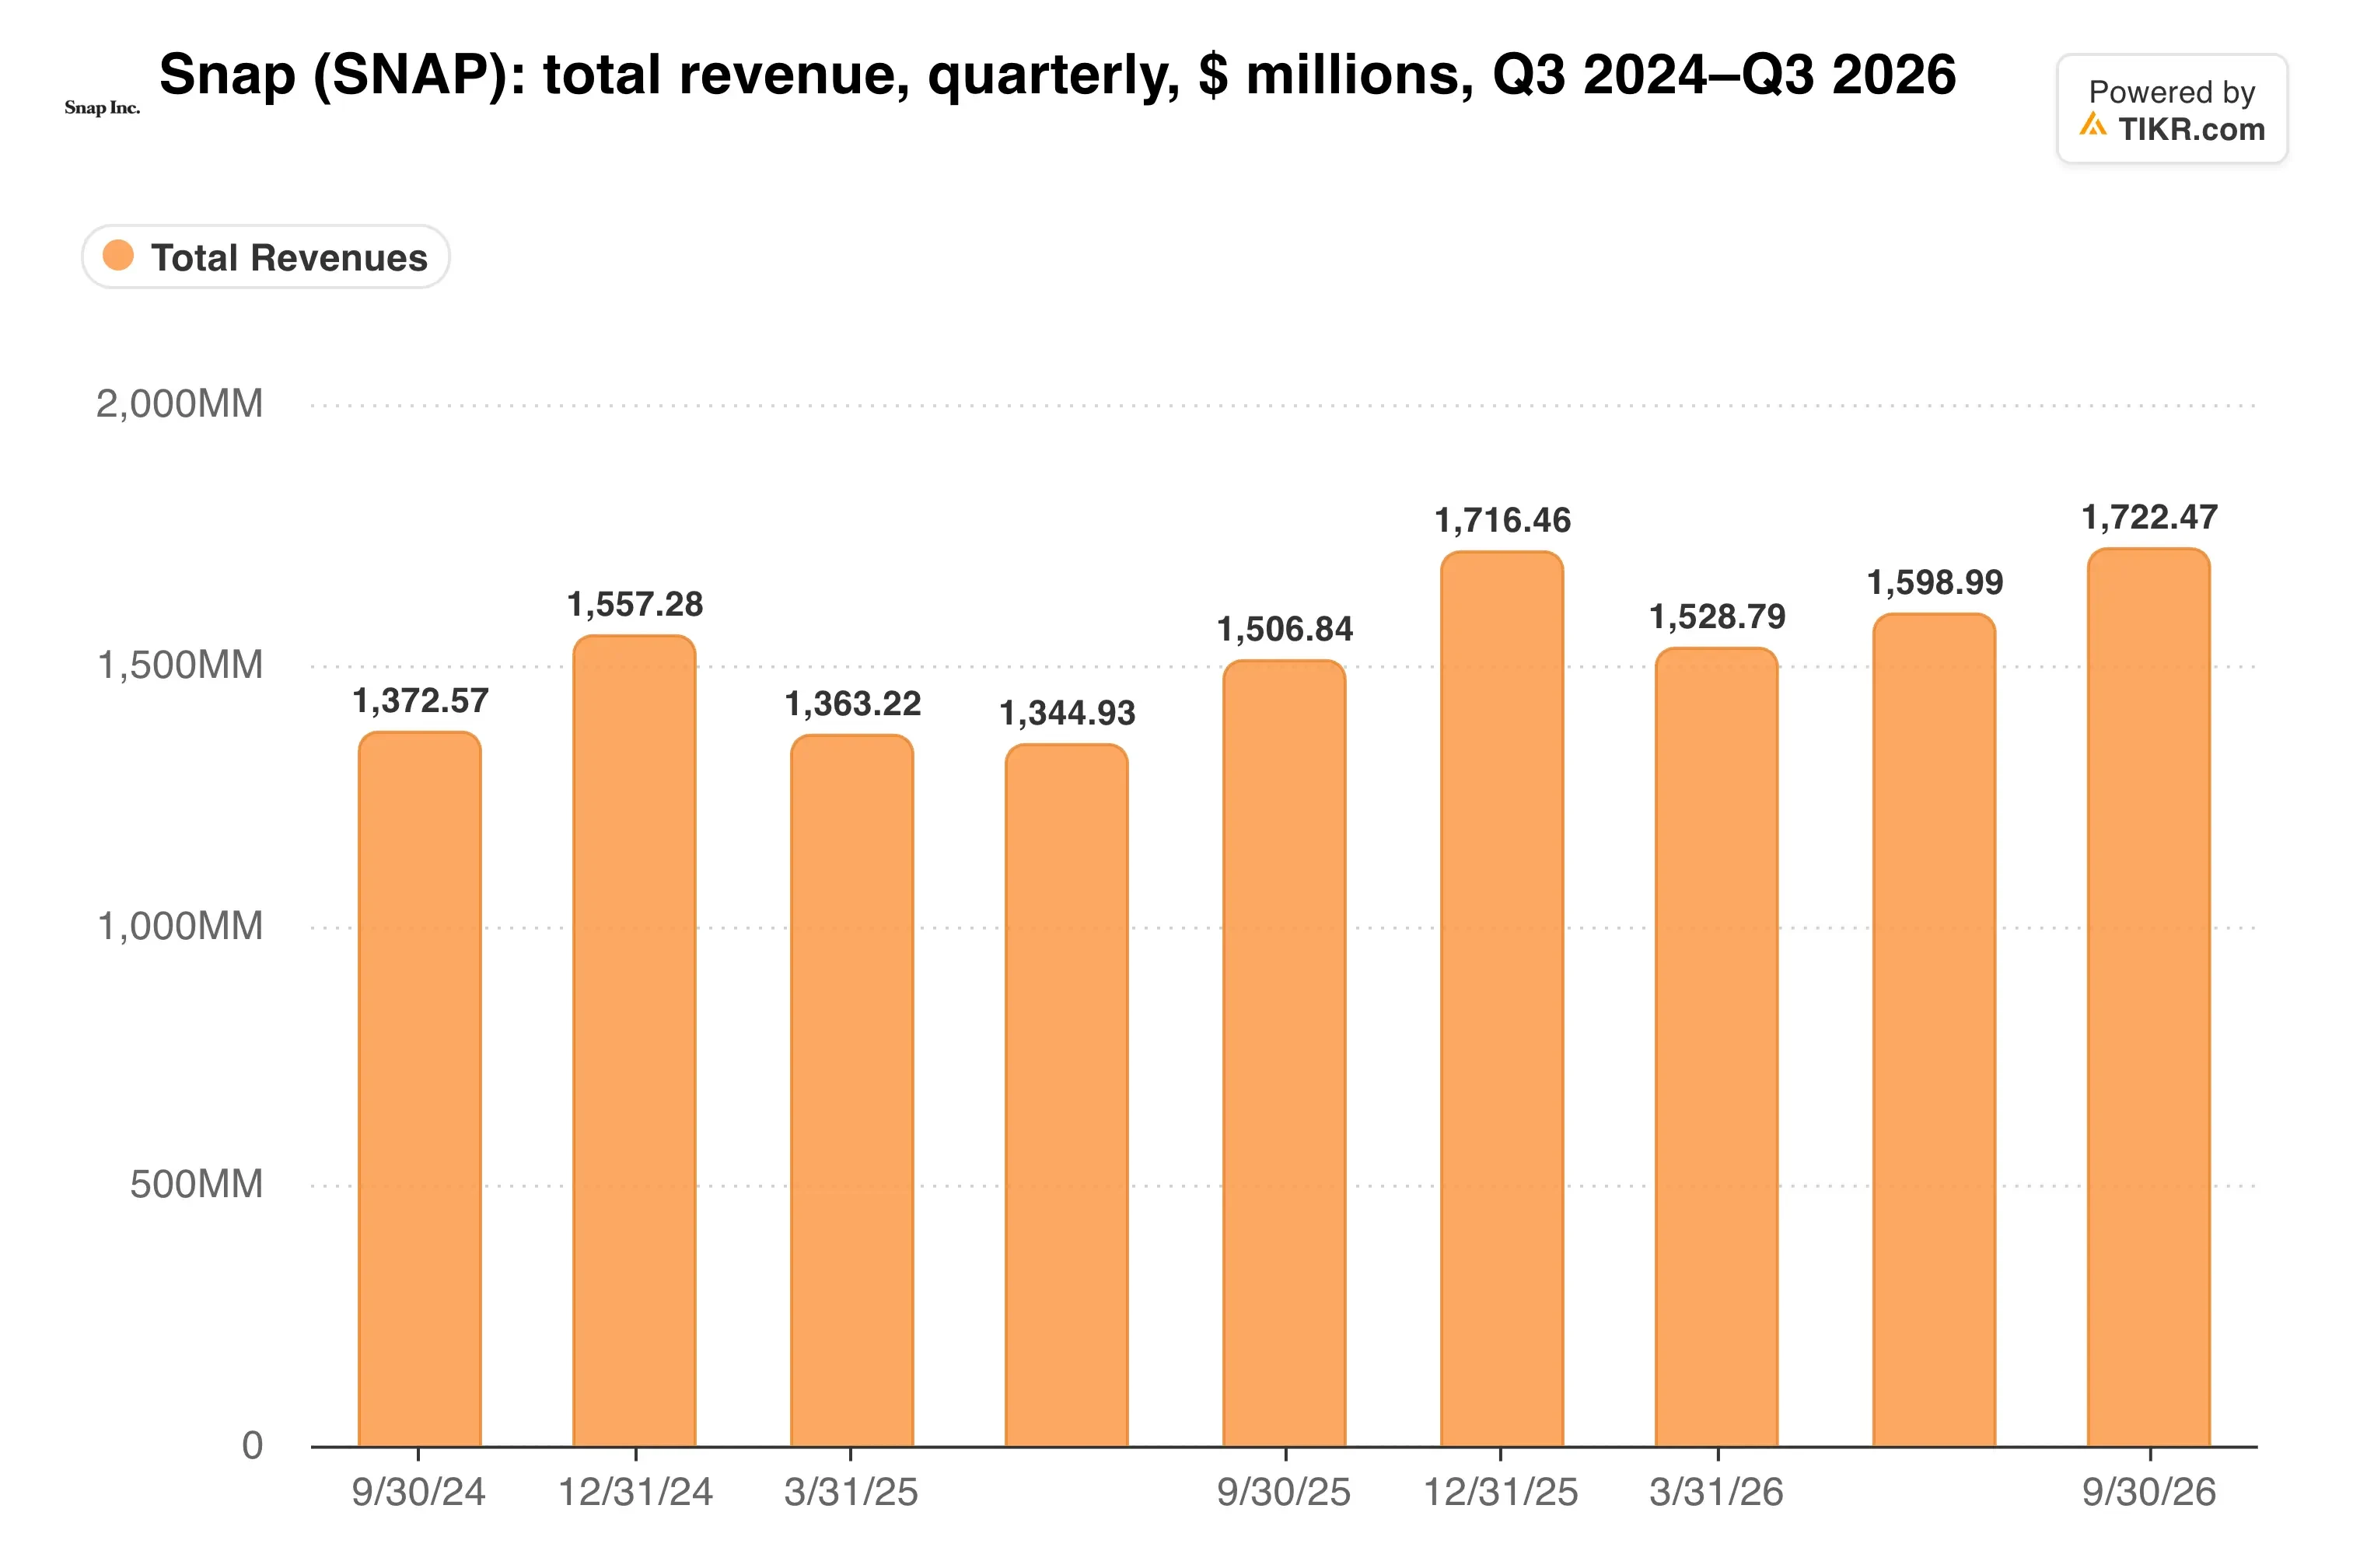
第3四半期の収益は14.3%増の$1,722百万ドルとなり、Snapは前年同期の$104百万ドルの損失から$56百万ドルの純利益を計上した。
購読者が代金を支払っている
成長の内訳は偏っている。広告収入はわずか4.2%増の$1,372.8百万ドルに留まった。一方、Snapchat+が牽引するその他の収入は84%増の$349.7百万ドルとなり、有料購読者数は3,000万人を突破した。
1日当たりユーザー数は4億9,500万人、月間ユーザー数は9億7,700万人に達した。2027年第1四半期の決算から、Snapは月間ユーザー数を主要なオーディエンス指標とする予定だ。
では、ハードウェアのローンチに充てる十分なキャッシュは残っているのだろうか?
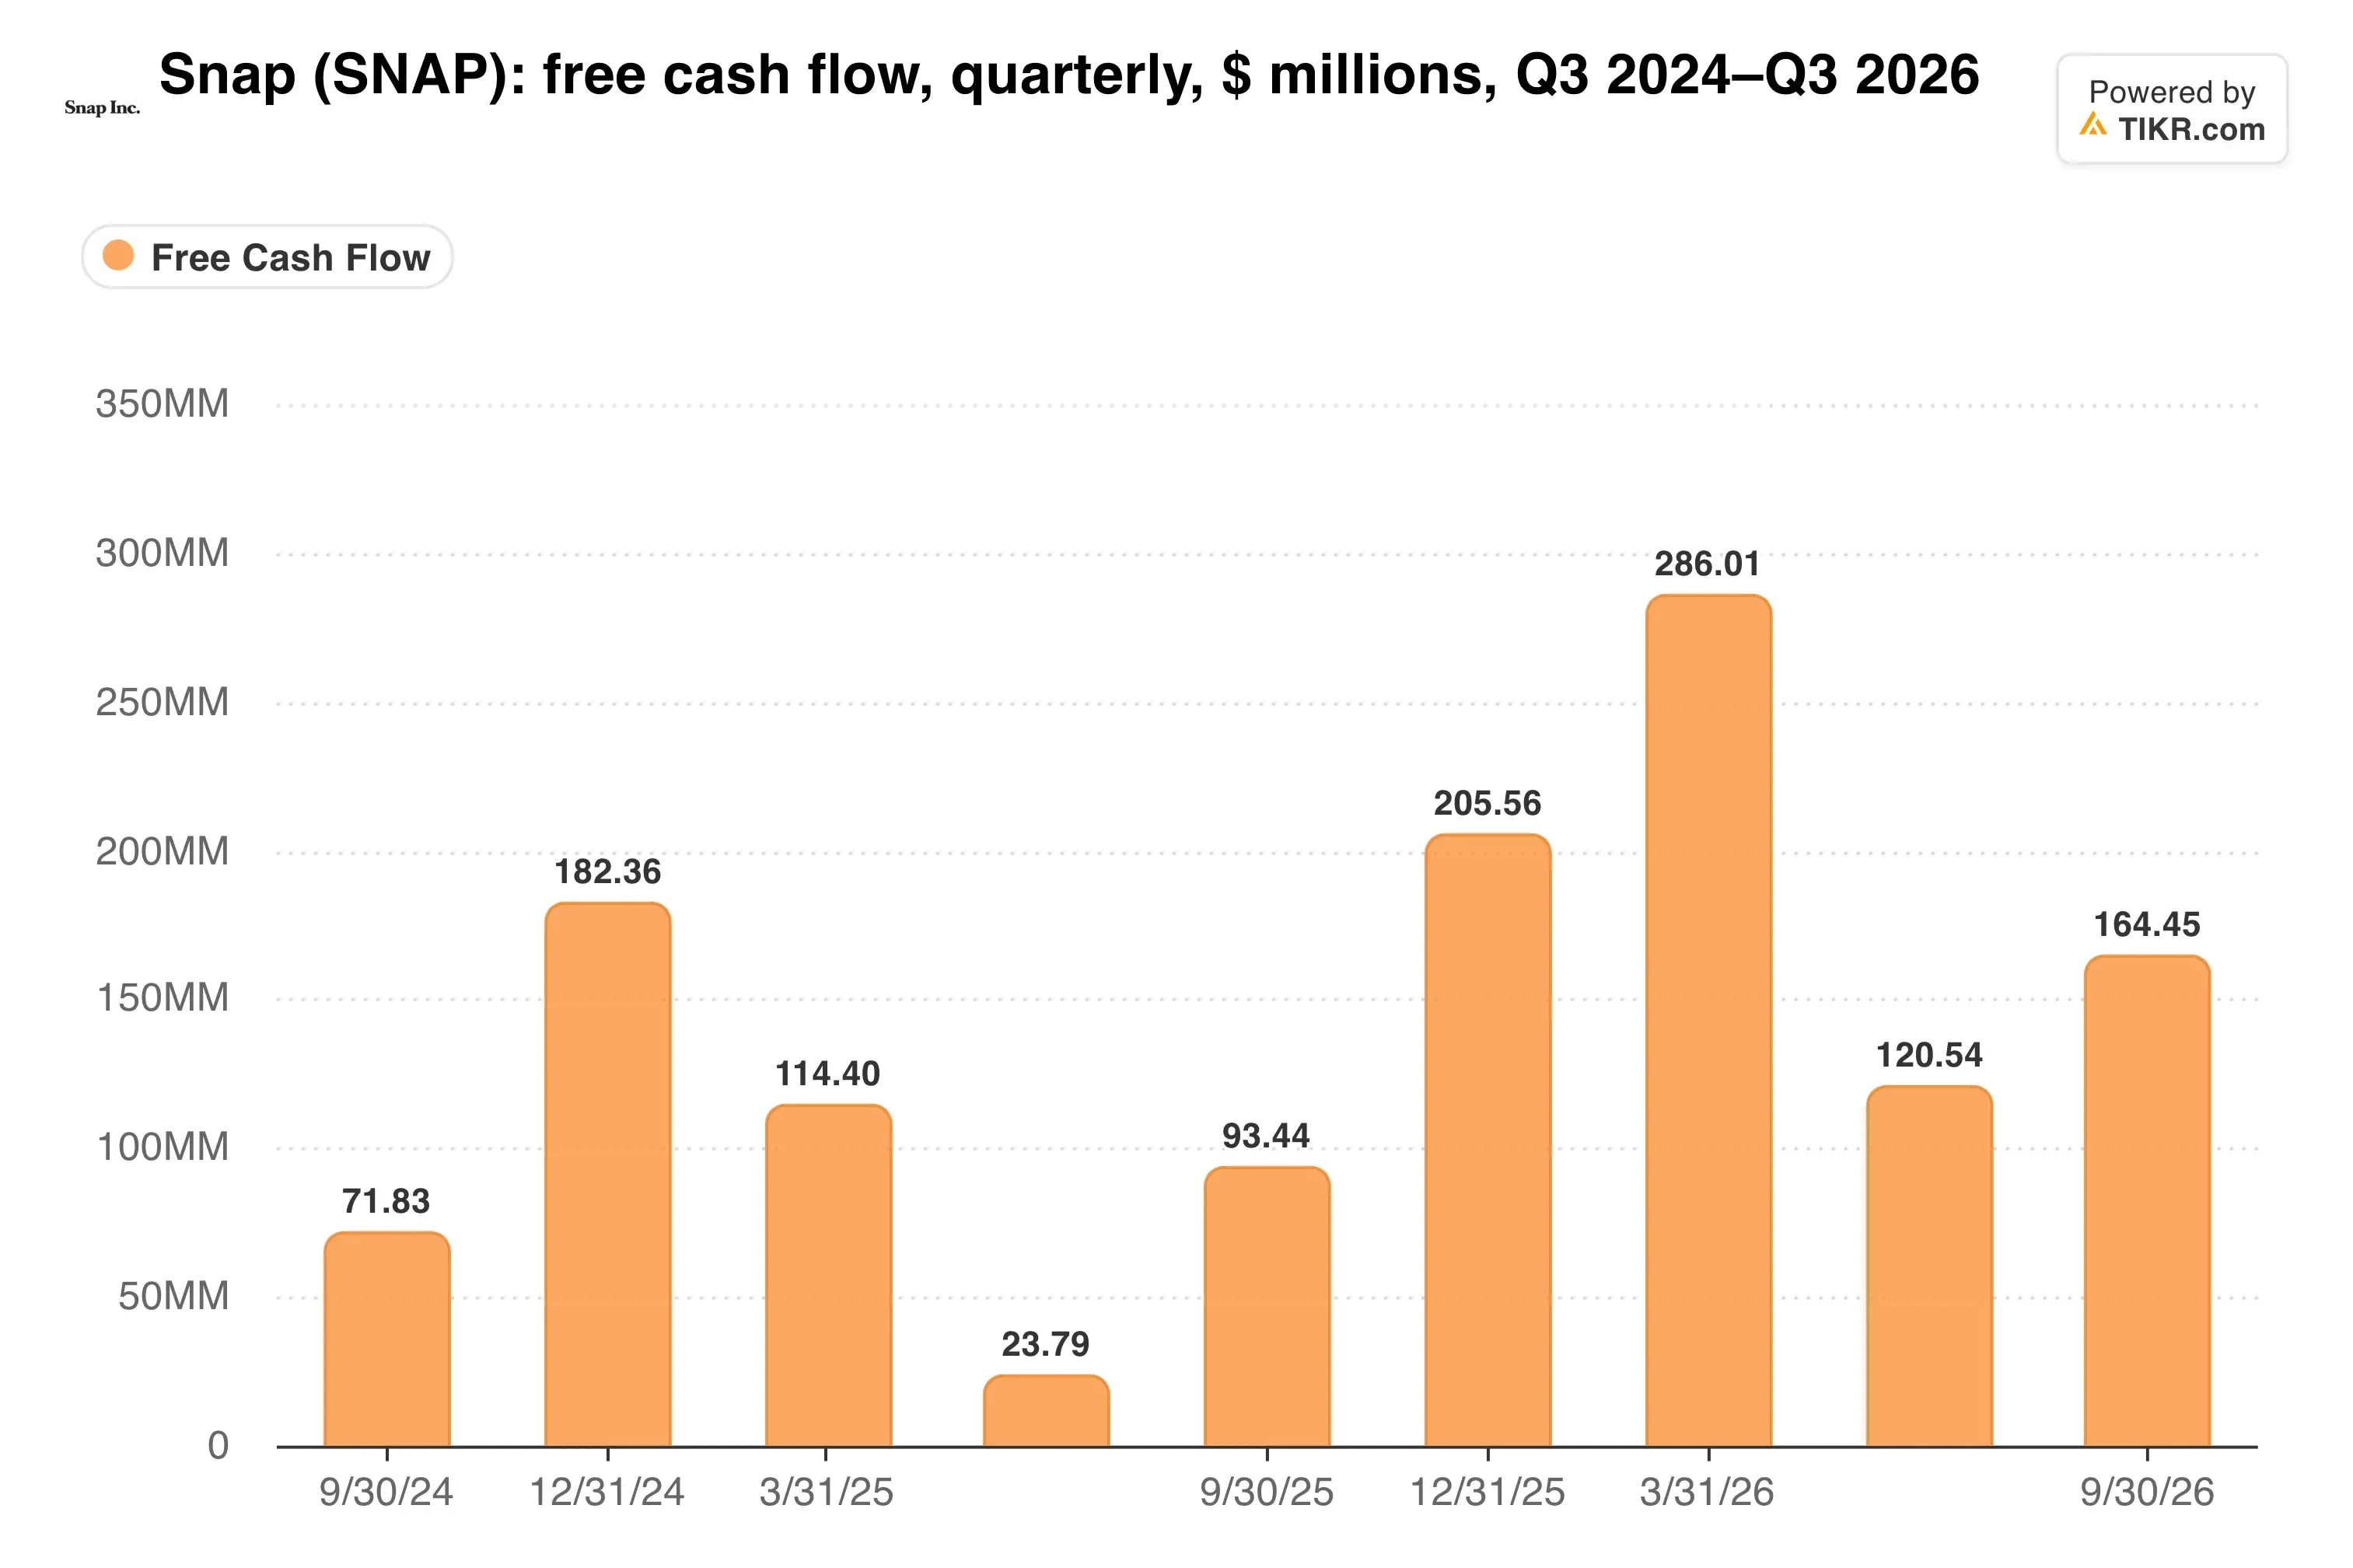
四半期のフリーキャッシュフローは76%増の$164百万ドルとなった。Snapは9月末時点で約$27.7億ドルの現金及び有価証券を保有していた。
TIKRはSnapについて42人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Snapの買い、保有、売りの評価の内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Snapのアナリスト評価を見る
Specsは自らの存在意義を証明しなければならない
Irenicは、Specsが年間約$5億ドルを消費していると推定し、3月の書簡でSnapに対し、この事業部門をスピンオフまたは閉鎖するよう促した。「Snapの価値は$70億ドルよりもはるかに高いはずだ」と、ポートフォリオマネージャーのAdam Katzは記した。
Spiegel CEOは6月にこれに反論した。ロイターに対し、自分の仕事は「長期的な収益性と会社の長期的な成功を推進することだ」と述べた。
その代わりに、Snapは4月に約1,000人の雇用を削減し、年間$5億ドル以上のコスト削減を図った。第4四半期の業績見通しは、Specs関連支出を含め、収益$19.50億〜$19.85億ドル、調整後EBITDA $4.90億〜$5.25億ドルを見込んでいる。
より静かなコストが希薄化である。
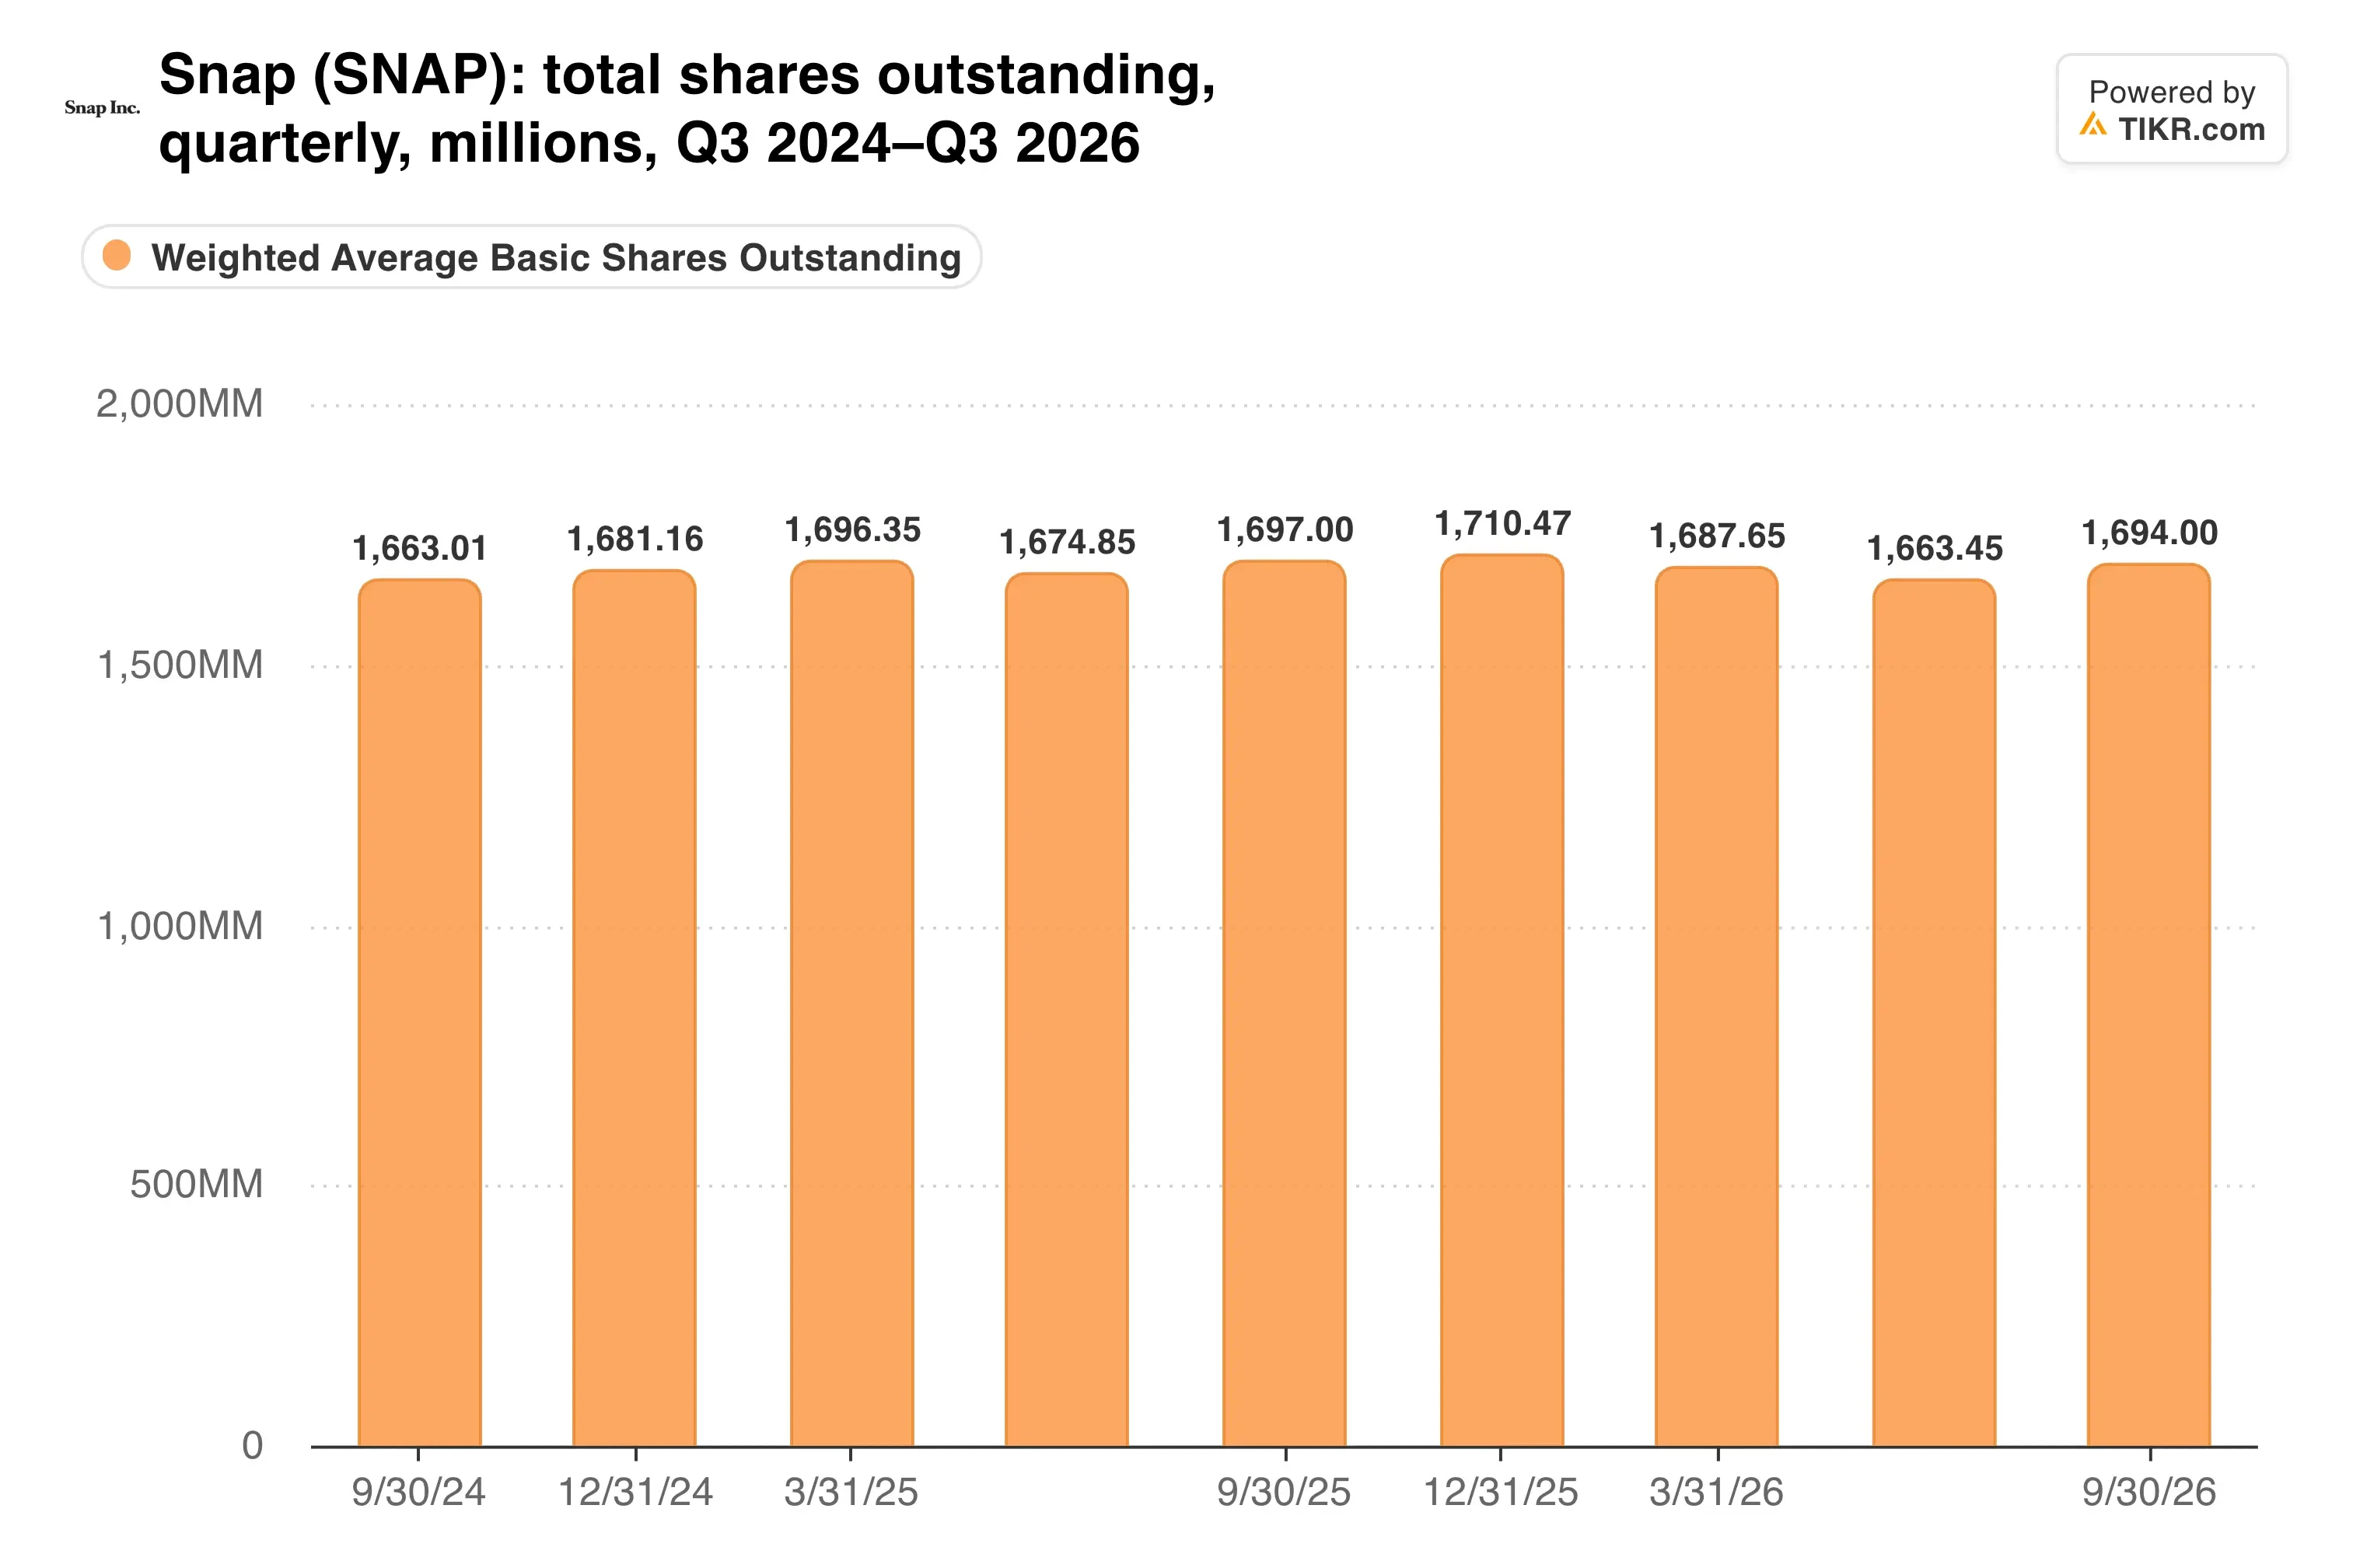
9月末時点での普通株式の発行済株式総数は、17億1,100万株から17億1,800万株に増加した。今四半期中に現在の自社株買いを完了した後、Snapは希薄化後の発行済株式数を安定させたい考えだ。
法的リスクもくすぶっている。Snapは11月2日に青少年への害に関する裁判を和解し、11月13日にはSnapを含む業界団体が警告表示法をめぐりニューヨーク州を提訴した。
私の見解:Specsは、このカテゴリーにおいて適正な価格の本物の製品のように見え、Snapが「最初であること」が重要だという点は正しい。しかし、$2,195のデバイスがすぐに収益を押し上げることはなく、4%の広告成長率では、コストのかかるローンチの余地はほとんどない。
最初のチェックポイントは単純だ:Specsは冬が来る前に顧客に届くのか?その後、2月上旬に予定される第4四半期決算が、ローンチのコストと広告収入が回復したかどうかを示すだろう。
では、Snapの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Snapの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。お読みいただきありがとうございます。投資を楽しんでください!


