主なポイント
- コヒーレント株は、トランプ政権が中国製の新しい光トランシーバーの輸入阻止を進める方針だとロイターが報じた後、3%上昇しました。
- 中国のサプライヤーを置き換えるには最大10年かかる可能性があり、コヒーレント、ルーメンタム、アプライド・オプトエレクトロニクスがその需要を争うことができます。
- コヒーレントは2027会計年度を「基本的に予約で埋まっている」と述べており、その利益は生産能力をどれだけ速く追加できるかにかかっています。
- コヒーレントの予想PERは5年平均を下回っていますが、中国がリン化インジウムの輸出を制限することで報復する可能性があります。
コヒーレント (COHR) 株は本日3%上昇しています。これは、ロイターが報じたトランプ政権が中国製の新型光トランシーバーの輸入阻止を進める計画であるというニュースを受けたものです。
米国の他の光学機器メーカーも上昇しています: ルーメンタム (LITE) は2%上昇、アプライド・オプトエレクトロニクス (AAOI) は2%上昇しています。
10年分の受注が争奪戦に
アマゾン、グーグル、メタ、CoreWeave、シスコがマイクロソフトの禁止令反対運動に加わりました。報告によると、米国企業が規制に順応するには最大10年かかる可能性があると警告しています。カウンポイント・リサーチによれば、中国は世界の光トランシーバー市場の3分の2を占めています。
今日以前からも、アナリストはコヒーレントの正規化EPSが2026会計年度から2028会計年度にかけて約3倍の15.79ドルに増加すると予想していました:
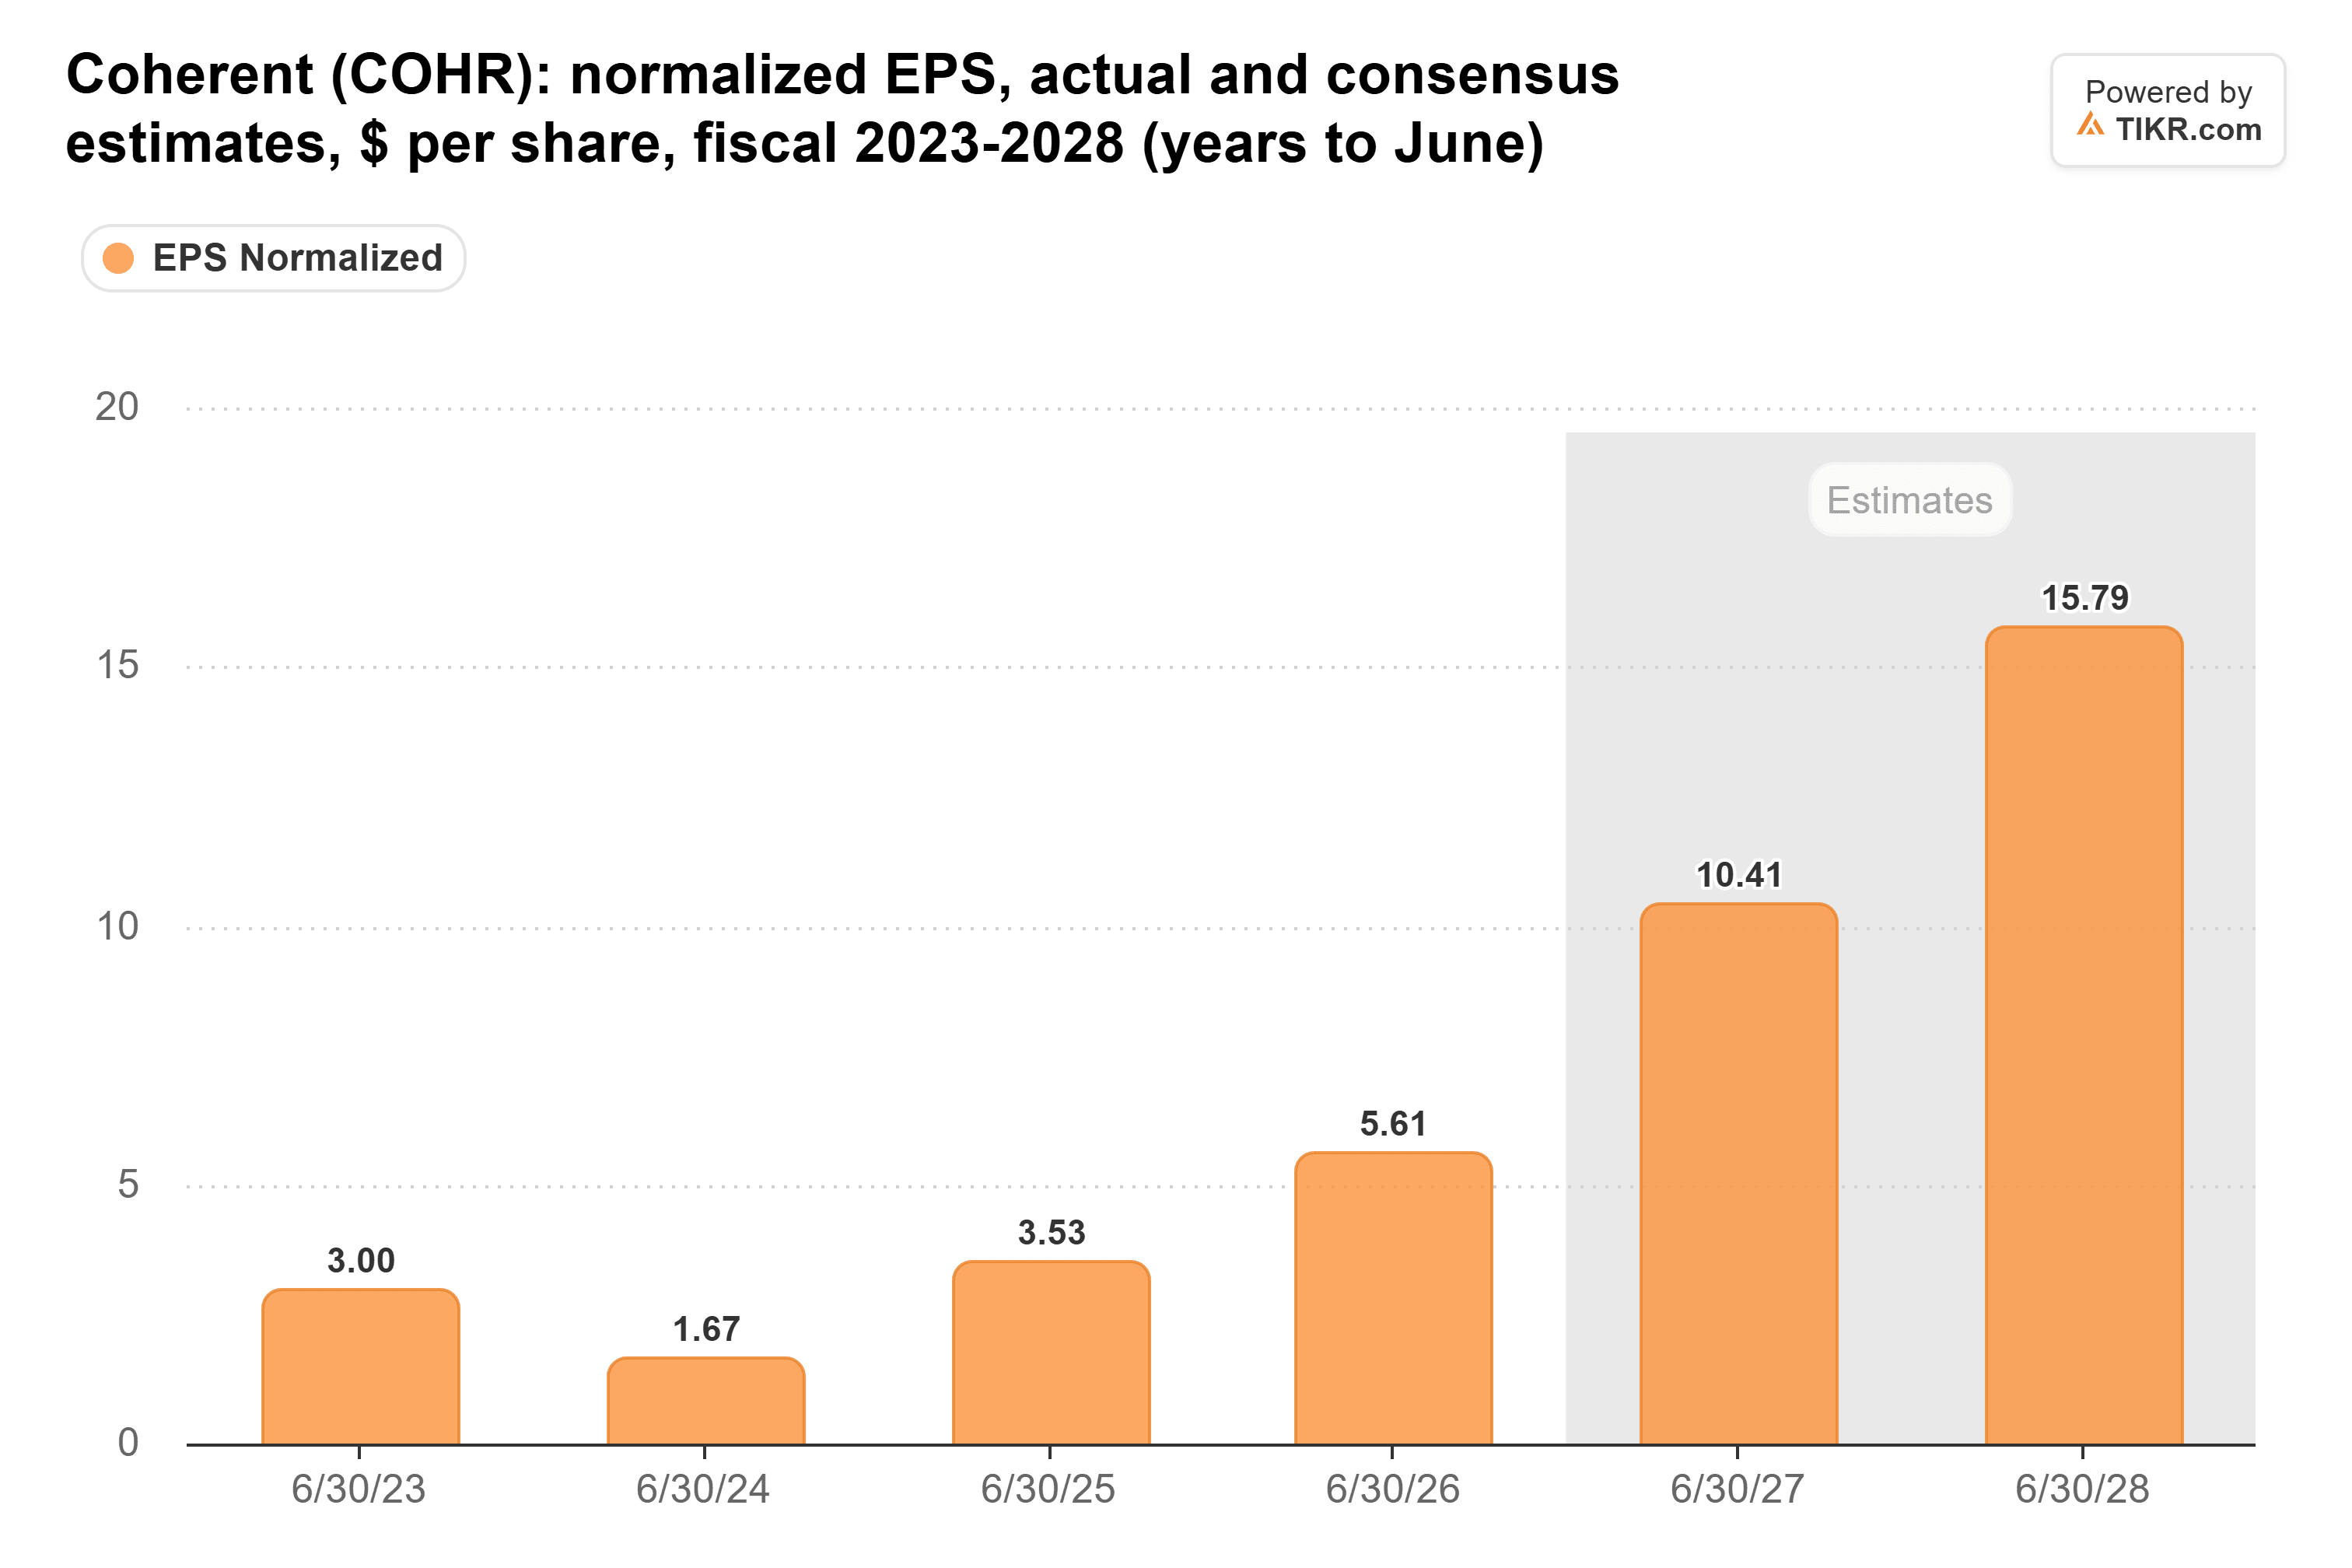
これらの予想のいずれも禁止令を前提としていないため、禁止令が実施されれば予想はさらに上方修正されると考えられます。
TIKRはコヒーレントについて26人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
コヒーレントの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。コヒーレントのアナリスト評価を見る
全社、生産能力不足
問題は、コヒーレントが8月の決算説明会で2027会計年度を「基本的に予約で埋まっている」と述べたことです。同社は2026会計年度に11億ドルの設備投資を行い、その結果フリーキャッシュフローはマイナス10億ドルになりました。
米国の競合他社も同じ状況です。ルーメンタムは今四半期の売上高見通しを15億7500万ドルから16億2500万ドル(前四半期は12億6000万ドル)としていますが、製造できる分しか販売できません。アプライド・オプトエレクトロニクスでは、CFOのステファン・マリー氏が、米国での拡張は「必要な電力の確保に予想以上に時間がかかるため、完成までに長い時間がかかる」と述べています。それでも、2027年末までに月産100万個以上の800Gおよび1.6Tトランシーバーの生産能力を確保できると見込んでいます。
さらに、これらの企業のレーザーにはリン化インジウムが必要であり、米国企業は中国がその輸出を禁止することで報復する可能性があると警告していると報じられています。
売り切れ状態の企業としては依然として割安
コヒーレントは前日終値時点で予想PER17倍で取引されていました。これは5年平均の24倍や、6月のピーク時の57倍を大きく下回っています:
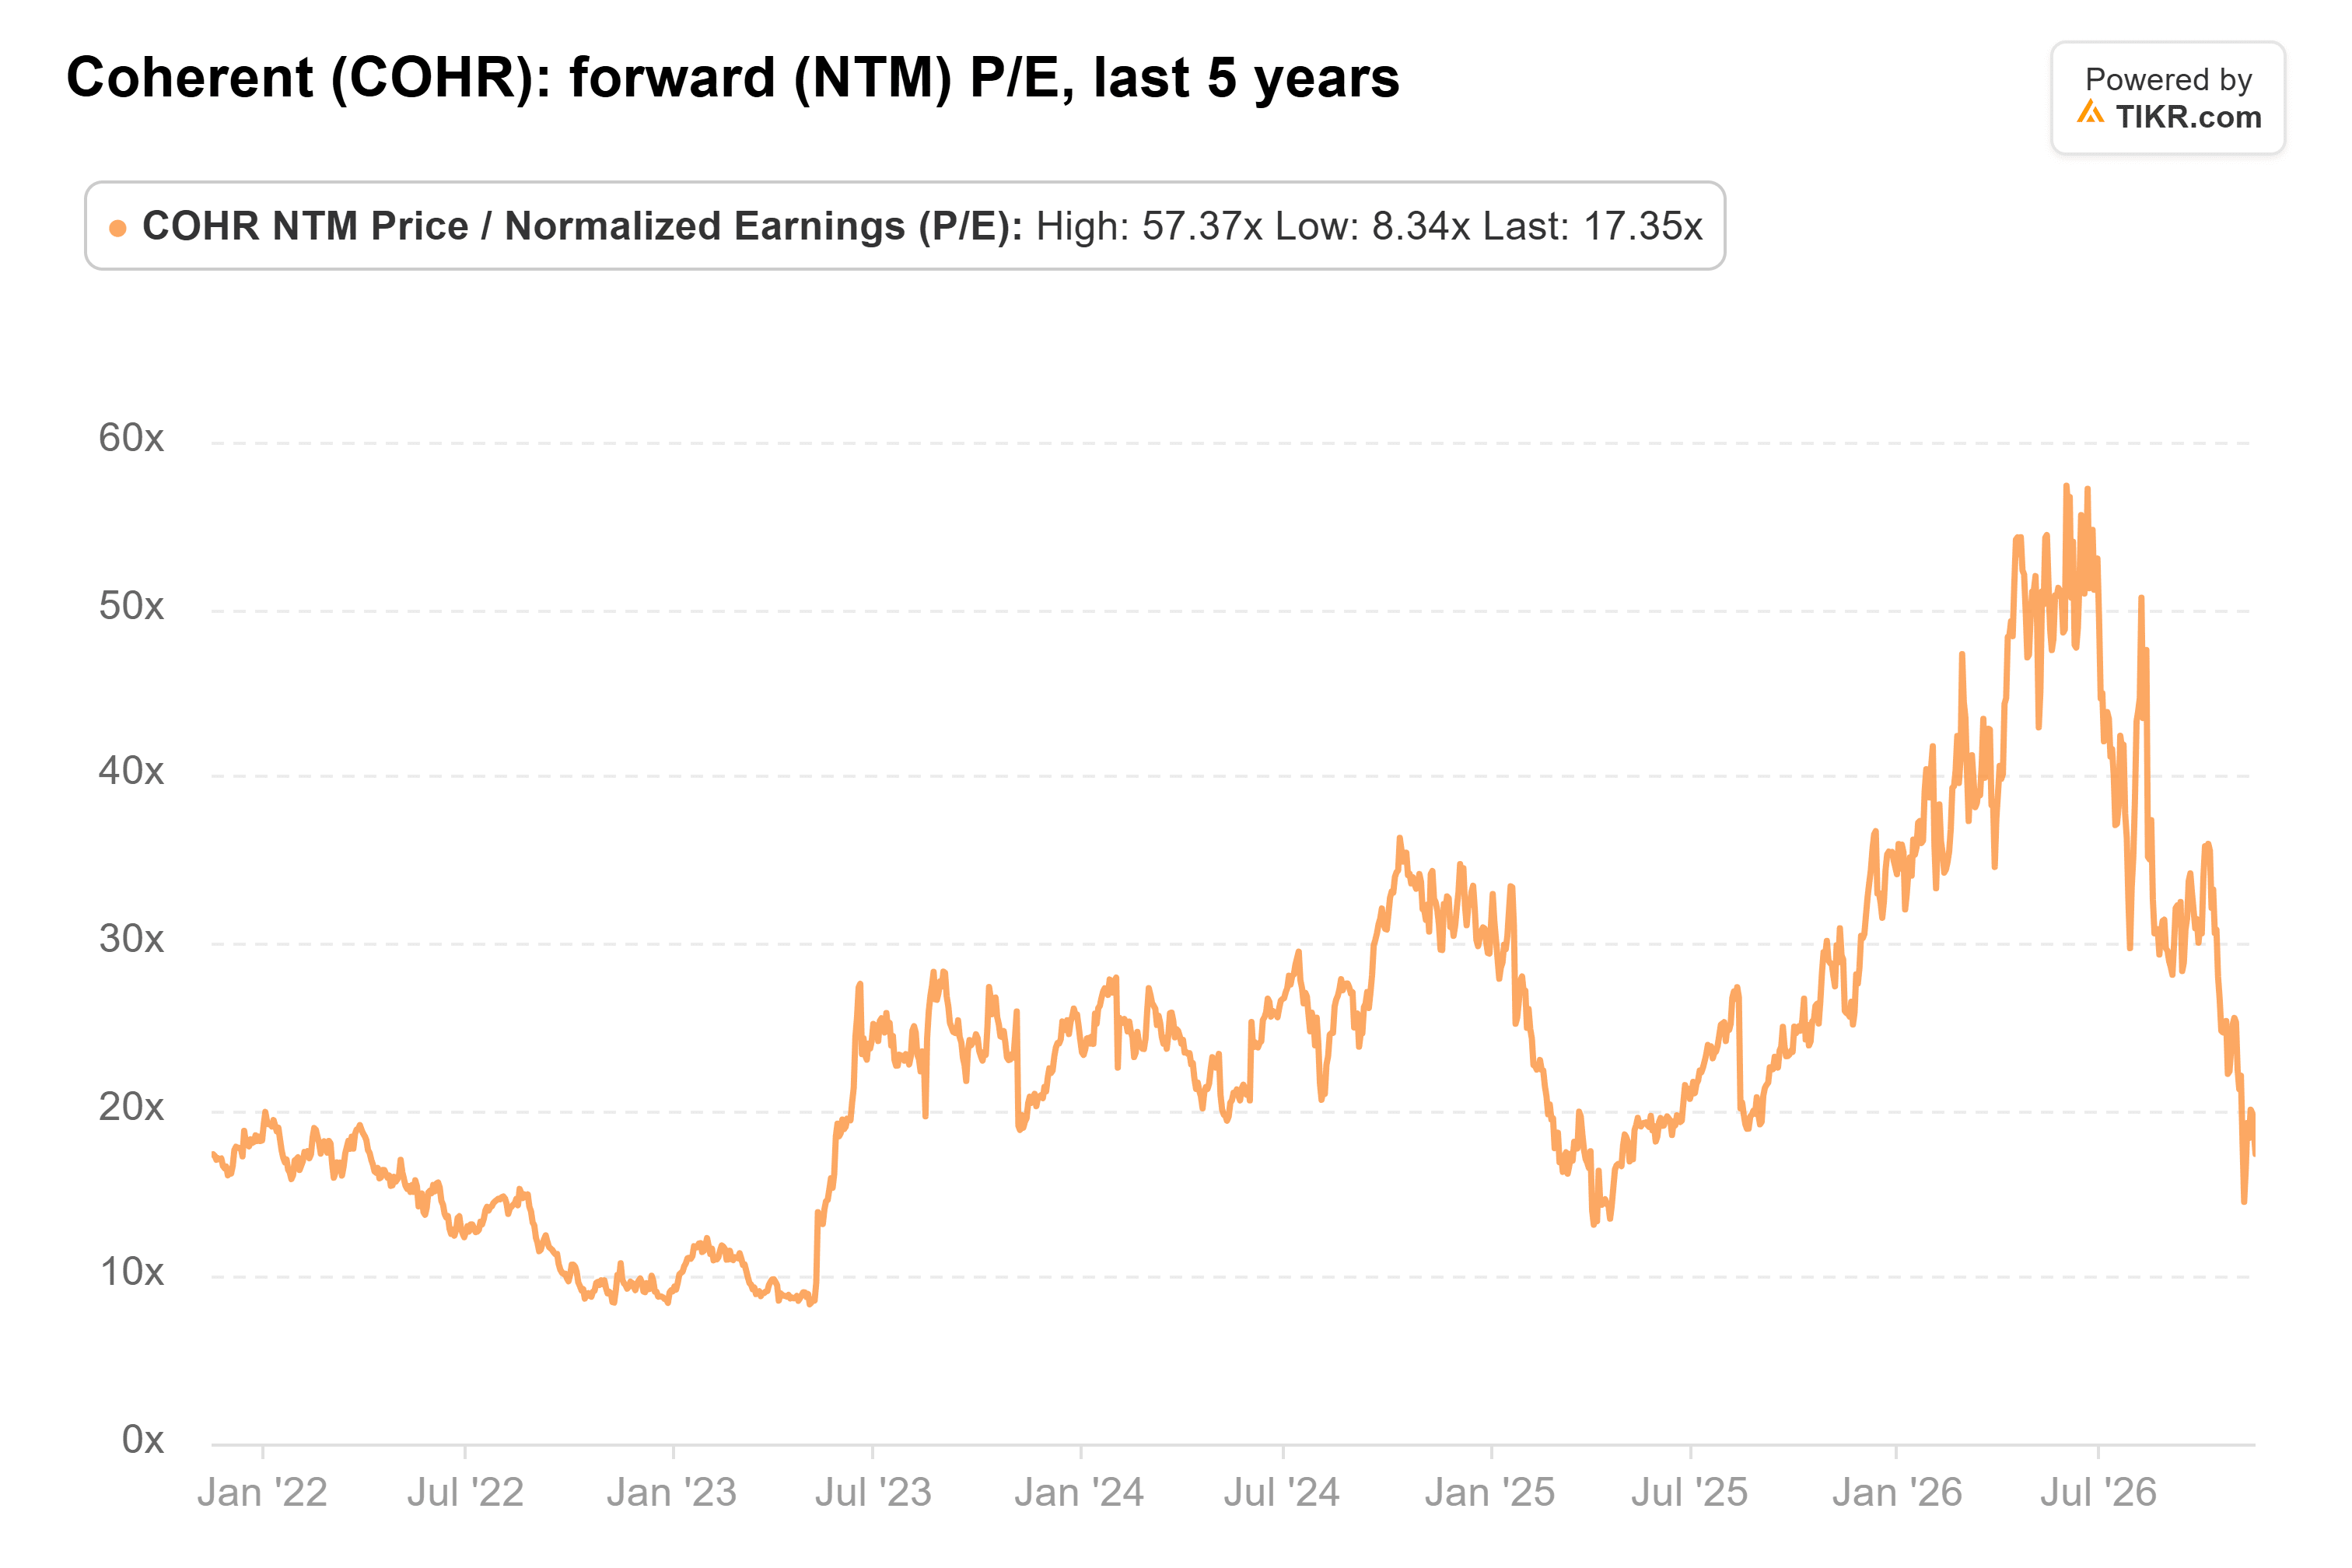
現在の価格では、約19倍です。私の見方では、置き換えるべき中国のサプライヤーが10年分存在することは、PER20倍未満の企業にとって長い成長余地(runway)です。もちろん、禁止令はまだ最終決定ではありません。コヒーレントの次の決算発表(2月上旬)で、キャッシュフローが追いついているかどうかが明らかになります。
では、コヒーレント株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、コヒーレントの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!