主なポイント
- デビッド・テッパーのAppaloosa、キャシー・ウッドのARK Investなど33ファンドの13F報告書によると、第3四半期にCoreWeave、Oracle、Core Scientific、Akamai、ServiceNowなどのソフトウェア株を買い増していた。
- この5銘柄はすべて9月30日以降下落している。CoreWeaveは43%下落しており、投資家はその拡張計画の資金調達コストに疑問を抱いている。
- CoreWeaveは前四半期の自社の利益予想を上回ったが、コンセンサスでは2030年まで毎年フリーキャッシュフローがマイナスになると見られている。
- CoreWeaveは買いとなる前に、より安い資金が必要だ。ServiceNowは自らの成長を自前で賄っており、現時点では5銘柄中最も優れているように見える。
多くの大型ファンドが第3四半期にソフトウェア株を購入したが、それらの株はその後大きく下落している。
9月30日で終了した四半期の13F報告書によると、34のファンドがソフトウェア銘柄を購入または追加しており、デビッド・テッパーのAppaloosaもその一つだ。最も打撃が大きいのはCoreWeave (CRWV)で、9月30日以降43%下落している。ServiceNow (NOW)は26%、Akamai (AKAM)は21%、Core Scientific (CORZ)は15%、Oracle (ORCL)は13%それぞれ下落している。
テッパー、ウッド、ソロスはいずれもCoreWeaveを購入
AppaloosaはCoreWeaveの保有株を13%追加し、9月30日時点で1億600万ドル(13F株式の1.4%)となった。また、1億7200万ドルのOracleの新規ポジションも開設した。キャシー・ウッドのARK Investは保有株を58%追加し、3億6700万ドルに達した。ソロス・ファンド・マネジメントは保有株数を2倍以上に増やしたが、4800万ドルの名目価値を持つCoreWeaveのプットオプションも報告している。
最大の賭けは別の銘柄にあった。190億ドルを運用するPentwater Capitalは、Oracleの保有株を16億1000万ドル(13F株式の12.3%)まで積み上げた。また、6億5600万ドルの名目価値を持つOracleのプットオプションと、3億2300万ドルの名目価値を持つコールオプションも保有していた。Core ScientificはClearline Capitalの最大の保有銘柄で、13F株式の7.0%を占める。Hawk Ridge Capitalの新規ServiceNowポジションは、同ファンドの13F株式の5.0%を占めている。
13F報告書は9月30日時点でのファンドの保有状況しか示さないため、彼らがいくらで購入したのか、あるいは現在も保有しているのかはわからない。
TIKRはCoreWeaveについて41人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
CoreWeaveの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。CoreWeaveのアナリスト・レーティングを見る
CoreWeaveは成長のために依然として借り入れが必要
CoreWeaveの顧客は契約を続けており、第3四半期の調整後営業利益3億7900万ドルは、2億ドルから2億6000万ドルとしていた自社の業績予想を上回った。問題は、それらの契約を支えるGPUの調達資金だ。CoreWeaveは同じ四半期の利子費用を8億6000万ドルから9億4000万ドルと予想していた。コンセンサスでは、2030年まで毎年フリーキャッシュフローがマイナスとなり、純負債は1139億ドルまで増加すると見られている。
同社の無担保債は10月中旬に1ドルあたり80セントを割り込んだ。経営陣は現在、次の契約担保ローンが7%から7.5%の利回りで発行されると見込んでいる。その後、11月12日にジェンセン・ホアンがNVIDIAのCEOを辞任した。NVIDIAはCoreWeaveのチップを供給し、同社の株式を所有し、そのキャパシティをリースバックしている。NVIDIAのCFOであり現在は暫定CEOを務めるコレット・クレスが、この支援を継続するかどうかを決めることになる。
アナリストは8月のピーク以降、平均目標株価を引き下げている:
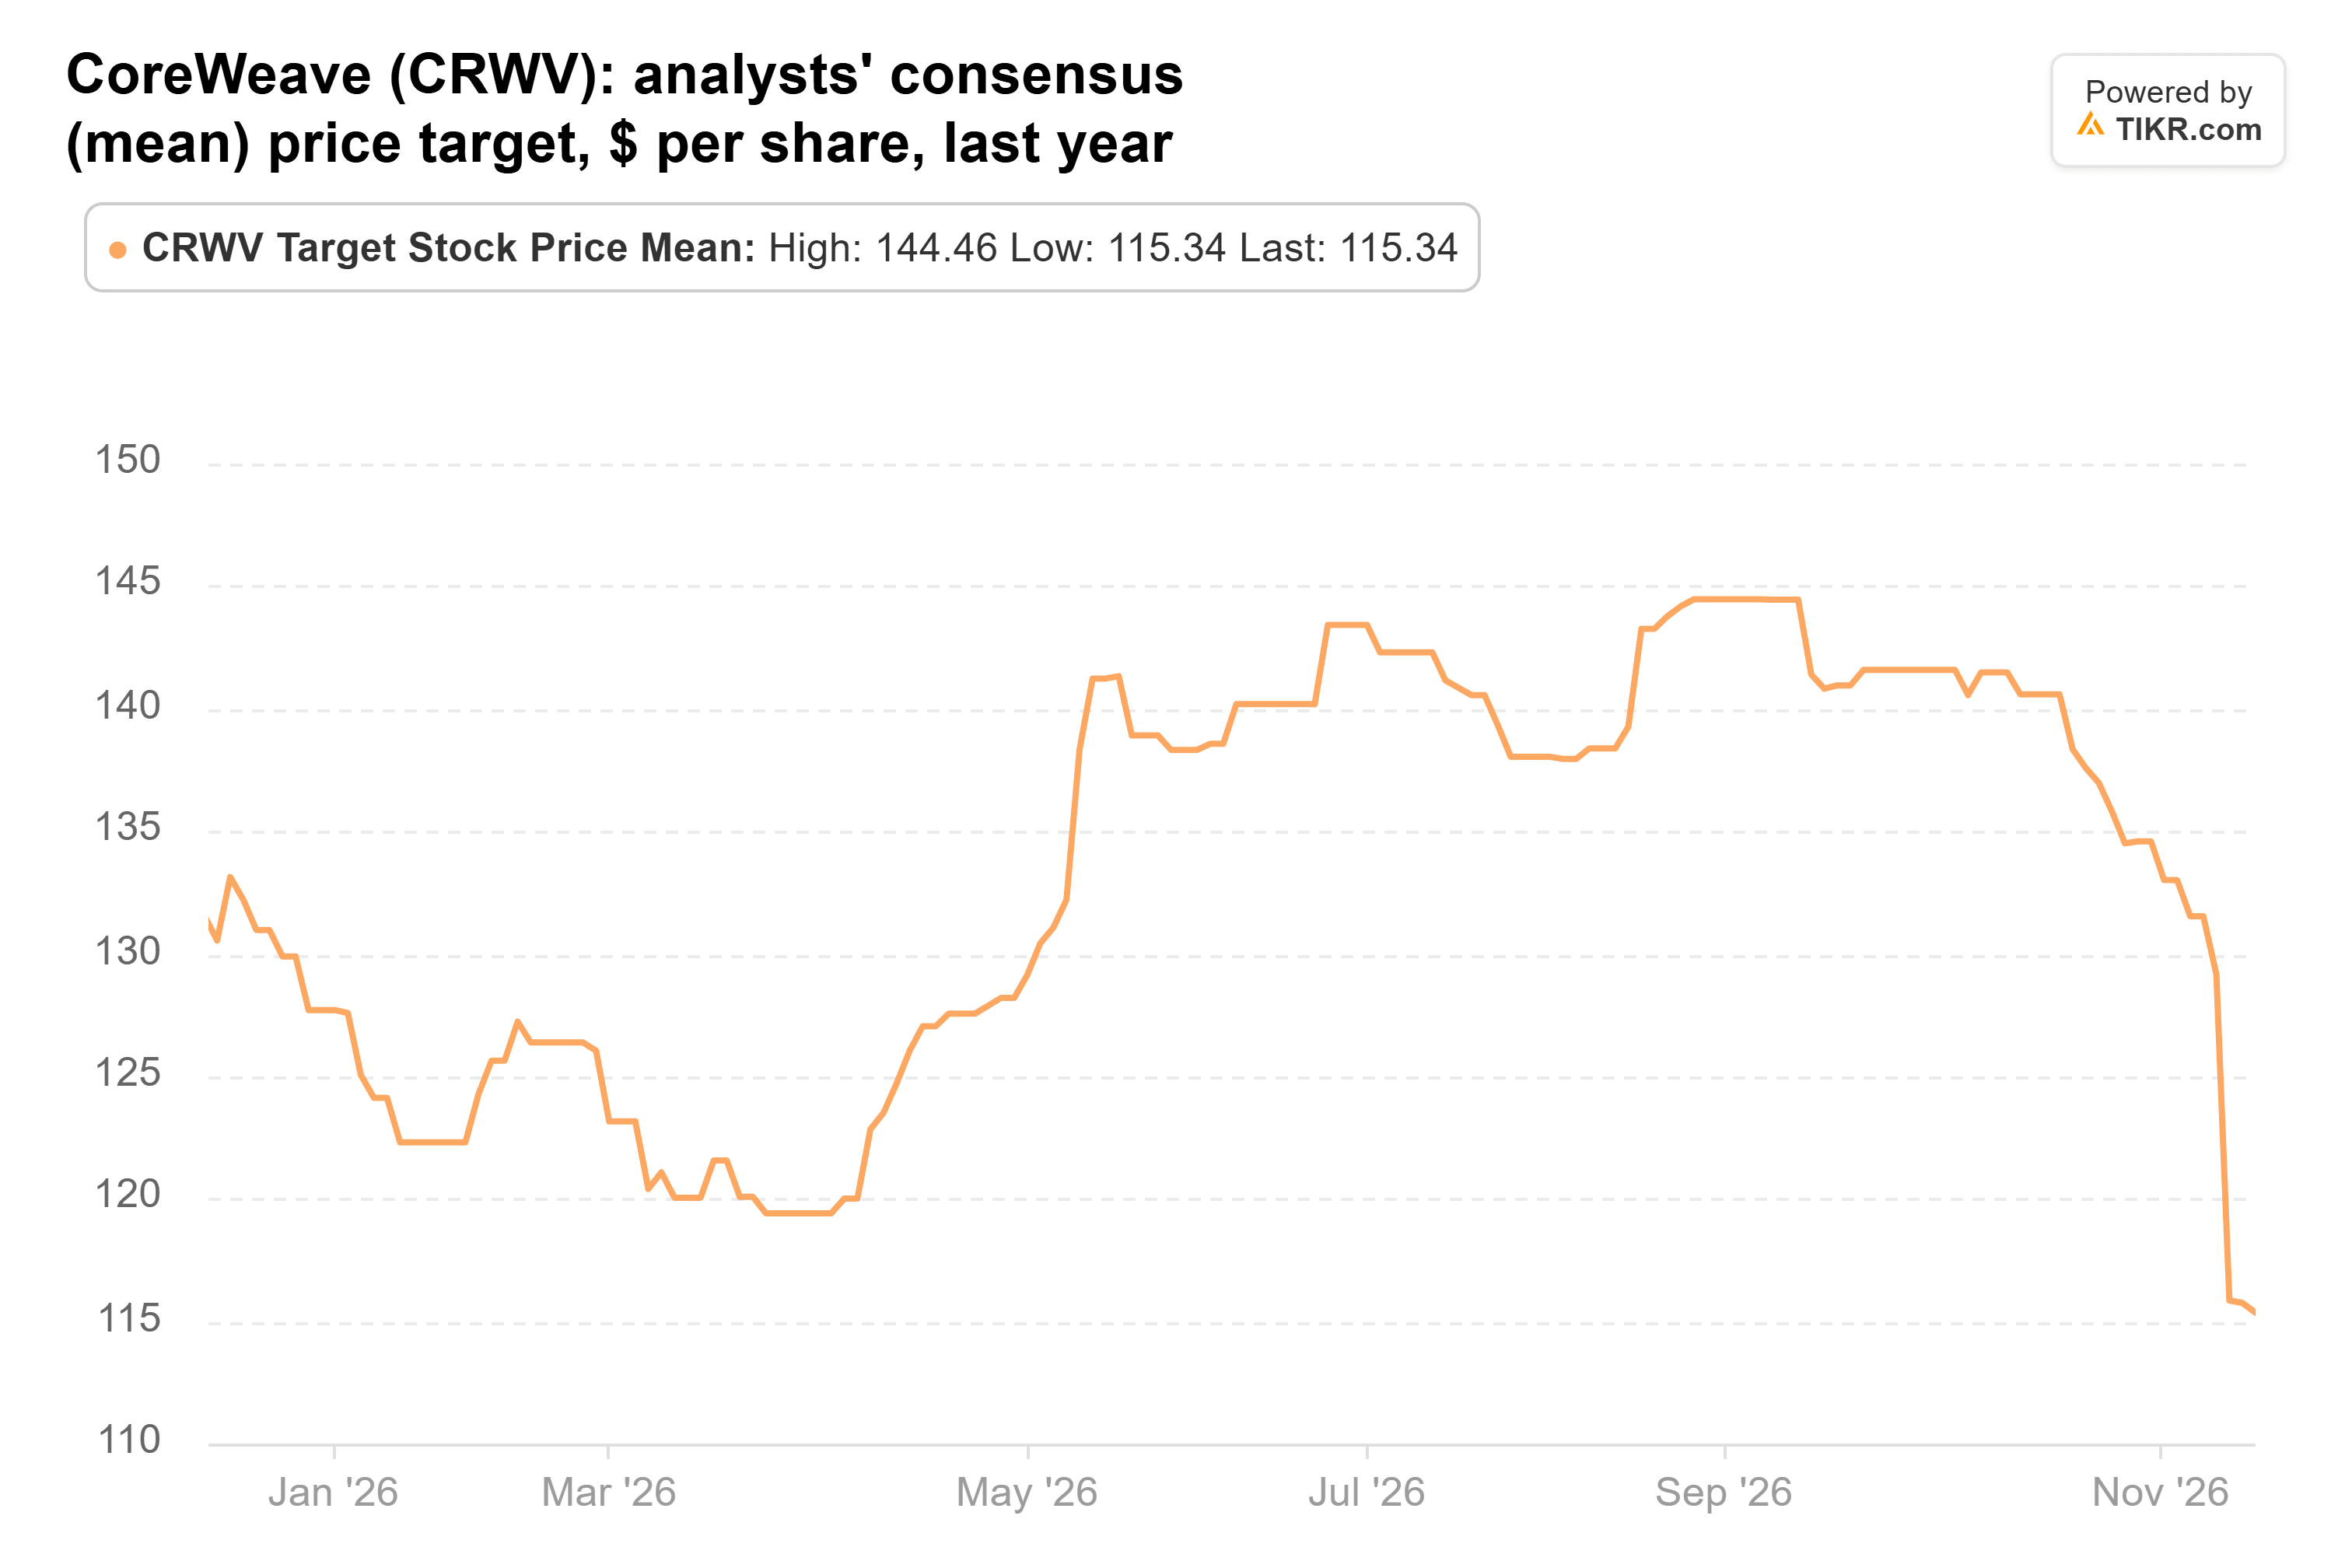
115ドルの平均目標株価は、依然として前日終値より131%高いが、最も低い目標株価は39ドルだ。下落前の9月30日時点でも、CoreWeaveは予想売上高の2.5倍で取引されていた。これは2025年3月のIPO以降の四半期末時点で最も低い水準であり、平均の5.6倍と比較して低かった。
OracleとCore Scientificは同じ拡張計画に乗っている
Oracleも同様のリスクを抱えている。S&Pによると、OpenAIがOracleのバックログの約半分を占めており、OpenAIの最新の資金調達ラウンドは150億ドルに達しているが、これは当初目標の半分だ。Oracleは予想利益の約14倍で取引されている。これは、売上高が年間約1%成長していた2014年から2021年にかけての12倍から17倍の範囲内にある。同社の平均目標株価は過去1年間で大きく下落している:
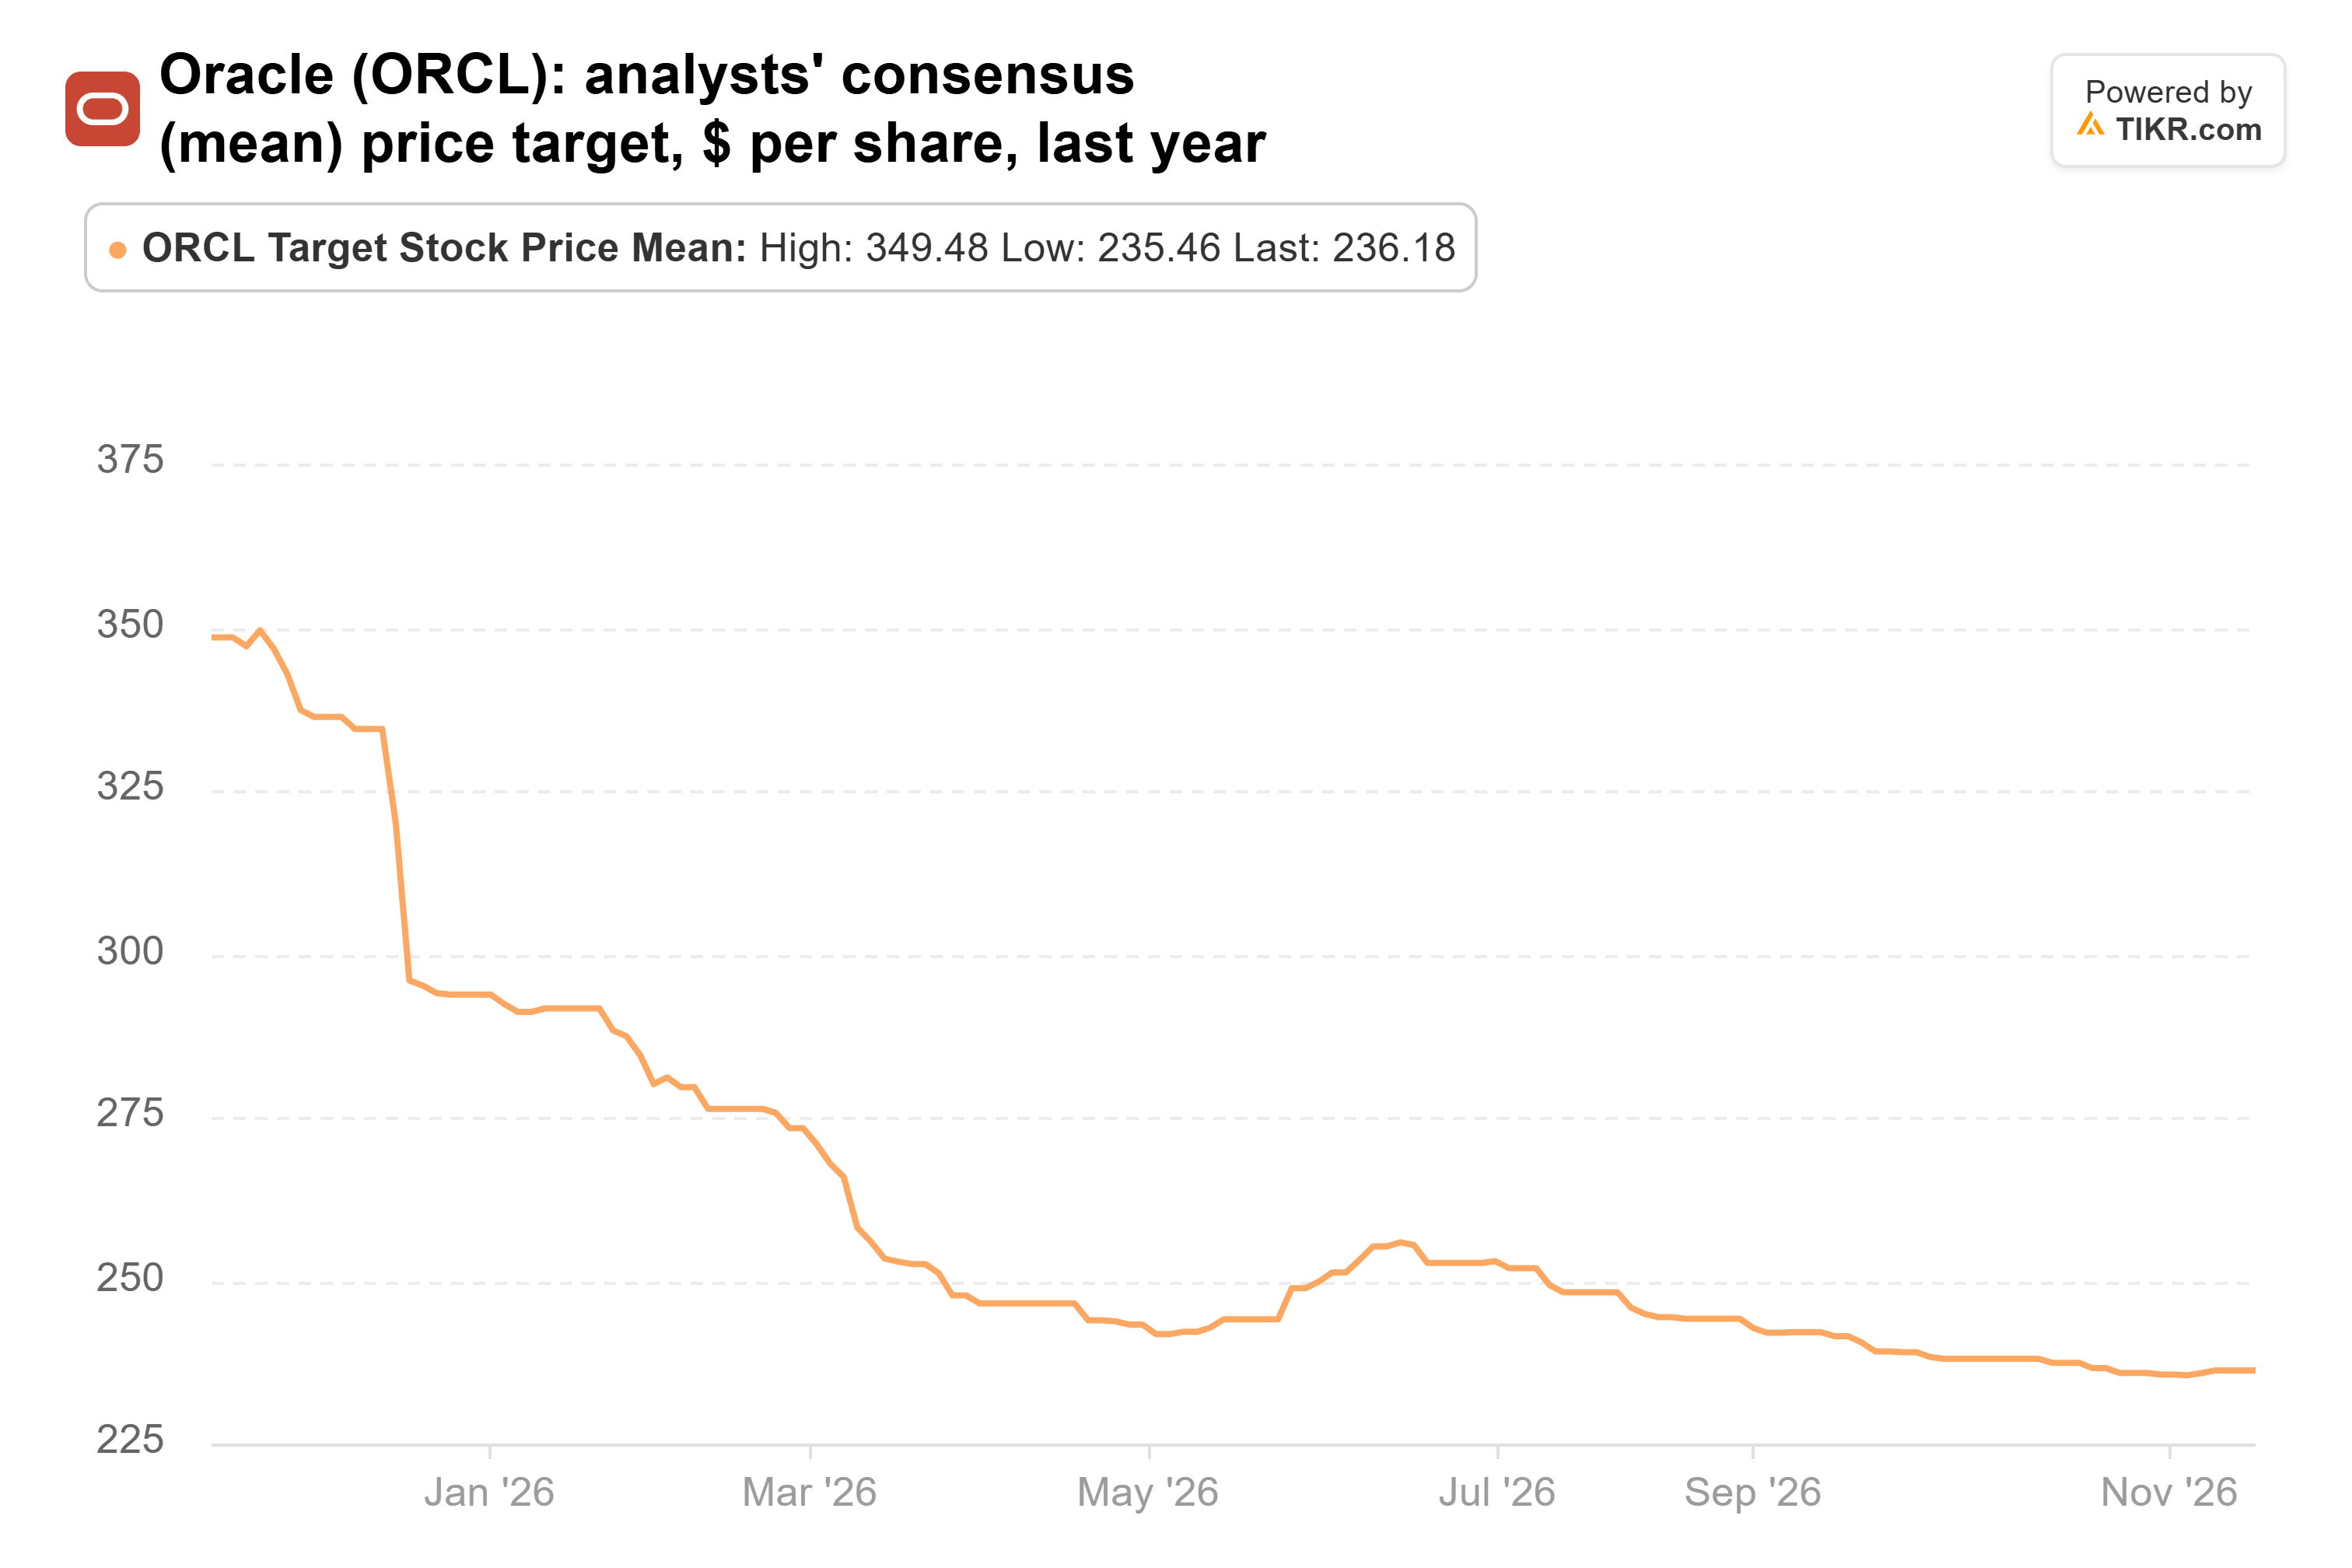
236ドルでも、前日終値より98%高い。
Core ScientificはCoreWeaveと直接結びついている。同社は約590メガワットをCoreWeaveに102億ドルの価値を持つ契約でリースしており、そのほとんどが12年間の契約だ。総負債は12月以降ほぼ4倍に増加しており、その大部分は33億ドルの7.75%の有担保債によるものだ。アナリストは平均目標株価をほとんど動かしていない:
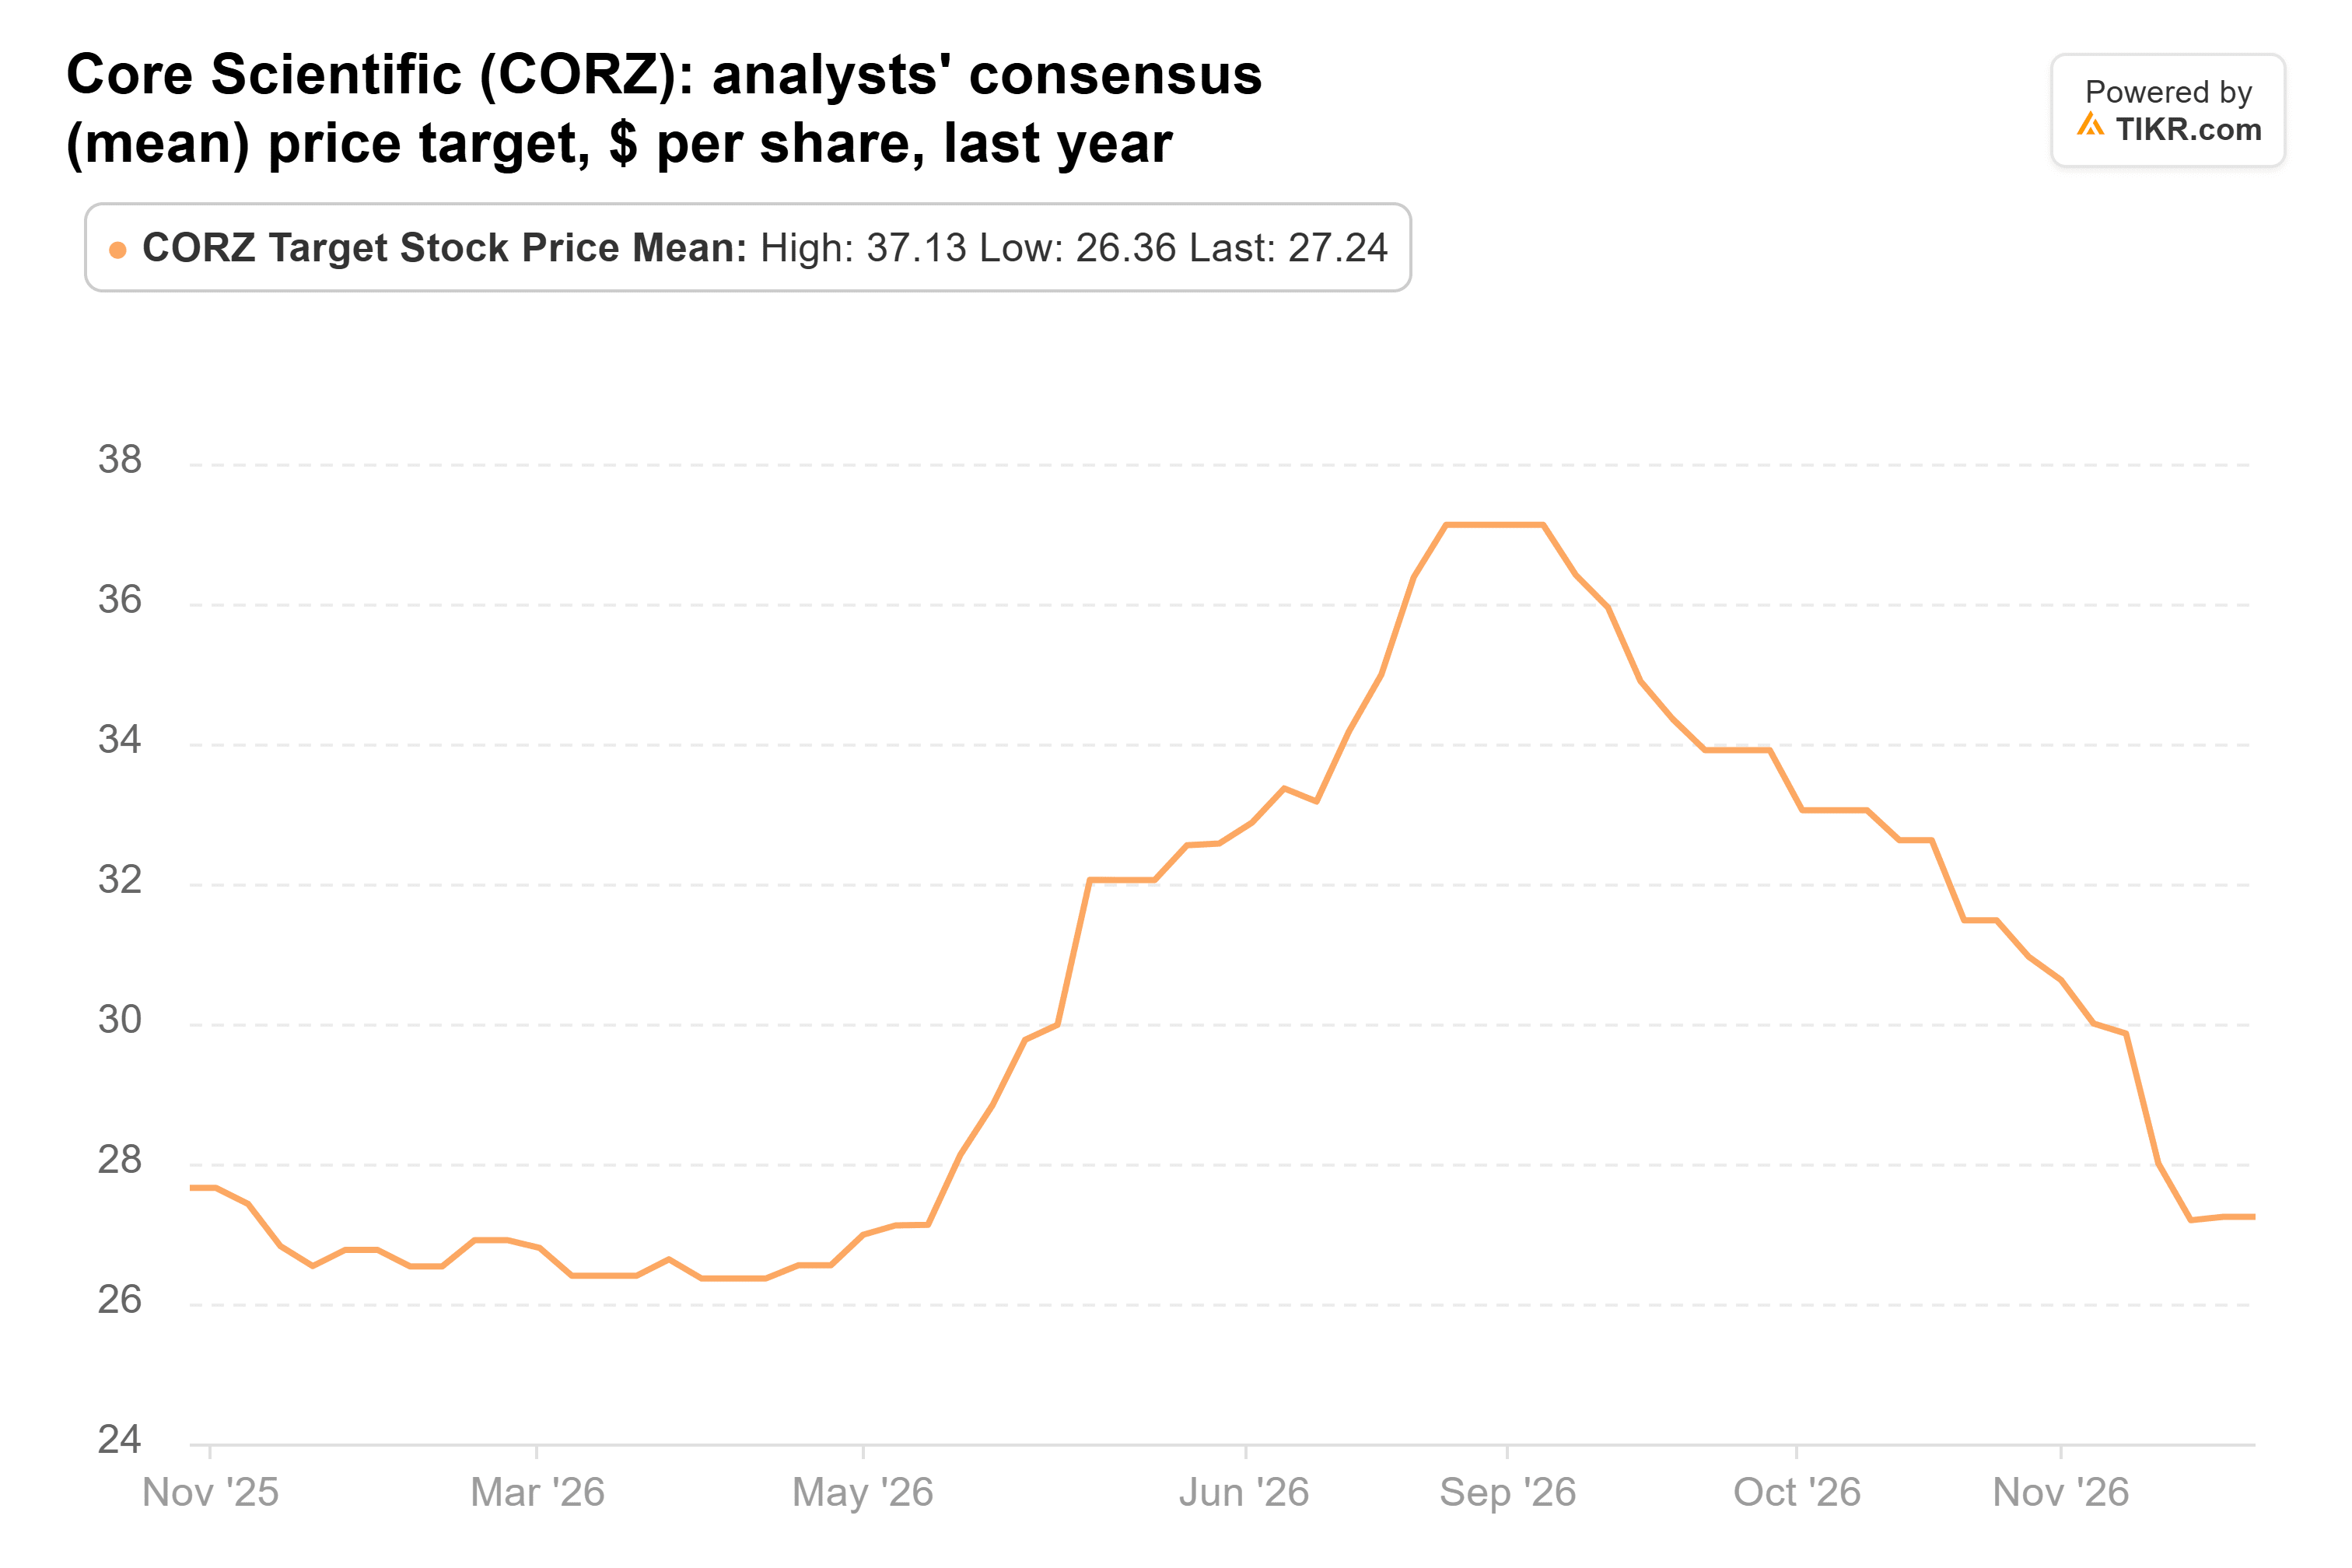
27ドルは、前日終値の2倍だ。
ServiceNowとAkamaiは自社の業績発表で下落
ServiceNowは第4四半期のcRPO成長率を18.5%と予想し、アナリストが予想していた約19.8%を下回った。第3四半期の営業利益率32.5%は31%という自社予想を依然として上回っており、AIの年間契約価値目標を17億ドルに引き上げた。同社の平均目標株価は1年間で231ドルから156ドルに下落している:
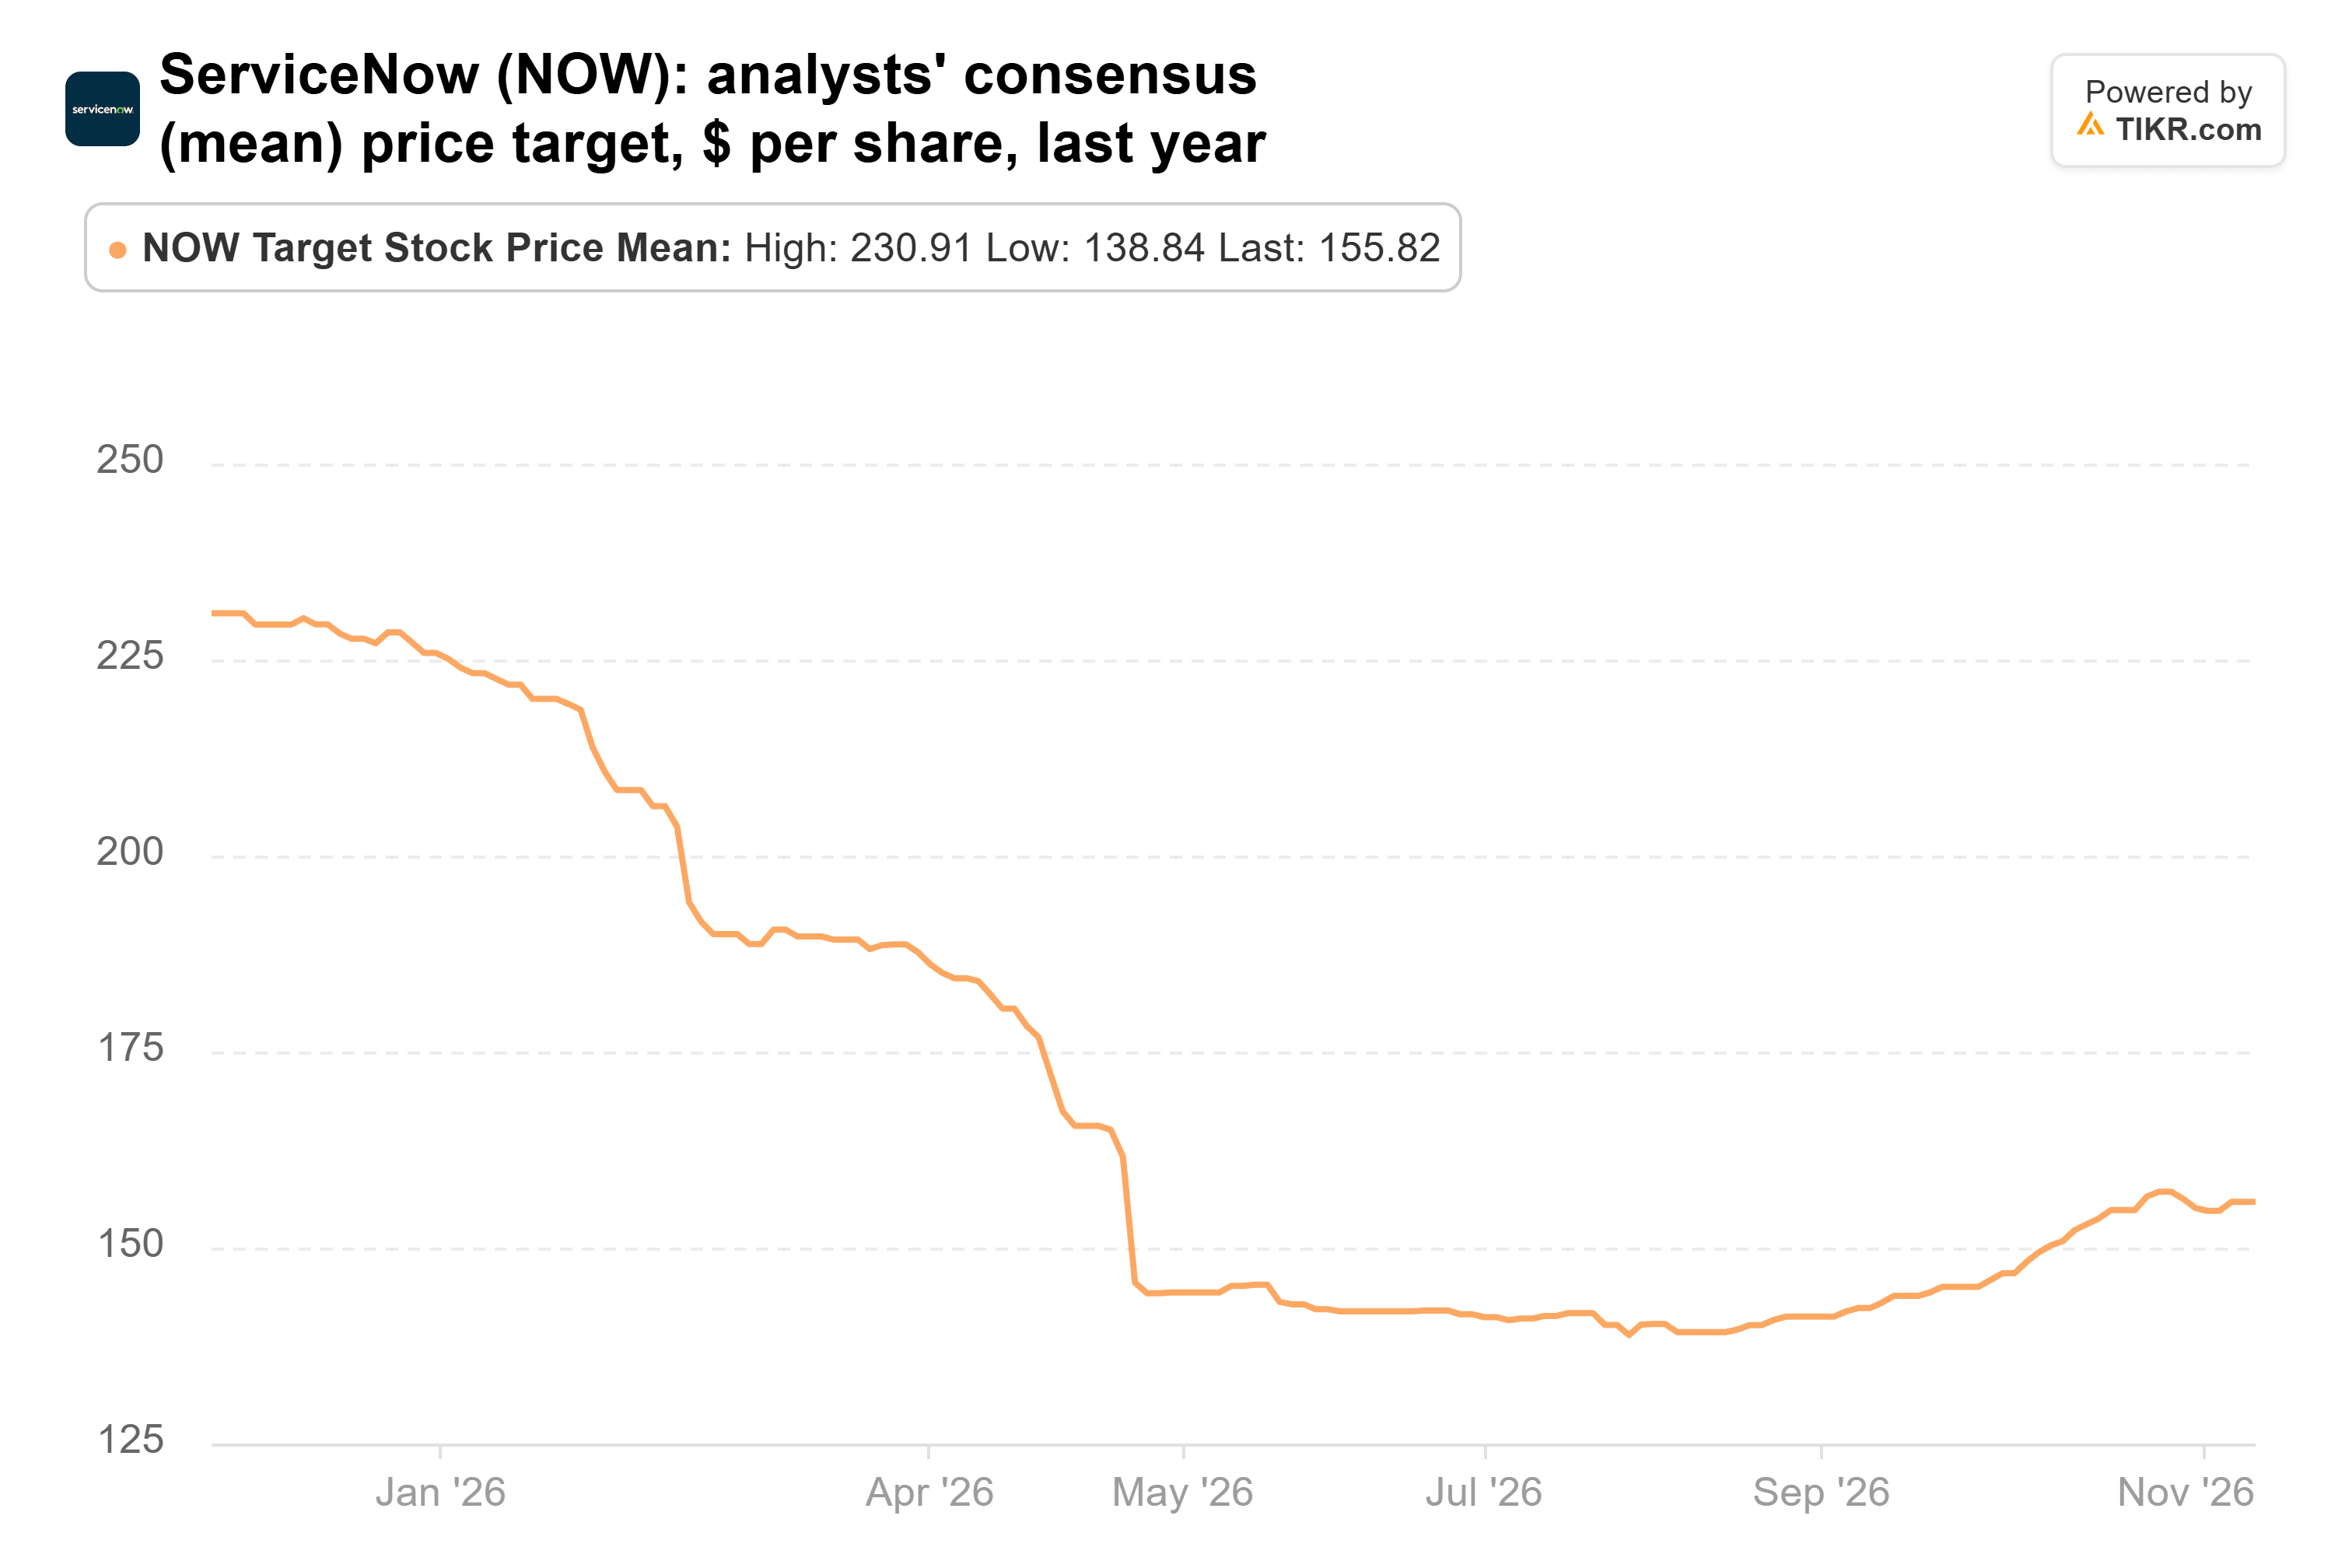
それでも前日終値より57%高い。ServiceNowは予想利益の約22倍で取引されており、過去5年間の四半期末平均の53倍と比較して低い。
Akamaiの第3四半期の売上高は6%増の11億2000万ドルだったが、非GAAP営業利益率は6ポイント低下して25%となり、通期の売上高予想を下方修正した。それでも同社のCEOは260万ドル分の株式を購入した。また、Akamaiは5銘柄の中で唯一、平均目標株価が1年間で上昇した銘柄だ:
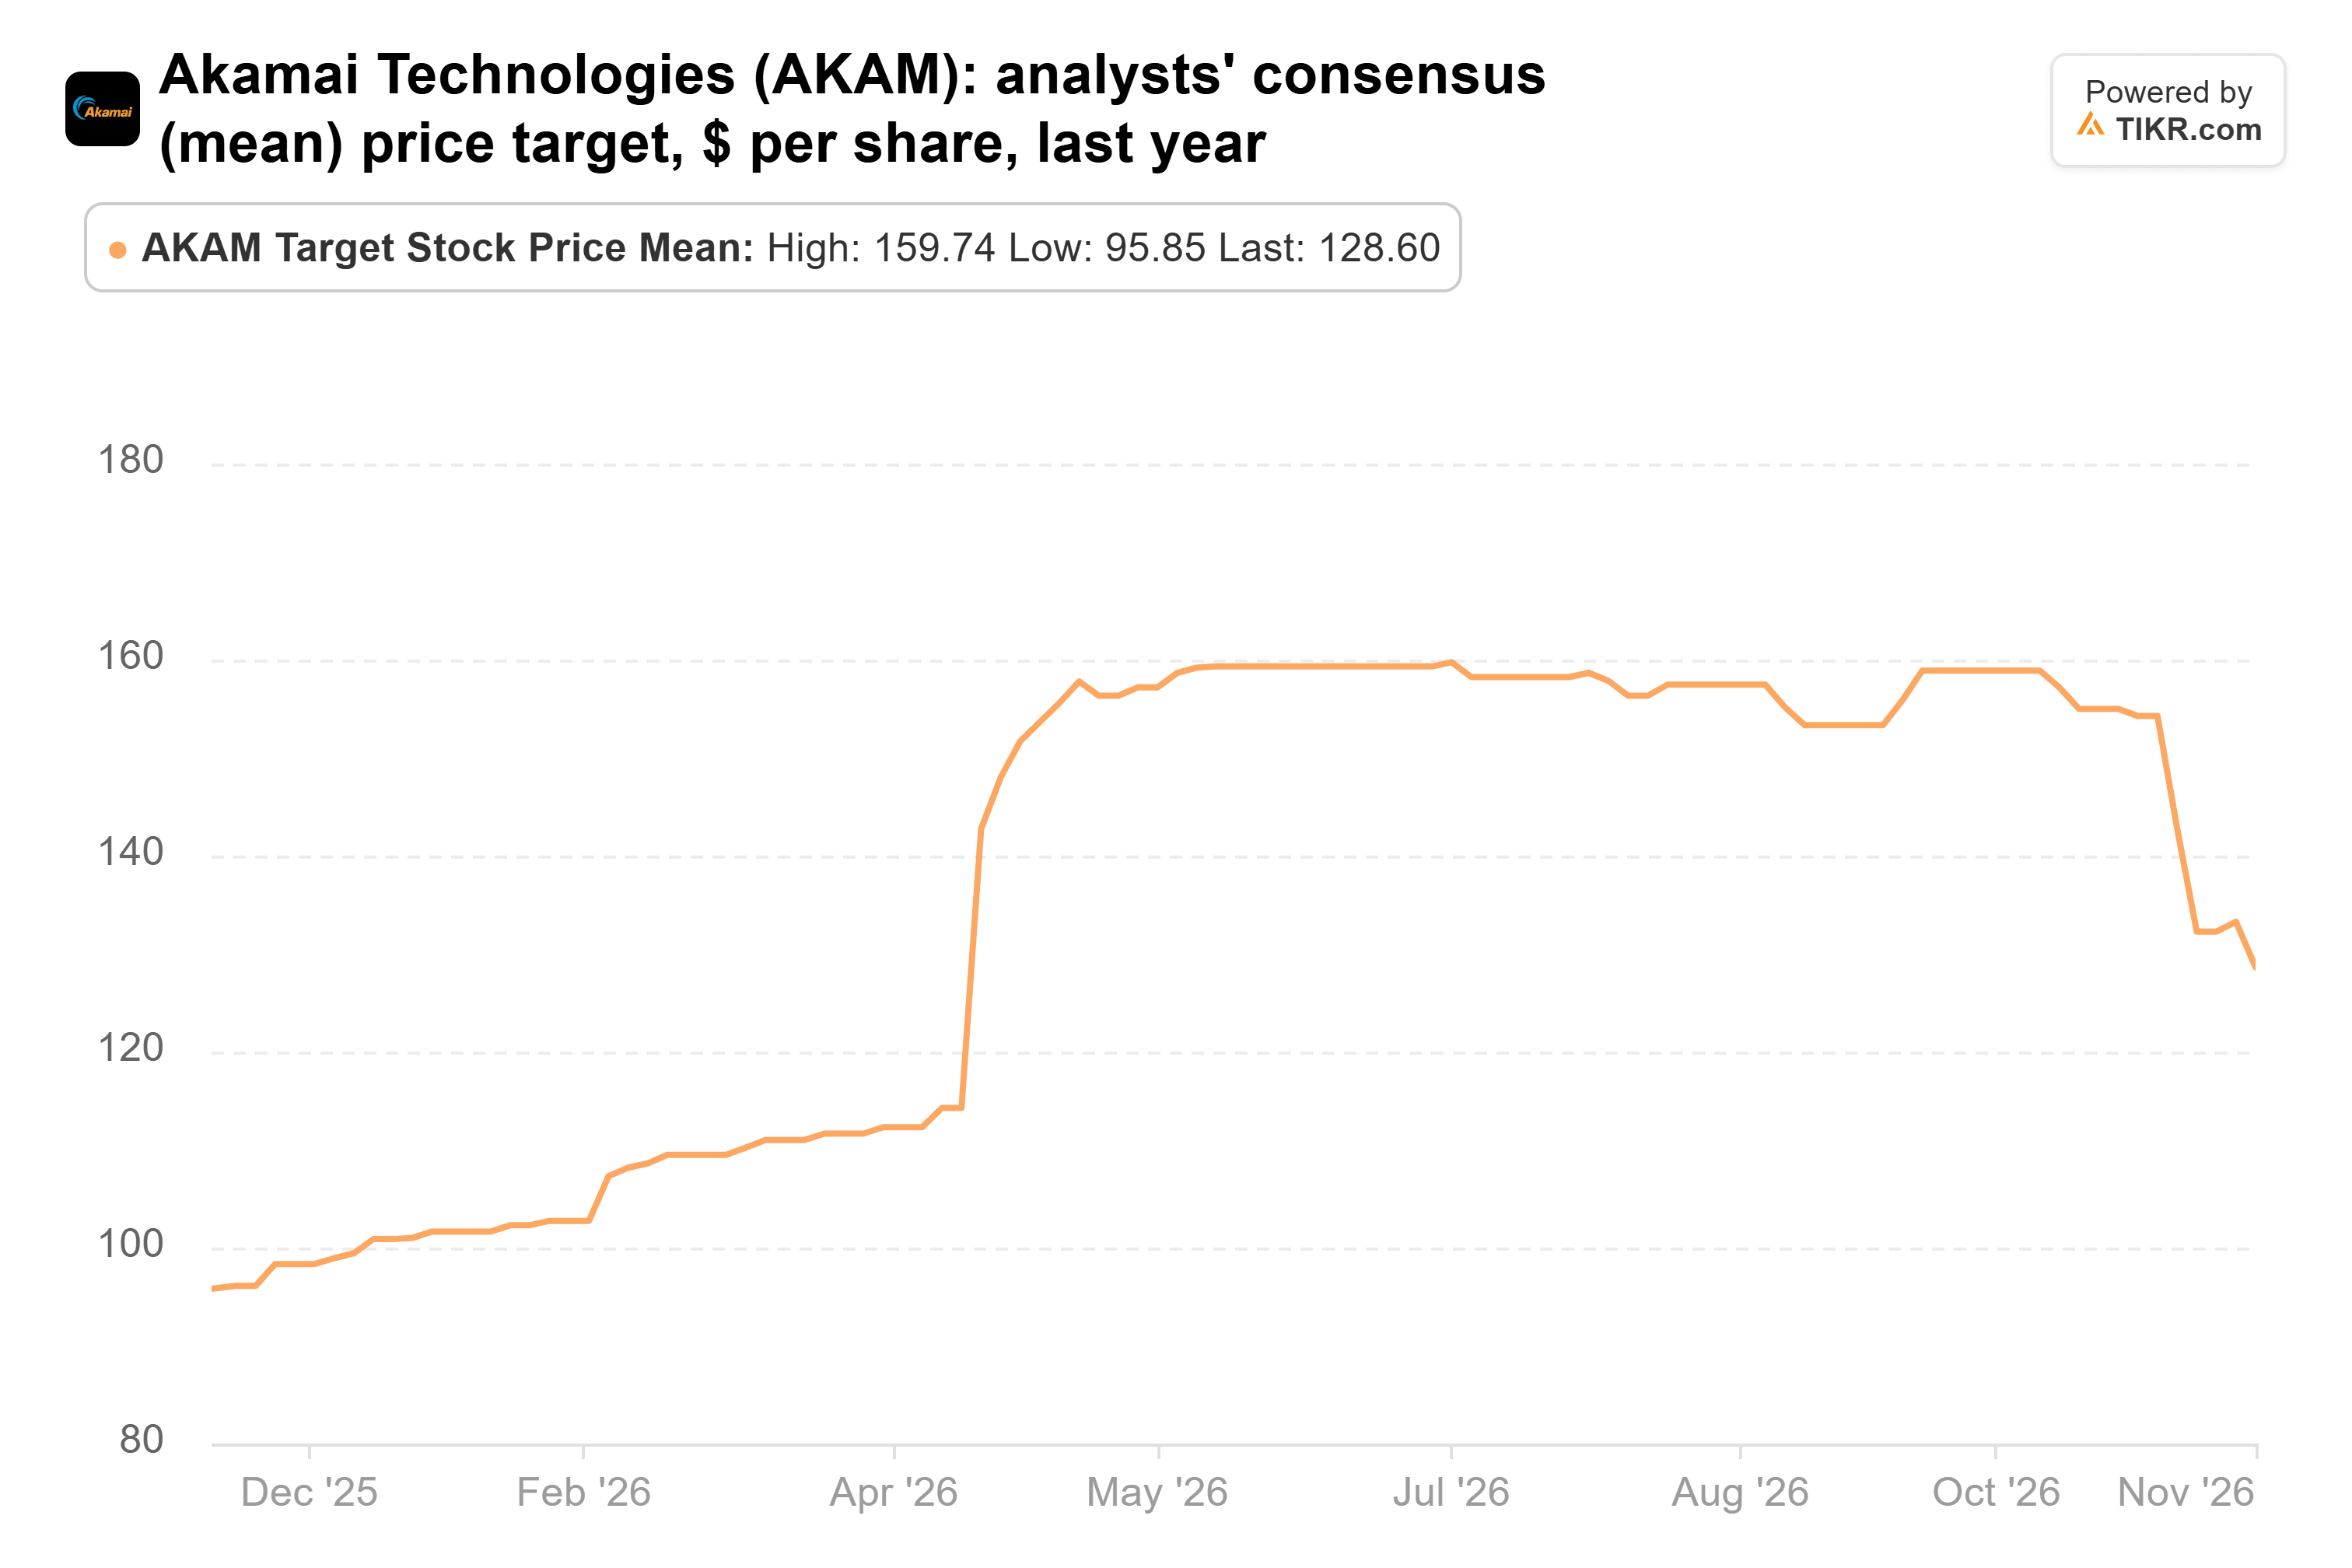
129ドルは、前日終値より53%高い。
私はCoreWeaveを待つ
CoreWeaveのリスクは明白だ:新たな資金調達コストが上昇し続けるなら、利益は貸し手と新規株主に行ってしまう。だから、私はまだテッパーに追随しないだろう。
もし今、5銘柄のうち1つだけを買うなら、ServiceNowを選ぶ。同社は2025年の売上高の34.9%をフリーキャッシュフローに転換しており、自らの成長を自前で賄っている。また、過去5年間の平均倍率の半分以下で取引されている。
もちろん、CoreWeaveはすぐに私の予想を覆すかもしれない。次の契約担保ローンの利回り、クレス体制下でのNVIDIAの最初の決算発表、そしてこれらのファンドの2月中旬の次の13F報告書に注目しよう。
では、CoreWeaveの株価は実際にいくらの価値があるのか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、CoreWeaveがどのくらいの価値になるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!