

主なポイント
- インテルは、9月30日締めの四半期におけるソロス・ファンド・マネジメントの13F報告書で最大の保有銘柄となった:283万株、3億4000万ドル相当、同ファンドが報告した米国株の5.3%を占める。
- インテル株は、弱含みの業績見通しを受けて9月30日以降54%下落し、アナリストは収益予想を下方修正している。
- それらの下方修正後でも、インテルは予想PER約40倍で取引されており、これは5年平均を下回っており、アナリストの平均目標株価は直近終値の63%上にある。
- この賭けは、9月末時点よりも現在の価格の方が理にかなっているが、それはインテルの収益が今年から2028年までに倍増するかどうかに依存する。
インテル (INTC) は今やジョージ・ソロスのファンドにおける最大の株式であり、その地位に急速に到達した。
ソロス・ファンド・マネジメントが11月13日に提出した、9月30日締めの四半期の13F報告書によると、四半期末時点の価格で2億8300万ドル相当のインテル株283万株を保有していた。これは、6月30日時点の同ファンドの保有株数の28倍以上にあたる。
それ以来、インテル株は54%下落している。
インテルは今やファンドの第1位のポジション
この保有は、同ファンドの13Fが報告する234のポジションにわたる合計64億8000万ドルの米国株の5.3%を占め、インテルをその最大の保有銘柄としている。13Fは、ファンドが四半期の最終日に何を保有していたかのみを示す。ソロスのファンドがいつ四半期中に株式を追加したか、いくらで購入したか、または現在も保有しているかどうかについては言及していない。また、ファンドがこの保有に対して行っている可能性のある空売りポジションやヘッジも除外されている。
TIKRはインテルを50人のアナリストがフォローしています。「買い」と言っているのは何人?
インテルに対する買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。インテルのアナリスト評価を見る
それ以来、株価は半減した
下落の大部分は、10月29日に発表されたインテルの第3四半期決算に伴い発生した。その際、弱含みの業績見通しが株価を急落させた。供給も問題の一部である。10月14日に発生した、インテルのイスラエル・キリヤット・ガット工場での致命的な爆発事故により、同工場の生産が約2週間停止した。この操業停止と基板の不足の両方が、インテルのXeonサーバーチップの出荷を制限している。
その後、11月12日にジェンセン・フアンがNVIDIAのCEOを辞任した。フアンは、インテルのCPUとNVIDIAのグラフィックスチップを組み合わせ、NVIDIAによるインテルへの50億ドルの投資を伴う2025年の取引を推進した人物である。したがって、この提携の将来は、NVIDIAの次期リーダーにかかっている。
この賭けは現在の価格で理にかなっているか?
アナリストは予想を下方修正したが、それでもインテルの収益が今年から2028年までに倍増すると見込んでいる。以下のチャートは、コンセンサスによる調整後1株当たり利益(EPS)が、2025年の0.42ドルから2026年には1.49ドル、2028年には2.99ドルに上昇すると予想していることを示している:
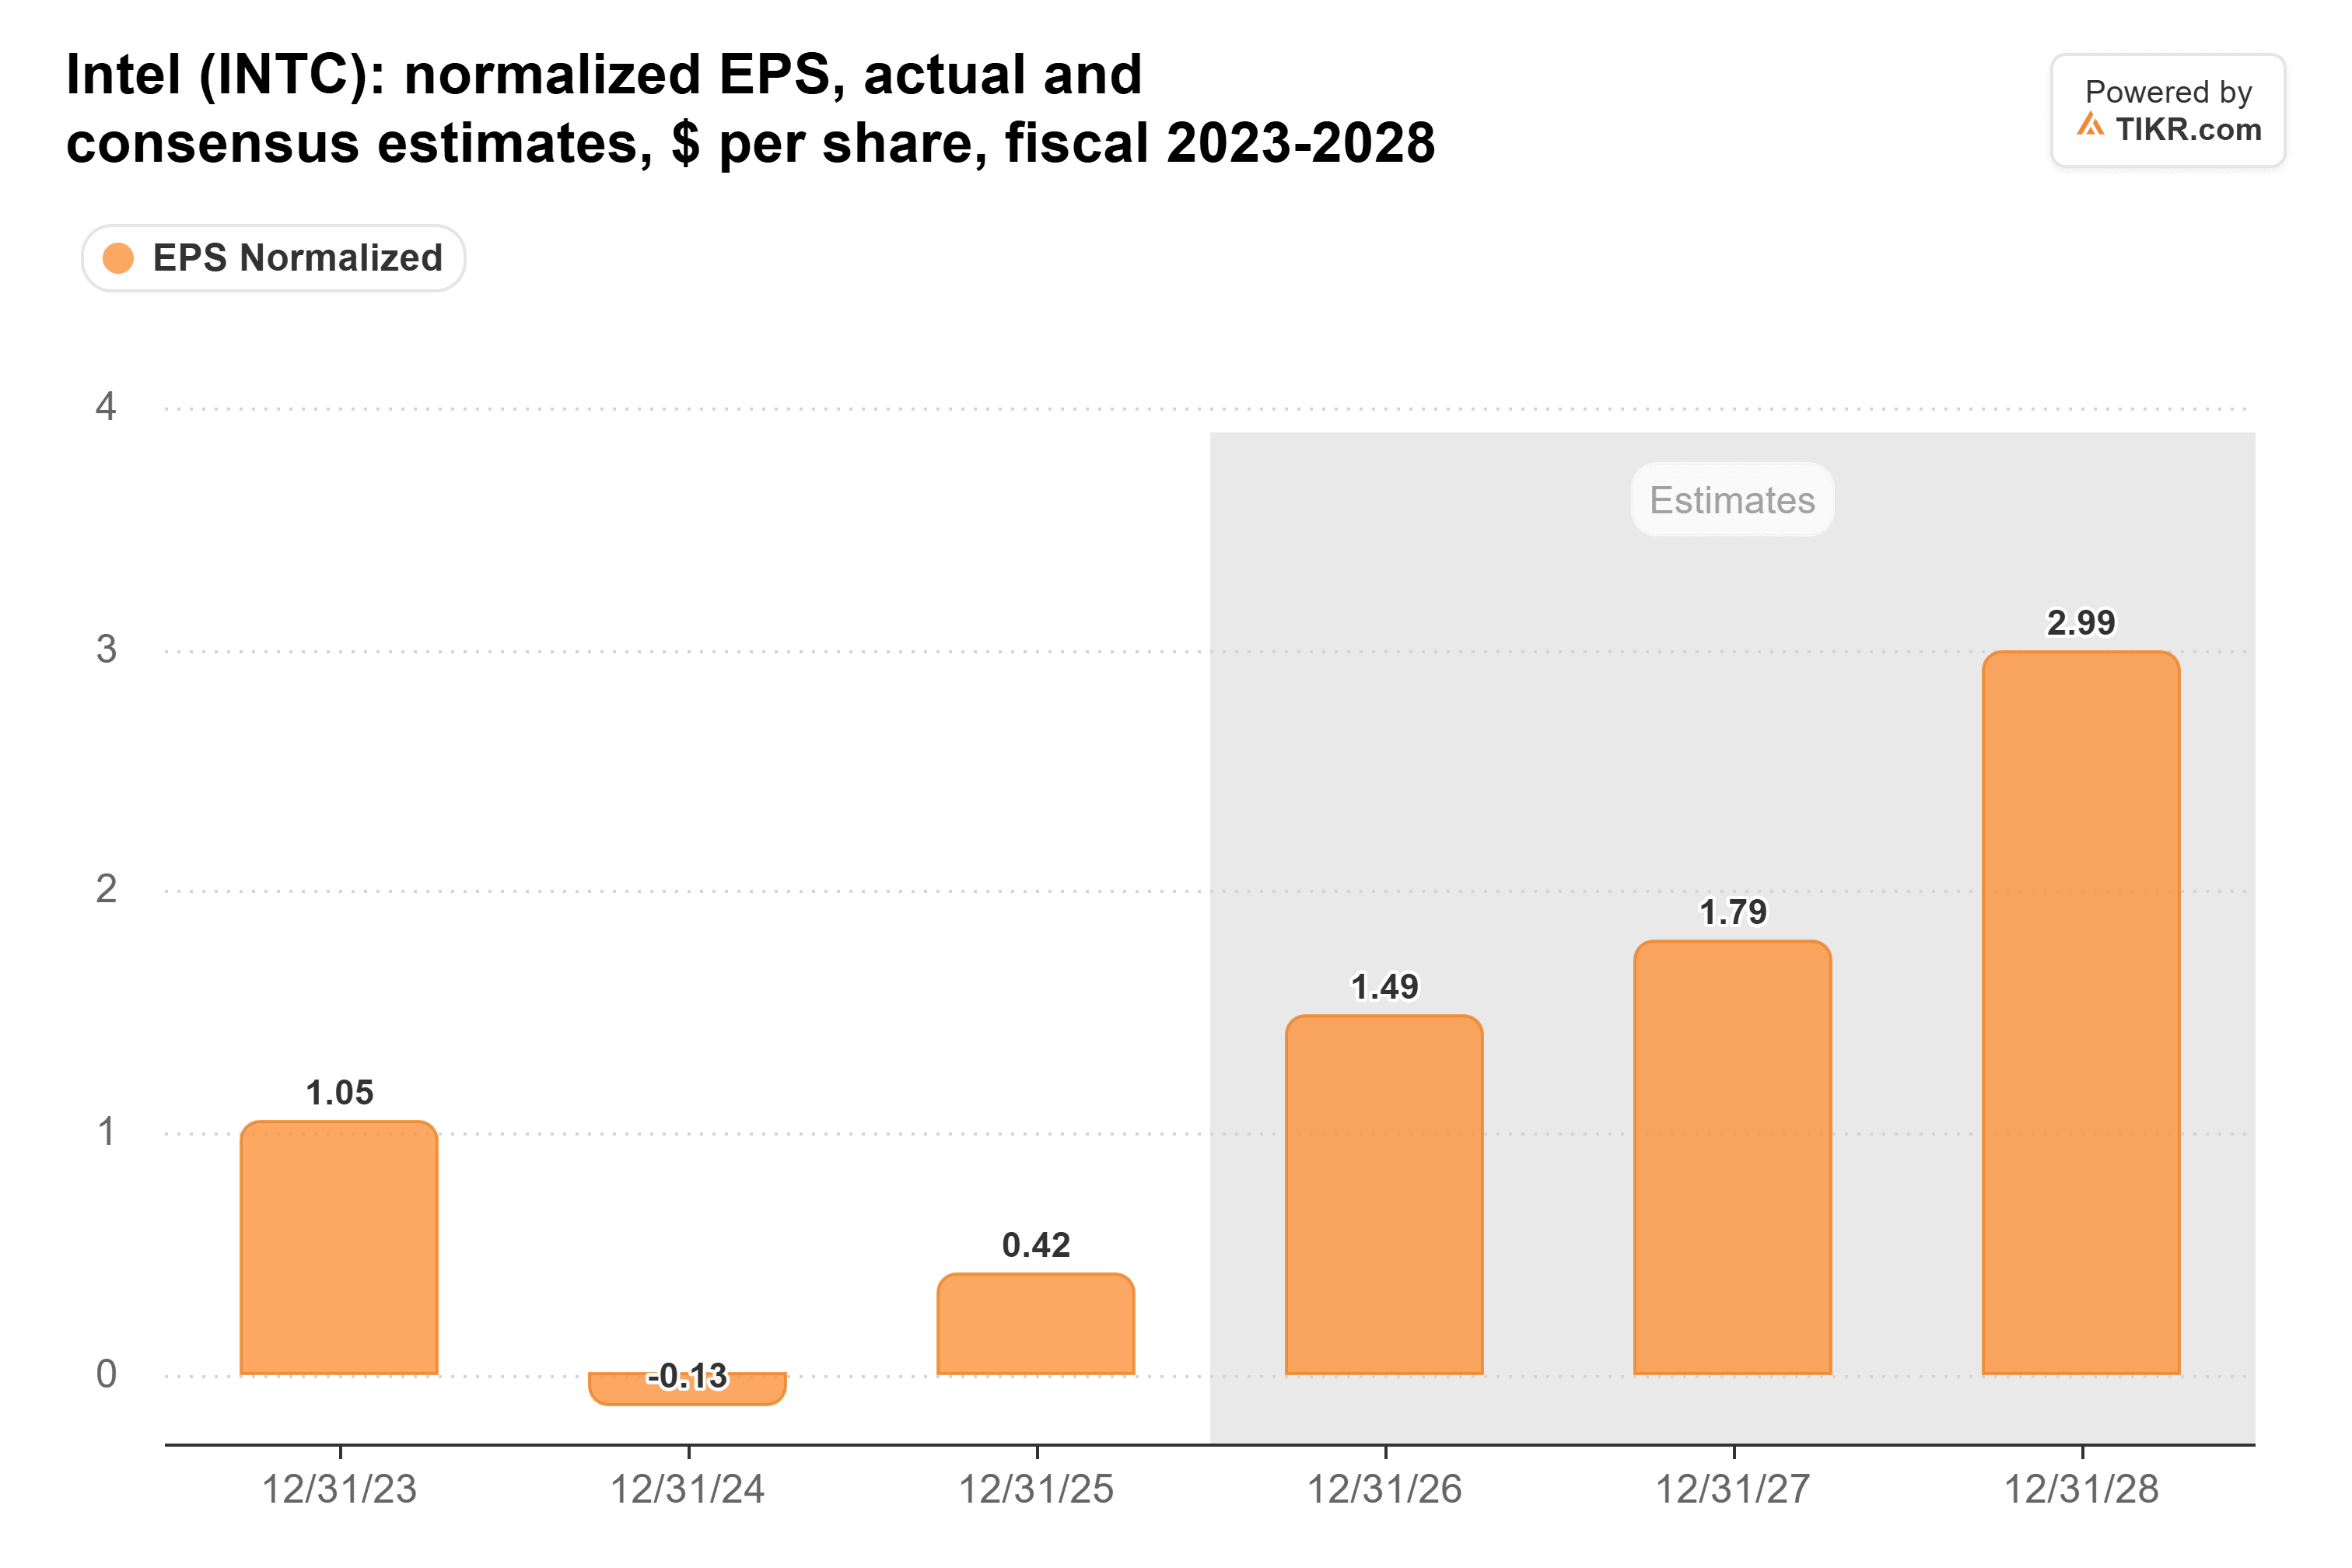
2027年の予想は現在1.79ドルであり、第3四半期決算発表前の2.11ドルから下方修正された。
売り込まれたことで、バリュエーションははるかに割安になった。インテルは予想PER40倍で取引されており、9月末の71倍から低下し、5年平均の50倍を下回っている:
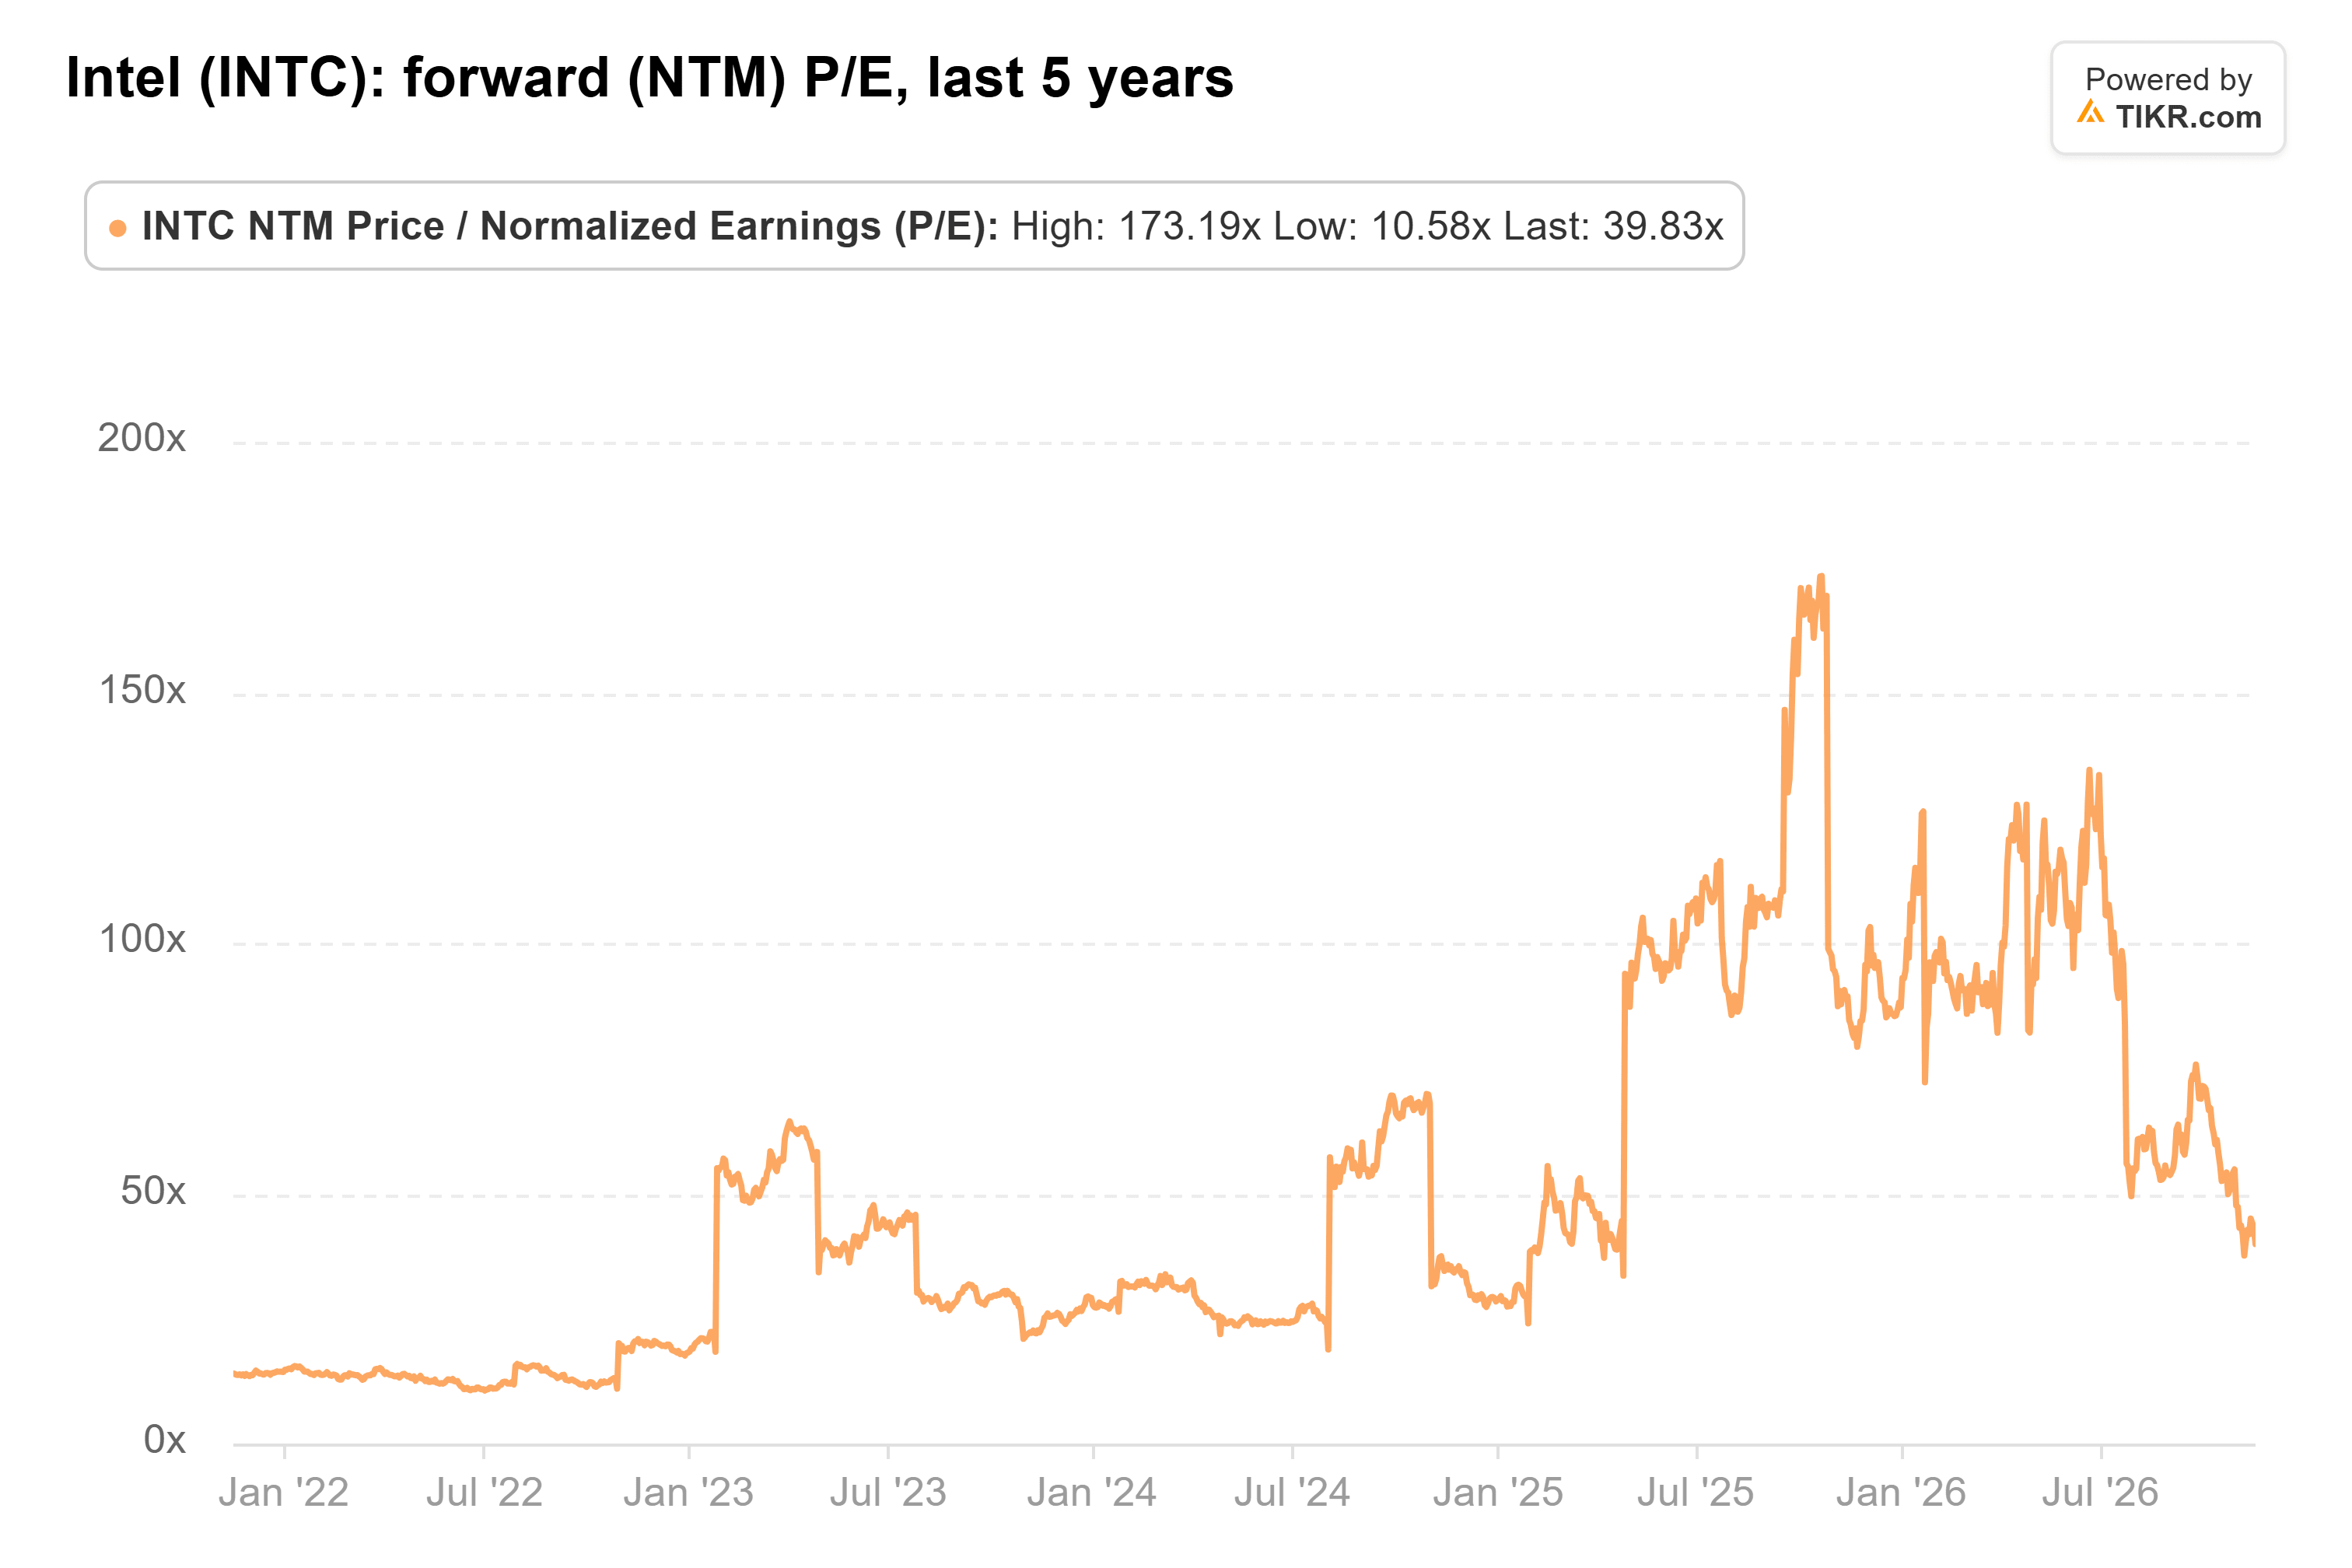
この平均には、インテルがほとんど利益を上げなかった年も含まれており、PERは2025年10月に173倍でピークに達した。2022年半ばには11倍だった。より公平な検証には2028年の予想を使用する:直近終値55.47ドルでは、インテルは2028年収益の約19倍で取引されている。
ウォール街は依然として大きな上昇余地を見ている。インテルをカバーする49人のアナリストの平均目標株価は91ドルであり、これは直近終値の63%上である。以下のチャートは、この目標株価が10月初旬のピークである118ドルから低下しているものの、1年前の37ドルをはるかに上回ったままであることを示している:
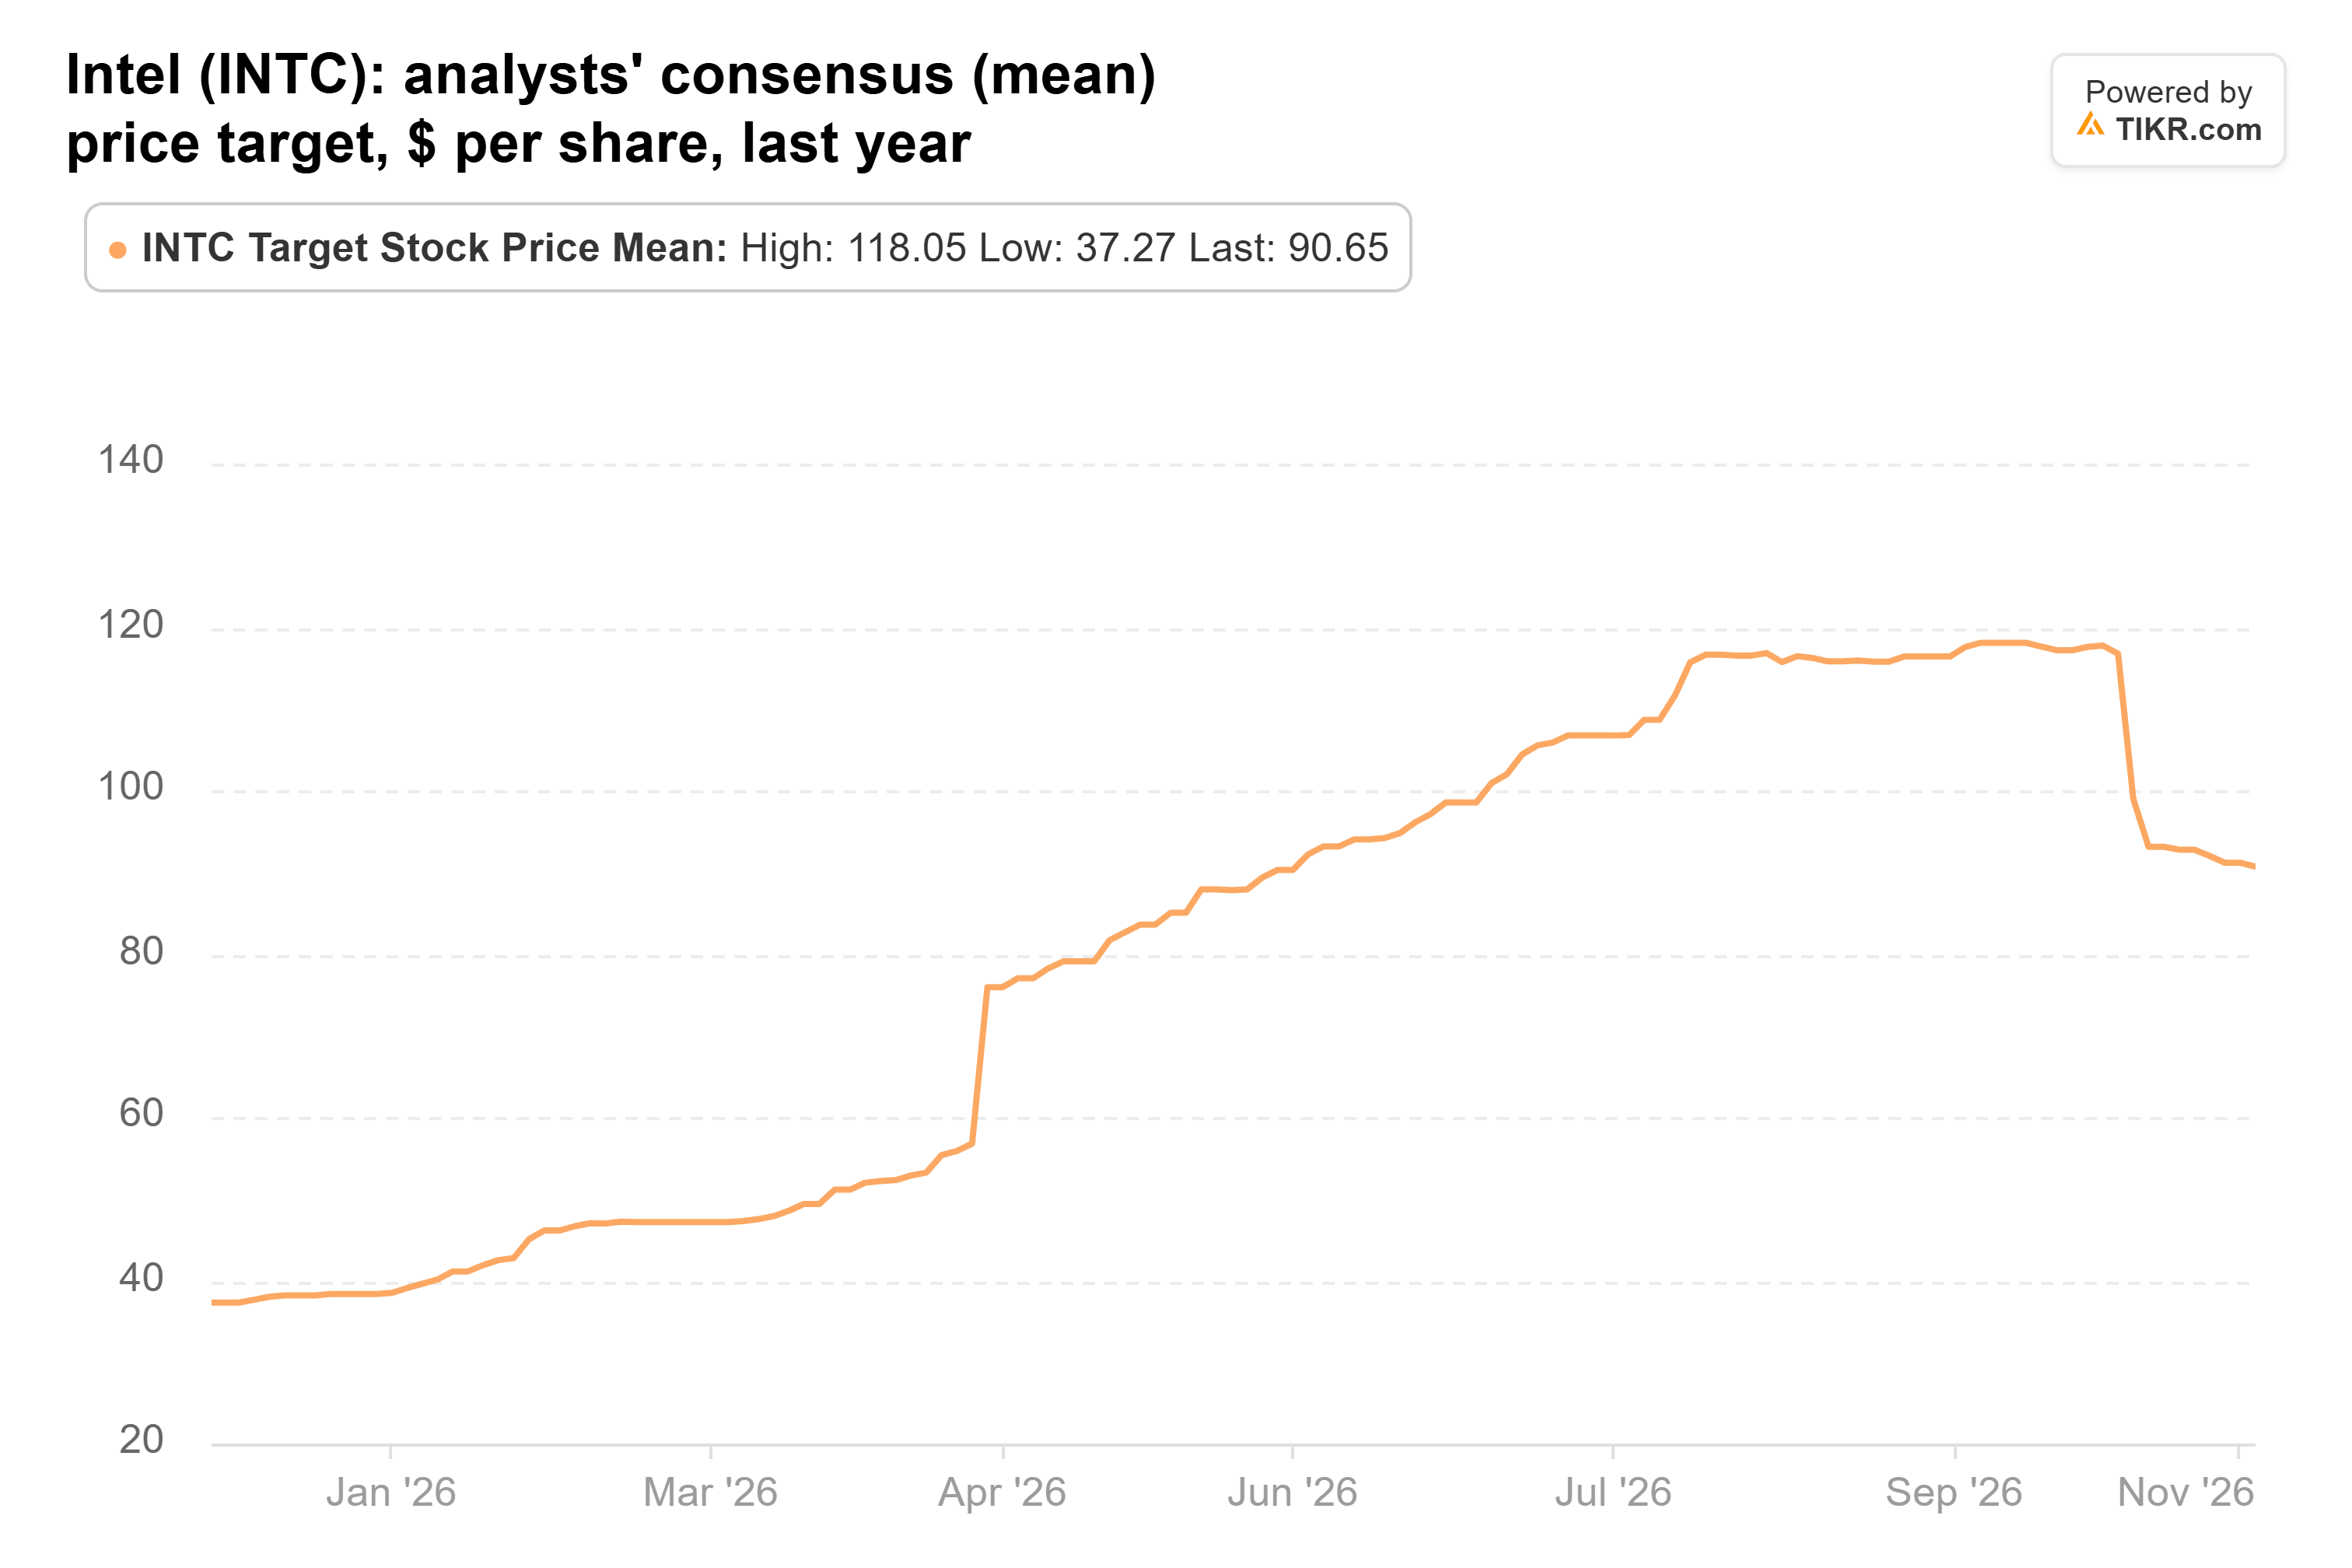
最も低い目標株価である63ドルでさえ、直近終値を上回っている。
9月時点よりも今日の方が良い賭け
リスクは、インテルが建設中の工場を埋めるために外部顧客を必要としている点である。外部ファウンドリ収入は第2四半期に2億9300万ドルであったが、インテル・ファウンドリの営業損失は21億ドルであり、インテルは今年200億ドル以上、2027年にはさらに大幅に多くの設備投資(キャピタル・エクスペンディチャー)を行う計画である。
私の結論は以下の通りだ:インテルは、2028年収益の約19倍、すべてのウォール街の目標株価が直近終値を上回っている現在の水準では、9月末の71倍時点よりもはるかに合理的に見える。ソロスのファンドは、アナリストがそこへの道筋を修正し続ける間、2028年を待つ意思がある限り、この賭けにおいてより有利な立場にある。
同ファンドが保有を続けたかどうかは、2月中旬までに提出される次の13F報告書までわからない。それ以前に、来年初めに予定されているインテルの2027年設備投資計画が、特に別の株式発行を伴う場合、計算を変える可能性がある。
では、インテル株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、インテルがいくらの価値を持つ可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!





