主なポイント
- ARKインベストの最新13F報告書によると、テスラが13F対象株式の6.9%を占める最大の保有銘柄であり、6月末時点と比較して保有株数が22%増加している。
- スペースXがARKの2番目に大きな保有銘柄であり、キャシー・ウッドは両社が協議していると報じられている合併の両側を保有していることになる。
- テスラの予想株価収益率(P/E)は178倍で、5年平均の108倍を大きく上回っており、アナリストは2028年の利益が2023年の水準をわずかに上回る程度と見込んでいる。
- アナリストの平均目標株価は現在株価のわずか9%上であり、この投資判断は現時点で見積もりに含まれていないロボタクシーとオプティマスの利益に依存している。
キャシー・ウッド率いるARKインベストは第3四半期にテスラ(TSLA)を追加購入し、9月末時点で同社は最大の保有銘柄となった。そのすぐ後ろには、テスラが合併協議を進めていると報じられているスペースX(SPCX)が続いている。
11月13日に提出された9月30日締めの第3四半期のARKの13F報告書によると、テスラ株337万株を保有しており、四半期末の株価で12億ドルの価値があった。これは、174億ドルを運用する同社の13F対象株式の6.9%にあたり、181のポジションに分散されている。また、6月30日時点のARKのテスラ株保有数と比較して22%の増加である。
テスラ株は9月30日の株価から7%上昇している。この報告書はARKがいくらで購入したか、またはその後取引を行ったかどうかは示していない。
ウッドはマスク取引の両側を保有
ARKは9月30日時点でスペースX株675万株を保有しており、その価値は10億2,000万ドルだった。これは13F対象株式の5.9%にあたり、四半期を通じて保有株数は51%増加した。スペースX株は9月30日以降9%下落している。ブルームバーグは11月12日、テスラとスペースXが合併協議を進めており、早ければ12月中にも合意を発表する可能性があると報じた(ただし、タイミングは2027年初頭にずれ込む可能性もある)。条件は明らかになっておらず、いかなる取引も発行済みテスラ株の過半数の賛成投票が必要となる。もし合併が成立すれば、ARKの2つの最大ポジションは1つの銘柄になる。
TIKRはテスラについて45人のアナリストを追跡しています。「買い」と言っているのは何人でしょうか?
テスラの買い、保有、売りのレーティングの詳細な内訳と、ウォール街の収益・利益見通しを一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。テスラのアナリスト評価を見る
テスラの利益回復には長い道のり
ウッドはテスラの利益が薄い中で追加購入を行っている。テスラのGAAP営業利益率は、研究開発費が69%増加したことで営業費が39%増加し、第3四半期に前年同期の5.8%から2.6%に低下した。経営陣は2026年の設備投資額を約200億ドルと見込んでおり、2025年の85億ドルの2倍以上であり、アナリストは2028年までフリーキャッシュフローがマイナスで推移すると予想している。
アナリストは、1株当たり正規化利益が2025年の低水準から回復すると見込んでいるが、そのペースは緩やかである:
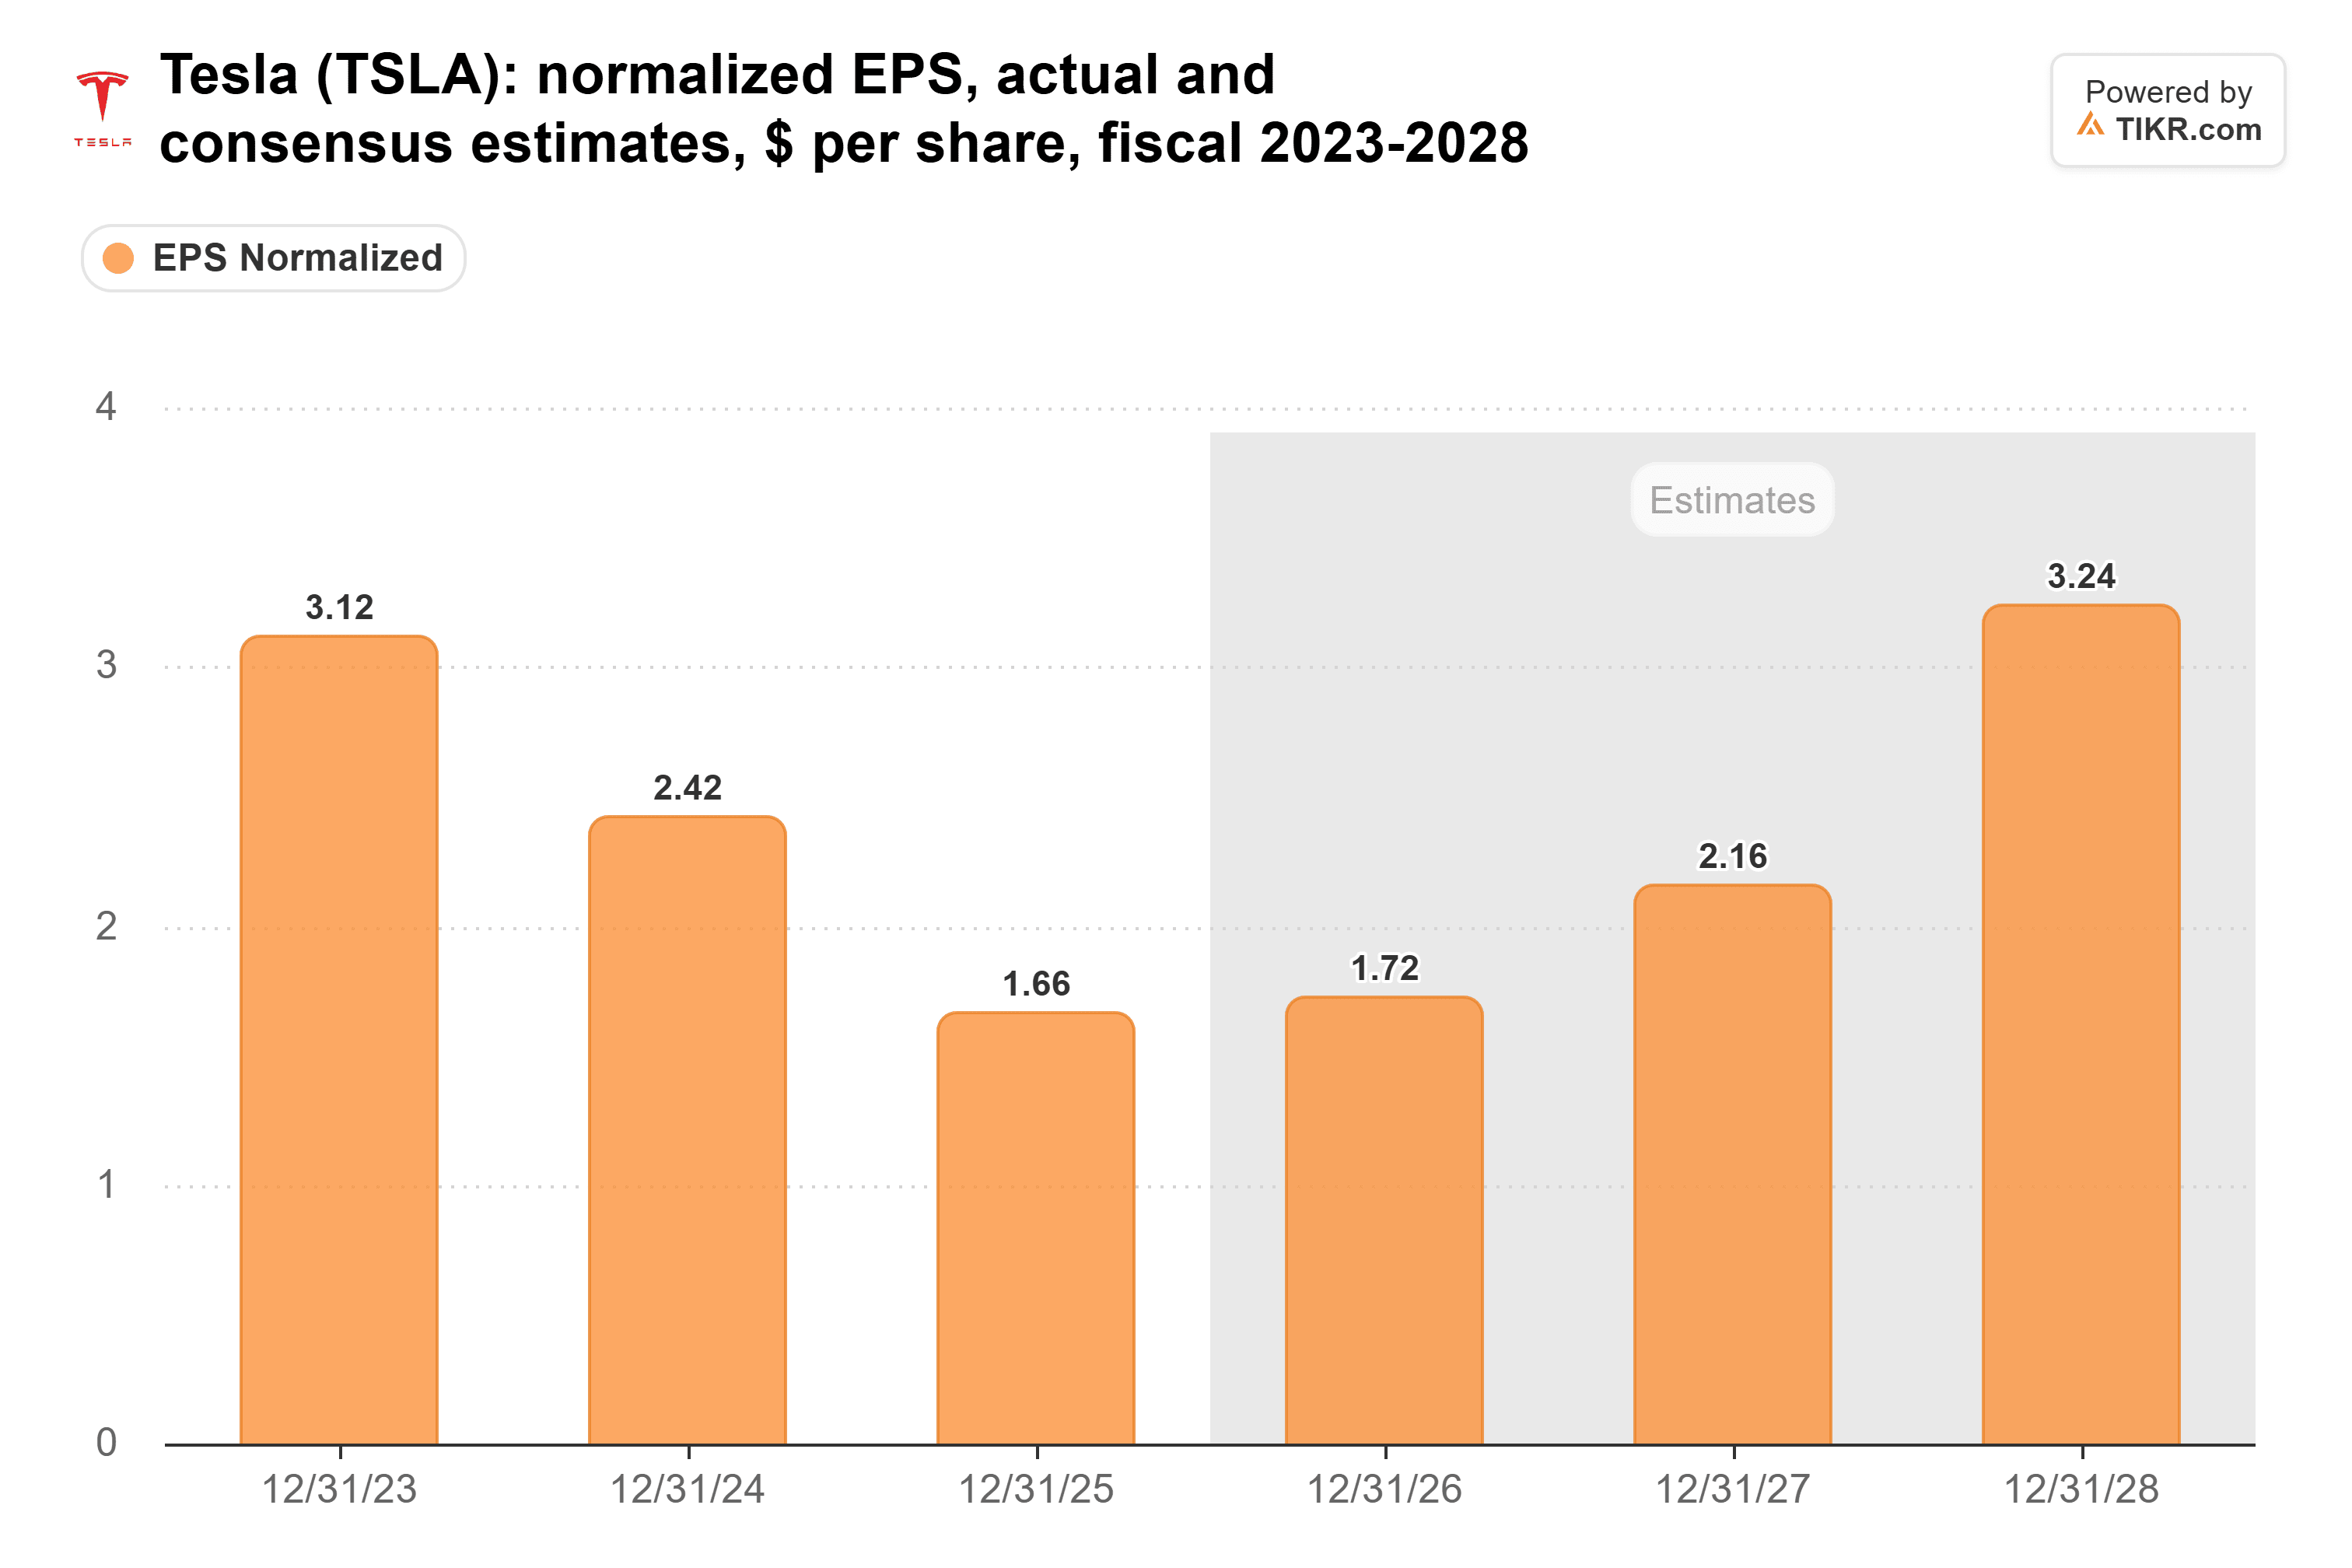
2028年に予想される1株当たり3.24ドルでさえ、テスラが2023年に稼いだ3.12ドルをわずかに上回るに過ぎない。
マスクは価値の所在について明確にしている。「オプティマスとサイバーキャブがテスラの価値の大部分を占めるだろう」と、彼は10月17日にXに投稿した。テスラの無人監視ロボタクシーは9月末までに累計200万マイル近くを走行しており、経営陣はロボタクシーの収益が2027年第2四半期までに顕著になると見込んでいる。しかし、1月にはマスクは今年末までに「数十の主要都市」で無人運転サービスを開始すると予想しており、10月の決算説明会では経営陣は6都市に言及した。
178倍は高すぎるか?
テスラの予想株価収益率(P/E)は、その将来性のどれだけがすでに株価に織り込まれているかを示している:
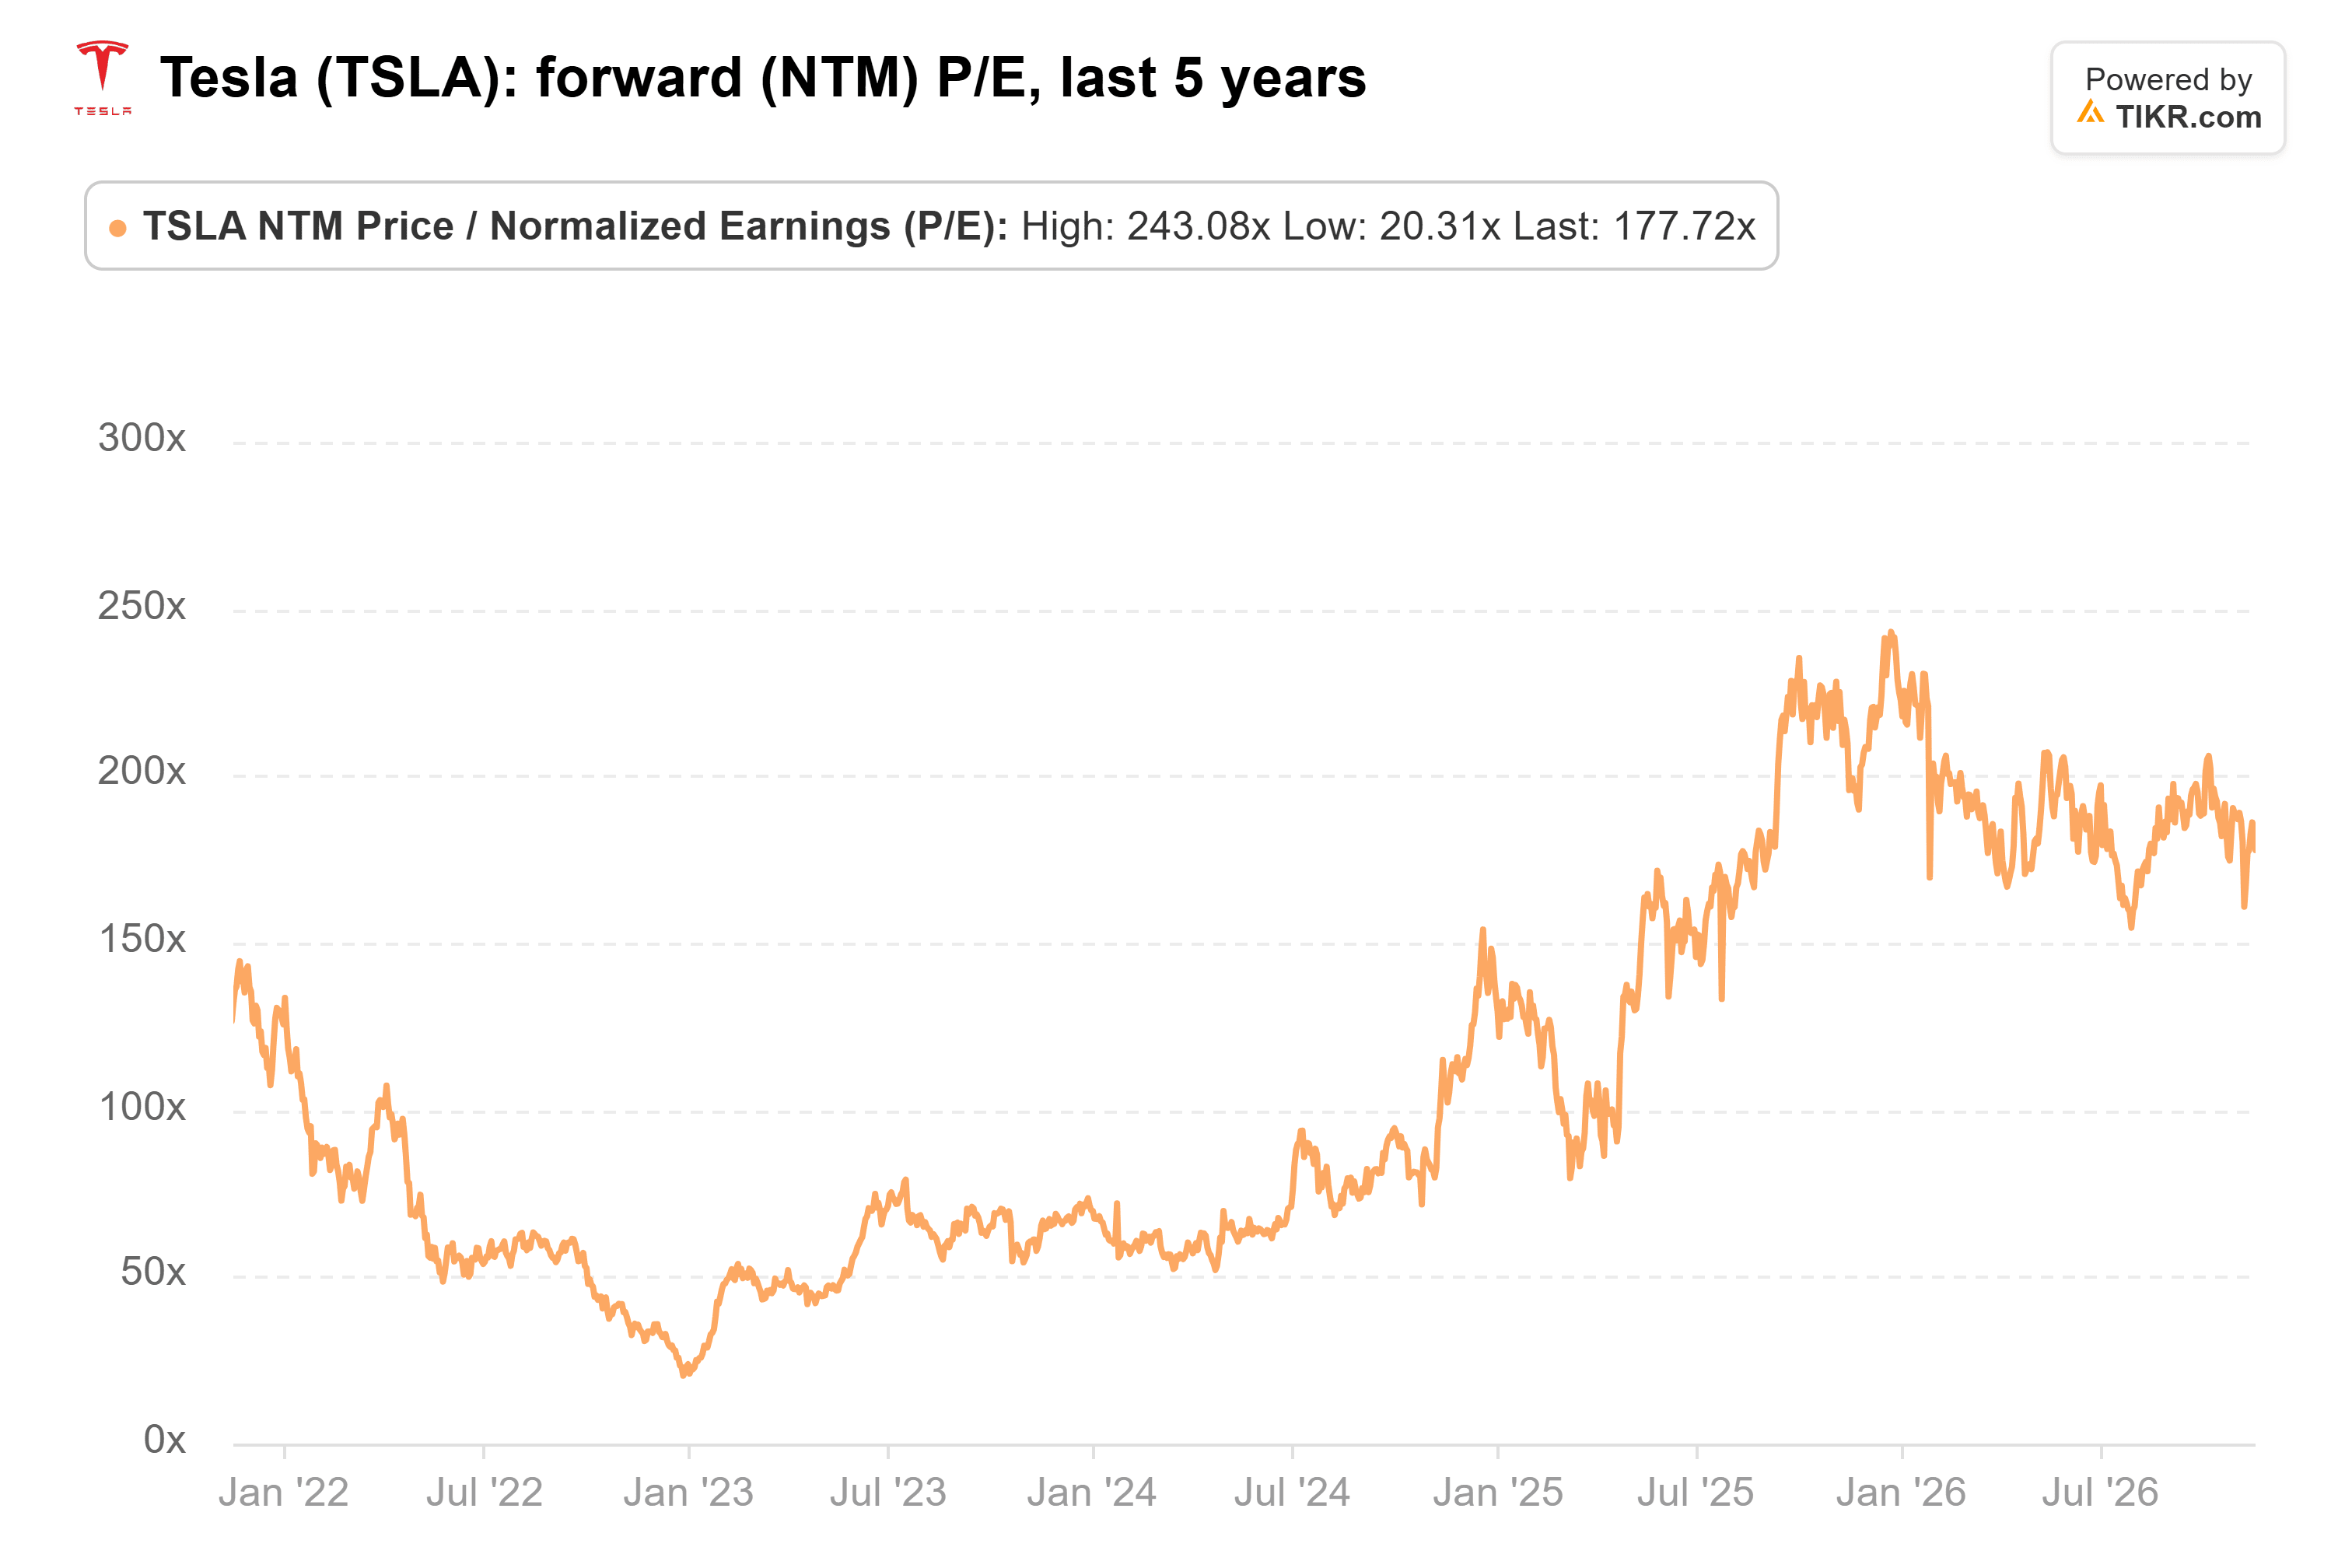
178倍で取引されているテスラは、5年平均の108倍を大きく上回っているが、2025年12月のピークである243倍よりははるかに低い。また、6月末から10月下旬にかけて、アナリストは2026年の1株当たり利益(EPS)見通しを14%引き下げ、収益見通しを5%引き上げた。
ウォール街もそれほど熱狂していない。44人のアナリストがテスラをカバーしており、彼らの平均目標株価は1年前の392ドルから412ドルに移動している:
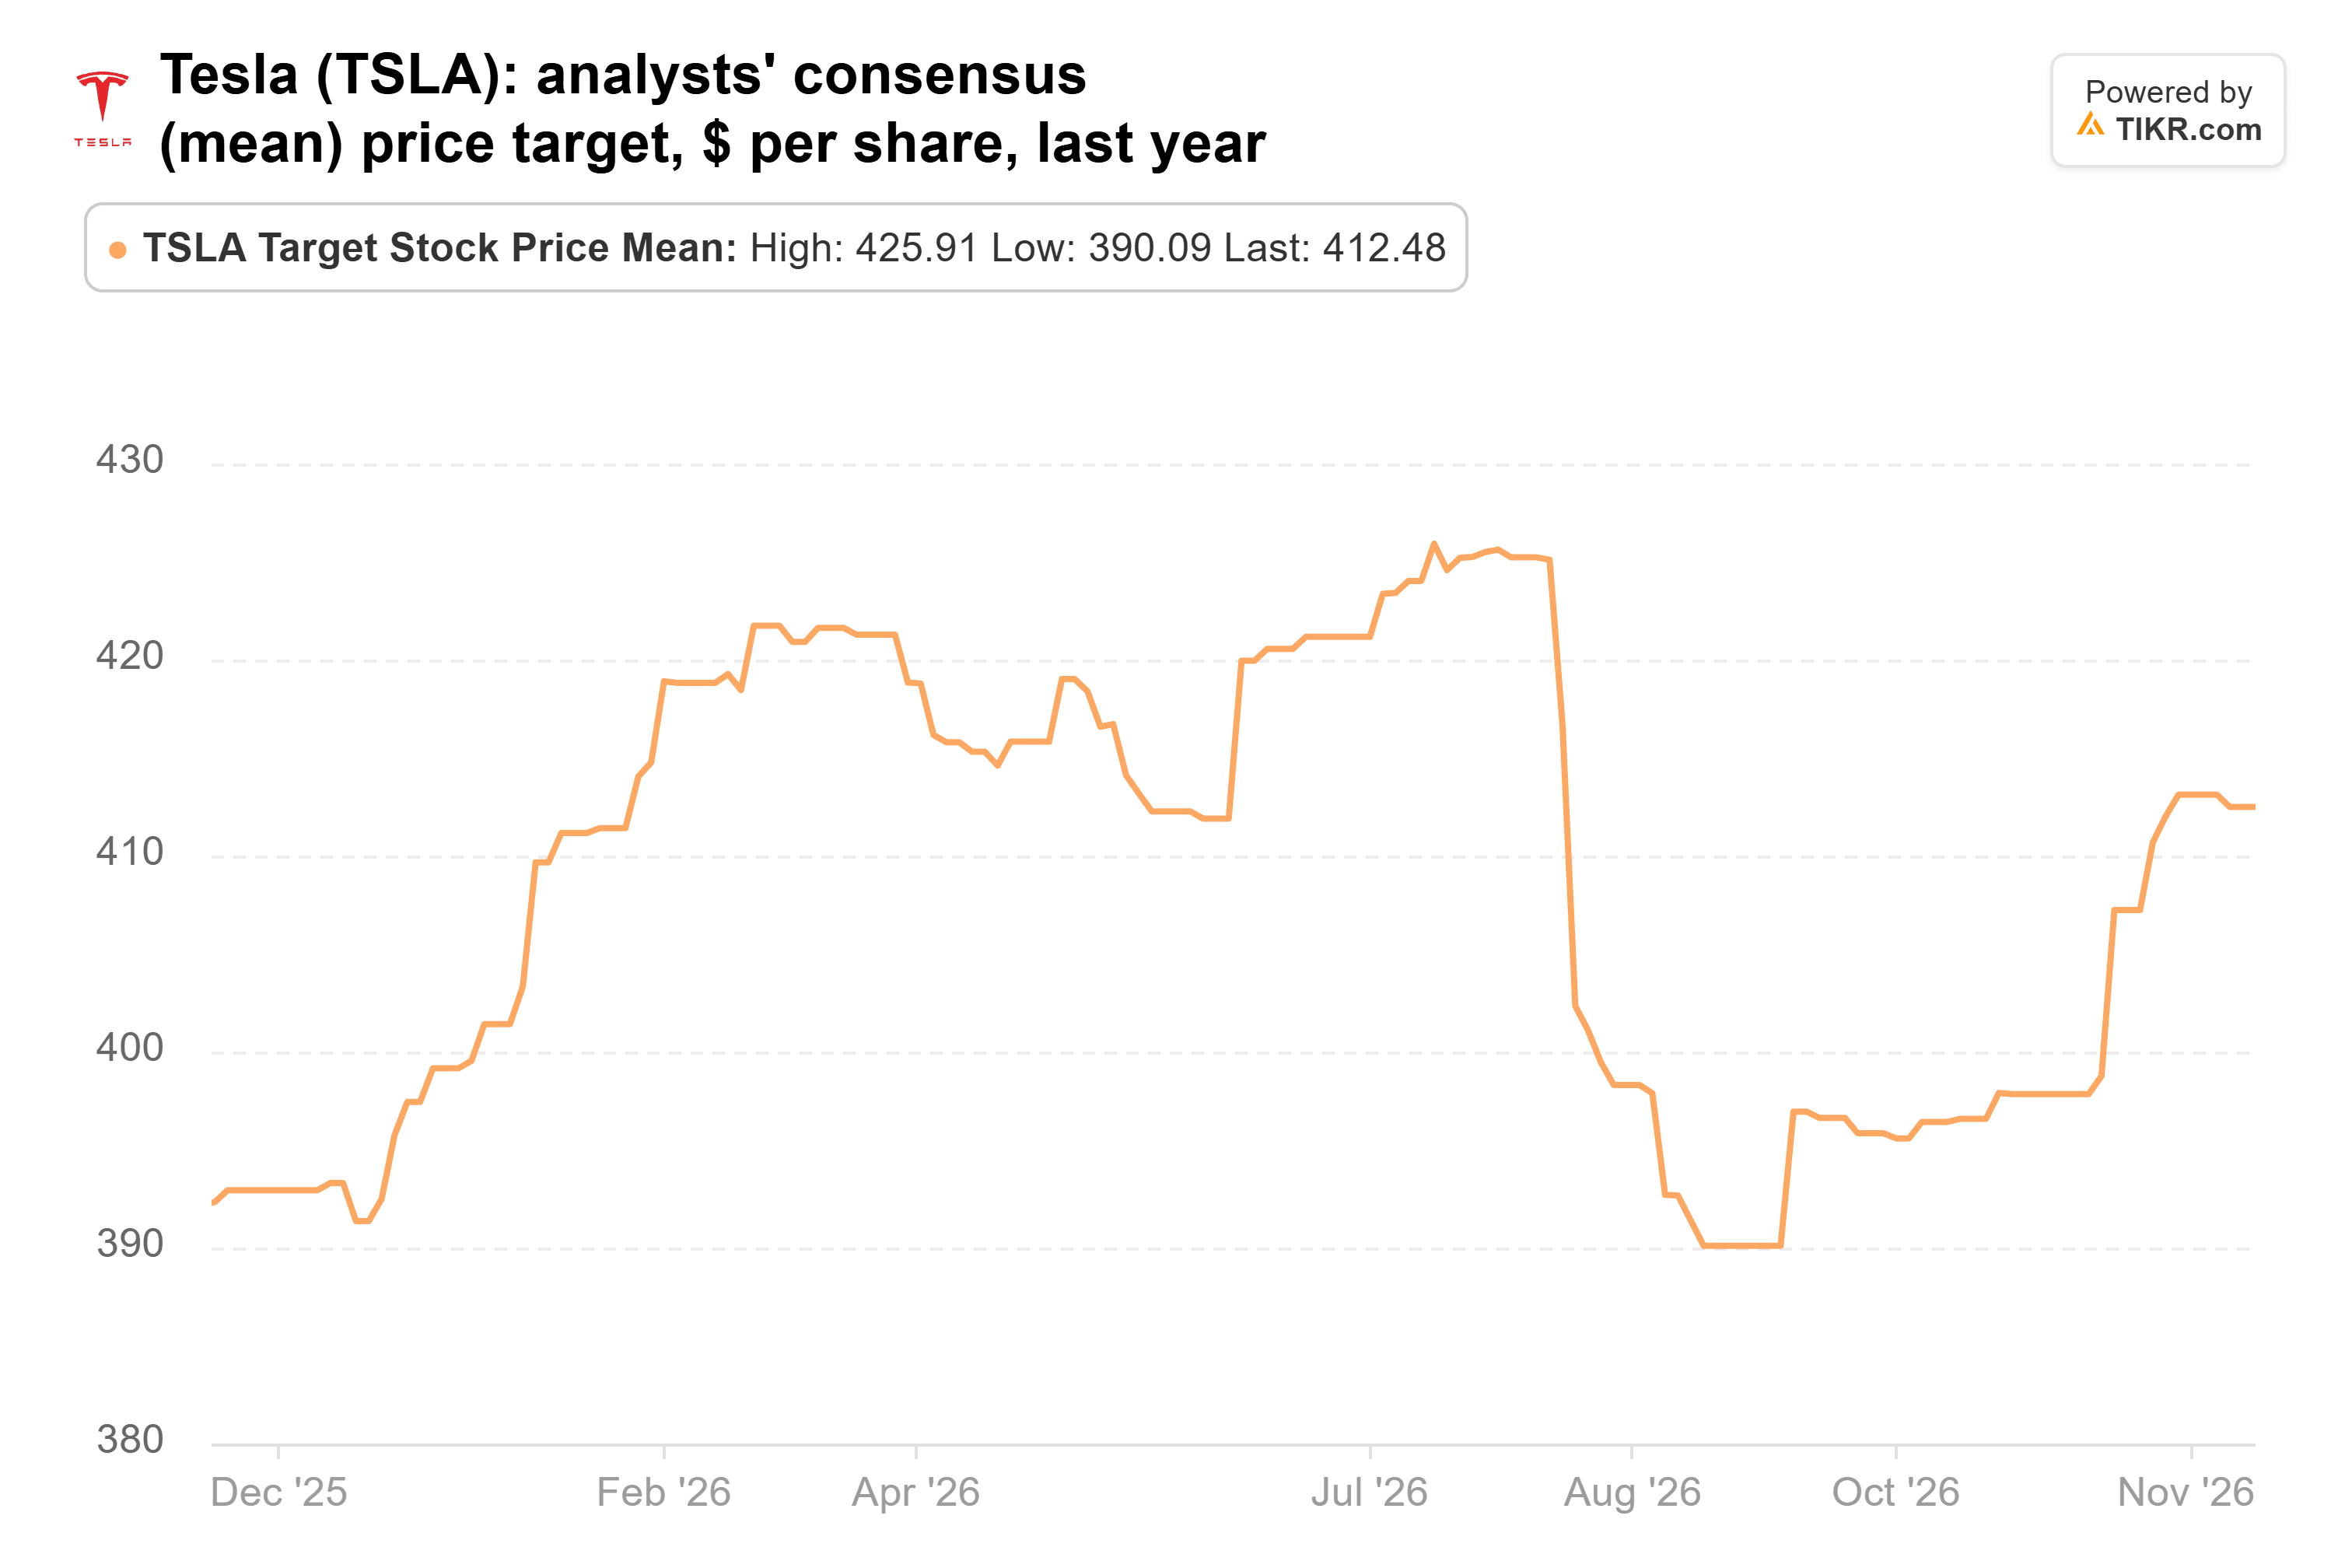
その412ドルは、テスラの前日終値のわずか9%上である。目標株価は128ドルから600ドルまで幅があり、これはアナリスト間でロボタクシーのストーリーに対する見方が大きく異なっていることを示している。
ロボタクシーの収益が確認されるまで待つ
合併は不確定要素である。ゲイリー・ブラックは主張している、株式交換による合併は「新規発行されるスペースX株による希薄化を考えると、TSLA投資家にとって大きな利益をもたらさないだろう」と。ARKもスペースXを保有しているため、テスラのみを保有する株主ほどその影響は受けにくい。
私はこの価格でウッドに追随することはないだろう。テスラは、5年間平均してきた倍率を大きく上回る水準で取引されており、アナリストが2028年までに2023年の水準を実質的に超えるとは予想していない利益を前提としている。つまり、この株はまだ誰の見通しにも含まれていないロボタクシーとオプティマスの利益を必要としている。
ウッドに公平を期せば、ARKは常にウォール街よりも先を見据えてきた。そして、9月30日時点で454億ドルの現金と投資を有するテスラは、当面の拡大計画に必要な資金を賄うことができる。
最初の真の試練は、1月下旬の第4四半期決算時に訪れる。その際、経営陣は2027年の設備投資計画を示すことになる。合併条件はそれ以前に明らかになる可能性もある。ARKの次の13F報告書は2月中旬に提出される予定であり、ウッドが買い続けたかどうかが明らかになる。
では、テスラ株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価値も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、テスラがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させて入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!