キーポイント
- デビッド・テッパーのAppaloosaは第3四半期にマイクロンの保有株を28%増やし、13F銘柄の17.6%を占める最大の保有株とした。
- テッパーはNVIDIAとSpaceXも追加購入しており、上位6つのポジションのうち3つがAIインフラ構築への賭けとなっている。
- マイクロンは予想PERが4.1倍と、歴史的な底値近くで取引されており、これは記録的なメモリ利益が持続しないという見方を織り込んだ価格である。
- 数字はテッパーを支持しており、マイクロンの12月決算は、メモリ不足がどれだけ続くかの次の試金石となる。
マイクロン (MU) はデビッド・テッパーの最大の賭けだ。Appaloosaの9月30日締めの13F(11月16日提出)によると、同ファンドは125万株のマイクロン株を保有しており、四半期末時点での価値は13億3000万ドル、13F銘柄の17.6%を占める。第3四半期に保有株数を28%増やした結果だ。
テッパーの最大保有株は大幅に割安に
総額204億ドルを運用するAppaloosaは、メモリ以外も購入した。NVIDIA (NVDA) 株を31%増やし、現在は13F銘柄の6.0%を占める第6位のポジションとなった。また、SpaceX (SPCX) の保有株数を1,626%増やし、7.4%を占める第4位のポジションとした。つまり、上位6つのポジションのうち3つがAIインフラ構築に関連している。
そのうち2つはその後苦戦している。マイクロンとNVIDIAは9月30日以降、それぞれ32%下落しており、マイクロンは52週高値から43%下落した。背景には、米国の半導体輸出規制強化と、NVIDIA決算前のメモリ株売りがある。13Fは四半期最終日の保有状況しか示さないため、テッパーがいくらで購入したか、あるいは全株を現在も保有しているかはわからない。
TIKRはマイクロンを50人のアナリストがフォロー。何人が「買い」と評価?
マイクロンの買い、保有、売りの評価の内訳と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。マイクロンのアナリスト評価を見る
市場はピークを織り込んでいる
アナリストは、マイクロンの調整後1株当たり利益(EPS)が、2026会計年度の75.52ドルから2027会計年度には176.50ドルへと2倍以上に増加し、2028会計年度には207.76ドルに達すると予想している:
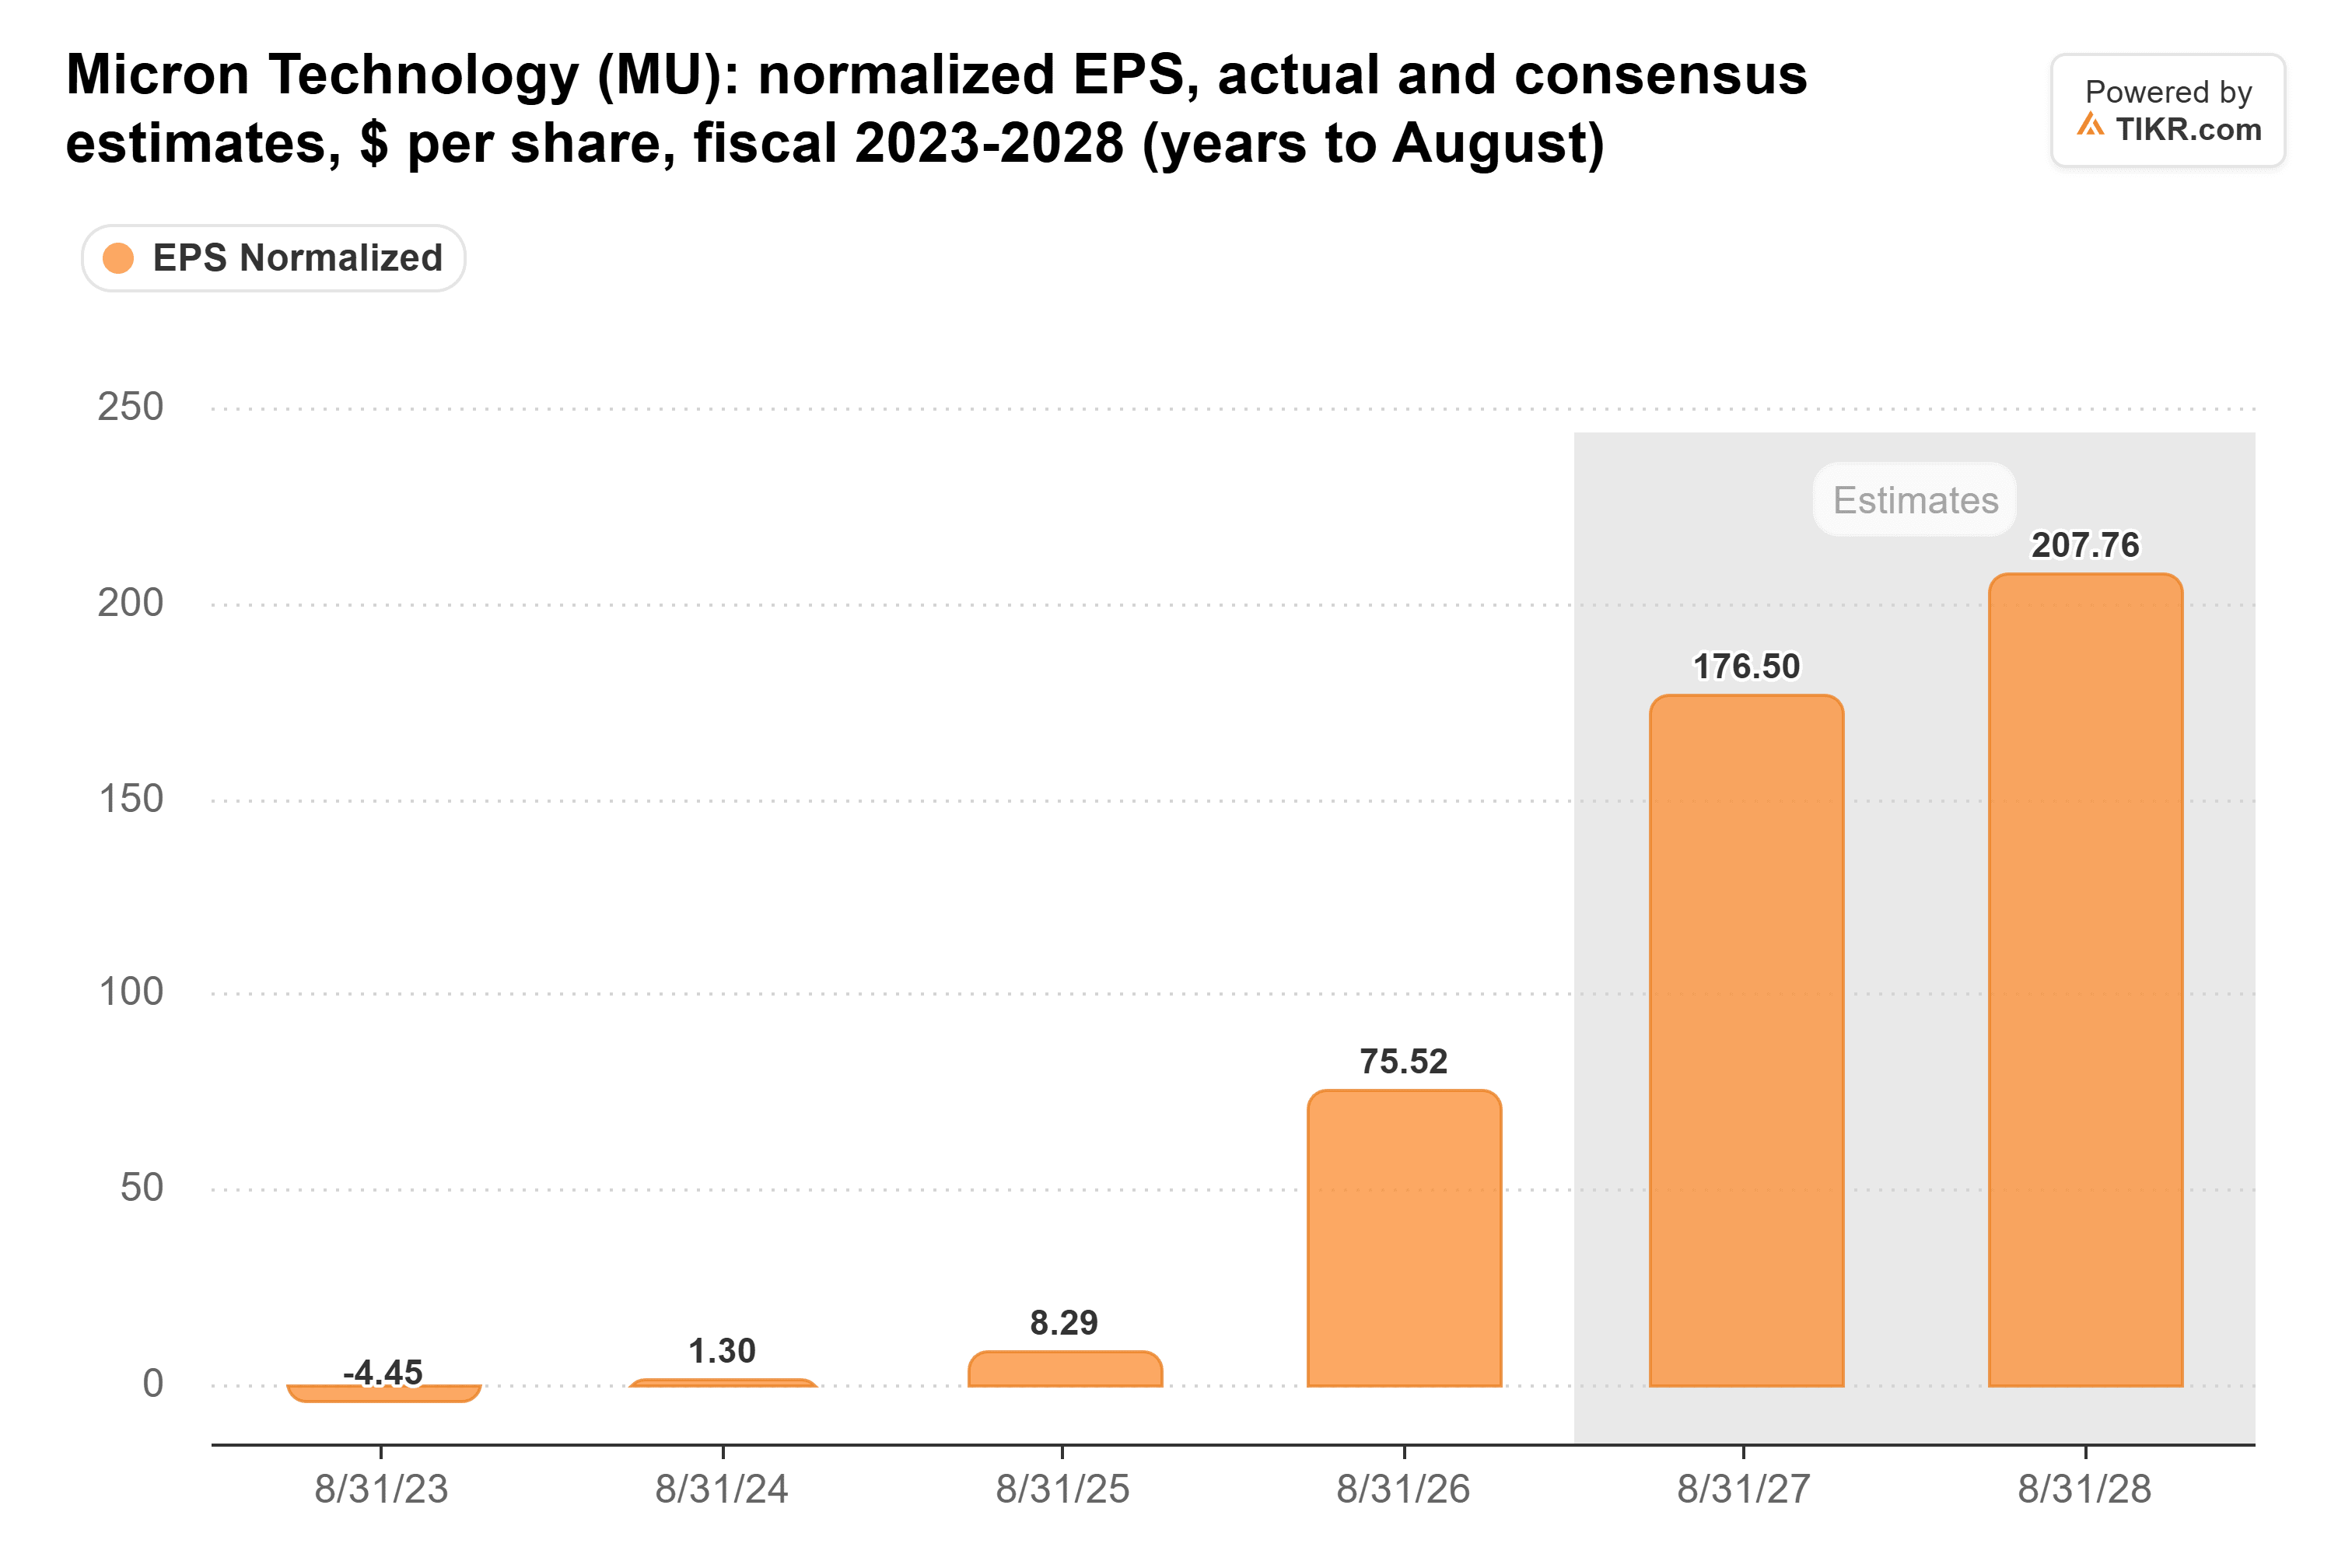
それにもかかわらず、マイクロンは予想PERわずか4.1倍で取引されている。これは、前回のメモリサイクルがピークを迎えた2017年と2018年の水準に近く、そのピーク後、1株当たり利益は2018会計年度の11.51ドルから2020会計年度の2.37ドルへと79%下落した。
今回は懸念材料が現実的だ。マイクロン自身の新工場は2027年と2028年に生産を開始する予定で、中国のCXMTも同様だ。コンセンサスは既に、マイクロンの粗利益率が2027会計年度の87.0%から2030会計年度には65.5%に低下すると予想している。キオクシアは先週、NAND価格の上昇が鈍化していると警告した。また、SpaceXのCEOイーロン・マスクはXで、中国のメモリメーカーによる急速な生産拡大により、2028年は「状況が一変する」と発言している。
ウォール街は依然として株価が倍増すると見ている
アナリストはマイクロンを見限っていない。彼らの平均目標株価は、1年前の213ドルから1,562ドルへと上昇している:
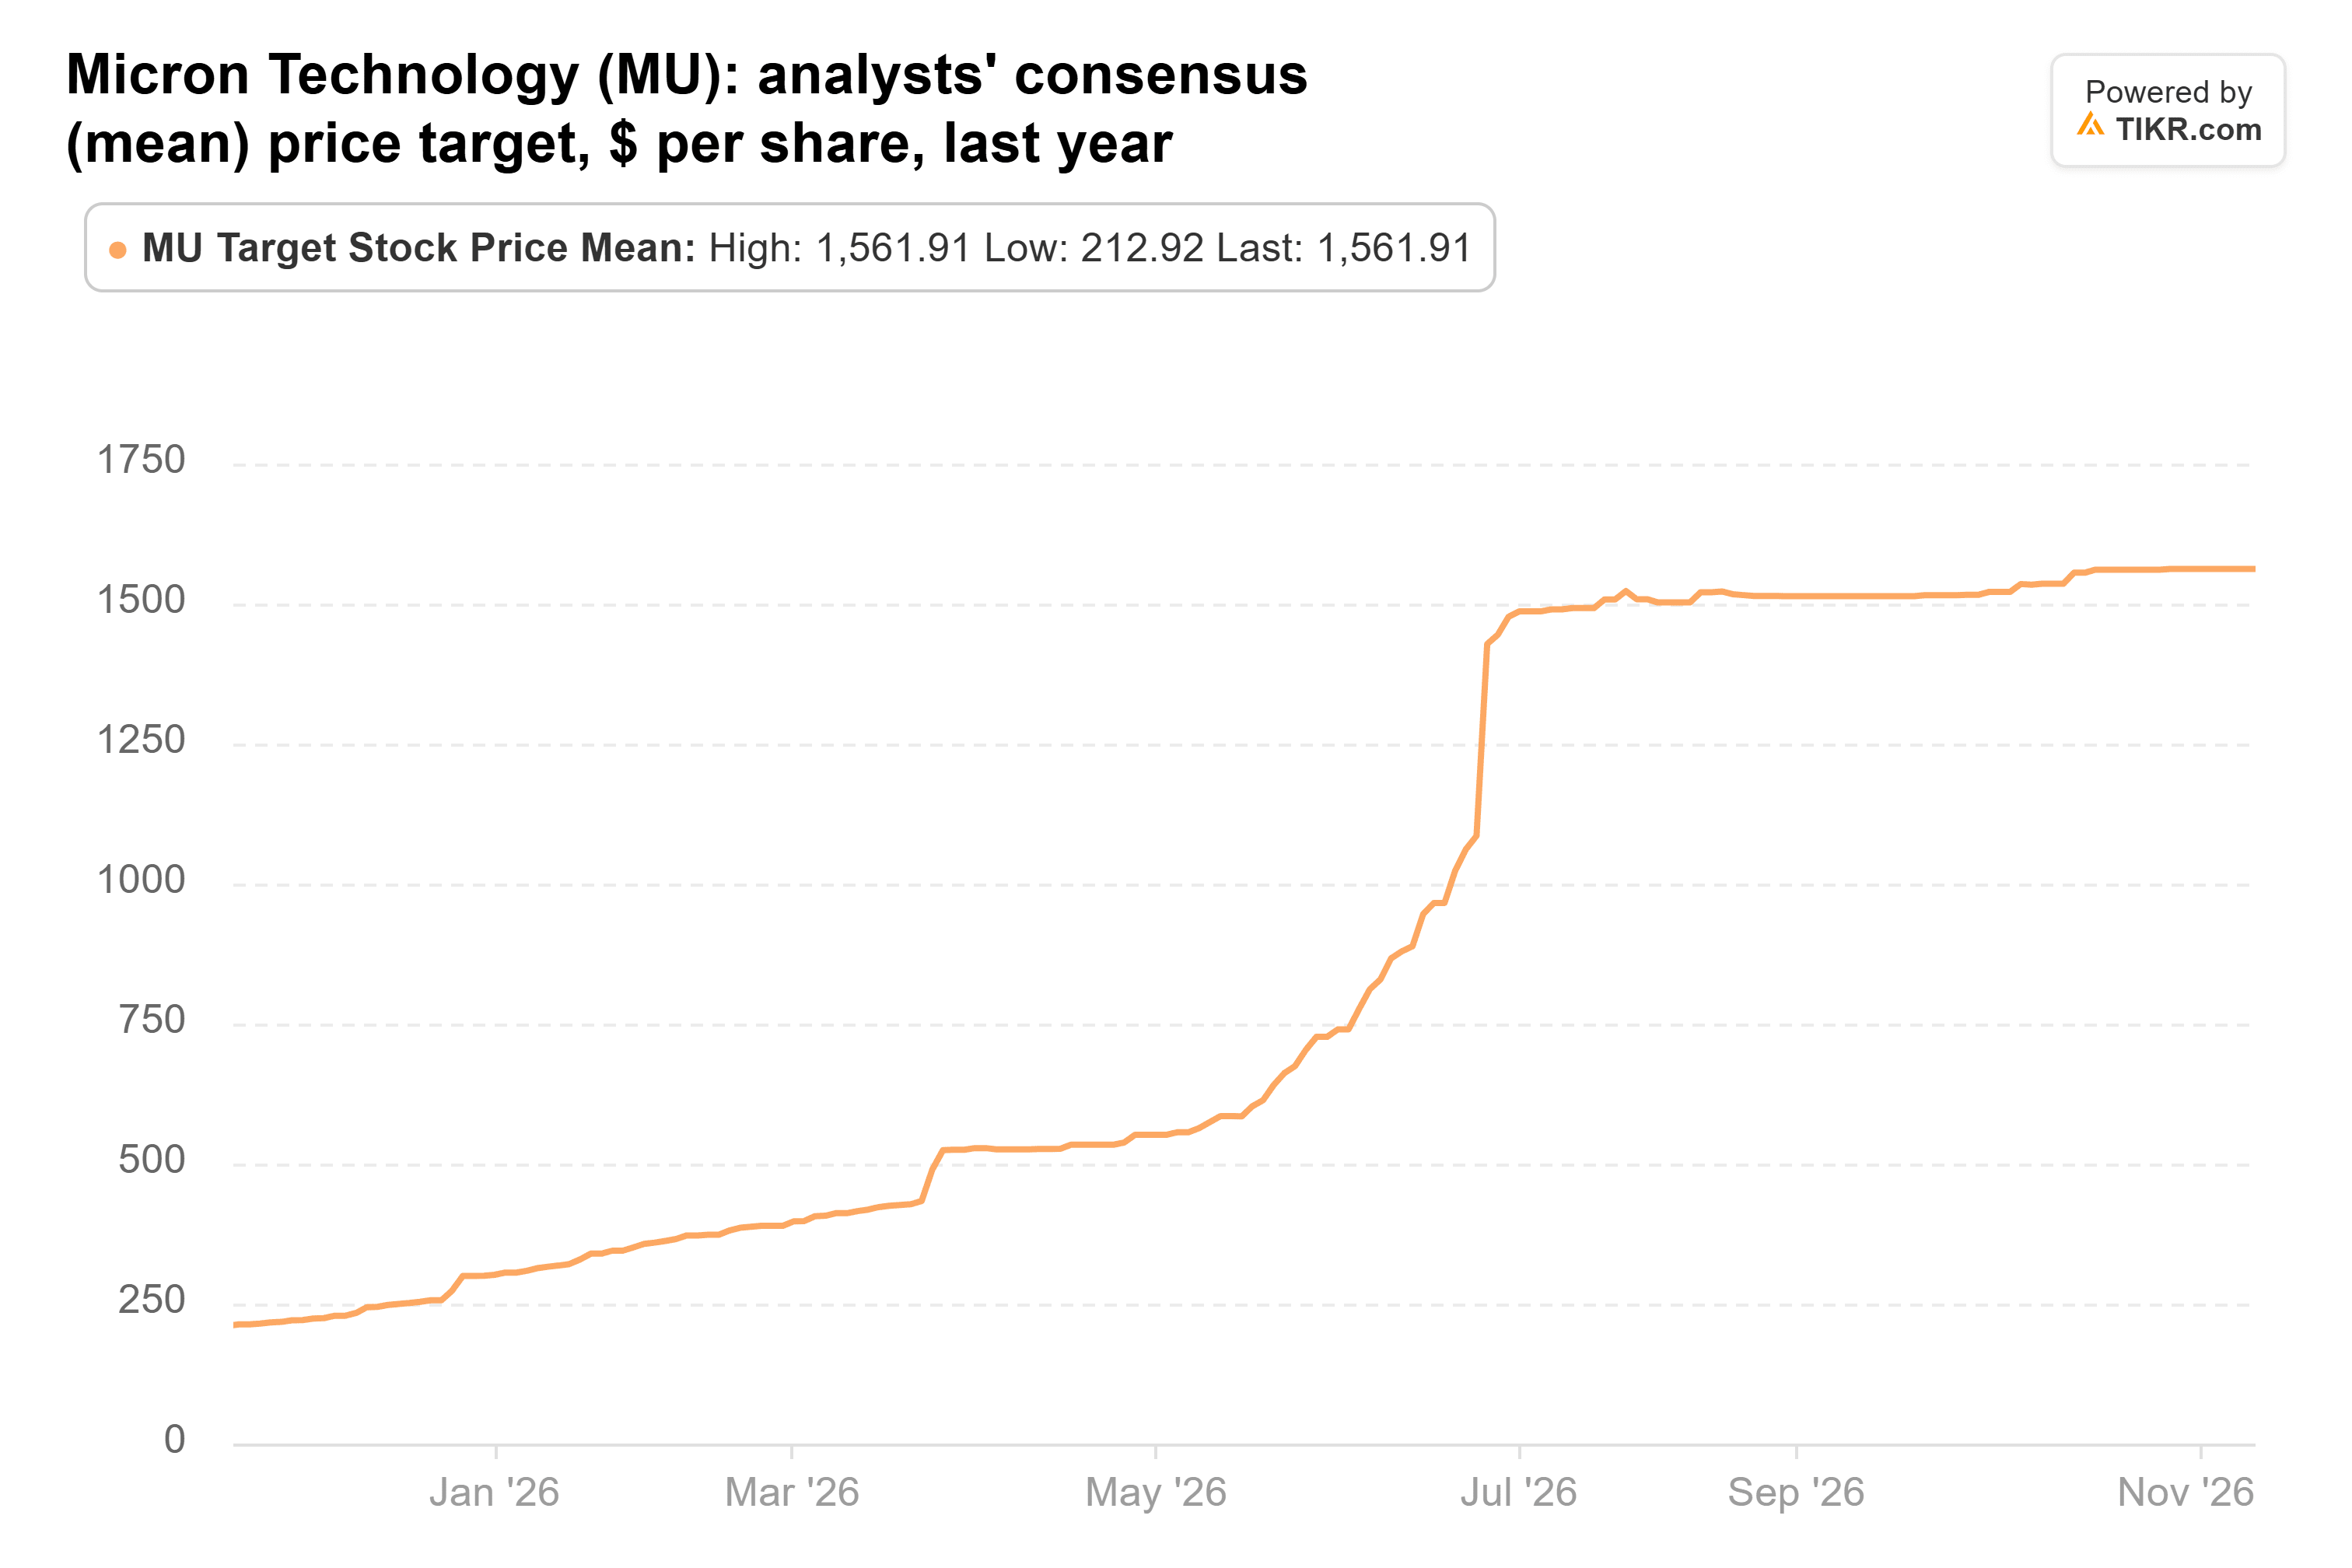
これは直近の終値より117%高い水準だ。同銘柄をカバーする49人のアナリストの目標株価は、361ドルから3,000ドルまでの幅がある。
サイクルが長引く可能性の根拠は契約にある。マイクロンは26件の複数年にわたるテイク・オア・ペイ契約を締結しており、経営陣はこれらが2030年までの売上高の35%以上をカバーすると推定している。また、2027年の生産高の75%以上が確保済みだとしている。さらに、9月3日時点で現金および投資が734億5000万ドルあり、負債は52億ドルだった。最大351億6000万ドルまでの自社株買いが12月9日から開始可能だ。
メモリの価格は、テッパーのもう一つの半導体への賭けにとってもコストだ。8月、NVIDIAの経営陣は、メモリ価格の上昇に伴い、粗利益率が2027年1月四半期に71%から72%で底を打つと見込んでいると述べた。NVIDIAは今週決算を発表する予定で、その利益率見通しから、メモリコストが依然として計画以上に上昇しているかどうかがわかる。
私はテッパーに同調する
契約はマイクロンの売上の一部しかカバーしておらず、売上の大部分は依然として市場と連動して価格が変動する。帳簿上の約1340億ドルの契約売上のうち、今後12か月以内に期限が来るのは約4分の1に過ぎない。
それでも、数字はテッパーを支持していると思う。予想PER4.1倍のマイクロンは、その実績や近い将来の予想には現れていない景気後退を織り込んだ価格で取引されている。また、契約と現金は、価格が反転した場合の緩衝材となる。利益がコンセンサスを大きく下回る可能性もあるが、それでも株価は自社の歴史的水準と比較して割安に見えるだろう。
マイクロンの2027会計年度第1四半期決算(12月中旬発表予定)が次の試金石だ。経営陣は売上高615億ドル(上下15億ドル)、粗利益率86.25%と予想しており、この四半期が2027会計年度の利益率の底だとしている。Appaloosaの次の13F(2月中旬提出予定)で、テッパーが保有を続けたかどうかが明らかになる。
では、マイクロン株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マイクロンがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、独自のビジネス見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の購入または売却の推奨でもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!