主なポイント
- J.M. Smuckerの配当利回りは3.4%、Coca-Colaは2.2%です。これはCoca-Colaの株価が過去1年で約36%上昇した後の数字です。
- Smuckerの配当は、7月までの12ヶ月間のフリーキャッシュフローの29%を占めました。一方、Coca-Colaは10月初旬までの12ヶ月間で79%を占めています。
- Coca-Colaの配当は2025年に5.2%増加し、Smuckerの2026会計年度の1.9%増を上回るペースです。
- Coca-Colaはより強固な財務体質と成長する売上を有しています。一方、Smuckerは今会計年度の売上減少を見込んでおり、債務削減に取り組んでいる段階です。
Coca-Cola (KO)の株価は過去1年で約36%上昇し、その上昇により配当利回りは約2.9%から2.2%に押し下げられました。
一方、J.M. Smucker (SJM)の利回りは依然として3.4%です。同社は7月に四半期配当を1株あたり$1.10から$1.12に引き上げ、「25年連続となる会計年度での増配」と発表しました。10月22日には、取締役会が新たな配当率での次回支払いを宣言しています。
では、今後10年間、私の配当投資資金をどちらか一方に集中させるとしたら、どちらを選ぶべきでしょうか?
| 指標 | J.M. Smucker (SJM) | Coca-Cola (KO) |
|---|---|---|
| 配当利回り | 3.4% | 2.2% |
| 年間配当額 | $4.48 | $2.12 |
| 配当成長率(5年間) | 年率4.1% (2021-2026会計年度) | 年率4.5% (2020-2025年) |
| キャッシュ配当性向 (TTM) | 29% (2026年7月31日まで) | 79% (2026年10月2日まで) |
| ネット債務/EBITDA (LTM) | 2.9x | 1.5x |
| 利子カバレッジ (LTM) | 4.7x | 10.7x |
| フォワードP/E (NTM) | 13x | 29x |
出典: TIKR, StockAnalysis、本日現在の価格。
退職者に6%以上の利回りを提供する、安全な配当株6銘柄
現在、年間配当利回りが6%以上の株は100銘柄以上あります。
しかし、TIKRの独自データを活用した徹底的な投資調査の結果、その中で退職者にとって真に安全だと考えられるのはわずか6銘柄であると私たちは確信するに至りました。
これらは、私たちの新しい投資レポートの一部としてご提供しています。アクセス方法の詳細はこちらでご確認ください。
Smuckerの配当には十分な余裕がある
Smuckerのビジネスは二つの方向に引っ張られています。2027会計年度第1四半期(2026年7月31日終了)では、Uncrustablesは四半期ベースで過去最高の販売数量を記録し、Café Busteloの純売上高は23%急増しましたが、Sweet Baked Snacksの純売上高は7%減少しました。純売上高合計は5%増の$22億となりましたが、経営陣は通年では1%から2%の減少を見込んでいます。
Smuckerのフリーキャッシュフローは、過去10会計年度の各年度で支払配当額を上回っています:
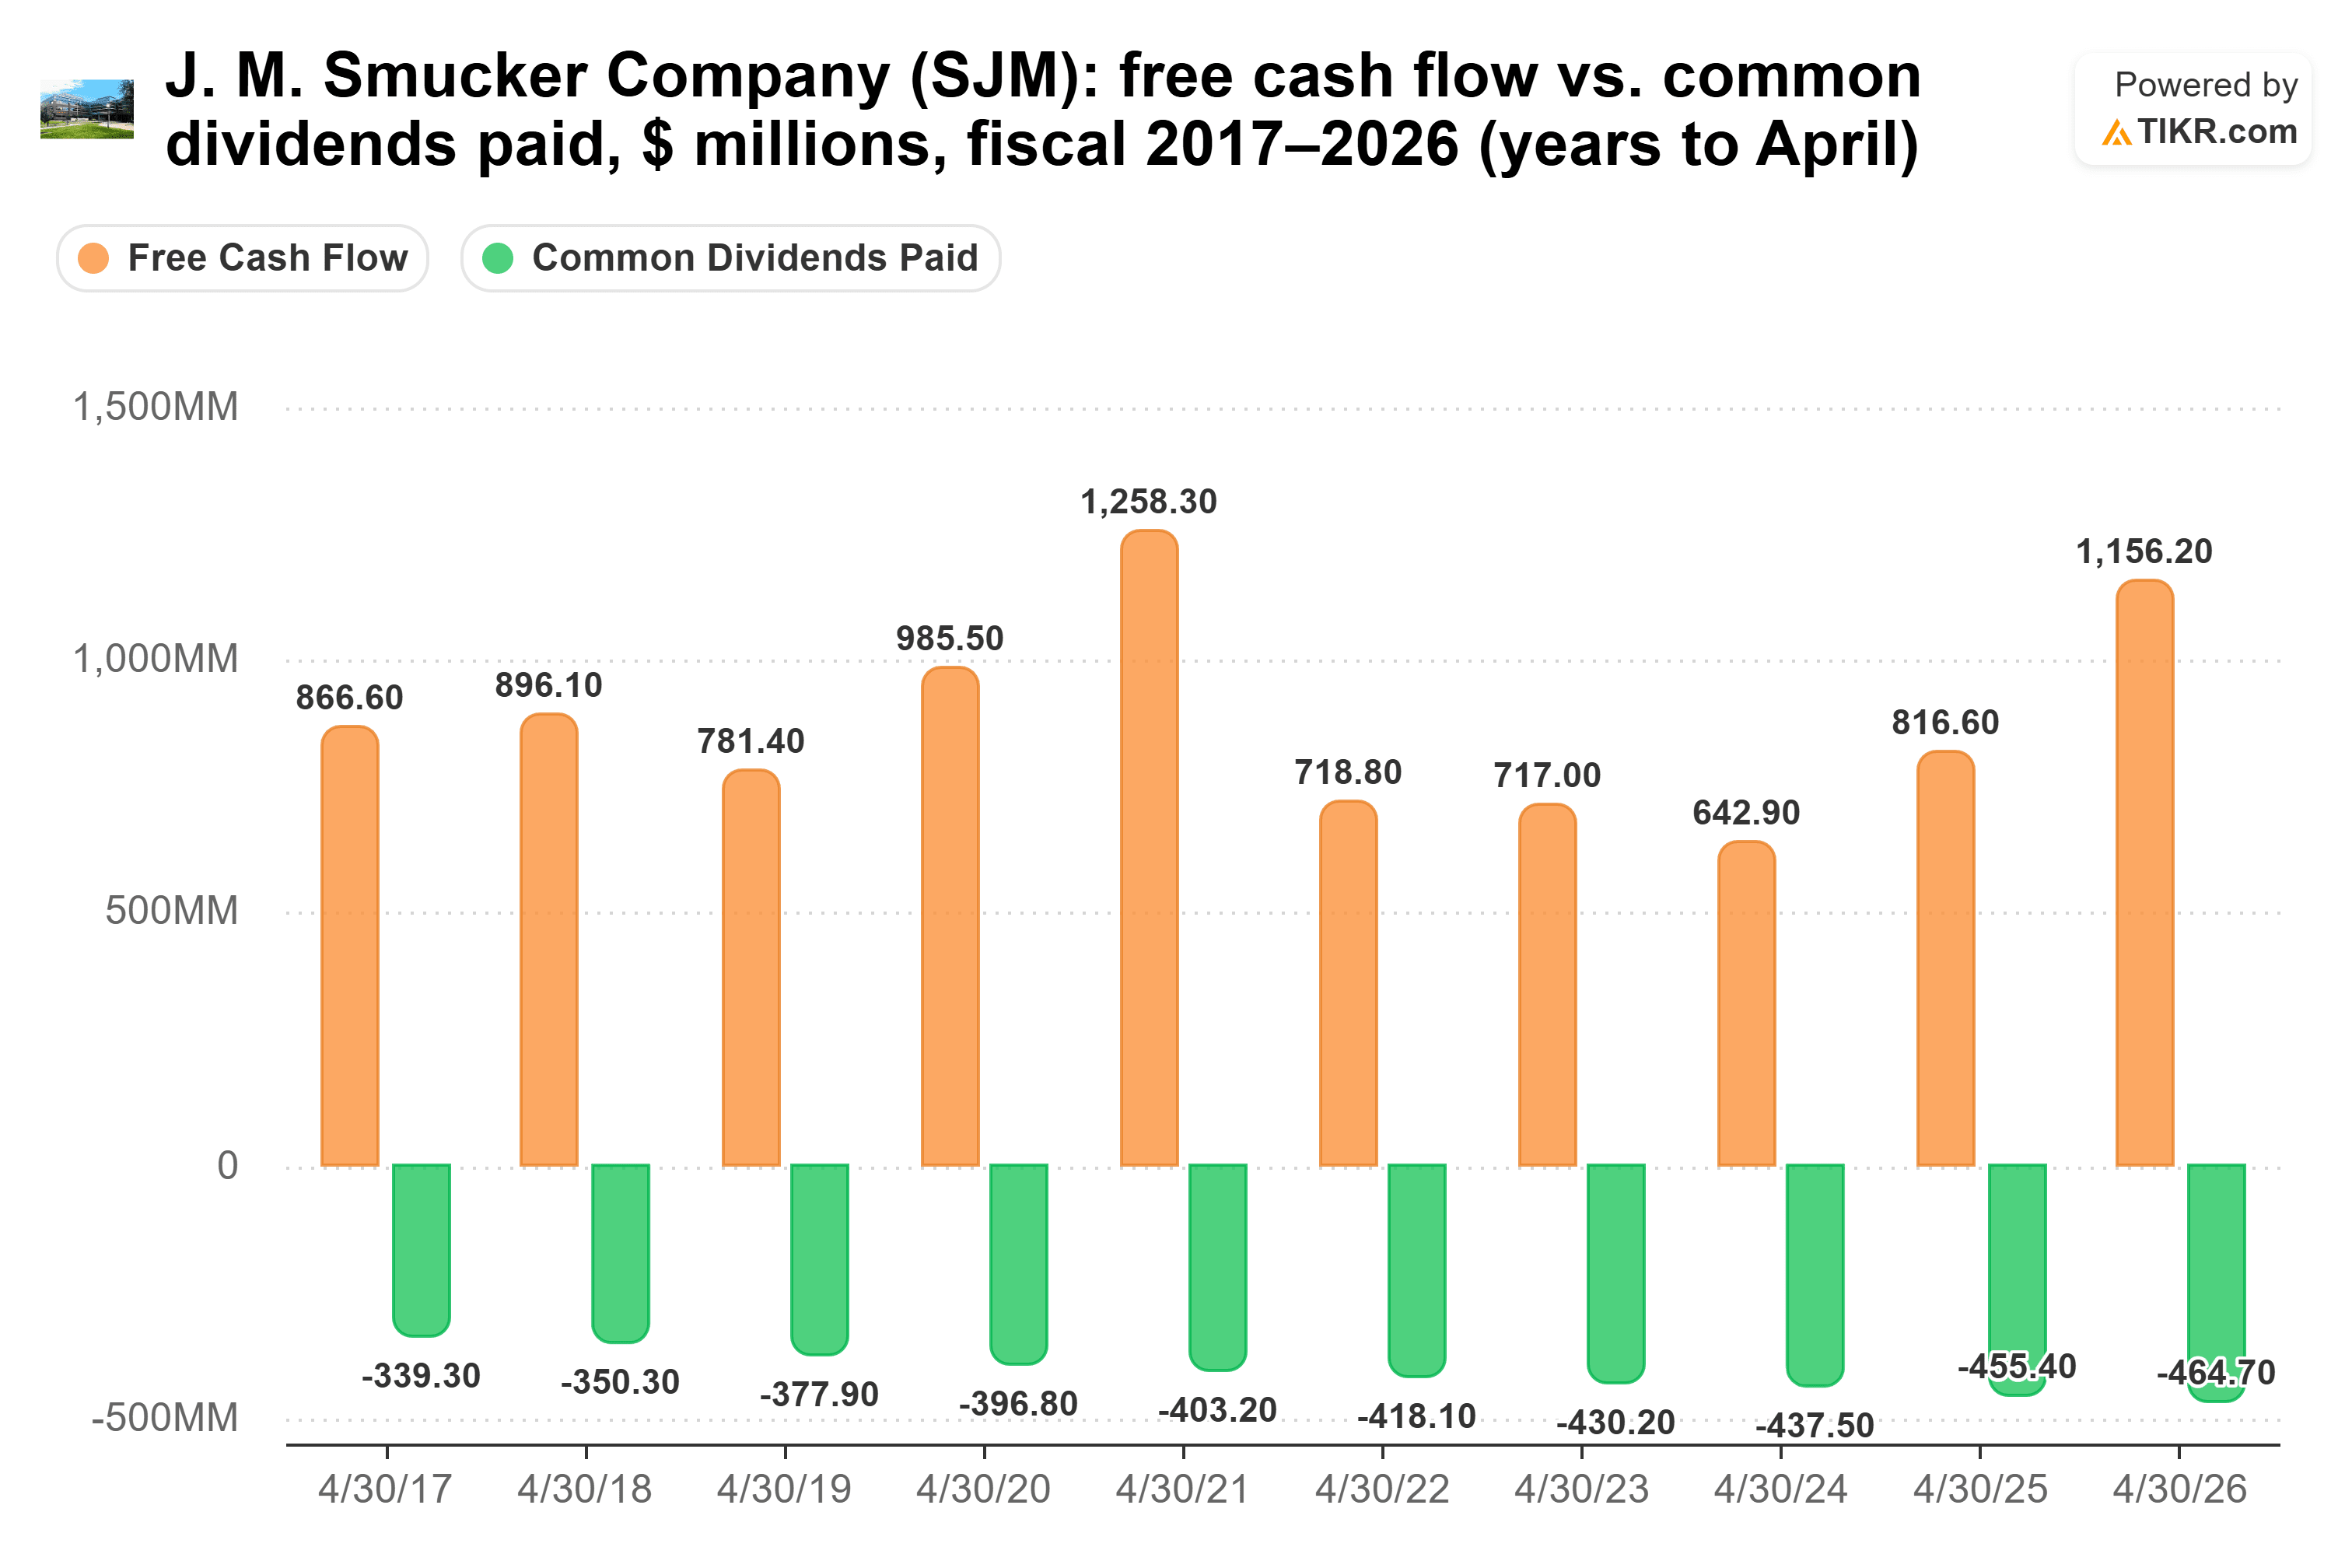
配当は、2026会計年度(2026年4月終了)のフリーキャッシュフローの40%を占め、十分にカバーされていました。これは2024会計年度の68%から低下しています。2026年7月31日までの12ヶ月間では、わずか29%を占めるに留まっています。この最近の数字には関税還付が寄与しています:CFOのTucker Marshall氏は、これが第1四半期の1株あたり利益に$0.84を追加したと述べており、Smuckerはその資金の一部を再投資し、残りを債務返済に充てています。
債務が主なリスクです。ネット債務はEBITDAの2.9倍に達し、EBITによる利子カバレッジはわずか4.7倍です。
Coca-Colaのキャッシュは2年間の苦境の後に回復
Smuckerが今年の売上減少を見込んでいるのに対し、Coca-Colaの売上は成長しています。10月27日、Coca-Colaは第3四半期の純売上高が7%増の$134億、ケース販売数量が5%増加したと報告しました。また、通年の業績見通しを上方修正し、2026年の有機売上高成長率が少なくとも5%になると見込んでいます。
そのカバレッジはより不安定でした。フリーキャッシュフローは2024年と2025年の両年で、支払配当額を下回りました:
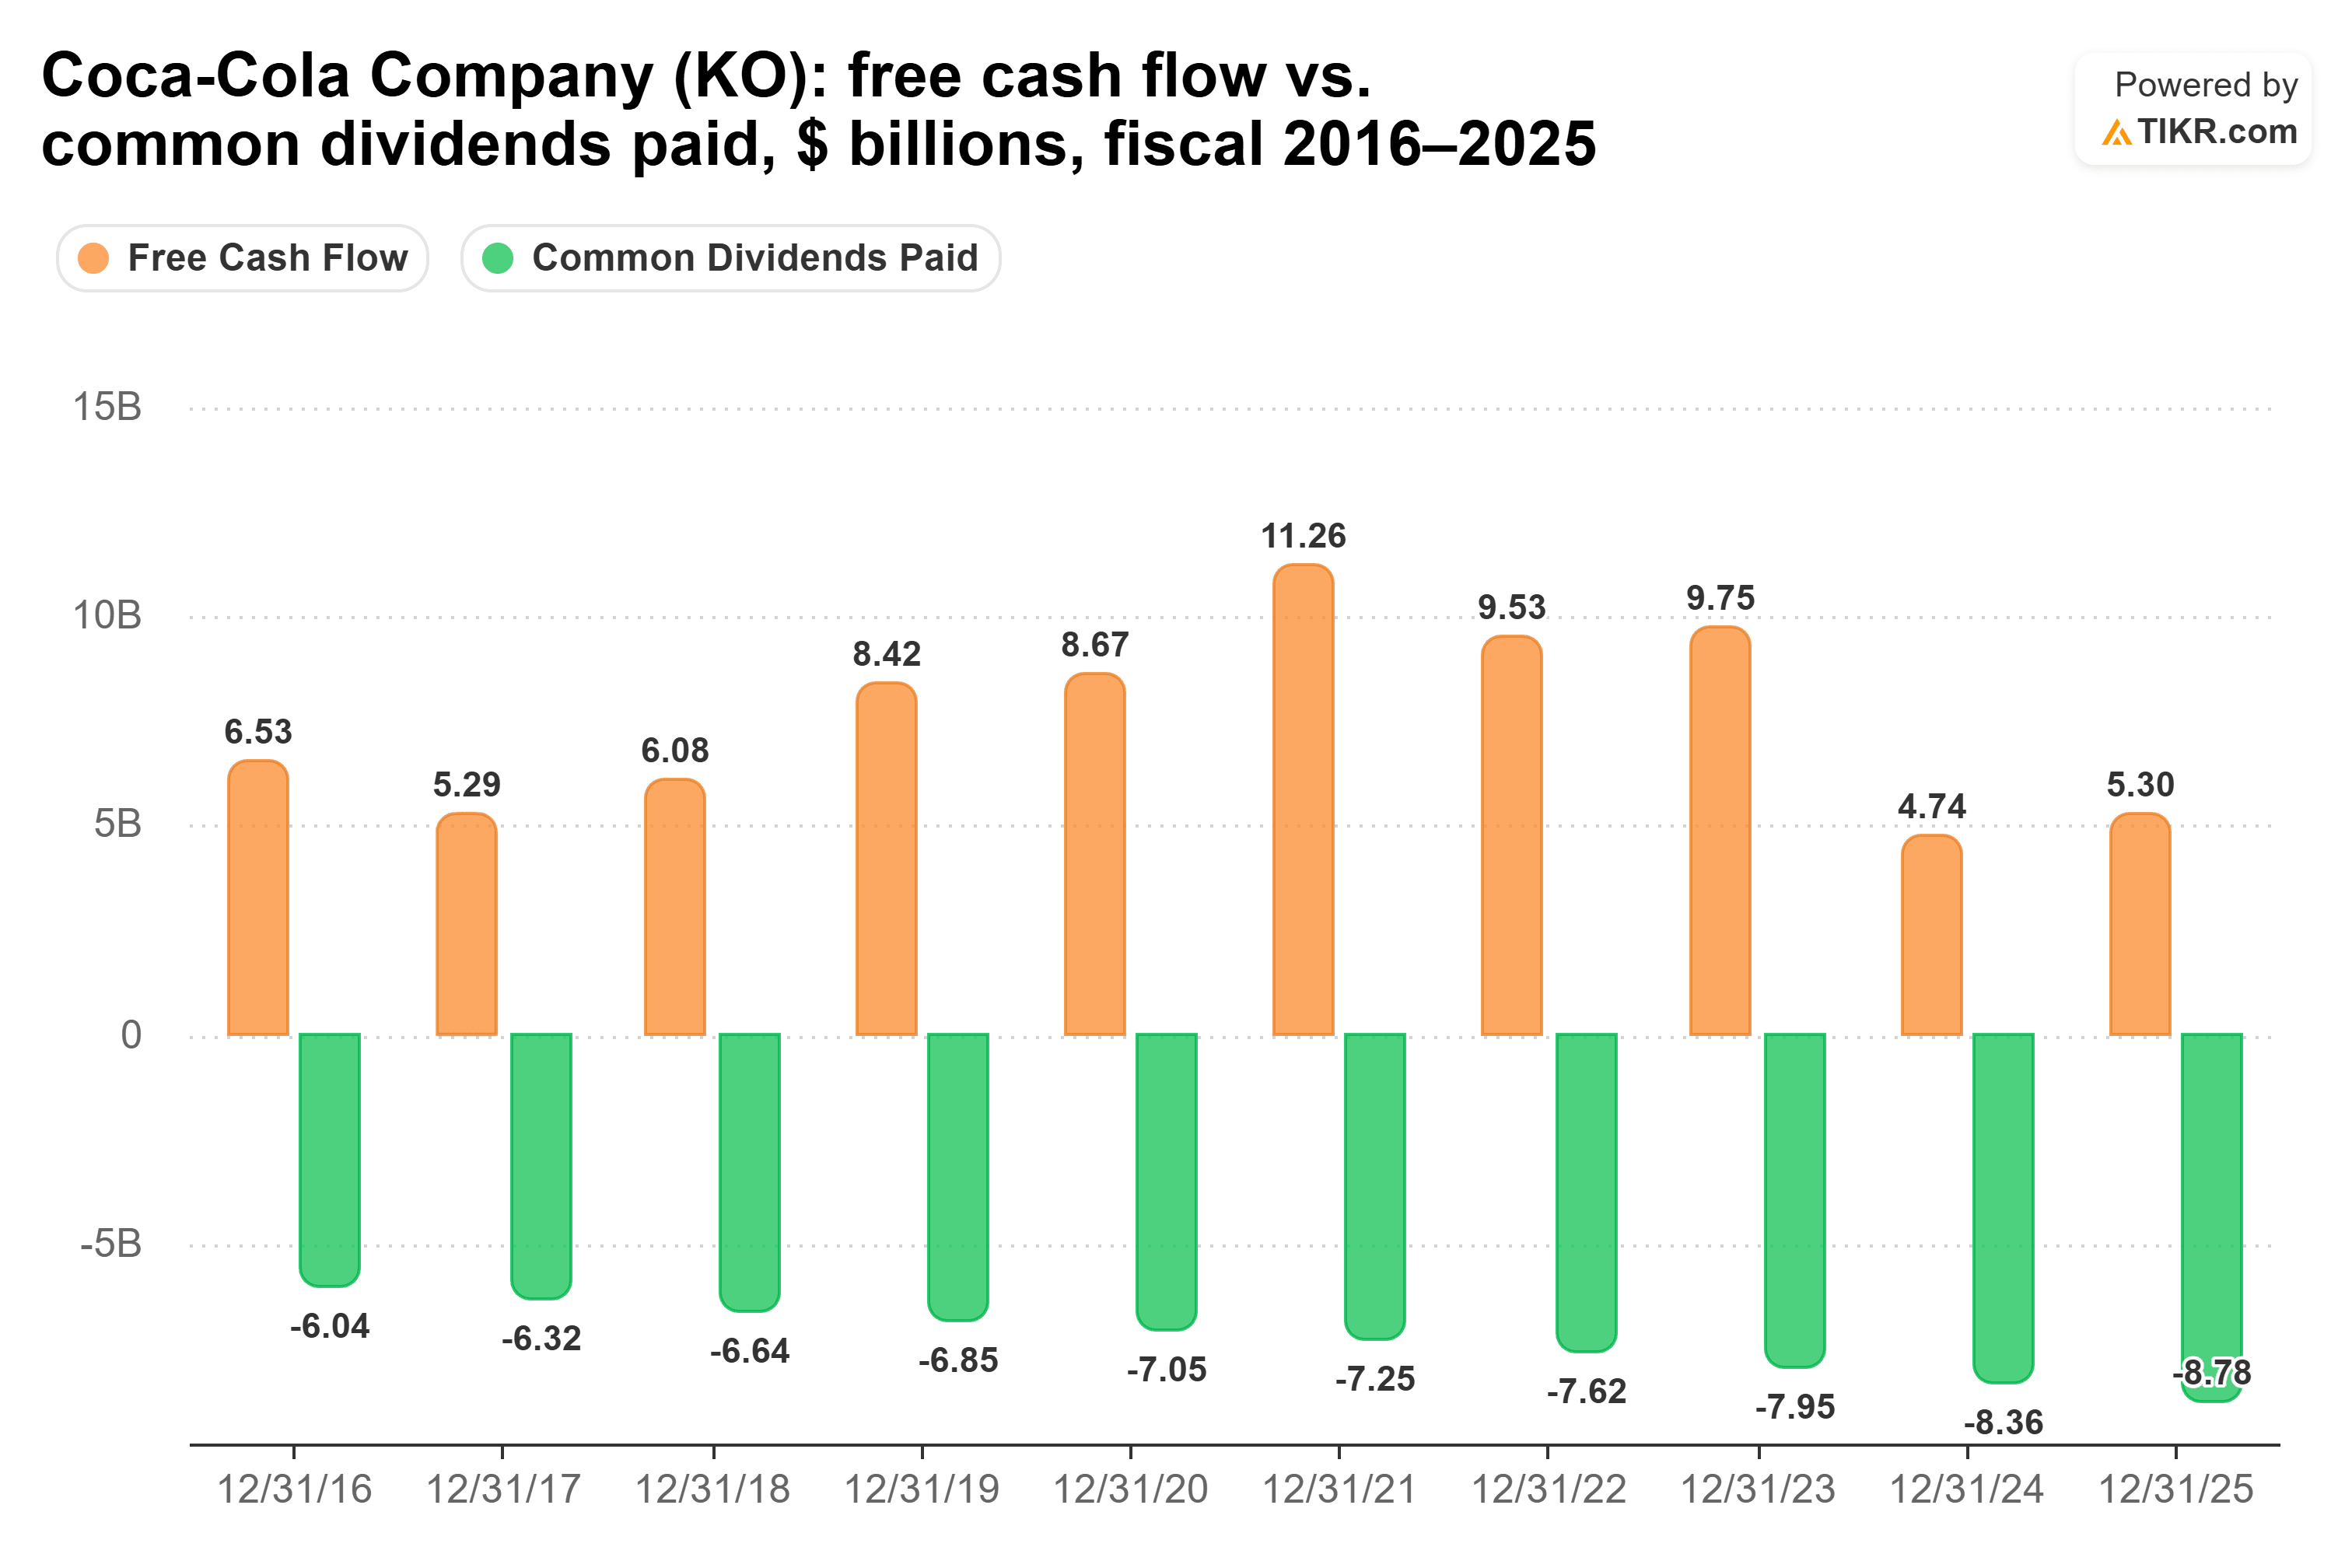
2025年には、配当がフリーキャッシュフローの166%を占めました。現在は再びカバーされています。Coca-Colaは2026年10月2日までの12ヶ月間で$142.8億のフリーキャッシュフローを生み出し、$112.3億の配当はその79%を占め、手一杯ではあるものの管理可能な水準です。
「したがって、本当の課題は財務体質を強化することでした。現在の当社の財務体質は、長年にわたって最高の状態にあると確信しています」と、社長兼CFOのJohn Murphy氏は第3四半期決算説明会で述べました。数字は彼の主張を裏付けています:ネット債務はEBITDAの1.5倍、EBITによる利子カバレッジは10.7倍です。主なリスクは、会社自身が挙げているように、IRSとの係争であり、裁判所の判決はまだ待たれています。
では、どちらに配当投資資金を振り向けるべきか?
今後10年間は、J.M. Smuckerに振り向けます。
$10,000をSmuckerに投資すると、現在の利回りで年間$340の配当を受け取れます。Coca-Colaでは$220です。5年間の配当成長率で計算すると、Smuckerの配当額は10年目には約$488に成長します。これは当初の$10,000に対する4.9%の利回りに相当し、10年間の総額は約$4,100になります。Coca-Colaの5年間の成長率で計算すると、10年目には約$326、利回りは3.3%となり、総額は約$2,700です。
現在のそれぞれの配当増加ペースは、この結論を変えません。Coca-Colaの配当は2025年に5.2%増加し、Smuckerの配当は2026会計年度に1.9%増加しました。これらの増加率で計算しても、Smuckerは10年間で約$900多く支払い、Coca-Colaの収入がそれを追い越すのは2040年頃までかかります。
また、Smuckerには増配を続ける余地があります。そのレバレッジは2024会計年度のEBITDAの4.3倍から、2026年7月31日までの12ヶ月間では2.9倍に低下し、経営陣は3倍という目標を予定より早く達成しました:
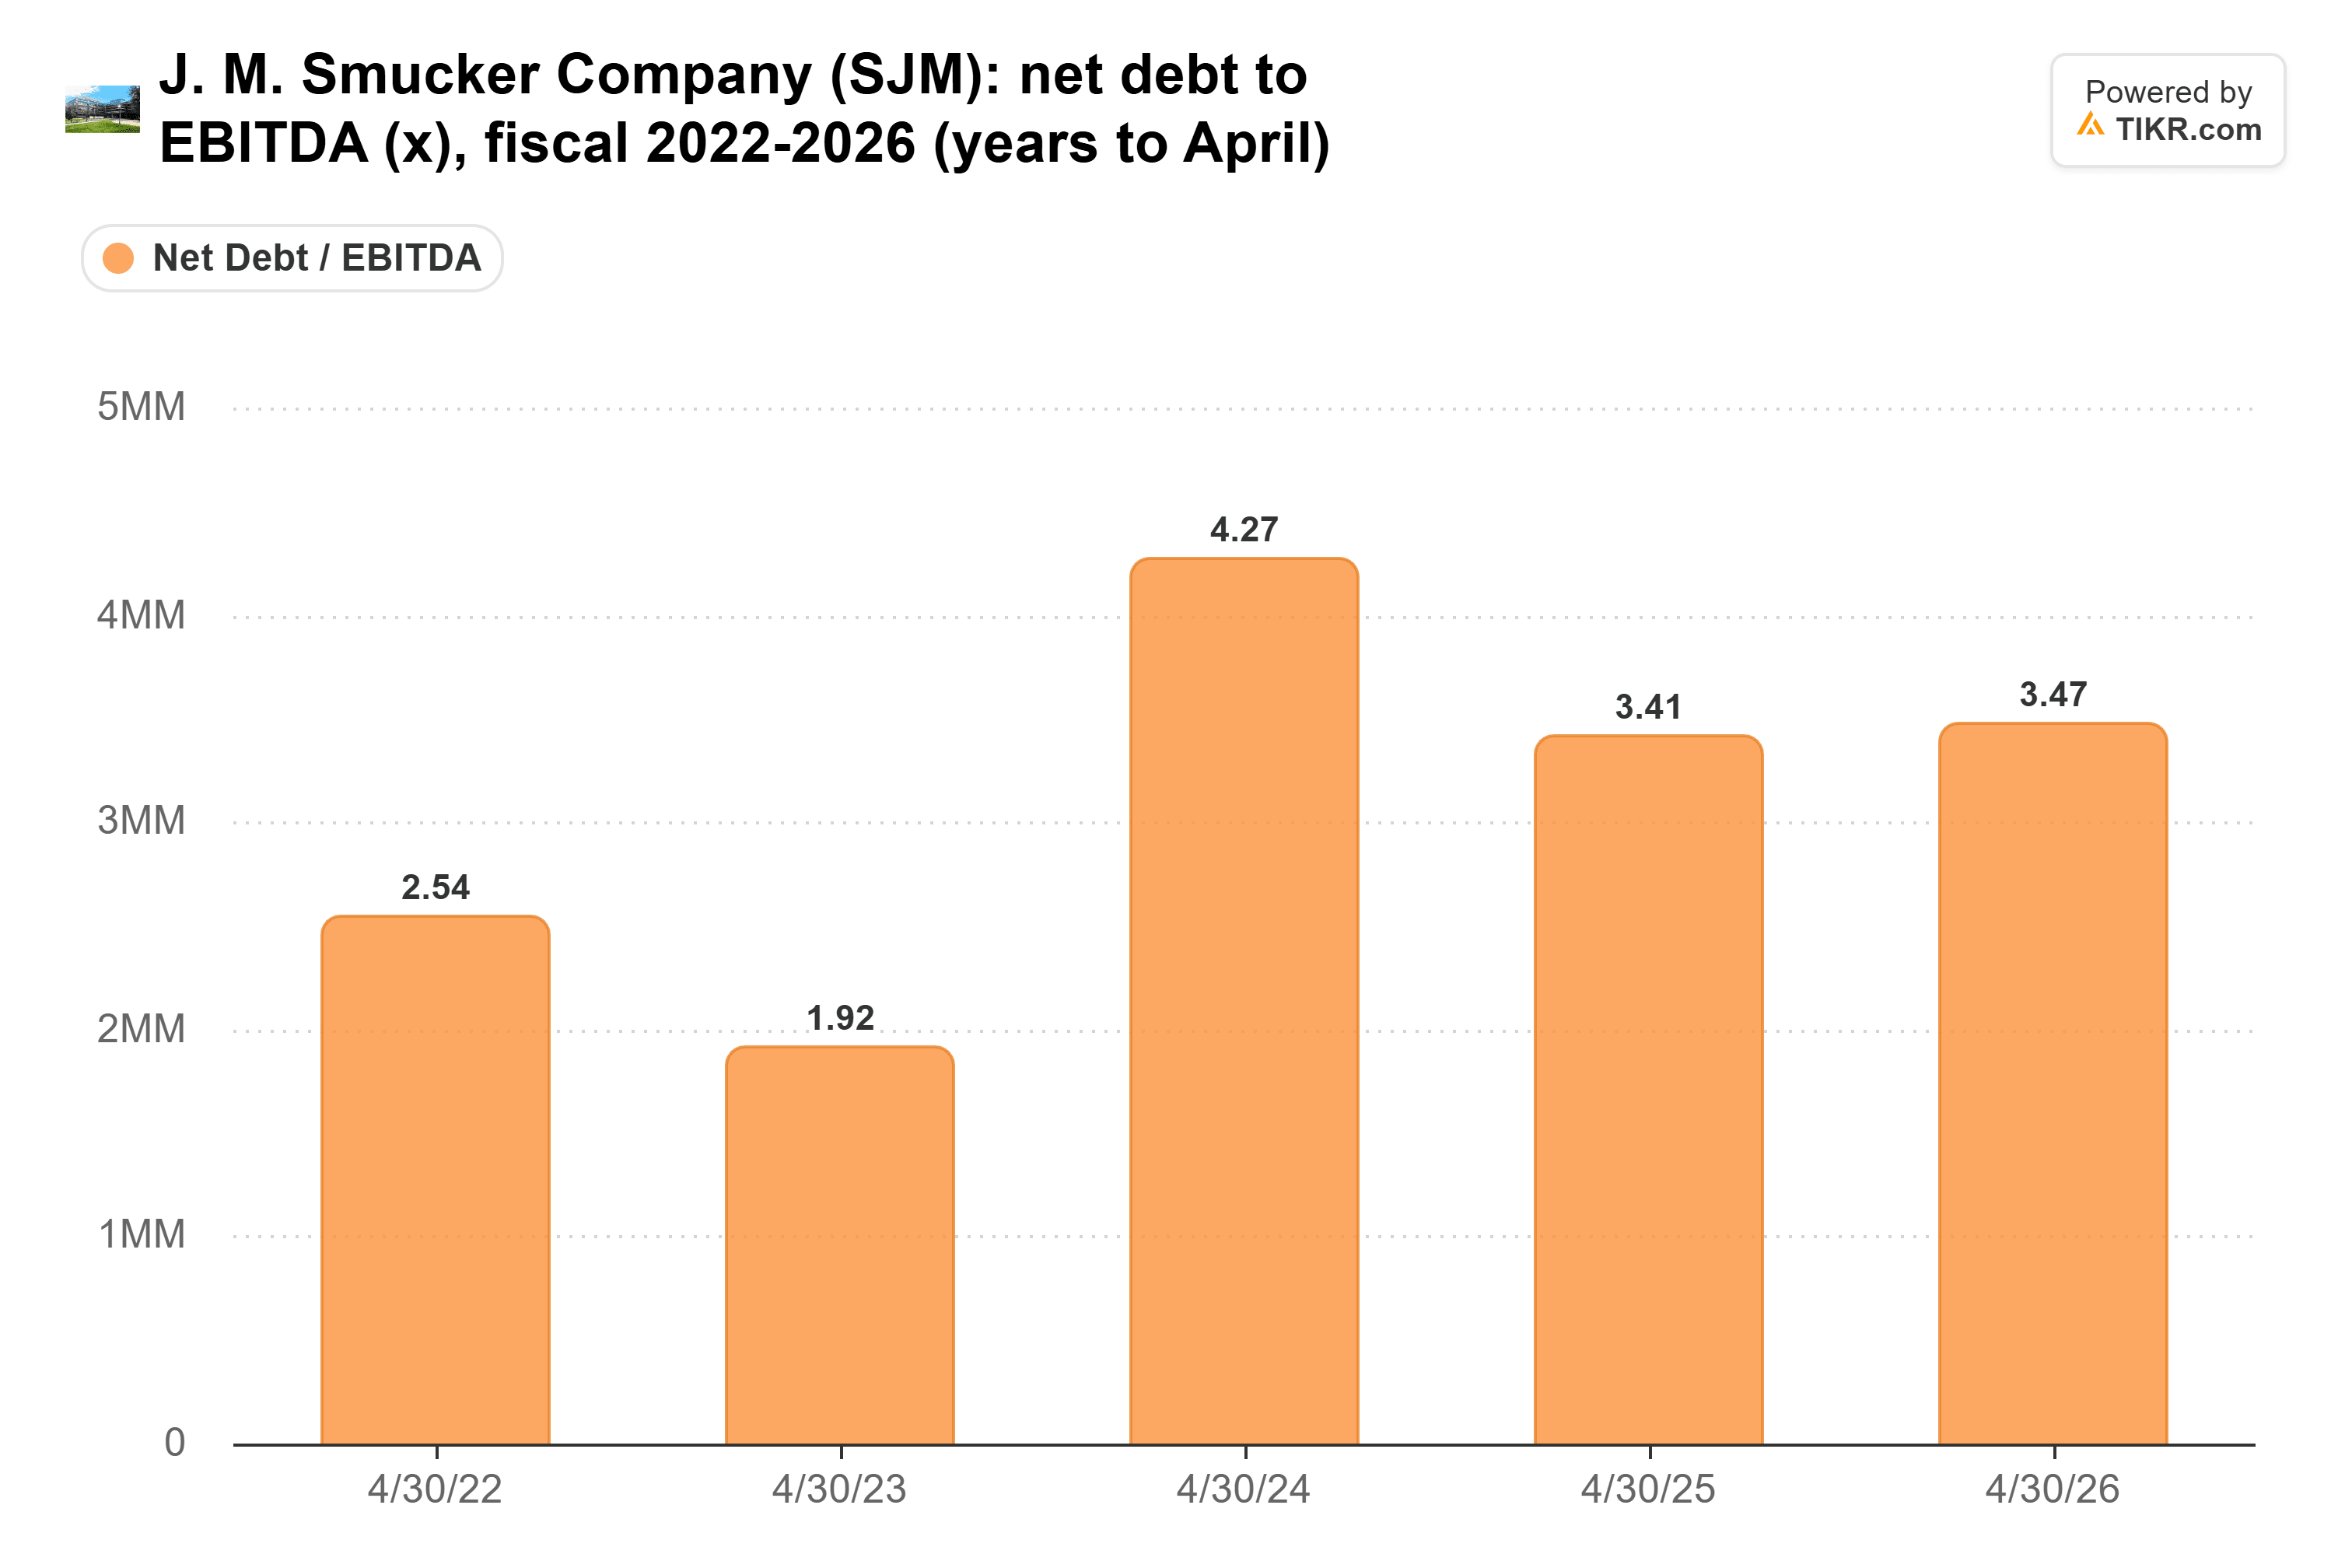
Marshall氏は、Smuckerは配当へのコミットメントを維持しており、自社株買いの検討も開始できると述べています。また、フォワードP/Eが13倍(Coca-Colaは29倍)であることから、その収入に対してはるかに少ない金額しか支払っていません。
Coca-Colaは現在、より優れたビジネスです。売上は成長し、財務体質はより強固で、配当はより速く増加しています。ただ、過去3年のうち2年で配当がフリーキャッシュフローを上回り、10年という期間で考えれば、私はより大きく、より確実にカバーされた配当を受け取りたいのです。
もちろん、Smuckerの売上は今年減少すると見込まれており、商品コストがキャッシュを圧迫する可能性は残っています。11月24日の第2四半期決算報告が次の試金石となります。
J.M. Smuckerは忘れて:今すぐ購入できる、安全な6%以上の配当利回りを提供する6銘柄
配当は莫大な富への鍵を握ることがあります。ただし、正しい銘柄を購入した場合に限ります。
適切な高配当株を選ぶことは、夢のような退職生活と…毎月次の社会保障給付金の入金を待ちながら生活を切り詰めることの違いになり得ます。
私たちは、現在すべての退職者が知っておくべき、利回り6%以上の6銘柄を特定しました。(そしてJ.M. Smuckerはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご愛読ありがとうございます。幸運な投資を!