主なポイント
- ダン・ローブ氏のサード・ポイントは、第3四半期にMeta、Unum、NVIDIAをポートフォリオの上位3銘柄とし、いずれも新規ポジションであり、AmazonとNorfolk Southernの全保有株を売却した。
- 新規ポジション3銘柄はいずれも9月30日以降下落しており、NVIDIAは34%下落、一方でAmazonとNorfolk Southernは両方とも上昇している。
- その下落後、NVIDIAの株価は予想PER約10倍で取引されており、アナリストの平均目標株価は現在の株価より63%高い。
- ここから注目すべき動きはNVIDIAだ。主なリスクは、暫定CEOが会社を運営していることである。
ダン・ローブ氏のサード・ポイントは、第3四半期にポートフォリオの上位を刷新した。9月30日で終了した四半期の13F報告書(11月16日提出)によると、上位に3つの新規ポジション、Meta Platforms (META)、Unum (UNM)、NVIDIA (NVDA)が登場し、Amazon (AMZN)とNorfolk Southern (NSC)の保有株はなくなった。
1四半期で刷新された上位3銘柄
サード・ポイントの総運用資産は287億3000万ドル。9月30日時点での13F報告書によると、36銘柄、45億4000万ドルの米国株を保有していた。四半期中、13銘柄で新規購入または追加購入を行い、8銘柄をすべて売却した。現在、最大の保有銘柄はMetaで13F株の10.5%を占め、次いでUnumが9.7%、NVIDIAが7.5%となっている。リストの下位では、Microsoft、Casey's General、Bank of Americaを購入しており、四半期末時点での評価額はそれぞれ2億3000万ドル、1億1200万ドル、1億890万ドルだった。SpaceXのポジションは1億4790万ドルで、6月30日時点から443%増加した。完全に売却された3銘柄は、6月30日時点で13F株の9.0%を占めていたAmazon、4.1%を占めていたNorfolk Southern、そしてDanaherである。
TIKRはMeta Platformsについて62人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Meta Platformsの買い、保有、売りの評価の完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Meta Platformsのアナリスト評価を見る
キャッシュバーンにもかかわらずリストのトップに立つMeta
サード・ポイントは9月30日時点で65万5000株のMeta株を4億7500万ドル相当保有していた。同株はそれ以降15%下落している。Metaの第3四半期決算は、両陣営に主張材料を提供した。収益は26%増の646億ドルに達した。しかし、設備投資額349億ドルは、事業活動から生み出されたキャッシュ328億ドルを上回った。アナリストは現在、Metaのフリーキャッシュフローが2027年にマイナス480億ドルで底を打つと見ており、AIへの投資が議論の核心となっている。
それでも、アナリストの平均目標株価は8月10日の安値754ドルから回復し848ドルに達しており、現在は1年前の水準を上回っている:
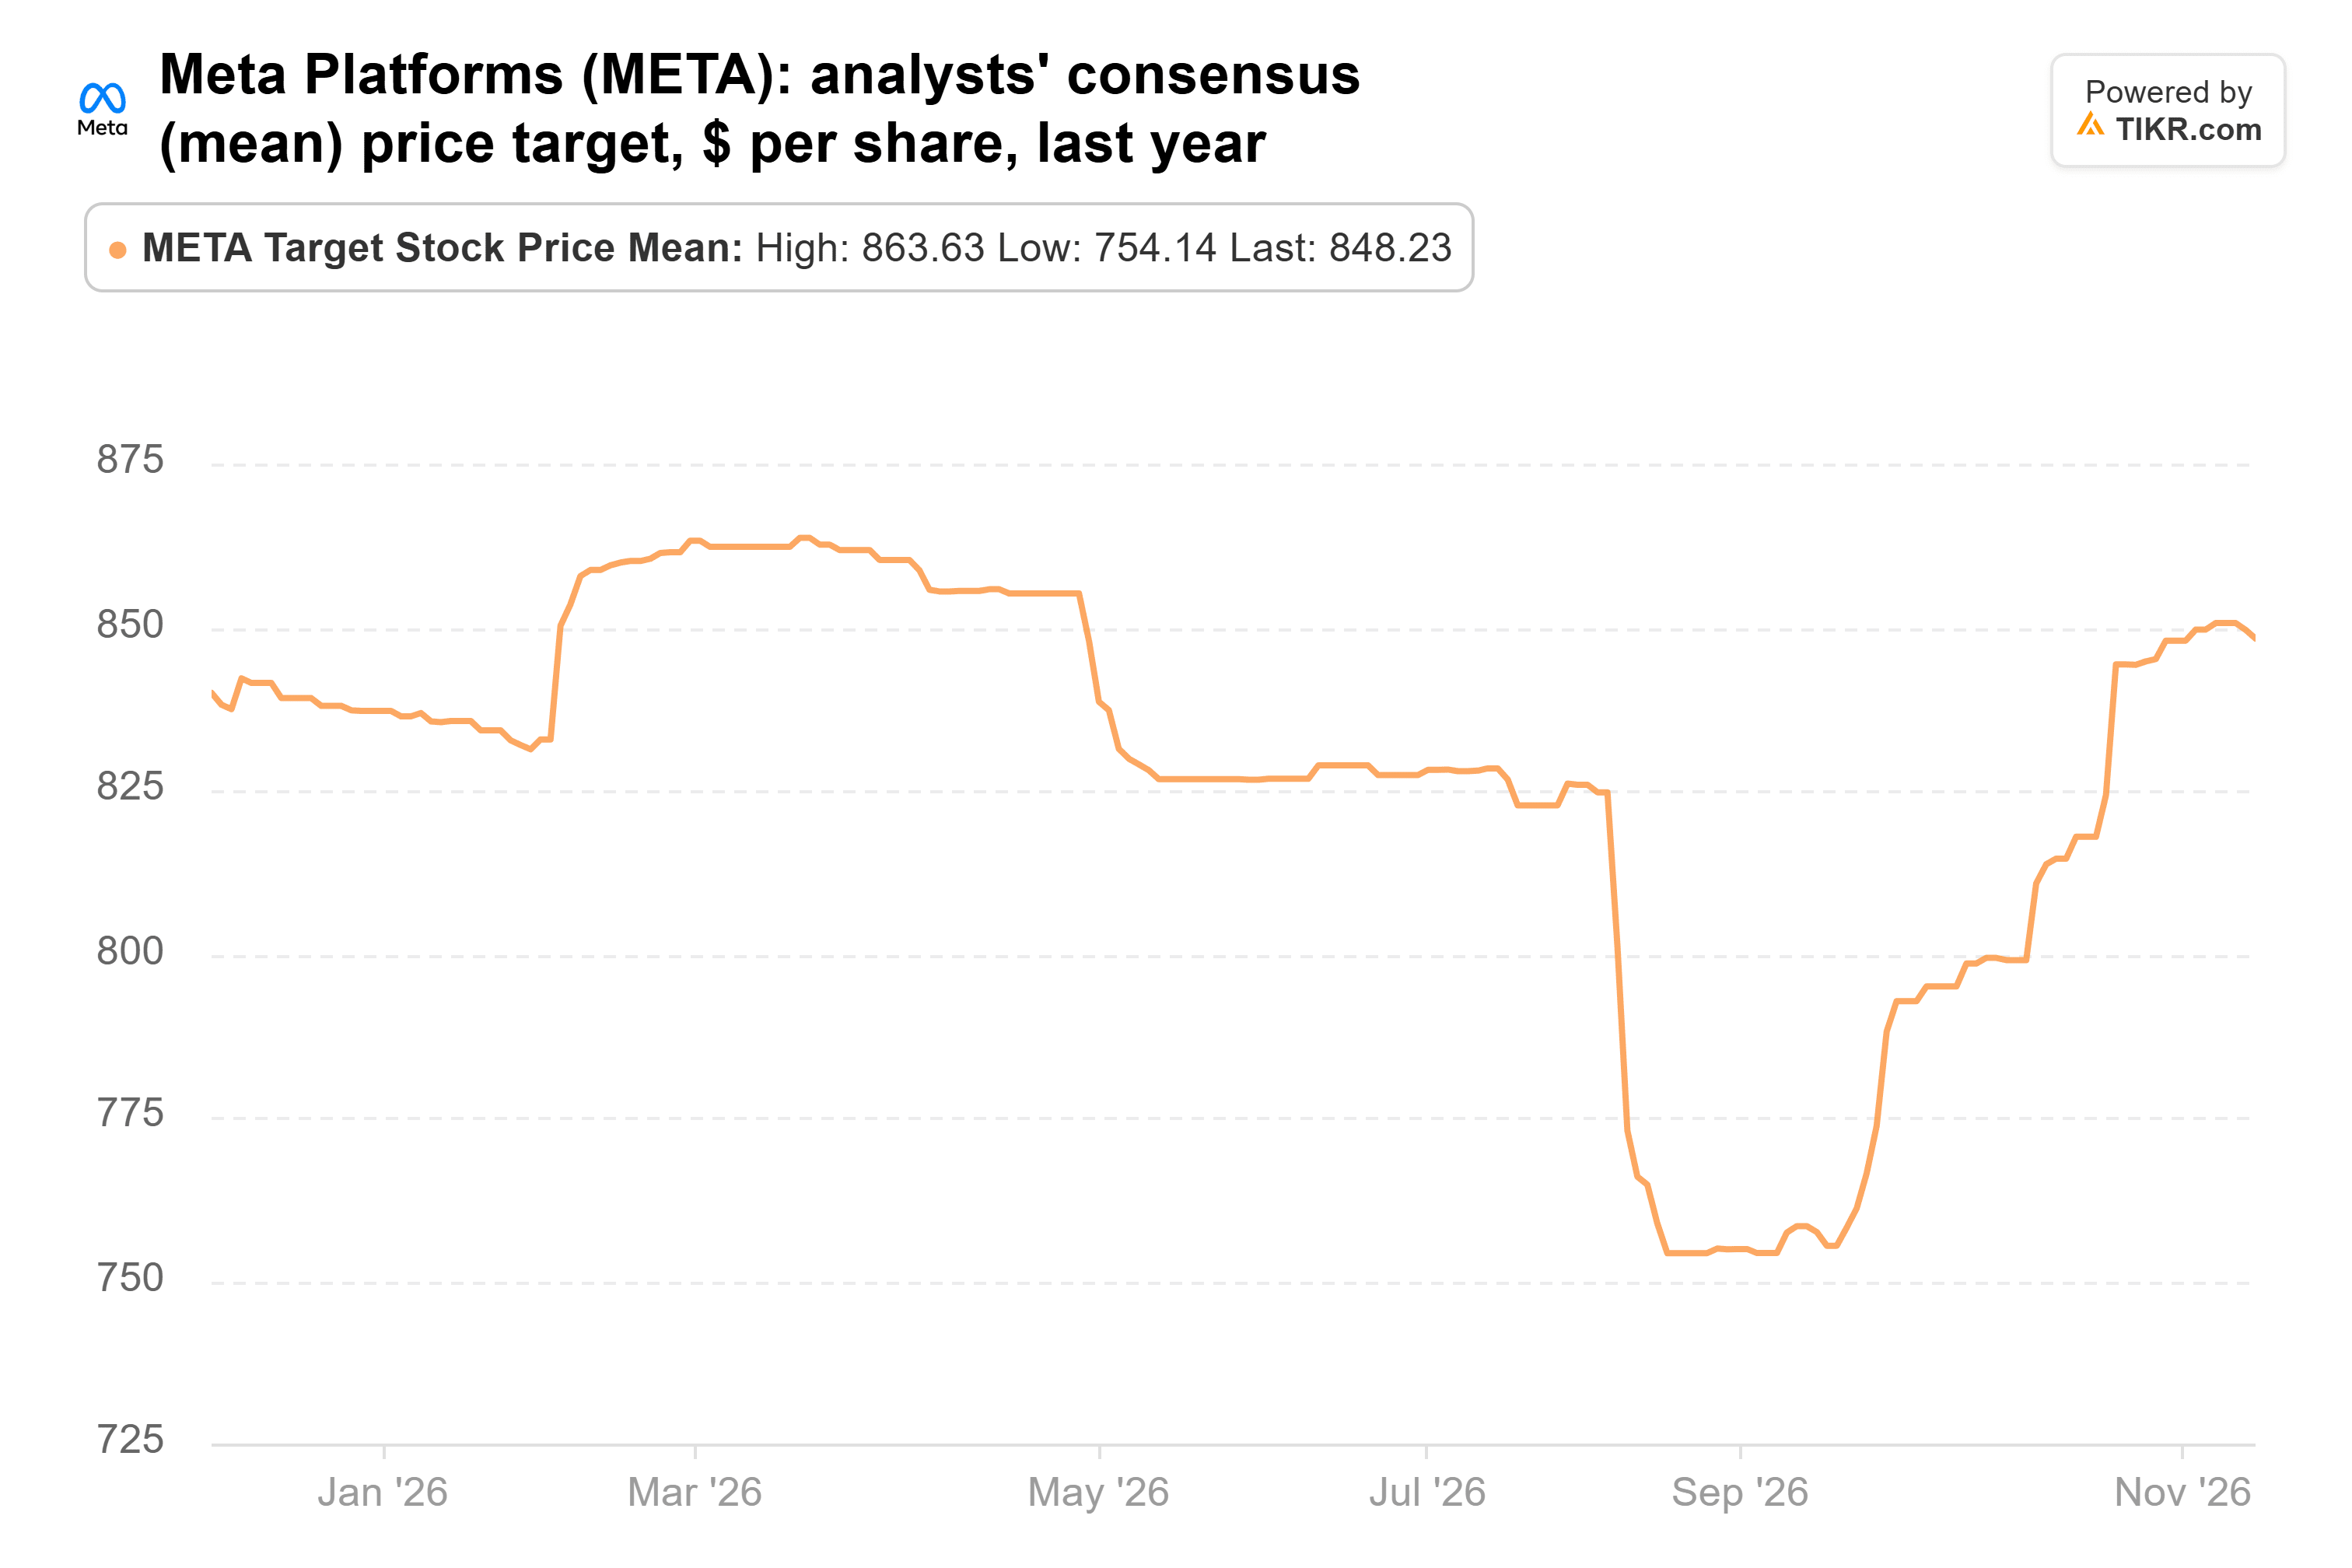
この目標株価は現在の株価より38%高い。個々の目標株価は650ドルから1,050ドルまで幅がある。予想PER約19倍で取引されているMetaは、約21倍という5年間の平均値も下回っている。
Unumの四半期は厳しかった
2番目のポジションは、多くの読者が予想しないものだろう。サード・ポイントは9月30日時点で500万株のUnum株を4億3900万ドル相当保有しており、同株はそれ以降13%下落している。11月3日、Unumは第3四半期のGAAP純損失が4億1970万ドルだったと報告した。その大部分は、主に減損処理による税引前投資損失8億5300万ドルによるものだった。税引後調整後営業利益は3億4900万ドル、1株あたり2.20ドルだった。
中核事業も弱い四半期となった。Unum USは保険料の62.0%を給付金として支払い、1年前の51.1%から上昇した。Unum Internationalの調整後営業利益は4420万ドルから20万ドルに減少した。経営陣はそれでも四半期中に210万株を2億200万ドルで自社株買いした。
Unumは予想PER約9倍で取引されている。13人のアナリストによる平均目標株価95ドルは、現在の株価より25%高い。ここでローブ氏に追随することは、請求額が昨年の水準に戻るという賭けである。
NVIDIAは最も大きく下落した
サード・ポイントは9月30日時点で150万株のNVIDIA株を3億4300万ドル相当保有していた。同株はそれ以降34%下落しており、この期間にはジェンセン・フアン氏のCEO退任も含まれていた。
11月17日の決算報告では、需要が依然として維持されていることが示された。NVIDIAは1月四半期の収益を約1300億ドルと予想し、これは概ね市場の予想通りだった。暫定CEOのコレット・クレス氏は、2028会計年度の成長率を約70%から約75%に上方修正した。弱い点は売上債権回転期間で、60日から64日に増加した。NVIDIAは、Rubinの出荷時期と一部の投資適格顧客に対する支払い条件の長期化を理由に挙げた。
同株は現在、予想PER約10倍で取引されており、TIKRによる5年間の平均値である約36倍と比較されている。62人のアナリストによる平均目標株価は247ドルで、現在の株価より63%高い。
AmazonとNorfolk Southernは彼抜きで上昇を続けた
売却は逆の物語を語っている。サード・ポイントは175万株の全Amazon株を売却したAWSは第3四半期に39%成長し、5年間で最速の伸びとなった。アナリストの平均目標株価は1年前の293ドルから326ドルに上昇している:
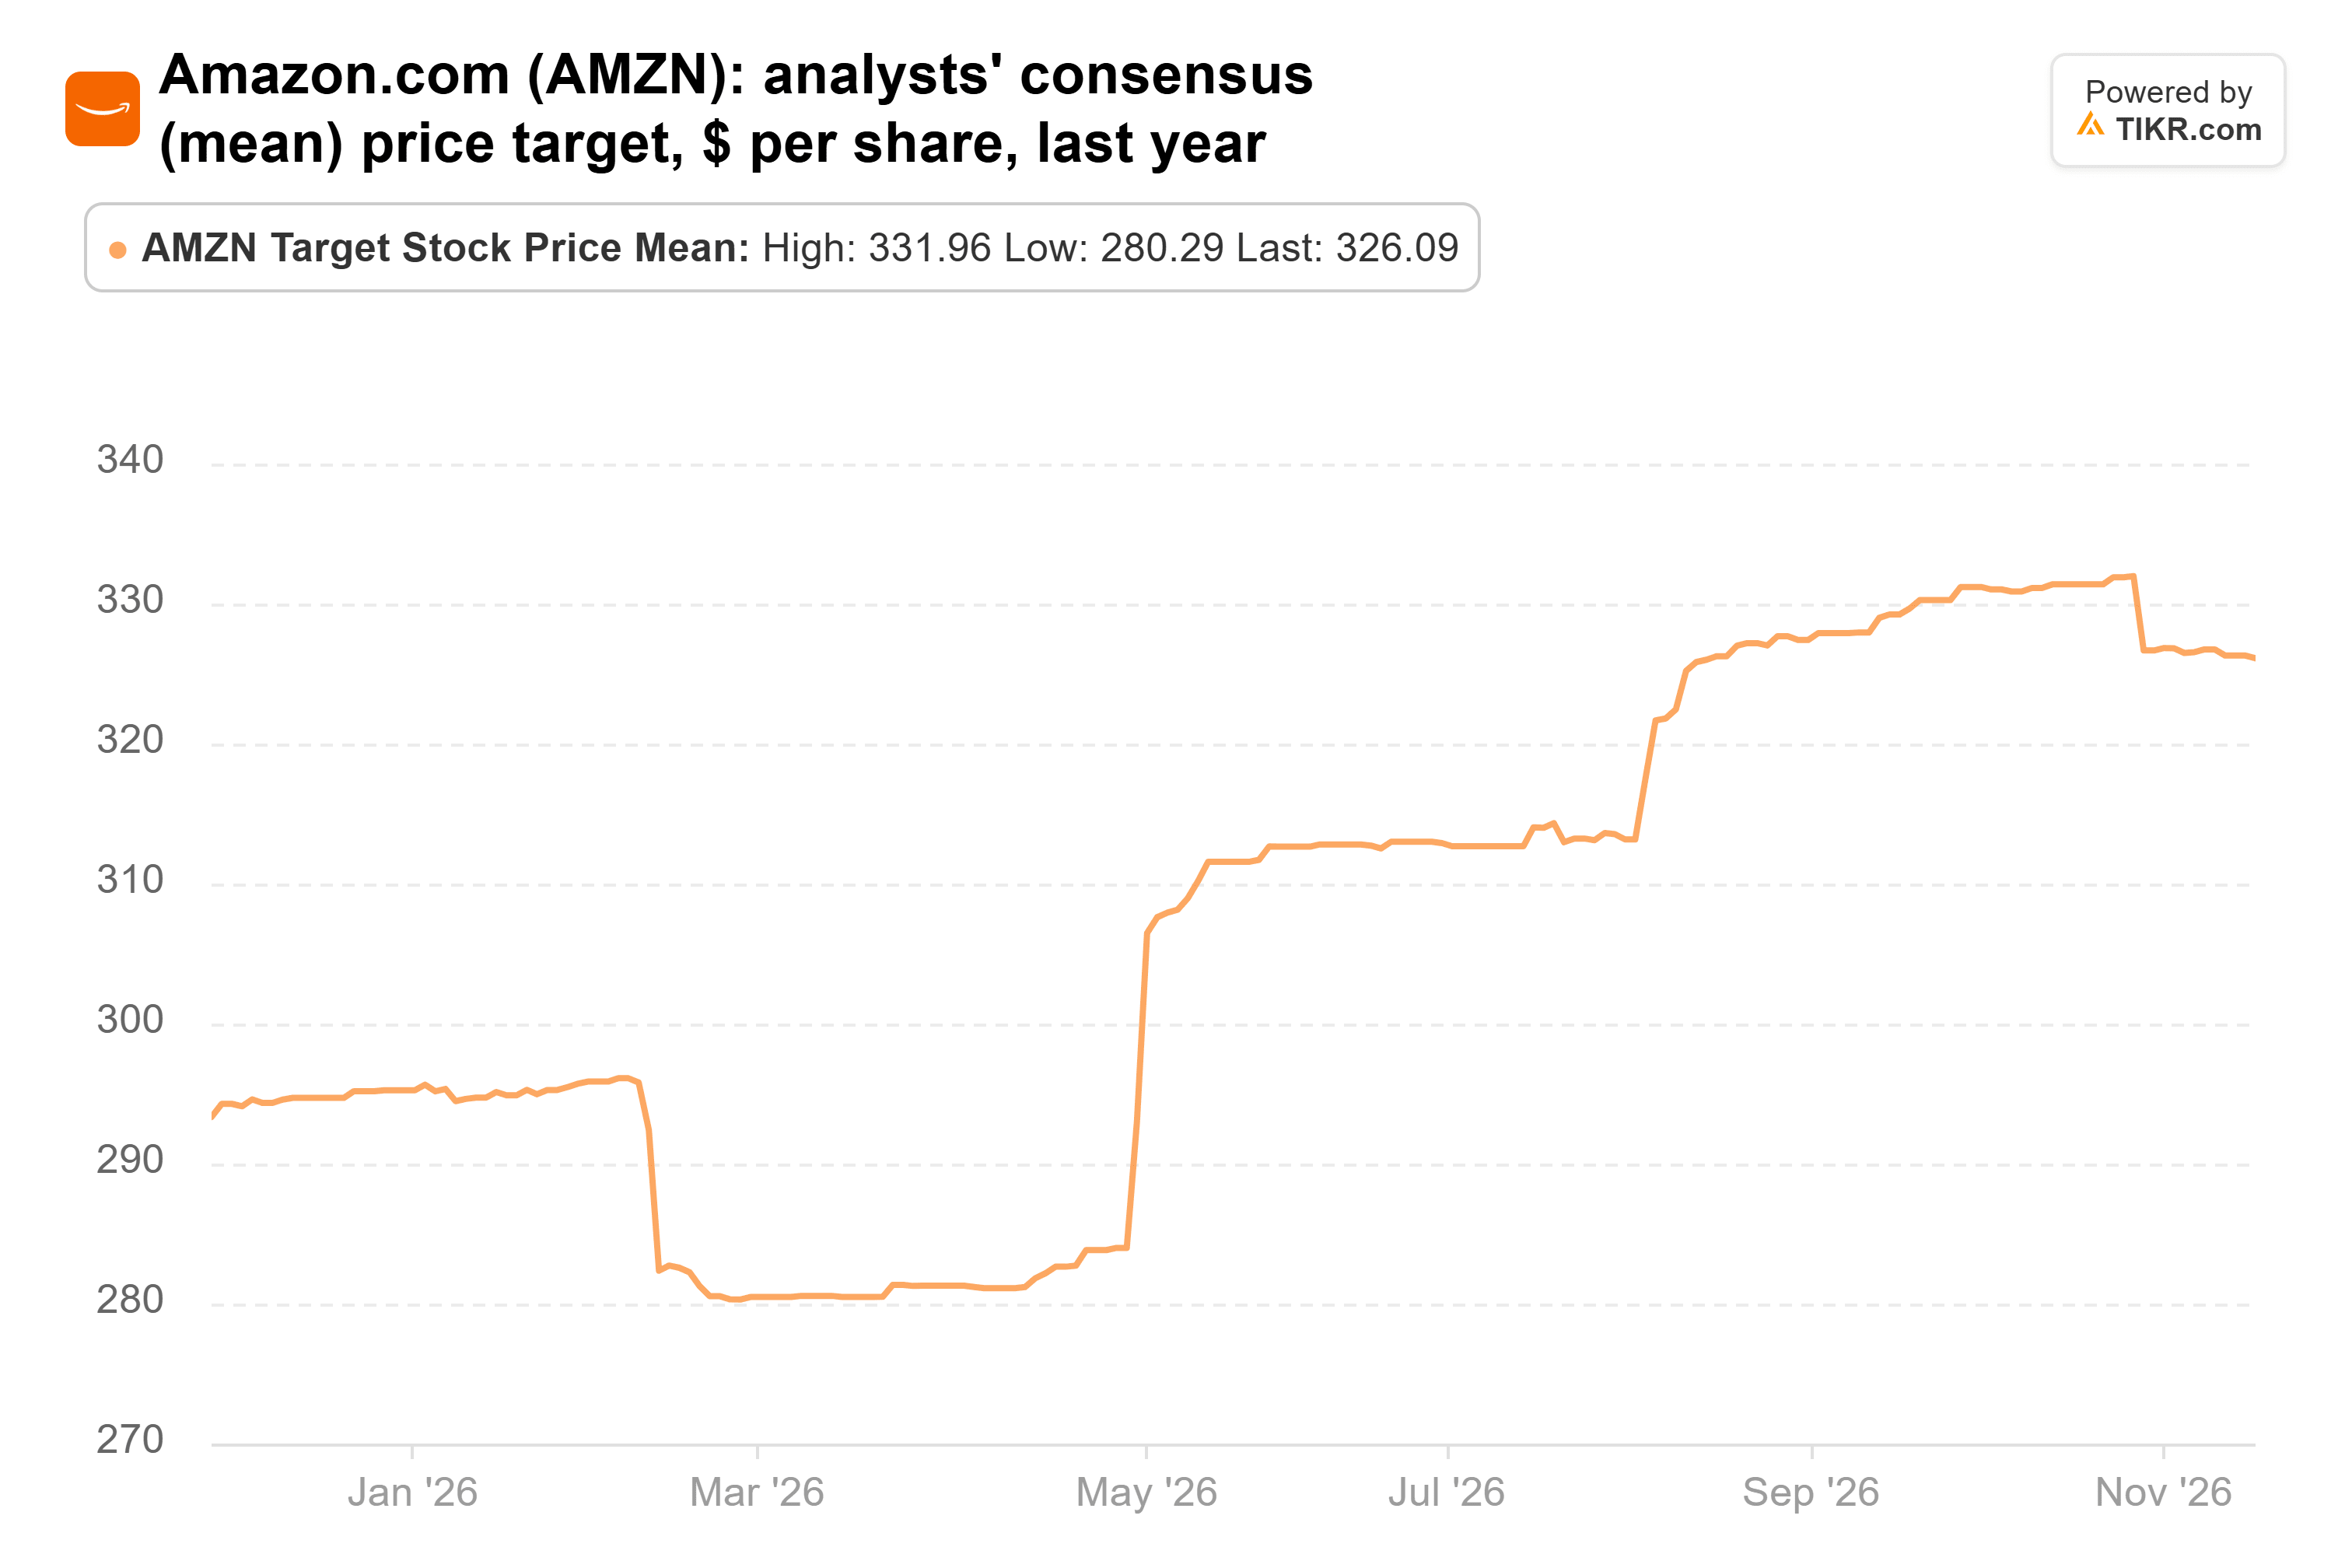
目標株価は10月29日に332ドルでピークを迎え、現在は株価より22%高い。同株は予想PER約27倍で取引されている。Amazonも自社の拡張投資に資金を投じており、今年は920億ドル以上の債券を発行している。
Norfolk Southernはより小規模な売却だった:60万株で、6月30日時点で1億8900万ドル相当。同株は9月30日以降3%上昇しており、アナリストの平均目標株価は1年前の312ドルから357ドルに上昇している:
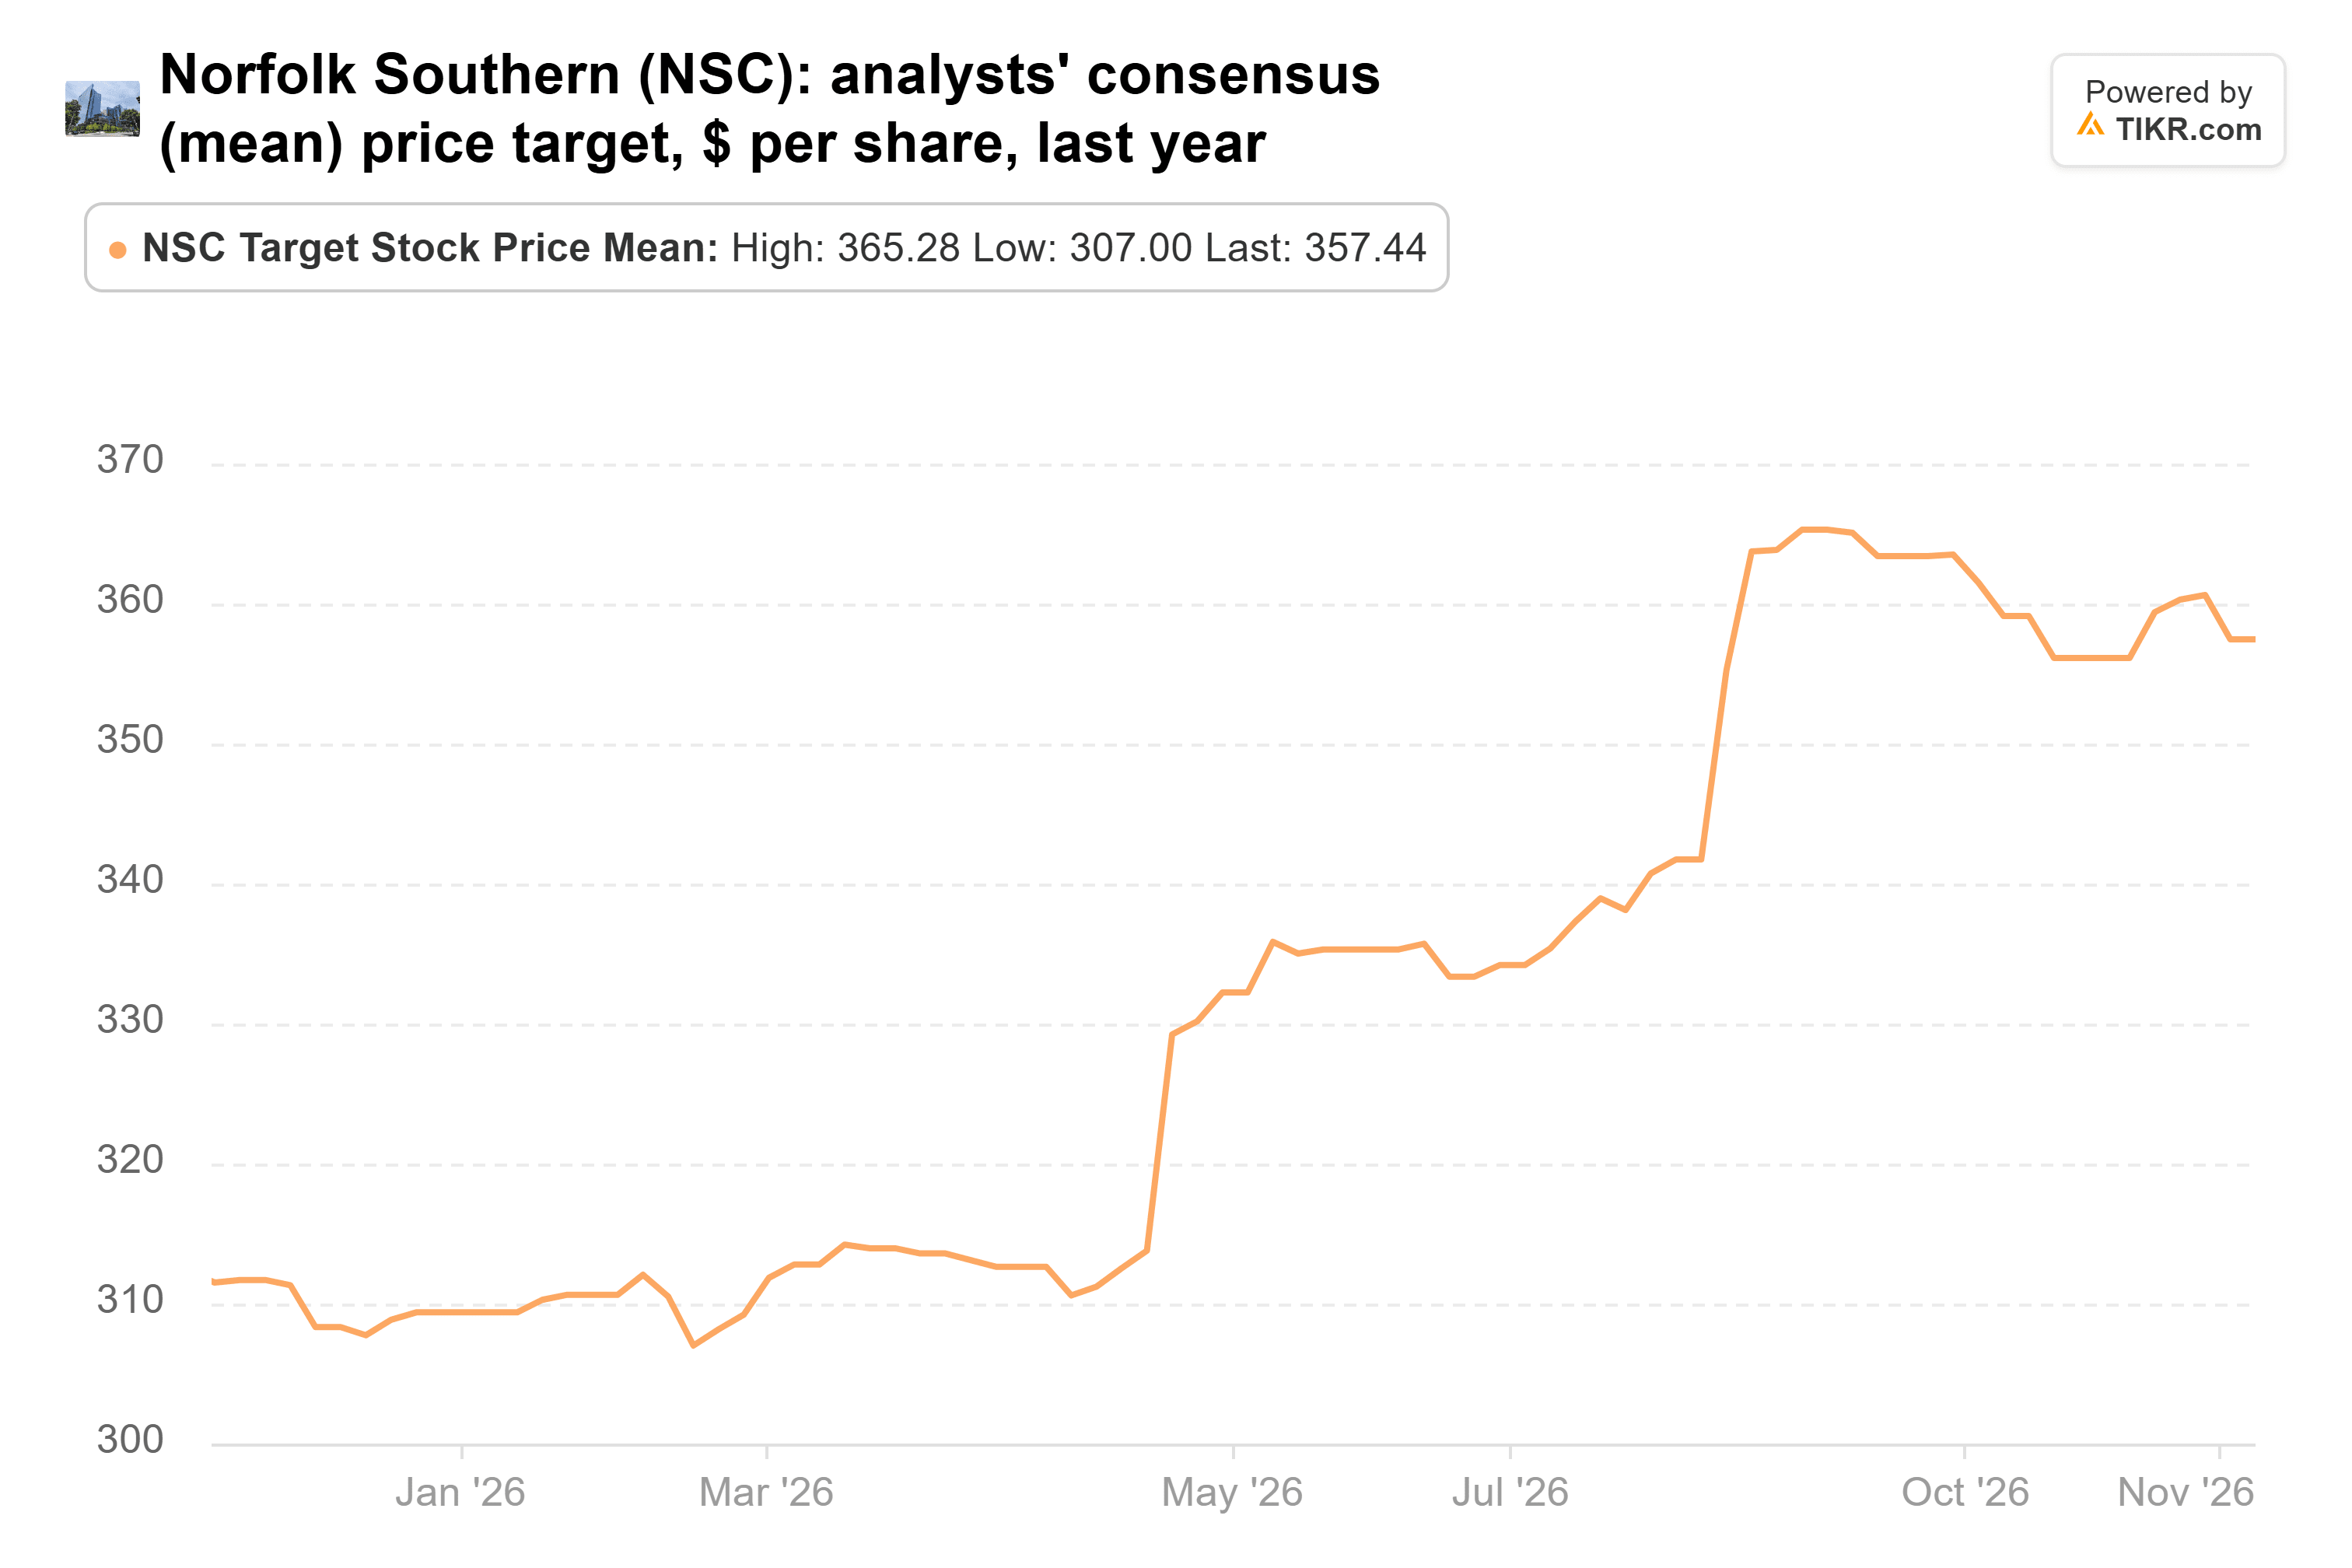
これは現在の株価より10%高く、目標株価は297ドルから400ドルまで幅がある。
NVIDIAが私が追随する賭けだ
価格だけを見れば、ローブ氏はまだ報われていない。彼が最も大きく買った3銘柄はいずれも9月30日以降下落しており、大きく売却した2銘柄は両方とも上昇している。ただし、これは四半期末の価格からの測定に過ぎない。13F報告書は、彼がいくらで、いつ取引したかを示していない。
もし今、彼の動きのうち一つだけを追随できるとしたら、それはNVIDIAだ。予想PER約10倍で取引されている同株は、AI投資がピークに近づいているかのように評価されているが、経営陣は2028会計年度の成長見通しを上方修正したばかりである。主なリスクはリーダーシップだ:暫定CEOがNVIDIAを運営しており、支払い条件の長期化は顧客リスクの多くを自社のバランスシートに負わせることになる。
サード・ポイントの次の13F報告書(12月31日で終了する四半期分)は、2月中旬までに提出される予定だ。NVIDIAは1月四半期決算を2月下旬頃に報告する。1300億ドルという予想に近い収益と、売上債権回転期間が64日を下回る水準に戻れば、ローブ氏が早期に正しかったことを証明する大きな材料となるだろう。
では、Meta株の実際の価値はいくらなのか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、Metaがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!