主なポイント
- 現在の株価では、月々1,000ドルの配当を得るには、マクドナルド株で約424,900ドル、ダーデン・レストランズで約418,100ドル、スターバックスで約491,100ドルが必要です。
- マクドナルドは過去12ヶ月間のフリーキャッシュフローの70%を配当として支払っており、アナリストは2026会計年度も69%と予想しています。
- スターバックスは3社の中でフリーキャッシュフローに対する支払い割合が最も高く76%で、同じ収入を得るのに約73,000ドル多くかかります。一方、アナリストはダーデンのフリーキャッシュフローが減少する中、配当支払い割合が67%から92%に跳ね上がると予想しています。
- マクドナルドは、3社の中で最もコストが低く、配当支払い割合が維持されると予想され、かつ配当の引き上げが安定しているため、最も優れた選択肢のように見えます。
仮に、単一のレストラン株から月々1,000ドルの配当収入を得たいと考えている退職者を想定してみましょう:マクドナルド (MCD)、スターバックス (SBUX)、ダーデン・レストランズ (DRI)のいずれかです。
スターバックスの配当利回りはわずか2.4%なので、月1,000ドルの配当を得るには約4,762株、約491,100ドルが必要です。これは、マクドナルドの約424,900ドル、ダーデンの約418,100ドルと比較して高額です。
したがって、各銘柄の配当の源泉となるキャッシュフローを確認する価値があります:
| 銘柄 | 利回り | 月1,000ドルに必要な株数 | コスト | フリーキャッシュフローに対する配当支払い割合(過去12ヶ月) | 将来予測 |
|---|---|---|---|---|---|
| マクドナルド | 2.9% | 1,555 | $424,888 | 70% | 69% (2026会計年度) |
| スターバックス | 2.4% | 4,762 | $491,105 | 76% | 71% (2027会計年度) |
| ダーデン・レストランズ | 2.9% | 1,852 | $418,070 | 67% | 92% (2027会計年度) |
出典: TIKR。株数とコストは現在の株価と各社の現在の配当率に基づく。将来予測の割合はコンセンサス予想を使用。
退職者に6%以上の利回りを提供する、安全な配当株6銘柄
現在、年間6%以上の配当を支払っている株は100以上あります。
しかし、TIKRの独自データを活用した徹底的な投資調査の結果、そのうち本当に退職者にとって安全だと考えられるのはわずか6銘柄であると確信するに至りました。
これらはすべて、私たちの新しい投資レポートの一部としてご提供しています。アクセス方法の詳細はこちらでご確認ください。
マクドナルド、米国内の客獲得競争に奮闘
第3四半期、米国の同店売上高は来客数の減少により0.2%減少しましたが、同社は米国のトレンドが9月にプラスに転じ、10月にかけて改善したと述べています。約1,900店舗で新たな低価格バンドルのテストを実施しており、2027年初頭の全国展開を目指しています。CFOのイアン・ボーデンは8月の決算説明会で明確に述べました:「価格競争では負けません」。
こうした状況も配当を圧迫していません。9月30日までの12ヶ月間、マクドナルドは74.9億ドルのフリーキャッシュフローのうち52.8億ドルを配当として支払い、堅調な70%を維持しました。コンセンサスは2026会計年度も69%と予想しています。配当額が2016会計年度の30.6億ドルから2025会計年度の51.2億ドルに増加したにもかかわらず、フリーキャッシュフローは2016会計年度から2025会計年度までの毎年、配当を上回り続けました:
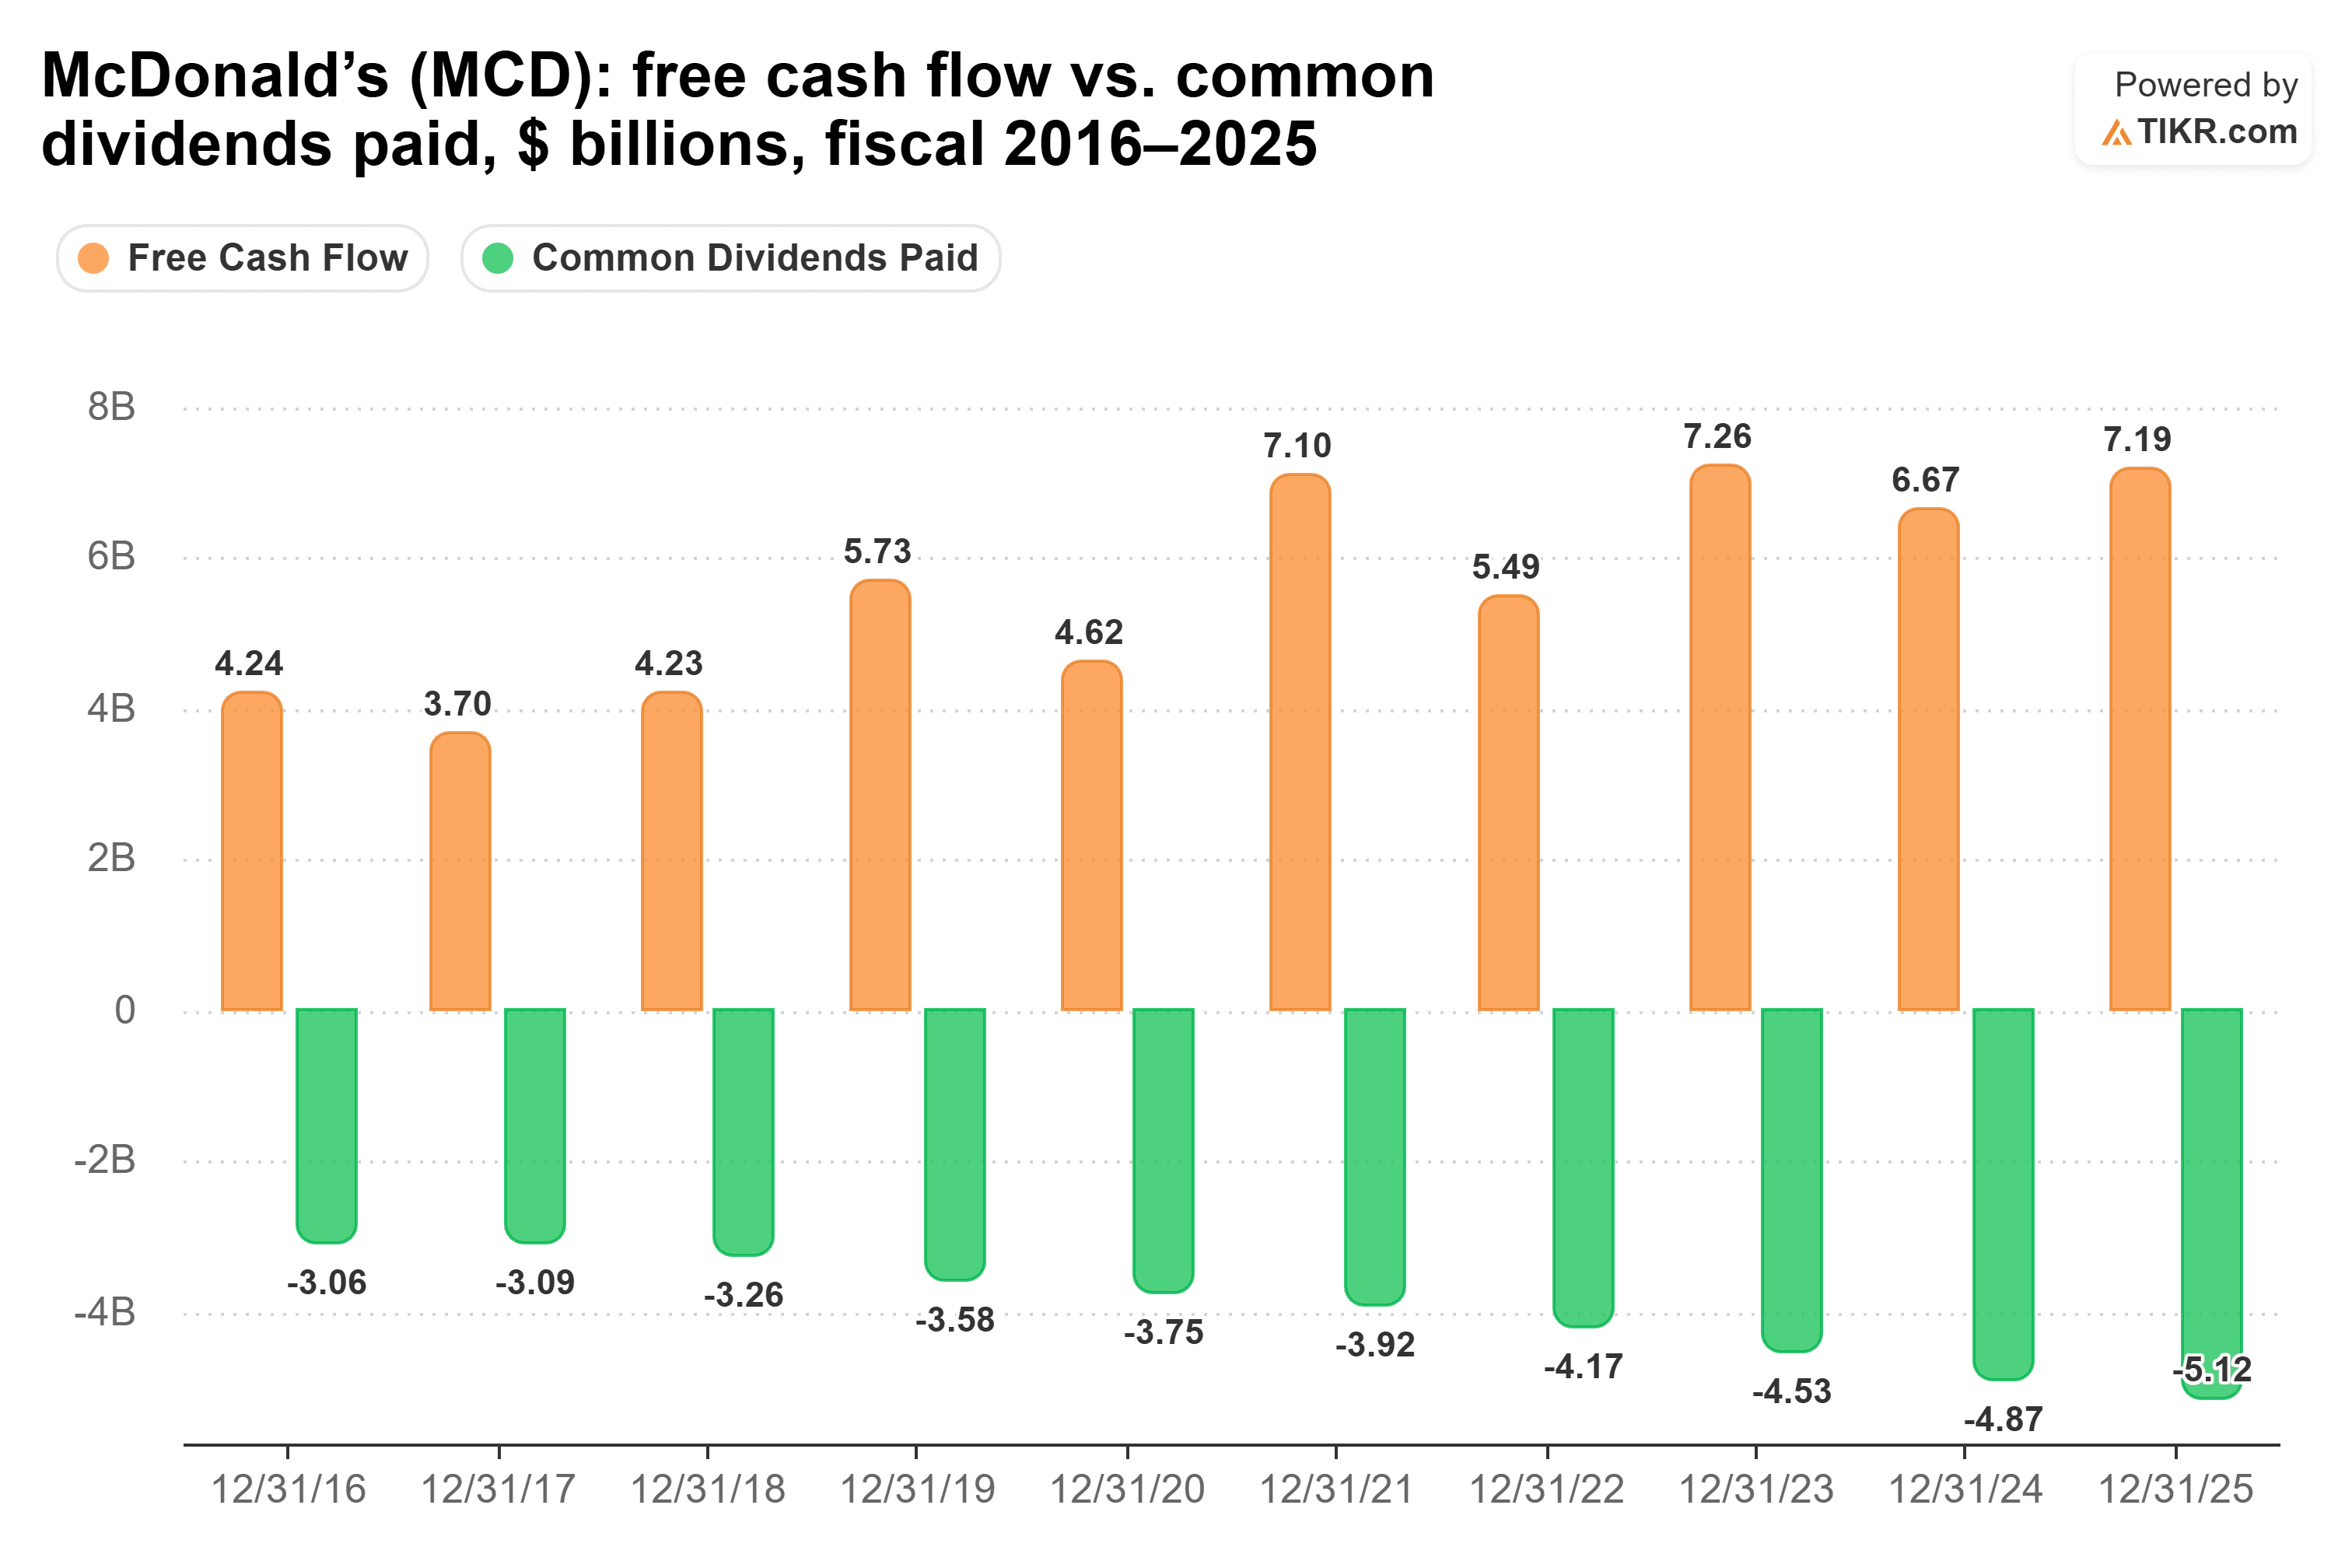
9月の4%の引き上げ(四半期あたり1.93ドル)は、2020会計年度から2025会計年度までの年間7.3%の配当成長率を下回りました。
スターバックス、成長の鈍い配当に追加コスト
その追加の73,000ドルに対して、投資家がプレミアムを支払っている銘柄を手に入れることになります。スターバックスは予想PERが34倍で、マクドナルドの21倍と比較して高水準です。
現時点では、スターバックスは成果を上げています。9月27日に終了した第4四半期のグローバル同店売上高は7.2%増加しました。CEOのブライアン・ニッコルは決算発表で次のように述べています:「『Back to Starbucks』は当初、立て直し計画として始まりました。今では成長計画となっています」。スターバックスは、2027会計年度の非GAAP1株当たり利益を2026会計年度の2.72ドルから3.15ドル~3.25ドルに引き上げる見通しを示しています。
一方、配当はより不安定な推移をたどっています。スターバックスは2026会計年度のフリーキャッシュフロー37.2億ドルのうち28.2億ドル(76%)を配当として支払い、コンセンサスは2027会計年度に71%と予想しています。2025会計年度には、フリーキャッシュフロー24.4億ドルに対して27.7億ドルを配当として支払いました:
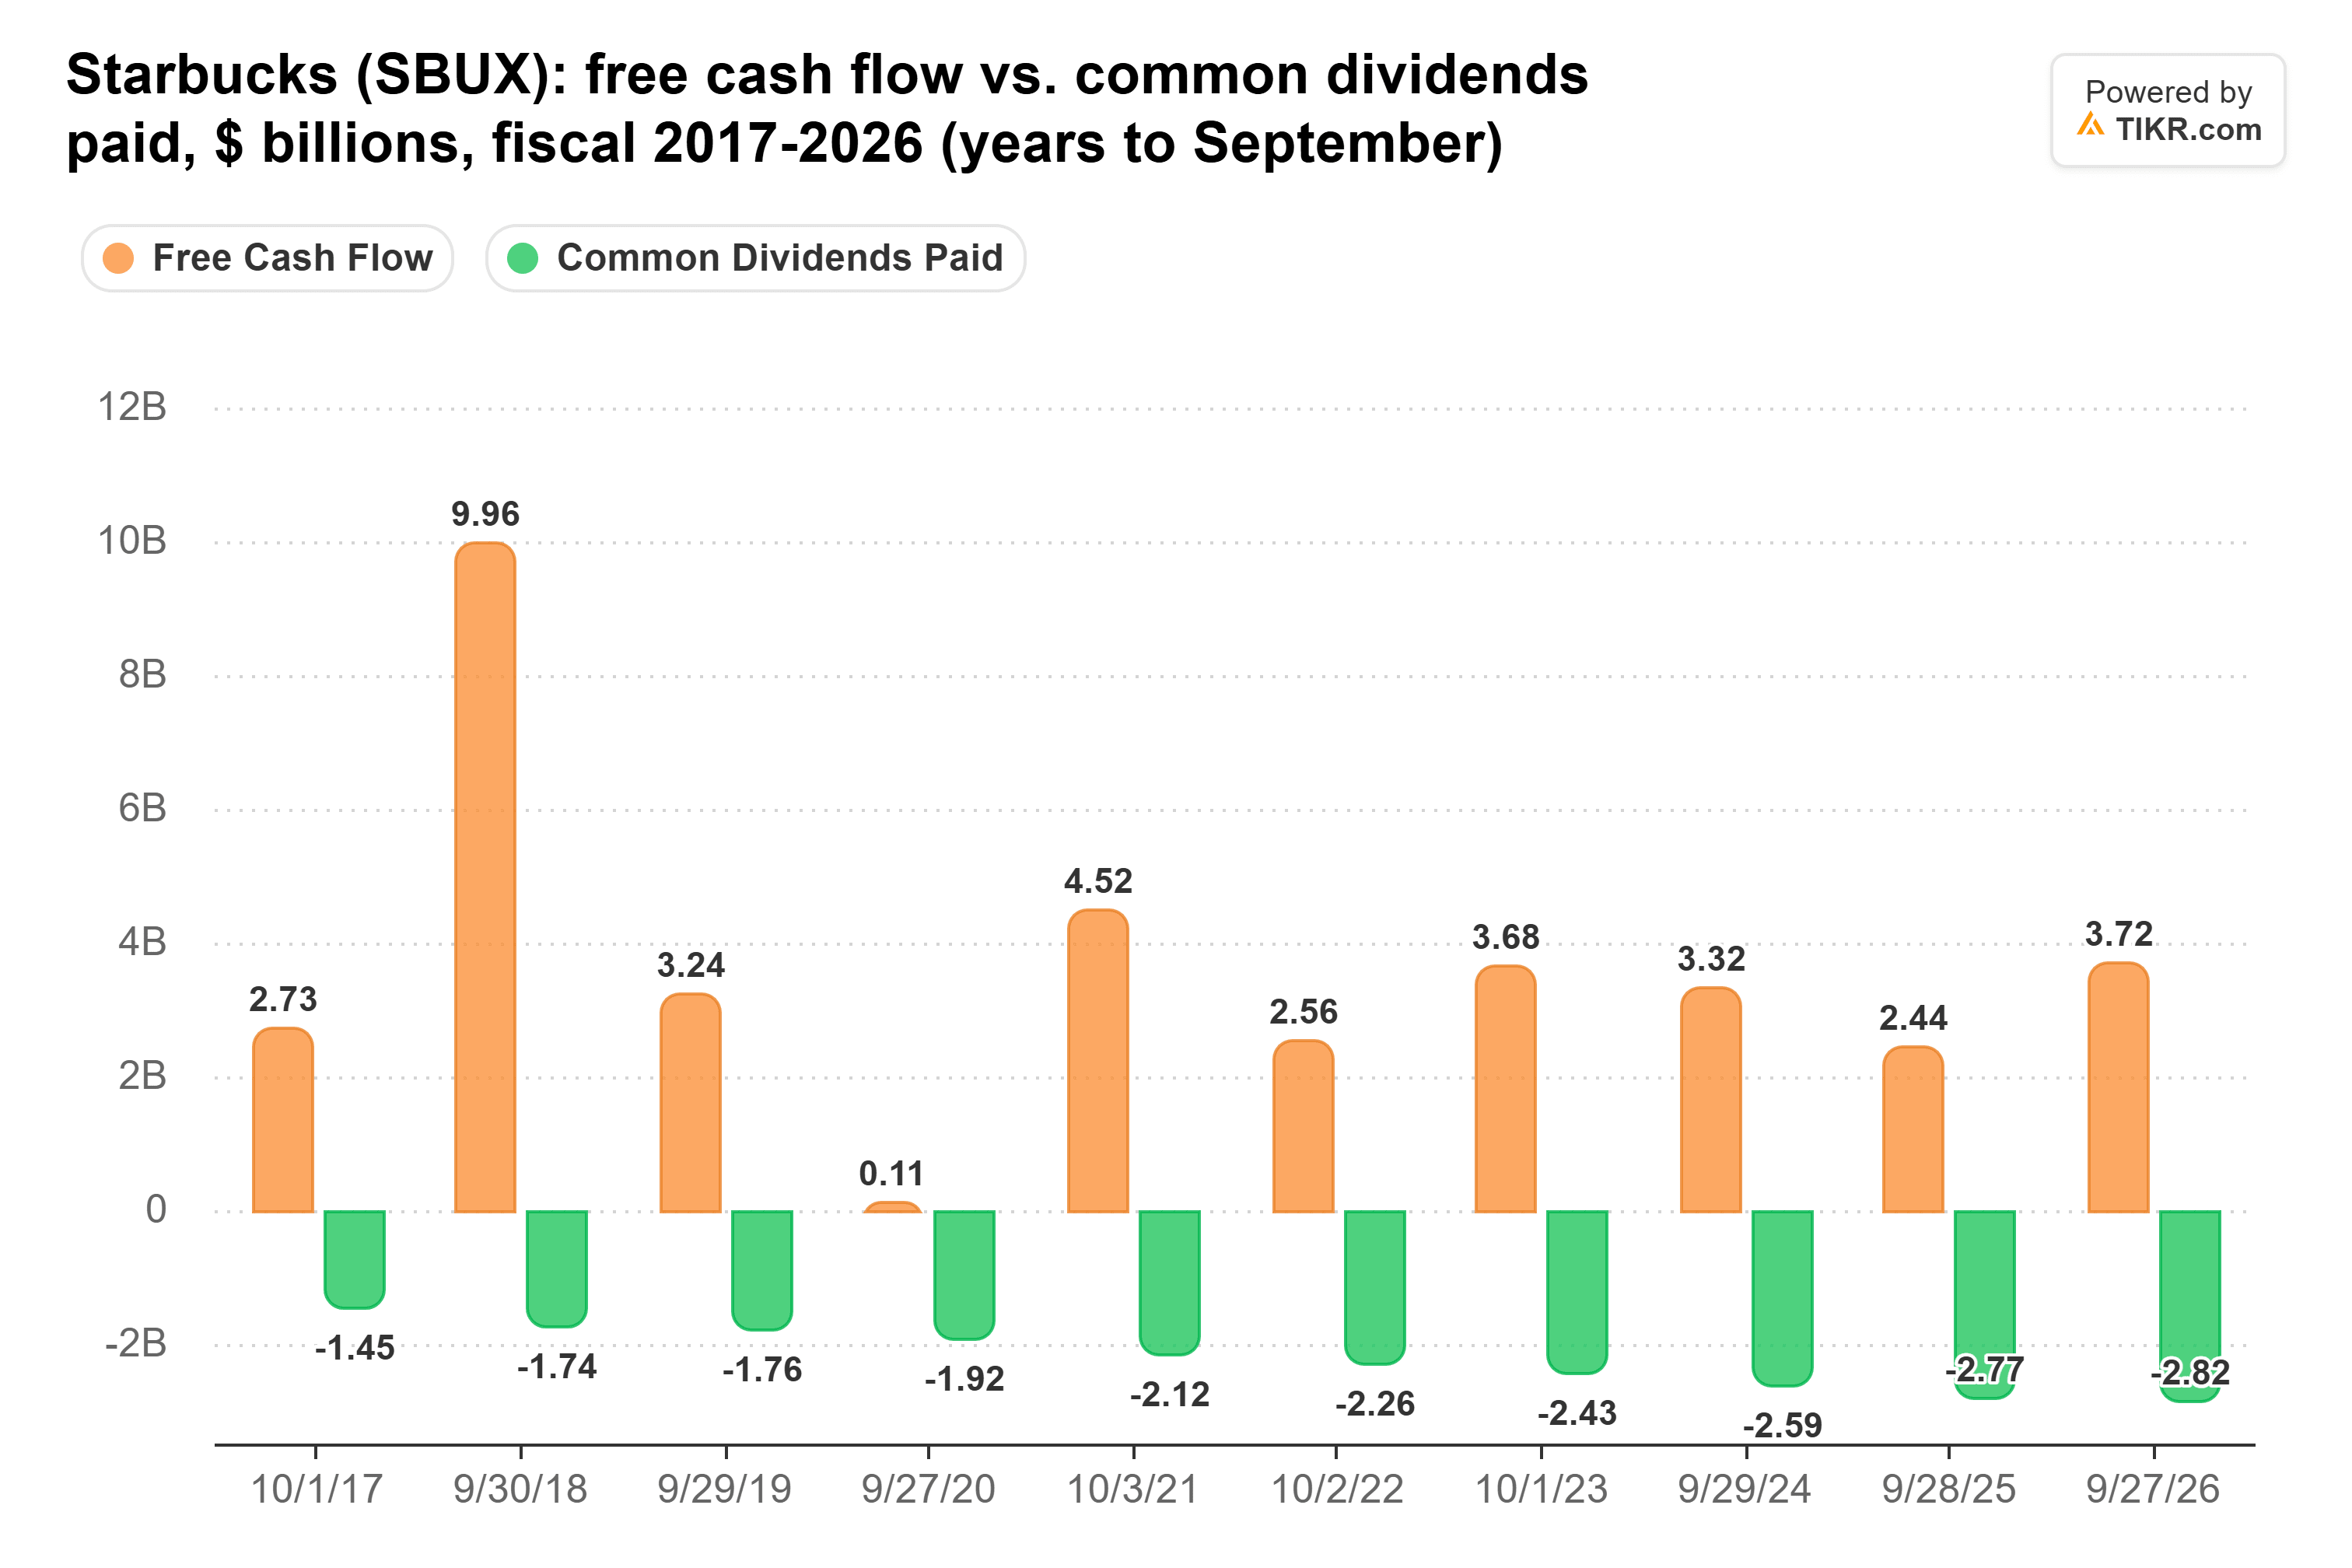
10月7日、スターバックスは四半期配当を1セント引き上げ、1株あたり0.63ドルとしました。同社はこれを16年連続の年間引き上げと位置付けています。それでも、2021会計年度から2026会計年度までの配当の年間成長率はわずか1.7%でした。
ダーデン、来年度のキャッシュフローが減少する可能性
ダーデンはマクドナルドとほぼ同じコストですが、そのレストランはより速く成長しています。8月30日に終了した四半期では、売上高は5.1%増の32億ドル、総合同店売上高は3.1%増加しました。
配当は、8月30日までの12ヶ月間のダーデンのフリーキャッシュフロー10.5億ドルのうち、余裕のある67%を占めました。この割合は、2022会計年度から2026会計年度までの各年度で60%から64%の間を維持していました:
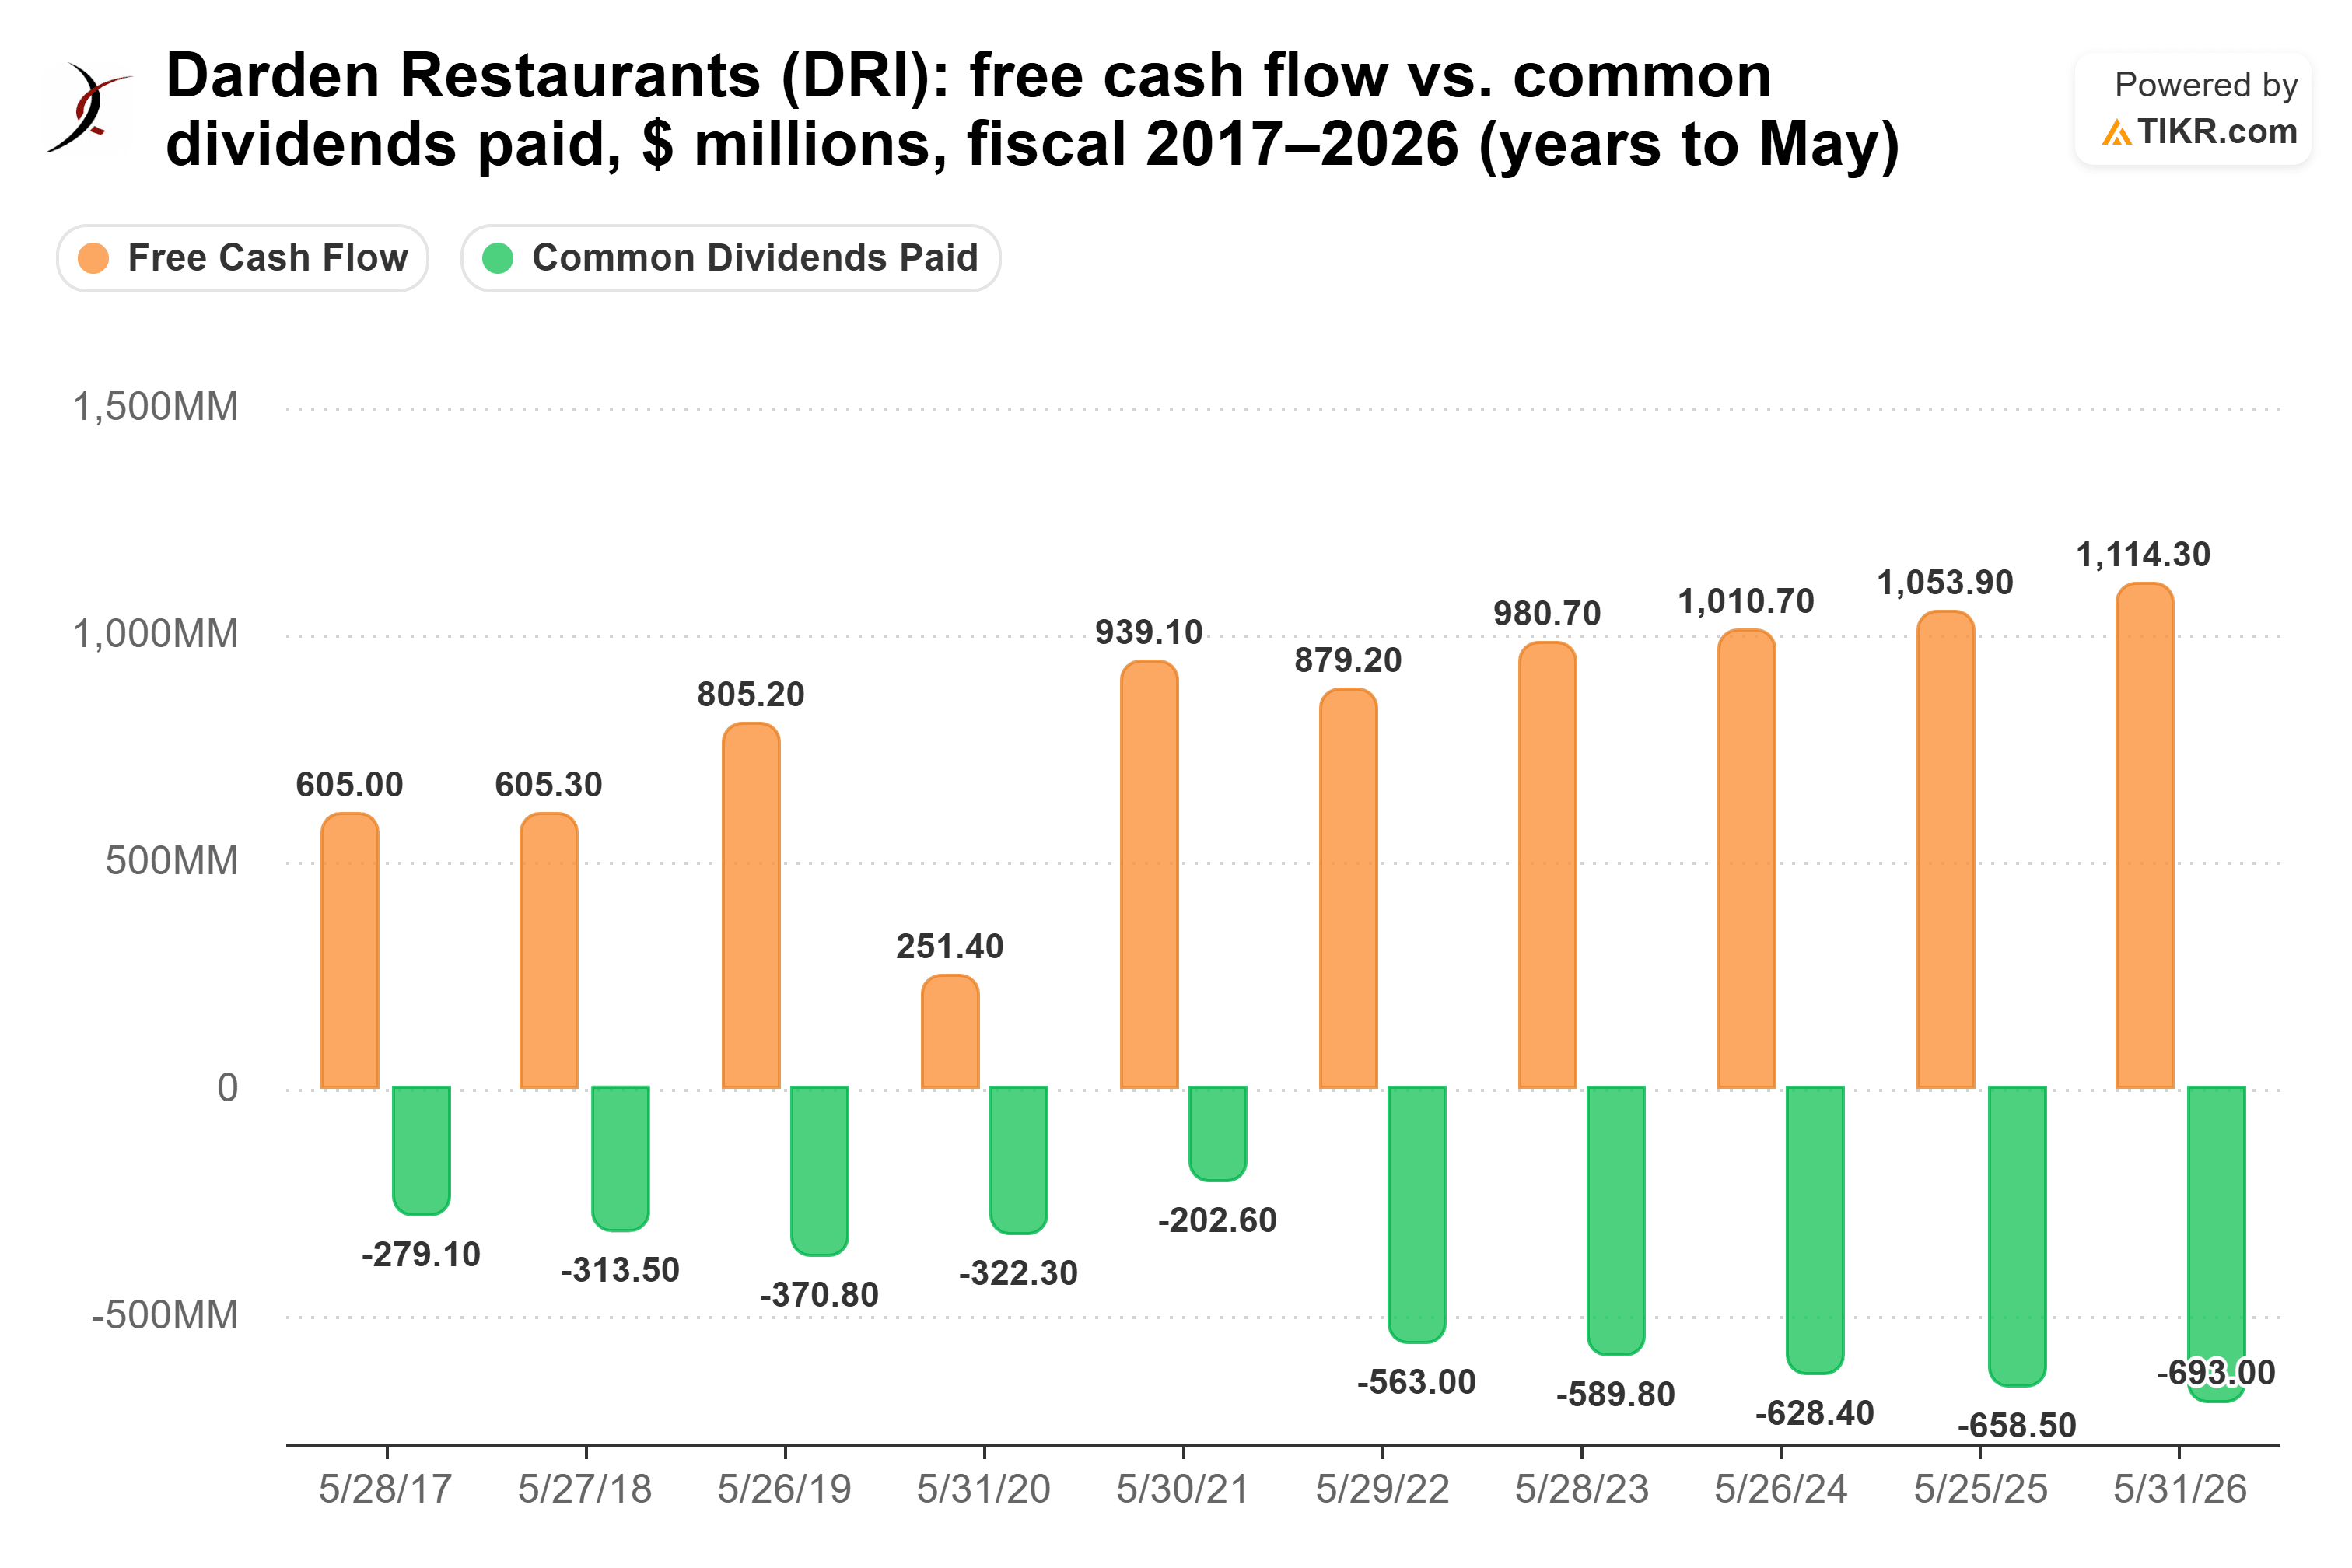
アナリストは2027会計年度の状況が厳しくなると見ており、フリーキャッシュフローが約27%減少して8億1400万ドルになると予想しています。これにより配当支払い割合は92%に押し上げられることになります。この予想を出しているアナリストは4名のみですが、昨年のコンセンサスは実際の数値の7%以内に収まりました。経営陣は6月に、キャッシュ生成が事業のニーズ(継続的な配当成長を含む)を十分にカバーできるはずだと、より自信を持って発言しました。同じ月に、四半期配当を8%引き上げて1.62ドルとしています。
私の424,900ドルはマクドナルドへ
もしこれらの配当収入源のうち1つしか購入できないとしたら、それはマクドナルドでしょう。コストが最も低く、アナリストはその配当支払い割合が70%前後で維持されると予想しています。また、配当の引き上げも安定しています。年間7.3%の成長率を維持すれば、同じ株数で10年後には年間約22,600ドルの配当を受け取れる計算になります。
スターバックスは3社の中で配当支払い割合が最も低く、したがってリスクが最も高いと言えますが、それが本当に危険だとは思いません。その支払い割合は2025会計年度のフリーキャッシュフローに対する113.5%から、2026会計年度には76%に低下しました。また、2027会計年度に約10億ドルの自社株買いを計画しており、これは配当削減を検討している会社からは期待できない動きです。それでも、10月の決算説明会で経営陣は、配当を事業への投資と投資適格のバランスシート維持に次ぐ、3番目の優先事項として挙げました。年間成長率1.7%では、その配当収入は10年後でも年間約14,000ドルにしか達しません。
ダーデンは最も判断が難しい選択肢です。そのレストランは現在、マクドナルドの米国店舗よりも速く成長しており、8%の引き上げは自信の表れです。ただ、2027会計年度のキャッシュフローが予想の8億1400万ドルを上回ることをまず確認したいと思います。
次に注目しているのは、マクドナルドが2027年初頭に計画している全国的な低価格戦略の展開です。米国の来客数が回復しない場合、ダーデンをより真剣に検討するでしょう。
マクドナルドは忘れて:今すぐ買える安全な6%以上の配当利回りを提供する6銘柄
配当は莫大な富への鍵を握ることがあります。ただし、正しい銘柄を選んだ場合に限ります。
適切な高配当株を選ぶことは、夢のような退職生活と…毎月次の社会保障給付金の入金を待ちながらやりくりする生活との違いになり得ます。
私たちは、すべての退職者が今すぐ知っておくべき、6%以上の利回りを提供する6銘柄を特定しました。(そしてマクドナルドはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことをご了承ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有しておりません。ご愛読ありがとうございます。幸運な投資を!