主なポイント
- 11月20日の終値時点で、マイクロソフトはアナリストが予想する2028会計年度のフリーキャッシュフローの約77倍で取引されており、アマゾンは約75倍で取引されていた。
- アマゾンは今年約2,200億ドルの設備投資を計画しており、来年はさらに増額する見込みで、アナリストは同社のフリーキャッシュフローが2028年までマイナスが続くと予想している。
- フリーキャッシュフロー30倍の水準では、両社とも過去最高額をはるかに上回るキャッシュを生み出す必要があり、その水準に到達するための設備投資のピークはアリスタネットワークスの成長を鈍化させる可能性がある。
- マイクロソフトの契約済みバックログは、アマゾンのそれよりも同社の投資判断を信頼しやすくしている。
アマゾン (AMZN) のCEO、アンディ・ジャシー氏は減速するつもりはない。11月17日にCNBCのHalftime Reportでウォール街の設備投資予測について問われた際、同氏は「今年は約2,200億ドルの設備投資を計画しており、来年はそれを大幅に上回る額を投資する予定だ」と述べた。
その資金の多くは、アリスタネットワークス (ANET) のようなサプライヤーの収益となる。
r/ValueInvesting のある投資家は、マイクロソフト (MSFT) とアマゾンが、予想される2028会計年度のフリーキャッシュフローの80倍以上で取引されていると主張した。
TIKRの推計は、11月18日の終値時点でこれを裏付けた。その後、2日間のハイテク株売りにより、マイクロソフトは約5%、アマゾンは約8%下落した。両社とも現在は80倍を下回っているが、依然として70倍を上回っている。
依然として70倍以上
11月20日の終値時点で、マイクロソフトの時価総額は約3.60兆ドルであり、これはアナリストが2028会計年度に予想する468億ドルのフリーキャッシュフローの約77倍に相当する。アナリストは、2027会計年度にフリーキャッシュフローが半減以上し、その後は一部しか回復しないと見ている:
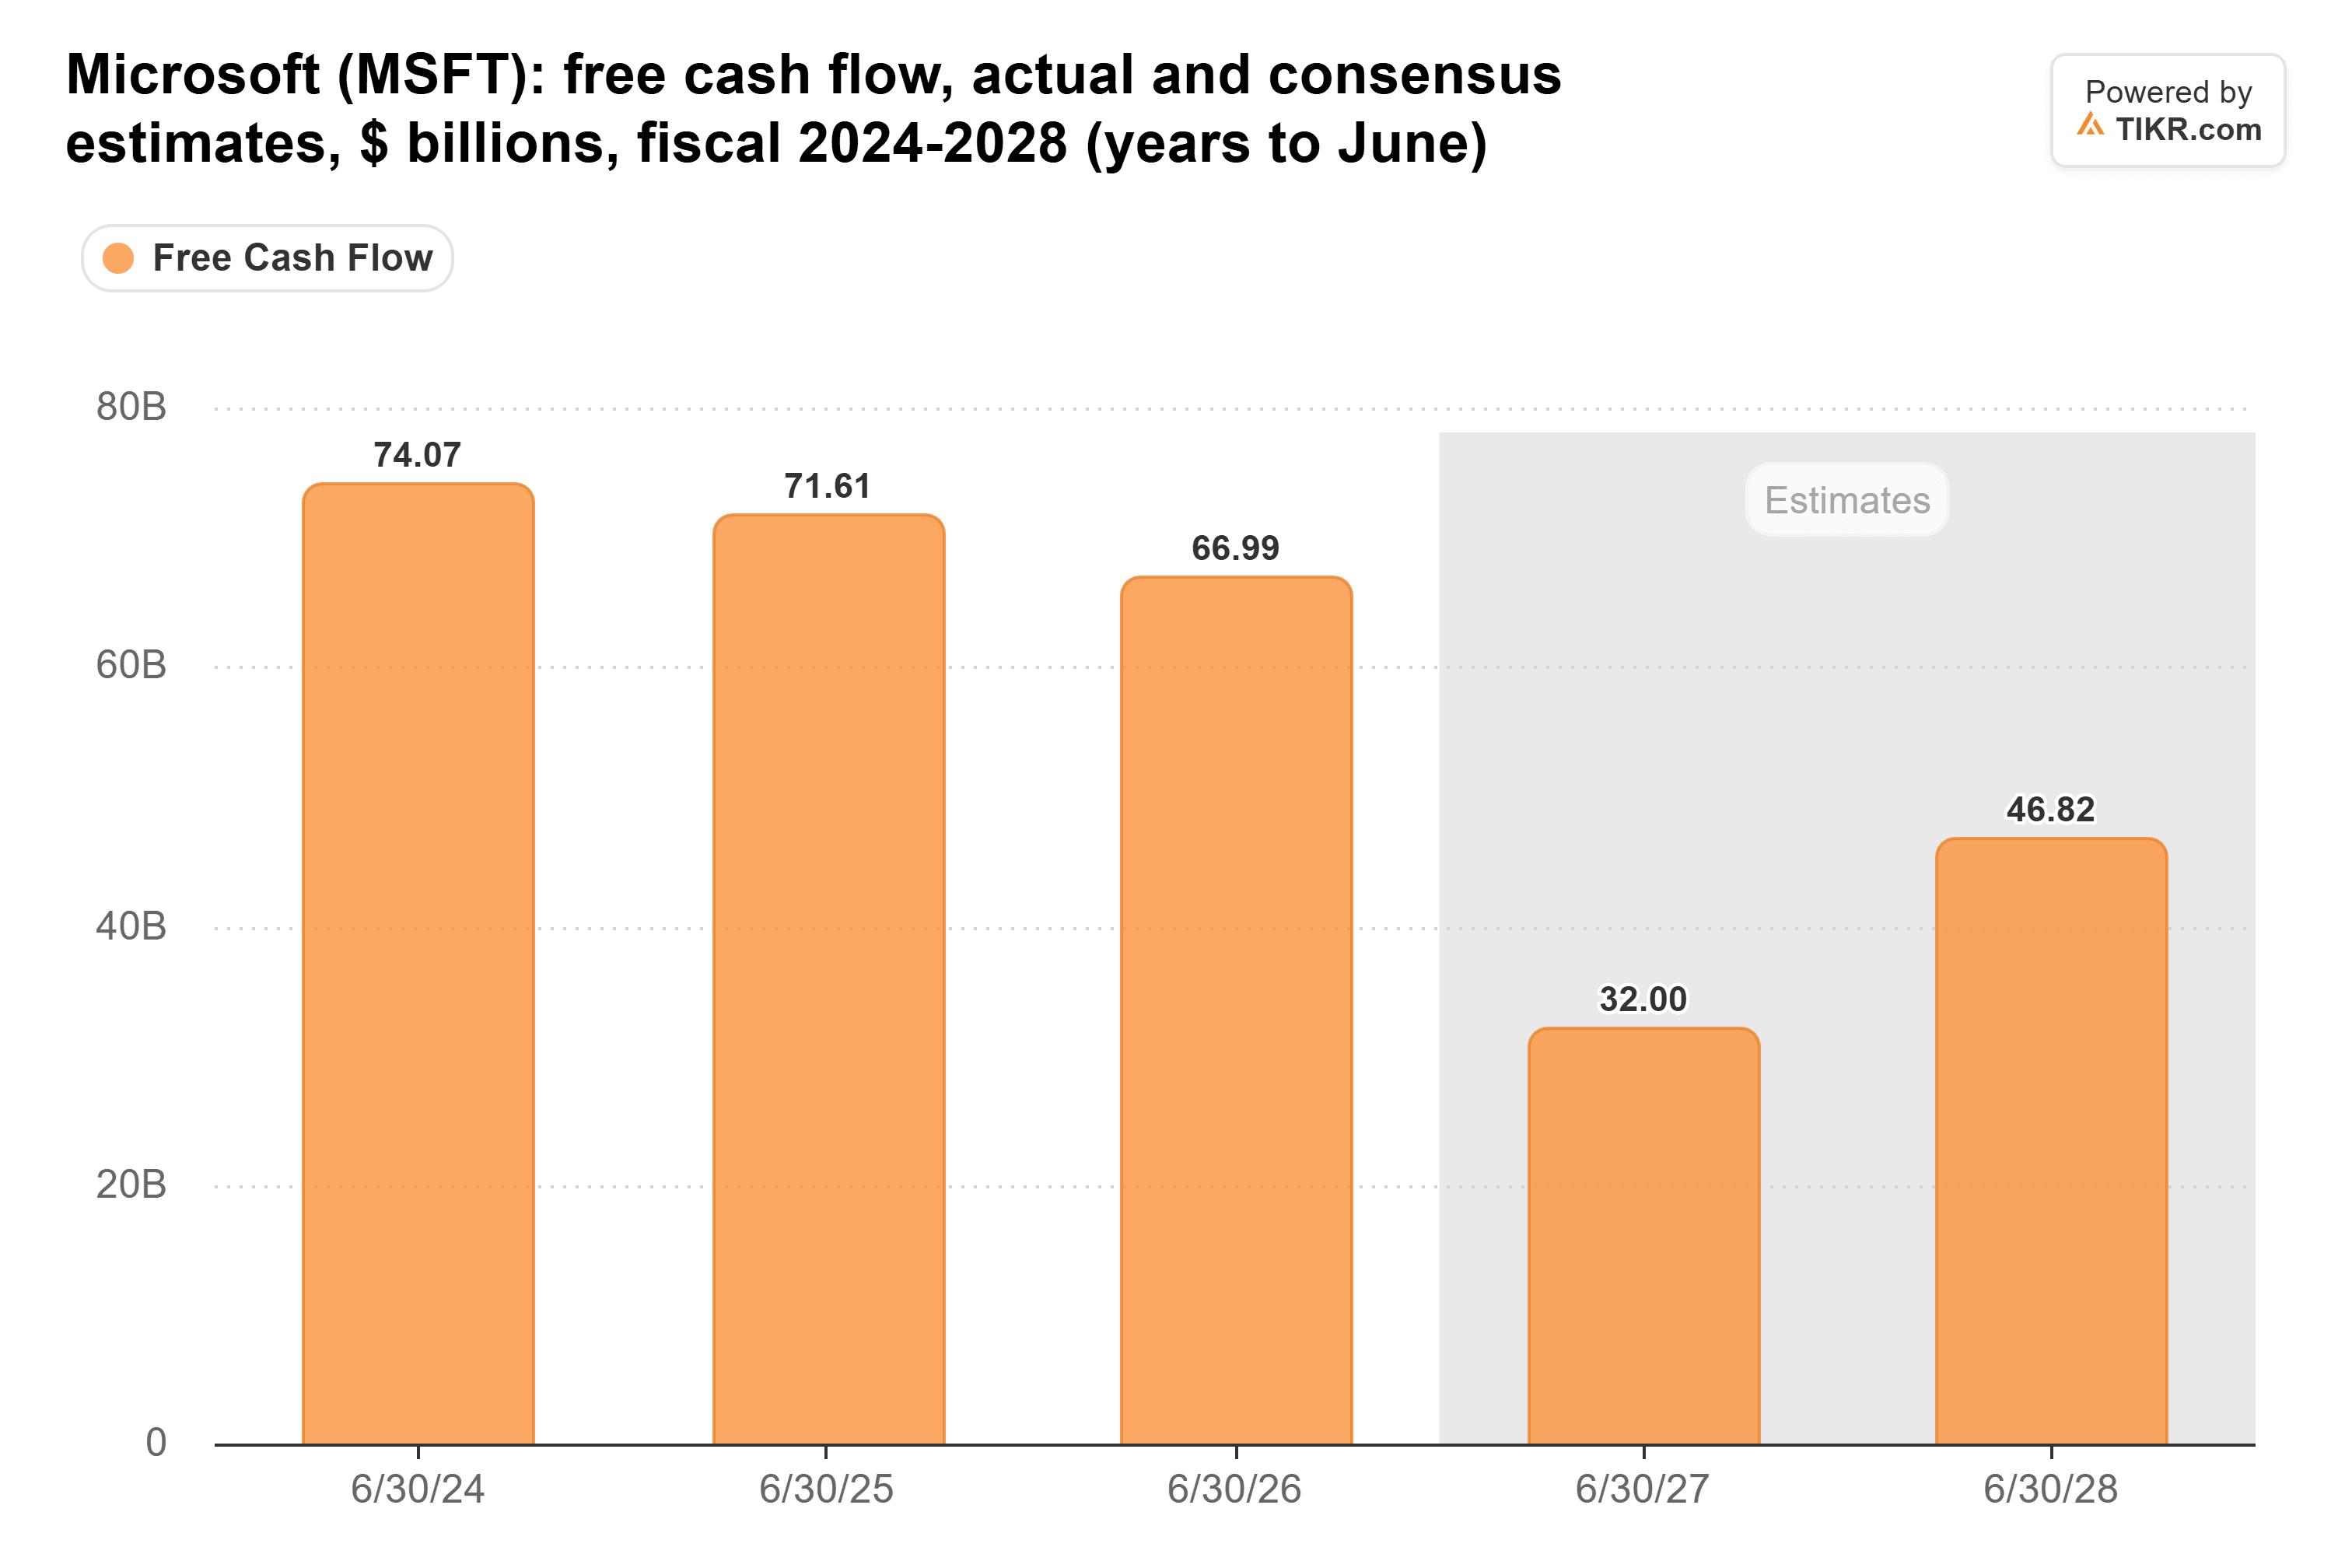
下落の理由は設備投資にある。マイクロソフトのキャッシュベースの設備投資は、2026会計年度に646億ドルから1,159億ドルに増加し、アナリストは2027会計年度に1,937億ドルを予想している。
アマゾンの時価総額は約2.67兆ドルであり、これはアナリストが2028年に予想する357億ドルのフリーキャッシュフローの約75倍に相当する。この水準に到達するには、まず2年間のマイナスのフリーキャッシュフローを経る必要がある:
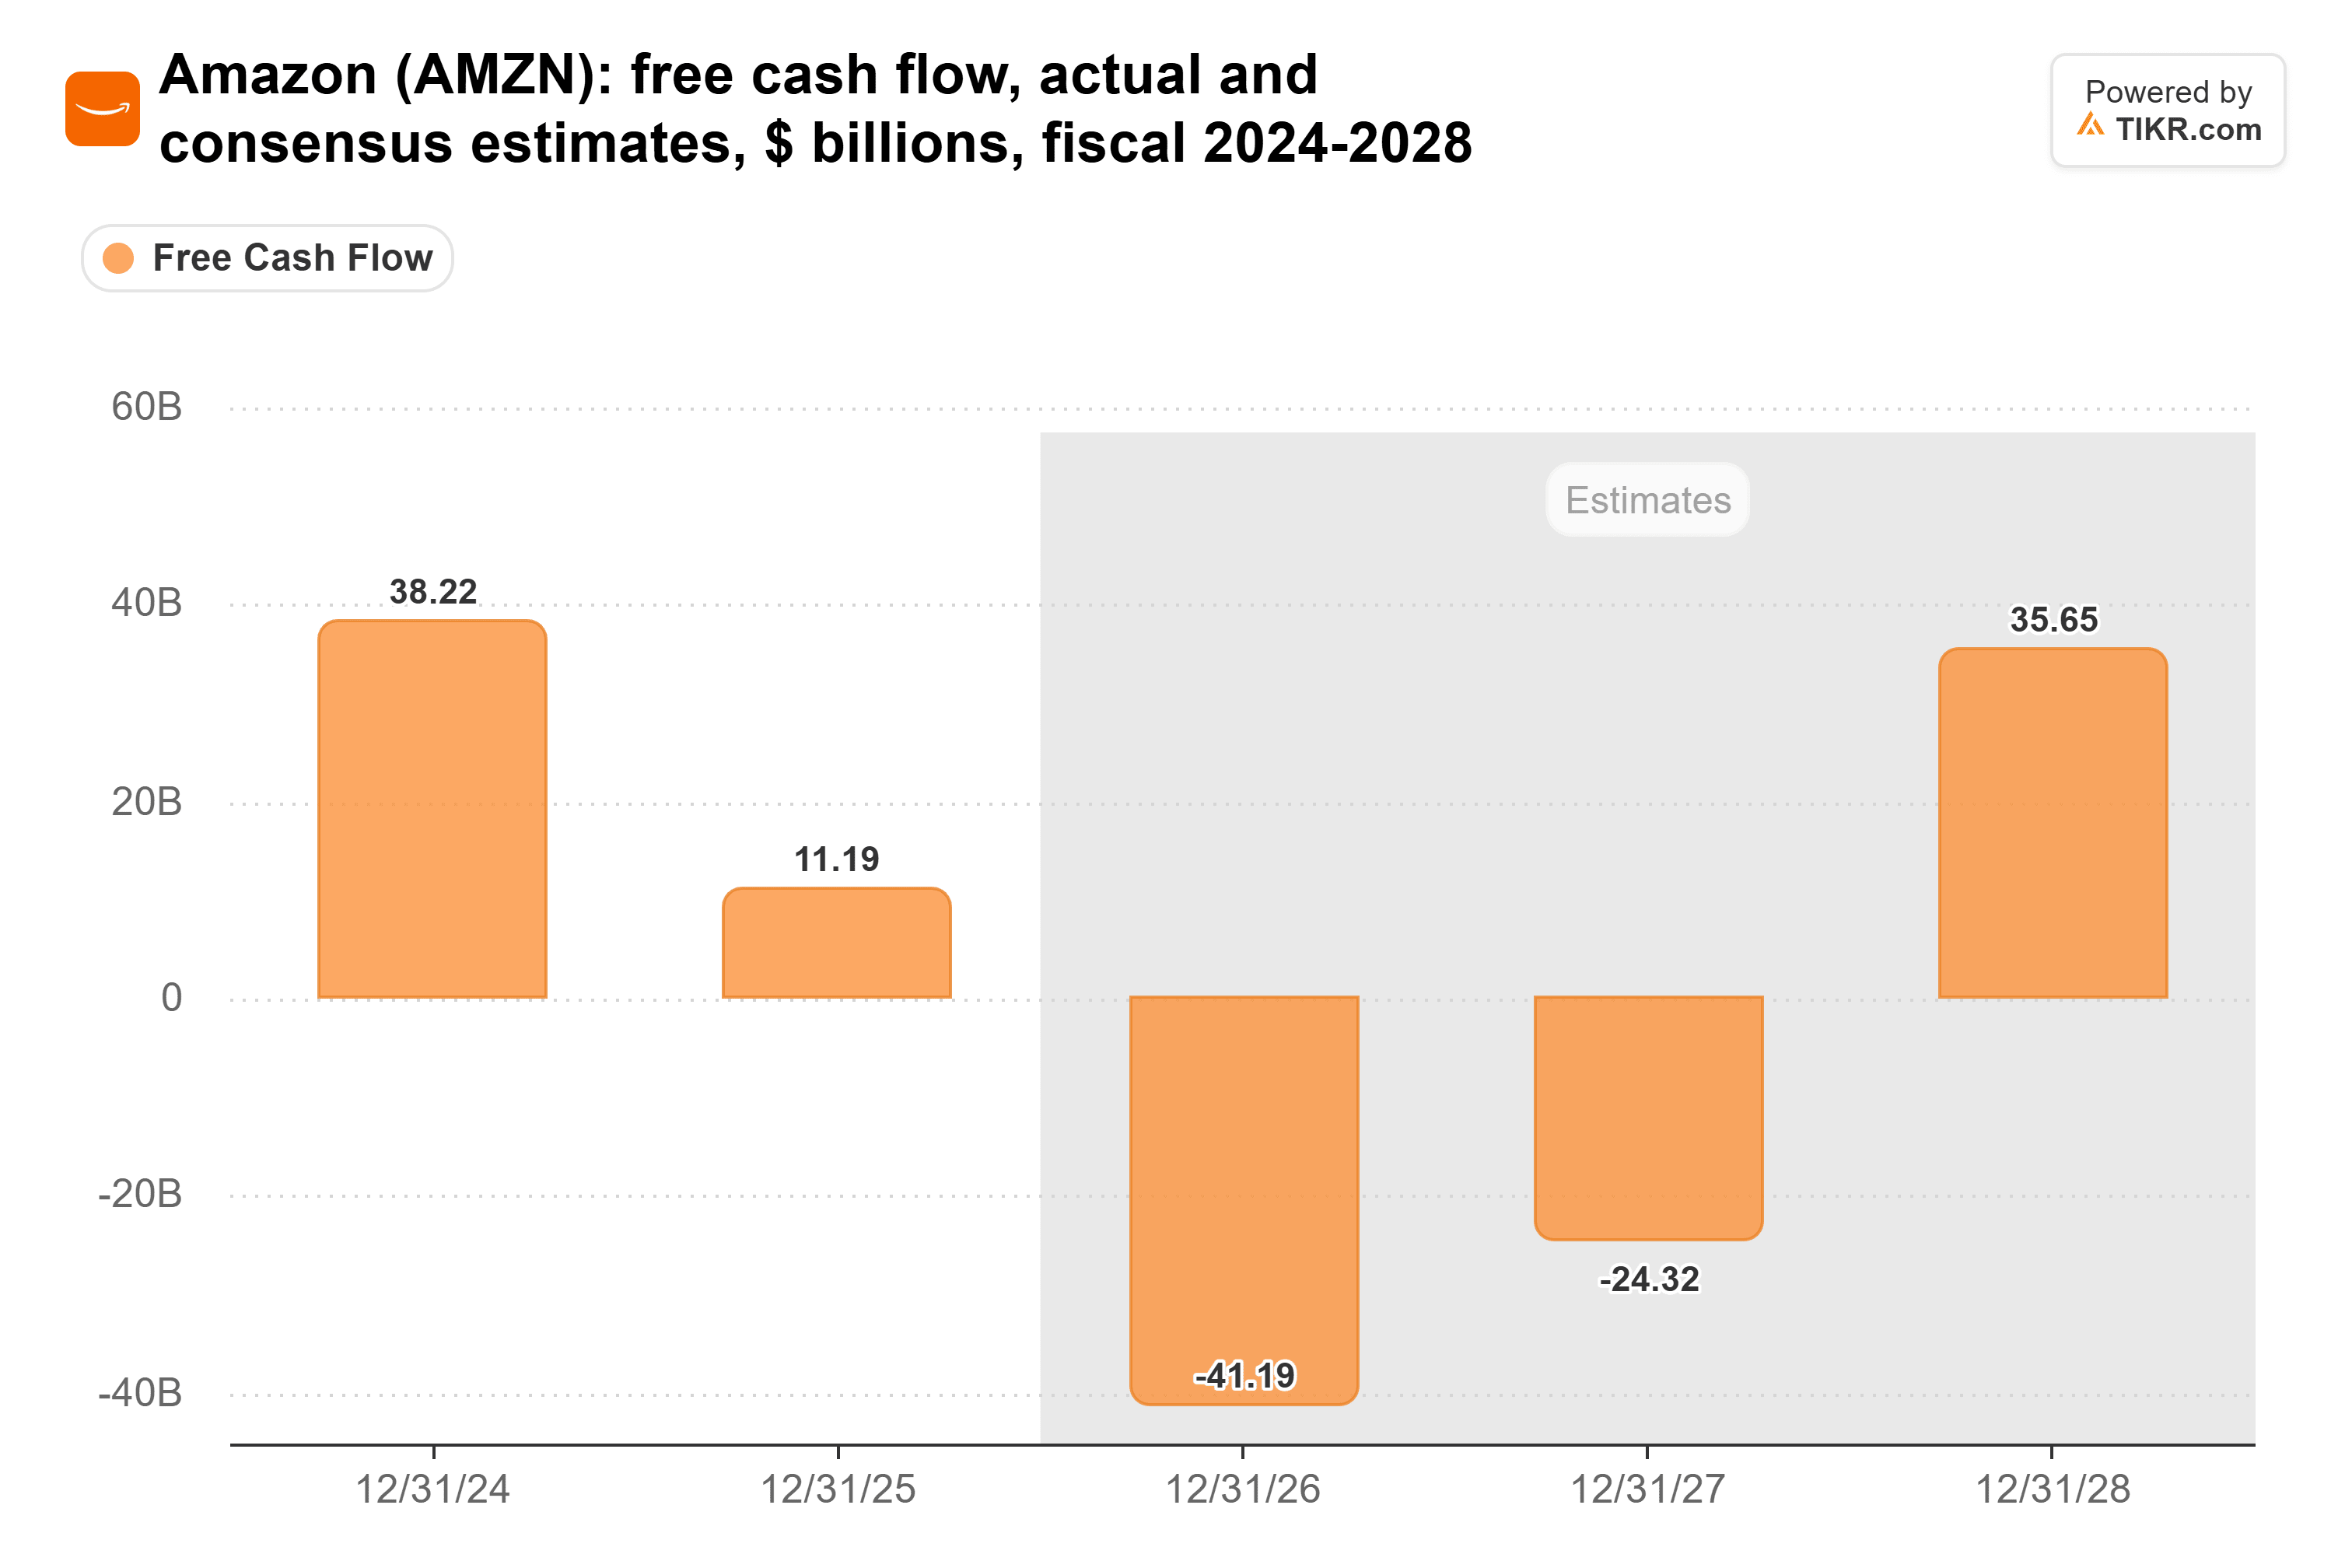
同社の設備投資は、2023年の527億ドルから2025年には1,320億ドルに増加した:
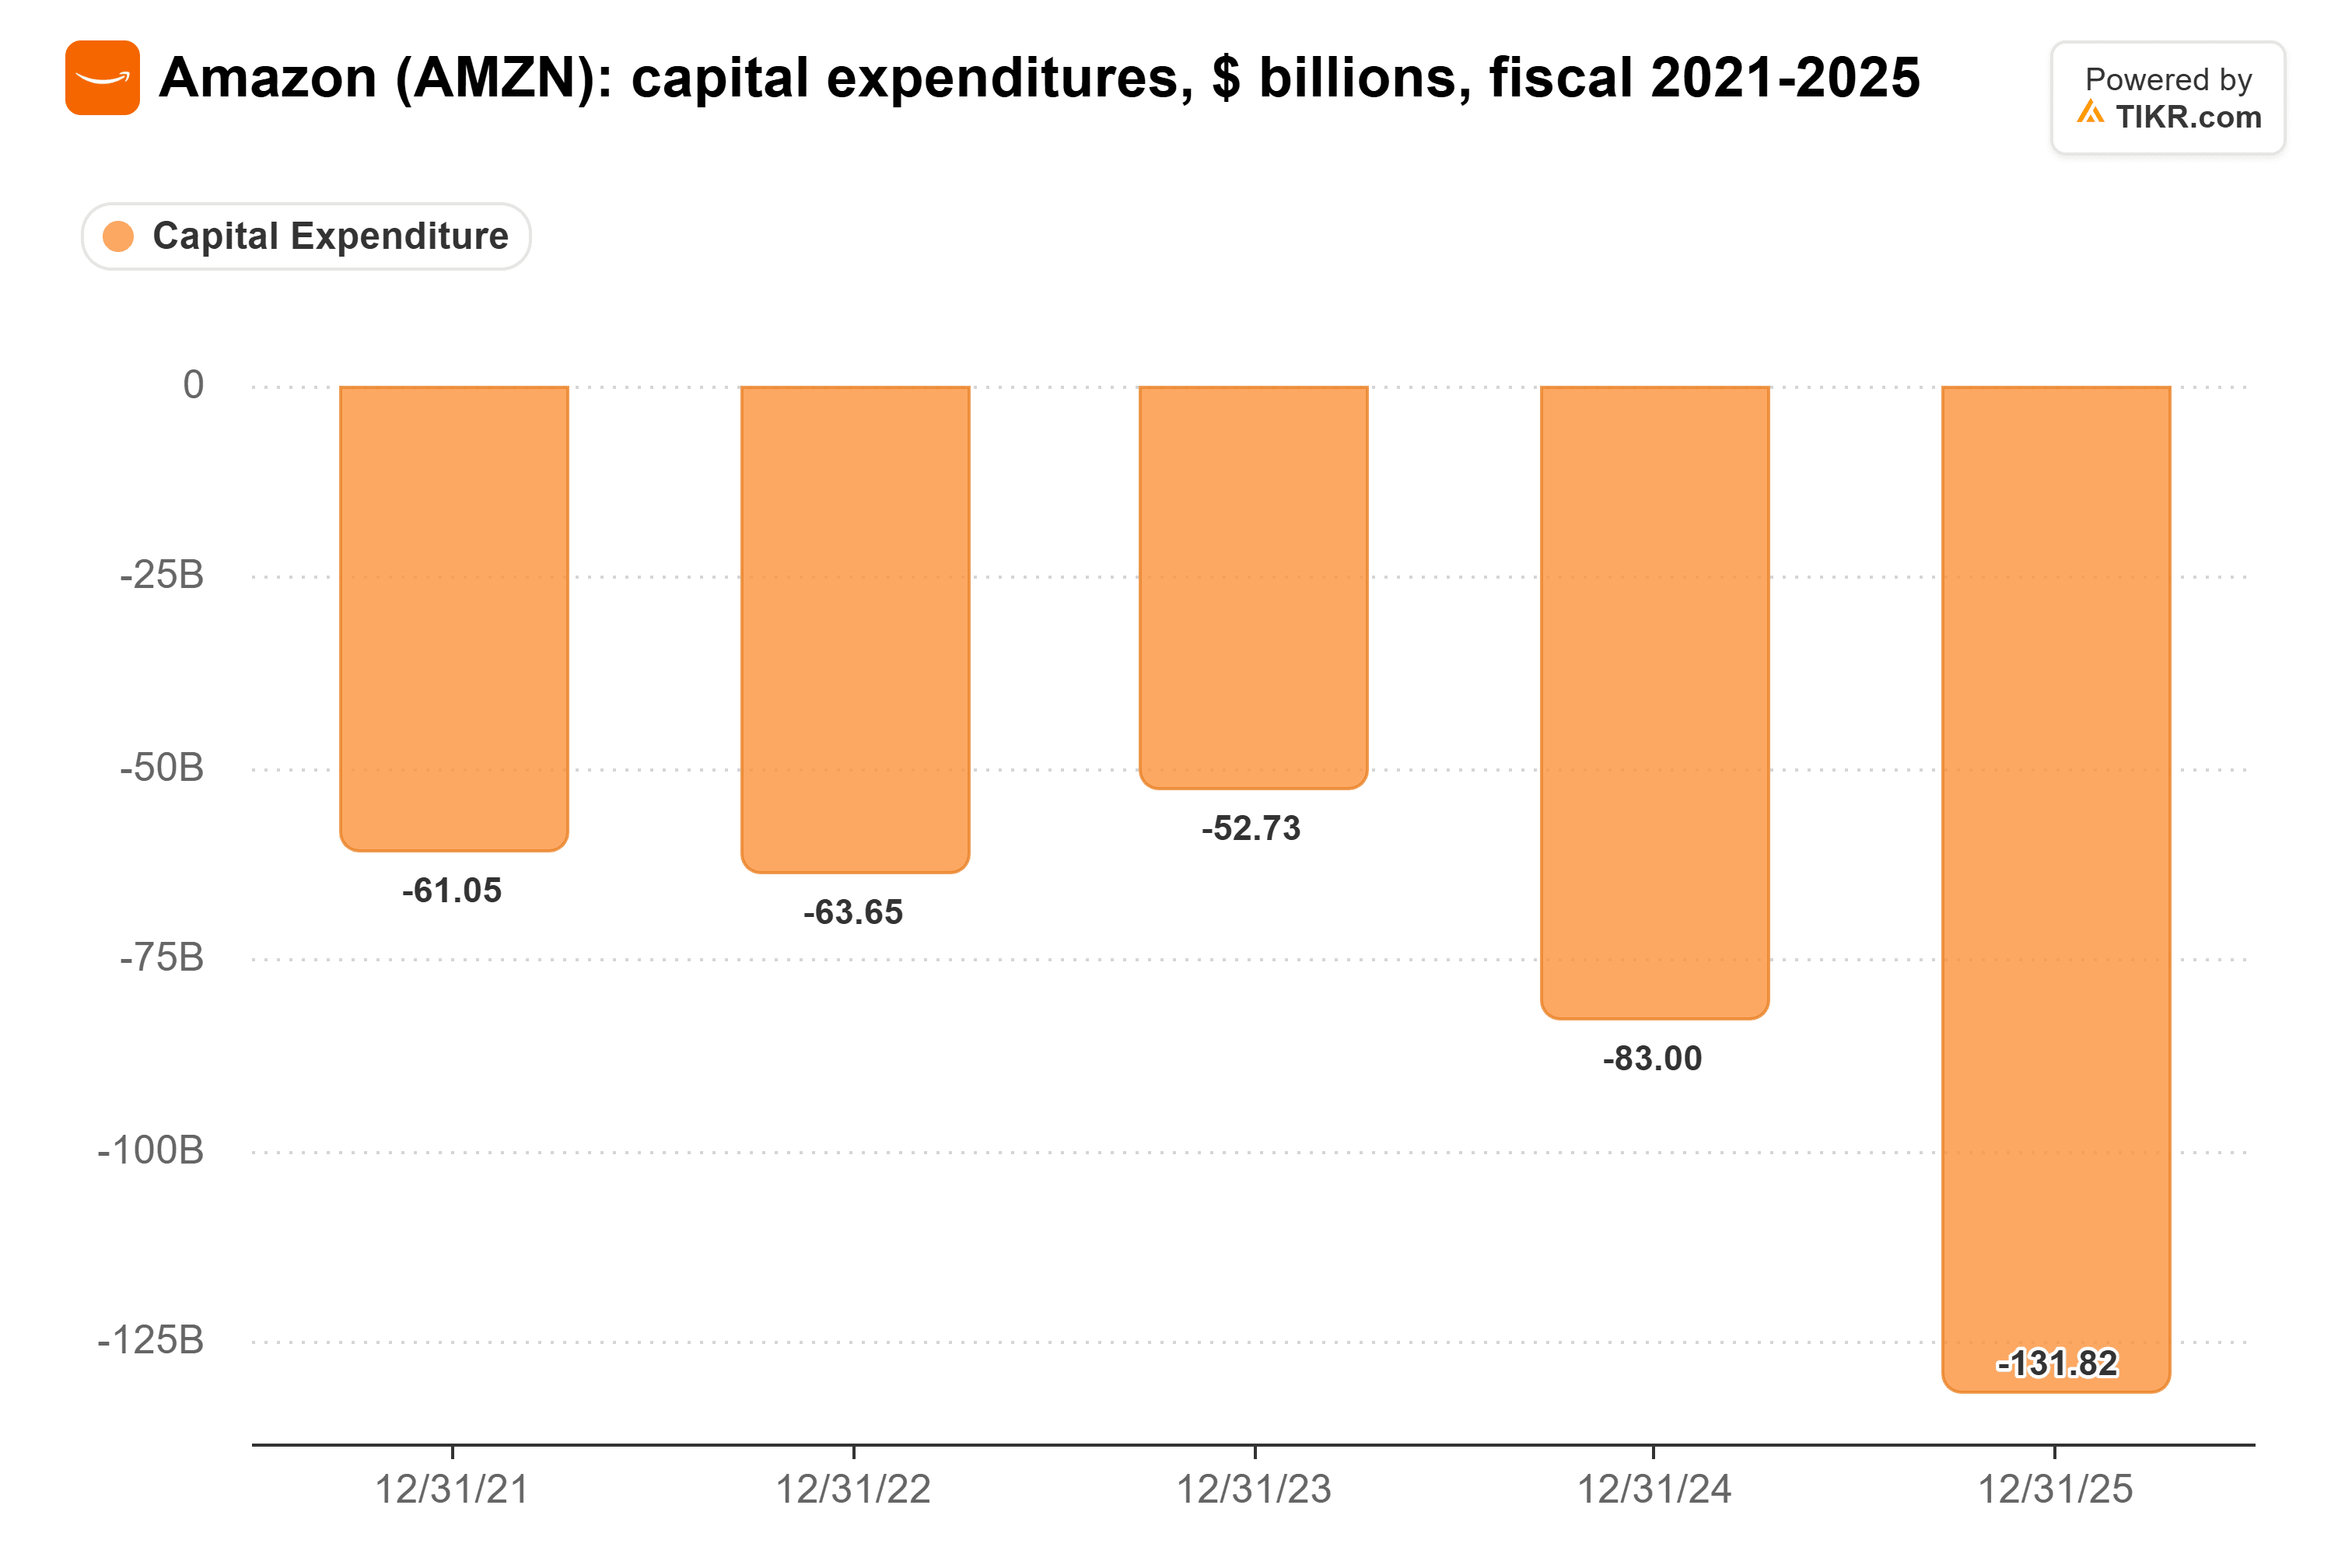
ジャシー氏が述べた今年の2,200億ドルは、この額の約1.7倍に相当する。
TIKRはマイクロソフトについて59人のアナリストを追跡している。「買い」と評価しているのは何人か?
マイクロソフトの買い、保有、売りの評価の内訳と、ウォール街の収益・利益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。マイクロソフトのアナリスト評価を見る
設備投資が生み出すべきリターン
例えば、フリーキャッシュフロー30倍という、依然として割高な水準で購入すると仮定しよう。11月20日の時価総額では、マイクロソフトは年間約1,200億ドルを生み出す必要があり、これはチャート上で最高額だった2024会計年度の741億ドルの約1.6倍に相当する。アマゾンは年間約890億ドルを生み出す必要があり、これは2024年の382億ドルの約2.3倍に相当する。どちらも過去にこの水準に近づいたことはない。
2027年にピークを迎える場合の敗者
もし設備投資が2027年にピークを迎えるなら、キャッシュは急速に回収される可能性がある:アナリストはすでに、マイクロソフトのフリーキャッシュフローが2027会計年度から2028会計年度にかけて約46%増加し、アマゾンは約600億ドルのプラス転換を予想している。
そのピークはサプライヤーに大きな打撃を与える可能性がある。アリスタの年次報告書によれば、マイクロソフトとMeta Platformsが2025年の売上高の42%(それぞれ26%と16%)を購入している。アナリストは、同社の1株当たり利益が2027年に約38%増加して6.04ドルになると予想している。11月20日に11.6%下落した後、同社株はこの数字の約28倍で取引されている。
マイクロソフトの投資判断はより信頼しやすい
9月末時点で、マイクロソフトは6月末と同水準の6,770億ドルの契約済み売上高を未計上として保有しており、加重平均残存期間は約2.3年だった。CFOのエイミー・フッド氏は1月に、同社が購入しているGPUの多くは、その耐用年数の大部分についてすでに契約済みであると述べた。リスクは、1つの顧客が支配的であることにある:OpenAIは2025年末時点でバックログの約45%を占めていた。
アマゾンのバックログも大きく、9月末時点で約5,780億ドルに上る。しかし、その加重平均残存期間は6.1年と長く、OpenAIとAnthropicからのそれぞれ1,000億ドル以上の拡大コミットメントが含まれている。これは、アナリストが2027年までマイナスのフリーキャッシュフローを予想する中で、アマゾンがさらなる信頼を求めていることを意味する。ジャシー氏は、アマゾンは「需要について非常に強い可視性があると考えている」と述べた。
マイクロソフトのバックログはその倍率を正当化しやすくしている一方で、アマゾンは75倍の水準が意味を持つ前に、その支出が報われることを示す必要がある。両社とも1月下旬または2月上旬に再度決算を発表する予定だ。マイクロソフトの報告では、2027会計年度のフリーキャッシュフローがコンセンサス予想の320億ドルに沿っているかどうかが示され、アマゾンの報告では「大幅に増加する」という言葉に具体的な数字が付けられるはずだ。
では、マイクロソフト株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マイクロソフトの可能性のある価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!